Satın Alınan Mal Depoda Kaldı: Teslim Olmadan Mülkiyet Geçer mi?
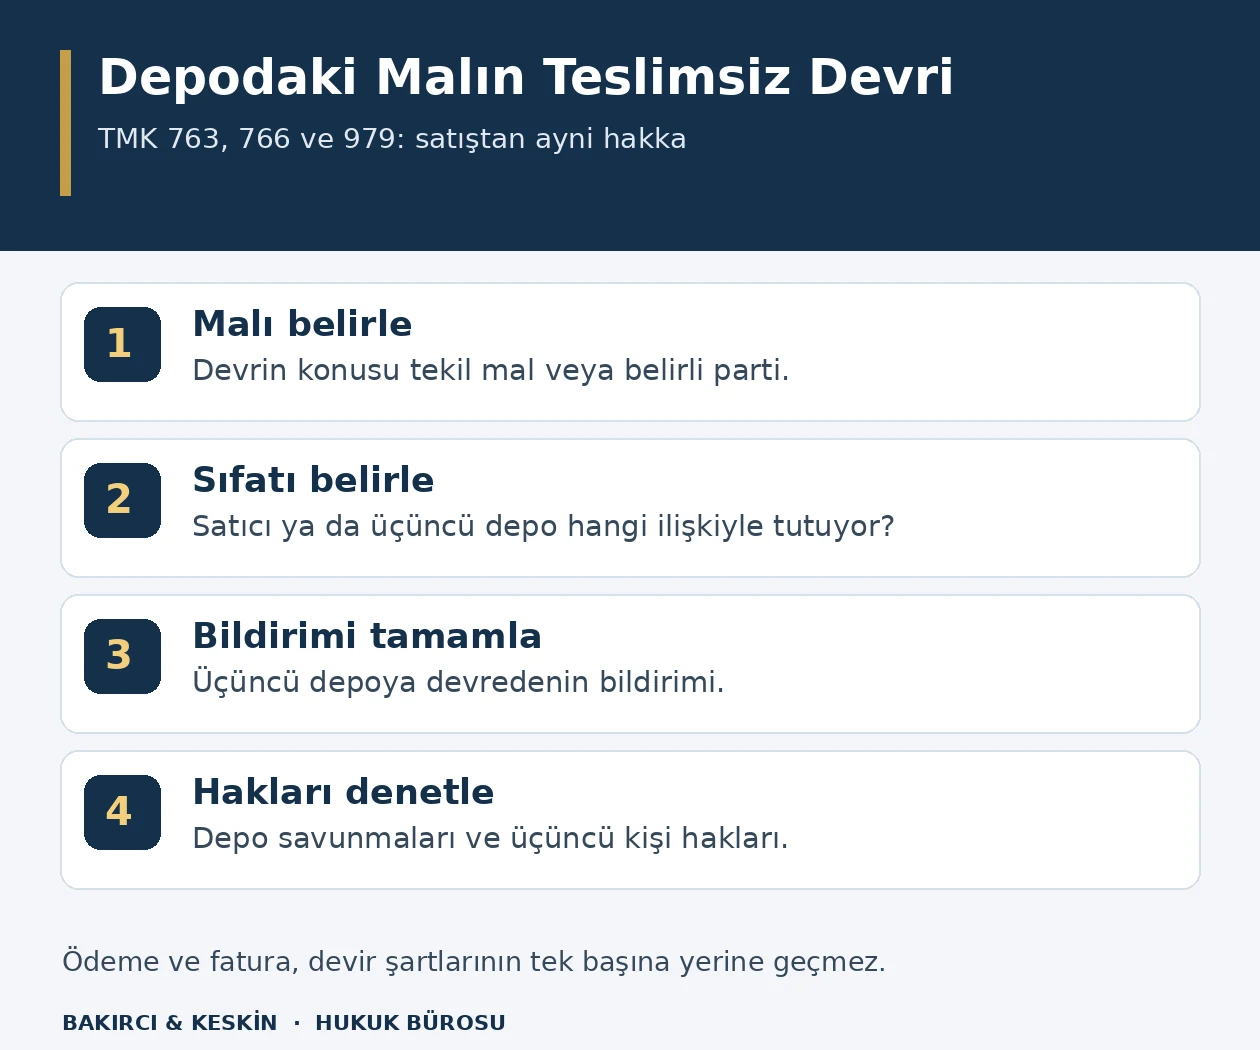
Satın alınan taşınırın depodan çıkarılmaması, mülkiyetin geçmediğini tek başına göstermez. TMK m.763 zilyetlik devrini arar; m.766 ve m.979 teslimsiz devir yollarını düzenler. Satıcı veya bağımsız depo, özel hukuki ilişkiyle malı tutmaya devam edebilir. Fatura ve ödeme ise bu şartların yerine geçtiği anlamına gelmez. Malın kimliği, kim tarafından hangi sıfatla tutulduğu, devredenin depoya bildirimi ve üçüncü kişilerin hakları birlikte belirlenmelidir.
Satış bedelini ödemek depodaki malın sahibi olmaya yeter mi?
6098 sayılı Türk Borçlar Kanunu m.207, satış sözleşmesiyle satıcının zilyetlik ve mülkiyeti devretme, alıcının bedel ödeme borcu üstlendiğini düzenler. Sözleşmenin kurulması ile borcun yerine getirilmesi aynı aşama değildir. Fatura ve ödeme belgesi satış ilişkisini gösterebilir; ancak mülkiyet devrinin bütün koşullarının gerçekleştiğini tek başına kanıtlamaz.
4721 sayılı Türk Medenî Kanunu m.763 taşınır mülkiyetinin nakli için zilyetliğin devrini arar. Zilyetlik, mal üzerindeki fiilî hâkimiyetle ilgili hukuki durumdur. Bunun devri her zaman malın kamyona yüklenip alıcının adresine götürülmesi biçiminde gerçekleşmez. Kanun, fiilen el değiştirme yanında teslimsiz kazanım yollarını da tanımıştır.
Bu nedenle satılan mal depoda kalmışsa, “para ödendi, mülkiyet kesin geçti” veya “mal yerinden çıkmadı, mülkiyet kesin geçmedi” sonuçlarından ikisi de eksik incelemeye dayanır. Hangi malın satıldığı, onu kimin hangi sıfatla tuttuğu ve tarafların devir konusunda ne yaptığı belirlenir. Satış borcu ile ayni hakkın kazanılması ayrı delillendirilir.
İşlemde mülkiyetin hangi aşamada geçeceğine ilişkin kayıtlar ayrıca okunmalıdır. Malın ekonomik bedelinin tamamının ödenmesi, teslim veya teslimsiz devir koşulunu kendiliğinden ortadan kaldırmaz. Buna karşılık bedelin vadeli olması da mülkiyetin mutlaka satıcıda kaldığı anlamına gelmez. Sözleşme içeriği ile kanuni devir mekanizması birlikte değerlendirilir.
TBK m.207’nin ikinci fıkrası, aksi kararlaştırılmadıkça veya farklı bir âdet bulunmadıkça satıcı ile alıcının borçlarını aynı anda ifa etmesini öngörür. Bu nedenle ödeme planı ve devir anı birlikte okunmalıdır. Alıcının ödeme yapması ile satıcının henüz yerine getirmediği teslim borcu arasında uyuşmazlık varsa, alıcı sadece mülkiyet iddiasına dayanmak zorunda değildir; satış sözleşmesinden doğan ifa hakkı ayrı değerlendirilir. Ayni hakkın henüz kazanılmamış olması, geçerli satış sözleşmesinin de bulunmadığı anlamına gelmez.
Depodaki hangi malın satıldığı neden ilk sorudur?
Mülkiyet iddiası belirli taşınır veya belirlenmiş mallar üzerinde ileri sürülür. Aynı depoda bulunan malların cinsi, miktarı, seri veya lot numarası, palet bilgisi ve ayırt edici özellikleri kaydedilir. Satın alınan ürünle inceleme anında depoda görülen ürünün aynı olduğu ortaya konulmalıdır. Genel bir stok toplamının ödenmiş faturayla karşılaştırılması her zaman bu kimliği sağlamaz.
Sipariş henüz üretilecek mallara ilişkinse satış borcu ile mevcut mal üzerindeki mülkiyet iddiası ayrılır. Sözleşmede belirtilen miktarın gelecekte temin edilmesinin taahhüt edilmesi, depodaki başka müşteriye ait malların alıcıya geçtiğini göstermez. Mevcut stoktan hangi malların bu satış için ayrıldığı ve devir düzenine dahil edildiği belirlenmelidir.
Malların başka müşterilerin mallarıyla karıştırılması ayrı bir hukuki rejim yaratabilir. Depodaki malların karıştırılması konusunda TBK m.573’teki izin ve pay esasları ayrıca incelenir. Tekil mal devri ile ortak yığın içindeki pay veya iade alacağı aynı biçimde açıklanmaz. Depo envanterinin bu hukuki farkı görünür kılması gerekir.
Seri numarası bulunmayan mallarda ambalaj, miktar, üretim kaydı ve konum bilgisi birlikte kullanılabilir. Bunların amacı kanunda bulunmayan yeni bir şekil şartı yaratmak değil, devrin konusunu ispatlamaktır. Kimlik belirsizliği giderilmeden aynı depodaki bütün malın alıcıya ait olduğu ileri sürülmemelidir.
Mal satıcının deposunda kalırsa mülkiyet nasıl geçebilir?
TMK m.766, mülkiyeti nakleden kişinin özel bir hukuki ilişkiye dayanarak malın zilyetliğini koruması hâlinde teslimsiz mülkiyet geçişini düzenler. Bu yöntem hükmen teslim olarak anılır. Satıcı artık malı kendi malı olduğu için değil, yeni malik ile kurulan ayrı hukuki ilişki gereğince elinde tutar. Bu ilişki açıkça belirlenmelidir.
Malın satış sonrasında alıcı için saklanması veya kullanımının belirli süre satıcıya bırakılması, bu yapıda değerlendirilen hukuki ilişkilerdir. Bununla birlikte satışın henüz tamamlanmamış teslim aşamasıyla, tamamlanan devirden sonra yeni malik hesabına muhafaza aynı değildir. Tarafların iradesi ve malı elde tutmanın dayanağı incelenir.
Belgede yalnız “depoda kalacaktır” yazması, malın hangi sıfatla tutulduğunu her zaman açıklamaz. Kimin teslim emri vereceği, satıcının malı kullanıp kullanamayacağı, geri teslimin hangi şartta yapılacağı ve muhafaza ilişkisinin kapsamı belirlenir. Bu hususlar, satış sözleşmesinden ayrı veya onun içinde açık biçimde düzenlenebilir.
TMK m.974–975, asli ve fer’i zilyetlikle dolaylı ve dolaysız zilyetliği ayırır. Yeni malik malı başka kişi aracılığıyla elinde bulundururken satıcı fiilî hâkimiyeti sürdürebilir. Fiziksel yerin aynı kalması, hukuki sıfatların hiç değişmediği sonucunu doğurmaz; fakat sıfat değişikliği de sırf fatura tarihine dayanılarak varsayılmaz.
Mal bağımsız bir depo işletmesindeyse hangi devir kuralı uygulanır?
TMK m.979, üçüncü kişinin özel bir hukuki ilişkiye dayanarak zilyetliğini sürdürmesi hâlinde zilyetliğin teslimsiz kazanılmasına izin verir. Satıcının malı bağımsız depo işletmesine bırakmış olması bu incelemeyi gerektirir. Mal depodan çıkmadan yeni kişinin dolaylı zilyetliği söz konusu olabilir; bunun dayanağı devir anlaşması ve mevcut saklama ilişkisidir.
Burada satıcının kendi deposunda malı tutmasıyla bağımsız depo işletmesinin muhafazası ayrılır. Üçüncü kişi, satıcıyla alıcının aralarındaki satışın dışında kendi saklama ve teslim yükümlülüklerine sahiptir. Kimin hesabına tutacağına ilişkin değişikliğin kendisine karşı ne zaman sonuç doğuracağı kanunda özel olarak düzenlenmiştir.
Depo kaydında saklatan, malı teslim almaya yetkili kişi ve malik bilgileri aynı kavram değildir. Satıcı adına açılmış kaydın bulunması, satıştan sonra her hak ilişkisinin değişmeden sürdüğünü tek başına kanıtlamaz. Ancak alıcının yalnız kendi hazırladığı liste de depo işletmesinin kanuni durumunu ortadan kaldırmaz. Devir anlaşması ile depo bildirimi birlikte ele alınmalıdır.
Depoya bildirimi kim yapar ve ne zaman hüküm doğurur?
TMK m.979/2 uyarınca teslimsiz devir, zilyetliği sürdürmekte olan üçüncü kişiye karşı devreden tarafından bildirim yapıldığı andan itibaren hüküm doğurur. Bu nedenle bildirimi satıcının yapması ve bildirim anının gösterilmesi önemlidir. Alıcının satış faturasını depoya göndermesi, kanunun devredene bağladığı bildirim düzeniyle aynı işlem sayılmamalıdır.
Bildirim, hangi malların ve hangi devrin konu edildiğini anlaşılır biçimde göstermelidir. Genel olarak müşteri adı değiştirmek yerine satılan partinin kimliği, yeni hak sahibi ve teslim düzeni açıklanır. Depoya ulaşan bildirimin tarihi ve içeriği korunur. Malın kimliği belirsizse üçüncü kişi hangi malları kimin hesabına tutacağını belirleyemez.
Kanun bu hükümde üçüncü kişinin onayını devir için genel bir koşul olarak yazmamıştır; ancak bildirimin yapılması da üçüncü kişinin bütün savunmalarını kaldırmaz. Deponun bildirimi kayda alması, kendi alacağından vazgeçtiği anlamına gelmez. İtiraz veya çekince varsa bunun hangi saklama borcuna dayandığı ayrıca açıklanır.
Bildirim öncesi ve sonrası teslim talimatları farklı değerlendirilir. Satıcının eski talimatıyla alıcının yeni istemi arasındaki çelişkide, bildirimin zamanı belirleyicidir. Bu nedenle devir tarihi, bildirim tarihi ve fiilî çıkış tarihi aynı tarihmış gibi tek satıra yazılmamalıdır. Her aşamanın belgesi ve ilgili kişi ayrı gösterilir.
Depo, yeni malike karşı ücret veya teslimden kaçınma hakkını korur mu?
TMK m.979/3, üçüncü kişinin zilyetliği devredene karşı ileri sürebileceği sebeplerle malı edinene vermekten kaçınabileceğini düzenler. Böylece alıcı, malı satın aldığı için depo işletmesinin önceki ilişkiye dayanan bütün savunmalarını yok sayamaz. Hangi ücretin veya başka itirazın mevcut olduğu, saklama sözleşmesi ve ödeme kayıtlarıyla belirlenir.
Bu hüküm, ileri sürülen her depo ücretini doğru kabul etmez. Alacağın dayanağı, kapsamı, ödemeler ve teslimden kaçınmaya ilişkin şartlar incelenir. Hapis hakkı ileri sürülüyorsa onun kanuni koşulları ayrıca değerlendirilir. Mülkiyetin kazanılmış olması ile malın çekincesiz fiziksel tesliminin hemen istenebilmesi aynı soru değildir.
Satış sözleşmesinde depolama bedelinin satıcıya ait bırakılması, satıcı ile alıcı arasındaki iç paylaşımı gösterir. Bunun depo işletmesine karşı hangi sonucu doğurduğu ayrıca incelenmelidir. Depo alacağı, satış bedeliyle mahsup edilmiş sayılmaz. Saklama sözleşmesinde iade ve masraf hükümleri, yeni malikin teslim talebi hazırlanırken de önem taşır.
Anahtar verilmesi veya temsilciye teslim zilyetliği geçirir mi?
TMK m.977, malın kendisinin veya mal üzerinde hâkimiyet sağlayan araçların teslimini düzenler. Ayrıca edinenin önceki zilyedin rızasıyla mal üzerinde hâkimiyet kullanabilecek duruma gelmesini de devir kapsamında sayar. Bu nedenle teslim yalnız malın bir yerden başka yere taşınmasıyla sınırlı değildir.
Anahtar veya erişim aracı verilmişse bunun gerçekten hangi alana ve mala hâkimiyet sağladığı incelenir. Sadece ziyaret veya sayım yapma imkânı, her durumda malları yönetme ve teslim alma hâkimiyeti değildir. Depoda başka kişilere ait mallar da varsa erişimin kapsamı özellikle açıklanır. Sembolik belge devriyle gerçek hâkimiyet aracının teslimi karıştırılmaz.
TMK m.978 uyarınca temsilciye yapılan teslim, temsil edilene yapılmış gibi zilyetliği geçirir. Teslim alan kişinin hangi taraf adına hareket ettiği ve yetkisinin kapsamı bu nedenle önemlidir. Depo çalışanı, taşıyıcı veya alıcının temsilcisi aynı sıfatı taşımaz. İmza bulunan teslim belgesinde kişinin kimin hesabına malı aldığı anlaşılır olmalıdır.
Mal satıştan önce zaten alıcının elindeyse, bu önceki elde bulundurma sıfatı da belirlenir. Kiracı veya ödünç alan olarak malı kullanmak, tek başına malik olmak değildir. Satışla birlikte tarafların zilyetlik ve mülkiyet devrine yönelen anlaşması değerlendirilir; aynı malın sırf yer değiştirmesi için önce satıcıya geri götürülmesi ve yeniden taşınması zorunlu bir sonuç olarak kabul edilmez. Önemli olan, önceki kişisel kullanım hakkı ile yeni malik sıfatının birbirinden ayrılmasıdır. Başlangıçtaki teslim tutanağı yalnız kiralamayı gösteriyorsa, sonradan ileri sürülen satış ve sıfat değişikliği ayrıca ortaya konulmalıdır.
Depo fişi veya stok belgesi malın teslimi yerine geçer mi?
TMK m.980, taşıyıcıya veya umumi mağazaya bırakılmış emtiayı temsil eden kıymetli evrakın teslimine, emtianın teslimi gibi sonuç bağlar. Hükümde belirleyici unsur, belgenin emtiayı temsil eden kıymetli evrak niteliğidir. Her depo giriş fişi, stok dökümü, fatura veya barkod listesi bu nitelikte değildir.
Belgenin adı kadar tabi olduğu hukuki düzen ve içerdiği hak önemlidir. Yalnız eşyanın depoya alındığını gösteren belge ile malı temsil eden kıymetli evrakın devri aynı sonuç doğurmaz. Teslimsiz mülkiyet geçişi savunulurken hangi kanuni yolun kullanıldığı açıkça belirtilmelidir. Farklı yöntemler tek bir “evrak verildi” ifadesi altında toplanmamalıdır.
M.980/2, kıymetli evrakı iyiniyetle teslim alan kişiyle emtiayı iyiniyetle teslim alan kişi arasındaki uyuşmazlıkta emtiayı teslim alanı tercih eder. Bu özel kural, belge ve fiziksel malın farklı kişilere verilmesinin önemini gösterir. Depo talimatı, senet dolaşımı ve fiilî çıkış kayıtları birbirinden kopuk yürütülmemelidir.
Mal satıcıda kalırken alacaklılardan kaçırma iddiası nasıl incelenir?
TMK m.766, teslimsiz mülkiyet devrine iki açık sınır koyar. İşlem üçüncü kişileri zarara sokmak veya taşınır rehni kurallarından kurtulmak amacıyla yapılmışsa mülkiyetin nakli sonuç doğurmaz. Böyle bir amacın bulunup bulunmadığını hâkim takdir eder. Satış belgesinin görünüşte düzenlenmiş olması, bu incelemeyi gereksiz kılmaz.
Taraflar arasındaki bedel hareketi, malın satıcının faaliyetindeki durumu, yeni malikin yetkileri ve işlemin ekonomik amacı değerlendirilir. Satıcı hiçbir sıfat değişikliği olmadan malı kendi hesabına kullanmaya devam ediyorsa bunun devir iddiasıyla ilişkisi açıklanmalıdır. Öte yandan malın satıcıda kalması tek başına hileli amaç kanıtı değildir; kanun zaten geçerli teslimsiz devri mümkün kılmıştır.
Bir borcu güvenceye bağlamak amacıyla malın gerçekte devredilmeden satış gibi gösterilmesi, rehin kurallarının dolanılması bakımından incelenir. Hammadde ve stok üzerinde teslimsiz rehin ise kendi özel kanuni rejimine tabidir. Mülkiyet devri ile rehin tesisi aynı güvence işlemi olarak sunulmamalı; hukuki amaç gerçek içeriğiyle belirlenmelidir.
Mal depoda zarar görürse hasar kime aittir?
TBK m.208, kanundan, durumun gereğinden veya sözleşmeden kaynaklanan ayrık hâller dışında taşınır satışında yarar ve hasarın zilyetliğin devrine kadar satıcıda olduğunu düzenler. Dolayısıyla yalnız fatura veya ödeme tarihine bakılarak riskin geçişi belirlenmez. Kanuni zilyetlik devrinin gerçekleşip gerçekleşmediği ve özel risk anlaşması birlikte incelenir.
Maddenin alıcının zilyetliği devralmada temerrüdüne ve alıcının isteği üzerine başka yere gönderme durumuna ilişkin özel kuralları vardır. Bu nedenle her olayda malın alıcının işyerine fiilen ulaşması tek ölçüt değildir. Saklama ilişkisinin devamı da satıştaki risk paylaşımından ayrı değerlendirilir. Malı muhafaza edenin kendi kusurundan doğan sorumluluğu, hasarın geçişi sözcüğüyle ortadan kaldırılamaz.
Hasar incelemesinde devir, depoya bildirim, zarar ve fiilî çıkış tarihleri sıraya konulur. Sigorta poliçesinin bulunması, mülkiyetin ve sorumluluğun aynı kişide olduğunu tek başına göstermez. Malın o anda kimin hesabına tutulduğu ve zararın hangi borcun ihlaliyle bağlantılı olduğu belirlenmelidir. Rastlantısal hasar ile özensiz muhafaza ayrı hukuki başlıklardır.
Mal satıcının borcundan haczedilir veya başkasına verilirse ne yapılır?
Mülkiyetin devredildiğini ileri süren alıcı, satış belgesinin yanında zilyetlik devrinin gerçekleşmesini de göstermelidir. Mal satıcının deposunda bulunduğunda, alacaklıların mülkiyet iddiasına itirazı TMK m.766’daki sınırlarla birlikte incelenebilir. Haciz yapılmışsa genel teslim talebinden ayrı olarak İİK m.96–99 kapsamındaki istihkak usulü gündeme gelir.
Hacizde üçüncü kişinin istihkak iddiası, malın kimde bulunduğu ve icra işleminin aşaması bakımından özel kurallara tabidir. Satıcıya gönderilmiş önceki teslim ihtarı, icra dosyasındaki gerekli başvurunun yerine geçmez. Devir belgesi, bildirim ve mal kimliği kayıtları icra uyuşmazlığında da birbirini tamamlamalıdır.
Malın başka kişiye devredilmiş olması hâlinde üçüncü kişinin edinimi ayrıca değerlendirilir. TMK m.763 ve m.988’deki iyiniyetli edinim kuralları göz ardı edilmez. İlk faturayı elinde tutmak her sonraki devri otomatik hükümsüz kılmaz. Alıcının satıcıya karşı sözleşmeden doğan talepleriyle mal üzerinde ayni hakkını ileri sürmesi farklı başlıklardır.
Depoda kalacak mal için devir belgesi nasıl hazırlanmalıdır?
Belge, satın alınan malları ayırt etmeli ve devirden sonra malı elde tutacak kişinin sıfatını göstermelidir. Satıcının muhafazaya devam etmesi hâlinde bu özel hukuki ilişki; bağımsız depo bulunması hâlinde üçüncü kişiye yapılacak bildirim açıkça düzenlenir. Bedel, mülkiyet devri, muhafaza ücreti ve fiilî çıkış birbirinden ayrı kayıt altına alınır.
Malı satıcı elinde tutacaksa kullanım ve başka yere taşıma yetkisi; üçüncü kişi depoda tutacaksa yeni teslim talimatını kimin vereceği belirlenir. Mevcut depo alacakları ve bunların kim tarafından karşılanacağı açıklanır. Satılan mallar üzerinde başka kişilerin hakları bulunuyorsa bu hakların sona erdiği varsayılmadan kendi koşulları değerlendirilir.
Çıkışta miktar ve kimlik, başlangıçtaki devir listesiyle karşılaştırılır. Eksik çıkan mal için fiziksel teslim borcu; hasarlı çıkan mal için muhafaza veya satış sorumluluğu; başka kişiye ait olduğu ileri sürülen mal için mülkiyet sorunu ayrı kaydedilir. Böylece aynı satış ilişkisindeki farklı ihlaller, yalnız “mal depoda kaldı” açıklamasına indirgenmez.
Teslim talimatını veren kişi şirket adına hareket ediyorsa temsil yetkisi de işlem kapsamıyla birlikte kontrol edilir. Depoda malı saymakla görevlendirilmiş çalışanın yetkisi, her malı devretme veya başka kişiye teslim emri verme yetkisiyle aynı değildir. Satış belgesini imzalayan, depoya bildirim yapan ve fiziksel çıkışı onaylayan kişinin farklı olması mümkündür; bu farklılıkta her işlemin hangi tarafın iradesini açıkladığı belirlenmelidir. İmza ve unvan kayıtları böylece yalnız şeklen tamamlanmış belge olarak değil, gerçek devir iradesinin parçası olarak değerlendirilir.
Sık sorulan sorular
Parasını ödediğim mal depoda kalırsa sahibi olmuş olur muyum?
Bedel ödeme tek başına mülkiyet geçişinin bütün koşullarını sağlamaz. TBK m.207 satış borçlarını, TMK m.763 zilyetlik devri gereğini düzenler. Kanuni teslimsiz devir gerçekleşmişse mal yerinden çıkmadan mülkiyet geçebilir. Hangi malın hangi hukuki yolla devredildiği belirlenmelidir.
Satıcı malı kendi deposunda tutarken mülkiyeti devredebilir mi?
TMK m.766 buna özel hukuki ilişki şartıyla izin verir. Satıcı, devirden sonra malı yeni malik hesabına saklama veya başka hukuki ilişki gereğince tutmalıdır. Sadece fatura düzenlemek yeterli değildir; üçüncü kişileri zarara sokma veya rehin kurallarını dolanma amacı varsa devir sonuç doğurmaz.
Bağımsız depodaki malın devri depoya bildirilir mi?
TMK m.979/2’ye göre teslimsiz devir, depoda zilyetliği sürdüren üçüncü kişiye karşı devredenin bildirimiyle hüküm doğurur. Bildirimin içeriği, ulaşma tarihi ve hangi mallara ilişkin olduğu gösterilmelidir. Alıcının faturayı göndermesiyle kanunun devredene bağladığı bildirim düzeni birbirine karıştırılmamalıdır.
Depo yeni malikten eski saklama borcunu gerekçe göstererek teslimi reddedebilir mi?
TMK m.979/3 üçüncü kişiye, devredene karşı ileri sürebileceği sebeplerle edinene teslimden kaçınma imkânı tanır. Ancak her ücret iddiası otomatik geçerli değildir. Alacağın dayanağı, ödemeler ve varsa hapis hakkı şartları incelenir; satış sözleşmesi deponun bütün savunmalarını kendiliğinden kaldırmaz.
Depo anahtarının verilmesi teslim sayılır mı?
TMK m.977, eşya üzerinde hâkimiyet sağlayan araçların teslimini düzenler. Anahtarın gerçekten hangi mal ve alan üzerinde hâkimiyet sağladığı incelenir. Yalnız ziyaret veya kontrol yetkisi her durumda zilyetlik devri değildir. Malın kimliği ve önceki zilyedin rızasıyla kazanılan hâkimiyet açık olmalıdır.
Teslimi çalışanım alırsa zilyetlik bana geçer mi?
TMK m.978, temsilciye teslimin temsil edilene yapılmış gibi zilyetliği geçireceğini düzenler. Teslim alan kişinin kimin adına hareket ettiği ve yetkisi belirlenmelidir. Alıcının temsilcisi, bağımsız taşıyıcı ve depo çalışanı aynı sıfatı taşımaz; imzalı belge bu ayrımı açık göstermelidir.
Fatura veya depo fişi malı temsil eden kıymetli evrak mıdır?
Her fatura veya depo fişi bu nitelikte değildir. TMK m.980, taşıyıcıya veya umumi mağazaya bırakılmış emtiayı temsil eden kıymetli evrakın teslimine özel sonuç bağlar. Belgenin hukuki niteliği belirlenmeden sıradan stok kaydının malın teslimi yerine geçtiği kabul edilemez.
Mal satıcıda kaldıysa alacaklılardan kaçırılmış mı sayılır?
Malın satıcıda kalması tek başına böyle bir sonuç doğurmaz; TMK m.766 geçerli teslimsiz devri tanır. Ancak üçüncü kişileri zarara sokma veya taşınır rehni kurallarından kurtulma amacı varsa nakil sonuç doğurmaz. Bu amacı hâkim, işlemin gerçek içeriği ve kayıtları üzerinden değerlendirir.
Depodaki mal zarar gördüğünde risk fatura tarihinde mi geçer?
TBK m.208’in genel ölçütü taşınır satışında zilyetlik devridir; kanun, durum veya sözleşmeden doğan ayrık hâller saklıdır. Fatura tarihi tek başına yeterli değildir. Ayrıca saklayanın kusurlu muhafazası ile rastlantısal hasar ayrılır; risk paylaşımı kendi kusurundan sorumluluğu otomatik kaldırmaz.
Satıcının borcundan haczedilen mal için fatura göstermek yeterli mi?
Fatura yanında malın kimliği, devir yöntemi ve varsa depo bildirimi ortaya konulmalıdır. Haciz hâlinde İİK m.96–99’daki istihkak usulü ayrıca uygulanır. Önceden satıcıya gönderilen ihtar, icra dosyasındaki başvurunun yerine geçmez; malın elde bulundurulma biçimi de değerlendirilir.
Başvuru ve dosya hazırlığı
Depoda kalan malın mülkiyet dosyasında satış, zilyetlik devri, depo bildirimi ve mal kimliği kayıtları aynı zaman çizelgesinde değerlendirilir. Mersin merkezli Türkiye geneli dosya yönetimi için İstanbul ve Mersin ofisleri üzerinden iletişim kurulabilir; teslim, hasar ve haciz talepleri ayrı hukuki dayanaklarla hazırlanır.
Resmî kaynaklar ve mevzuat
- 4721 sayılı Türk Medenî Kanunu m.683, 763, 766, 973–980 ve 988
- 6098 sayılı Türk Borçlar Kanunu m.207–208 ve 573
- 2004 sayılı İcra ve İflas Kanunu m.96–99
Mevzuat kontrol tarihi: 24 Ekim 2026.
İlgili hukuk rehberleri
İstanbul ve Mersin ofisleri
İstanbul · Polaris Plaza
Maslak Ahi Evran Caddesi, Polaris Plaza No:21, Kat:9, 34475 Sarıyer/İstanbulMersin · Profit İş Merkezi
İhsaniye Mahallesi, 4903. Sokak, Profit İş Merkezi No:23, Kat:3, Daire:14, 33070 Akdeniz/MersinHukuki konu hakkında iletişim
İlk iletişimde konuyu, bulunduğunuz ülke veya ili ve varsa tebliğ ya da son işlem tarihini kısaca belirtebilirsiniz. T.C. kimlik numarası, sağlık verisi veya kişisel belge göndermeyiniz. Mesajlaşma tek başına hukuki görüş veya avukatlık ilişkisi oluşturmaz.
