Bayi Satılmayan Sezon Stoklarını İade Edebilir mi? Sözleşmedeki Geri Alım Taahhüdü
Bayinin satın aldığı ayıpsız malın sezon sonunda satılmamış olması, tek başına bütün stokları tedarikçiye iade hakkı yaratmaz. Sözleşmede geçerli bir iade veya geri alım taahhüdü varsa kapsamındaki ürünler, süre, durum ve bedel koşulları uygulanır. TBK m. 1, 19 ve 26 çerçevesinde anlaşmanın gerçek içeriği belirlenir; emredici perakende kuralları sözleşmeyle bertaraf edilemez.
Bu yazı, Türk hukukuna tabi ticari ilişkide bayinin mülkiyetine geçerek stokuna alınmış ayıpsız ve dayanıklı mallar için kabul edilen sezon sonu iade düzenini ele alır. Konsinye malın sahibine geri verilmesi, ayıplı mal nedeniyle seçimlik haklar ve bozulabilir tarım veya gıda ürünlerinin özel iade rejimi ayrı konulardır. Temel mesele, zaten kararlaştırılmış hakkın hangi stok ve hangi usulle kullanılacağıdır.
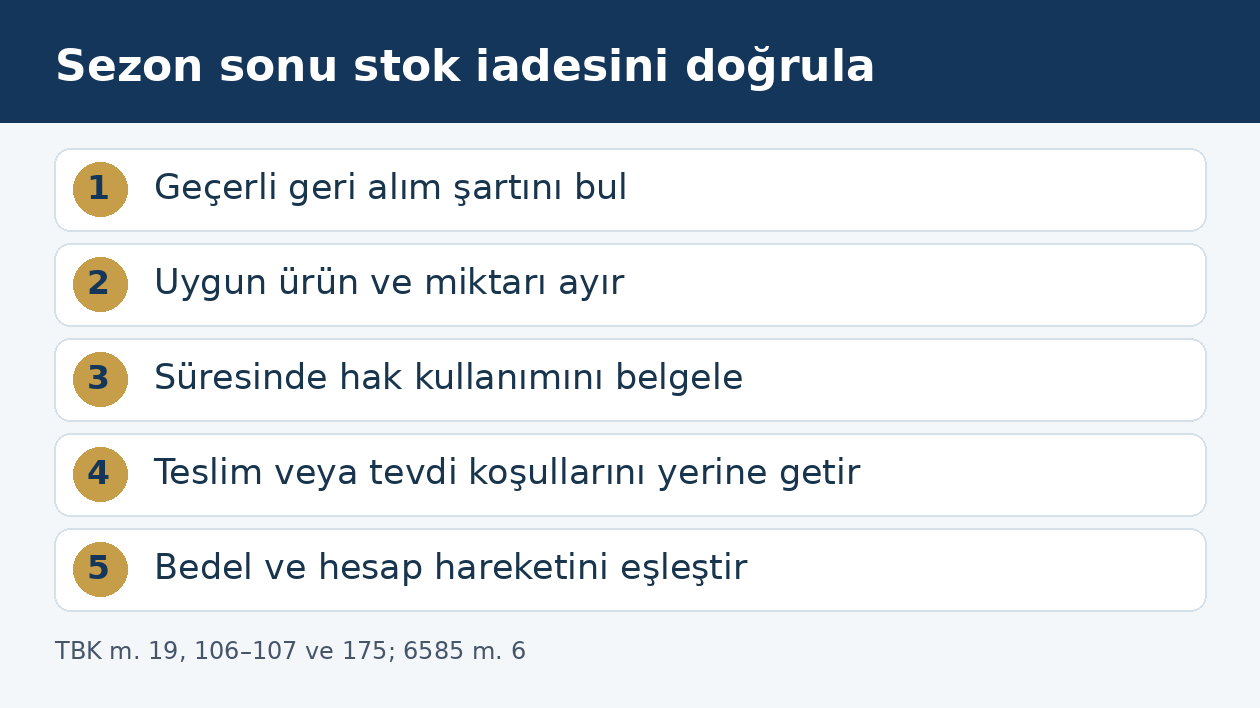
Sezon sonu iade hakkının dayanağı nerede aranır?
TBK m. 207 kapsamında mal satın alan bayi, kendi satış faaliyeti için stok edinir. Yeniden satış beklentisinin gerçekleşmemesi, ilk satışın kendiliğinden geçersiz olması değildir. İade talebi için kabul edilmiş çerçeve sözleşme, ürün kampanyası, sipariş eki veya ayrı geri alım anlaşması incelenmelidir.
TBK m. 19 uyarınca kullanılan başlığın yanında gerçek ortak irade esas alınır. İade garantisi, stok rotasyonu, değişim hakkı veya geri alım sözcükleri farklı yükümlülükleri anlatabilir. Nakit bedel iadesiyle gelecek sezon ürününden değiştirme, aynı ekonomik sonuç ve aynı ifa borcu değildir.
Tarafların yalnız gelecek dönemde yeniden görüşme taahhüdü bulunması, kesin geri alım borcuyla karıştırılmaz. Buna karşılık uygun stokları belirtilen tarihte alacağını açıkça kabul etmiş tedarikçi, hükmü sonradan yalnız iyi niyetli değerlendirme sözü gibi daraltamaz. Taahhüdün hangi ürünlere ve hangi işlem türüne ait olduğu belgelenir.
Konsinye, ayıp iadesi ve sezon iadesi neden farklıdır?
Konsinye ilişkide malın kime ait olduğu ve satıcı aracının hangi hesapla hareket ettiği ayrı belirlenir. Buradaki incelemede ise bayi malı satın almış, kendi stokuna almış ve sonradan kararlaştırılmış iade hakkını kullanmaktadır. Başlangıçtaki satış belgesi, bedel ödemesi ve mülkiyet düzeni bu ayrımı gösterir.
Ayıplı malda TBK m. 219 ve devamı ile ticari satışta TTK m. 23’ün ilgili ihbar düzeni ayrıca uygulanır. Ticari satışta ayıp bildirimi süreleri, ayıpsız sezon stokuna tanınmış sözleşmesel iade penceresinin yerine geçmez. Satılmayan ürün ayıplıymış gibi kaydedilmemelidir.
Yeni ürünle değişim, ilk satışın belirli kısmını tasfiye eden bedel iadesi ve tedarikçinin malı yeniden satın alması da ayrılır. Yeni bir geri alım satışı kurulmuşsa tarafların bu satıştaki borçları ayrıca belirlenir. Tek bir iade faturası düzenlenmesi, işlemin hukuki niteliğini bütün belgelerden bağımsız çözmez.
Sözleşmedeki iade şartı hangi sınırlara tabidir?
TBK m. 26 sözleşme içeriğinin kanuni sınırlar içinde serbestçe belirlenmesini, m. 27 emredici hükümlere aykırılığın sonuçlarını düzenler. 6585 sayılı Kanun m. 6/1 kapsamındaki haksız ticari uygulama yasağı da üretici, tedarikçi ve perakende işletme ilişkilerinde gözetilir. İmzalı hüküm bulunması her koşulu otomatik geçerli yapmaz.
6585 m. 6/2-ç, karşı taraf aleyhine tek taraflı değişiklik yetkisi veren veya açık ve anlaşılır olmayan sözleşme hükümlerini her durumda haksız ticari uygulama sayar. Tedarikçinin sezon bittikten sonra iade oranını tek taraflı düşürmesi veya daha önce uygun ürünleri açıklamasız kapsamdan çıkarması bu çerçevede incelenir.
Tarım ve gıda ürünlerinin, motorlu taşıt ticaretinin veya özel dağıtım modellerinin emredici düzenlemeleri ayrıca değerlendirilir. Bu yazıdaki dayanıklı ayıpsız stok için sözleşme incelemesi, bozulabilir ürünler bakımından sınırsız iade serbestisi ilan etmez. Ürünün hangi özel rejime tabi olduğu başlangıçta belirlenmelidir.
Hangi ürünler geri alım taahhüdünün kapsamındadır?
Ürün kodu, model, sezon, renk, beden veya seri numarası gibi ayırt edici bilgiler sözleşme ekiyle eşleştirilir. Aynı marka altında satılması bütün ürünlerin aynı iade hakkına tabi olduğunu göstermez. Önceki sezon stoku, özel sipariş, kişiselleştirilmiş ürün veya kampanya dışı alım varsa ayrı listelenir.
Başlangıç alım faturasıyla kalan fiziksel stok arasında bağlantı kurulmalıdır. Satılan, müşteri tarafından geri getirilen, teşhirde kullanılan, hasarlanan ve kapalı ambalajlı kalan ürünler birbirinden ayrılır. Satış kaydı sonradan değiştirilerek stok miktarı büyütülmez; envanter farkı gerçek hareketlerle açıklanır.
İade miktarı oran veya üst sınırla belirlenmişse hesap tabanı sözleşmeden okunur. Toplam alım, ilgili ürün grubunun alımı ve sezon sonunda kalan stok farklı tabanlardır. Bir üst sınır, mutlaka o miktarda ürün iade edileceği veya başka sezonun kullanılmamış hakkının aktarılacağı anlamına gelmez.
Ambalaj, etiket ve satılabilirlik şartları nasıl uygulanır?
İade anlaşması kullanılmamış, etiketli veya belirli ambalaj durumundaki ürünleri kapsıyorsa inceleme bu özelliklere göre yapılır. Ancak sözleşmede bulunmayan yeni kalite şartı, teslimden sonra hazırlanmış iç prosedürle otomatik borca eklenmez. Uygulanacak koşulun hangi tarihli anlaşmada yer aldığı gösterilmelidir.
Ambalajın zarar görmesiyle ürünün kendisinin hasarı aynı değildir. Nakliye için dış kolinin açılması, iç ürünün kullanılması veya teşhirde yıpranması ayrı kaydedilir. Ret gerekçesi her ürün veya açıkça tanımlanmış parti için belirtilmelidir; birkaç sorunlu ürün bütün uygun stokun aynı gerekçeyle reddedildiğini açıklamaz.
İade öncesi sayım, fotoğraflama ve mühür kaydı, sonradan ileri sürülen hasarın hangi aşamada oluştuğunu incelemeye yarar. Ortak tutanak hazırlanıyorsa miktar kabulü ile ürün durumunun kabulü ayrı yazılmalıdır. Yalnız koli sayısının kabul edilmesi, içeriğin bütün şartları taşıdığının kesin kabulü olarak gösterilmez.
İade bildirimi için süre ile malı teslim süresi aynı mı?
Sözleşmede belirli tarihe kadar iade talebi yapılması ile o tarihe kadar malların tedarikçinin deposuna ulaşması farklı koşullardır. Talimatın hangi işlemi süreye bağladığı açıklanmalıdır. Portal başvurusu zamanında yapılmışken nakliye randevusunun sonraya verilmesi, metindeki koşul okunmadan otomatik geç başvuru sayılmaz.
Bildirimde iade edilen ürün listesi, miktar, dayanak sözleşme ve talep edilen işlem belirtilir. Genel bir stok görüşmesi veya sezonun zor geçtiği mesajı, belirli hakkın kullanılması açıklamasıyla aynı değildir. Muhataba ulaşma kaydı, gönderilen listenin sürümüyle birlikte saklanmalıdır.
Hak kullanım süresi ile para alacağının zamanaşımı ayrıdır. TBK m. 146’daki genel zamanaşımı, sözleşmede geçerli biçimde kararlaştırılmış iade başvuru süresini otomatik uzatmaz. Hakkın zamanında kullanılıp kullanılmadığı ile doğmuş alacağın hangi süreye tabi olduğu farklı sorular olarak incelenir.
Tedarikçi iade kodu vermeyerek teslimi engellerse
İade kodu veya portal onayı, yalnız operasyonun kaydı için mi yoksa sözleşmede ayrıca kabul şartı olarak mı düzenlenmiştir, önce bu ayrılır. Kesin geri alım borcunun koşulları gerçekleşmişken teknik kayıt oluşturulmaması, borcun bulunmadığını kendiliğinden göstermez. Gerçekten ayrıca anlaşma gereken modelde ise talep tek başına yeni sözleşme kurmaz.
TBK m. 175, taraflardan birinin koşulun gerçekleşmesine dürüstlük kurallarına aykırı engel olmasını düzenler ve koşulu gerçekleşmiş sayar. Bunun için geçerli koşul, bayinin yerine getirdiği adımlar ve engellemenin niteliği açıklanmalıdır. Her gecikmiş cevap veya haklı ürün itirazı bu sonuca otomatik bağlanmaz.
Portal erişimi kapatılmışsa başvuru kayıtları, hata mesajı ve tedarikçiye başka doğrulanabilir kanaldan yapılan bildirim korunur. Sistem arızasıyla bildirimin hiç yapılmaması aynı değildir. Bayi doğru ürün listesini ve uygun ifa teklifini gecikmeden muhatabına ulaştırarak uyuşmazlığın hangi adımda çıktığını somutlaştırmalıdır.
Uygun stok teslim alınmazsa TBK 106–107 uygulanır mı?
Geçerli geri alım veya iade düzeni uyarınca teslim gereği gibi önerilmiş ve tedarikçi haklı neden olmadan kabulden ya da gerekli hazırlıktan kaçınmışsa TBK m. 106 kapsamındaki alacaklı temerrüdü incelenir. Ürün, miktar, yer ve zaman şartları karşılanmadan yapılan her gönderi bu sonucu doğurmaz.
Teslim almama ve tevdi bakımından TBK m. 107, teslim edilecek şeyin hasar ve gideri alacaklıya ait olmak üzere tevdi edilerek borçtan kurtulma yolunu tanır. Tevdi yerini ifa yerindeki hâkim belirler; ticari mallar için hâkim kararı olmadan ardiyeye tevdi istisnası ayrıca vardır.
Ürünleri tedarikçinin kapısına bırakmak veya kendi deposunda iade edildi diye işaretlemek bu hukuki işlemlerin yerine geçmez. Tevdi de tartışmalı iade hakkının aslında var olduğunu tek başına kanıtlamaz. Önce sözleşme borcu ve gereği gibi ifa teklifi, ardından tevdi koşulları gösterilmelidir.
İade nakliyesi ve bekleyen stok giderleri kime aittir?
İlk satışın sevkiyat koşulu ile sezon sonu geri taşıma koşulu aynı olmayabilir. İade anlaşmasında malın bayiden mi alınacağı yoksa belirli depoya bayi tarafından mı gönderileceği belirlenir. Kimin nakliye faturası aldığı, teslim borcunun yerini ve hasar riskinin geçişini tek başına çözmez.
Bağımsız geri alım satışı varsa TBK m. 208’in yarar ve hasar düzeni, sözleşmenin özel koşullarıyla birlikte değerlendirilir. İlk satışı tasfiye eden geri verme borcu ise kendi anlaşması ve ifa hükümleriyle incelenir. Her iki işlem için tek bir genel nakliye riski cümlesi kurulmaz.
Bekleyen mal için depo, koruma ve ek taşıma giderleri gerçek süre ve ürün miktarıyla ilişkilendirilir. TBK m. 107 kapsamındaki tevdi giderleri ile ayrıca sözleşmeye aykırılıktan doğan zarar aynı kalem değildir. Tedarikçinin kusurlu ihlali nedeniyle ek zarar isteniyorsa TBK m. 112’nin koşulları ayrıca somutlaştırılır.
Geri alım bedeli ilk fatura fiyatı mı olmalıdır?
Bedel ilk alım fiyatına, belirli indirime, güncel fiyat listesine veya açık başka hesap yöntemine bağlanmışsa geçerli düzenleme esas alınır. Kanunda bütün sezon stoklarının mutlaka ilk fatura bedeliyle geri alınacağına dair genel bir kural yoktur. Fiyatın hangi tarih ve hangi iskonto yapısıyla hesaplandığı gösterilmelidir.
İlk alımda uygulanmış iskonto, sonradan verilen mal bedeli indirimi ve önceden ödenmiş tutar ayrı kaydedilir. İade nedeniyle belirli bir ticari avantajın geri alınacağı ileri sürülüyorsa bunun dayanağı aranır. Hak edilmiş satış primi, reklam katkısı ve mal iade bedeli açıklamasız tek kalemde birbirinden düşülmez.
İade ürünün bedeli karşılığında yalnız yeni mal verilmesi kararlaştırılmışsa bunun nakit iade borcuyla aynı olmadığı açıklanır. Tedarikçinin sonradan nakit borcu alışveriş bakiyesine dönüştürmesi de önceki anlaşmayı tek taraflı değiştiremez. Tahsil talebi, gerçek ifa biçimine göre hazırlanmalıdır.
İade faturası ve stok kaydı neyi ispatlar?
İade faturası, ilgili ürün ve bedel hesabını gösteren belgedir; tedarikçinin fiziksel olarak malı teslim aldığını tek başına kanıtlamaz. Sevk belgesi, taşıyıcı kaydı, depo kabulü ve varsa ret tutanağı aynı ürün listesine bağlanmalıdır. Muhasebe hareketiyle gerçek mal hareketi birbirinin yerine geçirilmez.
TTK m. 21/2’deki fatura içeriğine ilişkin düzenleme, hiç bulunmayan iade sözleşmesini her durumda yaratmaz. Hesap mutabakatı yapılmışsa hangi iade partisinin kabul edildiği ve hangi kalemlerin çekişmeli kaldığı incelenir. TTK m. 89’daki özel cari hesap sözleşmesi muhasebe hesabından ayrılır.
TBK m. 139 ve 143 kapsamındaki takas için karşılıklı, aynı türden ve muaccel borçlar ile takas bildirimi değerlendirilir. Stoku iade faturasıyla kayıttan çıkarmak, tedarikçiye olan bütün mal borcunu kendiliğinden sona erdirmez. Gerçekleşen iade, doğmuş alacak ve varsa geçerli mahsup anlaşması ayrıca gösterilir.
İade bedeli hangi tarihte istenir?
İade hakkının doğduğu tarih, malın teslim edildiği tarih ve bedelin ödeme tarihi ayrılır. Sözleşme uygun ürünün tesliminden sonra belirli inceleme veya hesap süresi öngörmüşse bunun kapsamı ve emredici sınırlara uygunluğu kontrol edilir. Tedarikçi incelemeyi süresiz bırakarak açık ödeme borcunu belirsiz hâle getiremez.
İşlem ticari işletmeler arasında yeni mal tedariki niteliğinde geri alım satışı oluşturuyorsa TTK m. 1530/2–4 kapsamındaki ihtarsız temerrüt ve ödeme süresi düzeni koşullarıyla uygulanır. 6585 kapsamındaki ilişkilerde m. 7/1 ve 5 de gözetilir. Önceki satıştan kaynaklanan salt bedel iadesi her durumda yeni mal tedarik bedeli sayılmaz.
Özel temerrüt düzeni dışında kalan muaccel para borçlarında TBK m. 117’nin ihtar kuralı ve belirlenmiş ifa gününe ilişkin istisnası değerlendirilir. Bayilik sözleşmesinin sona ermesi, daha önce usulünce kullanılmış iade hakkının sonucunu tek başına silmez; tasfiye ve sulh kayıtları gerçek kapsamıyla incelenir.
Uyuşmazlık dosyası nasıl hazırlanır?
Dosyada dört kayıt aynı ürün listesine bağlanır: geri alım taahhüdü, zamanında hak kullanımı, ürünlerin uygunluğu ve teslim süreci. Bedel tablosu bunlardan sonra hazırlanır. Doğmamış iade hakkı için yalnız yüksek stok tutarı göstermek yeterli olmadığı gibi uygun teslimi belgesiz bırakmak da ödeme uyuşmazlığını çözmez.
HMK m. 199 kapsamındaki elektronik belgeler, portal sürümleri ve onay yazışmalarıyla korunur. HMK m. 190 ve 194 uyarınca her iddia somut delile bağlanır. Hukuki nitelendirmeyle ürün durumuna ilişkin teknik tespit ayrı hazırlanır.
Doğmuş alacağın zamanaşımı TBK m. 146 ve 149 ile uygulanacak özel hükümler çerçevesinde izlenir. Ticari para alacağı veya tazminat davasında TTK m. 5/A arabuluculuk şartı gözetilir. Sözleşmedeki iade hakkının kullanılma süresi, para alacağının muacceliyeti ve dava öncesi başvuru takvimi aynı tarihmiş gibi değerlendirilmez.
Sık sorulan sorular
Mal sezon sonunda satılmadıysa tedarikçi her durumda geri almak zorunda mı?
Satılmama tek başına genel iade hakkı yaratmaz. Geçerli sözleşmesel iade veya geri alım taahhüdü ve onun ürün, süre, durum ve bedel şartları incelenir. TBK m. 1, 19 ve 26 çerçevesinde gerçek anlaşma belirlenir; özel emredici ürün kuralları saklıdır.
Bu hak ayıplı mal nedeniyle iadeyle aynı mı?
Hayır. Ayıpta TBK m. 219 ve devamı ile ticari satışın ilgili ihbar kuralları uygulanır. Ayıpsız sezon stokunun iadesi kararlaştırılmış hakka dayanır. Ayıp bildirimi süreleri sözleşmesel sezon iadesinin bildirim veya teslim süresinin yerine geçmez.
İade garantisi nakit para iadesi anlamına mı gelir?
Metindeki gerçek edim belirlenir. Yeni sezon ürünüyle değişim, ilk satışın bedel iadesi ve ayrı geri alım satışı farklı işlemlerdir. Kullanılan başlık tek başına yeterli değildir. Tedarikçi de açık nakit ödeme borcunu sonradan tek taraflı alışveriş bakiyesine dönüştüremez.
İade oranı toplam alıma mı kalan stoka mı uygulanır?
Geçerli sözleşmede belirlenen hesap tabanı esas alınır. Toplam alım, ilgili ürün grubu veya sezon sonunda kalan stok aynı değildir. Üst sınır, bütün miktarın mutlaka iade edileceği veya kullanılmayan hakkın başka sezona aktarılacağı anlamına gelmez.
Süresinde portal başvurusu yaptım, teslim sonraya kaldı; hak kaybolur mu?
Sözleşmenin başvuru tarihini mi fiilî teslimi mi süreye bağladığı incelenir. Zamanında bildirim ile nakliye randevusu ayrı olaylardır. Liste, gönderim ve kabul kayıtları korunur. Bir süreç diğerinin yerine varsayılmaz; gecikmenin kaynağı ve geçerli koşul somutlaştırılır.
Tedarikçinin iade kodu vermemesi bütün hakkı ortadan kaldırır mı?
Kodun operasyon kaydı mı yoksa ayrıca kabul şartı mı olduğu belirlenir. Kesin taahhüdün yerine getirilmesi teknik kayıtla engellenmişse bu durum değerlendirilir. TBK m. 175, koşulun dürüstlüğe aykırı engellenmesine sonuç bağlar; her ret veya gecikme otomatik kötü niyet sayılmaz.
Tedarikçi teslim almayınca malları kapısına bırakabilir miyim?
Bu işlem tek başına usulüne uygun ifa veya tevdi değildir. TBK m. 106 için gereği gibi teklif ve haksız kabulden kaçınma aranır. M. 107 kapsamındaki tevdi yeri ve ticari malın ardiyeye tevdii istisnası kendi koşullarıyla uygulanır.
Geri alınan stok mutlaka ilk fatura fiyatıyla mı hesaplanır?
Bütün sezon stoklarına uygulanan böyle genel bir kanun kuralı yoktur. Kabul edilen fiyat veya hesap yöntemi, ilgili tarih ve indirimler esas alınır. Nakit iade, yeni ürünle değişim ve ayrı geri alım satışının bedel düzeni birbirinden ayrılmalıdır.
İade faturası kesince mal borcum otomatik azalır mı?
İade faturası sözleşme hakkının ve fiilî teslimin yerine geçmez. Doğmuş karşı alacak, ödeme biçimi veya geçerli takas ayrıca belirlenir. TBK m. 139 ve 143 karşılıklı muaccel aynı tür borçları ve takas bildirimini düzenler; yalnız stok kaydı borcu sona erdirmez.
On yıllık zamanaşımı iade başvuru süresini de uzatır mı?
Hayır. Sözleşmedeki hakkı kullanma süresi ile doğmuş alacağın zamanaşımı farklıdır. TBK m. 146 genel zamanaşımı, geçerli iade bildirim süresini kendiliğinden uzatmaz. Muacceliyet ve ilgili özel süreler ayrıca belirlenir; ticari para davasında arabuluculuk şartı gözetilir.
İstanbul ve Mersin bağlantılı bayi stok dosyalarında farklı şubelerden toplanan malların ilk alım faturaları, sezon kodları ve iade başvuru listeleri eşleştirilir. Merkez depoya ulaşan ürün ile şubede bekleyen ürün ayrı kaydedilir. Yerel nakliye veya depo kaydı sözleşmesel iade hakkını tek başına yaratmaz; ancak hakkın zamanında ve uygun stokla kullanıldığını belgelemeye yarar.
Kanun maddeleri ve resmî kaynaklar
- 6098 sayılı Türk Borçlar Kanunu: 1, 19, 26–27, 106–107, 112, 117, 139, 143, 146, 149, 175, 207–208, 219 ve devamı
- 6585 sayılı Perakende Ticaretin Düzenlenmesi Hakkında Kanun: 6/1, 6/2-ç, 7/1 ve 5
- 6102 sayılı Türk Ticaret Kanunu: 5/A, 21/2, 23, 89, 1530/2–4
- 6100 sayılı Hukuk Muhakemeleri Kanunu: 190, 194, 199
İstanbul ve Mersin ofisleri
İstanbul · Polaris Plaza
Maslak Ahi Evran Caddesi, Polaris Plaza No:21, Kat:9, 34475 Sarıyer/İstanbulMersin · Profit İş Merkezi
İhsaniye Mahallesi, 4903. Sokak, Profit İş Merkezi No:23, Kat:3, Daire:14, 33070 Akdeniz/MersinHukuki konu hakkında iletişim
İlk iletişimde konuyu, bulunduğunuz ülke veya ili ve varsa tebliğ ya da son işlem tarihini kısaca belirtebilirsiniz. T.C. kimlik numarası, sağlık verisi veya kişisel belge göndermeyiniz. Mesajlaşma tek başına hukuki görüş veya avukatlık ilişkisi oluşturmaz.
