Tedarikçi Bayiye Onayladığı Reklam Gideri Katkısını Ödemezse Ne Yapılır?
Tedarikçinin geçerli biçimde üstlendiği reklam gideri katkısı, kararlaştırılan hizmet ve hak ediş koşulları yerine getirildiğinde sözleşmesel borçtur. Tedarikçinin reklamdan beklediği satışa ulaşamaması, sözleşmede bulunmayan yeni bir ödeme şartı yaratmaz. Buna karşılık bayinin her tanıtım harcaması da tedarikçiyi otomatik borçlandırmaz; kabul edilmiş kapsam, tutar veya oran ve gerçek hizmet gösterilmelidir.
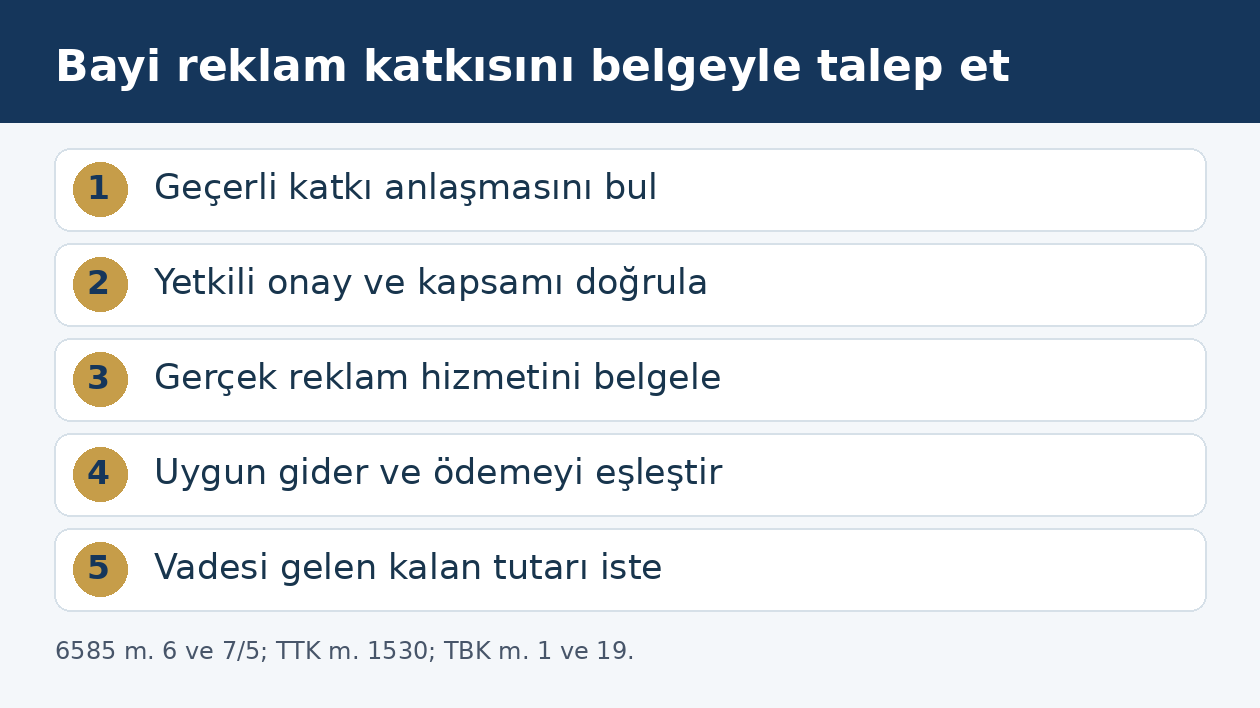
Bu inceleme, bayinin yürüttüğü yerel tanıtımın önceden kabul edilen gider paylaşımına ilişkindir. 6585 sayılı Kanun m. 6 uyarınca istemeyen tarafa kampanya maliyeti yüklenemez; hizmet türü ve bedelin tutar ya da oranı sözleşmede belirlenmeden alınan prim ve bedeller de özel yasağa tabidir. Önce katkının geçerli dayanağı, ardından gerçekleşen reklam ve ödenmeyen tutar incelenir.
Reklam katkısı hangi anlaşmadan doğar?
TBK m. 1, sözleşmenin karşılıklı ve birbirine uygun irade açıklamalarıyla kurulmasını düzenler. Bayilik çerçeve sözleşmesi, dönemsel tanıtım protokolü veya belirli reklam için kabul edilen teklif katkı borcunun dayanağını oluşturur. Tek taraflı hazırlanmış masraf listesi, karşı tarafın bütün giderleri üstlendiğini göstermez.
TBK m. 19 gereğince kullanılan başlığın yanında gerçek ve ortak irade incelenir. Reklam desteği, pazarlama katkısı, gider iadesi veya tanıtım payı şeklindeki adlandırmaların hangisinin kullanıldığı tek başına sonucu belirlemez. Karşılığında hangi ürünün nerede, ne kadar süreyle ve hangi biçimde tanıtılacağı açıklanmalıdır.
Bu yazı, tedarikçinin kendi ürünlerine yönelik gerçek bir tanıtım faaliyeti için kabul ettiği gider paylaşımını ele alır. Satış hedefi primi, bayi satın alma kotası ve ajansın sonuç garantili ücret sistemi aynı borç değildir. Motorlu taşıt ticareti gibi özel sektörel kurallara tabi ilişkilerde ayrıca ilgili emredici hükümler uygulanır.
6585 sayılı Kanun katkı bedelini nasıl sınırlar?
6585 sayılı Kanun m. 3, bayi işletmeyi perakende düzeninin kapsamındaki tanımlarla birlikte ele alır. M. 6/2-b, kampanyalı satış yapmak istemeyen tarafa kampanya maliyetini yansıtmayı her durumda haksız ticari uygulama sayar. Bayinin reklamı gerçekleştirmiş olması, tedarikçinin istemediği kampanyaya sonradan zorla katılmış sayılmasını sağlamaz.
M. 6/2-d, ürün talebini doğrudan etkileyen hizmet verilmediği hâlde çeşitli adlar altında bedel alınmasını; ayrıca verilen hizmetin türü ve bedelinin tutarı ya da oranı sözleşmede belirtilmeden prim veya bedel alınmasını yasaklar. Bu nedenle katkının hem kabul edilen bir hizmete hem açık bedel düzenine dayanması gerekir.
Kampanya maliyetinin istemeyen tarafa yüklenmesi ile geçerli anlaşmada üstlenilmiş gerçek hizmet bedelinin ödenmemesi farklı sorunlardır. TBK m. 26–27’deki sözleşme özgürlüğünün sınırları korunur; yalnız imzalı metin bulunması emredici yasağa aykırı bir bedeli geçerli hâle getirmez.
Bütçe onayı ile harcamanın tamamını üstlenme aynı mı?
Tedarikçinin onayı, yalnız reklam tasarımına mı yoksa parasal katkıya da mı ilişkindir, önce bu belirlenir. Marka veya logo kullanımının uygun bulunması, bütün medya ve baskı giderlerinin ödeneceği taahhüdü değildir. Buna karşılık açık gider paylaşımını içeren onay da yalnız görsel uygunluk kontrolü gibi daraltılamaz.
Üst bütçe sınırı belirlenmişse bunun tamamı otomatik hak ediş değildir. Gerçekleşen uygun gider üzerinden katkı kararlaştırılmışsa kabul edilen gider ve oran esas alınır. Sabit bedelli ayrı tanıtım hizmeti kararlaştırılmışsa da bunun karşılığı gerçek hizmet ile sözleşmedeki kabul şartlarıdır; iki ödeme modeli karıştırılmaz.
Bir bütçe birden fazla mağaza veya ürün için ayrılmışsa paylaştırma yöntemi incelenir. Aynı reklamın tüm gideri farklı tedarikçilere ayrı ayrı yüklenmemelidir. Diğer markalara ait tanıtım, işletmenin genel kurumsal reklamı ve ilgili tedarikçinin ürün reklamı ayrılarak katkının kapsamı gösterilir.
Bölge temsilcisinin onayı tedarikçiyi bağlar mı?
Onay veren kişinin hangi şirket adına ve hangi yetkiyle hareket ettiği belirlenir. Satış temsilcisi, bölge yöneticisi veya dış ajansın kullandığı unvan, her tutarda katkı taahhüdü yetkisini tek başına kanıtlamaz. Önce yetkinin kaynağı ve müşteriye bildirilmiş kapsamı incelenir.
TBK m. 40–48 kapsamındaki temsil ve onama kuralları ile şirket organlarının özel hükümleri birlikte değerlendirilir. Tedarikçinin yetkili biriminin sonradan belirli harcamayı kabul etmesi, ilk yazışmadaki yetki eksikliğinden ayrı bir olgudur. Genel ticari ilişkinin devam etmesi her işlemi kendiliğinden onamaz.
Bayinin dosyasında onay mesajının tamamı, ek bütçe, onaylanan tarih aralığı ve varsa yetki sınırı bulunmalıdır. Kabul edilen bütçe sürümü ile sonradan genişletilmiş kampanya aynı belge gibi sunulmaz. Farklı grup şirketlerinin aynı logoyu kullanması da katkı borçlusunu tek tüzel kişiye dönüştürmez.
Reklamın gerçekten yapıldığı nasıl kanıtlanır?
Harcama belgesi ile hizmetin gerçekleştiğini gösteren kayıt ayrı tutulur. Medya faturası bedel ilişkisini; yayın kaydı, mecra raporu, afiş yerleştirme belgesi veya tarihli mağaza fotoğrafı reklamın icrasını açıklamak için kullanılır. Her belgenin hangi dönem ve ürün için düzenlendiği gösterilmelidir.
Basılı tanıtımda sipariş edilen miktar ile dağıtıldığı ileri sürülen miktar farklıdır. Dijital yayında da reklam hesabına para yüklenmesiyle kabul edilmiş tanıtımın yayınlanması aynı işlem değildir. Kampanya raporu, reklamın kapsamını ve tarihini ortaya koymalı; kullanılmayan bütçe harcanmış gibi talep edilmemelidir.
Hizmetin ürün talebini doğrudan etkilemeye yönelik niteliği ile belirli sayıda satışın gerçekleşmesi ayrılır. 6585 m. 6/2-d, sırf isim değiştirerek karşılıksız bedel alınmasını önler. Bu hüküm, ayrıca kararlaştırılmamış her reklam için belirli satış adedini garanti etme borcu yaratmaz.
Katkı hesabında hangi giderler yer alır?
Mutabık kalınan hizmet kalemleri tek tek sıralanır: medya yayını, baskı, yerleştirme veya sözleşmenin açıkça kapsadığı başka tanıtım işi. Bayinin kendi personel gideri, kira veya genel işletme gideri kendiliğinden kampanyaya eklenmez. Kapsama alınmışsa bunun dayanağı ve hesap yöntemi gösterilir.
Katkı oranının hangi tabana uygulanacağı belirlenir. Faturanın tamamı, kabul edilen hizmet kısmı, vergi dahil veya hariç tutar ve başka firmadan alınan destek farklı sonuçlar doğurur. Sözleşmede bulunmayan sabit oran, idari tarife veya her bayiye uygulanacak asgari katkı miktarı üretilmez.
İptal edilen yayın, alınan iade ve kullanılmayan medya bakiyesi hesapta açıklanır. Ajansa borçlanılan fakat henüz ödenmemiş tutarlarla ödenmiş giderler ayrı gösterilir; katkı için ödeme belgesinin şart olup olmadığı sözleşmeden belirlenir. Vergi belgesi düzeni, katkı borcunun kapsamını tek başına değiştirmez.
Tedarikçi reklamdan sonra yeni ödeme şartı koyabilir mi?
Başlangıçta belirlenen şartlarla sonradan gönderilen genelge karşılaştırılır. Kabul edilmiş katkıyı reklam bittikten sonra yeni sipariş, farklı ürün alımı veya sözleşmede olmayan satış hedefiyle ilişkilendirmek, önceki anlaşmanın içeriğini kendiliğinden değiştirmez. Tarafların geçerli yeni anlaşması ile tek taraflı duyuru ayrılmalıdır.
6585 m. 6/2-ç, karşı taraf aleyhine tek taraflı değişiklik yetkisi veren veya açık ve anlaşılır olmayan hükümleri her durumda haksız ticari uygulama kabul eder. Genel işlem koşulu niteliğindeki kayıtta TBK m. 24 de düzenleyene tek taraflı aleyhe değişiklik yetkisi veren hükmü yazılmamış sayar.
Tedarik zincirindeki haksız ticari uygulama kuralları, katkıyı yalnız sözleşme başlığı üzerinden değerlendirmeyi engeller. Bununla birlikte sözleşmede baştan açıkça ve hukuka uygun biçimde yer alan hak ediş koşulu da sonradan konulmuş şart gibi gösterilemez; belge sürümleri korunmalıdır.
Tedarikçi raporu incelemeyerek ödemeyi süresiz bekletebilir mi?
Rapor veya belge teslimi ödeme koşuluysa, hangi belgelerin isteneceği ve hangi süre içinde inceleme yapılacağı belirlenir. Eksik belgenin ne olduğu açıkça gösterilmelidir. İlk başvuruda sunulan evrakın her defasında başka adla tekrar istenmesi, borcun vadesini açıklayan sınırsız bir yetki değildir.
Koşulun gerçekleşmesine bir taraf dürüstlük kurallarına aykırı olarak engel olmuşsa TBK m. 175 gereğince koşul gerçekleşmiş sayılır. Bu sonuca yalnız cevapsız kalındığı için otomatik geçilmez; geçerli koşul, sunulan belgeler ve engellemenin niteliği somutlaştırılır. Gerçek hizmet eksikliğine dayanan gerekçeli itiraz ile kötü niyetli engelleme ayrıdır.
Bayinin gönderim tarihi, portal kayıt numarası, eksik belge bildirimi ve tamamlama cevabı aynı dosyada bulunmalıdır. Tedarikçinin talebinin sözleşmedeki hangi şartı karşılamaya yönelik olduğu sorulur. Böylece tartışma genel bir onay bekleniyor açıklamasından çıkar, belirli edim ve belgeye bağlanır.
Fatura ve cari hesap kaydı alacağı tek başına yaratır mı?
TTK m. 21/2’deki sekiz günlük fatura itirazı düzeni, dayanak sözleşme ve hizmet bulunmadan her tek taraflı faturayı borca dönüştüren bir kural değildir. Faturanın içeriğine ilişkin kanuni sonuç ile katkı sözleşmesinin varlığı ayrı konulardır. Başlangıçtaki kabul ve gerçek reklam hizmeti yine gösterilmelidir.
Tedarikçinin katkıyı hesap ekstresine işlemesi, kısmi ödeme yapması veya belirli kalemi kabul etmesi delil olarak ayrıca incelenir. Hangi kampanya için kayıt açıldığı açıklanmalıdır. Aynı dönemde mal alımı, iskonto, iade ve reklam katkısının bulunması, tek bakiyenin bütün kalemleri açıklamasını güçleştirir.
Cari hesap mutabakatı ile TTK m. 89’daki yazılı cari hesap sözleşmesi de aynı değildir. Muhasebede cari hesap adı kullanılması özel sözleşmeyi kendiliğinden kurmaz. Kayıtların hangi işlemi kabul ettiği ve çekişmeli kalemlerin ayrılıp ayrılmadığı incelenir.
Bayi katkıyı mal borcundan kendiliğinden düşebilir mi?
Önce tarafların katkıyı nasıl ödeyeceği belirlenir. Nakit ödeme, sonraki mal faturasına indirim veya hesap alacağı farklı ifa biçimleridir. Sözleşmede yalnız belirli biçimde kullanılacak katkı varsa metin ve geçerlilik değerlendirilmeden bütün ödeme modelleri birbirinin yerine konulmaz.
TBK m. 139 uyarınca karşılıklı, aynı türden ve muaccel borçlarda takas koşulları değerlendirilir; alacağın çekişmeli olması tek başına takas ileri sürülmesini engellemez. M. 143 ise takas iradesinin karşı tarafa bildirilmesini ister. Koşulları bulunmayan bir tutarı faturadan düşmek, bayinin kendi ödeme borcunda gecikme yaratır.
TBK m. 97’deki karşılıklı borçlarda ifa kuralı da bütün farklı siparişlerin bedelini sınırsız tutma yetkisi değildir. Aynı sözleşmede karşı edim bağlantısı, vade sırası ve yapılan hizmet belirlenir. Kampanya katkısı uyuşmazlığı sürüyor diye başka şirketin veya bağımsız sözleşmenin alacağı otomatik takasa girmez.
Ödeme tarihi ve gecikme nasıl belirlenir?
6585 m. 7/1, kapsamındaki ticari ilişkilerden kaynaklanan ödemelerin sözleşmede öngörülen süre içinde yapılmasını esas alır. Tarım ve gıda tedarikindeki özel otuz, kırk beş veya altmış günlük sınırlar, her reklam katkısının değişmez vadesi gibi uygulanmaz. Talebin gerçek niteliği ile ilgili özel kurallar birlikte belirlenir.
6585 m. 7/5, düzenlenmeyen hususlarda TTK m. 1530 hükümlerine gönderme yapar. Ticari işletmeler arasındaki hizmet tedarikinde alacaklı kendi borcunu yerine getirmişse, borçlu gecikmeden sorumlu tutulamayacağı hâller dışında kararlaştırılan ödeme gününü veya süresini geçirince TTK m. 1530/2 gereğince ihtarsız temerrüde düşer. Ödeme günü belirlenmemişse m. 1530/4 içindeki fatura, teslim ve kabul tarihlerine bağlı süreler uygulanır; başlangıç belgesi belirlenmeden tek tarih hesaplanmaz.
Özel temerrüt düzeninin dışında kalan borçlarda TBK m. 117 uyarınca muaccel borç için kural olarak ihtar gerekir; birlikte belirlenmiş ifa gününün geçmesi gibi kanuni istisnalar saklıdır. Katkının doğması, hesabın tamamlanması ve temerrüt tarihi ayrı yazılır. Eksik olan yalnız ödeme mi yoksa hak ediş için gereken hizmet mi, bu ayrım yapılmalıdır.
Ödenmeyen katkı ana alacak olarak talep edilir. Gecikmeden doğan ek zarar iddiasında TBK m. 118’in kusur ve zarar koşulları ayrıca değerlendirilir; aynı finansman kaybı faizle iki kez giderilmez. Bayilik sözleşmesinin sonradan bitmesi, daha önce doğmuş katkı borcunu tek başına ortadan kaldırmaz; sona erme ve tasfiye belgeleri okunur.
Talep dosyası ve dava öncesi hazırlık
Başvuru; kabul edilmiş katkı şartı, yetkili onay, gerçekleşen reklam, uygun gider listesi ve kalan ödeme hesabından oluşur. Her giderin hizmet belgesine bağlantısı gösterilir. Uyuşmazlık belirli bir fatura veya kampanyayla sınırlıysa talep bütün bayilik ilişkisinin belirsiz tasfiyesi gibi kurulmaz.
Elektronik onay ve portal kayıtları HMK m. 199 çerçevesinde özgün içerikleriyle korunur. HMK m. 190 ve 194 uyarınca hangi vakıanın hangi belgeyle ispatlandığı belirtilir. Reklamın gerçekten yayımlandığına ilişkin veriyle katkı taahhüdünü gösteren kayıt aynı delil değildir.
Zamanaşımında TBK m. 146’daki genel süre ile m. 147’de belirli sözleşme alacakları için düzenlenen özel süreler, talebin hukuki niteliğine göre ayrılır; bayilik başlığı tek başına bütün alacakların süresini belirlemez. Ticari para veya tazminat davasında TTK m. 5/A arabuluculuğu gözetilir. İdari başvuru ile sözleşmesel alacağın tahsili ayrı yürütülür.
Sık sorulan sorular
Tedarikçinin logo kullanımını onaylaması reklam giderini üstlendiğini gösterir mi?
Tek başına göstermez. Görsel veya marka uygunluğu onayı ile parasal katkı taahhüdü ayrı açıklamalardır. Kabul edilen hizmet, katkı tutarı veya oranı ve yetkili onayın kapsamı birlikte incelenir. TBK m. 1 ve 19 uyarınca gerçek anlaşma belirlenir.
Onaylı üst bütçenin tamamı harcanmadan istenebilir mi?
Gerçekleşen uygun gider üzerinden katkı kararlaştırılmışsa üst sınır otomatik hak ediş değildir. Harcama ve kabul edilen oran esas alınır. Sabit bedelli gerçek tanıtım hizmeti farklı modeldir; onun da kararlaştırılan hizmet ve hak ediş koşulları yerine getirilmelidir.
Reklam yapıldı diye kampanyaya katılmayan tedarikçiye fatura kesilebilir mi?
6585 m. 6/2-b, kampanyalı satış yapmak istemeyen tarafa maliyet yansıtılmasını yasaklar. M. 6/2-d ayrıca gerçek hizmet ile sözleşmede hizmet türü ve bedelin tutar veya oranını arar. Tek taraflı reklam harcaması bu sınırları ortadan kaldırmaz.
Reklam beklenen satışı getirmediyse katkı kendiliğinden düşer mi?
Sözleşmede bulunmayan bir satış hedefi sonradan ödeme koşulu hâline gelmez. Gerçek ve kabul edilmiş reklam hizmetinin yapılıp yapılmadığı incelenir. Ayrıca kararlaştırılmış hukuka uygun sonuç koşulları varsa bunlar kendi kapsamıyla değerlendirilir; her reklam için kanuni satış garantisi yoktur.
Bölge yöneticisinin e-postası her tutarda katkı sözü için yeterli midir?
Yetkinin kaynağı ve kapsamı belirlenmelidir. TBK m. 40–48 ile şirket temsilinin özel hükümleri uygulanır. Sonradan yetkili birimin belirli harcamayı onaması ayrıca değerlendirilir. Unvan veya şirket logosu tek başına sınırsız taahhüt yetkisini kanıtlamaz.
Reklam bittikten sonra yeni ürün alma şartı getirilebilir mi?
Tek taraflı duyuru, önceki katkı anlaşmasını kendiliğinden değiştirmez. 6585 m. 6/2-ç aleyhe tek taraflı değişiklik yetkisini; genel işlem koşullarında TBK m. 24 de aynı yöndeki kayıtları sınırlar. Başlangıçtaki geçerli koşulla sonradan eklenen şart ayrı incelenir.
Tedarikçi ödeme raporunu hiç incelemezse ne olur?
Gerekli belgeler, gönderim kaydı ve inceleme koşulları belirlenir. Koşulun gerçekleşmesi dürüstlük kurallarına aykırı engellenmişse TBK m. 175 uygulanır. Her cevapsızlık otomatik bu sonucu doğurmaz; gerçek hizmet eksikliği ile kötü niyetli engelleme somutlaştırılır.
Katkı faturasına sekiz günde itiraz edilmezse sözleşme artık gereksiz mi?
Hayır. TTK m. 21/2 faturanın içeriğine ilişkin sonuç getirir; dayanak hizmet ve sözleşme olmadan bütün tek taraflı faturaları borca dönüştürmez. Katkı taahhüdü, hizmetin gerçekleşmesi ve hesap koşulları yine gösterilmelidir.
Katkı alacağı tartışmalıysa mal borcuyla takas hiç yapılamaz mı?
TBK m. 139 çekişmeli alacakla da takas ileri sürülmesine izin verir; karşılıklılık, aynı tür ve muacceliyet gibi koşullar ayrıca aranır. TBK m. 143 uyarınca takas iradesi bildirilmelidir. Koşulsuz biçimde faturadan kesinti yapmakla hukuken geçerli takas aynı değildir.
Bayilik sona ererse önceki reklam katkısı da silinir mi?
Sona erme tek başına daha önce doğmuş katkı borcunu ortadan kaldırmaz. Hak ediş, ödeme, sulh veya tasfiye anlaşmasının kapsamı incelenir. Karşılanmış hizmetler ve kalan tutar açık dökülmelidir; aynı gider farklı taleplerle iki kez tahsil edilmez.
İstanbul ve Mersin bağlantılı bayi dosyalarında tedarikçinin katkı onayı, yerel reklamın yayın veya uygulama kaydı ve muhasebe hesabı aynı kampanya kimliği altında toplanır. Birden fazla şube veya şehirde yürütülen tanıtımda ortak giderin hangi bayiye ve hangi ürüne ayrıldığı gösterilir. Şehir adı katkı hakkı yaratmaz; kabul edilmiş hizmet ve gerçekleşen gider esastır.
Kanun maddeleri ve resmî kaynaklar
- 6585 sayılı Perakende Ticaretin Düzenlenmesi Hakkında Kanun: 2, 3, 6/1 ve 6/2-b, ç, d; 7/1 ve 7/5
- 6098 sayılı Türk Borçlar Kanunu: 1, 19, 24, 26–27, 40–48, 97, 117–118, 139, 143, 146–147, 175
- 6102 sayılı Türk Ticaret Kanunu: 5/A, 21/2, 89 ve 1530/2–4
- 6100 sayılı Hukuk Muhakemeleri Kanunu: 190, 194, 199
İstanbul ve Mersin ofisleri
İstanbul · Polaris Plaza
Maslak Ahi Evran Caddesi, Polaris Plaza No:21, Kat:9, 34475 Sarıyer/İstanbulMersin · Profit İş Merkezi
İhsaniye Mahallesi, 4903. Sokak, Profit İş Merkezi No:23, Kat:3, Daire:14, 33070 Akdeniz/MersinHukuki konu hakkında iletişim
İlk iletişimde konuyu, bulunduğunuz ülke veya ili ve varsa tebliğ ya da son işlem tarihini kısaca belirtebilirsiniz. T.C. kimlik numarası, sağlık verisi veya kişisel belge göndermeyiniz. Mesajlaşma tek başına hukuki görüş veya avukatlık ilişkisi oluşturmaz.
