Komanditer Ortak Şirket Adına İmza Atarsa Sınırsız Sorumlu Olur mu? TTK 321
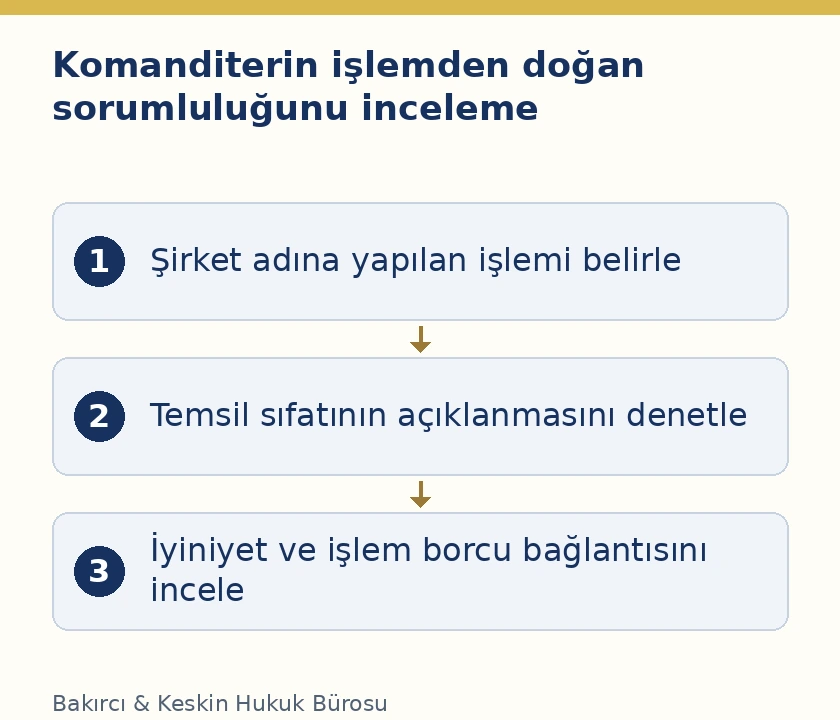
Komanditer ortağın şirket adına işlem yapması her durumda sınırsız sorumluluk doğurmaz. TTK m.321/1’e göre kişi, ticari mümessil, ticari vekil veya seyyar tacir memuru sıfatıyla hareket ettiğini açıkça bildirmeden şirket adına işlem yaparsa, bu işlem nedeniyle iyiniyetli üçüncü kişiye karşı komandite ortak gibi sorumlu olur. Kanuni sonuç belirli bir işlem, açıklanmayan temsil sıfatı ve üçüncü kişinin iyiniyeti üzerinden kurulur. Şirket sözleşmesini incelemek, kanunen oy kullanmak veya görüş bildirmek ise aynı madde uyarınca tek başına bu sonucu doğurmaz.
Komanditer ve komandite ortak arasındaki temel fark
TTK m.304, komandit şirkette iki farklı ortak sıfatı kabul eder. Komandite ortağın şirket alacaklılarına karşı sorumluluğu sınırlandırılmamıştır. Komanditer ortağın sorumluluğu ise belirli sermayeyle sınırlıdır. Komandite ortak gerçek kişi olur; tüzel kişiler ancak komanditer olabilir. Bu yazı, adi komandit şirkette komanditerin şirket adına yaptığı işlemler üzerinedir. Sermayesi paylara bölünmüş komandit şirketin farklı yapısı aynı değerlendirmeye yalnız adı benziyor diye dahil edilmez.
Ortağın sıfatı şirket çalışanlarının kullandığı hitaptan veya kişinin kendisini yatırımcı olarak tanıtmasından belirlenmez. Şirket sözleşmesi, değişiklikler ve ticaret sicili kayıtları alınır. TTK m.306, şirketin komandit niteliğinin sözleşme hükümlerine göre belirleneceğini söyler. Dolayısıyla şirket adında komandit ibaresi bulunmasıyla ortakların gerçek hukuki konumu aynı inceleme değildir. Kişinin ortaklık sıfatı ve işlemi yaptığı tarihteki durumu doğru saptanmadan sorumluluk sınırı hesaplanamaz.
TTK m.319’daki genel kural, komanditerin sorumluluğunun koyduğu veya taahhüt ettiği sermayeyi aşmamasıdır. Ancak bu genel kuralın hemen ardından kanuni istisnalar gelir. Temsil sıfatını açıklamadan işlem yapmak m.321’deki istisnalardan biridir. Bu nedenle sermayemi tamamen yatırdım açıklaması, tartışmalı işlem için tek başına yeterli cevap oluşturmaz. Önce borcun olağan sermaye sorumluluğuna mı, özel işlem sorumluluğuna mı dayandığı belirlenir.
Komanditer ortak şirketi temsil edebilir mi?
TTK m.318/1’e göre komandit şirketi kural olarak komandite ortaklar temsil eder. Aynı maddenin ikinci fıkrası, komanditerin sırf ortak sıfatıyla şirketi temsil edemeyeceğini düzenler. Bununla birlikte şirket sözleşmesinde aksi yoksa komanditer ticari mümessil, ticari vekil veya seyyar tacir memuru olarak atanabilir. Bu iki cümle birlikte okunmalıdır. Komanditerin temsil alanında hiçbir görev alamayacağını söylemek de ortak olması nedeniyle kendiliğinden imza yetkisi bulunduğunu söylemek de doğru değildir.
Atama varsa hangi sıfatla yapıldığı, yetkinin kapsamı ve uygulanacak şekil işlemleri belirlenir. Atama belgesi ile imzalanan sözleşmenin konusu karşılaştırılır. Kişiye belirli satış işlemleri için verilen yetkinin, bütün şirket varlıkları üzerinde sınırsız tasarruf yetkisi olduğu kabul edilmez. Yetki belgesinin tarihi de önemlidir; sonradan verilen görev, geçmiş işlemi kendiliğinden yetkili işlem hâline getirmez. Temsil yetkisi ile üçüncü kişiye bu sıfatın açıklanması ayrı aşamalar olarak incelenir.
Şirket sözleşmesinde komanditerin bu sıfatlarla atanmasına engel hüküm bulunuyorsa m.318/2’deki koşul karşılanmaz. Ortaklar arasında fiilen kabul edilmiş bir çalışma biçiminin varlığı, sözleşmedeki engelin kaldırıldığı anlamına otomatik olarak gelmez. Sözleşme değişikliği gerekiyorsa karar ve şekil kuralları uygulanır. Komanditerin sözleşme değişikliğinde oy hakkı, bu nedenle temsil yetkisinin kurulmasından ayrı fakat onunla ilişkili bir incelemedir.
TTK321/1 hangi koşulları birlikte arar?
İlk koşul, işlemi yapan kişinin komanditer ortak olmasıdır. İkinci koşul, şirket adına işlem yapılmasıdır. Üçüncü koşul, kişinin kanunda belirtilen temsilci sıfatıyla hareket ettiğini açıkça bildirmemesidir. Son olarak sorumluluğun yöneldiği üçüncü kişinin iyiniyeti aranır. İncelemede bu koşulların her biri ayrı gösterilmelidir. Yalnız şirket antetli bir belge görülmesi, bütün koşulların tartışmasız gerçekleştiği sonucunu doğurmaz.
Kanun temsil sıfatının açıkça bildirilmesini ister. Bu nedenle kişinin yalnız adını yazması veya ortak olduğunu söylemesiyle yetkili temsilci sıfatını açıklaması aynı değildir. Sözleşme başlığı, imza bölümü, yazışmalar ve karşı tarafa sunulan yetki belgeleri birlikte okunur. Açıklamanın karşı tarafa hangi aşamada ulaştığı belirlenir. İşlem tamamlandıktan sonra düzenlenen iç kayıt, karşı tarafın sözleşme kurulurken ne bildiğini kendiliğinden ispatlamaz.
Açık bildirim için kanunda bütün işlemlerde kullanılacak tek bir sihirli cümle öngörülmemiştir. Bununla birlikte belgeler temsil edilen şirketi, imzalayan kişiyi ve onun temsilci sıfatını tereddütsüz göstermelidir. Kaşe kullanılması, kişisel imzanın yanında hangi sıfatla hareket edildiğini her olayda açıklamaz. Ayrıca doğru sıfatın yazılması, gerçekte bulunmayan temsil yetkisini yaratmaz. Yetki ile açıklamanın ayrı incelenmesi bu noktada önem taşır.
İyiniyetli üçüncü kişi koşulu nasıl incelenir?
TTK m.321/1, komandite gibi sorumluluğu iyiniyetli üçüncü kişilere karşı öngörür. Karşı tarafın kişinin konumu ve işlemdeki sıfatı hakkında bildikleri bu nedenle önemlidir. Sicil kayıtları, daha önce gönderilmiş yetki belgeleri, sözleşme görüşmeleri ve işlemin kuruluşundaki açıklamalar dosyaya alınır. Bir tarafın sonradan iyiniyetli olduğunu yazması incelemenin yerine geçmez; bilgi ve işlem koşulları somut belgelerle değerlendirilir.
Komanditer sıfatının bilinmesiyle belirli işlemde hangi temsilci sıfatıyla hareket edildiğinin açıklanması birbirine indirgenmemelidir. Kanunun aradığı davranış, işlemi yapan kişinin temsilci sıfatını açıkça bildirmesidir. Üçüncü kişinin bilgisi değerlendirilirken yalnız ortaklık listesinin teslim edildiği tarih değil, belgenin içeriği ve sözleşme görüşmelerindeki bağlantısı da gösterilir. Sorunun cevabı, bütün komanditerlerin her işlemde aynı sorumluluğu taşıdığı yönünde genel bir kabulden çıkarılamaz.
Sorumluluk bütün şirket borçlarına mı yayılır?
TTK m.321/1, sorumluluğu bu işlemler nedeniyle doğan borçlara bağlar. Bu nedenle temsil sıfatı açıklanmadan yapılan belirli sözleşme ile şirketin bütün geçmiş ve gelecek borçları aynı kabul edilmez. İddia edilen borcun hangi işlemden doğduğu, sözleşme tarafı, bedeli ve ifa kayıtları gösterilir. Kişinin bir kez şirket adına belge imzaladığı gerekçesiyle her şirket alacağında aynı istisnaya başvurulamaz. Her alacak ile sorumluluk doğuran işlem arasında bağ kurulmalıdır.
Komandite ortak gibi sorumluluk, yalnız sermaye payı kadar ödeme sınırına dayanılmaması anlamına gelir. Bununla birlikte alacağın varlığı, vadesi, borcun sona erip ermediği ve kişiye başvuru koşulları ayrıca incelenir. Sınırsız sorumluluk ifadesi, alacaklının ispat yükümlülüklerinin veya borçlu savunmalarının ortadan kalkması değildir. Şirket ortağının borç sorumluluğu değerlendirmesinde şirket türü kadar borcun hukuki kaynağı da önemlidir.
TTK m.317, özel hükümler saklı kalmak üzere kollektif şirketin üçüncü kişilerle ilişkilerine ilişkin düzenlemelere gönderme yapar. Bu nedenle komandite sorumluluğuna bağlanan sonuç, ilgili sistem içinde okunur. Şirketin borcu ile ortağın kişisel sorumluluğunun aynı belgede gösterilmesi yeterli değildir; hangi kanuni başvuru rejiminin uygulandığı açıklanır. Şirket hakkında yürütülen işlemle ortağa yönelen talep, taraf ve kapsam bakımından ayırt edilir.
Şirket tescil edilmeden önce yapılan işlemlerde farklı kural
TTK m.321/2, şirket ticaret siciline tescil edilmeden önce yapılan işlemleri ayrıca düzenler. Bu tür şirket borçlarında komanditer, sorumluluğunun sınırlı olduğunun üçüncü kişilerce bilindiğini ispat etmezse komandite ortak gibi sorumlu tutulur. Burada işlem tarihi ile şirketin tescil tarihi karşılaştırılır. Vergi kaydı, banka hesabı açılması veya şirket sözleşmesinin imzalanması ile ticaret siciline tescil aynı aşama değildir.
Bu fıkradaki kanuni ispat koşulu açıkça korunmalıdır. Sorumluluğun sınırlı olduğuna ilişkin bilgi, işlemin karşı tarafına bağlanmalıdır. Ortakların kendi aralarında düzenlediği bir sermaye tablosu, karşı tarafın bu sınırı bildiğini tek başına göstermez. Belgenin gönderilmesi, kabulü ve ilgili işlemle bağlantısı incelenir. Sonradan yapılan tescil, daha önceki işlem tarihini değiştirmez; eski borçlar için inceleme o tarihteki olgular üzerinden yürütülür.
Tescil öncesi işlemler ile tescilden sonra temsil sıfatının açıklanmaması aynı fıkra altında toplanmaz. İlkinde m.321/2’deki bilgi ve ispat düzeni, ikincisinde m.321/1’in temsilci sıfatı ve iyiniyet koşulları belirleyicidir. Bir dosyada her iki dönemden borç bulunması mümkündür; bu durumda borçlar tarih ve dayanak bakımından ayrı listelenir. Tek bir şirket borcu başlığı altında yapılan toplu hesap, hangi istisnanın hangi alacağa uygulandığını belirsiz bırakır.
Denetim, görüş açıklama ve oy kullanma sorumluluğu değiştirir mi?
TTK m.321/5, şirket yönetimine karışma sonucu doğurmayacak biçimde öğüt vermeyi ve görüş açıklamayı komanditer sorumluluğunu değiştirmeyen faaliyetler arasında sayar. Aynı düzenleme, olağanüstü işler ve şirket işlemleri üzerinde kanunen sahip olunan denetim haklarının kullanılmasını da kapsar. Bu nedenle toplantıda konuşmak, belge istemek veya mali tabloyu incelemek, şirket adına ticari sözleşme imzalamakla eşitlenmez.
Komanditerin kanunda öngörülen hâllerde yönetim görevini yapan kişilerin atanmasına veya görevden alınmasına katılması da m.321/5’te ayrıca sayılır. Şirket içinde ikinci derecedeki hizmet ve görevlerde çalıştırılması da komanditer sıfatıyla sorumluluğunu kendiliğinden değiştirmez. Ancak kanunun koruduğu faaliyetin sınırı belirlenmelidir. Bir kişinin görevinin kâğıt üzerinde yardımcı hizmet olarak adlandırılması, fiilen şirket adına yaptığı ayrı sözleşmeleri bu kapsamda görünmez hâle getirmez.
Finansal inceleme, TTK m.310’un koşullarına göre yürütülür. Komanditerin uzmanla finansal tablo incelemesi şirketin dış temsilini devralması anlamına gelmez. İnceleme raporunun imzalanmasıyla şirketin yeni borç altına sokulması farklı işlemlerdir. Belgeyi imzalayanın neyi doğruladığı veya hangi taahhüdü verdiği, belgenin içeriğinden belirlenir. İmza bulunan her kâğıda aynı temsil sonucu yüklenmez.
Ödenmemiş sermaye talebiyle işlem sorumluluğu aynı değildir
TTK m.322/1, komanditerin taahhüt ettiği sermayenin henüz ödenmeyen kısmı için şirket alacaklılarına karşı sorumluluğunu düzenler. Bu hükümde şirket sona ermedikçe veya şirkete karşı icra takibi sonuçsuz kalmadıkça komanditere başvurulamayacağı belirtilir. Alacaklıya yapılan ödeme kadar sermaye borcundan kurtulma sonucu da aynı fıkrada yer alır. Bu, m.321’deki temsil sıfatını açıklamadan işlem yapma iddiasından farklı bir talep temelidir. Belgeler değerlendirilirken alacaklının hangi sorumluluk nedenini ileri sürdüğü ilk aşamada belirlenmelidir.
Ödenmemiş sermaye iddiasında taahhüt tutarı, fiilî ödeme ve şirkete yapılan geçerli sermaye aktarımı incelenir. Temsil sıfatına dayanan iddiada ise sözleşmenin kurulması, açıklanan sıfat ve karşı tarafın konumu öne çıkar. Her iki incelemenin aynı tutarı göstermesi gerekmez. Komanditerin sermaye ödemesini kanıtlayan banka kaydı, hangi sıfatla sözleşme imzaladığını açıklamaz; imza yetki belgesi de sermaye borcunun ödendiğini ispatlamaz. Delillerin hangi sorumluluk nedenine cevap verdiği ayrı gösterilmelidir.
M.322/3 ayrıca komanditerin, taahhüt ettiği sermayeyi aşan bir tutarla sorumluluğu üstlendiğini yazılı bildirmesi veya ilan etmesi durumunu düzenler. Sonuç, üçüncü kişilere veya bildirimin muhatabına karşı açıklanan tutar kadar sorumluluktur. Bu düzenleme de şirket adına işlem yaparken temsilci sıfatını bildirmemekten farklıdır. Bir teminat yazısı veya ticari açıklama incelenirken, yalnız belgenin başlığına bakılmadan hangi borç için hangi tutarda sorumluluk üstlenildiği ve açıklamanın kime yöneldiği saptanır. Böylece kanundaki farklı istisnalar tek bir sınırsız sorumluluk etiketi altında birleştirilmez.
Ticaret unvanında adın bulunması ayrı bir istisnadır
TTK m.320, adı şirket unvanında bulunan komanditerin üçüncü kişilere karşı komandite ortak gibi sorumlu sayılacağını düzenler. Bu hüküm, m.321/1’deki belirli işlemde temsilci sıfatının açıklanmaması kuralından ayrıdır. İncelemede şirketin tescilli unvanı ve kişinin adının bu unvanda yer alıp almadığı belirlenir. Kartvizitte görev unvanı yazılması, şirketin ticaret unvanının içinde ad bulunmasıyla aynı olgu değildir.
Bu iki istisna farklı sebeplere dayandığı için birinin koşullarının bulunmaması diğerini otomatik olarak dışlamaz. Alacaklı talebini hangi hükme dayandırdığını ve ilgili olguları açık göstermelidir. Komanditer de yalnız temsilci sıfatını açıkladığını söyleyerek ticaret unvanından kaynaklanan ayrı iddiayı cevaplamış sayılmaz. Dosya, şirket sıfatı, unvan, işlem tarihi ve temsil açıklaması şeklinde birbirine bağlı fakat ayrı inceleme başlıklarıyla kurulmalıdır.
Belge incelemesi ve savunma dosyası nasıl hazırlanır?
Şirket sözleşmesi ve güncel değişiklikleri, sicil kayıtları, temsilci atama belgesi, yetki kapsamı ve tartışmalı sözleşmenin bütün ekleri ilk belge grubudur. İkinci grup karşı tarafa yapılan açıklamaları gösterir: teklifler, e-postalar, teslim tutanakları ve imza bölümleri. Üçüncü grup borcun doğumunu ve miktarını gösteren faturalar, teslim kayıtları ve ödeme belgeleridir. Bu gruplar birbirine bağlanmadan yalnız imza örneği üzerinden kesin sorumluluk sonucu kurulamaz.
Şirket kayıtları incelenirken belgenin aslı, düzenleme tarihi ve ilgili işlem numarası korunur. Eski yetki belgesiyle yeni tarihli sözleşmenin eşleştirilmesi, yetkinin devamı ayrıca kontrol edilmeden yeterli değildir. Elektronik yazışmaların yalnız seçilmiş bir cümlesi yerine işlemle ilgili bütün konuşma zinciri değerlendirilir. Ticari defter ve kayıt düzeni, alacağın şirket işlemine ve ilgili döneme bağlanmasında yardımcı olur; temsil sıfatına ilişkin eksik kanıtı tek başına tamamlamaz.
İncelemenin sonucunda kişi hakkında bütün şirket borçlarından sorumludur gibi sınırsız bir genel ifade kurulmaz. Önce hangi kanuni istisnanın gerçekleştiği, sonra hangi borcu kapsadığı ve son olarak başvuru koşulları belirlenir. Buna karşılık yalnız komanditer sıfatının sicilde yer aldığını söylemekle bütün kişisel sorumluluk ihtimalleri reddedilmez. Kanunun hem sorumluluk sınırını hem de bu sınırı aşan özel hâlleri birlikte uygulamak gerekir.
Sık sorulan sorular
Komanditer ortak olduğu için otomatik imza yetkisine sahip mi?
Hayır. TTK m.318/2 komanditerin ortak sıfatıyla şirketi temsil edemeyeceğini düzenler. Sözleşmede aksi yoksa kanunda sayılan temsilci sıfatlarıyla atanması mümkündür; bu atama ve yetkinin kapsamı ayrıca belirlenir.
Şirket adına atılan her imza sınırsız sorumluluk doğurur mu?
Hayır. M.321/1, temsilci sıfatını açıkça bildirmeden şirket adına işlem yapılmasını ve üçüncü kişinin iyiniyetini arar. Belgenin neyi içerdiği ve kişinin hangi sıfatla hareket ettiği incelenir.
Kaşe kullanmak temsil sıfatını açıklamak için yeterli mi?
Kaşe tek başına her olay için yeterli sonuç vermez. Şirket, imzalayan kişi ve temsilci sıfatı belge bütününden anlaşılmalıdır. Ayrıca sıfatın yazılması gerçekte bulunmayan temsil yetkisini oluşturmaz.
Sermayesini tamamen yatıran komanditer yine sorumlu olur mu?
M.321’deki özel koşullar gerçekleşirse olağan sermaye sorumluluğundan ayrı sonuç doğar. Bu nedenle sermayenin ödenmiş olması, açıklanmayan temsil sıfatıyla yapılan işlemden doğan iddiayı tek başına ortadan kaldırmaz.
TTK321/1 bütün şirket borçlarını kapsar mı?
Hüküm, belirtilen şekilde yapılan işlemler nedeniyle sorumluluk öngörür. Borç ile ilgili işlem arasında bağ kurulmalıdır. Bir işlemden hareketle şirketin bütün geçmiş ve gelecek borçları aynı kapsama alınmaz.
Tescil öncesi işlemlerde sınırlı sorumluluğun bilinmesini kim ispatlar?
TTK m.321/2’de komanditer, üçüncü kişinin sorumluluğun sınırlı olduğunu bildiğini ispat etmelidir. İşlem ve tescil tarihleri ile karşı tarafa verilen bilgilerin içeriği birlikte incelenir.
Mali tabloları incelemek komandite sorumluluğu yaratır mı?
Kanuni denetim hakkının kullanılması m.321/5 kapsamında komanditer sıfatıyla sorumluluğu etkilemez. İnceleme yapmak ile şirket adına yeni ticari taahhüt altına girmek ayrı işlemlerdir.
Komanditerin görüş bildirmesi yasak mı?
Hayır. Yönetim işlerine karışma sonucu doğurmayacak şekilde öğüt verme ve görüş açıklama m.321/5’te sayılmıştır. Faaliyetin adı değil, gerçekten hangi yetkinin kullanıldığı değerlendirilir.
Adın şirket unvanında bulunması ayrıca sorumluluk doğurur mu?
TTK m.320, adı şirket unvanında bulunan komanditerin üçüncü kişilere karşı komandite ortak gibi sorumlu sayılacağını düzenler. Bu, m.321/1’deki temsil sıfatını açıklamama hâlinden ayrı bir istisnadır.
Komanditer tüzel kişi olabilir mi?
Evet. TTK m.304 uyarınca tüzel kişiler komanditer olabilir; komandite ortaklar gerçek kişi olmalıdır. Tüzel kişi komanditerin temsilcisiyle ortak olan tüzel kişinin kimliği belgelerde birbirinden ayrılır.
Resmî hukuki kaynak
Açıklamalar 6102 sayılı Türk Ticaret Kanunu m.304, m.306, m.309–310 ve m.317–322’ye dayanır. Temel inceleme m.318’deki temsil düzeni ile m.321/1, 2 ve 5’teki farklı sonuçların birbirinden ayrılmasıdır. Somut sözleşme, yetki ve sicil belgeleri bu ayrım üzerinden değerlendirilir.
İstanbul ve Mersin ofisleri
İstanbul · Polaris Plaza
Maslak Ahi Evran Caddesi, Polaris Plaza No:21, Kat:9, 34475 Sarıyer/İstanbulMersin · Profit İş Merkezi
İhsaniye Mahallesi, 4903. Sokak, Profit İş Merkezi No:23, Kat:3, Daire:14, 33070 Akdeniz/MersinSorunuzu iletin
bakircipartners@gmail.com · +90 552 224 43 66
Hukuki konu hakkında iletişim
İlk iletişimde konuyu, bulunduğunuz ülke veya ili ve varsa tebliğ ya da son işlem tarihini kısaca belirtebilirsiniz. T.C. kimlik numarası, sağlık verisi veya kişisel belge göndermeyiniz. Mesajlaşma tek başına hukuki görüş veya avukatlık ilişkisi oluşturmaz.
