Şirketten Alacağı Olan Kişi Kollektif Ortağa Borcunu Takas Edebilir mi? TTK 242
Kollektif şirket alacaklısının ortakla takası, TTK 242/3’te özel bir zaman koşuluna bağlanmıştır. Şirketten alacağı olan kişi aynı zamanda ortaklardan birinin kişisel borçlusuysa, ortak şirket borcundan dolayı şahsen takip edilebilir hale geldiği andan itibaren hem alacaklı hem ortak takas hakkını kullanabilir. Kanun bu anı TTK 237 ve 240’a bağlar. Sırf ortaklık ilişkisi bulunması, daha baştan serbest takas yetkisi vermez.
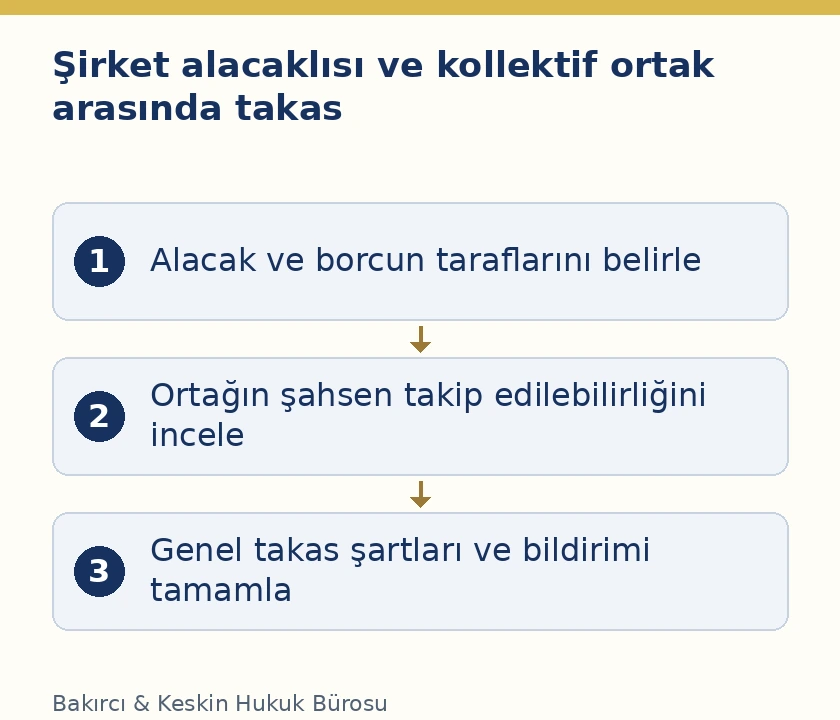
Aynı maddenin ilk iki fıkrası ise iki farklı takası yasaklar: şirkete borçlu kişi, ortaktan olan alacağını şirket borcuna karşı kullanamaz; ortak da kişisel borcunu şirketin aynı kişiden olan alacağıyla kapatamaz. Üçüncü fıkradaki istisnayı doğru uygulamak için paranın kime borçlu olunduğu, karşı alacağın kime ait olduğu ve ortağa şahsen başvurulabilirliğin doğduğu tarih ayrı belirlenmelidir.
TTK 242'deki üç ilişki aynı hesap değildir
Birinci ilişkide üçüncü kişi şirketin borçlusudur ve şirket ortağından kişisel alacağı vardır. İkinci ilişkide ortak üçüncü kişinin borçlusudur ve şirketin o üçüncü kişiden alacağı bulunmaktadır. Bu iki durumda alacak ile borç aynı hukuk kişilerine ait değildir. TTK 242/1–2 bu yüzden takas yapılmasını açıkça engeller. Şirket ile ortak arasındaki ekonomik yakınlık, ayrı alacak sahipliğini ortadan kaldırmaz.
Üçüncü ilişkide yön değişir: üçüncü kişi şirketin alacaklısıdır, aynı zamanda ortağa kişisel borçludur. Kollektif ortağın şirket borcundan şahsen takip edilebilmesi doğduğunda, m.242/3 her iki tarafa takas hakkı tanır. Hangi tarafın şirketten alacaklı olduğu sorusu burada belirleyicidir. Üçüncü fıkra, ilk iki fıkradaki yasakların bütün şirket ilişkilerinde kaldırıldığı anlamına gelmez.
İncelemeye taraf çizelgesiyle başlanması bu ayrımı görünür kılar. Her alacak için hak sahibi, borçlu, hukuki sebep, tutar ve vade yazılır. Şirketin unvanı ile ortağın adı farklı sütunlarda tutulur. Aynı kişinin imzasının iki belgede bulunması, iki borcun da kendisine ait olduğu anlamına gelmez. Kişi bir işlemde şirket temsilcisi, diğer işlemde kendi adına borçlu olabilir.
Şirkete borç, ortaktan alacakla neden kapatılamaz?
TTK 242/1, şirkete borçlu olanın bu borcu ortaklardan birinden olan alacağıyla takas edemeyeceğini söyler. Şirketin alacağı tüzel kişiliğe aittir. Üçüncü kişinin ortağa yönelteceği kişisel talep, şirketin alacağının kendiliğinden sona ermesini sağlamaz. Borçlu, şirket tahsilatını ortağın özel borcunu kapatacak biçimde tek taraflı azaltamaz. Bu yasak şirket malvarlığı ile ortak malvarlığı arasındaki ayrımı korur.
Muhasebede iki tutarın aynı çizelgede gösterilmesi sonucu değiştirmez. Bir cari hesap kaydı veya mahsup açıklaması, kanunun izin vermediği hukuki takası geçerli hale getirmez. Ayrı bir alacak devri, borç üstlenmesi ya da çok taraflı anlaşma ileri sürülüyorsa o işlemin tarafları, yetkisi ve şartları ayrıca incelenir. Böyle bir işlem gerçekten bulunmadan ortaklık ilişkisi, eksik hukuki bağlantının yerine konulamaz.
Ortak kişisel borcu için şirket alacağını kullanabilir mi?
TTK 242/2 ikinci yöndeki işlemi engeller. Ortak, kişisel alacaklısına olan borcunu şirketin aynı kişiden olan alacağıyla takas edemez. Ortak şirketi yönetiyor olsa bile, şirketin alacağı kendi kişisel alacağı haline gelmez. Temsil yetkisi ile malvarlığı sahipliği farklıdır. Kişinin şirket adına imza atabilmesi, şirketin her alacağını kendi borcunu kapatmak için kullanma yetkisi olarak okunamaz.
Bu durumda şirketten alacaklı olan ile şirketin alacaklısı olduğu kişi karıştırılmamalıdır. TTK 242/3’teki istisna farklı yöndeki borç ilişkisine aittir. Bir ortağın geniş sorumluluğu bulunduğu gerekçesiyle şirket varlığının da onun bütün kişisel borçlarına açık olduğu sonucu çıkarılamaz. Karşı alacağın gerçek sahibi belirlenmeden yapılan netleştirme, ticari defterde yazılı olsa dahi hukuki dayanak sorununu çözmez.
Takas hakkı ortağın şahsen takip edilebildiği anda doğar
TTK 237/1, şirket borçlarından birinci derecede şirketin sorumlu olduğunu düzenler. Şirkete karşı yapılan icra takibi semeresiz kalmışsa veya şirket herhangi bir sebeple sona ermişse, yalnız ortağa yahut şirketle birlikte ortağa dava açılabilir ve takip yapılabilir. TTK 242/3, takas imkânını bu şahsen başvurulabilirlik aşamasıyla ilişkilendirir. Şirket borcunun doğduğu gün ile ortağa başvurulabilecek gün aynı olmak zorunda değildir.
Maddenin ölçüsü, ortağın şahsen takip edilebildiği andır. Bu ifade, ortağa karşı mutlaka yeni bir icra dosyası açılmış olması şeklinde değiştirilmemelidir. Önemli olan kanuni başvuru yetkisinin doğmasıdır. Takibin fiilen başlatılması, başvuru yetkisinin doğduğu tarih ve takas beyanının bildirildiği tarih ayrı kaydedilir; şartın varlığı gerçek hukuki duruma göre açıklanır.
Bu nedenle sadece şirketin borcunu ödememesi, her durumda m.242/3 zaman koşulunun tamamlandığı anlamına gelmez. Dayanılan yol bakımından semeresiz takip veya sona erme hali belirlenir. İcra dosyasındaki işlemler ve şirketin hukuki durumu birlikte değerlendirilir. Borçlunun ödeme yapacağına güvenilmemesi ile kanunen ortağın şahsen takip edilebilmesi farklı eşiklerdir. Takas bildiriminin dayanağı bu ayrım gözetilerek açıklanmalıdır.
TTK 236 ortakların şirket borçlarından müteselsilen ve bütün malvarlıklarıyla sorumlu olduğunu söyler. Ancak bu geniş sorumluluk, m.237’nin dereceli başvuru düzenini gereksiz hale getirmez. Müteselsil borç ve savunmalar hakkındaki genel inceleme, borcun kapsamını açıklar. Kollektif şirket dosyasında ayrıca hangi tarihte ortağa kişisel başvuru yetkisi doğduğu kontrol edilir.
Şirket hakkında ilam bulunması tek başına yeterli midir?
TTK 238/1, yalnız şirket aleyhine alınmış mahkeme kararının, şirket hakkındaki takip semeresiz kalmadıkça veya şirket sona ermedikçe ortaklar hakkında icra edilemeyeceğini düzenler. Şirketin aleyhine karar bulunması ile kararın doğrudan ortağa uygulanabilirliği bu nedenle ayrı incelenir. M.242/3 değerlendirmesinde sadece ilamın varlığı gösterilip başvuru derecesinin tamamlandığı varsayılmaz. Gerekli diğer koşulların belgesi de bulunmalıdır.
Aynı ayrım, ihtiyati haciz gibi geçici koruma işlemleri bakımından da korunur. TTK 237/2 ortakların kişisel mallarına ihtiyati haciz imkânını ayrıca düzenler. Geçici koruma kararı, tek başına şirket borcunun esası ve bütün takip koşullarının kesinleştiği anlamına gelmez. Takas ileri süren taraf, hangi kanuni başvuru aşamasına ulaşıldığını belirtmeli; farklı işlemleri aynı tarih veya aynı hukuki sonuç olarak göstermemelidir.
TTK 240 ve iflas durumunda zaman koşulu
TTK 240/1 şirketin iflasının ortakların iflasını gerektirmediğini açıkça belirtir. Depo kararına rağmen paranın yatırılmaması halinde kanundaki tebliğ ve talep yolu ayrıca düzenlenmiştir. Alacaklının şirket masasından alacağını tamamen alamaması durumunda ortakları iflas yoluyla takip hakkı da saklıdır. Bu nedenle şirketin iflası ile belirli ortağın iflası veya şahsen takibi tek bir olay gibi kaydedilmemelidir.
TTK 242/3’ün m.240’a yaptığı gönderme, takas hakkının iflas bağlantılı başvuru düzeni içinde de değerlendirilmesini gerektirir. Şirket alacağının miktarı, masadan alınan ödeme ve ortağın kişisel borç ilişkisi ayrı gösterilir. Şirket masasından tahsil edilen bölüm, aynı borç için ikinci defa takasa konu yapılmaz. Kalan alacak ile ortağa başvuru dayanağı güncel belgeler üzerinden belirlenir.
Ortağın iflası da söz konusuysa İİK 200 ve 201’deki özel takas sınırlamaları ayrıca uygulanır. İİK 200, iflas açıldıktan sonra alacaklı veya borçlu sıfatının belirli biçimlerde kazanılması ve hamile yazılı senede dayanan alacak bakımından yasaklar getirir. İİK 201 ise aciz halini bilerek masa zararına takas avantajı yaratmak amacıyla alacak oluşturulmasına mahkemede itirazı düzenler. TTK 242, iflasın bu özel korumasını kaldıran genel bir izin değildir.
Genel takas koşulları ve irade bildirimi
TTK 242/3’teki ilişki ve zaman koşulu sağlandıktan sonra takasın genel şartları da değerlendirilir. TBK 139, karşılıklı para veya özdeş diğer edimleri ve muacceliyeti düzenler; çekişmeli alacak bakımından da takas ileri sürülebileceğini belirtir. İflastaki özel hükümler saklıdır. Borç takasının genel koşulları yazısı bu çerçeveyi açıklar. Şirketler hukukundaki özel başvuru koşulu ile genel koşullar aynı incelemenin farklı parçalarıdır.
TBK 143’e göre takas, borçlunun iradesini alacaklıya bildirmesiyle gerçekleşir. İki alacağın muhasebede yan yana bulunması kendiliğinden takas değildir. Bildirim hangi alacağın hangi borca karşı kullanıldığını açıklamalıdır. Şirket alacağı, ortağa ait kişisel alacak ve tarafların kimlikleri net belirtilir. TTK 242/3 her iki tarafa hak tanıdığından, bildirimi kimin yaptığı ve hangi sıfatla hareket ettiği de önem taşır.
Takas beyanı, istenen hukuki sonucu ortaya koyar; tartışmalı alacağın varlığını tek başına kesinleştirmez. Karşı taraf borcun varlığına, tutarına, muacceliyetine veya şahsen takip edilebilirlik koşuluna itiraz edebilir. Her itiraz ilgili belgeyle karşılanır. Kanun takas hakkını tanımış olsa da, gerçek olmayan karşı alacak yazılarak borcun sona erdiği kabul ettirilemez. Hesap ve hukuki sebep birlikte gösterilmelidir.
Takas tutarı ve kalan bakiye nasıl belirlenir?
TBK 143, iki borcun takas edilebildikleri anda daha az olan borç tutarınca sona ermesini düzenler. Bu nedenle takas için tutarların birbirine eşit olması gerekmez. Kalan bölüm ayrıca izlenir. Şirketten olan alacak, ortağa borç ve önceden yapılmış tahsilatlar ayrı kalemler olarak hesaplanır. Bir borcun birden fazla dosyada farklı tutarlarla görünmesi, mükerrer tahsil veya mükerrer takas yapılmasını haklı kılmaz.
Hangi tarihte takas koşullarının bir araya geldiği, yan alacakların hesabı bakımından da önemlidir. TTK 242/3’ün kişisel takip zamanı ile TBK 143’ün sonuç doğurduğu an birlikte değerlendirilir. Hesap, yalnız beyanın gönderildiği günkü iki toplamı birbirinden çıkarmaya indirgenmez. Vade, yapılan ödemeler ve kanunen sona eren bölüm açıkça gösterilir. Tartışmalı faiz kalemleri dayanaklarından bağımsız şekilde anaparaya eklenmez.
Takas, mahsup ve alacak devri neden ayrılmalıdır?
Takas karşılıklı borçları kanuni şartlarla sona erdirir. Mahsup, bir ödemenin veya hesap kaleminin belirli borca yazılması sorunuyla ilişkili olabilir. Alacak devri ise hak sahibini değiştirir. Bu işlemlerin hepsini muhasebe mahsuplaşması başlığı altında toplamak, TTK 242’nin taraf ve zaman koşullarını görünmez hale getirir. Hukuki sonucu belirlemek için kullanılan kelimeden önce işlemin gerçek yapısı incelenir.
Alacağın borca mahsup edilmek üzere devri, TBK 192’deki ayrı ilişkiyi açıklar. Böyle bir devir bulunduğu iddia ediliyorsa, devir belgesi ve kapsamı ayrıca değerlendirilir. Henüz yapılmamış bir devri varsayarak şirket alacağını ortağın kişisel alacağına dönüştürmek mümkün değildir. M.242’nin yasakladığı tek taraflı takas, yalnız işlem açıklaması değiştirilerek geçerli hale gelmez.
Başvuruda hangi olgular birlikte gösterilmelidir?
Şirket alacağının dayandığı sözleşme veya ilam, ortağa olan kişisel borcun belgesi, kişisel takip yetkisinin doğduğunu gösteren kayıt ve takas bildirimi birlikte sunulur. Bunların tarihleri aynı sıraya konulur. Şirketin sona ermesine dayanılıyorsa bunun hukuki ve sicil dayanağı açıklanır. Semeresiz takibe dayanılıyorsa ilgili icra işlemleri gösterilir. Takasın hangi koşulunun hangi belgeyle kanıtlandığı anlaşılmalıdır.
Beyan sonrasında ödeme veya şirket masasından dağıtım yapılmışsa hesap güncellenir. Tarafların kişisel alacaklarıyla şirket alacakları aynı hesap adına toplanmaz. Komandit şirketlerde TTK 327 gibi özel düzenlemelerin de bulunduğu unutulmamalıdır; bu yazının m.242/3 açıklaması doğrudan kollektif ortağın sorumluluk düzenine yöneliktir. Şirket türü ve ortak sıfatı belirlenmeden başka şirketlere aynı sonuç aktarılmamalıdır.
Takasın doğru ortağın kişisel alacağıyla ilişkilendirilmesi
Kollektif şirkette birden fazla ortak bulunması, bu ortakların kişisel alacaklarını ortak bir malvarlığı haline getirmez. Şirket alacaklısının hangi ortağa borçlu olduğu açıkça belirlenmelidir. Bir ortağa borçlu bulunmakla başka ortağın kişisel alacağı aynı işlemde gerekçesiz birleştirilemez. TTK 242/3, şirket alacaklısı ile onun kişisel alacaklısı olan ortağın ilişkisini düzenler. İsim, sözleşme ve tutar kontrolü bu nedenle basit bir kayıt düzeni değil, kanuni ilişkinin gerçekten kurulup kurulmadığını gösteren incelemedir.
Ortak şirket adına ödeme isterken mi yoksa kendisine ait kişisel alacağı talep ederken mi hareket etmektedir? Bu soru cevaplanmadan gelen talebe karşı takasın yönü belirlenemez. Şirketin faturasını tahsil eden ortak, sırf ödemeyi isteyen kişi olduğu için şirket alacağının şahsi sahibi olmaz. Aynı şekilde şirket adına gelen bildirim, ortağın kendi alacağı için gönderilmiş gibi yorumlanamaz. Takas beyanında sıfatın açık yazılması, ilk iki fıkradaki yasak ile üçüncü fıkradaki hakkın karıştırılmasını önler.
Korunan alacaklar ve takastan feragat ayrıca kontrol edilir
TBK 144, bazı alacakların ancak takas hakkının doğumundan sonra alacaklının rızasıyla takas edilebileceğini düzenler. Tevdi edilmiş eşyanın geri verilmesi veya bedeli, haksız alınmış ya da aldatmayla alıkonulmuş eşyanın geri verilmesi veya bedeli ve nafaka ile işçi ücreti gibi özel niteliği gereği doğrudan alacaklıya verilmesi gereken alacaklar bu kapsamdadır. Ortağa olan kişisel borcun hukuki niteliği bu nedenle incelenir. Sadece tutarın para olması bütün özel korumaları kaldırmaz.
TBK 145 ise borçlunun takas hakkından önceden de feragat edebileceğini belirtir. İleri sürülen sözleşmede takasa ilişkin hüküm bulunuyorsa kimin hangi hakkından vazgeçtiği ve hükmün kapsamı değerlendirilir. Şirketin taraf olduğu sözleşmeyle ortağın kişisel sözleşmesi aynı kabul edilmez. Her iki tarafa kanunen takas hakkı tanınması, taraflardan birinin ayrıca yaptığı geçerli feragat işleminin hiç incelenmeyeceği anlamına gelmez. Beyan ve sözleşme hükümleri, şirketler hukukundaki zaman koşuluyla birlikte ele alınır.
Sık sorulan sorular
Şirkete borcumu şirket ortağından alacağımla takas edebilir miyim?
TTK 242/1 bu takası yasaklar. Şirketin alacağı ile ortağın kişisel borcu farklı kişilere aittir. Ayrı ve geçerli başka bir hukuki işlem varsa onun koşulları ayrıca incelenir.
Ortak, özel borcunu şirketin alacağıyla kapatabilir mi?
TTK 242/2 uyarınca kişisel alacaklısına olan borcunu şirketin aynı kişideki alacağıyla takas edemez. Şirketi temsil yetkisi bu malvarlığı ayrımını kaldırmaz.
Şirket alacaklısının ortağa kişisel borcu varsa takas mümkün mü?
TTK 242/3, ortağın m.237 ve m.240 uyarınca şirket borcundan şahsen takip edilebildiği andan itibaren hem şirket alacaklısına hem ortağa takas hakkı tanır.
Kollektif ortak sınırsız sorumlu olduğundan hemen takas yapılır mı?
Sorumluluğun kapsamı ile başvuru derecesi farklıdır. TTK 237’nin şirkete öncelikle başvuru düzeni ve m.242/3’ün zaman koşulu ayrıca uygulanır.
Şirket aleyhine ilam alınması bütün koşulları karşılar mı?
TTK 238/1, şirket hakkındaki kararın ortaklara uygulanmasında semeresiz takip veya sona erme koşulunu düzenler. Sadece ilamın varlığıyla bütün başvuru koşulları tamamlanmış sayılmaz.
Takas kendiliğinden gerçekleşir mi?
TBK 143 uyarınca takas iradesinin alacaklıya bildirilmesi gerekir. Muhasebede iki tutarın bulunması veya karşı alacağın varlığı tek başına bildirim yerine geçmez.
İki borcun eşit tutarda olması şart mı?
Hayır. Kanuni koşullarla takas, daha az olan borç tutarınca sonuç doğurur. Kalan borç ayrıca izlenir ve önceki tahsilatlar hesapta dikkate alınır.
Şirketin iflası ortakların da iflası anlamına gelir mi?
TTK 240/1 bunun zorunlu olmadığını açıkça belirtir. Ortaklar bakımından kanunun düzenlediği ayrı başvuru ve iflas koşulları incelenir.
Ortak iflas etmişse takas sınırsız mıdır?
Hayır. İİK 200’deki yasaklar ve m.201’deki takasa itiraz koşulları ayrıca uygulanır. TTK 242 iflas masasını koruyan özel hükümleri ortadan kaldırmaz.
Çekişmeli alacak için takas beyanı yapılabilir mi?
TBK 139 çekişmeli alacakta takasın ileri sürülmesine izin verir. Ancak beyan alacağın gerçekliğini kesinleştirmez; TTK 242 koşulları ve alacağın dayanağı ayrıca değerlendirilir.
Resmî kaynaklar
Şirket ve ortak arasındaki özel takas düzeni 6102 sayılı Türk Ticaret Kanunu m.236–242’de incelenir. Genel koşul ve bildirim için 6098 sayılı Türk Borçlar Kanunu m.139 ve m.143–145; iflas sınırlamaları için 2004 sayılı İcra ve İflas Kanunu m.200–201 birlikte uygulanır.
İstanbul ve Mersin ofisleri
İstanbul · Polaris Plaza
Maslak Ahi Evran Caddesi, Polaris Plaza No:21, Kat:9, 34475 Sarıyer/İstanbulMersin · Profit İş Merkezi
İhsaniye Mahallesi, 4903. Sokak, Profit İş Merkezi No:23, Kat:3, Daire:14, 33070 Akdeniz/MersinSorunuzu iletin
Hukuki konu hakkında iletişim
İlk iletişimde konuyu, bulunduğunuz ülke veya ili ve varsa tebliğ ya da son işlem tarihini kısaca belirtebilirsiniz. T.C. kimlik numarası, sağlık verisi veya kişisel belge göndermeyiniz. Mesajlaşma tek başına hukuki görüş veya avukatlık ilişkisi oluşturmaz.
