Kollektif Ortağın Kişisel Alacaklısı Şirketin Feshini İsteyebilir mi? TTK 249
Kişisel alacaklının kollektif şirketin feshini istemesi, TTK 249’da açıkça düzenlenmiştir. Ancak ortağa karşı alacaklı olmak tek başına yeterli değildir. Alacaklı, borçlunun kişisel mallarından ve şirketteki kâr payından alacağını alamamış olmalıdır. Kanun, tasfiye sonunda borçlu ortağa düşecek payın haczini ve altı ay önce ihbar edilerek hesap yılı sonu için hüküm ifade edecek fesih istemini bu çerçevede tanır.
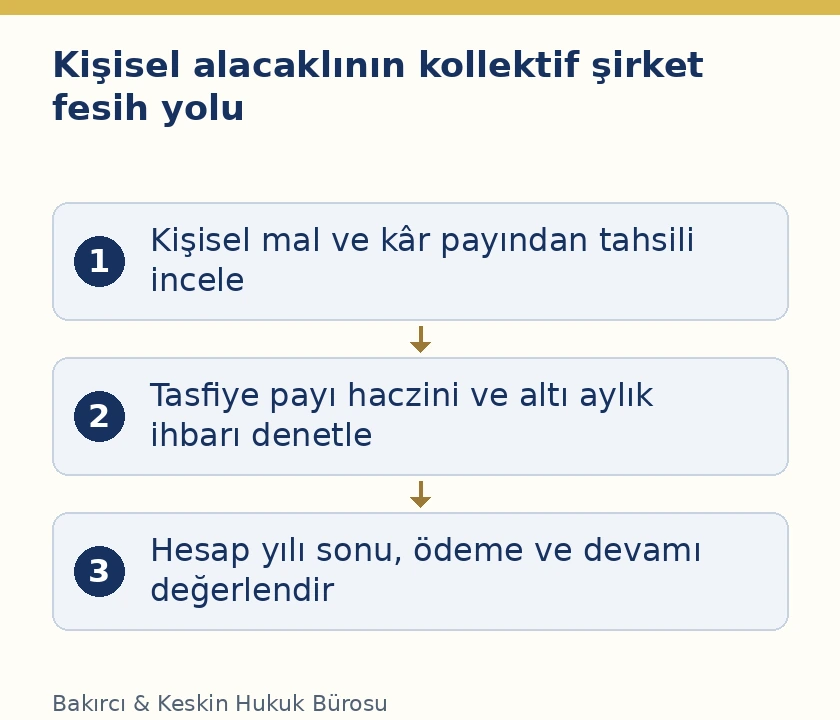
Bu yol, ortağın borcunu şirketin borcuna dönüştürmez. Alacaklının hedefi, ayrı tüzel kişiliğe ait bütün malvarlığı değil, borçlu ortağın ekonomik hakkıdır. Ayrıca şirket veya diğer ortaklar mahkeme feshe karar vermeden önce borcu öderse fesih davası düşer. Diğer ortakların şirketi sürdürmesine ilişkin TTK 256 mekanizması da bulunur. Bu nedenle fesih talebi ile şirketin mutlaka kapanacağı sonucu birbirine eşitlenemez. Başvurunun kapsamı, şirket türü ve borçlu ortağın kimliği ile başlayıp tahsil ve ihbar koşullarının belgelenmesiyle somutlaşır.
Şirket alacaklısı ile ortağın kişisel alacaklısı farklıdır
Şirket alacaklısının borçlusu kollektif şirket tüzel kişiliğidir. Kişisel alacaklının borçlusu ise ortak olan gerçek kişidir. Aynı kişinin şirketi temsil etmesi veya işletmeyi yönetmesi bu iki borç ilişkisini birleştirmez. Sözleşme, ödeme ve takip belgelerinde borcun kime ait olduğu belirlenmelidir. TTK 249’daki özel fesih yolu, şirketin kendi alacaklısının tahsil yolundan farklı olarak ortağın kişisel alacaklısına tanınmıştır.
Borçlunun şirketin ortağı olması, şirket kasasını, araçlarını veya taşınmazlarını doğrudan kişisel mal haline getirmez. Kollektif ortakların şirket borçlarından sorumluluğu ile şirketin ortağın özel borcundan sorumlu olması aynı yönde kurulmuş kurallar değildir. Birinci ilişkinin varlığından ikinci ilişkinin kendiliğinden doğduğu sonucu çıkarılamaz. Alacaklı, kendi borçlusuna ait hakları ve kanunun açıkça tanıdığı fesih imkânını kullanır.
Borçlunun şirket payına haciz incelemesi, sermaye şirketlerindeki pay haczini de ele alır. Kollektif şirket için bu rejim aynen kopyalanmamalıdır. TTK 133 şahıs şirketi ile sermaye şirketi arasında ayrım kurar; m.249 kollektif şirket bakımından özel fesih yolunu ayrıca düzenler. Şirket türünün baştan doğru belirlenmesi, yanlış malvarlığına yönelen talepleri önler.
TTK 133 kişisel alacaklıya hangi ekonomik hakları açar?
TTK 133/1 uyarınca şahıs şirketi devam ederken ortağın kişisel alacaklısı hakkını, bilançoya göre ortağa düşen kâr payından alabilir. Şirket fesholunmuşsa tasfiye payına başvurabilir. Henüz bilanço düzenlenmemişse, düzenlenmesi sonunda borçluya düşecek kâr ve tasfiye payı üzerine haciz koydurabilir. Kanunun hedeflediği hak ile şirketin brüt gelirini veya bütün banka bakiyesini aynı şey saymak doğru değildir.
TTK 133/3, alacaklının ayrıca ortağın şirketten olan diğer alacaklarından hakkını alabilmesine ve bunlar için haciz istemesine izin verir. Böyle bir alacağın gerçekten ortağa ait olup olmadığı ayrıca belirlenir. Şirket kayıtlarında ortağın adı geçen her kalem, şirkete karşı tahsil edilebilir kişisel alacak değildir. Ortağın sermaye borcu, masraf alacağı, kâr payı ve kişisel ödeme ilişkileri aynı hesapta gerekçesiz birleştirilmemelidir.
Kâr payının tespiti için dönem bilançosu ve kâr dağılımı önem taşır. Şirketin satış yapmış olması, aynı tutarın ortağın kişisel kâr payı olduğu anlamına gelmez. Kollektif şirkette yılsonu bilançosu incelemesi bu hesapların şirket içindeki oluşturulmasını açıklar. Kişisel alacaklı bakımından gerekli olan, borçluya gerçekten düşen ekonomik hakkın doğru belirlenmesidir.
Fesih isteminden önce tahsil edilememe koşulu
TTK 249/1, alacaklının borçlunun kişisel mallarından ve TTK 133 uyarınca şirketteki kâr payından alacağını alamamasını şart koşar. Sadece borcun vadesinin gelmesi veya borçlunun ödeme yapmaması bu özel koşulla aynı değildir. Kişisel malvarlığına ve kâr payına yönelen tahsil işlemlerinin sonucu gösterilir. Mahkeme, kanundaki koşulun hangi somut verilere dayandığını inceleyebilmelidir.
İcra dosyasındaki tahsil kayıtları, haciz sonuçları, borçlunun malvarlığına ilişkin belgeler ve kâr payının durumu birlikte değerlendirilir. Bir kaynağın hiç araştırılmaması ile araştırılıp tahsil sağlanamaması aynı olgu değildir. Buna karşılık kanunda açıkça sayılmayan tek bir belgeyi bütün davalar için zorunlu ve yeterli ilan etmek de doğru değildir. Belgenin adı yerine, tahsil edilememe koşulunu ne ölçüde gösterdiği açıklanır.
Alacağın kalan miktarı güncel tutulur. Kısmi tahsilatlar, borçlu tarafından yapılan gerçek ödemeler ve hacizden gelen paralar kayda geçirilir. Eski takip toplamını değişmeden kullanmak, hangi miktarın hâlâ tahsil edilemediğini belirsizleştirir. TTK 249’daki özel yola başvurulurken alacağın varlığı, mevcut bakiye ve önceki tahsil imkânlarının sonucu aynı zaman aralığına göre değerlendirilmelidir.
Tasfiye payına haciz şirket mallarının haczi değildir
TTK 249, tasfiye sonunda borçlu ortağa düşecek payın haczini düzenler. Tasfiye payı, şirketin varlıklarının brüt toplamı değildir. Şirket borçlarının ve tasfiye işlemlerinin sonucunda ortağa düşecek ekonomik değer esas alınır. Bu yüzden şirketin taşınmazının değeri doğrudan borçlu ortağın hazır tahsil edilebilir kişisel alacağı gibi gösterilmez. Ortaklık oranı da tek başına nihai tasfiye sonucunu hesaplamaya yetmez.
Alacaklı hacizle şirket ortağı sıfatını kazanmaz. Borçlu ortağın yönetim hakkı, temsil yetkisi veya bütün defterlere ortak sıfatıyla erişim hakkı haciz alacaklısına kendiliğinden geçmez. Haczin konusu ekonomik haktır. Takip dosyasındaki yetkiler ile şirket sözleşmesinden doğan ortaklık yetkileri ayrı değerlendirilmelidir. TTK 249’un özel fesih istemi, bu ayrımı ortadan kaldıran genel bir ortaklığa giriş yolu değildir.
Tasfiye hesabında şirket alacaklılarının durumu da korunur. TTK 271 şirket alacaklılarının şirket malları üzerindeki kişisel alacaklılara karşı önceliğinin sona ermeden sonra sürmesini düzenler. Bu kural, kişisel alacaklının neden doğrudan şirket malının tamamına yönelmediğini açıklar. Kollektif şirketin son bilançosu ise tasfiye hesabının denetlenmesi bakımından ayrı bir aşamadır; haciz başvurusu nihai hesabı kendiliğinden kesinleştirmez.
Altı ay önce ihbar ve hesap yılı sonu birlikte uygulanır
TTK 249/1 iki zaman koşulunu birlikte ifade eder: altı ay önce ihbarda bulunulması ve fesih isteminin hesap yılı sonu için hüküm ifade etmesi. Altı aylık süreyi herhangi bir tarihten başlatıp şirketin o gün otomatik sona ereceğini söylemek doğru değildir. Hesap yılının sonu tespit edilir; ihbarın zamanı bu dönem sonuyla ilişkilendirilir. Kanundaki iki unsurdan biri diğerinin yerine geçmez.
Hesap yılı sonu her şirket için açıklamasız biçimde takvim yılının son günü kabul edilmemelidir. Şirketin geçerli hesap dönemi kayıtları ve ilgili belgeler incelenir. İhbar metni, hangi hesap yılı sonuna yönelik olduğu anlaşılacak biçimde hazırlanır. Gönderim ve ulaşma kayıtları saklanır; sadece belgenin bilgisayarda oluşturulduğu tarih, hukuken etkili bildirimin gerçekleştiği tarih gibi kullanılmaz.
Altı aylık ihbar, mahkemenin fesih kararıyla aynı işlem değildir. TTK 249, alacaklıya şirketin feshini isteme yetkisi verir. İhbarın yapılması, diğer koşullar tartışılmadan şirketin bütün ticari faaliyetlerinin kendiliğinden sona erdiği anlamına gelmez. Fesih isteminin koşulları ve devam mekanizmaları yargısal değerlendirmede birlikte ele alınır. Alacaklı, bildirim belgesiyle mahkeme kararını birbirinin yerine sunmamalıdır.
Şirket veya diğer ortaklar borcu öderse ne olur?
TTK 249/2 açık bir sona erme sebebi getirir: mahkeme feshe karar vermeden önce şirket veya diğer ortaklar borcu öderse fesih davası düşer. Böylece borçlu ortağın kişisel borcu nedeniyle şirketin sona ermesini önleme imkânı tanınır. Ödeme yapanın kimliği, hangi borcu karşıladığı ve ödemenin tamamlanma tarihi açıkça belirlenmelidir. Yalnız ileride ödeme sözü verilmesi, gerçekleşmiş ödeme değildir.
Kanundaki sonuç borcun ödenmesine bağlıdır. Kısmi ödeme, kalan borç yokmuş gibi gösterilerek davanın tümüyle düştüğü sonucuna otomatik bağlanamaz. Kalan miktar ve ödeme kapsamı güncellenir. Ödeme fesih kararından önce yapılmışsa bunun tarihi ve alacağa etkisi mahkemeye sunulur. M.249/2’nin açık zaman koşulu, ödeme belgesinin dosyaya verildiği günle paranın gerçekten ödendiği günün ayrılmasını gerektirir.
Şirketin veya diğer ortağın yaptığı ödeme, borçlu ortağın kişisel borcunu baştan beri şirket borcu haline getirmez. Ödeme sonrasında taraflar arasındaki hesaplaşmanın dayanağı ayrıca belirlenir. Bu iç ilişki, alacaklıya yapılan ödemenin fesih davasındaki etkisinden farklıdır. Kanunun şirketi korumak için tanıdığı çözüm ile ödeme yapanın sonradan ileri süreceği haklar aynı talep içinde gerekçesiz birleştirilmemelidir.
Diğer ortaklar borçlu ortağı çıkararak devam edebilir mi?
TTK 256/2, kişisel alacaklının m.248 veya m.249’daki hakkını kullanması halinde şirketin devamı ve ortağın çıkarılması mekanizmasının da uygulanacağını düzenler. Bu nedenle alacaklı, özel fesih yoluna başvurduğu için işletmenin mutlaka tasfiye edileceği sonucuna güvenemez. Şirketin diğer ortaklar arasında sürdürülmesi ayrı kanuni seçenektir. Bunun gerektirdiği karar ve işlemler gerçekten tamamlanmalıdır.
TTK 256/3 uyarınca devam kararı alacaklıya tebliğ edilir ve borçlu ortak faaliyet dönemi sonunda şirketten çıkarılır. Bu tarih ve bildirim düzeni, kişisel alacaklıya ilişkin özel duruma aittir. Ortağın ayrılma payı ve tasfiye payı ile alacaklının haciz hakkı arasındaki hesap bağlantısı korunur. Devam kararı, borçluya ait ekonomik hakkı hiç oluşmamış veya alacaklının talebini kendiliğinden ödenmiş hale getirmez.
TTK 259, ortağın çıkması veya çıkarılmasının tescil ve ilanını ayrıca düzenler. Şirket içinde devam kararı alınması ile üçüncü kişilere karşı sicil sonuçları aynı aşama değildir. Kayıtların güncellenmesi, kalan ortakların durumu ve ayrılan ortağın sorumluluk dönemi bakımından önem taşır. Bu yazının konusu fesih isteyen kişisel alacaklının şartlarıdır; devam tescili ve ayrılma hesabı kendi işlemleriyle yürütülür.
İki ortaklı kollektif şirkette özel çözüm
TTK 258, iki kişilik şirkette bir ortağın kişisel alacaklısının m.248, m.249 ve m.256 kapsamındaki haklarını kullanması halinde diğer ortağın m.257’den yararlanmasına izin verir. M.257, mahkemenin fesih ve tasfiye yerine şirketin bütün iş ve işlemleri, varlıkları, alacak ve borçlarıyla davacı ortağa bırakılmasına ve diğer ortağın çıkarılmasına karar verebilmesini düzenler. Bu sonuç mahkeme kararına bağlıdır.
Dolayısıyla şirketin yalnız iki ortağı bulunması, alacaklı başvurusunun kaçınılmaz olarak bütün işletmenin parçalanmasıyla sonuçlanacağı anlamına gelmez. Diğer ortağın kanuni talebi ve mahkemenin değerlendirmesi ayrıca incelenir. İşletmenin bırakılması ile çıkarılan ortağın ekonomik hesabı birlikte ele alınır. Kanunun izin verdiği çözüm, alacaklıyı veya diğer ortağı baştan kesin kazanan ilan eden bir sonuç vaadi olarak sunulamaz.
Alacaklı başvurusunun dayanağı nasıl düzenlenir?
Başvurunun omurgası borçlu ve şirketin doğru kimliği, kişisel alacağın dayanağı, güncel bakiye, kişisel mallardan ve kâr payından tahsil edilememe, hedeflenen ekonomik hak ve ihbar tarihidir. Her başlık farklı kanuni koşulu açıklar. Şirketin ticaret sicili kaydıyla kişisel takip belgeleri karşılaştırılır. Alacaklının öfke veya güven kaybı açıklaması, TTK 249’un tahsil ve zaman şartlarının yerine geçmez.
Sonradan ödeme, şirketin devam kararı veya borçlu ortağın durumunu değiştiren işlem gerçekleşirse kayıtlar güncellenir. Dava başındaki tablo değişmez bir gerçek gibi korunmaz. Mahkemeden istenen fesih ile icra dosyasında istenen haciz farklı karar ve işlem türleridir. Hangi kurumdan hangi sonuç istendiği açık olduğunda, şirket malvarlığına doğrudan yönelme ile ortağın hakkını takip etme arasındaki sınır da korunur.
Kâr ve tasfiye hesabındaki belirsizlik nasıl ele alınır?
Kâr payı miktarının bilinmemesi, şirketin hiç kâr etmediğinin kanıtı değildir. Henüz bilanço düzenlenmemiş olması ile bilanço sonucunda borçlu ortağa dağıtılabilir bir tutar düşmemesi farklı durumlardır. TTK 133 ilk durum için sonradan doğacak kâr ve tasfiye payı üzerinde haciz imkânını açıkça tanır. Alacaklı, mevcut bilgi eksikliğini kanuni tahsil edilememe koşulunun yerine koymamalıdır. Şirketin dönem hesabının hangi aşamada olduğu, borçlu ortağın payının belirlenip belirlenmediği ve varsa yapılan ödemeler ayrı açıklanır.
Tasfiye payının henüz kesinleşmemiş olması da şirketin brüt malvarlığının alacaklıya devri anlamına gelmez. Borçların, giderlerin ve ortaklara ait ekonomik hakların ayrıştırılması gerekir. Haciz, borçlu ortağa gerçekten düşecek değer üzerinde takip yapılmasını sağlar; şirketin borçlarını önemsiz hale getirmez. Alacaklının kişisel alacağı çok yüksek olsa bile bu durum borçlu ortağın tasfiye hakkını büyütmez. Talebin miktarı ile haczedilen hakkın gerçek ekonomik değeri, farklı hesaplar olarak tutulmalıdır.
Ortağın şirket defterlerini inceleme hakkı, kişisel alacaklının bu defterlere ortak sıfatıyla doğrudan erişim hakkı bulunduğu anlamına gelmez. Delillere ulaşma yöntemi, ilgili takip veya dava usulü ve belgenin kimde bulunduğuyla birlikte belirlenir. Şirketten edinilmiş bilginin tarihi ve dayanağı korunur; tamamlanmamış hesaplar kesin bilanço gibi sunulmaz. Alacaklının bilgi ihtiyacı anlaşılır olsa da m.249, kişisel alacaklıyı yönetici veya ortak haline getiren bir hüküm değildir.
Fesih talebinin ekonomik amacı tahsil imkânına ulaşmaktır; bunun başarısı şirketin varlık, borç ve ortaklık hesabına bağlıdır. Kanun gerekli şartlarla talepte bulunma yetkisi verir, tahsil edilecek net tutarı önceden garanti etmez. Bu nedenle başvuruda kesinleşmiş alacak ile henüz hesaplanacak tasfiye değeri ayrı gösterilir. Kişisel borcun ödenmesi veya şirketin devam yoluna gitmesi halinde de aynı ayrım korunarak yeni durum mahkemeye ve ilgili takip dosyasına bildirilir.
Sık sorulan sorular
Ortağın her kişisel alacaklısı doğrudan fesih isteyebilir mi?
TTK 249’daki tahsil edilememe, tasfiye payı ve ihbar koşulları uygulanır. Sadece ortak aleyhine alacak bulunması özel fesih talebi için yeterli değildir.
Kişisel alacaklı şirketin banka parasını kendi borcu için alabilir mi?
Şirket malvarlığı ile ortağın kişisel malvarlığı farklıdır. TTK 133 ve 249, ortağa ait kâr, tasfiye payı ve ilgili ekonomik haklar üzerinden özel yollar düzenler.
Kâr payından tahsil imkânı araştırılmadan fesih şartı tamamlanır mı?
TTK 249 kişisel mallardan ve şirketteki kâr payından alacağın alınamamasını birlikte ifade eder. Bu koşulun gerçek tahsil kayıtlarıyla ortaya konulması gerekir.
Haczedilen tasfiye payı şirketin bütün varlığı mıdır?
Hayır. Şirket borçları ve tasfiye işlemleri sonucunda borçlu ortağa düşecek ekonomik hak esas alınır. Brüt şirket varlığı doğrudan kişisel alacak sayılmaz.
Altı ay geçince şirket kendiliğinden kapanır mı?
Hayır. Kanun altı ay önce ihbarı, hesap yılı sonunu ve fesih istemini birlikte düzenler. İhbar belgesi mahkemenin fesih kararının yerine geçmez.
Hesap yılı sonu yerine herhangi bir tarih seçilebilir mi?
TTK 249’un hesap yılı sonu koşulu korunmalıdır. Şirketin gerçek hesap dönemi belirlenir ve altı aylık ihbar bu dönem sonuyla ilişkilendirilir.
Diğer ortak borcu öderse fesih davası sürer mi?
Mahkeme feshe karar vermeden önce şirket veya diğer ortaklar borcu öderse TTK 249/2 uyarınca fesih davası düşer. Ödeme ve tarih belgelenmelidir.
Şirket borçlu ortağı çıkarıp faaliyetini sürdürebilir mi?
TTK 256/2–3 bu özel durumda devam mekanizmasını düzenler. Devam kararı alacaklıya bildirilir ve borçlu ortak faaliyet dönemi sonunda çıkarılır; ilgili diğer işlemler ayrıca tamamlanır.
Haciz alacaklıya ortaklık veya yönetim hakkı verir mi?
Hayır. Haczin konusu ekonomik haktır. Şirket yönetimi ve temsil yetkisi, tasfiye payına haciz konulmasıyla kişisel alacaklıya kendiliğinden geçmez.
İki ortaklı şirkette de devam çözümü var mı?
TTK 258, diğer ortağın m.257’deki mahkeme yolundan yararlanmasını sağlar. İşletmenin bütün olarak bırakılması ve ortağın çıkarılması mahkemenin kanuni değerlendirmesine tabidir.
Resmî kaynak
Temel dayanak 6102 sayılı Türk Ticaret Kanunu m.249’dur. Kişisel alacaklının ekonomik hakları için m.133; şirketin devamı ve çıkarma için m.256–259; şirket alacaklılarının önceliği için m.271 birlikte okunmalıdır. Şirket süresinin uzatılmasına itirazı düzenleyen m.248, bu fesih isteminden ayrı bir başvuru sebebidir.
İstanbul ve Mersin ofisleri
İstanbul · Polaris Plaza
Maslak Ahi Evran Caddesi, Polaris Plaza No:21, Kat:9, 34475 Sarıyer/İstanbulMersin · Profit İş Merkezi
İhsaniye Mahallesi, 4903. Sokak, Profit İş Merkezi No:23, Kat:3, Daire:14, 33070 Akdeniz/MersinSorunuzu iletin
Hukuki konu hakkında iletişim
İlk iletişimde konuyu, bulunduğunuz ülke veya ili ve varsa tebliğ ya da son işlem tarihini kısaca belirtebilirsiniz. T.C. kimlik numarası, sağlık verisi veya kişisel belge göndermeyiniz. Mesajlaşma tek başına hukuki görüş veya avukatlık ilişkisi oluşturmaz.
