Çocuğa Bırakılan Mirası Anne ve Baba Yönetmesin Şartı Geçerli mi?
TMK m. 358, ölüme bağlı tasarrufla çocuğun saklı payının dahi anne ve babanın yönetimi dışında bırakılmasına izin verir. Mirasbırakan yönetimi üçüncü kişiye bırakmışsa, bu kişinin belirli zamanlarda sulh hâkimine hesap vermesini tasarrufunda öngörebilir. Çocuğun malı kazanması ile bu malı kimin yöneteceği böylece ayrı düzenlenir.
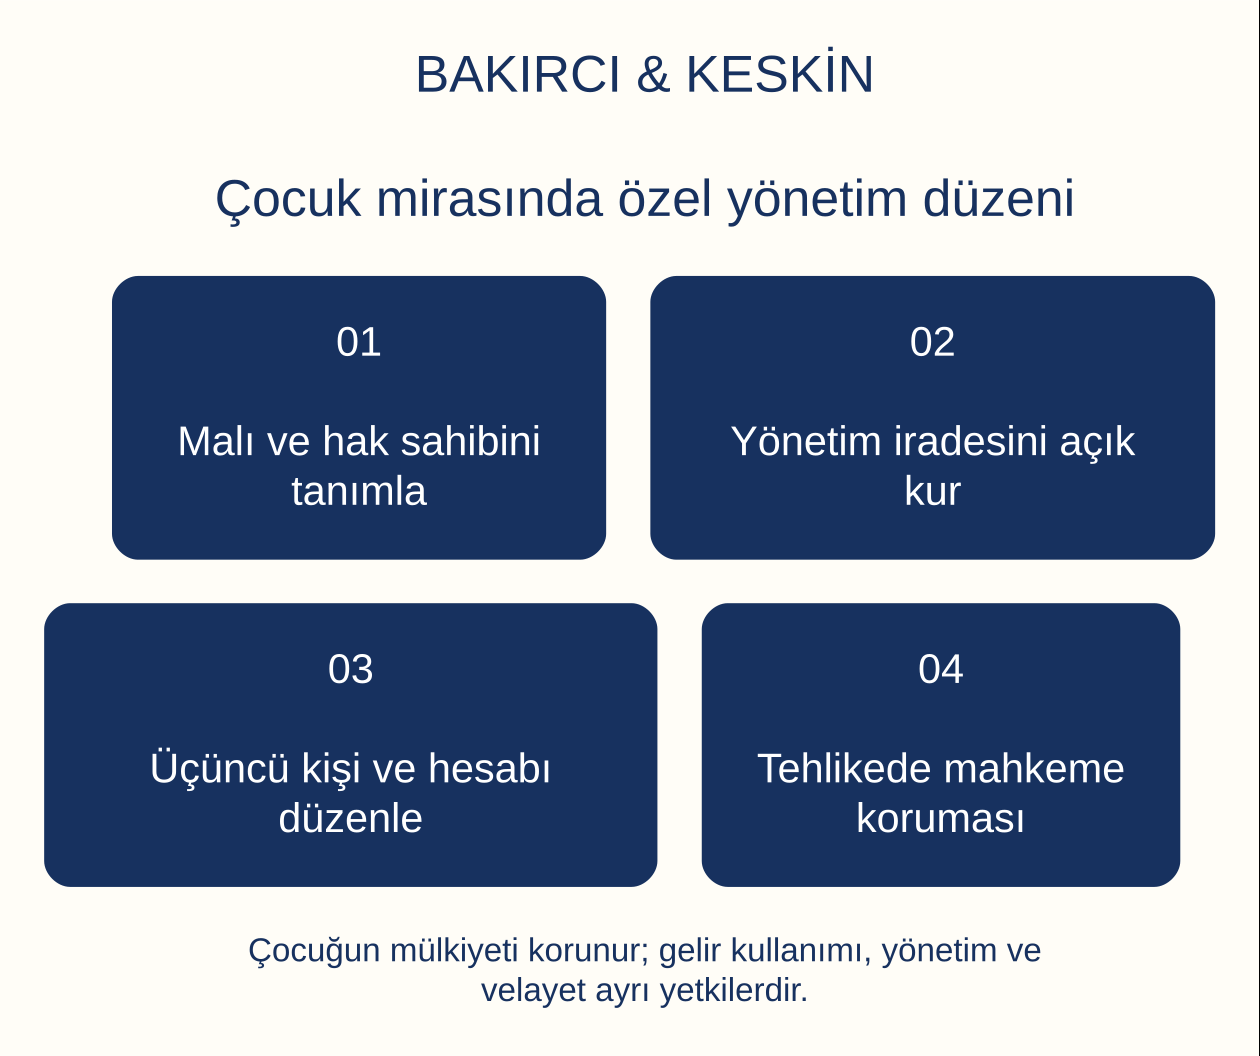
Kazandırmanın gelirlerinin ebeveyn yararına kullanılmasını yasaklamakla yönetimi ebeveynden almak farklı sonuçlar doğurur. TMK m. 357 bu ayrımı açıkça kurar. Doğru metin, çocuğa bırakılan değerleri, gelirlerin kullanımını, yönetim yetkisini ve denetimi belirli biçimde açıklamalıdır. Yönetim dışı bırakma, çocuğun mülkiyetini üçüncü kişiye geçirmek veya velayeti değiştirmek anlamına gelmez.
Anne ve babanın normal yönetim yetkisi nereden gelir?
TMK m. 352, velayet devam ettiği sürece anne ve babaya çocuk mallarını yönetme hakkı ve yükümlülüğü verir. Kanun kural olarak hesap ve güvence verilmemesini kabul eder; görev yerine getirilmediğinde hâkim müdahalesini öngörür. Bu başlangıç düzeni, çocuğun her malının mutlaka ve sınırsız biçimde ebeveynce yönetileceği anlamına gelmez.
Kanunun çocukların serbest mallarına ilişkin hükümleri özel istisnalar içerir. Mirasbırakanın veya kazandırmada bulunan kişinin iradesi, kanunun izin verdiği alanlarda yönetim düzenini etkiler. Bu nedenle çocuğun tapuda malik veya hesapta hak sahibi olduğu görüldüğünde, kazandırmanın dayandığı belge de incelenmelidir.
Çocuk mallarının genel yönetimi rehberi temel kuralları açıklar. M. 358’e dayalı özel tasarruf bulunduğunda genel yönetim kuralıyla birlikte bu tasarrufun kapsamı uygulanır.
Çocuğun saklı payı yönetim dışı bırakılabilir mi?
TMK m. 358, çocuğun saklı payının ölüme bağlı tasarrufla anne ve babanın yönetimi dışında bırakılabileceğini açıkça düzenler. Saklı payın korunması, malın mutlaka ebeveyn tarafından yönetileceği sonucunu doğurmaz. Kanun mülkiyet hakkıyla yönetim yetkisini burada ayrı ele alır.
Çocuk saklı payından yoksun bırakılmış olmaz; kazandığı değerin idaresi için farklı düzen kurulmuş olur. Tasarrufta hangi hakkın ve mal grubunun yönetim dışında bırakıldığı belirli olmalıdır. Çocuğun tereke içindeki payı ile yönetime ilişkin sınırlama birbirini açıklayacak biçimde yazılır.
Mirasbırakanın iradesi, ölümden sonra diğer mirasçıların kendi tercihleriyle oluşturduğu aile anlaşmasından ayrıdır. M. 358’in dayandığı ölüme bağlı tasarruf gerçekten mevcut ve hukuken geçerli olmalıdır. Sonradan yapılan bir açıklama, mirasbırakanın yerine geçmiş gibi kabul edilemez.
Özel yönetim kurmak için ebeveynin kusuru önceden ispatlanmalı mı?
TMK m. 358, yönetim dışı bırakmayı anne veya babanın kusurlu olduğuna dair önceden verilmiş mahkeme kararına bağlamaz. Mirasbırakan, kanunun izin verdiği ölüme bağlı tasarrufla bu yönetim düzenini kurar. Bu özellik, m. 360 ve m. 361 kapsamında ortaya çıkmış tehlikeye karşı yargısal önlem istenmesinden farklıdır.
Bu nedenle tasarrufa ebeveyn hakkında doğrulanmamış suçlama eklemek, yönetim hükmünün zorunlu unsuru değildir. Belgenin amacı; hangi malın korunacağı, kimin yöneteceği ve denetimin nasıl işleyeceği üzerinden anlatılabilir. Ebeveynin kişiliği hakkında genel değerlendirmeler yerine uygulanabilir hukuki görevler belirlenmesi, ölümden sonraki işlemlerin de anlaşılır olmasını sağlar.
Sonradan gerçek bir tehlike ortaya çıktığında ise özel tasarrufun varlığı mahkeme müdahalesine engel olmaz. Önceden kurulmuş yönetim planı ile sonradan istenen koruma ayrı dayanaklara sahiptir. Her aşamada çocuğun malvarlığının hangi işlem nedeniyle etkilendiği ve istenen hukuki sonuç açık gösterilir.
Gelirleri kullanma yasağı yönetim yetkisini de kaldırır mı?
TMK m. 357, faiz getiren yatırım veya tasarruf hesabı açılması amacıyla yahut açıkça ebeveynin kullanmaması koşuluyla yapılan kazandırmaların gelirlerinin ebeveynin kendi menfaatine harcanmasını engeller. Aynı madde, kazandırmada bulunan açıkça aksini öngörmedikçe anne ve babanın yönetim hakkının devam edeceğini belirtir.
Dolayısıyla “bu parayı anne ve baba kendileri için kullanmasın” hükmüyle “bu malı anne ve baba yönetmesin” hükmü aynı kapsamda değildir. Gelir kullanımını sınırlamak amaçlanıyorsa bu açık yazılır. Yönetim de dışarıda tutulacaksa kanunun aradığı açık irade ayrıca gösterilir.
Bu ayrım banka ve yatırım işlemlerinde doğrudan önem taşır. Hesabın çocuk adına açılması, bütün yönetim yetkilerinin otomatik olarak ortadan kalktığını göstermez. Belgenin hak sahipliğine, yönetimine ve gelire ilişkin hükümleri ayrı ayrı okunmalıdır.
Bu irade vasiyetnamede nasıl hukuken ortaya konulur?
M. 358 ölüme bağlı tasarrufu esas alır. Vasiyetname kullanılacaksa TMK m. 531 ve devamındaki şekil hükümleri uygulanır. Resmî vasiyetname, m. 532 uyarınca yetkili resmî memur ve iki tanığın katılımıyla düzenlenir. El yazılı vasiyetnamede ise m. 538’in el yazısı, tarih ve imza şartları önem taşır.
Yalnız bilgisayarda yazılmış bir metnin imzalanması, el yazılı vasiyetnamenin şartlarını karşılamaz. Mirasbırakanın bir yakınına gönderdiği sıradan mesaj da şekil koşulları incelenmeden geçerli vasiyetname gibi kullanılamaz. İçeriğin açık olması, kanuni şeklin yerine geçmez.
Yönetim dışı bırakma hükmü, mal bırakma hükmüyle aynı iradeyi yansıtmalıdır. Bir bölümde ebeveyne tam yönetim verilip başka bölümde bütün yönetimin yasaklanması çelişki yaratır. Tasarrufun bütünü, önceki vasiyetler ve geçerli değişiklikler birlikte kontrol edilir.
Hangi malların yönetim dışında bırakıldığı nasıl belirlenir?
Çocuğa bırakılan değerlerin hukuken ayırt edilebilir olması gerekir. Taşınmaz için sicil bilgileri ve pay; para veya yatırım için hesap ve hak kapsamı; alacak için borçlu ve hukuki sebep gösterilir. Yalnız “çocuğun geleceği için bıraktıklarım” gibi belirsiz anlatım, yönetimin hangi malı kapsadığını açıklamayabilir.
Malın sonradan başka değere dönüşmesi de planlamada ele alınmalıdır. Satış bedeli, tahsil edilen alacak ve yatırım geliri aynı malvarlığı zincirinde izlenir. Yönetim hükmünün bunlarla ilişkisi açık tutulur. Muhasebe kaydında ana değer ile onun gelirleri birbirine karıştırılmaz.
Çocuğun başka kaynaklardan kazandığı mallar da bulunabilir. Bir mirasbırakanın belirli kazandırma üzerindeki yönetim düzeni, çocuğun bütün mevcut ve gelecekteki malvarlığı için sınırsız genel kural gibi uygulanmaz. Her varlığın kaynağı ve ona uygulanacak hukuki hüküm ayrı belirlenir.
Yönetim üçüncü kişiye bırakılırsa o kişi malik olur mu?
M. 358, yönetimin üçüncü kişiye bırakılmasını düzenler; çocuğun mülkiyetinin o kişiye geçirilmesini öngörmez. Çocuğa ait para ve mal, yönetenin kişisel malvarlığı gibi kullanılmamalıdır. Yönetim yetkisinin dayandığı belge ile malın hak sahibi ayrı kayıtlarda açık görünmelidir.
Üçüncü kişinin kimliği, görevin kapsamı ve hangi işler için yetkilendirildiği tasarrufta anlaşılır biçimde belirtilir. Günlük koruma ve gelir takibiyle malın satılması veya ağır yük altına sokulması aynı işlem değildir. Belirli bir yetkinin varlığı, bütün tasarruf yetkilerinin sınırsız verildiği şeklinde yorumlanmamalıdır.
Yönetici olarak belirlenen kişinin başka bir tereke veya aile görevini de üstlenmesi mümkündür; fakat her görevin dayanağı ayrıdır. Vasiyeti yerine getirme, ebeveyn temsilciliği ve çocuğun belirli malını yönetme aynı yetki belgesiyle özdeş sayılmaz. İşlem yapılırken ilgili sıfat gösterilmelidir.
Üçüncü kişinin sulh hâkimine hesap vermesi zorunlu olarak mı doğar?
TMK m. 358’in ikinci fıkrası, mirasbırakanın üçüncü kişi için belirli zamanlarda sulh hâkimine hesap verme düzeni öngörebileceğini belirtir. Maddede bütün yönetimler için aynı ay veya yıl aralığı yazılı değildir. Tasarruftaki denetim hükmü bu nedenle açık ve uygulanabilir olmalıdır.
Hesap döneminde hangi gelirlerin tahsil edildiği, hangi zorunlu giderlerin yapıldığı ve varlıkların mevcut durumu gösterilir. Başlangıç envanteriyle dönem sonu bakiye arasındaki hareket izlenebilmelidir. Yalnız toplam bir rakam sunulması, belirli harcamanın çocuğun malvarlığıyla ilişkisini açıklamaz.
Mahkemeye hesap verme hükmü, çocuğun malının kişisel hesaplarda izsiz biçimde tutulmasına izin vermez. Yönetilen varlıkların ayırt edilebilir kayıtları korunur. Tasarrufun öngördüğü denetim ile kanunun tehlike hâlinde tanıdığı koruma yolları birlikte değerlendirilir.
Gelir ile ana malvarlığı neden ayrı izlenmelidir?
TMK m. 355 çocuk mallarının gelirlerinin kullanımını, m. 356 ise çocuk mallarının kısmen harcanmasını düzenler. Kira geliriyle taşınmazın satış bedeli aynı hesap türü değildir. Bir yatırımın dönemsel getirisiyle yatırım anaparasının çekilmesi de ayrı malvarlığı hareketleridir.
M. 357 ve m. 358’e dayalı özel yönetim düzeninde, hangi gelirin ne amaçla kullanılabileceği ayrıca belirlenir. Ana değer korunacak denilmişken bütün hesabın gelir gibi harcanması, belgenin amacını ortadan kaldırır. Gelir fazlasının nasıl izlendiği ve yeniden yatırıma dönüşen kısmı kayıt altına alınmalıdır.
Ebeveynin genel gelir kullanma yetkisine dayanarak özel koşullu kazandırmanın gelirlerini kendi menfaatine aktarması m. 357 ile bağdaşmaz. Çocuğun bakımına ilişkin giderler de doğru hukuki yetki ve belgeyle ilişkilendirilir. Yönetici değişikliği, harcamanın amacını ve hesabını açıklama ihtiyacını ortadan kaldırmaz.
Yönetim dışı bırakma anne ve babanın velayetini kaldırır mı?
M. 358, belirli malvarlığı yönetimine ilişkin özel bir düzenlemedir. Velayetin kaldırılması kararı değildir. Çocuğun bakım, eğitim ve kişisel temsiline ilişkin hukuki durum, velayet hükümleriyle belirlenmeye devam eder. Mirasbırakan yönetim hükmü yazarak hâkimin yerine geçip velayeti başka kişiye veremez.
Bu ayrım işlem belgelerinde de korunmalıdır. Çocuğun malını yöneten üçüncü kişi, sırf bu sıfatıyla bütün okul, sağlık veya aile hukuku işlemlerinde ebeveynin yerine geçmiş kabul edilmez. Bir malın yönetimiyle çocuğun kişiliği üzerindeki hukuki görevler ayrı alanlardır.
TMK m. 328’deki anne ve babanın bakım yükümlülüğü de özel yönetim hükmü nedeniyle kendiliğinden sona ermez. Çocuğa mal bırakılmış olmasıyla ebeveynin bütün bakım giderlerinden kurtulduğu sonucu çıkarılamaz. Malvarlığı getirileri ve bakım yükümlülüğü ilgili maddelerle birlikte değerlendirilir.
Banka ve tapu işlemlerinde hangi yetki zinciri gösterilir?
İşlem öncesinde hak sahipliği, temsil ve yönetim yetkisi ayrı belgelerle gösterilir. Mirasçılık belgesi çocuğun mirasçılığını ve payını ortaya koyar; özel yönetim hükmünün bütün ayrıntılarını tek başına içermez. Tasarruf ve ilgili mahkeme kayıtlarıyla birlikte incelenmelidir.
Veraset ilamının alınması, malın intikali için önemli aşamadır. Ancak ilamda çocuğun adının bulunması, ebeveynin her işlemi sınırsız yapabileceği anlamına gelmez. Yönetimin özel hükümle dışarıda bırakıldığı kapsam işlem makamına doğru açıklanmalıdır.
İşlem başvurusunda hangi kişi hangi sıfatla imza atacaksa dayanağı belirtilir. Vekâlet verilmişse vekilin yetkisi, vekâlet verenin sahip olduğu hukuki yetkiyi aşamaz. Çocuğun hesabından yöneticinin kişisel hesabına aktarılan para, yalnız işlem kolaylığı gerekçesiyle açıklamasız bırakılmamalıdır.
Ebeveynin yönetmediği mal tehlikeye düşerse hâkim müdahale eder mi?
TMK m. 361’in ikinci fıkrası, yönetimi anne ve babaya ait olmayan çocuk malları tehlikeye düştüğünde de aynı koruyucu önlemlerin alınabileceğini açıkça düzenler. Malın üçüncü kişi tarafından yönetiliyor olması, çocuk malvarlığını yargısal korumanın dışında bırakmaz. Özel yönetim planı kötü yönetimi dokunulmaz kılan düzen değildir.
Tehlikenin hangi malda ve hangi işlem nedeniyle ortaya çıktığı somutlaştırılır. Kayıt dışı para çekimi, açıklanmayan devir veya korunmayan varlığın durumu ilgili belgelerle gösterilir. Her hesap farklılığı otomatik olarak aynı ağır sonuca bağlanmaz; istenen önlem belirlenen tehlikeyle ilişkili olmalıdır.
M. 360 ve m. 361, uygun önlem ile yönetimin kayyıma bırakılması arasında kanuni çerçeve kurar. Çocuk mallarının korunması talebi, bu yargısal koruma aşamasını ayrıntılı ele alır.
Yönetim koşulu sonradan aile arasında değiştirilebilir mi?
M. 357, kazandırmada bulunanın yönetimi dışarıda bırakma iradesinin kazandırma sırasında açıkça ortaya konulmasını düzenler. M. 358’de ise dayanak ölüme bağlı tasarruftur. Bu nedenle diğer aile üyelerinin ölümden sonra anlaşarak mirasbırakan adına yeni bir yasak veya yetki ürettiği kabul edilemez.
Geçerli tasarrufun değiştirilmesi, yorumlanması veya uygulanmasındaki uyuşmazlık kendi hukuki kurallarına tabidir. Çocuğun malı üzerindeki haklar ve gerekli temsil koşulları göz ardı edilerek yapılan aile içi protokol her sorunu çözen belge değildir. Çocuğun menfaatine ilişkin yargısal koruma yetkileri de devam eder.
Uygulama sırasında metindeki belirsizlik fark edilirse hangi hükmün nasıl anlaşılmadığı somut gösterilir. Yönetici adı, görev süresi veya hesap dönemi konusunda boşluk varsa bu boşluk kişinin kendi tercihine göre sınırsız yetki kullandığı alan hâline getirilemez. İşlemin kanuni dayanağı belirlenmelidir.
Mirasbırakan yönetim koşuluna her türlü talebi ekleyebilir mi?
TMK m. 515, ölüme bağlı tasarrufların koşul veya yüklemeye bağlanabilmesini düzenler. Aynı hüküm hukuka veya ahlaka aykırı koşul ve yüklemelerin sonuçlarını, anlamsız veya yalnız rahatsız edici olanların durumunu ayrıca gösterir. M. 358’in izin verdiği yönetim düzeni, her türlü kişisel talebin hukuken geçerli olduğu anlamına gelmez.
Metinde çocuk malvarlığının korunmasına hizmet eden görevler belirli yazılmalıdır. Yöneticiye mali kayıt tutma, belirli aralıkta hesap sunma veya varlığın gelirini belirtilen amaç için ayırma gibi hükümler kurulurken ilgili kanuni sınırlar gözetilir. Uygulanması imkânsız veya birbirini dışlayan görevler açık hâle getirilmelidir.
Çocuğun malı kazanmasına ilişkin hükümle yönetim yüklemesinin hukuki ilişkisi önemlidir. Geçerlilik tartışması doğuran bir koşulun bütün tasarrufa etkisi, yalnız koşulun başlığına bakılarak belirlenmez. Belgenin tamamı ve kanundaki sonuçlar birlikte değerlendirilir.
Yönetimin başlangıcında hangi kayıtlar hazırlanmalıdır?
Başlangıç kaydı, yönetilen her malın kimliğini, değerleme dayanağını, mevcut borç ve sınırlamalarını göstermelidir. Çocuğun hangi paya sahip olduğu açık yazılır. Taşınmazın tamamı çocuğa ait değilse yönetim listesinde bütün mal çocuk mülkiyeti gibi gösterilmez. Paydaşların hakları ayrı korunur.
Para ve yatırım hesaplarında tarihli bakiye, para birimi ve hesap hareketleri kaydedilir. Mirasın intikali sırasında ödenen giderler, çocuğa düşen borçlar ve gelirler birbirinden ayrılır. İşlemin dayanağı olan belgeyle mali kayıt aynı varlık için eşleştirilir.
Sonraki hesap dönemleri bu başlangıç üzerinden izlenir. Yönetici değişirse önceki dönemden kalan borç, gelir ve belge eksikleri açıklanır. Yalnız mal listesini teslim etmek, geçmiş yönetim hesabının tamamen verildiğini göstermez. Yapılan devir ve henüz açıklanmamış hareketler ayrı tutanakla belirlenir.
Uyuşmazlıkta hangi üç soru önce cevaplanmalıdır?
İlk soru, çocuğun hangi mal veya hakkı kazandığıdır. İkinci soru, bu malın yönetimini ebeveyn dışında bırakan geçerli ve açık bir tasarruf bulunup bulunmadığıdır. Üçüncü soru, tartışmalı işlemin hangi yönetim yetkisine dayandığı ve çocuğun malvarlığını nasıl etkilediğidir.
Bu sıra korunursa mülkiyet iddiasıyla yönetim yetkisi tartışması birbirine karışmaz. Anne ve babanın veli olması özel yönetim hükmünü yok saydırmaz; üçüncü kişinin yönetici olması da çocuğun mülkiyetini kaldırmaz. Her işlem hak sahibi ve yetkili kişi ayrımı üzerinden açıklanır.
Başvuruda istenen sonuç da somutlaştırılır. Hesabın verilmesi, belgenin incelenmesi, belirli tehlikenin önlenmesi ve yönetimin kayyıma bırakılması farklı taleplerdir. M. 358’e dayanılarak kurulmuş düzen ile m. 361’deki koruma şartları birlikte ele alınır; tek bir aile anlaşmazlığı anlatımıyla yetinilmez.
Çocuğun çalışma kazancı bu miras düzenine otomatik girer mi?
TMK m. 359, çocuğun kişisel kazancının yönetimini ve bundan yararlanmayı çocuğa bırakır. Bu kanuni serbest mal alanı, mirasbırakanın m. 358 kapsamında bıraktığı malın özel yönetimiyle aynı kaynağa dayanmaz. Çocuğun emek geliri, miras parası ve başka kişinin bağışı ayrı kayıtlarla izlenmelidir.
Bir banka hesabında farklı kaynakların birleşmesi, hepsinin tek hukuki rejime tabi olduğunu göstermez. Hangi tutarın mirastan geldiği, hangisinin çalışmayla kazanıldığı ve kazandırmaya özel koşul bulunup bulunmadığı belirlenir. Kaynağın ayrılması, yönetim yetkisinin ve kullanım sınırının doğru anlaşılmasını sağlar.
Üçüncü kişi yöneticinin yetkisi yalnız kendisine bırakılan mal veya kapsam için incelenir. Çocuğun diğer gelirleri üzerinde ayrıca yetkisi varmış gibi hareket edilmez. Aynı şekilde ebeveynin genel yönetim sıfatı, özel olarak dışarıda bırakılmış miras varlığına kendiliğinden genişletilemez.
Sık sorulan sorular
Çocuğun saklı payını anne baba yönetmesin şartı konulabilir mi?
Evet. TMK m. 358, ölüme bağlı tasarrufla çocuğun saklı payının ebeveyn yönetimi dışında bırakılmasına açıkça izin verir. Bu düzenleme çocuğun saklı payını kaldırmaz; yönetim biçimini değiştirir.
Sadece gelirleri ebeveyn kullanmasın demek yeterli midir?
Bu ifade gelir kullanımıyla ilgilidir. TMK m. 357 uyarınca yönetimin de dışarıda bırakılması için kazandırmada bulunanın açık iradesi gerekir. Gelir yasağı ile yönetim yasağı ayrı sonuçlar doğurur.
Üçüncü kişi yöneticinin sulh hâkimine hesap vermesi istenebilir mi?
Evet. M. 358, belirli zamanlarda hesap verilmesinin tasarrufta öngörülmesine izin verir. Kanun herkes için sabit rapor aralığı yazmaz; tasarruftaki dönem ve görev açık olmalıdır.
Yönetici olarak seçilen kişi malın sahibi olur mu?
Hayır. Yönetim yetkisi çocuğun mülkiyetinin devri değildir. Mal ve para çocuğa ait olarak izlenir. Yöneticinin şahsi hesabıyla çocuğun malvarlığı birbirine karıştırılmamalıdır.
Böyle bir hüküm velayeti kaldırır mı?
Hayır. M. 358 belirli malvarlığının yönetimine ilişkindir. Velayet ve çocuğun kişisel bakımına ilişkin hukuki durum ayrı hükümlerle belirlenir. Mirasbırakan bu yolla mahkeme yerine velayet kararı vermez.
Çocuğa mal bırakılınca ebeveyn bakım giderinden kurtulur mu?
TMK m. 328’deki bakım yükümlülüğü özel yönetim hükmü nedeniyle kendiliğinden sona ermez. Çocuğun gelirleri, ihtiyaçları ve ebeveynin yükümlülüğü ilgili hükümlerle birlikte değerlendirilir.
Üçüncü kişinin yönettiği mal tehlikedeyse koruma istenir mi?
Evet. TMK m. 361, yönetimi ebeveyne ait olmayan çocuk malları için de koruyucu önlemleri açıkça düzenler. Tehlike, ilgili mal ve işlemle bağlantılı olarak belgelenmelidir.
Banka hesabının çocuk adına olması yönetim yetkisini tek başına gösterir mi?
Hayır. Hesap sahipliği, yönetim ve temsil ayrı incelenir. Mirasçılık belgesi, özel tasarruf ve gerekli yetki kayıtları birlikte değerlendirilir. İşlem yapan kişinin hangi sıfatla yetkili olduğu açıklanır.
Bilgisayarda yazılı ve imzalı kâğıt el yazılı vasiyetname sayılır mı?
TMK m. 538 el yazılı vasiyetnamenin baştan sona mirasbırakanın el yazısıyla, tarihli ve imzalı olmasını arar. Bilgisayar metni sırf imzalandığı için bu şekli karşılamaz; kullanılacak vasiyet türünün koşulları uygulanır.
Miras yöneticisi çocuğun çalışma ücretini de yönetir mi?
Yetki kapsamı ayrıca belirlenir. TMK m. 359 kişisel kazancı çocuğun yönetimine bırakır. Belirli miras varlığına ilişkin yönetim yetkisi, bütün başka gelirleri otomatik olarak kapsamaz.
Dosyanın hazırlanması ve büro iletişimi
Tasarrufun kurulması, mirasın intikali ve çocuk mallarının korunması ayrı hukuki aşamalardır. Yönetim planında sulh hâkimine hesap verilmesi öngörülmüşse bu hükmün kapsamı; koruma talebinde ise m. 360–361 koşulları açık gösterilmelidir.
Resmî kaynaklar ve ilgili kanun maddeleri
- Türk Medeni Kanunu — güncel resmî metin: m. 328, 352–363, 515, 531–532, 538.
Kaynak kontrol tarihi: 24 Ekim 2026. İlgili hükümler yazıda belirtilen kapsam ve koşullarıyla ele alınmıştır.
İstanbul ve Mersin ofisleri
İstanbul · Polaris Plaza
Maslak Ahi Evran Caddesi, Polaris Plaza No:21, Kat:9, 34475 Sarıyer/İstanbulMersin · Profit İş Merkezi
İhsaniye Mahallesi, 4903. Sokak, Profit İş Merkezi No:23, Kat:3, Daire:14, 33070 Akdeniz/MersinHukuki konu hakkında iletişim
İlk iletişimde konuyu, bulunduğunuz ülke veya ili ve varsa tebliğ ya da son işlem tarihini kısaca belirtebilirsiniz. T.C. kimlik numarası, sağlık verisi veya kişisel belge göndermeyiniz. Mesajlaşma tek başına hukuki görüş veya avukatlık ilişkisi oluşturmaz.
