Üçüncü Kişi Yararına Borç Takas Edilebilir mi? TBK 141
Üçüncü kişi yararına borçlanan kişi, bu borcunu sözleşmenin diğer tarafından olan alacağıyla takas edemez. TBK 141’in açık kuralı budur. Sözleşmenin tarafları arasında karşılıklı hesap bulunması, üçüncü kişi yararına üstlenilen edimin o hesap içinde kapatılmasını sağlamaz. Borçlu, kime karşı hangi alacağı bulunduğunu ve hangi borcu sona erdirmek istediğini ayrı göstermelidir.
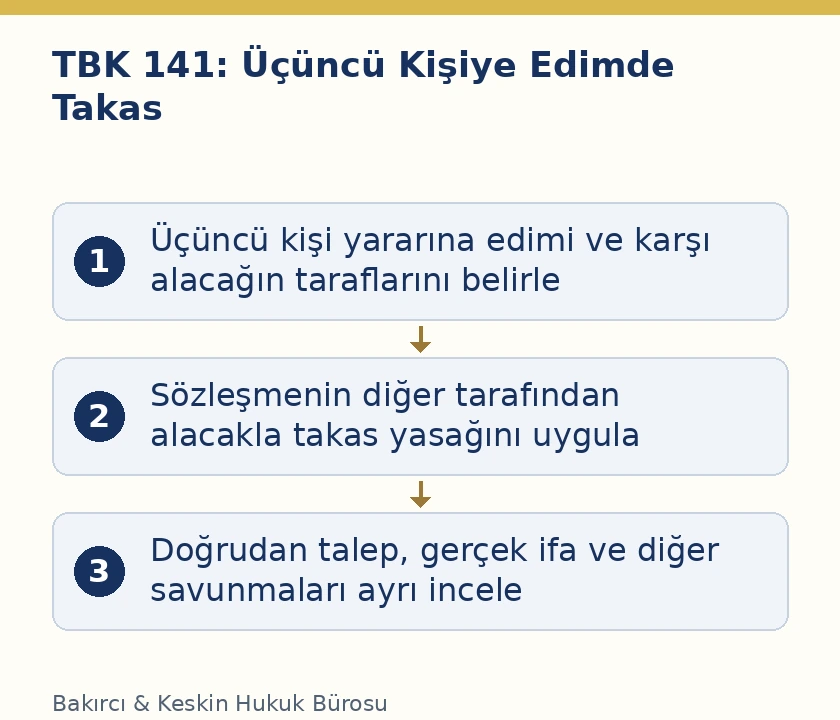
Bu yasak, her türlü borç savunmasının ortadan kalkması anlamına gelmez. Borcun doğup doğmadığı, kapsamı, vadesi ve daha önce ifa edilip edilmediği kendi kurallarına göre incelenir. Ancak sözleşmenin diğer tarafındaki kişiden alacaklı olunması, TBK 141 kapsamındaki üçüncü kişi yararına borcu takas yoluyla kapatmanın dayanağı yapılamaz. İnceleme, ödeme hesabının adından önce hukuki ilişkilerin doğru kurulmasını gerektirir.
TBK 141 hangi iki borcun takasını yasaklar?
Bir tarafta üçüncü kişi yararına üstlenilmiş edim borcu bulunur. Diğer tarafta bu borcu üstlenen kişinin, sözleşmenin diğer tarafından olan alacağı vardır. Kanun bu iki borcun takasını yasaklamaktadır. Edimin yöneldiği üçüncü kişiyle sözleşmeyi kuran diğer taraf birbirine karıştırılmamalıdır; aralarındaki aile, iş veya ortaklık ilişkisi kişileri kendiliğinden birleştirmez.
Bu sebeple sözleşmeyi imzalayan kişinin borçluya borcu bulunması, yararlanıcı üçüncü kişinin aynı borcun borçlusu olduğu anlamına gelmez. Karşı alacağın varlığı ile onun hangi kişiye yöneltilebildiği farklı konulardır. Farklı kişilerin malvarlıklarını aynı hesap gibi ele alan bir kayıt, TBK 141’in sonucunu değiştirmez.
İlk kontrol, borçlunun ileri sürdüğü karşı alacağın sahibini ve borçlusunu belirlemektir. Ardından kapatılmak istenen üçüncü kişi yararına edimin kaynağı okunur. Aynı tutarda olmaları veya aynı ödeme gününe bağlanmaları tek başına yeterli değildir. Kanuni yasak, yalnız rakamsal fark bulunup bulunmamasıyla ilgili değildir.
Üçüncü kişi yararına edim nasıl belirlenir?
TBK 129’a göre kendi adına sözleşme yapan kişi, üçüncü kişi yararına edim yükümlülüğü koydurmuşsa edimin üçüncü kişiye ifasını isteyebilir. Bu düzenlemede sözleşmeyi kuran kişinin kendi adına hareket etmesiyle ifanın başka kişiye yönelmesi birlikte bulunur. İki hukuki konumun ayrılması, takas yasağının konusunu da görünür hâle getirir.
Sözleşmede edimin kime yapılacağı, ne olduğu, hangi tutarı veya işi kapsadığı ve ifa zamanı incelenir. Yalnız banka hesap numarası bulunması, bütün hukuki ilişkinin tanımlandığı anlamına gelmez. Ödeme adresi, tahsil yetkisi ve üçüncü kişi yararına edim farklı düzenlemelerden kaynaklanabilir. Sözleşmenin tamamı ve gerçek ortak irade okunmalıdır.
TBK 19, sözleşmenin türü ve içeriğinde kullanılan yanlış veya gizleyici sözcüklere değil gerçek ve ortak iradeye dayanılmasını düzenler. Bu nedenle başlıkta kullanılan “mahsup”, “özel ödeme” veya “lehtar” sözcüğü tek başına sonucu çözmez. Hangi hukuki yükümlülüğün kurulduğu belirlenerek ilgili hüküm uygulanır.
Doğrudan talep hakkı ile takas yasağı ayrı sorulardır
Üçüncü kişinin edimi bizzat isteyip isteyemeyeceği TBK 129’un ikinci fıkrasına göre değerlendirilir. Tarafların amacı veya örf ve âdet buna uygunsa üçüncü kişi ya da halefleri ifayı isteyebilir. Bu, sözleşmeyi kuran kişinin üçüncü kişiye ifa isteme hakkından farklıdır. Talebi kimin ileri sürdüğü açık tutulmalıdır.
TBK 129’da doğrudan ifa talebi ayrıca açıklanmıştır. TBK 141 ise üçüncü kişi yararına borçlanan kişinin belirli karşı alacağını takasta kullanmasını yasaklar. Bir talep yetkisi incelemesi ile takasın yasak olup olmadığı aynı sorunun iki adı değildir; biri incelendi diye diğeri atlanamaz.
TBK 141 metni, yasak için ayrıca üçüncü kişinin TBK 129/2 bildiriminin yapılmış olması şartını koymaz. Bildirim, 129’daki ibra ve borcun değiştirilmesi sınırlaması bakımından düzenlenmiştir. Bu nedenle “üçüncü kişi henüz bildirim yapmadı” açıklaması, 141’in açık yasağını tek başına ortadan kaldıran gerekçe olarak kullanılamaz.
Genel takas şartları yasağı kaldırır mı?
TBK 139 genel olarak karşılıklı para veya özdeş edim borçlarını ve iki borcun muaccel olmasını esas alır. TBK 141 ise üçüncü kişi yararına sözleşmeye ilişkin özel sınırlamadır. Karşı alacağın muaccel olduğunu göstermek, özel yasağın uygulanmadığını kanıtlamaz. Genel şartlar kadar borç türüne bağlı sınırlamalar da değerlendirilmelidir.
Borç takasının genel çerçevesinde tutar hesabı, taraf ve hak kontrolünden sonra yapılır. Üçüncü kişi yararına borçta önce bu özel yapı belirlenir. Alacağın tutarı yüksek olduğu veya tamamen belgeli bulunduğu için başka kişinin yararına edim kendiliğinden takas konusu yapılamaz.
TBK 143’teki takas bildirimi de yasaklanan takası serbest hâle getirmez. Bildirim, takasın gerçekleşmesi için gerekli hukuki açıklamadır; maddi şart ve sınırlamaların yerine geçmez. Borçlunun yazılı olarak “takas ettim” demesi, TBK 141 kapsamındaki borcun bu nedenle sona erdiği sonucunu doğurmaz.
Takas yasağı karşı alacağı siler mi?
TBK 141, borçlunun sözleşmenin diğer tarafından olan alacağının yok olduğunu söylemez. Belirli borçla takas yolunu kapatır. Karşı alacağın kendisi, kendi borçlusuna karşı geçerli hukuki dayanağı, kapsamı ve muacceliyeti içinde değerlendirilir. Tahsil imkânı ile üçüncü kişi yararına edimden kesinti yapma farklı meselelerdir.
Bu ayrım hesap kayıtlarında da korunmalıdır. Yasaklanan takas uygulanmadan üçüncü kişi yararına borcun mevcut tutarı gösterilir. Diğer sözleşme tarafına yöneltilen alacak ise ayrı hesapta izlenir. Tek satırlık net bakiye kaydı, hangi kişinin ne kadar alacaklı veya borçlu olduğunu gizlememelidir.
Karşı alacak için ayrı talepte bulunulması gerekiyorsa o talebin kendi şartları ve süreleri değerlendirilir. TBK 141, karşı alacağın tahsilini otomatik sağlayan bir hüküm değildir. Üçüncü kişiye yönelik ödeme düzeninin korunması, sözleşmenin diğer tarafının ileri sürülen borcu kabul etmiş sayılması anlamına da gelmez.
Daha önce yapılan ödeme ile takas aynı mı?
Üçüncü kişi yararına borcun bir kısmı gerçekten ifa edilmişse kalan tutar belirlenirken bu ifa dikkate alınır. Bu, borçlunun başka kişiden alacağıyla takasından farklıdır. Önceki ödemenin hangi edime, hangi kişiye ve hangi yetki kapsamında yapıldığı gösterilmelidir. Her para çıkışı tartışılan borcun ifası olarak kabul edilemez.
Ödeme belgesiyle sözleşme arasındaki bağ açık kurulmalıdır. Dekont açıklaması, alıcı ve ödeme tarihi ilgili yükümlülükle eşleştirilir. Aynı ödeme bir kez bakiye hesabından düşüldükten sonra yeniden karşı alacak gibi takas konusu yapılamaz. Gerçek ifanın hesaba katılmasıyla kanunen yasaklanan kesinti birbirinden ayrılır.
Bu ayrım, üçüncü kişinin talebinin sınırı bakımından da önemlidir. Takas yasağı, önceden yerine getirilmiş edimin ikinci kez istenmesine hak vermez. Mevcut borcun gerçek miktarı belirlenir; yalnız sözleşmenin diğer tarafından olan bağımsız alacak o borcu kapatma aracı olarak kullanılmaz.
Borcun kapsamı ve vadesine ilişkin savunmalar
TBK 141 yalnız düzenlediği takası yasaklar. Üçüncü kişi yararına borcun sözleşmede bulunmadığı, henüz muaccel olmadığı veya talep edilen miktarı kapsamadığı yönündeki iddialar başka hukuki sorunlardır. Her savunma, gerçekten dayandığı olguyla açıklanmalıdır. Bir takas iddiasına sadece farklı isim verilmesi onun niteliğini değiştirmez.
Sözleşmenin vadesi, varsa koşulu ve edimin kapsamı ana metinle eklerinden belirlenir. Üçüncü kişinin yararına düzenleme yapılması, borçlunun kabul etmediği yeni bir edim yaratmaz. Doğrudan ifa talebi de kararlaştırılan yükümlülüğün sınırları içinde kullanılır. Talepte fazla tutar bulunmasıyla başka kişiye ait borcun düşülmesi ayrı değerlendirilir.
Geçersizlik veya sona erme iddiası varsa dayandığı özel hukuki sebep gösterilmelidir. “Takas yasak olduğuna göre hiçbir itiraz yapılamaz” yaklaşımı kanunun kapsamını aşar. “Başka savunmalar var, o hâlde takas da serbest” sonucu da çıkarılamaz. Hangi sonucun hangi maddeye dayandığı açık olmalıdır.
Üçüncü kişinin kendisinden alacak varsa
TBK 141’in lafzı, sözleşmenin diğer tarafından olan alacağı konu alır. Borçlunun yararlanıcı üçüncü kişinin kendisinden ayrı bir alacağı bulunduğu iddiası, aynı kişi ilişkisi değildir. Burada hak sahipliği, doğrudan talep düzeni, karşılıklılık ve genel takas koşulları ayrıca araştırılır; yalnız “üçüncü kişiden alacak var” denilerek takasın gerçekleştiği söylenemez.
Hesapta karşı alacağın borçlusu açıkça yazılmalıdır. Sözleşmenin tarafı ile yararlanıcı aynı şirketler grubunda bulunsa bile ayrı tüzel kişilerse kişilik farkı korunur. Temsilci, çalışan veya ortak sıfatı da şahsi borcu kendiliğinden başka kişiye geçirmez. Hukuki muhatap doğru belirlenmeden takas hesabı yapılamaz.
Bu başlık, 141’in açık yasağına genel bir istisna eklemek için kullanılmamalıdır. İncelenen karşı alacağın gerçekten kime ait olduğu ve kime yöneltildiği değiştiğinde hukuki ilişki de değişir. Somut taraflar belirlenir, ilgili koşullar denetlenir ve ulaşılan sonuç yalnız o ilişki için açıklanır.
Alacağın devriyle neden karıştırılmamalı?
Alacağın devrinde mevcut alacağın hak sahibi değişir. TBK 183 ve 184, devrin imkânını ve yazılı geçerlilik şeklini düzenler. Üçüncü kişi yararına sözleşmede ise başlangıçtaki edim düzeni ve talep hakları TBK 129 çerçevesindedir. Her üçüncü kişiye ödeme ilişkisini alacağın devri saymak doğru değildir.
Alacağın devrinde TBK 188, borçlunun devredene karşı savunmalarını ve belirli zaman şartlarıyla takasını ayrıca düzenler. Bu hükmün sonuçları, hukuki işlem devir olarak belirlenmeden üçüncü kişi yararına sözleşmeye aktarılmaz. Önce hangi kurumun var olduğu saptanmalıdır.
Özellikle birden çok belge varsa tarihler ve açıklamalar birlikte okunur. İlk sözleşmede üçüncü kişi yararına edim bulunmasıyla daha sonra mevcut alacağın devredilmesi aynı işlem değildir. Devir belgesi olduğu ileri sürülüyorsa kapsamı, tarafları ve geçerlilik şartları ayrıca incelenir. Sadece ödeme alıcısının değişmiş görünmesiyle tüm savunma düzeni belirlenmez.
Havale ve ödeme talimatında ayrı hukuki yapı
TBK 555 havaleyi, havale ödeyicisi ve havale alıcısına verilen yetkiler üzerinden tanımlar. Bu yapı ile TBK 129’daki üçüncü kişi yararına edim aynı kavram değildir. Bir kayıtta başka kişiye para gönderileceğinin belirtilmesi, işlemin mutlaka 129 kapsamında olduğu sonucuna tek başına götürmez.
TBK 556, borcun ifası amacıyla yapılan havalede borcun ancak havale ödeyicisinin ifasıyla sona ereceğini düzenler. Bu da talimatın verilmesi ile ifanın gerçekleşmesinin ayrılması gerektiğini gösterir. İncelenen dosyada hangi işlem kurulduğu belirlenmeden farklı hükümlerin sonuçları birbirine eklenmemelidir.
Sözleşme, ödeme talimatı ve fiilî ödeme ayrı belgelerse her birinin görevi açıklanır. Yetki verilmesi, borç üstlenilmesi ve mevcut alacağın devri arasında gerçek farklar vardır. TBK 141’in uygulanması için önce üçüncü kişi yararına borçlanmanın tespit edilmesi, hukuki değerlendirmenin zorunlu başlangıcıdır.
Sigorta tazminatında özel takas yasağı
TTK 1480, sigortacının zarar görene ödeyeceği sigorta tazminatını sigorta sözleşmesinden doğan alacaklarıyla takas edemeyeceğini düzenler. Bu, kendi kapsamı olan özel bir hükümdür. Her sigorta ödemesini veya her üçüncü kişiye yönelik edimi aynı başlıkta toplamak yerine uygulanacak madde belirlenmelidir.
Zarar görenin tazminatından prim kesilmesi konusunda bu özel düzenleme incelenir. TBK 141’in üçüncü kişi yararına sözleşmeye ilişkin açıklaması, sigorta mevzuatının bütün koşullarının yerine geçmez. Talebin sahibi, ödenen tutarın niteliği ve ilgili sözleşme birlikte değerlendirilir.
Sözleşmedeki hesap kapatma kaydı nasıl incelenir?
Sözleşmede hesapların netleştirileceği veya karşılıklı borçların kapatılacağı yazılıysa önce kaydın kapsamı belirlenir. Hangi kişilerin hangi alacakları için düzenlendiği açık olmalıdır. TBK 141 kapsamındaki borç, yalnız bu genel kayıt gösterilerek sözleşmenin diğer tarafındaki borçla kapatılamaz. Genel ifade, özel yasağın uygulanmasını inceleme dışında bırakmaz.
Üçüncü kişinin doğrudan hakkını kullanacağını bildirmesi sonrasında ayrıca TBK 129/2 uygulanır. Alacaklı borçluyu ibra edemez; borcun nitelik ve kapsamını değiştiremez. Bu açık düzenleme, takas yasağından farklı bir korumadır. Yapılan işlemin takas mı, ibra mı, borcu değiştirme mi olduğu gerçek içeriğiyle belirlenmelidir.
İmza ve onay belgeleri de kimin hangi sıfatla açıklama yaptığını göstermelidir. Sözleşmenin diğer tarafının verdiği onay, üçüncü kişinin ayrı hukuki konumunu kendiliğinden ortadan kaldırmaz. Özellikle yararlanıcının bildirimi ve sonraki değişiklik tarihleri korunur. Kanuni sınırlamalar, muhasebe kaydı veya işlem başlığıyla aşılmış kabul edilemez.
Birden çok yararlanıcı varsa hesap nasıl tutulur?
Sözleşme birden çok üçüncü kişi yararına edim içeriyorsa her kişinin yararlanacağı edim belirlenmelidir. Tek sözleşme içinde yer almaları, bütün kişilerin taleplerinin aynı kapsamda olduğunu göstermez. Edim miktarı, vade ve talep koşulları yararlanıcı bazında okunur. Sözleşmenin diğer tarafındaki borçla bütün yararlanıcıların toplamını kapatma girişimi de TBK 141 yönünden ayrıca denetlenir.
Bir yararlanıcıya yapılmış ödeme, başka yararlanıcıya ait edim yerine otomatik yazılmaz. Ödemenin kimin hakkını yerine getirdiği, kabul ve temsil yetkisiyle birlikte belirlenir. Aynı şekilde bir kişinin yaptığı bildirim, bütün kişiler adına yapılmış sayılmaz. Açıklamada kimin kendi hakkını, kimin başkası adına hangi yetkiyle kullandığı gösterilmelidir.
Dağılım belgesinin sözleşmeyle uyumu önemlidir. Muhasebe tablosundaki isimler ve tutarlar, kararlaştırılan hak sahipliğini açıklamıyorsa ana sözleşmeye ve geçerli eklerine dönülür. Yalnız toplam borcun değişmediği söylenerek hak sahibinin değiştiği kabul edilmez. Takas yasağı incelemesi de bu gerçek dağılım üzerinde yapılır; kişilerin alacakları belgelerden bağımsız tek ortak bakiye gibi sunulmaz.
Uyuşmazlıkta belge ve talep nasıl ayrıştırılır?
Dosyada önce üçüncü kişi yararına borcun kurulduğu sözleşme ve ekleri bulunmalıdır. Ardından borçlunun ileri sürdüğü karşı alacağın kaynağı, tarafları ve tutarı gösterilir. Takas açıklaması ile varsa fiilî ödemeler ayrı sıralanır. Böylece mevcut borç, yasaklanan kesinti ve başka kişiye yönelen alacak birbirinden ayrılabilir.
HMK 190 ispat yükünü, HMK 194 vakıaların somutlaştırılması ve delillerle ilişkilendirilmesini düzenler. Somutlaştırma yükü bakımından yalnız “takas yapılamaz” demek yerine hangi edimin, hangi karşı alacakla kapatılmak istendiği açıklanır. Her belgenin hangi ilişkiyi gösterdiği belirtilir.
Elektronik yazışmalar HMK 199 kapsamında belge olarak değerlendirilir; muhatap ve içerik doğrulanmalıdır. Dava veya takipte talep hakkının kime ait olduğu ayrıca ortaya konulur. TBK 141’in varlığı, her yararlanıcının doğrudan talep hakkını otomatik kanıtlamaz. Maddi takas yasağı ve talebi ileri sürme yetkisi birlikte fakat ayrı koşullarla incelenir.
Sık sorulan sorular
Sözleşmenin diğer tarafı borçluysa üçüncü kişiye yapılacak ödeme kesilebilir mi?
TBK 141 kapsamındaki borç, sözleşmenin diğer tarafından olan alacakla takas edilemez. Karşı alacağın miktarı ve vadesi tek başına bu yasağı kaldırmaz.
Takas yasağı için üçüncü kişinin önceden bildirim yapması şart mı?
TBK 141 böyle bir şart yazmaz. TBK 129/2’deki bildirim, ibra ve borcun nitelik veya kapsamının değiştirilmesi bakımından ayrıca sonuç doğurur.
Üçüncü kişi her durumda kendi adına dava açabilir mi?
Doğrudan talep hakkı TBK 129/2’deki tarafların amacı veya örf ve âdet koşuluyla belirlenir. Takas yasağı bu incelemenin yerine geçmez. Sözleşmeyi kendi adına yapan kişinin üçüncü kişiye ifa istemesi ile üçüncü kişinin kendi adına talepte bulunması ayrı hukuki konumlardır.
Borçlu yazılı takas bildirimi yapınca borç kapanır mı?
Bildirim tek başına yeterli değildir. TBK 143’teki açıklama, TBK 141’in yasakladığı takası geçerli hâle getirmez; maddi sınırlamalar uygulanır.
Karşı alacak tamamen ortadan kalkar mı?
Hayır. TBK 141 belirli borçla takası yasaklar. Karşı alacak, gerçek borçlusuna karşı kendi şartları içinde ayrıca talep edilir. Alacağın varlığı, kapsamı ve muacceliyeti o ilişkide incelenir; üçüncü kişiye yönelik yasak tahsili otomatik sağlamaz.
Daha önce yapılan ödeme kalan tutardan düşülemez mi?
Geçerli ifa, mevcut borç hesabında dikkate alınır. Ancak önceki ödemenin hangi yükümlülüğe ve hangi kişiye yapıldığı belgeleriyle gösterilmelidir.
Borcun henüz vadesi gelmediği ileri sürülebilir mi?
Takas yasağı, borcun kapsamı ve muacceliyetine ilişkin her savunmayı kaldırmaz. İddia edilen vade, ilgili sözleşme ve kanuni hükümle açıklanmalıdır.
Her üçüncü kişiye ödeme kaydı alacağın devri midir?
Değildir. Alacağın devri, havale, tahsil yetkisi ve üçüncü kişi yararına sözleşme farklı yapılardır. İşlemin gerçek içeriği belirlenmelidir.
Muhasebe kaydına mahsup yazılması sonucu değiştirir mi?
İşlemin adı yeterli değildir. Gerçekte hangi borcun hangi karşı alacakla kapatıldığı incelenir; TBK 141 kapsamındaki yasak kayıt adıyla aşılmaz.
Sigortacının zarar görene ödemesinde ayrı hüküm var mı?
TTK 1480, zarar görene ödenecek sigorta tazminatının sigorta sözleşmesinden doğan alacaklarla takasını yasaklar. Özel kapsamı ayrıca değerlendirilmelidir.
Resmî kaynaklar
6098 sayılı Türk Borçlar Kanunu: 19, 129, 139, 141, 143, 183, 184, 188, 555 ve 556. maddeler. 6102 sayılı Türk Ticaret Kanunu: 1480. madde. 6100 sayılı Hukuk Muhakemeleri Kanunu: 190, 194 ve 199. maddeler. Güncel metinler Adalet Bakanlığı Mevzuat Bilgi Sistemi üzerinden kontrol edilmiştir.
İstanbul ve Mersin ofisleri
İstanbul · Polaris Plaza
Maslak Ahi Evran Caddesi, Polaris Plaza No:21, Kat:9, 34475 Sarıyer/İstanbulMersin · Profit İş Merkezi
İhsaniye Mahallesi, 4903. Sokak, Profit İş Merkezi No:23, Kat:3, Daire:14, 33070 Akdeniz/MersinSorunuzu iletin
Hukuki konu hakkında iletişim
İlk iletişimde konuyu, bulunduğunuz ülke veya ili ve varsa tebliğ ya da son işlem tarihini kısaca belirtebilirsiniz. T.C. kimlik numarası, sağlık verisi veya kişisel belge göndermeyiniz. Mesajlaşma tek başına hukuki görüş veya avukatlık ilişkisi oluşturmaz.
