Konsinye İhracatta Satılmayan Mal ve Bedel Hesabının Kapatılması
Konsinye ihracatta satılmayan malın yurt dışında süresiz bekletilmesi mümkün değildir. İhracat Yönetmeliği m.9, olağan konsinyede kesin satış için ihracattan itibaren bir yıl tanır; haklı ve zorunlu nedenle başvuru üzerine bu süre iki yıl daha uzatılabilir. Satış gerçekleşmezse malın aynı süreler içinde geri getirilmesi gerekir. Kesin satış bildirimi ile satış bedelinin yurda getirilmesi ise farklı yükümlülüklerdir.
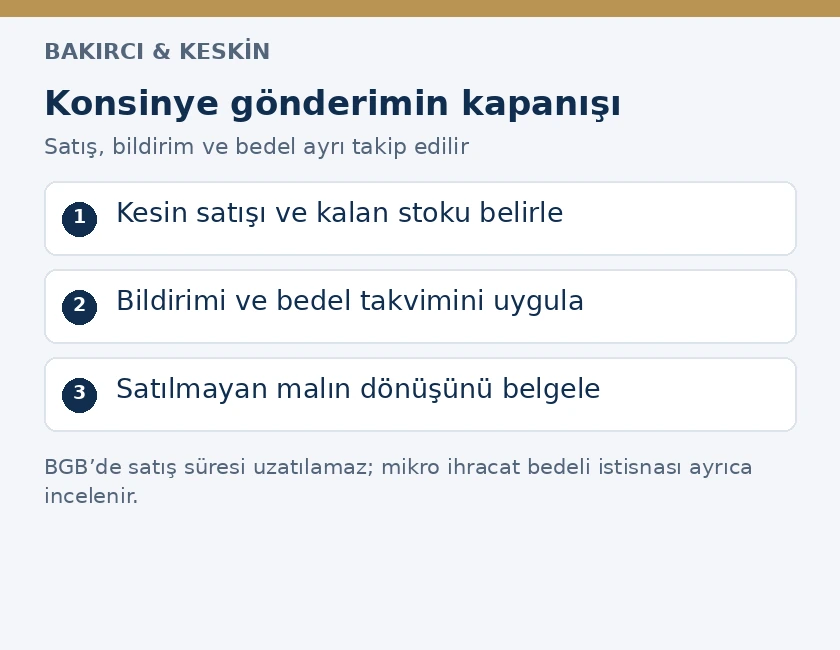
6 Mayıs 2025 değişikliği, konsinye ihracat uygulamasında iki önemli noktayı yeniledi: Yabancı pazaryerleri ve elektronik ticaret platformlarına konsinye gönderim açıkça kapsama alındı; kesin satışın bildirilmesi için yüz yirmi gün düzenlendi. Buna karşılık TCMB İhracat Genelgesi m.7/2, kapsamındaki konsinye satış bedeli için kesin satıştan itibaren yüz seksen gün öngörür. Dosyada bu iki takvimin birbirine karıştırılması, bildirim yapılmışken banka hesabının açık kalmasına yol açar.
Konsinye gönderim hangi anda kesin satış olur?
İhracat Yönetmeliğinin 6 Mayıs 2025 tarihli değişikliği ile m.4’te kesin satış, malın nihai kullanıcıya satılması olarak tanımlanmıştır. Konsinye ihracat ise kesin satışı daha sonra yapılmak üzere malın yurt dışındaki alıcıya, komisyoncuya, ihracatçının şube veya temsilciliğine yahut ilgili pazaryeri ve elektronik ticaret platformlarına gönderilmesidir. Malın yabancı depoya ulaşmasıyla nihai kullanıcıya satılması aynı tarih değildir.
Sözleşmede konsinye sözcüğünün kullanılması tek başına işlemin bütün niteliğini belirlemez. Sevkiyatın gümrük beyanı, izin kaydı, gönderim amacı ve satış belgeleri birbiriyle uyumlu olmalıdır. Kesin satış gerçekleştiği halde malı depoda bekleyen satılmamış stok gibi göstermek, gerçeğe aykırı hesap takibidir. Aynı şekilde yalnız lojistik depoya teslim edilen ürün, bu teslim nedeniyle nihai kullanıcıya satılmış sayılmaz.
Yabancı platformun stok giriş raporu, satış raporu ve ödeme raporu farklı olayları gösterir. İlk belge depoya alınan miktarı, ikincisi müşteri işlemlerini, üçüncüsü kesintiler sonrası aktarılacak parayı izler. Kesin satış tarihi için yalnız banka ödeme gününün seçilmesi doğru değildir. Son kullanıcı satışı daha önce gerçekleşmişse bildirim ve bedel takvimi o işlemle ilişkilendirilir; belgelerin hangi olayı gösterdiği açıkça açıklanır.
İzin, onay ve gümrüğe sunma işlemleri
İhracat Yönetmeliği m.9/1 uyarınca konsinye ihracat başvurusu ilgili İhracatçı Birlikleri Genel Sekreterliğine yapılır ve talep burada sonuçlandırılır. M.9/2, onaylanan gümrük beyannamesinin otuz gün içinde gümrük idaresine sunulmasını düzenler. Bu otuz gün, kesin satış sonrasındaki bildirim süresi değildir. Onaydan sonra sevkiyat bekletilecekse önce belgenin hangi tarihe kadar kullanılabileceği belirlenir.
Başvurudaki ürün, miktar, muhatap ve ülke bilgileri fiili gönderimle karşılaştırılır. Depo işletmecisiyle nihai alıcının aynı kişi olmadığı bir işlemde, her kişinin rolü evrakta doğru gösterilir. Komisyoncuya verilen satış yetkisi, asgari fiyat, masraf kesintileri ve satılmayan malın geri gönderilmesi ticari sözleşmede açıklanır. Bu özel hukuk düzenlemeleri, birlik ve gümrük işlemlerinin yerine geçmez.
Türk hukukunun uygulandığı alım satım komisyon ilişkisinin temel yapısı TBK m.532 kapsamında alım satım komisyonculuğu yazısında ele alınmıştır. Yabancı komisyoncuyla ilişkinin uygulanacak hukuku ve uyuşmazlık çözüm yeri ayrıca belirlenir. Konsinye ihracat izni, komisyoncunun hesabı doğru vereceğinin veya elde ettiği bedeli kendiliğinden aktaracağının teminatı değildir.
Bir yıllık satış süresi ve iki yıllık uzatım
M.9/5’in olağan konsinye için getirdiği temel süre, ihracat tarihinden itibaren bir yıldır. Sürenin amacı, kesin satışın belirlenmiş dönemde gerçekleşmesini sağlamaktır. İhracatçı, stokları izleyerek henüz satılmamış kısmı belirler. Bir sevkiyatta bazı ürünlerin satılmış olması, kalan ürünlerin de satıldığı anlamına gelmez; her bölümün sonucu beyanname ve stok kayıtlarıyla eşleştirilir.
Aynı fıkra, haklı ve zorunlu nedenlerle başvurulması halinde izni veren İhracatçı Birlikleri Genel Sekreterliğinin süreyi iki yıl daha uzatabilmesine izin verir. Bu yetki başvurusuz çalışan otomatik bir uzatma değildir. Talepte olay, satışa etkisi, kalan stok, beklenen işlem tarihi ve dayanak belgeler açıklanır. Sadece ticari beklentinin sürmesiyle kabul edilmiş uzatım kararı birbirinden ayrılır.
Başvuru evrakı, teslim alındı kaydı ve verilen karar dosyada ayrı saklanır. Kararın hangi beyanname, ürün ve dönem için verildiği kontrol edilir. Başka sevkiyata verilmiş uzatma, aynı firmanın bütün ihracatlarını kapsamaz. Süre hesabının son günü yalnız şirket içi tabloda değiştirilerek idari izin yaratılmış olmaz. Malın geri getirilmesi gerekiyorsa dönüş taşıması ve gümrük işlemleri bu takvime göre yürütülür.
Basitleştirilmiş beyannamede neden ayrı kural var?
Yönetmelik m.9/7, Basitleştirilmiş Gümrük Beyannamesi ile konsinye ihracatı Posta ve Hızlı Kargo Taşımacılığı Gümrük Genel Tebliği hükümlerine bağlar. Bu yolla gönderilen malların kesin satışının ihracattan itibaren bir yıl içinde yapılması zorunludur ve bu süre uzatılamaz. Olağan konsinyedeki iki yıllık uzatma imkânı BGB işlemine taşınamaz. İşleme başlarken kullanılan beyanname türü bu nedenle belirleyicidir.
BGB kullanımıyla bedel getirme yükümlülüğü de tek bir cümleyle genelleştirilemez. TCMB İhracat Genelgesi m.22/1, mikro ihracat bedellerinin tamamının tasarrufunu serbest bırakır; mikro ihracatın tanımı m.3’te ilgili gümrük düzenlemesine bağlanır. Bu istisnanın kapsamına giren işlem için sıradan ihracattaki banka kapatma düzeni aynen ileri sürülmez. Bununla birlikte bedel tasarrufundaki serbestlik, konsinye satış süresi ve doğru beyan yükümlülüğünü kaldırmaz.
Elektronik ticaret platformunda satış yapılması tek başına her gönderiyi mikro ihracat haline getirmez. Kullanılan beyan, eşya ve işlemin ilgili koşulları incelenir. Yurt dışı depo anlaşmasının bulunması da bu koşulları değiştirmez. Dosyada elektronik satış yöntemi, gümrük beyan usulü ve kambiyo rejimi ayrı sütunlarda takip edilirse hangi yükümlülüğün hangi hukuki sebeple uygulandığı görülür.
Kesin satış bildirimi: yüz yirmi gün ve iki muhatap
İhracat Yönetmeliği m.9/3 uyarınca ihracatçı, kesin satıştan sonraki yüz yirmi gün içinde durumu izni veren İhracatçı Birlikleri Genel Sekreterliğine ve aracı bankaya bildirir. Bildirim, ihracatçının düzenlediği kesin satış faturası veya örneği ve gerekli diğer belgelerle yapılır. Yalnız komisyoncunun gönderdiği kısa bir e-posta, öngörülen belge bütününün tamamlandığı anlamına gelmez.
2025 değişikliği Uludağ İhracatçı Birliklerinin Bakanlık yazısına dayalı resmi duyurusunda da açıklanmıştır. Eski metinlerdeki kesin satıştan sonra otuz günlük bildirim bilgisi güncel işlem için kullanılmamalıdır. Güncel m.9/2’deki otuz gün, onaylı beyannamenin gümrüğe sunulmasına aittir. Aynı maddede geçen sürelerin hangi işlem için konulduğu özellikle ayrıştırılmalıdır.
M.9/4, birlik genel sekreterliğinin kendisine bilgi verilmesinden itibaren beş gün içinde aracı bankaya ve ihracat beyannamesinin tescil edildiği gümrük idaresine bilgi göndermesini düzenler. Birliğin bu görevi, ihracatçının bankaya doğrudan bildirim yükümlülüğünü ortadan kaldırmaz. İki farklı kurum arasında evrakın kendiliğinden eksiksiz aktarılacağı varsayılarak şirketin kendi yükümlülüğü bırakılmaz.
Farklı günlerde gerçekleşen satışlar kendi tarihlerine bağlanır. Platformun aylık mutabakat raporu, satışları topluca göstermeye yarar; tek tek satış tarihlerini belirsizleştirmek için kullanılmaz. Bildirimde beyanname numarası, ürün ve miktar eşleştirmesi, kesin satış tutarı ve kalan stok açık tutulur. Dosyanın yalnız toplam ciro içermesi, hangi konsinye gönderimin ne kadarının sonuçlandığını göstermeye yetmez.
Satış bedeli için yüz seksen gün nasıl işler?
TCMB İhracat Genelgesi m.7/2, konsinye ihracat bedelinin kesin satışı izleyen yüz seksen gün içinde yurda getirilmesini öngörür. Genelgenin m.4/3’ü, özelliği olan ihracatta m.7’deki sürelerin uygulanacağını belirtir. Böylece konsinye bedelinde başlangıç, sıradan ihracatın genel fiili ihraç başlangıcıyla karıştırılmaz. İstisna kapsamı dışında kalan işlemde yüz seksen gün azami süredir; alınan bedel geciktirilmeden yurda aktarılır.
Kesin satış bildiriminin yüz yirminci gün yapılması, bedel için bundan sonra yeni bir yüz seksen gün başlatmaz. Her iki süre de kendi hükmündeki kesin satış olayına dayanır. Bildirimle tahsilat aynı gün yapılmak zorunda değildir, ancak her yükümlülüğün son tarihi ayrıca izlenir. Yabancı alıcının geç ödemesi, kanuni süreyi şirketin tek taraflı kararıyla değiştirmez.
Genelge m.10/3, konsinye ihracatta esas alınacak bedeli kesin satış faturasında kayıtlı tutar olarak belirler. İlk proforma değerle gerçekleşmiş satış tutarı arasındaki fark açıklanır. M.6/10 ise kesin satıştan önce konsinye avansı olarak kabul edilmesi istenen bedellerin peşin bedel olarak kabulünü düzenler. Kesin satış öncesi avans, sonradan tahsil edilen satış bedeliyle aynı kayıt gibi işlenmemelidir.
Genelgenin ülke ve işlem istisnaları ayrıca kontrol edilir. Mikro ihracatın serbest tasarruf kuralı veya ilgili ülke istisnası bulunmasına rağmen her bedel için koşulsuz aynı sonuç yazılamaz. Muafiyet iddiası, işlem tarihi ve kapsamıyla belgelenir. İşlemin istisna dışında kalan kısmı varsa kalan bölüm için yürürlükteki kabul ve kapatma yükümlülükleri yerine getirilir.
Platform komisyonu ve depolama kesintileri
Yabancı pazaryerinin satış bedelinden komisyon, depolama veya diğer ücretleri keserek net tutar göndermesi bankada açıklama gerektirir. İhracat Genelgesi m.21, ilgili Tebliğde düzenlenen indirim ve mahsup işlemlerini aracı bankanın sonuçlandırmasını öngörür. Gider sebebiyle eksik gelen tutar belgelendirilir; düzenlenen İhracat Bedeli Kabul Belgesine giderin türü ve tutarıyla ilgili not konulur.
Platform hesap özetinde yalnız tek net ödeme bulunması, bütün kesintilerin hukuken kabul edilebilir olduğunu kanıtlamaz. Sözleşme, komisyon faturası, depolama hesabı, müşteri iadesi ve banka transferi birbirinden ayrılır. Aynı tutar hem satış bedelinde indirim hem de ayrıca gider mahsubu yapılarak iki kez düşülmez. Kesintinin hangi sevkiyat veya satışa ilişkin olduğu izlenebilir biçimde gösterilir.
Genelge m.11/2, belgelenen konsinye satış bedellerinin yurt dışındaki hesaplarda toplanıp gecikmeksizin yurda getirilmesine ilişkin özel kabul düzeni içerir. Yabancı hesabın kullanılması bedelin kaynağını açıklama gereğini ortadan kaldırmaz. Hesap sahibi, platform, komisyoncu ve ihracatçı arasındaki bağlantı belgelerde görünür tutulur. Başka ticari faaliyetlerin parası konsinye satış bedeli gibi gösterilerek açık hesap kapatılamaz.
Satılmayan malın geri dönüşü nasıl belgelenir?
İhracat Yönetmeliği m.9/6, kesin satışı yapılmayan malların m.9/5’teki süreler içinde yurda getirilmesini zorunlu kılar. Bu nedenle satılmayan kısmın tespit edilmesi yalnız muhasebe işlemi değildir. Yabancı depo sayımı, ürün kodu ve miktar listesi, dönüş taşıma belgesi ve Türkiye’deki gümrük kaydı birbirini doğrulamalıdır. Satılmış ancak bedeli tahsil edilmemiş mal, satılmamış stok olarak sınıflandırılmaz.
Geri getirme yükümlülüğüne uyulması, gümrük vergisi muafiyetinin bütün koşullarının kendiliğinden gerçekleştiği anlamına gelmez. Gümrük Kanunu m.168–170 geri gelen eşyaya ilişkin ayrı kurallar içerir. Önceki ihracat, eşyanın kimliği, süre ve yararlanılan menfaatler incelenir. Yabancı depoda ürüne işlem yapılmışsa veya farklı mal gönderiliyorsa bu durum dönüş beyanında açıklanır.
Konsinye süre uzatımı ile geri gelen eşyanın gümrükteki süre düzeni farklı hukuki dayanaklara sahiptir. Birlikten alınan yazının gümrükteki bütün koşulları değiştirdiği ileri sürülmez. Kısmi dönüşte satılan ve dönen miktarlar aynı ilk beyannameye bağlanır. İhracat bedeli takibinde, gerçekleşmiş satışın faturasına karşılık dönen stokun ayrıca ispatlanması sağlanır.
Yabancı muhatabın malı teslim etmeyi reddetmesi ayrı bir ticari uyuşmazlık oluşturur. Uygulanabilir satış ilişkisinde malın korunması ve satışı CISG kapsamında teslim alınmayan malların korunması yönünden ayrıca incelenir. Bu hükümler her komisyon veya depo sözleşmesine otomatik uygulanmaz. İdari süre dosyasıyla yabancı muhataba karşı malın teslimi talebi birlikte fakat ayrı hukuki dayanaklarla yürütülür.
Müşteri iadeleri ile hiç satılmamış stok ayrımı
Nihai kullanıcıya satılıp sonradan iade edilen ürün, başlangıçtan beri hiç satılmamış ürünle aynı işlem geçmişine sahip değildir. İlk satışın tarihi, müşterinin iade işlemi, bedel iadesi ve ürünün tekrar depoya kabulü ayrı belgelerde görünür tutulur. Platform raporundaki iptal veya iade kodunun neyi ifade ettiği açıklanır. Sadece dönem sonu stok adedine bakılarak daha önceki bütün satış kayıtları yok sayılmaz.
Müşteriye para iadesi yapılmışsa platformun ödeme dökümü ile bankaya sunulan kesin satış hesabı uzlaştırılır. Satış faturası düzeltmesi, iade belgesi ve net ödeme arasındaki fark gösterilir. Bankaya bildirilen tutarın sonradan değişmesi halinde aynı eski belgeye dayanarak ikinci bir kapatma talep edilmez. İlgili birliğe ve bankaya gönderilen belgelerin hangi tarihli durumu yansıttığı, son düzeltmenin neden yapıldığı ve önceki bildirimin hangi bölümünü değiştirdiği belirtilir.
Bir ürünün yeniden satışa sunulması, ilk ihracatına bağlı süreyi yeni depo giriş tarihinden başlatmaz. Yönetmelikteki başlangıç ihracat tarihidir; iç stok hareketi bu hukuki olayı değiştirmez. Satışa uygunluğu kalmayan, hasarlı veya kayıp mal için de fiilen geri dönmüş gibi belge oluşturulamaz. Bu tür ayrılıklar gerçek delilleriyle ilgili makamlara açıklanır; malın akıbeti, satış hesabı ve varsa taşıma veya sigorta talebi kendi kapsamlarında değerlendirilir.
İhracatçı için düzenli mutabakatın amacı yalnız tahsil edilecek tutarı bulmak değildir. Sevkiyatta çıkmış her ürünün satılmış, iade edilmiş, halen stokta veya geri gönderilmiş olduğunu göstermek gerekir. Aynı ürünün hem satılmış hem geri dönmüş miktar içinde iki kez sayılması giderilir. Ürün bazındaki bu iz, kesin satış bildirimlerinin ve banka hesabına sunulan belgelerin birbirini doğrulamasını sağlar.
Banka hesabı açık kaldığında hangi dosya hazırlanır?
Genelge m.25 uyarınca hesap kapatmada gümrük beyannamesi örneği veya bilgileri, ilgili İBKB’ler, satış faturası ve indirim veya mahsup belgeleri bankaya verilir. M.26, tahsilat ve süresinde hesap kapatma sorumluluğunu temel olarak ihracatçıya yükler. Paranın banka hesabına gelmiş olmasıyla doğru beyannameye bağlanıp ihracat hesabının kapatılması aynı işlem değildir.
Ek süreler dahil süresinde kapanmayan hesap m.29 uyarınca aracı banka tarafından beş iş günü içinde ilgili vergi birimine bildirilir. Vergi birimi ihbardan itibaren on iş günü içinde doksan gün süreli ihtarname gönderir. İhracatçı bu sürede hesabı kapatır veya mücbir sebep ya da haklı durumu belgeler. İhtar, malın satılması için birlikten verilen izin uzatımıyla karıştırılmaz.
Bedel hesabında ek süre, Genelge m.27’de düzenlenir. Mücbir sebep için ilgili vergi biriminin altışar aylık dönemler halinde karar vermesi; haklı durumda ise belirtilen yetki ve süre ayrımı söz konusudur. Birliğin konsinye satış süresini uzatmış olması bankadaki başka süreyi otomatik uzatmaz. Her başvuruda hangi yükümlülüğe ek süre istendiği ve buna hangi makamın karar vereceği açık yazılır.
Son kontrolde sevk edilen toplam miktar, kesin satılan miktar, geri getirilen stok, satış faturaları, kesintiler ve tahsilatlar karşılaştırılır. Fark kalan kalemler açıklanmadan dosya tamamlanmış kabul edilmez. Belgeler Gümrük Kanunu m.13 kapsamındaki belge saklama yükümlülüğü ve ilgili ticari düzenlemeler uyarınca korunur. Kapatma yazıları, başvuru kayıtları ve süre kararları da aynı dosyada tutulur.
Konsinye ihracatta sık sorulan sorular
Konsinye mal yabancı depoya girince kesin satılmış olur mu?
Hayır. İhracat Yönetmeliği m.4 kesin satışı nihai kullanıcıya satış olarak tanımlar. Depoya kabul, satış ve bedel aktarımı farklı kayıtlardır.
Kesin satış bildirimi otuz gün içinde mi yapılır?
Güncel m.9/3 uyarınca süre kesin satıştan sonra yüz yirmi gündür. M.9/2’deki otuz gün, onaylı beyannamenin gümrüğe sunulmasına ilişkindir.
Birliğe bildirim bankaya bildirim yerine geçer mi?
Hayır. M.9/3 ihracatçının hem izni veren birlik genel sekreterliğine hem aracı bankaya bildirimini düzenler. Birliğin ayrıca bilgi iletmesi bu görevi kaldırmaz.
Konsinye satış süresi kendiliğinden üç yıl mı?
Hayır. Olağan süre bir yıldır. Haklı ve zorunlu nedenli başvuru üzerine yetkili birlik genel sekreterliği iki yıl daha uzatma kararı verebilir.
BGB ile konsinye ihracatta süre uzatılabilir mi?
M.9/7 kesin satış için ihracattan itibaren bir yıl öngörür ve bu sürenin uzatılamayacağını belirtir. Olağan konsinye uzatımı buraya uygulanmaz.
Satış bedelinde yüz seksen gün bildirimden mi başlar?
Hayır. TCMB İhracat Genelgesi m.7/2 kapsamındaki konsinye bedelinde süre kesin satışı izler. Bildirimin daha sonra yapılması yeni süre başlatmaz.
Mikro ihracata her durumda banka hesabı kapatma zorunluluğu uygulanır mı?
Genelge m.22/1 mikro ihracat bedellerinin tasarrufunu serbest bırakır. İşlemin bu tanıma girip girmediği doğrulanır; satış süresi ve beyan yükümlülükleri ayrıca sürer.
Platformun kestiği komisyon belgesiz düşülebilir mi?
Hayır. İndirim ve mahsup işlemleri ilgili mevzuat kapsamında bankaca sonuçlandırılır. Kesintinin türü, tutarı ve satışla bağlantısı belgelendirilir.
Satılmayan konsinye mal süresiz yabancı depoda kalabilir mi?
Hayır. M.9/6 olağan konsinyede kesin satışı yapılmayan malların m.9/5’te belirtilen süreler içinde yurda getirilmesini zorunlu kılar.
Birliğin uzatımı bankadaki bedel süresini de uzatır mı?
Otomatik olarak uzatmaz. Satış süresi İhracat Yönetmeliği, bedel hesabı ek süresi ise İhracat Genelgesi m.27 kapsamındaki ayrı usul ve makamlara tabidir.
İstanbul ve Mersin ofisleri
İstanbul · Polaris Plaza
Maslak Ahi Evran Caddesi, Polaris Plaza No:21, Kat:9, 34475 Sarıyer/İstanbulMersin · Profit İş Merkezi
İhsaniye Mahallesi, 4903. Sokak, Profit İş Merkezi No:23, Kat:3, Daire:14, 33070 Akdeniz/MersinHukuki konu hakkında iletişim
İlk iletişimde konuyu, bulunduğunuz ülke veya ili ve varsa tebliğ ya da son işlem tarihini kısaca belirtebilirsiniz. T.C. kimlik numarası, sağlık verisi veya kişisel belge göndermeyiniz. Mesajlaşma tek başına hukuki görüş veya avukatlık ilişkisi oluşturmaz.
