Kuyumcuya Yeniden İşlenmek İçin Verilen Altın Eksik Dönünce Ne Yapılır?
Kuyumcuya yeni bir takı yapılması için verilen altın, yüklenicinin serbestçe sahiplenebileceği bir malzeme değildir. TBK 472/2, malzemeyi iş sahibinin sağlaması halinde yükleniciye özenle kullanma, kullanım hakkında hesap verme ve artan malzemeyi geri verme borcu yükler. Yeni takının daha hafif gelmesi tek başına bütün uyuşmazlığı çözmez; teslim edilen malzemenin niteliği, yapılan işlem ve geri verilen metal ile taşlar birlikte incelenir.
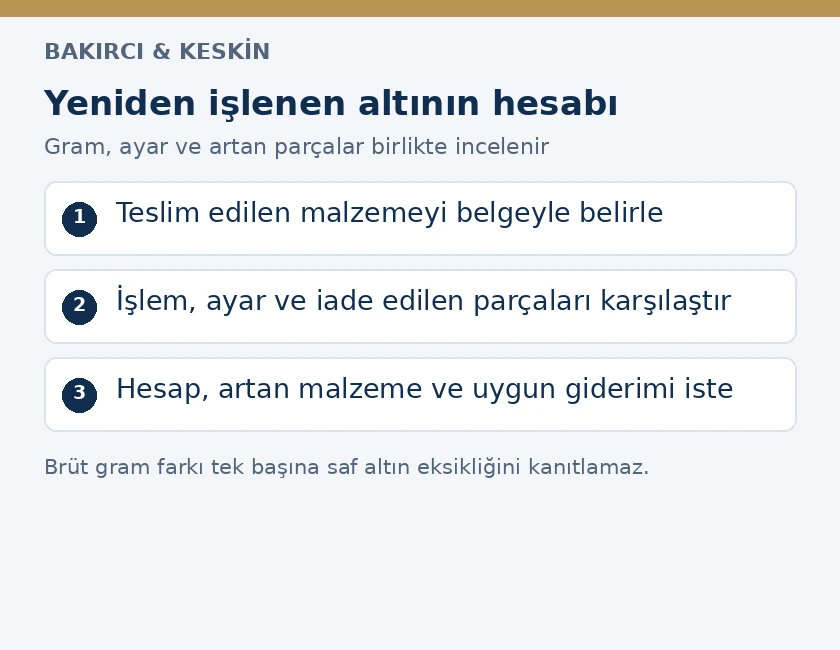
Bu yazı, müşterinin mevcut altınını işçilik karşılığında yeniden yaptırmasına ilişkindir. Eski takının kuyumcuya satılıp yeni ürün satın alınması, altın hesabına alacak kaydedilmesi ve yalnız saklama amacıyla teslim başka işlemlerdir. Türk Borçlar Kanunu m.470–478 ile tüketici işleminde 6502 sayılı Kanun’un ayıplı hizmet hükümleri, sözleşmenin gerçek içeriğine göre uygulanır. Doğru talep, önce hangi işlemin yapıldığını belirlemekle kurulur.
Altın satıldı mı, işlenmek üzere mi verildi?
Teslim belgesinde “eski altın alımı” yazmasıyla “müşteri malzemesinden imalat” yazması farklı hukuki sonuçlara işaret eder. Ancak belgenin başlığı tek başına yeterli değildir; fiyat görüşmesi, ödeme, işçilik ve tarafların açıklamaları birlikte incelenir. Kuyumcu eski altına belirli satış bedeli biçmiş ve yeni ürünü ayrıca satmışsa, yeni üründe satışın ayıp hükümleri öne çıkar. Müşteri kendi altınını kullanarak belirlenen modeli yaptırmışsa malzemenin hesabı ayrıca sorulur.
“Aynı altın kullanılacak” vaadi ile aynı ayar ve miktarda metal karşılığı verilmesi anlaşması birbirine eşit değildir. Hatıra niteliğindeki bir takının özgün malzemesi korunacaksa bunun iş tanımına yazılması önem taşır. Müşterinin parça değişimine veya metalin başka stokla karıştırılmasına açık onayı bulunup bulunmadığı incelenir. İşletmenin genel çalışma alışkanlığı, müşteriye açıklanmamış esaslı değişikliği kendiliğinden sözleşmeye dahil etmez. Talep, verilen somut talimatla karşılaştırılarak değerlendirilmelidir.
TBK 472/2 hangi hesabın verilmesini ister?
İş sahibinin sağladığı malzeme bakımından kanun yalnız bitmiş ürünün teslimini düzenlemez. Yüklenici malzemeyi özenle kullanmalı, kullanımın hesabını vermeli ve artanı geri vermelidir. Müşteri bu nedenle ne kadar malzeme alındığını, ne kadarının eserde kullanıldığını ve geri kalanın ne olduğunu sorabilir. “Ustalıkta böyle olur” biçimindeki genel cevap somut hesap değildir. Hesap, teslim edilen malzeme ve kararlaştırılan iş hakkında denetlenebilir açıklama içermelidir.
Hesap verme borcu, her işlem için aynı muhasebe formunun zorunlu olduğu anlamına gelmez. Buna karşılık tartım kayıtları, iş emri, üretim veya atölye açıklaması ve iade belgesi uyuşmazlığı aydınlatır. Yeni takının gramı, çıkarılan taşlar, başka metal parçalar, eklenen malzeme ve artan metal ayrı gösterilmelidir. İşçilik ücretinin hangi yöntemle kararlaştırıldığı da açıklanır. İşletme, müşterinin malzemesinden yapılan kesintiyi sonradan belirsiz bir ücret gibi adlandırarak denetim dışında bırakamaz.
Malzeme yetersiz veya işin uygun yapılmasını tehlikeye düşürecek nitelikteyse TBK 472 uyarınca yüklenicinin bildirim yükümlülüğü gündeme gelir. Kuyumcu istenen model için ek metal gerektiğini öğrendiğinde bunun miktar ve maliyetini açıklamalıdır. Müşterinin onayı olmadan ayarı düşürmek, farklı metal kullanmak veya modeli değiştirmek ayrıca sözleşmeye uygunluk sorunu yaratır. Teknik güçlük, talimattan sapmanın her durumda izinli olduğu anlamına gelmez. Uyarının ne zaman ve hangi içerikle yapıldığı belgelenmelidir.
Teslim anında hangi bilgiler kaydedilmeli?
Her parçanın ayrı tanımlanması sonraki karşılaştırmayı kolaylaştırır. Parça sayısı, gözle görülen işaretler, brüt ağırlık, taş veya başka bileşenler ve kararlaştırılan inceleme bilgisi yazılır. Tartımın taşlarla birlikte yapılmasıyla yalnız metalin tartılması aynı değildir. Müşterinin beyan ettiği ayar ile ölçümle belirlenen ayar ayrı gösterilmelidir. Belge, yapılmamış bir analizi yapılmış gibi sunmamalıdır. Teslim alan kişinin işletmeyle bağlantısı ve teslim tarihi de kayda eklenir.
Fotoğraf, takının biçimini ve ayırt edici unsurlarını gösterebilir; tek başına hassas ağırlık veya saflık ölçümü sayılmaz. Terazinin ekran görüntüsünde hangi parçanın tartıldığı, kap veya taş ağırlığının hesaba katılıp katılmadığı anlaşılmalıdır. Parçalar bir torbada topluca teslim edilmişse içeriğin ayrı listesi önem kazanır. Müşteriye yalnız toplam gram söylenmesi, sonradan hangi parçanın kullanılmadığı tartışmasını çözmeyebilir. Teslim belgesinin bir nüshası müşteride kalmalıdır.
Başlangıçta ayrıntılı belge düzenlenmemiş olması talep hakkını kendiliğinden ortadan kaldırmaz. Mesajlar, fotoğraflar, ödeme belgeleri, iş emri ve taraf açıklamaları birlikte değerlendirilir. Bununla birlikte sonradan tahminle kesin gram yazılması doğru değildir. Bilinen ölçüm, hatırlanan yaklaşık bilgi ve uzman incelemesiyle belirlenen sonuç ayrı açıklanmalıdır. WhatsApp yazışmalarının delil niteliği, ilgili konuşmanın bütünü ve hukuka uygun elde edilmesiyle değerlendirilir.
Brüt gram ile saf altın miktarı aynı şey değildir
Takının toplam ağırlığı, içindeki saf altın miktarını tek başına göstermez. Alaşımın saflığı ve taş gibi altın dışı parçalar değerlendirmeye katılır. Millî Eğitim Bakanlığının kuyumculuk öğretim materyali, ayar, milyem, alaşım ve saf metal hesabını ayrı kavramlar olarak ele alır. Uyuşmazlıkta yalnız iki brüt tartım rakamını karşılaştırmak, gerçek metal eksikliğini belirlemeye her zaman yeterli değildir.
Önceki üründen taş çıkarılması yeni ürünün brüt gramını azaltabilir; başka metal eklenmesi ise artırabilir. Brüt ağırlığın artması da müşteriye daha fazla saf altın verildiğini kendiliğinden kanıtlamaz. Bu yüzden giriş ve çıkış hesabında aynı ölçütler kullanılmalıdır. Başlangıç saflığı bilinmiyorsa bitmiş ürünün analizi tek başına geçmişte teslim edilen parçanın kesin saflığını geriye dönük belirlemez. Uzman değerlendirmesinin hangi kayıt ve varsayıma dayandığı açıkça belirtilmelidir.
Ayara ilişkin damga önemli bir veri olsa da uyuşmazlıkta gerektiğinde teknik inceleme yapılır. Damga, teslim edilen ve geri verilen parçaların aynı olduğunu tek başına ispatlamaz. Müşterinin istediği model ve ayar yazılıysa bitmiş ürün bunlarla karşılaştırılır. Kuyumcunun teslimden sonra “bu model ancak böyle olur” demesi, önceden verilmesi gereken açıklamanın yerine geçmez. Müşterinin kabulü bulunmadan gerçekleştirilen ayar değişikliği hem malzeme hesabını hem eserin uygunluğunu etkileyebilir.
İşçilik kaybı veya fire her eksikliği açıklar mı?
İşlem sırasında oluştuğu ileri sürülen kayıp, yapılan işin niteliği ve kayıtlarla açıklanmalıdır. Bütün kuyumculuk işlemleri için bu yazıda uygulanabilecek tek bir kanuni fire yüzdesi yoktur. Eritme, onarım, kesme veya başka imalatın koşulları farklıdır. İşletmenin genel yüzde söylemesi, somut farkın tamamının haklı olduğunu göstermez. Tüketici de her gram farkını inceleme yapılmadan hırsızlık olarak nitelendirmemelidir. Malzeme hesabı ve teknik neden birlikte ortaya konulmalıdır.
Artan metalin geri verilmemesi ile teknik işlem kaybı farklıdır. Atölyede kalan, yeniden kullanılabilir malzeme için TBK 472/2’deki iade borcu değerlendirilir. Artan malzemenin işçilik bedeline sayılması ayrıca kararlaştırılmışsa anlaşmanın kapsamı ve hesap açıklanmalıdır. Tüketiciye önceden sunulmamış kesinti uygulaması, yalnız işletmenin kendi iç kuralı olduğu için bağlayıcı hale gelmez. Standart sözleşmedeki tüketici aleyhine şartlar ayrıca 6502 m.5 kapsamında denetlenir.
Sökülen taşlar ve kullanılmayan parçalar
Altın dışındaki taşlar, klipsler veya başka parçalar da teslimin kapsamında bulunabilir. Bunların yeni üründe kullanılması, müşteriye ayrı iadesi veya başka işlem görmesi talimatla belirlenmelidir. Taşların metal hesabından ayrılması, taşların mülkiyetini işletmeye geçirmez. Başlangıçta taşın niteliği bilinmiyorsa belge kesin değer veya tür iddiasıyla doldurulmamalıdır. Fotoğraf, ölçü ve varsa mevcut sertifika birlikte saklanır. Sonradan yapılan değerlendirme, hangi parçanın incelendiğini göstermelidir.
İşletme taşın çıkarılırken kırıldığını bildiriyorsa zarar nedenini ve uygulanan özeni açıklayan kayıtlar değerlendirilir. Müşterinin bilgilendirilmesi, her türlü kusurdan peşin sorumsuzluk anlamına gelmez. TBK 471’deki mesleki özen ve TBK 112’deki sözleşmeye aykırılık hükümleri gündeme gelir. Teknik riskin önceden açıklanmasıyla dikkatsiz işlemin sonucu birbirinden ayrılır. Kırılan parçanın müşteriye gösterilmeden atılması, sonraki incelemeyi güçleştirebilir; mevcut durumun korunması bu nedenle önemlidir.
Bağımsız ayar analizi neyi kanıtlar?
Darphane ve Damga Matbaası Genel Müdürlüğü, kıymetli madenlerin analiz ve ayar hizmetleri hakkında resmî bilgi yayımlar; özel ayar evlerinin yetkilendirilmesi ve denetimi de ilgili düzenleme çerçevesinde yürütülür. İnceleme yaptırılacak kuruluşun yetkisi ve hizmet kapsamı kontrol edilmelidir. Analiz talebinde hangi ürünün, hangi uyuşmazlık bakımından incelendiği açıklanmalıdır. Her ticari tartım kâğıdı aynı kapsamda uzman raporu değildir.
Raporun ürün kimliği, teslim durumu, kullanılan yöntem ve ölçülen özellikleri göstermesi gerekir. Numune alınması veya ürünü etkileyen işlem gerekiyorsa bunun kapsamı önceden öğrenilmelidir. Bitmiş ürünün ölçümü, girişteki malzeme kaydının yerine geçmez; iki aşama birlikte değerlendirilir. Mahkeme veya hakem heyeti gerekli teknik incelemeyi kendi usulü içinde yaptırabilir. Özel analiz sonucu önemli delil olabilir, ancak bütün hukuki sorumluluğu kendiliğinden ve kesin olarak çözdüğü söylenemez.
Eksik malzeme ile ayıplı işçilik için talepler ayrılmalı
Yeni takının model veya ayarı sözleşmeye aykırıysa tüketici 6502 m.15 kapsamında seçimlik haklarını değerlendirir. Eser hükümlerinde TBK 475’e dayanan haklar eserin niteliği ve ayıbın ağırlığıyla uygulanır. Buna karşılık kullanılmayan malzemenin hesabı ve geri verilmesi, yalnız işçilik bedelinden indirim istemekten farklıdır. Başvuruda her kalemin hukuki nedeni ve istenen sonuç ayrı gösterilmelidir.
Malzeme mevcutsa aynen geri verme talebi ile mevcut olmayan malzemenin değerine ilişkin tazminat talebi aynı şekilde kurulmaz. Hangi tür ve miktarda malzemenin eksik olduğu önce belirlenir. Değer hesabında esas alınacak tarih ve ölçüt, talebin hukuki niteliğine göre değerlendirilir. Güncel altın fiyatını belgesiz biçimde bütün kalemlere uygulamak yeterli değildir. Aynı eksiklik için hem malzemenin tamamının geri verilmesi hem aynı değerin ikinci kez ödenmesi istenemez.
İşçilik ücretinin ayrıca kararlaştırılması, malzeme üzerindeki yükümlülüğü ortadan kaldırmaz. Ücret baştan belirlenmemişse TBK 481’deki bedel ölçütleri incelenir. İşletmenin ücret alacağı ile müşterinin malzeme talebi arasında yapılacağı ileri sürülen mahsup açık bir hesaba dayanmalıdır. Sonradan çıkarılan işçilik bedeli, eksik malzeme iddiasının üstünü örten belirsiz bir tutar olarak kullanılamaz. Ödemeler ve iadeler aynı çizelgede gösterilmelidir.
İşi başka atölyenin yapması ve yetki konusu
Müşteriyle sözleşmeyi yapan kuyumcu işi başka atölyeye göndermişse sözleşme muhatabı ve yardımcı kişinin fiili birlikte değerlendirilir. TBK 116 uyarınca yardımcı kişi sorumluluğu gündeme gelir. Kuyumcunun yalnız “ustaya gönderdim” demesi müşteriye karşı bütün yükümlülükleri sona erdirmez. Buna karşılık müşteri bağımsız atölyeyle doğrudan başka sözleşme kurmuşsa işlem zinciri ayrıca belirlenir. Malzemenin kimden kime, hangi belgeyle ve hangi miktarda devredildiği önemlidir.
Ticaret Bakanlığının güncel kuyum ticareti açıklaması, bakım ve onarım faaliyetleri ile emanet alma veya saklama yasağını ayrı düzenlemeler olarak aktarır. İşlenmek üzere malzeme teslimi bu yazının konusudur; kuyumcuda süresiz altın saklatma hizmeti olduğu varsayılmamalıdır. İzin veya faaliyet kurallarına ilişkin idari inceleme, müşterinin malzeme ve ücret alacağını kendiliğinden karara bağlamaz. Özel hukuk talebi ayrıca takip edilir.
Başvuru dosyası ve süreler
Dosyada teslim kaydı, iş tanımı, onaylanan model, ödeme, geri verilen ürünün özellikleri, hesap istemi ve işletmenin cevabı bulunmalıdır. Önce giriş ile çıkış karşılaştırması yapılır; açıklanamayan fark somutlaştırılır. Ayıplı hizmet için 6502 m.16 ve eser bakımından TBK 478 değerlendirilir. Artan malzemenin geri verilmesi talebi yalnız ayıplı hizmete ait iki yıllık süre anlatımıyla otomatik sınırlanamaz. Talebin hukuki niteliği, teslim ve öğrenme tarihleri ayrı belirlenmelidir.
2026 yılında 186.000 TL’nin altındaki tüketici uyuşmazlıkları hakem heyeti kapsamındadır. Eşit veya üstündeki uyuşmazlıklarda tüketici mahkemesi ve 6502 m.73/A hükümleri değerlendirilir. Aynen iade ile parasal taleplerin değeri açıklaştırılır; başvuru sınırına girmek için tek uyuşmazlık yapay biçimde bölünmez. Ticari üretim amacıyla verilen malzeme ile kişinin özel takısı için kurduğu işlem aynı tüketici değerlendirmesine tabi değildir.
Teslim belgesi, itiraz ve yeniden müdahale
Bitmiş ürün alınırken imzalanan belgenin kapsamı okunmalıdır. Ürünü fiziksel olarak teslim almak ile başlangıç malzemesinin hesabını tamamen onaylamak aynı açıklama değildir. Belge yalnız teslim tarihini gösteriyorsa bundan bütün bilinmeyen özelliklerin kabul edildiği sonucu otomatik çıkarılamaz. Buna karşılık müşterinin gördüğü açık farkı belirtmeden kapsamlı kabul vermesi hukuki değerlendirmeyi etkileyebilir. Eserin incelenmesi, ayıp bildirimi ve kabulün sonuçları TBK 474 ve 477 çerçevesinde ayrıca incelenir.
Sonradan ortaya çıkan ayar veya parça farklılığında öğrenme tarihi, yapılan inceleme ve işletmeye bildirim tarihi kaydedilir. Kuyumcuya gönderilen mesajda başlangıç belgesi ile sonuç arasındaki fark açıkça gösterilmelidir. Müşteri, kesin bilmediği bir miktarı değişmez sonuç gibi yazmak yerine hangi hesabın açıklanmasını istediğini belirtebilir. İşletmenin cevap vermemesi her iddianın kendiliğinden doğrulandığı anlamına gelmez; fakat hesap talebinin yapıldığını gösteren kayıt uyuşmazlığın gelişimini ortaya koyar.
İkinci kuyumcunun ürünü yeniden eritmesi, ilk teslimdeki durumu incelemeyi güçleştirebilir. Yeni işlem öncesinde mevcut ürünün kimliği, ağırlığı, görünümü ve gerekiyorsa analiz sonucu korunmalıdır. Müşterinin kendi başına aldığı fiyat teklifi ile ürünün teknik niteliğini inceleyen rapor farklı işlev görür. İncelemeye sunulan ürünün ilk işletmeden alınan ürün olduğu da açıklanmalıdır. Dosyadaki zincir, yalnız sonuç raporundan değil teslim ve sonraki müdahale kayıtlarından oluşur.
Delilin kaybolması veya daha sonra ileri sürülmesinin önemli ölçüde güçleşmesi tehlikesi varsa HMK 400 ve devamındaki delil tespiti değerlendirilebilir. Her gram uyuşmazlığında ayrı mahkeme tespiti zorunlu değildir. Tespitten beklenen teknik sorular, malzeme hesabı ve ürünün mevcut durumu üzerinden somutlaştırılmalıdır. “Kuyumcu kusurlu mudur” biçimindeki tek genel soru, ayar ölçümü, kalan parça ve yapılan işin özelliklerini yeterince açıklamayabilir.
İşletme eksikliği kabul edip bir miktar altın veya para verirse bunun hangi kalemi karşıladığı yazılmalıdır. Kısmi malzeme iadesi, ayrıca tartışılan işçilik ayıbını her durumda ortadan kaldırmaz. Ödeme karşılığında imzalanacak ibra veya uzlaşma metninin kapsamı ise kalan talepleri etkileyebilir. İade edilen malzemenin ayar ve miktarı belirtilmeden yalnız “hesap kapandı” yazılması yeni uyuşmazlık doğurur. Tarafların üzerinde anlaştığı ve anlaşmadığı kalemler aynı belgede birbirinden ayrılabilir.
Hatıra değeri bulunan parçanın izinsiz eritildiği iddiasında yalnız piyasa altın değeriyle açıklanamayan bir sözleşme ihlali ileri sürülebilir. Ancak duygusal değer bulunması her olayda kendiliğinden manevi tazminat doğurduğu anlamına gelmez. Korunması kararlaştırılan özellik, verilen talimat ve müdahalenin kişinin kendi hakkına etkisi somutlaştırılmalıdır. İşletmenin yeniden imalat yetkisiyle basit onarım yetkisi karıştırılmamalıdır. Özgün parçanın korunması sözü varsa bu sözün delili ayrıca dosyaya konulmalıdır.
Sık sorulan sorular
Kuyumcu artan altını geri vermek zorunda mı?
Malzemeyi müşteri sağlamışsa TBK 472/2 yükleniciye kullanımın hesabını verme ve artanı geri verme borcu yükler. Artanın ücret karşılığı sayılması iddiası varsa ayrıca anlaşma ve açık hesap incelenir.
Yeni takının gramı azsa kesin eksik altın mı vardır?
Brüt ağırlık tek başına saf altın miktarını göstermez. Taşlar, başka bileşenler, ayar, eklenen metal ve yapılan işlem birlikte değerlendirilir. Açıklanamayan fark somut kayıtla belirlenmelidir.
Bütün kuyumcular için aynı kanuni fire oranı var mı?
Her işlemde uygulanacak tek bir genel kanuni yüzde kabul edilemez. İleri sürülen kayıp, yapılan işlem ve teknik kayıtlarla açıklanmalıdır. Genel bir oran söylemek somut hesabın yerine geçmez.
Altını satıp yeni takı almak aynı işlem midir?
Hayır. Eski altının satışı ve yeni ürünün satın alınmasıyla müşterinin malzemesinden eser yapılması farklıdır. Belgeler, fiyat anlaşması ve işçilik kaydı gerçek sözleşmeyi belirler.
Kuyumcu ayarı değiştirebilir mi?
Kararlaştırılan ayardan sapma müşterinin talimatı ve onayıyla değerlendirilir. Teknik gereklilik veya ek malzeme ihtiyacı açıklanmalıdır. İşletmenin kendi kararı, sözleşmeye aykırı değişikliği kendiliğinden meşrulaştırmaz.
Sökülen taşlar da iade edilmeli mi?
Yeni eserde kullanılmayan müşteriye ait parçaların akıbeti açıklanmalıdır. Taşın metal hesabından ayrı tutulması mülkiyetini kuyumcuya geçirmez. Kullanım, iade veya başka işlem talimatı incelenir.
Teslim fişi yoksa başvuru yapamaz mıyım?
Fiş bulunmaması talebi kendiliğinden ortadan kaldırmaz. Mesaj, fotoğraf, ödeme ve diğer kayıtlar birlikte değerlendirilir. Bilinmeyen gram veya ayar sonradan kesin bilgi gibi yazılmamalıdır.
Bitmiş takıya analiz yaptırmak bütün hesabı çözer mi?
Analiz incelenen ürünün belirli özelliklerini gösterir. Başlangıç malzemesinin kaydı, işlem ve iade edilen parçalar da gereklidir. Raporun yöntemi, ürün kimliği ve sınırları açıklanmalıdır.
İşi başka atölye yaptıysa kime başvurulur?
Sözleşmeyi kimin üstlendiği ve atölyenin yardımcı kişi olup olmadığı belirlenir. TBK 116 kapsamında sözleşme tarafının sorumluluğu gündeme gelebilir. Başka atölye kullanılması tek başına borcu sona erdirmez.
İşçilik iadesi isteyince eksik malzeme talebi biter mi?
İşçilik bedeli, eserin ayıbı ve müşterinin artan veya eksik malzemesi farklı kalemlerdir. Ödeme veya uzlaşmanın kapsamı incelenir. Aynı zarar iki kez giderilmeden her talep açıkça kurulmalıdır.
Resmî kaynaklar ve mevzuat
- 6098 sayılı Türk Borçlar Kanunu, m.112,116,470–478,481
- 6502 sayılı Kanun, m.5,13–16,68,73/A
- Darphane, analiz ve ayar evi hizmetleri
- MEB, kuyumculuk şekillendirme teknikleri öğretim materyali
- Samsun Ticaret İl Müdürlüğü, kuyum ticareti faaliyetleri, 18.02.2026
- Ticaret Bakanlığı, 2026 tüketici hakem heyeti rehberi
İstanbul ve Mersin ofisleri
İstanbul · Polaris Plaza
Maslak Ahi Evran Caddesi, Polaris Plaza No:21, Kat:9, 34475 Sarıyer/İstanbulMersin · Profit İş Merkezi
İhsaniye Mahallesi, 4903. Sokak, Profit İş Merkezi No:23, Kat:3, Daire:14, 33070 Akdeniz/MersinHukuki konu hakkında iletişim
İlk iletişimde konuyu, bulunduğunuz ülke veya ili ve varsa tebliğ ya da son işlem tarihini kısaca belirtebilirsiniz. T.C. kimlik numarası, sağlık verisi veya kişisel belge göndermeyiniz. Mesajlaşma tek başına hukuki görüş veya avukatlık ilişkisi oluşturmaz.
