Nakliyat Hasarında Taşıyana İbraname Vermenin Sigorta Alacağına Etkisi
Nakliyat hasarında taşıyana verilen geniş kapsamlı ibra, sigortacının sorumlu kişiye başvurma hakkını zedeler. Sigorta ödemesinden önce TTK m.1448’deki rücu haklarını koruma yükümlülüğü; ödeme yapıldıktan sonra ise m.1472’deki kanuni halefiyet dikkate alınır. Her ibra belgesi sigorta tazminatının tamamını otomatik olarak ortadan kaldırmaz. Belgenin kapsamı, imza ve ödeme tarihleri, sigortacıya geçen hak ile gerçek zarar birlikte değerlendirilir.
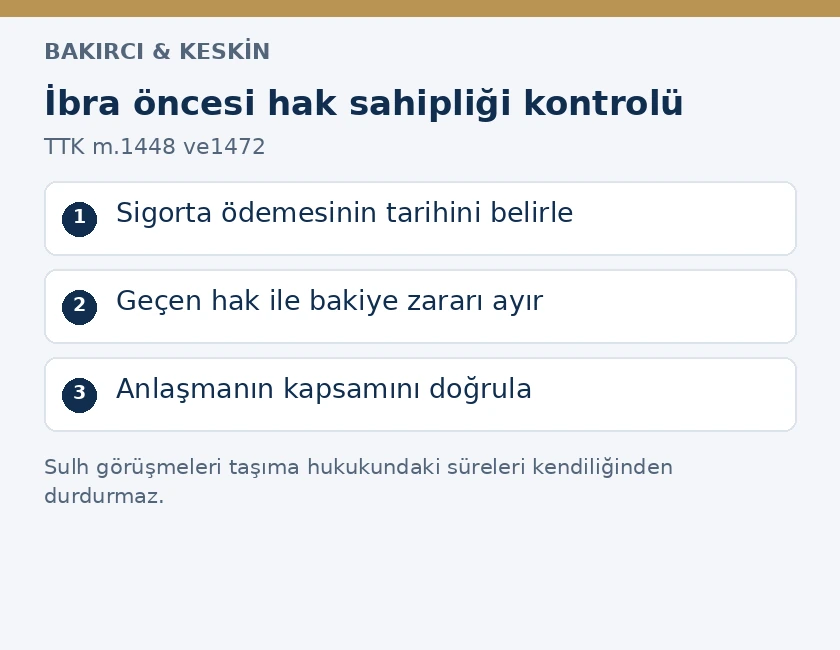
Bu mesele özellikle deniz taşımalarında taşıyanın küçük bir ödeme, navlun indirimi veya başka bir ticari kolaylık karşılığında “tüm taleplerin sona erdiği” içerikli belge istemesiyle ortaya çıkar. Yük sahibi, yalnız kendi tahsilatını değil nakliyat sigortacısının haklarını da gözetmelidir. Belgede sevkiyat numarası bulunması, onun sadece teslim makbuzu olduğunu göstermez. Tazminat, ibra, sulh ve ödeme açıklamalarının her biri kendi hukuki sonucuyla okunmalıdır.
Teslim tutanağı, makbuz ve ibra nasıl ayrılır?
Türk Borçlar Kanunu m.132, tarafların ibra sözleşmesiyle borcu tamamen veya kısmen sona erdirebileceğini düzenler. İbra, yalnız paranın alındığının yazılması değildir. Makbuz bir ödemeyi belgelendirirken ibra, kalan borç bakımından da sona erdirici irade içerir. Tek bir belgede iki işlev birlikte bulunabilir. Bu yüzden belgenin başlığına değil, hangi alacakların ve hangi sorumluların serbest bırakıldığına bakılır.
TBK m.19 uyarınca sözleşmenin türü ve içeriği belirlenirken kullanılan kelimelerden önce tarafların gerçek ve ortak iradesi esas alınır. “Tesellüm”, “ödeme teyidi”, “hasar kapatma” veya yabancı dilde “release” başlığı tek başına sonucu belirlemez. Metinde bütün mevcut ve gelecekteki taleplerden vazgeçildiği yazıyorsa bu kapsam ayrıca incelenir. Yükün fiziksel olarak teslim alındığının doğrulanmasıyla taşıyanın hasar sorumluluğundan tamamen kurtarılması aynı işlem değildir.
Genel ibra kurumunun açıklaması TBK m.132 kapsamında borcun ibra yoluyla sona ermesi incelemesinde bulunur. Nakliyat hasarında ek mesele, üzerinde tasarruf edilen talebin sigortacıya geçip geçmediğidir. Hasar dosyasını kapatan bir sözleşmenin yalnız yük sahibi ve taşıyan arasındaki görünür ilişki üzerinden hazırlanması, üçüncü taraf olan sigortacının hukuki konumunu dışarıda bırakır.
Ödeme öncesi: rücu hakkını koruma yükümlülüğü
TTK m.1448/1, riziko gerçekleştiğinde veya gerçekleşme ihtimali yüksek olduğunda sigorta ettirenin imkânları ölçüsünde zararı önlemesini, azaltmasını ve sigortacının üçüncü kişilere karşı rücu haklarını korumasını emreder. Sigortacının bu konudaki talimatlarına da olabildiğince uyulur. Yük sigortacısı henüz ödeme yapmadığı için taşıyana karşı hakkın sınırsız biçimde ortadan kaldırılabileceği sonucu çıkarılamaz. Koruma yükümlülüğü ödeme tarihinden önce de vardır.
M.1448/2’nin yaptırımı koşulludur: yükümlülüğe aykırılık sigortacı aleyhine bir durum yaratmışsa kusurun ağırlığına göre tazminattan indirim yapılır. Dolayısıyla her imzalı belgeden sonra tazminatın tamamının kaybedildiğini söylemek de, sigorta ödemesi yapılmadığı için ibranın hiçbir etkisi olmadığını söylemek de yanlıştır. İnceleme; ihlalin kapsamı, ortadan kaldırılan başvuru imkânı ve kusur üzerinde yapılır. Sigortacının taşıyana karşı hiç bulunmayan bir hakkı kaybettiği kabul edilemez.
Sigorta ettiren ile sigortalı farklı kişilerse poliçedeki sıfatlar ayrıca belirlenir. Eşyayı satan, nakliyat primini ödeyen ve hasar nedeniyle ekonomik kayba uğrayan taraf her dosyada aynı kişi değildir. TTK m.1454’teki başkası lehine sigorta düzeni ve ilgili sözleşme bu ayrımın yapılmasını gerektirir. Belgeyi imzalayan şirketin gerçekten hangi talep üzerinde tasarruf edebildiği, yalnız faturayı düzenlemiş olmasına bakılarak belirlenmez.
Ödeme sonrası: sigortacıya geçen hakkın kapsamı
TTK m.1472/1 uyarınca sigortacı, sigorta tazminatını ödediği anda hukuken sigortalının yerine geçer. Sigortalının zarardan sorumlu kişilere karşı hakkı, ödenen tazminat tutarı ölçüsünde sigortacıya intikal eder. Bu geçiş için ayrıca alacağın devri sözleşmesi yapılması gerekmez. Ödeme gerçekleştikten sonra yük sahibinin aynı talebi kendi malvarlığında kalmış gibi ele alması doğru değildir. Ödemenin tarihi ve hangi hasara ilişkin olduğu, ibra tarihinden önce belirlenir.
M.1472/2, sigortalının sigortacıya geçen hakları ihlal eden davranışı nedeniyle sigortacıya karşı sorumlu olacağını açıkça düzenler. Bu nedenle sigortacının ödediği zarar kısmını da kapsayacak bir sulh veya ibra metni hazırlanırken hak sahibinin katılımı ve yetki durumu çözülmelidir. Sigorta şirketinden ödeme alınmış olması, taşıyanla yapılacak her anlaşmayı yasaklamaz; fakat anlaşmanın üzerinde tasarruf edilen hakka uygun kurulmasını zorunlu kılar.
Sigortacının ödeme yaptığı her dosyada yük sahibinin bütün hakları sona ermez. Kanunun aynı fıkrası, zarar kısmen karşılanmışsa kalan kısım için sigortalının başvuru hakkını korur. Muafiyet, teminat dışında kalan zarar veya ödenmemiş hasar bölümü ayrı gösterilir. Bu ayrım yapılmadan imzalanan “bütün zararların karşılandığı” beyanı, yük sahibinin kendi bakiye alacağını da ortadan kaldırmayı amaçlayan bir içerik taşıyabilir. Bakiye talep, hesap ve sözleşmede açık bırakılmalıdır.
Halefiyetin genel çerçevesi ve ödemenin etkisi için sigorta şirketinin TTK m.1472 kapsamındaki rücu hakkı yazısı incelenebilir. Bu nakliyat dosyasında belirleyici olan, halefiyetin soyut tanımından sonra somut sevkiyat hesabına uygulanmasıdır. Sigortacı ödemesi, taşıyıcı ödemesi ve yük sahibinde kalan zarar aynı çizelgede ayrı satırlara yerleştirilmelidir.
Kısmi ödeme karşılığında bütün haklardan vazgeçilmesi
Taşıyanın ödediği tutar ile ibra edilen alacağın tutarı her zaman aynı değildir. Sulh sözleşmesi, tarafların çekişmeli ilişkiyi belirli bir bedelle sona erdirmesine yönelik olabilir. Bu nedenle düşük bir tahsilatın makbuzunda bütün hasar taleplerinden vazgeçildiği yazılıysa, belgenin sadece alınan parayı doğruladığı varsayılmaz. Borcun hangi kısmının ödeme ile, hangi kısmının ibra ile sona erdirildiği ayrıştırılır. Sigortacının hakkı ve yük sahibinin kalan alacağı bu kapsamdan doğrudan etkilenir.
Ödeme açıklamasında hangi konşimento, konteyner, fatura veya hasar dosyasının karşılandığı belirtilmelidir. Birden fazla sevkiyatın cari hesapta izlenmesi, birine ait ödemenin diğerinin hasar talebini de kapattığı anlamına gelmez. Metinde tüm ticari ilişkiyi kapsayan ifadeler varsa kapsam sevkiyat sınırını aşar. Navlun alacağıyla hasar alacağının takas edilmesi de tahsilat hesabına işlenir; nakit para hareketi bulunmaması işlemin haklar üzerindeki etkisini ortadan kaldırmaz.
Sigortacı ile yük sahibi arasında aynı zararın hangi bölümünün kim tarafından takip edileceği açıkça belirlenmelidir. Sigortacının ödediği tutar, muafiyet ve ödenmeyen bölüm tek bir toplama indirgenirse taraflardan biri diğerinin hakkı hakkında karar vermiş olur. Taşıyana sunulan ortak anlaşma taslağında taraflar, temsil yetkileri ve ödeme dağılımı açıkça yer alır. İmzalanan metin ile ödeme dekontunun açıklaması aynı kapsamı göstermelidir.
Hak saklı tutma kaydı nasıl anlam kazanır?
Sulh hesabında önce toplam hasarın hangi kalemlerden oluştuğu belirlenir. Ürün bedelindeki kayıp, onarım gideri, kurtarma gideri ve talep edilen diğer masraflar birbirinden ayrılır. Ardından sigortacının hangi kalem için ne ödediği gösterilir. Ödeme yalnız ürün hasarını karşılamışsa başka bir giderin de ödendiği sonucu çıkarılmaz. Taşıyanın teklif ettiği tutarın hangi kaleme mahsup edileceği bu başlangıç hesabıyla karşılaştırılır. Böylece hem ödeme dağılımı hem anlaşma dışında kalan talep denetlenebilir hale gelir.
Birden fazla para birimi kullanılmışsa her belgedeki tutar kendi para birimiyle kaydedilir. Fatura tutarıyla sigorta ödemesi arasında yapılan dönüşümün tarihi ve kaynağı belirtilir. Kur farkının hangi sözleşme veya talep nedeniyle ileri sürüldüğü açıklanmadan bütün fark bakiye hasar olarak yazılmaz. Aynı şekilde muafiyetin sigorta poliçesindeki tutarı ile taşıyanın sorumluluk sınırından kaynaklanan hesap farkı farklı nedenlere dayanır. Sulh taslağının ekindeki hesap, bu iki kalemi ayrı göstermelidir.
Ödeme taksite bağlanmışsa ibranın imzayla mı, son taksidin ödenmesiyle mi veya her ödeme oranında mı sonuç doğuracağı metinden belirlenir. Ödeme sözü verilmesi, ödeme yapılmasıyla aynı değildir. Sigortacıya geçen haklar yönünden yetkili tarafın kabulü olmadan bu sonuç kararlaştırılamaz. Borcun tamamen sona erdiğini söyleyen bir metne rağmen ödeme henüz yapılmamışsa, sonradan hangi talebin sürdürüleceği ayrıca uyuşmazlık yaratır. Bu nedenle imza, ödeme ve borcu sona erdirme tarihleri sözleşmede birbirine karıştırılmamalıdır.
“Haklarımız saklıdır” ifadesi tek başına, aynı belgedeki açık ve geniş ibra beyanını güvenli biçimde etkisiz hale getiren bir formül değildir. Metin kendi içinde tutarlı olmalıdır. Hangi ödemenin yalnız kısmi ödeme olduğu, hangi zarar bölümünün anlaşma dışında bırakıldığı ve sigortacıya geçen hakların tasarrufun konusu olmadığı açık yazılır. Böylece belgenin bir paragrafında talep korunurken başka paragrafında bütün borcun sona erdirilmesi önlenir.
Taşıyan ve fiilî taşıyan ayrımı da metne yansıtılır. Deniz taşımasında TTK m.1191, taşıyanın ve fiilî taşıyanın sorumluluğunu ve aynı zarardan sorumlu oldukları ölçüde müteselsil ilişkiyi düzenler. Bir şirket adına yapılan anlaşmanın başka sorumluları hangi kapsamda etkilediği, kullanılan ibareler ve müteselsil borç hükümleriyle birlikte değerlendirilir. “Acenteleri, çalışanları ve bağlantılı bütün şirketleri” serbest bırakan kayıt, yalnız imzacı şirketi ilgilendiren dar bir ödeme teyidi gibi okunamaz.
İbra yetkisi bulunmayan operasyon personelinin imzası da ayrıca incelenir. Şirket adına imzalayan kişinin görevi, temsil belgesi ve işlemin kapsamı belirlenir. Bir kişinin konteyner teslim almaya yetkili olması, her tutarda hasar alacağından vazgeçmeye yetkili olduğunu kendiliğinden göstermez. Yetki tartışması, belgenin etkisini baştan yok saymak için kullanılmamalıdır; kullanılan yetkinin kaynağı ve daha sonraki onay işlemleri dosyadan araştırılır.
Sigortacıya anlaşma taslağı sunulurken gereken bilgiler
Sigortacıya yalnız “taşıyanla anlaşabilir miyiz” sorusu iletilmesi, hangi hak üzerinde tasarruf edileceğini açıklamaz. Taslak metin, taşıyanın ödeme teklifi, toplam zarar hesabı, eksper değerlendirmesi ve varsa yapılmış ödemeler birlikte gönderilmelidir. Sigortacının cevabının hangi sevkiyat, hangi tutar ve hangi ibra kapsamı için verildiği belirlenir. Bir dosyada verilen kabul, başka hasarlar veya sonradan genişletilen bir feragat için otomatik onay sayılmaz.
Yük sahibinin nakliyat sigortası ile taşıyanın sorumluluk sigortası birbirinden ayrılır. TTK m.1476’da sorumluluk sigortalarında sulhe ilişkin ayrıca düzenleme bulunur. Bu hükmün kendi koşulları, yük sahibinin emtia sigortasındaki bütün ibra işlemlerine doğrudan taşınamaz. Yazışmada hangi sigortacıya, hangi poliçe nedeniyle başvurulduğu açık olmalıdır. İki sigorta şirketinin aynı hasarla ilgilenmesi, sözleşmelerin taraf ve kapsam bakımından aynı olduğu anlamına gelmez.
Sigortacıya sunulan belge değiştirildiğinde yeni sürüm de paylaşılmalıdır. İlk taslakta yalnız bir ödemenin alındığı yazarken son metne bütün taleplerin sona erdiği eklenmişse ilk taslağa ilişkin değerlendirme son belgeyi kapsamaz. Sürüm numarası, tarih ve değişen hükümler dosyada korunur. Sonradan anlaşmazlık çıktığında yalnız e-postanın konu satırıyla değil, gönderilen gerçek ek ve verilen cevapla ispat yapılır. İmza öncesi inceleme bu nedenle belge bütünlüğüne dayanır.
Hasar ihbarı ve dava süresi sulh görüşmesinden ayrıdır
Taşıyanla görüşülmesi, hasar ihbarı ve yargıya başvuru sürelerinin yerine geçmez. TTK m.1185 kapsamında deniz taşımasındaki görünür zıya veya hasar en geç teslim sırasında yazılı bildirilir; dışarıdan belli olmayan hasar için teslimden itibaren aralıksız üç günlük bildirim kuralı bulunur. Hükümdeki tespit istisnası ve bildirimin yapılmamasına bağlanan karine ayrıca dikkate alınır. Hasar bildiriminin yerine getirilmediği her olayda hak tamamen düşmüş gibi davranılmaz.
TTK m.1188, deniz taşıyanına yönelik zıya, hasar ve gecikme tazminatı bakımından bir yıllık hak düşürücü süre öngörür. Sürenin başlangıcı teslim veya teslimin gerektiği tarihe bağlıdır; kanunun uzatma ve rücuya ilişkin özel hükümleri ayrıdır. Sigortacının hasar incelemesinin sürmesi veya taşıyanın teklif hazırlaması tek başına süre uzatmaz. Uygulanacak yargı yolu ve süreyi etkileyen kanuni işlemler ayrı takip edilmelidir. Diğer taşıma türlerinin süreleri bu deniz taşıması hükmünden çıkarılmaz.
Deniz yük hasarında ilk işlemler için yurt dışından deniz yoluyla gelen hasarlı yük rehberi tamamlayıcıdır. İbra görüşmesi hasarın belgelenmesini durdurmamalıdır. Delilin kaybolduğu veya sürelerin kaçırıldığı bir dosyada, taşıyanın borçtan ibra edilmemiş olması tek başına rücu hakkını fiilen kullanılabilir tutmaz. Koruma yükümlülüğü imza atmamakla sınırlı değildir.
Hasarlı yükün satılması, imhası ve delilin korunması
TTK m.1471, hasar tespitinden önce hasarın sebebini veya miktarını belirlemeyi güçleştiren değişiklikleri yasaklar; sigortacının onayı veya zararı azaltma amacıyla yapılan değişiklikler hükümde ayrıca düzenlenir. Bu nedenle hasarlı yükün satılması veya imhası, ibra metninden bağımsız bir delil sorunu yaratır. İşlemin gerekçesi, tespit belgeleri, ürün miktarı ve elde edilen bedel kaydedilir. Zararı azaltmak için yapılan işlemle delilleri gereksiz yere ortadan kaldırmak aynı şey değildir.
Yükün kurtarılan değeri sigorta ve taşıma tazminatı hesabına dahil edilir. Hasarlı ürünleri satın alan işletmeyle yapılan anlaşma, taşıyanın sorumluluğuna ilişkin ibra içermedikçe otomatik olarak taşıyanı serbest bırakmaz. Buna karşılık aynı belgede hasardan sorumlu bütün kişilerin ibra edildiği yazıyorsa tasarrufun kapsamı genişler. Kurtarma satışının ticari hükümleriyle taşıma hasarının sona erdirilmesine ilişkin hükümler ayrı okunmalıdır. Eşyanın mülkiyeti ve tazminat talebi farklı haklardır.
İbra imzalandıktan sonra hangi inceleme yapılır?
İmzalı nüshanın bütün sayfaları, tarafların kullandığı ekler ve ödeme belgeleri birlikte alınır; eksik sayfalı kopya üzerinden belgenin kapsamı hakkında kesin sonuca varılmaz.
İlk işlem, imzalanan metni ve eklerini değiştirmeden sigortacıyla paylaşmak, ödeme ve bildirim tarihlerini ortaya koymaktır. Belgeyi tek taraflı olarak dosyadan kaldırmak, imzayı geriye tarihli başka bir belgeyle değiştirmek veya yalnız lehte kısmını sunmak hukuki çözüm oluşturmaz. Borcun gerçekten hangi kapsamda sona erdiği, imza yetkisi ve taraf iradesi incelenir. Yanılma, aldatma veya korkutma iddiası varsa TBK’nın irade bozukluklarına ilişkin özel koşulları ve süreleri kendi başlığı altında değerlendirilir.
Sigortacı tazminattan indirim yapmış veya ödeme sonrasında geri ödeme istemişse dayandığı hüküm açıkça sorulur. M.1448 kapsamında kusur ve sigortacı aleyhine oluşan durum; m.1472 kapsamında ise ödemeyle geçen hak ve bu hakkın ihlali belirlenmelidir. İmzanın varlığı, bütün hesap kalemlerinin doğru olduğunu göstermez. Sigortacının ödeme dekontu, taşıyanla yapılan anlaşma, zarar hesabı ve kalan başvuru imkânı karşılaştırılmadan talebin kapsamı kabul edilmemelidir.
Nakliyat hasarında ibra ve sigorta hakkında sık sorulanlar
Taşıyana ibra verirsem sigorta tazminatım tamamen yanar mı?
Her ibra otomatik olarak tazminatın tamamını ortadan kaldırmaz. Ödeme öncesinde TTK m.1448 uyarınca sigortacı aleyhine durum ve kusur; ödeme sonrasında m.1472 kapsamında sigortacıya geçen hakkın ihlali incelenir.
Sigortacı henüz ödeme yapmadıysa taşıyanı serbest bırakabilir miyim?
Ödeme yapılmamış olması rücu hakkını koruma yükümlülüğünü kaldırmaz. TTK m.1448, riziko gerçekleştiğinde veya gerçekleşme ihtimali yüksek olduğunda uygulanır; anlaşmanın sigorta ilişkisine etkisi ödeme beklenmeden değerlendirilir.
Sigorta ödemesiyle taşıyana karşı bütün haklar geçer mi?
TTK m.1472 uyarınca hak, ödenen tazminat tutarı ölçüsünde geçer. Zarar kısmen karşılanmışsa sigortalı kalan zarar kısmı için sorumlulara başvurma hakkını korur.
Teslim makbuzu ibra sayılır mı?
Belgenin içeriği belirleyicidir. Yalnız teslimi veya ödemeyi doğrulayan kayıtla, kalan hasar taleplerinden vazgeçiren ibra aynı değildir. Tek belgede iki işlem birlikte düzenlenmiş olabilir.
Haklarımız saklıdır yazmak bütün sorunları çözer mi?
Hayır. Aynı metinde geniş ibra bulunuyorsa çelişki doğar. Kısmi ödeme, anlaşma dışında kalan zarar ve sigortacıya geçen haklar açık ve tutarlı biçimde belirtilmelidir.
Taşıyanın navlun indirimi de hasar ödemesi sayılır mı?
İndirimin hangi borç veya zarar karşılığında kararlaştırıldığı belirlenir. Hasar alacağıyla bağlantılı bir mahsup veya sulh varsa hesapta gösterilir; yalnız nakit ödeme bulunup bulunmadığına bakılmaz.
Sigortacıdan onay alınan taslak sonradan değiştirilebilir mi?
Metnin kapsamı değişmişse önceki değerlendirmenin değişen hükümleri kapsadığı kabul edilmez. Özellikle ibra edilen kişi ve alacaklar genişletilmişse yeni sürümün ayrıca değerlendirilmesi gerekir.
Sulh görüşmeleri deniz taşımasındaki bir yıllık süreyi durdurur mu?
Görüşmenin sürmesi tek başına TTK m.1188’deki süreyi durdurmaz. Kanundaki uzatma ve diğer özel hükümler ile uygulanacak usul işlemleri ayrıca izlenir.
Hasarlı malları satmak taşıyanı ibra eder mi?
Kurtarma satışı kendi başına taşıyanı ibra etmez. Ancak satışla birlikte imzalanan metnin ibra içeriği ayrıca okunur; TTK m.1471 uyarınca hasarın delillerini koruma yükümlülüğü de devam eder.
İmzalı ibrayı sigortacıdan gizlemek çözüm olur mu?
Hayır. Sigorta dosyasındaki bilgi ve belge yükümlülükleri ile rücu haklarının korunması birlikte uygulanır. Metin, ekleri ve gerçek tarihler üzerinden kapsam ve hukuki etkisi incelenmelidir.
İstanbul ve Mersin ofisleri
İstanbul · Polaris Plaza
Maslak Ahi Evran Caddesi, Polaris Plaza No:21, Kat:9, 34475 Sarıyer/İstanbulMersin · Profit İş Merkezi
İhsaniye Mahallesi, 4903. Sokak, Profit İş Merkezi No:23, Kat:3, Daire:14, 33070 Akdeniz/MersinHukuki konu hakkında iletişim
İlk iletişimde konuyu, bulunduğunuz ülke veya ili ve varsa tebliğ ya da son işlem tarihini kısaca belirtebilirsiniz. T.C. kimlik numarası, sağlık verisi veya kişisel belge göndermeyiniz. Mesajlaşma tek başına hukuki görüş veya avukatlık ilişkisi oluşturmaz.
