Menşe Şahadetnamesinin Sonradan İbrazı: Süre, Teminat ve İade
Menşe şahadetnamesi sonradan sunulabilir; ancak süre ve mali sonuç, Gümrük Yönetmeliği m.38’deki işlem türüne bağlıdır. Belgenin sonradan verileceğinin beyan edildiği veya sunulan belgenin kabul edilmediği işlemlerde, ilgili mali yükümlülükler nakdi teminata bağlanarak kural olarak beyannamenin tescilinden itibaren altı ay verilir. Vergiler beyan edilerek ödenmişse m.38/3 kapsamında aynı başlangıca bağlı geri verme yolu bulunur. İşlemler tamamlandıktan sonra yapılan denetimde GTİP değişmesi nedeniyle ilk kez menşe belgesi gereksinimi doğan özel durumda ise m.38/5, altı ayı tespit tarihinden başlatır.
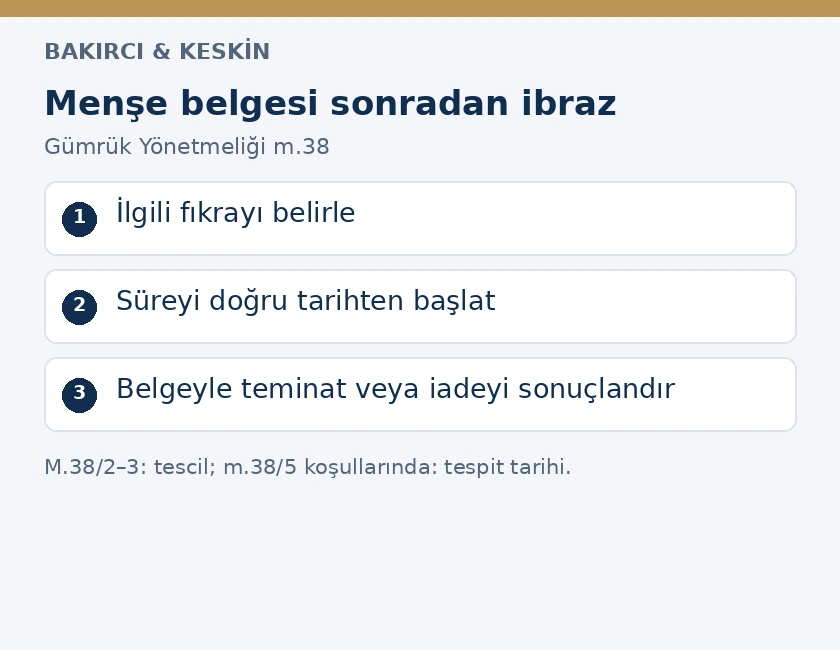
Bu ayrım, belgenin yurt dışından geç gelmesini sıradan bir evrak eksikliği olmaktan çıkarır. Yanlış başlangıç tarihiyle izlenen dosyada teminatın geri alınması veya ödenmiş tutarın iadesi aksar. İthalatçının yapacağı ilk işlem, belgenin eksik olduğunu belirtmekten önce beyannamenin hangi fıkra kapsamında bulunduğunu belirlemektir. Bu yazı, tercihli olmayan menşe şahadetnamesinin geç ibrazına ve buna bağlı teminat ile iade işlemlerine odaklanır.
Kanuni dayanak ve belgenin arandığı işlemler
4458 sayılı Gümrük Kanunu m.21, menşe şahadetnamesinin hangi durumlarda aranacağını, biçimini ve içereceği bilgileri yönetmelik düzenlemesine bırakır. Aynı maddenin ikinci fıkrası, belge sunulmuş olsa bile ciddi şüphe hâlinde gümrük idaresine ek kanıt isteme yetkisi verir. Maddenin bu yapısı 5911 sayılı Kanun m.6 ile yapılan değişiklikte de açıkça görülür. Bir belgenin dosyada bulunması, onun eşya ve işlem bakımından yeterli kabul edildiği anlamına gelmez.
Gümrük Yönetmeliği m.38/1, m.205/4 saklı kalmak üzere, menşe esaslı ticaret politikası önlemleri, ilave gümrük vergisi ve ek mali yükümlülük gibi uygulamalar bakımından menşe şahadetnamesini düzenler. Belge, eşyanın ilgili uygulamaya tabi ülke menşeli olmadığını veya başka ülkedeki işlemler nedeniyle o ülke menşeli sayılmaması gerektiğini kanıtlamak için aranır. Dünya Ticaret Örgütü üyesi olmayan ülkelere daha yüksek oran uygulanan ilgili tarife düzenlemelerinde, üye ülke menşeinin ispatı da aynı hüküm içindedir.
Belgeyi, menşe ülkenin veya ihracatçı ülkenin yetkili makamı düzenler. Satıcının faturaya yalnız ülke adı yazması, kendiliğinden bu makam belgesinin yerine geçmez. İthalatçı, önce eşyanın tabi olduğu mali düzenlemeyi ve uygulanacak istisnayı belirlemelidir. Belge aranmayan bir işlemle, belge sunulmadığı için vergi farkı doğan işlem aynı değildir. M.38’deki sonradan ibraz yolu, gerçekten bu maddenin kapsamına giren yükümlülükler için kullanılır.
Belge sonradan verilecekse nakdi teminat yolu
Yönetmelik m.38/2 iki durumu birlikte düzenler. İlkinde menşe şahadetnamesinin daha sonra sunulacağı beyan edilir. İkincisinde belge sunulmuştur fakat şekil veya içeriğine ilişkin yanlışlık ya da eksiklik nedeniyle gümrük idaresi belgeyi kabul etmez. Her iki durumda ilgili vergi farkı, menşe esaslı önlem, ilave gümrük vergisi veya diğer mali yükümlülük nakdi teminata bağlanır. Usulüne uygun belgeyi sunmak için beyannamenin tescil tarihinden itibaren altı aylık süre tanınır.
Buradaki güvence türü önemlidir: m.38/2, nakdi teminat öngörür. İthalatçının tedarikçiden aldığı özel garanti yazısı veya satıcının vergi farkını karşılayacağına ilişkin taahhüdü bu teminatın yerine geçmez. Teminatın hangi beyanname ve hangi yükümlülük için alındığı kayıt altına alınmalıdır. Şirketin başka ithalatları için verilmiş bir teminatın bulunması, bu dosyanın kendiliğinden güvenceye bağlandığını göstermez. Talep ve muhasebe kaydı aynı işlemle eşleştirilir.
Sonradan ibraz beyanı da izlenebilir olmalıdır. Gümrük dosyasındaki beyan, alınan teminat, eksik görülen bilgi ve tamamlanması istenen belge birlikte saklanır. Satıcıya gönderilen belge talebi, idare nezdindeki işlem kaydının yerine geçmez. İthalatçı, belgeyi temin etmek için ticari yazışmayı yürütürken ayrıca gümrükte tanınmış sürenin hangi gün başladığını ve hangi tarihte sona ereceğini takip eder. Tedarikçinin kendi teslim takvimi bu hukuki süreyi değiştirmez.
Altı ayın başlangıcı belge talep edilen gün değildir
M.38/2 ve m.38/3 bakımından başlangıç, beyannamenin tescil tarihidir. Belgenin eksikliğinin şirket içinde fark edildiği gün, müşavirin son hatırlatma tarihi veya yabancı makamın başvuru kabul günü bu başlangıcın yerine konulmaz. Süre hesabına esas kayıt, tescil tarih ve sayısını taşıyan beyannamedir. Tescilin hukuki anlamı için Gümrük Kanunu m.61 kapsamında beyannamenin tescili açıklamaları tamamlayıcıdır.
Altı aylık süreyi otomatik olarak yüz seksen gün şeklinde kaydetmek de doğru bir izleme yöntemi değildir. Düzenleme ay üzerinden kurulmuştur. Şirket takviminde beyanname tarihi, ilgili fıkra, hesaplanan son gün, uzatma başvurusu ve belge sunum kaydı ayrı alanlarda tutulmalıdır. Birden çok beyanname için tek menşe belgesi üzerinde çalışılıyorsa her beyannamenin kendi süresi ayrıca incelenir. İlk ithalatın takvimi sonraki bütün ithalatların ortak takvimi hâline getirilemez.
Otuz günlük uzatma otomatik bir ek süre değildir
M.38/2 ve m.38/3, mücbir sebep hâllerini saklı tutarak, süre bitmeden başvurulması koşuluyla gümrük idare amirinin en fazla otuz günlük uzatma verebileceğini düzenler. Böylece altı ayın sonuna kendiliğinden otuz gün eklenmez. İthalatçı zamanında başvurmalı; uzatma talebinin tarihini ve idarenin kararını dosyada muhafaza etmelidir. Yalnız tedarikçiyle yürütülen e-posta yazışması, gümrük idaresine yapılmış uzatma başvurusu değildir.
Talepte, hangi beyannamenin süresinin uzatılması istendiği, eksik belgenin ne olduğu ve belgenin temini için yapılan işlemler belirtilmelidir. Düzenleyen makamın yazısı veya başvuru kaydı, ileri sürülen gecikmenin açıklanmasına hizmet eder. Ancak her ticari gecikme kendiliğinden mücbir sebep sayılmaz. Mücbir sebep iddiası, olayın niteliği ve kanıtlarıyla ayrıca değerlendirilir. Uzatma kararı alınmadan şirket takviminde daha uzun bir süre varmış gibi işlem yapılmamalıdır.
Vergi ödenmişse m.38/3 kapsamında geri verme
M.38/3, ikinci fıkranın dışındaki işlemlerde ilgili mali yükümlülüklerin beyan edilerek ödenmiş olmasını ele alır. Beyannamenin tescilinden itibaren altı aylık süre aşılmadan menşe şahadetnamesiyle gümrük idaresine başvurulduğunda tahsil edilmiş tutarın geri verilmesi düzenlenir. Bu yolun konusu, menşenin usulüne uygun belgeyle ortaya konulması nedeniyle artık uygulanmaması gereken ilgili tutardır. İthalatta ödenmiş bütün vergiler tek kalem olarak geri istenmez.
İade hesabında verginin adı, tahakkuk kaydı, ödeme tarihi, tutarı ve belgeyle kanıtlanan menşenin bu yükümlülük üzerindeki etkisi gösterilmelidir. Belge yalnız belirli bir kalemi kapsıyorsa başka kalemlerin vergileri aynı talebe eklenmez. Nakdi teminatın çözülmesi ile tahsil edilmiş verginin geri verilmesi muhasebe ve işlem türü bakımından ayrıdır. Başvurunun sonuç bölümünde hangisinin istendiği açıkça belirtilmelidir; yalnız “fazla ödeme” ifadesiyle yetinilmemelidir.
Genel Gümrük Kanunu m.211 kapsamında geri verme yolu ile m.38/3’teki özel belge ibraz düzenlemesi birlikte okunurken her hükmün koşulları korunmalıdır. Başka bir maddede daha uzun başvuru süresi bulunması, m.38’deki özel ibraz süresinin kendiliğinden uzadığı anlamına gelmez. Talebin yalnız geç belgeye mi, yoksa bundan bağımsız bir tahakkuk hatasına mı dayandığı somut olarak ayrılmalıdır.
GTİP işlemler tamamlanmadan değişirse uygulanacak kural
15 Ocak 2025 tarihli değişiklikle eklenen m.38/4, gümrük işlemleri henüz tamamlanmadan yapılan kontrolü düzenler. Kontrol sonucunda GTİP değişmiş, beyanname ekinde menşe şahadetnamesi bulunmamış ve yeni tarife sınıflandırması nedeniyle eşya maddede belirtilen mali uygulamalara tabi hâle gelmişse ikinci fıkra uyarınca işlem yapılır. Böylece başlangıçta aranmayan belgeye, kontrol sonucu değişen sınıflandırma nedeniyle ihtiyaç duyulması için açık bir usul gösterilmiştir.
Bu hükümden yararlanma iddiasında kontrolün zamanı ve sonucu belgelenir. İlk beyan edilen GTİP, idarece belirlenen GTİP, yeni kodun doğurduğu mali yükümlülük ve beyanname ekinde belge bulunmadığı hususu dosyada birlikte görünmelidir. Yalnız “tarife konusunda görüş ayrılığı çıktı” açıklaması yeterli bir eşleştirme değildir. Dördüncü fıkra ikinci fıkraya gönderme yaptığı için nakdi teminat ve süre rejimi de bu bağlantı üzerinden değerlendirilir.
İşlemler tamamlandıktan sonraki GTİP değişikliğinde tespit tarihi
Aynı tarihte eklenen m.38/5 farklı bir aşamayı düzenler. Gümrük işlemleri tamamlandıktan sonra yapılan kontrolde GTİP değişmesi, beyanname ekinde menşe şahadetnamesi bulunmaması ve yeni sınıflandırma nedeniyle eşyanın ilgili önlem veya mali yükümlülüklere tabi hâle gelmesi koşulları birlikte aranır. Bu durumda usulüne uygun belgenin sunulması için tespit tarihinden itibaren altı ay verilir. Sürenin tescilden değil tespitten başlaması bu özel düzenlemenin belirleyici unsurudur.
Beşinci fıkra, bütün sonradan belge eksiklikleri için genel bir yeni başlangıç hakkı değildir. Tarife değişikliği bulunmayan sıradan geç ibraz dosyası bu hükme dayanılarak yeniden başlatılmaz. Kontrolün işlemler tamamlandıktan sonra yapılmış olması da tek başına yeterli değildir; hükümdeki diğer koşulların varlığı gösterilir. Başvuruda tespit belgesi ve tarihinin açıkça belirtilmesi, idarenin yanlışlıkla eski tescil tarihini esas alıp almadığının denetlenmesini sağlar.
M.38/5’teki özel altı ay ile m.38/2–3’te açıkça düzenlenen otuz günlük uzatma birbirine otomatik eklenmemelidir. Beşinci fıkra, ikinci ve üçüncü fıkralardaki uzatma cümlesini tekrar etmez. Bu nedenle bir uzatma talebi veya başka bir süre iddiası ileri sürülecekse ayrıca hukuki dayanağı gösterilmelidir. Aynı şekilde belge sunma süresi verilmesi, bütün tahakkuk ve başvuru işlemlerinin kendiliğinden durduğu şeklinde yorumlanmaz.
Sunulan belgenin kabulü için eşya eşleştirmesi
Yönetmelik m.40, şahadetnamenin ürünü tanımlamaya yeterli ayrıntıyı taşımasını ister. Gönderen, Türkiye’deki alıcı, kapların marka ve numaraları, kap sayısı, eşyanın cinsi ve miktarı ile yetkili makamın tasdik bilgileri bu incelemenin parçalarıdır. Eşya başka bir ülkede gördüğü işlemler nedeniyle o ülke menşeli sayılmışsa buna ilişkin açıklamalar da bulunur. Belge, ithal edilen gerçek malı ve ilgili sevkiyatı tanımlamalıdır.
M.40/2, birinci fıkranın a, b, ç ve e bentlerindeki eksiklik veya yanlışlıklar bakımından gümrük idare amirinin onayıyla işleme koyma yolunu düzenler. Bu sayılı alanlar dışında kalan her soruna aynı sonuç bağlanmaz. Öte yandan belgedeki her yazım farkı da otomatik olarak kesin ret nedeni gibi sunulamaz. İthalatçı, eksikliğin hangi bentle ilgili olduğunu ve onay yolunun uygulanmasını neden istediğini açıkça belirtmelidir.
Yeni belge temin edilirken eski belgedeki yanlışlığın gerçekten giderildiği kontrol edilir. Yalnız tarih değiştirilmiş bir nüsha, uyuşmayan ürün tanımını veya alıcı bilgisini düzeltmez. Fatura, çeki listesi, taşıma belgesi ve şahadetnamedeki miktarlar karşılaştırılır. Kısmi sevkiyat, farklı ambalaj birimi veya ticari ad farkı varsa bunların aynı eşyaya ilişkin olduğu belgelerle açıklanır. Gümrüğe sunum kaydı, belgenin şirketin e-posta kutusuna geliş tarihinden ayrı tutulur.
Aynı beyannamede farklı ülkeler menşeli veya farklı üretim partilerine ait mallar bulunması hâlinde, belge kapsamı her kalem için ayrı gösterilmelidir. Yalnız belirli ambalaj numaralarını veya belirli miktarı tanımlayan şahadetname, açıklamasız biçimde bütün ithalatın menşe kanıtı olarak sunulmamalıdır. Teminatın tamamının mı yoksa belgelendirilen kısmının mı çözülmesinin istendiği hesapta görünür olmalıdır. Bu yöntem, belge kapsamı ile talep tutarı arasındaki ilişkinin denetlenmesini sağlar; bir kalemdeki kabulün diğer kalemlere kendiliğinden yayıldığı kabul edilmez.
Belge teslim edildiğinde yalnız başvuru alındısı almakla dosya kapatılmamalıdır. Alındı, ibraz zamanını gösterir; kabul, teminatın iadesi veya tahsil edilmiş tutarın geri verilmesi ise işlemin sonucudur. İdarenin ek açıklama istemesi hâlinde hangi belgenin hangi nedenle istendiği kayda geçirilir. Kısmi iade yapılmışsa kalan tutar, kabul edilmeyen kalem ve gerekçe ayrıca izlenir. Şirketin banka hesabına giren toplam parayla beyannamedeki ayrı teminatların kapanması aynı kayıt değildir; mutabakat işlem ve kalem düzeyinde yapılır.
Belgenin gerçekliğinin araştırılması ayrı bir teminat işlemidir
Kanun m.21/2 ve Yönetmelik m.41, belgeye ilişkin ciddi şüphe veya gerçeğe aykırılık iddiası üzerine incelemeyi düzenler. Eşya, orijinal ambalaj, marka ve diğer veriler incelenir; tereddüt sürerse ilgili ülke nezdinde sonradan kontrol yolu işletilir. Bu süreç, belgenin hiç bulunmamasından farklıdır. Dosyada belgenin zamanında sunulduğu tartışmasız olsa bile gerçekliği veya menşe bilgisi ayrıca araştırılabilir.
M.41/3, kapsamdaki eşyanın araştırma sonucu beklenmeden teslimi için yazılı talep ve ilgili mali yükümlülüklerin teminata bağlanması yolunu düzenler. Bu hüküm ile m.38/2’deki eksik veya kabul edilmeyen belgeye özgü nakdi teminat usulü aynı gerekçeyle kurulmaz. Talep dilekçesi, belgenin sonradan sunulmasını mı yoksa sunulmuş belgenin araştırılması sırasında teslimi mi istediğini göstermelidir. Böylece dosyaya yanlış süre veya yanlış teminat kuralı taşınması önlenir.
İthalat dosyasındaki çalışma sırası
- İlgili beyannameyi, kalemi, menşe iddiasını ve mali yükümlülüğü tanımlayın; m.38’in uygulanacak fıkrasını belirtin.
- Tescil tarihini, varsa işlemlerin tamamlandığı tarihi ve sonradan GTİP değişikliği tespitini ayrı belgelerle gösterin.
- Nakdi teminat ile ödenmiş vergi kayıtlarını ayırın; istenen iade tutarını kalem bazında hesaplayın.
- Usulüne uygun menşe şahadetnamesini, fatura ve taşıma belgeleriyle eşleştirin; eksiklik giderilmişse eski ve yeni kayıt bağlantısını açıklayın.
- Belge sunumunu ve varsa süre bitmeden yapılmış uzatma başvurusunu kayıt altına alın; idarenin kabul veya ret kararını saklayın.
Belge saklama düzeni, sonradan ibraz işlemi kapandıktan sonra da devam eden ayrı bir konudur. Gümrük Kanunu m.13 kapsamındaki belge saklama yükümlülüğü nedeniyle, iade alındıktan sonra işlem kanıtları dağınık bırakılmamalıdır. İade dosyasında kullanılan şahadetnamenin hangi beyannamelerle eşleştirildiği anlaşılmalıdır. Aynı belgenin farklı dosyalara eklenmesi, her dosyanın koşullarının karşılandığını ayrıca göstermeyi gerektirir.
Ret kararında sebep ayrıştırılır: süre aşımı, yanlış başlangıç tarihi, eksik tasdik, eşyanın belgede tanımlanmaması veya kanıtlanan menşenin talep edilen vergi sonucunu sağlamaması farklı itiraz konularıdır. Cevap, somut ret gerekçesine ve uygulanacak fıkraya dayanmalıdır. İdarenin kararının tebliğ kaydı korunur. Tedarikçiden yeni belge beklenmesi, idari başvuru ve dava sürelerinin ayrıca izlenmesi gereğini ortadan kaldırmaz.
Sık sorulan sorular
Menşe şahadetnamesi ithalattan sonra sunulabilir mi?
Gümrük Yönetmeliği m.38’deki koşullarla sunulur. Sonradan ibraz beyanı veya kabul edilmeyen belge için m.38/2, ödenmiş tutarın geri verilmesi için m.38/3, işlemler tamamlandıktan sonraki belirli GTİP değişiklikleri için m.38/5 uygulanır. Her durumda aynı süre başlangıcı kullanılmaz.
Normal altı aylık süre hangi tarihte başlar?
M.38/2 ve m.38/3 bakımından beyannamenin tescil tarihinde başlar. Belgenin satıcıdan istendiği tarih veya şirketin eksikliği fark ettiği gün başlangıç değildir. M.38/5’in bütün koşulları gerçekleştiğinde ise özel olarak tespit tarihi esas alınır.
Belge eksik olduğunda banka teminat mektubu yeterli midir?
M.38/2’deki özel düzenleme nakdi teminat öngörür. Bu maddeye dayanan işlemde satıcı garantisi veya herhangi bir özel güvence nakdi teminatın yerine kendiliğinden geçmez. Sunulmuş belgenin araştırılması sırasında teslimi düzenleyen m.41/3 ayrıca değerlendirilir.
Altı aya otomatik otuz gün eklenir mi?
Hayır. M.38/2 ve m.38/3 uyarınca süre dolmadan başvuru gerekir ve gümrük idare amiri en fazla otuz günlük uzatma verebilir. Mücbir sebep hükümleri saklıdır. Başvuru yapılması ile uzatma kararı verilmesi aynı işlem değildir.
Vergi ödendikten sonra menşe belgesi gelirse para geri alınır mı?
M.38/3’ün kapsamındaki yükümlülükler için, tescilden itibaren altı ay içinde usulüne uygun şahadetnameyle başvurulduğunda tahsil edilen ilgili tutar geri verilir. Belgenin menşe bakımından talep edilen sonucu sağlaması gerekir; ithalatta ödenen bütün vergiler otomatik olarak iade edilmez.
Sonradan kontrolde GTİP değişirse süre nereden başlar?
Gümrük işlemleri tamamlandıktan sonraki kontrol, GTİP değişikliği, beyanname ekinde menşe belgesinin bulunmaması ve yeni kod nedeniyle ilgili yükümlülüğün doğması birlikte gerçekleşirse m.38/5 uyarınca tespit tarihinden itibaren altı ay verilir. Bu kural bütün geç belgeler için geçerli değildir.
Belgede her bilgi eksikliği kesin ret nedeni midir?
M.40/2, birinci fıkranın a, b, ç ve e bentleri için gümrük idare amirinin onayıyla işleme koymayı düzenler. Eksikliğin hangi alanda olduğu belirlenir. Bu sınırlı düzenleme, her türlü tasdik veya belge sorununu kendiliğinden gideren genel bir kabul kuralı değildir.
Şahadetname sunulduğunda menşe araştırması biter mi?
Hayır. Kanun m.21/2 ve Yönetmelik m.41 kapsamında ciddi şüphe hâlinde ek kanıt ve sonradan kontrol istenir. Belgenin zamanında sunulması ile gerçekliğinin ve ilgili eşyanın menşeinin doğrulanması farklı incelemelerdir.
Belge incelemesi sürerken eşya teslim edilir mi?
Yönetmelik m.41/3 kapsamındaki eşya için yükümlünün yazılı talebi ve tahsil edilmesi gereken ilgili yükümlülüklerin teminata bağlanmasıyla, araştırma sonucu beklenmeden teslim yolu vardır. Bu işlem, belgenin henüz bulunmadığı m.38/2 dosyasıyla karıştırılmamalıdır.
Menşe şahadetnamesi kabul edilmezse nakdi teminat ne olur?
M.38/2, usulüne uygun belgenin süresinde sunulup kabul edilmesi hâlinde teminatın iadesini; belgenin kabul edilmemesi hâlinde teminatın irat kaydını düzenler. İthalatçı ret gerekçesini, ilgili belgeyi ve tebliğ kaydını birlikte değerlendirerek başvurusunu hazırlamalıdır.
Resmî dayanaklar
- 4458 sayılı Gümrük Kanunu m.21; Ticaret Bakanlığı kanunlar sayfası.
- 5911 sayılı Kanun m.6: Gümrük Kanunu m.21 değişikliği; TBMM.
- Gümrük Yönetmeliği m.38, 40 ve 41; Adalet Bakanlığı güncel mevzuat metni. M.38/4–5, 15 Ocak 2025 değişikliğiyle birlikte okunmuştur.
İstanbul ve Mersin ofisleri
İstanbul · Polaris Plaza
Maslak Ahi Evran Caddesi, Polaris Plaza No:21, Kat:9, 34475 Sarıyer/İstanbulMersin · Profit İş Merkezi
İhsaniye Mahallesi, 4903. Sokak, Profit İş Merkezi No:23, Kat:3, Daire:14, 33070 Akdeniz/MersinHukuki konu hakkında iletişim
İlk iletişimde konuyu, bulunduğunuz ülke veya ili ve varsa tebliğ ya da son işlem tarihini kısaca belirtebilirsiniz. T.C. kimlik numarası, sağlık verisi veya kişisel belge göndermeyiniz. Mesajlaşma tek başına hukuki görüş veya avukatlık ilişkisi oluşturmaz.
