A.TR Belgesinin Sonradan Düzenlenmesi ve Gümrük Vergisinin İadesi
A.TR belgesi ithalat sırasında bulunmadığı için ödenen gümrük vergisi, usulüne uygun belge sonradan ibraz edilerek geri istenebilir. 2006/10895 sayılı Kararın m.27 hükmü bu yolu açıkça düzenler. İade için belgenin ithal edilen eşyaya ait olması, ilgili sürelerin korunması ve tercihli uygulamanın maddi koşullarının bulunması gerekir. Sonradan belge alınması tek başına bütün ithalat vergilerinin silinmesi anlamına gelmez.
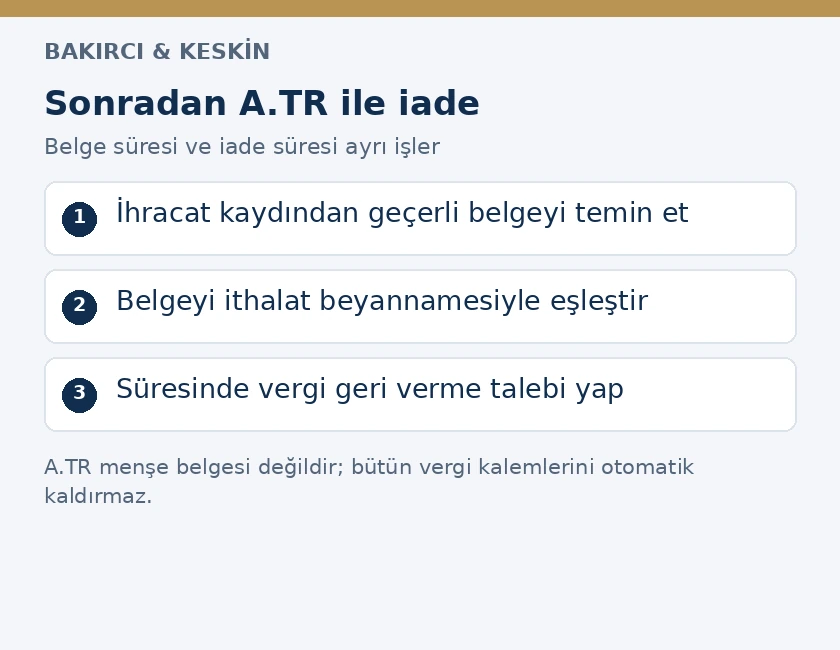
İthalatçı için dosyanın kilit noktası, aynı sevkiyata ait ihracat kaydı, A.TR belgesi, Türkiye’deki ithalat beyannamesi ve vergi tahsilatını birleştirmektir. Belgenin hiç düzenlenmemesi, zamanında düzenlenip geç gelmesi, teknik nedenle reddedilmesi ve aslının kaybolması farklı işlemlerdir. Doğru başvuru, bunlardan hangisinin gerçekleştiğini açıklayarak başlar. Bu yazı Türkiye’de yapılan ithalatta belge ve iade yolunu ele alır.
A.TR belgesi hangi hakkı ispatlar?
2006/10895 sayılı Gümrük Birliği Uygulama Kararı m.3 ve devamında A.TR, Türkiye veya Avrupa Birliği tarafında serbest dolaşımda bulunan eşyanın Gümrük Birliği çerçevesindeki tercihli uygulamadan yararlanmasına hizmet eden belge olarak düzenlenir. Belgenin temel konusu serbest dolaşım statüsüdür. Satıcının Avrupa’da yerleşik olması veya faturayı Avrupa’dan göndermesi bu statüyü kendiliğinden kanıtlamaz.
A.TR, menşe şahadetnamesiyle aynı belge değildir. Üçüncü ülke kökenli bir ürün ilgili ithalat işlemleri tamamlanarak AB’de serbest dolaşıma girmiş olabilir; bu olgu ürünün menşeini değiştirip AB menşei yaratmaz. Menşeye bağlı ilave vergi ve ticaret politikası önlemleri kendi kurallarıyla değerlendirilir. Bu ayrım Almanya’dan ithalatta GTİP, menşe ve gümrük kıymeti rehberinde ayrıca açıklanmıştır.
Eşyanın doğru belge rejiminde bulunması da gerekir. İhracatçı birliklerinin dolaşım ve menşe belgeleri açıklaması, A.TR ile tercihli menşe belgelerinin farklı kapsamlarını gösterir. Ürünün tarife sınıflandırması, hangi anlaşma kapsamına girdiği ve gerekli belgenin gerçekten A.TR olup olmadığı belirlenmeden sonradan belge başvurusuna başlanmaz. Yanlış belge türünün sonradan hazırlanması, ilgili tercih koşulunu karşılamaz.
Belge olmadan ithalat yapıldığında vergi nasıl alınır?
Karar m.27, A.TR’nin fiili ithalden önce veya fiili ithalat sırasında ibraz edilemediği ve ithalatçının eşyayı bekletmeden çekmek istediği durumu düzenler. Bu durumda tercihli uygulama yapılmaz; kanuni vergi oranları üzerinden tahakkuk ve kesin tahsilat gerçekleştirilir. Hüküm, sırf belgenin daha sonra geleceği söylendi diye koşulsuz tercih tanınması sonucunu doğurmaz.
İthalatçı, beyanname ve ödeme belgelerini sonradan yapılacak başvuruya elverişli biçimde korur. Hangi kalemin hangi vergi oranıyla hesaplandığı, verginin kimin adına tahakkuk ettiği ve ödemenin hangi beyannameye ait olduğu açık olmalıdır. Gümrük müşavirine ödeme yapılmış olmasıyla gümrük vergisinin idareye yatırıldığını gösteren tahsilat belgesi aynı şey değildir. İade hesabı resmi tahakkuk ve tahsilat üzerinden kurulur.
Belgenin eksikliği ile eşyanın serbest dolaşım koşulunu hiç taşımaması ayrılır. İlk durumda sonradan geçerli belgenin sunulması gündemdedir. İkinci durumda yalnız evrak üretilerek geçmişte bulunmayan maddi koşul yaratılmaz. İhracatçıdan istenen belge, gerçek kayıtları ve serbest dolaşım durumunu doğrulamalıdır. Belge tarihini geri almak veya başka sevkiyatın belgesini kullanmak hukuki çözüm değildir.
Sonradan A.TR hangi hallerde düzenlenir?
Karar m.12, hata, unutulma, ihmal veya özel durumlar nedeniyle ihracat sırasında belge düzenlenmemesini; düzenlenmiş belgenin teknik nedenle kabul edilmemesini ve belirtilen varış ülkesi değişikliklerini sonradan düzenleme kapsamında ele alır. Sonradan düzenleme, mevzuatta tanımlanmış istisnai bir işlemdir. Başvuruda yalnız “vergi iadesi için belge gerekiyor” denilmesi yerine düzenlemeyi gerektiren gerçek neden açıklanır.
M.13 uyarınca ihracatçı; eşyanın cinsini, niteliğini, miktarını, ambalajını, işaretlerini, ihracatın yapıldığı gümrüğü ve beyanname bilgilerini belirterek yazılı talepte bulunur. Belgenin ihracatta verilmemesi veya teknik nedenle kabul edilmemesinin sebebini açıklar ve uygun doldurulmuş belgeyi ekler. Türkiye’deki ithalatçı, yabancı ihracatçıya sevkiyat bağlantısını kuracak bilgileri eksiksiz iletmelidir.
M.15, talebin ihracat beyannamesi, ekleri ve ilgili dosyayla karşılaştırılarak incelenmesini öngörür. Belge ancak beyanın kayıtlarla uyumlu olduğunun anlaşılması üzerine düzenlenir ve vize edilir. İhracatçının malı gerçekten hangi tarihte ve hangi gümrükten gönderdiği araştırılmadan yalnız satış faturası üzerinden ilerlenmez. Kısmi sevkiyat veya farklı beyannameler varsa bunların ilişkisi ayrıca gösterilir.
Sonradan düzenlenen belgenin sekiz numaralı gözlemler bölümünde m.16’da sayılan uygun ibare bulunur. Türkçe karşılığı “Sonradan Verilmiştir” olan kayıt, belgenin ilk ihracat sırasında hazırlanmadığını doğru biçimde açıklar. Bu kayıt, belgenin geçmişte varmış gibi tarihlendirilmesine izin vermez. Gerçek düzenleme ve vize tarihi muhafaza edilir; ibraz süresi de ilgili kurala göre hesaplanır.
Belgeyi hangi ülkenin makamı onaylar?
İhracat işleminin gerçekleştirildiği ülkenin yetkili makamı esas alınır. Ticaret Bakanlığının sonradan verilmiştir ibareli A.TR hakkındaki yazısı, sonradan belgeyi vize etmeye yetkili idarenin ihracatçı gümrük idaresi olduğunu açıklar. Türkiye’deki ithalatçı gümrük, yabancı ihracatçının yerine geçmiş ihracata ilişkin belgeyi kendiliğinden düzenlemez. Belgenin teminiyle Türkiye’de iade istemi bu nedenle iki ayrı işlem olarak takip edilir.
Aynı resmi yazı, mevzuatın belgeyi sonradan düzenleme zamanına ilişkin mutlak bir koşulu bulunmadığını açıklarken dört aylık ibraz kuralını ayrıca vurgular. Ayrıca eşyanın henüz AB Gümrük Birliği alanından çıkmadan ilgili ihracat gümrüğünce düzenlenen sonradan ibareli belgelerinin kabulüne ilişkin değerlendirme içerir. Fiili çıkış kavramı, bütün sonradan belge işlemlerini reddeden genel bir gerekçeye dönüştürülmez.
Tedarikçi ülke ile ihracat işleminin gerçekleştiği ülke her zaman aynı olmayabilir. Faturayı kesen şirket, sevk deposu ve ihracat beyannamesindeki kişi arasında fark varsa roller belgelenir. Yetkisiz bir kuruluşun damgası, A.TR üzerinde bulunması gereken yetkili onayın yerini tutmaz. İthalatçı, belgeyi yalnız kendisine e-postayla gönderen kişiye bakarak değil resmi doğrulama ve ihracat kaydı üzerinden denetler.
Dört aylık ibraz süresinin başlangıcı
Karar m.18/1, normal A.TR’nin ihracatçı ülke gümrüğünün vize tarihinden itibaren dört ay içinde ithalatçı ülke gümrüğüne ibrazını düzenler. M.18/2, sonradan verilmiştir kaydını taşıyan belgede de vize tarihinden itibaren dört ayı esas alır. Bu süre, satıcıya talep e-postası gönderilen günden veya belgenin Türk ithalatçının eline geçtiği günden başlamaz.
Basitleştirilmiş işlem usulünde m.18/3, ihracatçının belgede belirttiği fiili ihraç tarihine göre süre hesabını ayrıca düzenler. İkinci nüshada ise m.18/4, ilk belgenin vize tarihini korur. Dolayısıyla her A.TR belgesinin üzerindeki en yeni tarihe dört ay eklemek doğru yöntem değildir. Önce belgenin normal, sonradan verilmiş, basitleştirilmiş usulde veya ikinci nüsha niteliği belirlenir.
M.18/5, süreden sonra ibrazın olağan dışı koşullardan kaynaklandığı durumda belgenin kabul edilebilmesini düzenler. M.18/6 ise diğer gecikmelerde eşyanın süresinde ilgili gümrüğe arz edilmiş olması şartıyla kabul öngörür. Gecikmenin sebebi ve eşyanın gümrüğe arz tarihi belgeye bağlanır. Dört ayın aşılması her olayda otomatik ret anlamına gelmediği gibi, bu hükümler de bütün gecikmeleri sebepsizce ortadan kaldırmaz.
Belgeyi tedarikçinin göndermiş olmasıyla gümrüğe ibrazın tamamlanması farklıdır. E-posta teslim saati, müşavire verilen talimat ve idarenin kabul kaydı ayrı saklanır. İthalatçı belgenin gümrük dosyasına hangi tarihte alındığını teyit eder. Geç ibraz kuralına dayanılıyorsa dilekçede ilgili fıkra, olay ve tarih birlikte gösterilir; yalnız genel bir mazeret yazısıyla yetinilmez.
Kayıp belge için ikinci nüsha mı, sonradan belge mi?
Belge ihracatta düzenlenmiş ancak sonradan çalınmış, kaybolmuş veya hasar görmüşse m.17’deki ikinci nüsha yolu uygulanır. İhracatçı yetkili idare veya kuruluşa başvurur; ilk kayıtla karşılaştırılarak ikinci nüsha hazırlanır. Belgeye ikinci nüsha kaydıyla ilk belgenin vize tarihi ve seri numarası işlenir. Bu işlem yeni bir ihracat veya yeni bir temel belge yaratmaz.
İkinci nüsha almak dört aylık süreyi sıfırlamaz. M.18/4’ün ilk vize tarihini esas almasının sonucu budur. Belge kaybı ile hiç düzenlenmeme olayı dürüstçe ayrılmalıdır. İlk belgenin sistemdeki kaydı bulunuyorsa sırf yeni süre elde etmek için hiç düzenlenmemiş gibi başvuru yapılamaz. Kayıp halinde yazışma, kargo kaydı ve ilk belge bilgisi dosyayı destekler.
Elektronik A.TR ve teknik hata ayrımı
Güncel incelemede yalnız eski kâğıt belge uygulamasına bakmak yeterli değildir. AB–Türkiye Gümrük İşbirliği Komitesinin 1/2025 sayılı Kararı, belirlenen örnek form, güvenli çevrimiçi doğrulama sistemi ve tekil seri numarası koşullarını taşıyan elektronik A.TR belgelerinin kabulünü düzenler. Karar, 8 Temmuz 2024 tarihinden uygulanır. Elektronik düzenlenmiş gerçek belge, sıradan bir belgenin kontrolsüz fotokopisiyle aynı kabul edilmez.
Belgenin resmi doğrulamasında seri numarası, düzenleyen makam ve sevkiyat verileri karşılaştırılır. Ekranda bir QR kodunun bulunması tek başına bütün koşulların karşılandığını göstermez. Doğrulama sayfasının resmi sisteme ait olup olmadığı ve çıkan kaydın ibraz edilen belgeyle uyuşup uyuşmadığı kontrol edilir. Yetkili makamın belgesiyle şirketin kendi hazırladığı PDF arasında hukuki fark vardır.
Karar m.14, uygun formun kullanılmaması, zorunlu alan eksikliği veya yetkisiz makam onayı gibi teknik ret örnekleri içerir. M.28 ise eşyanın aynı olduğunun kesin biçimde gösterildiği küçük farklılıkların ve doğruluk şüphesi yaratmayan açık maddi hataların otomatik geçersizlik doğurmayacağını belirtir. Ciddi kimlik uyuşmazlığı, küçük yazım hatası olarak sunulamaz. Ret gerekçesi hangi sınıfa giriyorsa başvuru buna göre kurulur.
Sonradan ibraz edilen belgeyle iade istemi
M.27, ithalat sırasında düzenlenmiş fakat sonradan sunulan belgeyle, sonradan verilmiştir kaydını taşıyan belgeyi ayrı ayrı kabul edilebilir yollar arasında sayar. İbraz edilen belgenin ithal eşyaya ait olduğu, beyanname ve eklerle karşılaştırılarak anlaşılmalıdır. Eşyanın süresinde gümrüğe arzı ve ilgili belge koşulları sağlandığında vergi iadesi Gümrük Kanunu hükümleri uyarınca yapılır.
Gümrük Kanunu m.211, kanunen ödenmemesi gereken vergilerin geri verilmesi veya tahakkuk ettirilmemesi gereken vergilerin kaldırılmasına ilişkin temel çerçeveyi kurar. Üç yıllık başvuru süresinin başlangıcı verginin yükümlüye tebliğidir. Belgenin sonradan geldiği tarih, bu kanuni süreyi kendiliğinden baştan başlatmaz. Mücbir sebep veya beklenmeyen hal bakımından kanundaki özel düzenleme ayrıca incelenir.
Dört aylık belge ibraz süresiyle m.211’deki üç yıllık geri verme süresi farklı görevler taşır. Üç yılın dolmamış olması, belgenin kendi ibraz koşullarını gereksiz kılmaz. Dört ay içinde sunulmuş belge de başvurunun diğer kanuni koşullarını otomatik karşılamaz. Bu iki takvim aynı dosyada ayrı başlangıç ve son tarihlerle kaydedilir; gereken başvuru bekletilmeden yapılır.
Başvuruda ithalat beyannamesi ve kalem numarası, vergi türü, tahakkuk ve ödeme bilgisi, A.TR seri ve vize bilgileri, ihracat belgeleri ve istenen iade hesabı sunulur. Birden çok kalem varsa hangi kalemin belge kapsamında olduğu ayrılır. Daha önce kısmi iade yapılmışsa bu tutar düşülür. Genel iade usulü Gümrük Kanunu m.211 kapsamında fazla verginin geri alınması yazısında ayrıntılandırılmıştır.
A.TR bütün ek vergileri ve KDV’yi kaldırır mı?
İade hesabı yalnız toplam tahsilat tutarının yazılmasıyla kurulmaz. A.TR’nin etkilediği gümrük vergisi, menşeye bağlı ilave yükler, ticaret politikası önlemleri ve ithalatta KDV ayrı değerlendirilir. Belgenin serbest dolaşımı göstermesi menşe ispatının yerine geçmediğinden, menşe koşuluna bağlı bir verginin kaldırılması için ayrıca gerekli kanıt aranır. Ürün ve işlem için geçerli tarife düzeni esas alınır.
Gümrük vergisi değiştiğinde diğer vergi matrahı veya hesapları bakımından oluşan etki kendi mevzuatına göre incelenir. İndirim konusu yapılan ithal KDV ile doğrudan gümrükten geri istenen tutarın mükerrer menfaat yaratmaması gerekir. Bu nedenle ithalatçının muhasebe kayıtları, KDV beyanı ve gümrük tahsilatı birlikte kontrol edilir. A.TR’nin sonradan sunulması, bütün vergi türleri için aynı iade prosedürü olduğu anlamına gelmez.
Kısmi sevkiyatta eşya ve belge nasıl eşleştirilir?
Bir fatura kapsamındaki malların farklı tarihlerde veya farklı ithalat beyannameleriyle gelmesi, tek faturanın bütün belge koşullarını karşıladığı anlamına gelmez. A.TR’deki miktarın hangi sevkiyata karşılık geldiği gösterilir. Karar m.11, gümrük kontrolü altındaki eşya için belgenin değiştirilmesi ve sevkiyat bölümlerine ilişkin düşüm işlemlerini düzenler. İthalatçı, ilk belgenin tam miktarını farklı dosyalarda tekrar tekrar kullanarak aynı kapsamı çoğaltamaz.
Ürün adı belgeler arasında farklı dilde veya ticari kodla yazılmışsa teknik katalog, ambalaj listesi ve model bilgileriyle bağlantı açıklanır. Üreticinin stok koduyla ithalatçının kendi ürün kodu ayrı olabilir; bunların aynı ürünü gösterdiği karşılaştırma listesinde ortaya konur. Miktar ve ağırlık farkı varsa net ve brüt ölçümün karıştırılıp karıştırılmadığı araştırılır. Açıklanamayan eksiklik yalnız yazım hatası denilerek geçiştirilmez.
İhracat beyannamesi, taşıma senedi, konteyner veya araç bilgisi ve Türkiye’deki teslim kaydı sevkiyat zincirini tamamlar. Bu belgelerden birinin tarihi diğerlerinden farklıysa farkın sebebi gösterilir; gerçek kayıtlar sonradan birbirine benzetilmez. Eşyanın ilgili gümrüğe zamanında arz edildiği savunmasında taşıma rezervasyonu tek başına yeterli kabul edilmez. Arzı gösteren gümrük kaydıyla yalnız hareket planını gösteren taşıma talimatı ayrılır.
İade hesabına eklenen eşleştirme tablosu, her beyanname kaleminin belge kapsamındaki miktarını ve buna isabet eden vergiyi göstermelidir. Belgede yer almayan ilave ürünler veya sonradan satın alınmış yedek parçalar aynı kapsamda gösterilmez. İdareden istenen sonuç açık yazılır: Belgenin kabulü, ilgili kalemde tercihli uygulamanın değerlendirilmesi ve buna bağlı belirli verginin geri verilmesi. Genel bir belge teslimiyle bu taleplerin tamamının yapılmış olduğu varsayılmaz.
Sonradan kontrol ve ret halinde itiraz
Karar m.26 ve29 çerçevesinde belge doğruluğu veya eşya bağlantısı araştırılabilir; gerektiğinde ihracatçı ülke makamına sonradan kontrol talebi iletilir. Düzenleyen ülkeden gelen olumlu cevap, hangi belge ve sevkiyatı kapsadığı belirlenerek dosyaya alınır. Belgenin yalnız örneğinin kontrol edilmiş olmasıyla serbest dolaşım koşulunun teyit edilmesi arasında fark varsa cevap içeriği dikkatle değerlendirilir.
İade veya belge kabul talebi reddedildiğinde yazılı gerekçe ve tebliğ tarihi esas alınır. Gümrük Kanunu m.242 kapsamındaki kararlara karşı temel idari itiraz süresi on beş gündür. İtirazda süre, yetkili makam, belge kimliği veya maddi koşul uyuşmazlığından hangisinin bulunduğu somutlaştırılır. Tedarikçiyle yazışmanın sürmesi veya kontrol cevabı beklenmesi, tebliğ edilmiş kararın başvuru süresini kendiliğinden durdurmaz.
Dosya sonuçlandıktan sonra yalnız iade dekontu tutulmaz. İlk tahakkuk, belgenin temin süreci, doğrulama cevapları, iade kararı ve hesaba geçen tutar birlikte saklanır. Sonradan denetimde ilk işlemin hangi nedenle değiştiği bu belgelerle gösterilir. Gümrük belgelerinin saklanması yükümlülüğü, verginin geri alınmasıyla sona ermez.
Sonradan A.TR hakkında sık sorulanlar
A.TR ithalattan sonra gelirse vergi geri alınabilir mi?
2006/10895 sayılı Karar m.27 buna imkân tanır. Geçerli belge, ithal eşya bağlantısı, ilgili süreler ve Gümrük Kanunundaki geri verme koşulları birlikte sağlanmalıdır.
A.TR eşyanın Avrupa menşeli olduğunu kanıtlar mı?
Hayır. Belge Gümrük Birliği çerçevesinde serbest dolaşım statüsüyle ilgilidir. Menşeye bağlı vergi ve önlemler için gerekli menşe incelemesi ayrıca yapılır.
Sonradan belgeye hangi kayıt düşülür?
M.16 uyarınca sekiz numaralı gözlemler bölümüne öngörülen dillerden birinde Sonradan Verilmiştir karşılığı ibare yazılır. Belge geriye doğru tarihlendirilmez.
Sonradan A.TR’nin dört aylık süresi nereden başlar?
M.18/2 uyarınca ihracatçı gümrük idaresinin vize tarihinden başlar. İthalatçının belgeyi teslim aldığı gün başlangıç değildir.
İkinci nüsha yeni dört ay sağlar mı?
Hayır. M.18/4 ikinci nüshada ilk A.TR’nin vize tarihini esas alır. Kayıp belge nedeniyle düzenlenen ikinci nüsha süreyi yenilemez.
Dört ayı geçen her belge reddedilir mi?
Hayır. M.18/5 olağan dışı koşulları, m.18/6 ise diğer gecikmelerde eşyanın süresinde gümrüğe arzını düzenler. İlgili koşullar belgelenmelidir.
Elektronik A.TR geçerli midir?
1/2025 sayılı Gümrük İşbirliği Komitesi Kararının form, güvenli çevrimiçi doğrulama ve tekil seri numarası koşullarını taşıyan elektronik belgeler kabul edilir.
Küçük yazım hatası belgeyi her durumda geçersiz kılar mı?
Hayır. M.28, eşya bağlantısı kesin olan küçük farklılıklarla doğruluk şüphesi yaratmayan açık maddi hataları ayrı düzenler. Esaslı uyuşmazlık bu kapsamda gösterilemez.
Geri verme başvurusundaki üç yıl belgenin gelişinden mi hesaplanır?
Hayır. Gümrük Kanunu m.211’de temel başlangıç verginin yükümlüye tebliğidir. Belgenin sonradan temini kanuni süreyi kendiliğinden yenilemez.
İade talebinin reddine itiraz kaç gündür?
Gümrük Kanunu m.242 kapsamındaki tebliğ edilen kararlarda temel idari itiraz süresi on beş gündür. Sonraki yargı yolu ve süre ayrıca takip edilir.
İstanbul ve Mersin ofisleri
İstanbul · Polaris Plaza
Maslak Ahi Evran Caddesi, Polaris Plaza No:21, Kat:9, 34475 Sarıyer/İstanbulMersin · Profit İş Merkezi
İhsaniye Mahallesi, 4903. Sokak, Profit İş Merkezi No:23, Kat:3, Daire:14, 33070 Akdeniz/MersinHukuki konu hakkında iletişim
İlk iletişimde konuyu, bulunduğunuz ülke veya ili ve varsa tebliğ ya da son işlem tarihini kısaca belirtebilirsiniz. T.C. kimlik numarası, sağlık verisi veya kişisel belge göndermeyiniz. Mesajlaşma tek başına hukuki görüş veya avukatlık ilişkisi oluşturmaz.
