Antrepoda Eşya Kaybında Gümrük Vergisi ve Noksanlık Cezası
Antrepoda eşyanın bulunamaması, her olayda aynı kişiye aynı vergi ve cezanın kesilmesini gerektirmez. Gümrük Kanunu m.96–97, 105–106 ve 236; işletici ile kullanıcının yükümlülüklerini, kabul edilen kayıp sebeplerini ve noksanlık cezasını ayrı düzenler. Özellikle kusursuz kayıp, sigortadan alınan gümrük vergisi ve ambalajı bozulmamış kap içi miktar farkı birbirinden ayrılmalıdır.
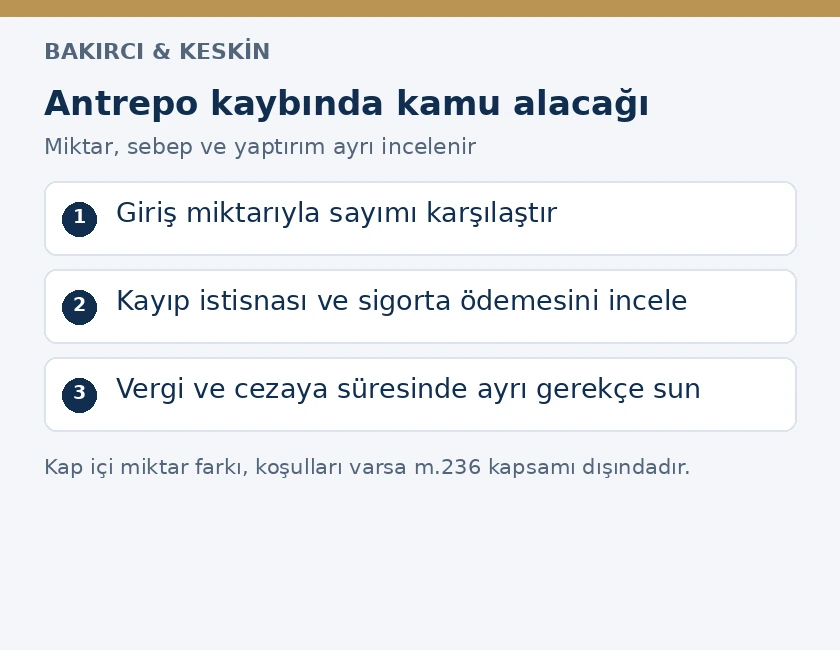
Bu inceleme, eşya sahibinin depocuya karşı özel hukuk tazminatından farklı olarak, gümrük idaresinin vergi ve idari para cezası talebini ele alır. Aynı zarar hem ticari alacak hem kamu alacağı dosyası doğurabilir; birinin çözülmesi diğerini kendiliğinden bitirmez. Antreponun giriş kaydı, izin koşulları, fiziki sayım ve kaybın sebebi doğru belirlenmeden sorumluluk hesabı yapılamaz.
İşletici ve kullanıcı aynı kişi olmak zorunda mı?
4458 sayılı Gümrük Kanunu m.96, antrepo işleticisini eşyanın gümrük gözetiminden çıkarılmamasını sağlamaktan, antrepo rejimi kapsamındaki muhafaza yükümlülüklerinden ve izindeki özel şartlara uymaktan sorumlu tutar. Kullanıcı ise antrepo rejimi beyanında bulunan veya hak ve yükümlülükleri usulünce devralan kişidir. Malların ticari malikiyle bu sıfatların mutlaka aynı kişide toplanması gerekmez.
M.97/1, genel antrepo izninde m.96’nın belirli yükümlülüklerinin münhasıran kullanıcıya ait olduğunun kararlaştırılmasına imkân verir. Burada incelenecek belge gümrük idaresinin verdiği izin ve onun kapsamıdır. İşletici ile müşterinin kendi aralarında imzaladığı “bütün vergiler müşteriye aittir” kaydı, tek başına kamu hukukundan doğan borçluyu değiştirmez. Bu kayıt tarafların birbirine başvurusunda ayrıca değerlendirilebilir.
Kullanıcı m.97/2 gereğince eşyayı antrepo rejimine tabi tutmaya ilişkin yükümlülüklerinden her durumda sorumludur. İşletici ve kullanıcıya yöneltilen işlemde, her kişinin hangi kanuni yükümlülüğü ihlal ettiği gösterilmelidir. M.192’deki müteselsil sorumluluk, kanunen birden fazla borçlu bulunduğunda uygulanır. Antrepoyla ticari ilişkisi olan herkes sırf bu ilişki nedeniyle otomatik vergi borçlusu olmaz.
Vergi incelemesi hangi miktardan başlar?
M.106/1, antrepoya giren eşyanın gümrük idaresince tespit edilmiş miktarını esas alır; böyle bir tespit bulunmuyorsa ilgili belgelerde yazılı miktara bakılır. Sayım noksanlığı, bu başlangıç kaydıyla mevcut miktarın karşılaştırılmasını gerektirir. Antrepoya hiç girmemiş bir miktarın depoda sonradan kaybolduğu kabulü, girişteki eksiklikle depolama sırasındaki kaybı birbirine karıştırır.
Giriş beyannamesi, kap sayısı, tartım fişi, mühür kaydı, boşaltma tutanağı ve stok kayıtları birlikte incelenir. Palet, koli, parça, net kilogram ve brüt kilogram farklı ölçülerdir. Yüz kolinin mevcut olması, her kolideki parça sayısının doğruluğunu tek başına göstermez. Buna karşılık yalnız net ağırlık farkından hareketle yüz kolinin bir kısmının antrepodan çıkarıldığını kabul etmek de yeterli tespit değildir.
Gümrük Yönetmeliği m.536–538, kayıt ve sayım ilişkisini düzenler. İşleticinin bilgisayarındaki stok miktarı, fiziki sayım tutanağının yerine geçmez; fiziki sayımın nasıl yapıldığı da denetlenebilir olmalıdır. Hangi alanda, hangi tarihte, hangi beyanname ve kalemler üzerinde sayım yapıldığı yazılır. Farklı müşterilere ait aynı ürünler birlikte depolanıyorsa her miktarın hangi kayda bağlandığı açıklanır.
Doğal kayıp ve kusursuz çalınmada istisna
Kanun m.106/2; eşyanın tabiatından kaynaklanan kayıp ve fireleri, gümrük kontrolü altındaki işleme nedeniyle ortaya çıkan noksanlığı ve belirtilen koşullarda telef, kayıp veya çalınmayı ayrıca düzenler. Antrepo işleticisi ile kullanıcının kusur veya hatasından ileri gelmediği ispat edilen kayıp bakımından vergi aranmaması hükmü vardır. Bu nedenle “çalınan her eşya için mutlaka vergi ödenir” şeklindeki genel ifade doğru değildir.
İstisnaya dayanmak, yalnız hırsızlık şikâyeti yapıldığını göstermekle tamamlanmaz. Olayın gerçekten gerçekleştiği, hangi eşyayı etkilediği ve işletici ile kullanıcının kusur veya hatasıyla bağlantısının bulunmadığı belgelenmelidir. Giriş çıkış kontrolü, güvenlik sistemi, muhafaza koşulları, görev kayıtları ve olayın oluş biçimi bu incelemeye hizmet eder. Eksikliği fark ettikten sonra düzenlenmiş tek taraflı liste, bütün bu olguları kendiliğinden ispatlamaz.
Doğal firede ürünün özelliği, depolama süresi, sıcaklık, nem ve ölçüm yöntemi önem taşır. Yönetmelik m.522/7, ilgili fire oranları bakımından Ek 11’e gönderme yapar. Bir ürüne ait oran başka ürüne uygulanmaz; bütün eksiklikler ticari teamül denilerek aynı yüzdeyle silinmez. Ölçüm cihazının kalibrasyonu ile dara hesabı, gerçek kayıpla ölçüm hatasının ayrılmasına yardımcı olur.
Kanun m.186, belirli yükümlülük ihlalleri bakımından eşyanın niteliği, beklenmeyen hal, mücbir sebep veya idarece izin verilen işlemler nedeniyle tamamen tahrip olması ya da geri getirilemez kaybını ayrıca düzenler. Bu maddede geri getirilemez kayıp, eşyanın kullanılamaz hale gelmesiyle bağlantılıdır. Depoda bulunamayan her ürün bu tanıma otomatik girmez; antrepolara özgü m.106 hükmüyle olayın niteliği birlikte değerlendirilir.
Yangın tutanağı vergi sorununu tek başına çözer mi?
Yangın olayında itfaiye raporu olayın yeri, zamanı ve gözlenen durum bakımından önemlidir. Bunun yanında zarar gören eşyanın stok kayıtlarıyla eşleştirilmesi gerekir. Binanın yanmış olması, beyanname kapsamındaki bütün eşyanın o anda binada bulunduğunu tek başına göstermez. Kurtarılan, kısmen zarar gören ve tamamen kullanılamayan miktarlar ayrı tespit edilir; hurda veya kalıntının hukuki durumu da kayıt altına alınır.
Kusur incelemesi için yangının sebebi, gerekli muhafaza tedbirleri ve fiili uygulama araştırılır. Elektrik bakım kaydı, alarm sistemi, depolama uyumu ve çalışan talimatları olayın özelliğine göre delil oluşturur. Her olay için önceden alınmış kesinleşmiş mahkeme kararı zorunluymuş gibi başvuru ertelenmez. İdareye sunulan ispatın kapsamı kanuni koşulları karşılamalı; devam eden inceleme ve mevcut raporlar açıkça belirtilmelidir.
Yönetmelik m.540, bozulmaya, sızmaya veya tehlikeye elverişli eşyada koruma ve tespit işlemlerini düzenler. İlgili görevlilerle tutanak oluşturulması ve eşya sahibi veya temsilcisiyle taşıyıcının bilgilendirilmesi, sonradan yalnız şirket içi yazışmalarla yetinilmesini önler. Eşyayı kurtarmak amacıyla yapılan müdahale de gümrük gözetimi ve gerekli izinler dikkate alınarak belgelenir.
Sigorta gümrük vergisini de öderse ne olur?
M.106/2’nin sigortaya ilişkin hükmü, eşyanın gümrüklenmiş kıymeti üzerinden sigortalı olmasını ayrıca ele alır. Yönetmelik m.522/5, sigortanın gümrük vergilerini içermesi ve bu vergilerin sigortadan alınması durumunda, vergilerin sigorta ettirenden veya lehine sigorta ettirilenden tahsil edileceğini açıklar. Dolayısıyla yalnız poliçenin varlığından hareketle, her sigortalı kayıpta aynı vergi sonucuna gidilmez.
Poliçede eşya bedeli, navlun, vergi ve diğer giderlerin nasıl kapsandığı okunur. Sigortacının ödeme tablosu hangi kalemleri karşıladığını göstermelidir. Şirketin hesabına gelen toplam tutarın yalnız mal bedelinden mi, ayrıca gümrük vergisinden mi oluştuğu ayrılmadan vergi hesabı kurulmaz. Vergi istisnası koşullarıyla sigortadan fiilen alınan vergi tutarı aynı dosyada incelenir.
Sigorta hasar dosyasında sunulan stok listesiyle gümrüğe verilen liste tutarlı olmalıdır. Sigortacıya tam kayıp, gümrüğe yalnız kısmi zarar bildirilen dosyada farkın gerçek nedeni açıklanır. Sigortacının depocuya veya başka sorumluya başvurusu ise ayrı özel hukuk konusudur. Bu ilişki sigortacının halefiyeti ve rücu hakkı çerçevesinde değerlendirilir.
2025 düzenlemesi: Kap tam, içindeki sayı eksik
15 Ocak 2025 tarihli değişiklikle eklenen Yönetmelik m.522/9, önemli bir ayrım getirir. Kap adedi tam olduğu halde içeride sayı veya ağırlık farkı bulunması; orijinal ambalajın bozulmamış olması yahut gümrüğün bilgisi dahilinde bozulması koşullarıyla, Kanun m.236 kapsamındaki işlemden ayrılır. Adana Sanayi Odasının yayımladığı değişiklik metni bu fıkrayı açık biçimde gösterir.
Düzenlemede dökme ve dökme olmayan eşyanın ayrımında miktar, nitelik ve sayılabilirlik esas alınır. Bu nedenle ürünün yalnız faturada kilogramla gösterilmesi bütün değerlendirmeyi bitirmez. Kapların gerçekten tam olduğu ve ambalajın durumu tespit edilmelidir. Önceden açılmış ambalajın hangi işlem için, kimin bilgisiyle açıldığına ilişkin kayıt, sonradan ortaya atılan açıklamadan daha güçlü ve denetlenebilir bir dayanak sağlar.
Bu fıkra, koşullarını taşıyan iç miktar farkını m.236 kapsamından çıkarır; her türlü gümrük vergisinin hiçbir inceleme yapılmadan silinmesi anlamına gelmez. Miktarın doğruluğu, eşyanın rejim kaydı ve diğer vergisel koşullar ayrıca incelenir. Savunmada “koli tam” demekle yetinilmez; kapların sayımı, ambalaj bütünlüğü ve içerik farkının ölçümü ayrı belgelerle gösterilir.
Deniz konteynerinin antrepoya girişinde eksik kap
Yönetmelik m.522/8, deniz yoluyla konteyner içinde gelen ve giriş gümrüğünde miktar tespiti yapılmadan aynı gümrük müdürlüğüne bağlı antrepoya sevk edilen eşyanın girişindeki kap farkına özgü bir düzenlemedir. Bu yol, antrepoda aylar sonra yapılan her stok sayımına uygulanmaz. Eşyanın taşıma ve gümrük işlem zincirinin fıkrada tarif edilen koşulları karşılaması gerekir.
Kullanıcıdan farkın sebebi için kırk beş gün içinde açıklama istenir. Süresinde yapılan talep üzerine otuz güne kadar ek süre verilebilir. Çıkış yerinde eksik yükleme ve eksikliğin kullanıcıdan kaynaklanmadığı süresinde kanıtlanmalıdır. Yönetmelik m.522/8-a, bunun kanıtlanmaması durumunda eksik eşyanın vergisinin kullanıcıdan tahsilini ve ayrıca m.241/1’e göre işlem yapılmasını öngören bir atıf içerir. Vergi sonucu ile bu ceza atfının güncel kanuni dayanağı ayrı değerlendirilmelidir; özel hükmün kapsamı, bütün noksanlıklara doğrudan m.236 cezası verilerek geçiştirilemez.
Anayasa Mahkemesinin 26 Mart 2026 tarihli E.2025/269, K.2026/72 sayılı kararı, Gümrük Kanunu m.241/1’de ikincil düzenleme ihlalini cezalandırmaya imkân veren ibareleri iptal etmiştir. İptal, 2 Haziran 2026 tarihli ve 33268 sayılı Resmî Gazete’de yayımlanarak yürürlüğe girmiş; yürürlük ertelenmemiştir. Dolayısıyla m.522/8-a’daki yönetmelik atfı, tek başına usulsüzlük cezasının yeterli kanuni dayanağı olarak gösterilemez. Karar, vergi borcunu veya doğrudan Gümrük Kanunu m.236’da düzenlenen fiillerin yaptırımını ortadan kaldırmaz. Ceza işlemi, dayandığı somut kanun hükmü ve fiilin koşullarıyla denetlenir; önceki bütün cezaların otomatik iadesi sonucu çıkarılmaz.
Bu dosyada yabancı yükleme sayımı, konşimento, konteyner mühür numarası, terminal kaydı ve antrepoya ilk kabul tutanağı önemlidir. Çıkış limanından alınan genel bir “yükleme doğrudur” yazısıyla Türkiye’deki ayrıntılı sayım arasındaki çelişki açıklanmalıdır. Gümrükte yapılan fiziksel incelemenin kapsamı için Gümrük Kanunu m.65 uyarınca eşya muayenesi kuralları da dikkate alınır.
Noksanlık cezası verginin iki katı mı?
Kanun m.236/1, ilgili koşullarda izinsiz eşya çıkarılması veya değiştirilmesi ile sayım noksanlığında gümrük vergilerine ek olarak eşyanın gümrüklenmiş değerinin iki katı idari para cezasını öngörür. Buradaki ölçü yalnız gümrük vergisinin iki katı değildir. Kararda kullanılan matrahın doğru belirlenmesi, toplam yaptırımın denetlenmesi için zorunludur.
Ceza hesabından önce fiilin ve istisnaların incelemesi yapılır. M.106 kapsamında kabul edilen kayıp veya Yönetmelik m.522/9 koşullarını taşıyan kap içi fark, sırf sayımda fark yazdığı için aynı cezaya bağlanmaz. Karar hangi miktarın hangi nedenle cezaya esas alındığını göstermelidir. Farklı beyanname kalemleri, farklı vergi oranları veya farklı nitelikte eşya tek bir açıklamasız toplam içinde birleştirilmez.
Gümrük gözetiminden usulsüz çıkarma m.183, diğer rejim yükümlülüklerinin yerine getirilmemesi ise m.184 kapsamında ayrıca değerlendirilir. Vergi borcunun doğduğu olay ve tarih m.193’teki hesap için önemlidir. İdarenin kaybı öğrendiği sayım tarihi, her olayda kaybın gerçekleştiği tarih değildir. Tarih belirlenemediğinde kanundaki özel kurallar uygulanır; idare veya yükümlü kendi lehine keyfi tarih seçemez.
Tebliğ edilen işleme karşı dosya nasıl hazırlanır?
Kanun m.242 kapsamındaki vergi, ceza ve idari kararlara karşı temel idari itiraz süresi tebliğden itibaren on beş gündür. Vergi ve ceza ayrı belgelerle tebliğ edilmişse her birinin tarihi ve numarası kaydedilir. Savcılığa şikâyet, sigorta başvurusu veya depocuya gönderilen ihtar bu idari süreyi kendiliğinden durdurmaz. İtirazda yalnız olay anlatımı değil, talep edilen hukuki sonuç da açıkça yazılır.
Dosya; antrepo izni ve sorumluluk dağılımı, giriş beyannamesi, miktar kayıtları, sayım tutanağı, kaybın sebebine ilişkin deliller ve sigorta ödeme dökümünden oluşur. Gümrük vergisinin neden doğmadığıyla cezanın neden uygulanamayacağı ayrı gerekçelendirilir. Yalnız “kusurumuz yok” ifadesi yerine hangi tedbirin alındığı ve olayın buna rağmen nasıl gerçekleştiği gösterilir. İlgili süreç gümrük para cezasına itiraz rehberiyle birlikte takip edilebilir.
Özel hukukta eşya sahibinin depocu, taşıyıcı veya diğer sorumlulara başvurusu, antrepoda eşya kaybı ve hasarı nedeniyle tazminat kapsamında ayrıca değerlendirilir. Kamu alacağı dosyasında yapılan ödeme, taraflar arasındaki nihai sorumluluğu kendiliğinden belirlemez. Bunun için sözleşme, kusur, zarar ve illiyet bağının kendi kurallarına göre incelenmesi gerekir.
Sayım tutanağındaki itiraz nasıl somutlaştırılır?
Sayım sırasında kullanılan birim ve hesaplama yöntemi tutanağa geçirilir. Brüt tartımdan net eşya miktarına ulaşılırken ambalajın darası gösterilir; önceki giriş tartımının aynı yöntemle yapılıp yapılmadığı karşılaştırılır. Tartı cihazının kimliği, ölçüm tarihi ve varsa teknik hata kaydı dosyaya alınır. Ölçüm sonucuna itiraz eden kişi, yalnız sonucun yanlış olduğunu söylemek yerine hangi veri veya yöntemin hatalı olduğunu belirtir.
Tutanakta imzası bulunan kişinin hangi sıfatla işlem yaptığı da açık olmalıdır. Sayıma katılmakla bütün hukuki sorumluluğu kabul etmek aynı işlem değildir. Tespit edilen sayıya katılmayan kişi, kendi tespitini ve dayandığı kayıtları ayrıca sunar. Tutanakta eksik kalan seri numarası, kap kimliği veya ölçüm ayrıntısı için ek tespit istenir. Sonradan yapılan düzeltmede ilk tutanak silinmez; düzeltmenin gerekçesi ve tarihi izlenebilir tutulur.
Kamera görüntülerinin otomatik silinme süresi, sistem günlüklerinin saklanması ve alarm kayıtlarına erişim geciktirilmeden ele alınır. Görüntünün yalnız seçilmiş birkaç saniyesi yerine olayın öncesini ve sonrasını açıklayan ilgili bölüm korunur. Kayıt cihazının saat farkı varsa gerçek zamanla ilişkisi belgelenir. Dijital verinin hangi cihazdan, kim tarafından ve hangi tarihte alındığı gösterilmesi, taşıma ve depo giriş saatleriyle doğru karşılaştırma yapılmasına yardım eder.
Vergi ve ceza talebindeki hesap nasıl denetlenir?
İşlemdeki eşya miktarı önce beyanname kalemine, sonra ilgili kıymet ve vergi hesabına bağlanır. Bir ürünün toplam stok bedeliyle yalnız eksik kısmın kıymeti birbirinden ayrılır. Aynı eksikliğin hem ilk tespit hem tekrar sayım tutanağı üzerinden iki kez hesaba katılması önlenir. İthalatta farklı vergilere tabi ürünlerin tek ortalama oranla hesaplanması yerine, her kalemin uygulanabilir hukuki dayanağı kontrol edilir.
İtiraz talebi, verginin hiç doğmadığı savunmasıyla cezanın yanlış matraha dayandığı itirazını ayrı başlıklarla açıklayabilir. İşleticinin borçlu sıfatına itirazı ile eşyanın miktarına itirazı da farklıdır. Bütün iddiaları tek bir “işlem hatalıdır” cümlesine toplamak yerine, kararın hangi bölümünün hangi belge ve hükme aykırı olduğu gösterilir. İnceleme sonunda istenen kaldırma veya düzeltmenin hangi tutarı kapsadığı açıkça belirtilir.
Dosyanın incelenmesi için idareden belge istenmiş olması, tebliğ edilen işleme karşı süresinde başvuru yükümlülüğünü ortadan kaldırmaz. Eldeki belgelerle süresinde itiraz edilir; istenmiş fakat henüz verilmemiş tutanak ve kayıtların hangileri olduğu açıklanır. Sonradan elde edilen belge, mevcut itirazla ilişkilendirilerek sunulur. Özel hukuk davasında kullanılacak bilirkişi değerlendirmesi de gümrük işleminin kendi gerekçesini inceleme ihtiyacının yerine geçirilmez.
Antrepo noksanlığı hakkında sık sorulanlar
Antrepodan çalınan her mal için gümrük vergisi ödenir mi?
Hayır. Gümrük Kanunu m.106/2, işletici ve kullanıcının kusur veya hatasından doğmadığı ispat edilen kayıp ve çalınmayı özel olarak düzenler. Olay ve istisna koşulları belgelenmelidir.
Depocu sözleşmeyle bütün vergi sorumluluğunu müşteriye devredebilir mi?
Özel sözleşme tek başına kamu hukukundaki borçluyu değiştirmez. M.97/1 kapsamında genel antrepo iznindeki sorumluluk düzenlemesi ile tarafların kendi sözleşmesi ayrı incelenir.
Sigorta varsa kusursuz kayıpta da vergi alınır mı?
Yönetmelik m.522/5, gümrük vergilerini içeren sigorta ve vergilerin sigortadan alınmasını birlikte ele alır. Poliçe kapsamı ve fiili ödeme dökümü görülmeden sonuca gidilmez.
Kap sayısı tam fakat içindeki ürün sayısı eksikse m.236 uygulanır mı?
M.522/9 uyarınca kapların orijinal ambalajı bozulmamışsa veya gümrüğün bilgisiyle bozulmuşsa belirtilen iç miktar farkı m.236 kapsamında değerlendirilmez. Koşulların tespiti gerekir.
Bu ambalaj kuralı bütün vergileri de kaldırır mı?
Hayır. Düzenleme m.236 uygulamasına ilişkindir. Eşyanın miktarı, rejim yükümlülükleri ve vergi doğumuna ilişkin diğer hükümler ayrıca değerlendirilir.
Antrepo noksanlık cezası verginin iki katı mıdır?
M.236/1’deki ölçü, şartları oluşan eşyanın gümrüklenmiş değerinin iki katıdır. Gümrük vergisinin iki katıyla aynı hesap değildir.
Konteyner girişindeki kap eksikliğine açıklama süresi kaç gündür?
Yönetmelik m.522/8 kapsamındaki özel durumda kırk beş gündür. Süresinde talep edilmesi üzerine otuz güne kadar ek süre verilebilir; hüküm her stok noksanlığına uygulanmaz.
Yangın raporu bütün eşyanın kaybını ispatlar mı?
Olay raporu, eşyanın miktarı ve kimliğiyle birlikte değerlendirilir. Antrepodaki stok, kurtarılan miktar ve tamamen kullanılamayan eşya ayrıca belirlenmelidir.
Sigorta incelemesi sürerken itiraz süresi bekler mi?
Hayır. Gümrük Kanunu m.242 kapsamındaki temel on beş günlük idari itiraz süresi ilgili kararın tebliğine göre izlenir. Sigorta incelemesi bu süreyi kendiliğinden durdurmaz.
Gümrüğe ödeme yapılması depocunun tazminat sorumluluğunu kesinleştirir mi?
Hayır. Kamu alacağıyla sözleşmeden veya haksız fiilden doğan özel hukuk sorumluluğu ayrı değerlendirilir. Ödeme belgesi delildir; bütün sorumluluk koşullarının yerine geçmez.
İstanbul ve Mersin ofisleri
İstanbul · Polaris Plaza
Maslak Ahi Evran Caddesi, Polaris Plaza No:21, Kat:9, 34475 Sarıyer/İstanbulMersin · Profit İş Merkezi
İhsaniye Mahallesi, 4903. Sokak, Profit İş Merkezi No:23, Kat:3, Daire:14, 33070 Akdeniz/MersinHukuki konu hakkında iletişim
İlk iletişimde konuyu, bulunduğunuz ülke veya ili ve varsa tebliğ ya da son işlem tarihini kısaca belirtebilirsiniz. T.C. kimlik numarası, sağlık verisi veya kişisel belge göndermeyiniz. Mesajlaşma tek başına hukuki görüş veya avukatlık ilişkisi oluşturmaz.
