Bozucu Koşullu Ticari Sözleşmede Geçmiş Ödemeler İade Edilir mi?
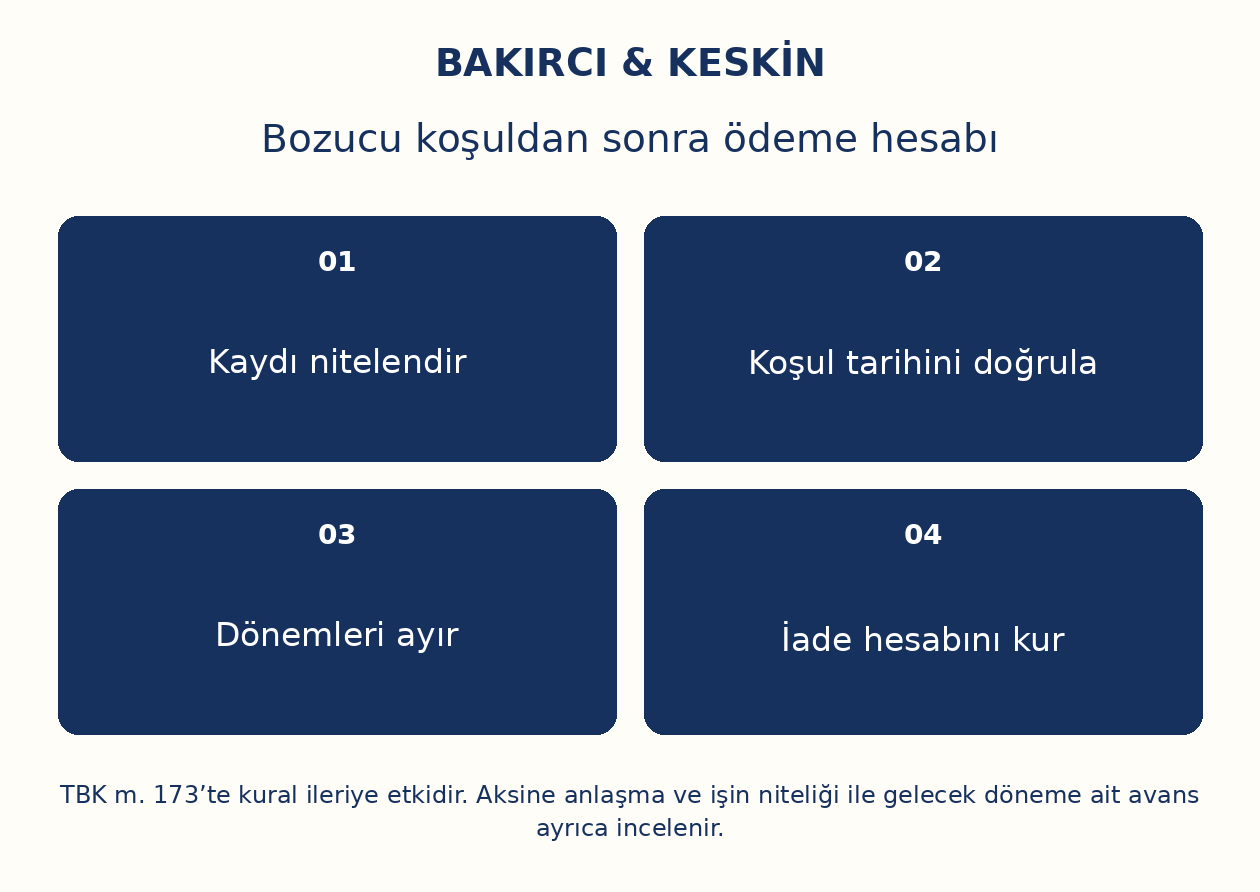
Bozucu koşula bağlanan ticari sözleşme, koşul gerçekleştiğinde sona erer; fakat geçmişteki bütün ödemeler kendiliğinden geri istenemez. TBK m. 173 uyarınca aksi kararlaştırılmadıkça veya işin niteliğinden anlaşılmadıkça sona erme geçmişe etkili değildir. Bu yüzden daha önce gereği gibi yerine getirilmiş teslim veya hizmetin bedeli ile artık yerine getirilmeyecek gelecek dönemin avansı ayrı değerlendirilir.
İncelemenin başlangıcı sözleşmedeki gerçek kayıttır. Belirli olayın gerçekleşmesiyle ilişkinin kendiliğinden biteceği hüküm ile taraflardan birine fesih hakkı tanıyan hüküm aynı değildir. Koşulun gerçekleşme tarihi, sözleşmenin hangi bölümünü sona erdirdiği ve varsa geriye etkili tasfiye anlaşması belirlenmeden “bütün bedeller iade edilir” veya “hiç iade olmaz” sonucu kurulmaz.
Bozucu koşul sözleşmenin başlamasını değil sona ermesini etkiler
TBK m. 173, sona ermesi gerçekleşip gerçekleşmeyeceği önceden bilinmeyen bir olguya bırakılan sözleşmeyi bozucu koşullu sözleşme olarak tanımlar. Sözleşme başlangıçta hüküm doğurur. Sonradan belirlenen olgu gerçekleştiğinde hükümlerin ortadan kalkması gündeme gelir. Bu yapı, sözleşmenin ancak koşul gerçekleşirse hüküm doğuracağı TBK m. 170 düzeninden farklıdır.
Ticari ilişkide faaliyetin belirli bir yetkiye, dış sözleşmeye veya objektif duruma bağlı sürdürülmesine ilişkin hükümler bu açıdan incelenir. Ancak her bağlantı hükmü otomatik olarak bozucu koşul sayılmaz. Koşulun konusu, sonuca bağlandığı işlem ve tarafların ortak iradesi açıkça belirlenmelidir. Başlangıçtan itibaren geçersiz sözleşme ile sonradan bozucu koşul nedeniyle sona eren geçerli sözleşmenin para hesabı da aynı değildir. Bu ayrım, geçmiş ödemelerin hukuki sebebini koruyup korumadığını belirler.
Kendiliğinden sona erme ile fesih hakkı veren kayıt ayrılır
Sözleşmenin belirli olay gerçekleştiğinde sona ereceğini düzenleyen kayıt ile bu olay üzerine tarafın sözleşmeyi feshedebileceğini söyleyen kayıt aynı sonucu doğurmaz. İlkinde TBK m. 173 kapsamındaki koşul ilişkisi incelenir. İkincisinde tanınan hakkın kullanılması, bildirim ve varsa süre hükümleri araştırılır. Tek bir kelimeye dayanmak yerine TBK m. 19 gereğince tarafların gerçek ve ortak iradesi esas alınır.
Bildirim yapılmadığı gerekçesiyle sona ermenin hiç gerçekleşmediğini ileri sürmeden önce sözleşmenin hangi yapıyı kurduğu belirlenmelidir. Aynı şekilde her olaydan sonra “koşul gerçekleşti” diyerek yeni bir fesih hakkı yaratılmaz. Madde metni, sözleşme ekleri ve tarafların uygulaması birlikte değerlendirilir. Koşul tanımına bildirim veya belirli belge sunulması da dahil edilmişse bunların gerçekleşme üzerindeki rolü açıklanır. Maddi olay ile sözleşmenin o olaya bağladığı hukuki sonuç birbirinden ayrılır.
Sona erme anı koşulun gerçekleştiği andır
TBK m. 173 ikinci fıkra, bozucu koşula bağlı sözleşmenin hükümlerinin koşul gerçekleştiği anda ortadan kalkacağını düzenler. Bu nedenle hesabın kesim tarihi, taraflardan birinin muhasebe ekranında kaydı kapattığı gün değildir. Koşulu oluşturan olayın ne olduğu ve hangi tarihte gerçekleştiği belgeyle belirlenir. Olayın öğrenildiği tarih ile meydana geldiği tarih ayrı tutulur.
Koşul bir karar veya işlemin varlığına bağlanmışsa metindeki ölçüt dikkatle okunur. Kararın verilmesi, bildirilmesi, kesinleşmesi veya fiilen uygulanması farklı aşamalardır; bunlardan hangisinin sözleşmede esas alındığı belirlenir. Taraflar yalnız belirli nitelikteki kararı koşul yapmışsa başka bir ara işlem aynı sonuç gibi gösterilmez. Tarih belirlemesi, geçmiş dönem bedeli ile gelecekteki ifa için yatırılmış avansın ayrılmasının da temelidir. Bu yüzden yalnız son yazışma tarihiyle hesap kurulmaz.
Kanuni kural, geçmişe etkili olmayan sona ermedir
TBK m. 173 üçüncü fıkra, aksi kararlaştırılmadıkça veya işin niteliğinden anlaşılmadıkça sona ermenin geçmişe etkili olmayacağını belirtir. Sözleşmenin koşul gerçekleşmeden önce hukuken sonuç doğurmuş olması bu kuralın temelidir. Daha önce gereği gibi teslim edilmiş mal veya sunulmuş hizmet, sırf sonradan koşul gerçekleşti diye hiç verilmemiş sayılmaz.
Geçmiş ödeme incelenirken ödemenin hangi ifayı karşıladığı belirlenir. Tamamlanmış ve karşılığı alınmış dönem ile daha sonra gerçekleşmesi beklenen ifa aynı değildir. Ödemenin banka tarihi tek başına belirleyici olamaz; gelecek altı aylık hizmet için başta yapılan ödeme ile tamamlanmış ayın faturası farklı amaç taşır. Kanuni ileriye etki kuralı, geçmiş bütün edimlerin otomatik iadesini önler. Buna karşılık gerçekte hiç sunulmamış gelecek ifanın bedelini koşulsuz tutma yetkisi vermez.
Taraflar geriye etkili tasfiye kararlaştırmışsa
Kanun, aksine anlaşmayı açıkça saklı tutmuştur. Bu nedenle sözleşmede koşul gerçekleştiğinde daha önce verilmiş belirli edimlerin iade edileceği düzenlenmişse bu hükmün kapsamı incelenir. İade konusu tüm ilişki mi, belirli sipariş mi, sadece avans mı, yoksa belirli başlangıç bedeli mi olduğu açıkça saptanmalıdır. Genel bir sona erme cümlesine bulunmayan iade anlamı eklenmez.
İade kaydının süresi, konusu, karşılıklılığı ve gider dağılımı birlikte okunur. Standart sözleşmede yer alan hükümlerde TBK m. 20–25 kapsamındaki genel işlem koşulu denetimi de göz önünde tutulur. Geçerli özel düzenleme bulunduğu için kanunun tamamlayıcı kuralından ayrılmak ile emredici hükmü aşan kayıt arasında fark vardır. Tarafların tacir olması, bütün sözleşme hükümlerini her durumda geçerli kılmaz. Geriye etkili tasfiye iddiası, dayanılan anlaşmanın tam metniyle desteklenmelidir.
İşin niteliğine dayalı istisna somut açıklama gerektirir
TBK m. 173, işin niteliğinden geçmişe etkili sona ermenin anlaşılmasını da saklı tutar. Bu istisna, taraflardan birinin iade istemesini haklı göstermek için kullanılan boş bir ifade değildir. Sözleşmenin ekonomik amacı, edimlerin birbirine bağlılığı ve daha önceki ifanın bağımsız değer taşıyıp taşımadığı açıklanır. Talep edilen tasfiye sonucuyla bu nitelik arasında bağlantı kurulmalıdır.
Bağımsız dönemler halinde sunulmuş ve tüketilmiş hizmetlerle, bütünlüğü nedeniyle ancak belirli sonuçla anlam kazanan edimler aynı değerlendirmeye tabi tutulmaz. Ancak yalnız uzun süreli sözleşme bulunması, otomatik biçimde bütün geçmiş ödemeleri iade ettirmez. İşin niteliği iddiası sözleşme hükümleri ve gerçek ifa kayıtlarıyla somutlaştırılır. Hesap uzmanının hangi bedeli hangi döneme ayırdığı kadar, o bedelin hukuken neden geri istenebildiği de açıklanmalıdır. Sayısal tablo, bu hukuki gerekçenin yerine geçmez.
Önceki dönemde doğan fakat henüz ödenmeyen bedeller
Sona ermenin geçmişe etkili olmadığı durumda, koşul öncesinde gereği gibi yapılmış ifaya ilişkin bedelin henüz tahsil edilmemiş olması onun geçmiş dönem niteliğini değiştirmez. Faturanın koşuldan sonra kesilmiş olması da tek başına ifanın sonraki döneme ait olduğunu göstermez. Hangi teslim veya hizmetin ne zaman yapıldığı ve bedelinin ne zaman istenebilir hâle geldiği ayrı incelenir.
Bu nedenle hesapta gerçekleşmiş ifa tarihi, fatura tarihi, vade ve ödeme tarihi için ayrı alan bulunmalıdır. Geçmiş dönemde doğmuş borç ile sona ermeden sonra yeni ifa talebi birbirinden ayrılır. Borçlu, yalnız sözleşmenin artık devam etmediğini söyleyerek eski dönem bedelini kendiliğinden silmiş olmaz. Alacaklı da sözleşmenin sona erdiği tarihten sonraki yeni dönemi, önceki dönem faturası gibi sunamaz. İleri sürülen tutar gerçek ifayla eşleştirilir.
Gelecek dönem için önceden ödenmiş avansın durumu
Gelecekte sunulacak edim için yapılan peşin ödeme, ödeme tarihi eski olsa da tamamlanmış geçmiş ifanın karşılığı değildir. Koşulun gerçekleşmesi üzerine bu edim artık yerine getirilmeyecekse, bedelin tutulmasının hukuki sebebi ayrıca incelenir. TBK m. 77, gerçekleşmemiş veya sona ermiş sebebe dayanan zenginleşmenin geri verilmesini düzenler. Geçerli tasfiye hükümleri ve özel sözleşme kuralları da hesaba katılır.
Bütün avansın iadesi isteniyorsa hangi kısmın hiç ifa edilmediği gösterilmelidir. Avansın bir bölümü tamamlanmış iş veya teslimle karşılanmışsa bu bölüm ayrı hesaplanır. Sadece toplam banka havalesini sunmak, kalan iade tutarını açıklamaz. Başlangıçta alınan ödemenin avans mı, tamamlanmış bağımsız hazırlık işinin bedeli mi, güvence mi olduğu belirlenir. Sözleşmedeki ödeme başlığıyla gerçek karşılığının farklı olması durumunda TBK m. 19 kapsamındaki yorum önem taşır.
Tek fatura içinde farklı dönemler varsa
Bir fatura koşulun gerçekleşmesinden önceki ve sonraki dönemi birlikte kapsıyorsa, kalemler sözleşmedeki ücret düzenine göre ayrıştırılır. Kanunda her ticari ilişkiye uygulanacak zorunlu bir günlük bölme formülü bulunmaz. Aylık kullanım, belirli teslim, bağımsız proje aşaması veya tek seferlik kurulum bedeli kendi kararlaştırılmış karşılığıyla değerlendirilir.
Ödeme kayıtlarının bölünmesi, yapılmış işin ekonomik ve hukuki niteliğiyle uyumlu olmalıdır. Tamamlanmış bir aşamanın bedeli sırf fatura dönemi sonraya uzanıyor diye keyfî biçimde azaltılmaz; hiç yapılmamış dönem de geçmiş çalışma gerekçesiyle bütünüyle ücretlendirilmez. Tarafların ücret, kabul ve teslim kayıtları karşılaştırılır. İade çizelgesinde başlangıç tutarı, kazanılmış bedel, ifa edilmeyen bölüm, daha önce yapılan iade ve tartışmalı fark ayrı gösterilir. Böylece hangi rakamın hangi hukuki gerekçeyle istendiği anlaşılır.
Koşulu dürüstlüğe aykırı gerçekleştiren tarafın durumu
TBK m. 175 uyarınca taraflardan biri koşulun gerçekleşmesini dürüstlüğe aykırı biçimde sağlarsa koşul gerçekleşmemiş sayılır. Bozucu koşulda bu hüküm, tarafın sözleşmeden kurtulmak için koşulu hukuka aykırı bir araç olarak kullanmasını önler. Gerçekleşmeyi dürüstlüğe aykırı engelleyen taraf yönünden ise koşul gerçekleşmiş sayılır. Her iki sonuç, koşulun hukuki akıbetini etkiler.
Buna dayanılan dosyada davranış, nedensellik ve dürüstlüğe aykırılık açıklanır. Sözleşmenin doğal işleyişi içinde gerçekleşen olumsuz sonuç ile tarafın bu sonucu dürüstlüğe aykırı yaratması aynı değildir. Sona erme hesabı yapılmadan önce bu tartışma çözümlenmelidir. Gerçekleşmemiş sayılması gereken koşula dayanılarak geçmiş ve gelecek bedellerin tasfiye edildiği ileri sürülemez. Buna karşılık koşulun geçerli biçimde gerçekleşmesi, tek başına taraflardan birinin kusurlu olduğu veya tazminat ödeyeceği anlamına gelmez.
Temerrüt nedeniyle dönme ve fesih ayrı hukuki yollardır
Sözleşmeden dönme ve fesih farkı rehberinde açıklanan TBK m. 125–126 sistemi, borçlunun temerrüdüne ve ilgili seçimlik haklara ilişkindir. Bozucu koşulun gerçekleşmesi için ise sırf bu nedenle temerrüt veya ek süre aranmaz; sözleşmede belirlenen belirsiz olgunun gerçekleşmesi incelenir. İki sona erme sebebi aynı dosyada bulunuyorsa hangisine dayanıldığı açıklanmalıdır.
Bir taraf bozucu koşulun gerçekleştiğini ileri sürerken diğer taraf önceki ihlal nedeniyle dönme hakkını kullanmış olabilir. Bu durumda işlemlerin tarihleri ve hukuki sonuçları karşılaştırılır; hangi yolun gerçekleştiği belirlenmeden bütün iade hükümleri üst üste uygulanmaz. Aynı bedel farklı hukuki başlıklarla iki kez istenmez. Ayrıca sözleşme artık sona ermiş olsa da önceki ayıplı veya eksik ifanın sonuçları, ilgili hükümler çerçevesinde ayrı değerlendirilir.
Bozucu koşul ile ifa imkânsızlığını ayırın
Sözleşmenin devamını etkileyen her dış olay, kendiliğinden TBK m. 173 anlamında bozucu koşul değildir. Öncelikle böyle bir koşulun sözleşmede kurulmuş olması gerekir. Sonradan meydana gelen ifa engelinde TBK m. 136–138 kapsamındaki imkânsızlık veya aşırı ifa güçlüğü düzeni ayrıca incelenir. Bu hükümlerin şartları ve sonuçları koşullu sona ermeden farklıdır.
Sözleşmede mücbir sebep ve aşırı ifa güçlüğü açıklaması, bu ayrımın ilgili yönlerini ele alır. Hesap hazırlanırken aynı olayı hangi kurumun çözdüğü belirlenmelidir. Sadece dış olayın varlığı, geçmiş ödemeleri geri alma hakkının tamamını kanıtlamaz. Sözleşmede riskin nasıl paylaştırıldığı, ifanın hangi bölümünün etkilendiği ve uygulanacak özel hükümler kontrol edilir. Böylece koşul kaydında bulunmayan bir sonucu genel bir olay başlığı üzerinden sözleşmeye eklemekten kaçınılır.
Bildirim koşulun tarihini ve talebin kapsamını açıklamalıdır
Karşı tarafa gönderilen yazıda bozucu koşulun tam hükmü, gerçekleştiği ileri sürülen olay ve buna ilişkin belge gösterilir. Sona ermenin hangi tarih ve hangi sözleşme bölümü için ileri sürüldüğü açıklanır. Ödenmiş bedellerin tamamı isteniyorsa geriye etkili tasfiye dayanağı; yalnız avans isteniyorsa ifa edilmeyen bölüm belirtilir. Genel “iptal ve iade” cümlesi bu unsurların yerine geçmez.
Bildirim aynı zamanda temerrüt, fesih veya dönme açıklaması içeriyorsa tacirler arasındaki TTK m. 18/3 düzeni ayrıca gözetilir. Koşulun gerçekleştiği an ile ödeme talebinin muhataba ulaştığı an aynı olay değildir. Talep edilen iade alacağının muacceliyeti ve temerrüt şartları TBK m. 117 kapsamında ayrıca incelenir. Kanuni sona erme sonucu doğmuş olması, bütün para kalemlerine aynı günden otomatik faiz yazılmasını haklı kılmaz.
Karşı alacaklar ve tazminat ayrı hesaplanır
Taraflardan birinin geçmiş dönem bedel alacağı, diğerinin gelecek dönem avans iadesi istemi bulunuyorsa her kalem önce ayrı belirlenir. Takas ileri sürüldüğünde TBK m. 139 ve m. 143 koşulları değerlendirilir. Karşılıklı borçların varlığı, türü, muacceliyeti ve takas bildirimi açıklanır. Sırf iki tarafın da birbirinden para istemesi bütün kalemlerin kendiliğinden ortadan kalktığını göstermez.
Koşulun gerçekleşmesi dışında sözleşmeye aykırılık nedeniyle tazminat isteniyorsa TBK m. 112 kapsamında ihlal, zarar ve bağlantı ayrıca gösterilir; borçlunun kusursuzluk ispatı da değerlendirilir. İade ile tazminatın amacı aynı değildir. Geçmişte usulüne uygun ifa edilmiş bedelin iadesi, yalnız zarar başlığı kullanılarak otomatik elde edilmez. Hesapta aynı ekonomik kayıp iki farklı kalemde tekrarlanmaz. Mutabakat yapılırsa kapanan ve çekişmeli kalan tutarlar açık yazılır.
Dava dosyasında koşul ve para hesabı birlikte kanıtlanır
HMK m. 190 ve m. 194 gereğince hukuki sonuca bağlanan olgular somutlaştırılır. Sözleşmenin son geçerli sürümü, koşulun gerçekleşmesine ilişkin belge, teslim veya hizmet kayıtları, faturalar, banka hareketleri ve önceki iadeler birlikte sunulur. Elektronik kayıtların HMK m. 199 kapsamındaki belge niteliği, içeriğinin ve taraf bağlantısının değerlendirilmesiyle birlikte ele alınır. Para hesabı, asıl sözleşmenin hangi bölümünün sona erdiğiyle uyumlu olmalıdır.
Ticari para alacağı veya iade isteminde dava şartı arabuluculuk kapsamı TTK m. 5/A uyarınca ayrıca belirlenir. Standart koşulun geçerliliği tartışılıyorsa genel işlem koşulunun yazılmamış sayılması incelemesi de bağlantılıdır. Usul hazırlığı, bozucu koşulun maddi hukuk sonucunu ve hesap dönemlerini doğru belirlemenin yerine geçmez.
Talep sonucunda hangi sözleşmenin hangi tarihte sona erdiği, geriye etkili tasfiye isteniyorsa bunun hangi geçerli hükümden kaynaklandığı açık yazılır. Gelecek dönem avansı isteniyorsa başlangıç ödemesi, gerçekleşen ifa ve önceki iade toplamları birbirinden düşülerek kalan tutar gösterilir. Bu kayıtlar karşı tarafın itirazını da somutlaştırır: uyuşmazlık koşulun gerçekleşmesinde mi, geçmişe etki istisnasında mı, yoksa yalnız hesabın rakamlarında mı bulunmaktadır? Her başlık kendi belgesiyle yanıtlanır.
Sık sorulan sorular
Bozucu koşul gerçekleşince bütün eski ödemeler geri alınır mı?
Hayır. TBK m. 173 uyarınca aksi kararlaştırılmadıkça veya işin niteliğinden anlaşılmadıkça sona erme geçmişe etkili değildir. Geçmiş ifanın bedeli, gelecekte yapılmayacak ifa için ödenen avans ve özel iade hükümleri ayrı değerlendirilir.
Bozucu koşul sözleşmenin başlamasını mı bekletir?
Hayır. Sözleşme başlangıçta hüküm doğurur; belirlenmiş belirsiz olgu gerçekleştiğinde sona erer. Sözleşmenin hüküm doğurmasının koşula bağlanması, TBK m. 170 kapsamındaki geciktirici koşulun konusudur.
Feshedebilir ifadesi otomatik sona erme anlamına mı gelir?
Bu ifade bir fesih hakkı tanıyabilir; otomatik bozucu koşulla aynı kabul edilmez. TBK m. 19 gereğince sözleşmenin tamamı ve tarafların gerçek ortak iradesi incelenir. Kullanılması gereken hak ile kendiliğinden sonuç ayrılır.
Sona erme hangi tarihte gerçekleşir?
TBK m. 173’e göre koşulun gerçekleştiği anda gerçekleşir. Koşulun hangi olay olarak tanımlandığı belirlenir. Olayın tarihi, öğrenme tarihi, belge düzenleme tarihi ve muhasebe kapanışı birbirinin yerine kullanılmaz.
Koşuldan önce verilen avans mutlaka geçmiş dönem ödemesi midir?
Hayır. Ödemenin tarihi ile karşıladığı edimin dönemi farklıdır. Gelecekte sunulacak ve artık yerine getirilmeyecek ifaya ait bedel için hukuki sebep ve iade düzeni ayrıca incelenir; TBK m. 77 bu değerlendirmede önem taşır.
Önceki dönem faturası henüz ödenmediyse borç silinir mi?
Sona ermenin geçmişe etkili olmadığı durumda, önceki dönemde gereği gibi yapılan ifanın bedeli sırf koşul gerçekleşti diye silinmez. İfanın tarihi, faturanın dönemi, vade ve ödeme kayıtları ayrı incelenir.
Taraflar geçmiş ödemelerin iadesini kararlaştırabilir mi?
TBK m. 173 aksine anlaşmayı saklı tutar. Geçerli düzenlemenin kapsamı ve ilgili emredici kurallar incelenir. Genel sona erme kaydıyla belirli edimlerin iadesini açıkça düzenleyen hüküm aynı değildir.
Koşulu dürüstlüğe aykırı gerçekleştiren taraf ona dayanabilir mi?
TBK m. 175 uyarınca taraf koşulun gerçekleşmesini dürüstlüğe aykırı biçimde sağlarsa koşul gerçekleşmemiş sayılır. Davranış, koşulla bağlantı ve aykırılık somut delille açıklanmalıdır; sadece karşı tarafın zarara uğraması yeterli değildir.
Koşul gerçekleşince tazminat otomatik doğar mı?
Hayır. Geçerli koşulun gerçekleşmesi tek başına kusurlu sözleşme ihlali değildir. Tazminat için ilgili sorumluluk hükmünün şartları ayrıca incelenir. İade hesabı ile zarar hesabı birbirinden ayrılır ve aynı kayıp iki kez istenmez.
Aynı dosyada dönme ve bozucu koşul tartışılabilir mi?
Farklı hukuki sebepler ileri sürülmüşse bunların olayları, tarihleri ve sonuçları ayrı değerlendirilir. TBK m. 125–126 temerrüt rejimi ile TBK m. 173 koşul rejimi özdeş değildir. Talebin hangi sebebe ve hangi sıraya dayandığı açıklanır.
Dosyanın hazırlanması ve büro iletişimi
Mersin ve İstanbul bağlantılı ticari sözleşmelerde bozucu koşul incelenirken sözleşmenin son sürümü, koşulun gerçekleşmesini gösteren belge ve ödeme dönemleri birlikte çıkarılır. Tamamlanmış hizmetin bedeliyle ifa edilmeyen gelecek döneme ait avans ayrı hesaplanır. İade talebinde yalnız ödeme tarihi değil, ödemenin hangi edimi karşıladığı ve geçmişe etkili tasfiyenin geçerli dayanağı gösterilir.
Resmî kaynaklar ve ilgili kanun maddeleri
- 6098 sayılı Türk Borçlar Kanunu — güncel resmî konsolide metin: m. 19–27,77,112,117,125–126,136–139,143,170,173,175–176.
- 6102 sayılı Türk Ticaret Kanunu — güncel resmî konsolide metin: m. 5/A,18/3.
- 6100 sayılı Hukuk Muhakemeleri Kanunu — güncel resmî konsolide metin: m. 190,194,199.
Kaynak kontrol tarihi: 24 Ekim 2026. İlgili hükümler yazıda belirtilen kapsam ve koşullarıyla ele alınmıştır.
İstanbul ve Mersin ofisleri
İstanbul · Polaris Plaza
Maslak Ahi Evran Caddesi, Polaris Plaza No:21, Kat:9, 34475 Sarıyer/İstanbulMersin · Profit İş Merkezi
İhsaniye Mahallesi, 4903. Sokak, Profit İş Merkezi No:23, Kat:3, Daire:14, 33070 Akdeniz/MersinHukuki konu hakkında iletişim
İlk iletişimde konuyu, bulunduğunuz ülke veya ili ve varsa tebliğ ya da son işlem tarihini kısaca belirtebilirsiniz. T.C. kimlik numarası, sağlık verisi veya kişisel belge göndermeyiniz. Mesajlaşma tek başına hukuki görüş veya avukatlık ilişkisi oluşturmaz.
