İntifa Hakkı Bitince Hasar ve Masraf Hesabı Nasıl Kapatılır? Bir Yıllık Süre
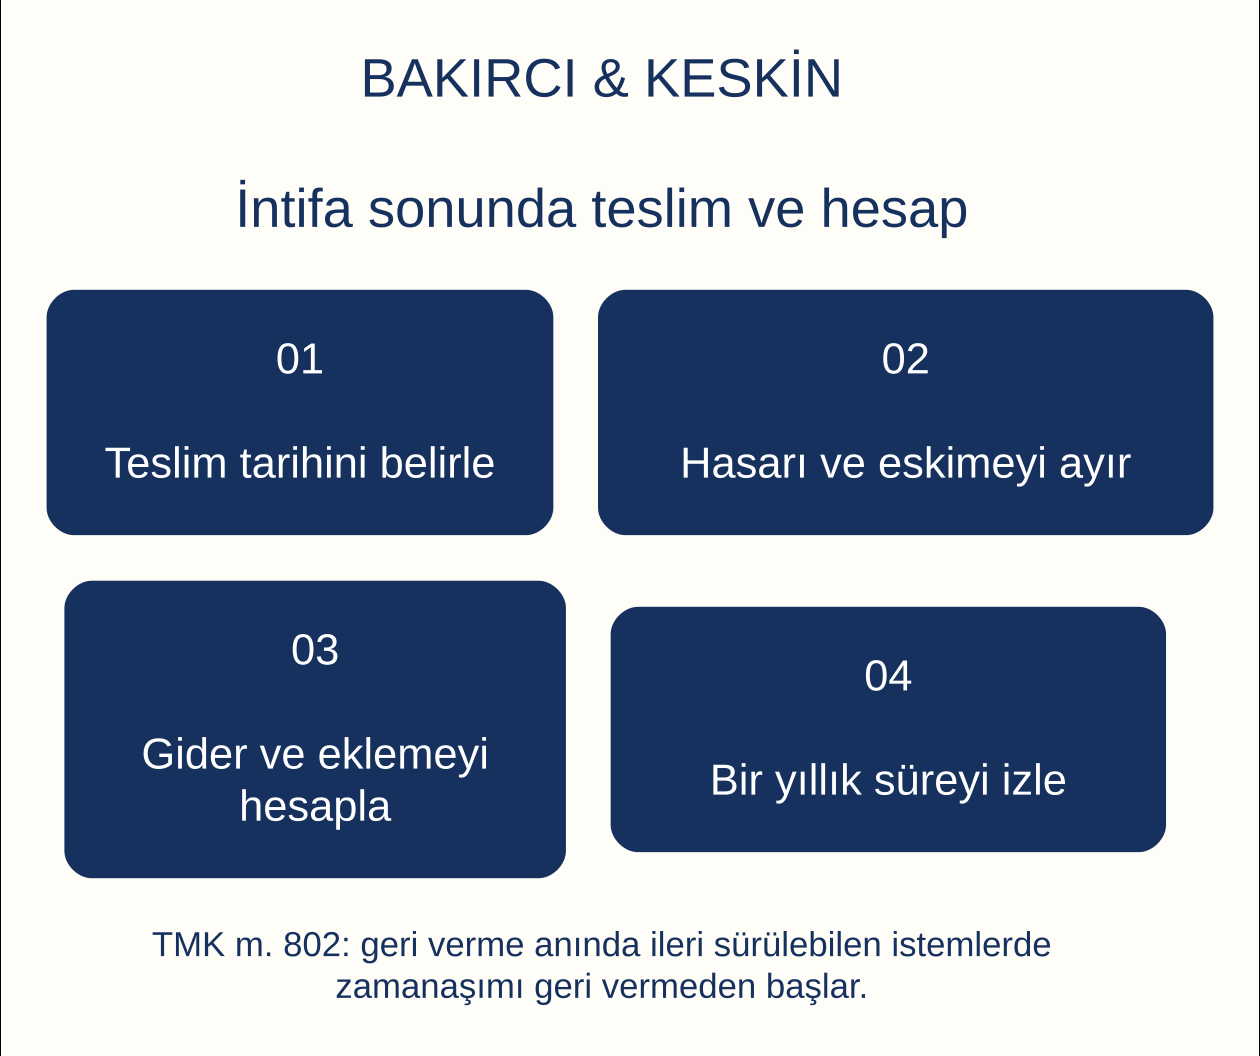
İntifa hakkı sona erdiğinde yalnız anahtarın verilmesiyle bütün hesap kapanmış sayılmaz. Türk Medenî Kanunu m. 799 geri verme yükümlülüğünü; m. 800 malın yok olması, değer azalması ve olağan eskime ayrımını; m. 801 intifa sahibinin bazı gider ve ekleme taleplerini düzenler. TMK m. 802 ise geri verme anında ileri sürülebilecek istemler için bu andan başlayan bir yıllık zamanaşımı getirir. Malik açısından önemli soru, malın hangi zararla geri döndüğüdür. İntifa sahibi açısından ise kendi yükümlülüğünde olmadığı halde yaptığı hangi gideri isteyebileceğidir. İki hesabın birlikte bulunması, bütün kalemlerin kendiliğinden birbirini sildiği anlamına gelmez. Başlangıç durumu, olağan kullanım, bakım yükümlülüğü, kusur, yapılan eklemeler ve gerçek geri verme tarihi ayrı belirlenmelidir. Bir yıllık süreyi intifanın kuruluşuna veya her durumda sona erme tarihine bağlamak, kanundaki başlangıcı yanlış uygulamaktır.
Geri verme borcu ne zaman gündeme gelir?
TMK m. 799, intifa hakkı sona erince hakkın konusu olan malın malike geri verilmesini ister. Kullanma ve yararlanma yetkisinin bitmesiyle teslim yükümlülüğü doğar. Bununla birlikte hakkın sona erdiği tarih ile fiilen geri verme işleminin tamamlandığı tarih aynı olmak zorunda değildir. Dosyada intifanın sona erme sebebi ve tarihi, malın kimin zilyetliğinde bulunduğu ve malike ne zaman geri verildiği belgelenir. Taşınmazlarda anahtar, kullanımın bırakılması ve teslim edilen alanın kapsamı önem taşır. Taşınırlarda adet, kimlik ve fiziksel durum kaydedilir. Yalnız “intifa bitti” yazılı bir bildirim, malın bütün unsurlarıyla gerçekten geri verildiğini her durumda ispatlayan bir teslim tutanağı değildir.
Başlangıç durumu ile teslim durumu karşılaştırılır
Hasar hesabının sağlıklı kurulması için malın intifa başlangıcındaki durumu ile geri verme sırasındaki durumu karşılaştırılır. İntifa sahibinin teslim aldığı tarihte mevcut eksiklikler, sonradan meydana gelen zarar gibi gösterilmemelidir. Aynı şekilde kullanım sırasında eklenen unsurlar da başlangıçtan beri varmış gibi değerlendirilmemelidir. TMK m. 811, taraflardan her birine giderleri paylaşarak noterlikçe resmî defter tutulmasını isteme imkânı tanır. Bu kayıt, mevcut envanter ve durumu belgelemek bakımından yararlıdır. Defterin bulunmaması bütün talepleri ortadan kaldırmaz; diğer delillerin önemi artar. Başlangıç fotoğrafları, bakım kayıtları, teslim listeleri ve faturalar aynı mal veya bölümle ilişkilendirilmelidir.
Olağan eskime için tazminat istenmez
TMK m. 800, malın olağan kullanılması sonucu meydana gelen değer azalmalarından intifa sahibini sorumlu tutmaz. Her eskiyen yüzey, aşınan parça veya kullanım süresine bağlı değer düşüşü tazmin edilecek zarar değildir. Kanun yararlanma hakkının doğal sonucunu sorumluluktan ayırır. İncelemede malın yaşı, kullanım amacı, kullanım süresi ve olağan bakımın yapılıp yapılmadığı birlikte değerlendirilir. Malik, eski bir malın intifa sonunda tamamen yeni hale getirilmesini sırf görünüm farkına dayanarak isteyemez. Diğer taraftan “eskime” sözcüğü, bakım yapılmamasından veya hatalı kullanımdan doğan bütün zararların genel açıklaması olamaz. Olağan kullanım ile özen yükümlülüğüne aykırılığın etkisi teknik olarak ayrıştırılmalıdır.
Hasarda kusur ve ispat düzeni
TMK m. 800’e göre intifa sahibi, malın yok olması veya değer azalmasının kendi kusurundan ileri gelmediğini ispat etmedikçe sorumludur. Bu hüküm, intifa sahibine kusursuzluğunu ortaya koyma yükü getirir. Malik açısından da hangi malın hangi zarar veya değer kaybına uğradığının somutlaştırılması gerekir. Yalnız hasarın gerçekleştiğini kabul etmekle bütün tazminat miktarı da kabul edilmiş olmaz. Zararın nedeni, önceki durum, onarım kapsamı ve değer kaybı ayrı meselelerdir. İntifa sahibi bakım ve koruma işlemlerini, olayın dış etkisini ve gerekli özeni gösterdiğini belgelemelidir. Genel nitelikte “benim kusurum yok” açıklaması, kanunun öngördüğü ispatın yerine geçmez. Teknik raporlar da hukuki sorumluluk sonucuyla teknik bulguyu ayırmalıdır.
Gerekmediği halde tüketilen şeyler ayrıca değerlendirilir
TMK m. 800, intifa sahibinin yararlanması için gerekli olmadığı halde tükettiği şeyleri tazmin yükümlülüğünü ayrıca düzenler. Bu hüküm, olağan kullanma sınırının aşılmasıyla ilgilidir. Malın teslim sırasında bulunmaması her durumda normal kullanımın sonucu olarak kabul edilemez. Hesapta tüketilen şeyin ne olduğu, intifanın konusuyla ilişkisi ve yararlanma için neden gerekli bulunmadığı gösterilir. Tüketilebilen şeyler üzerinde intifa kurulmasına ilişkin TMK m. 819’daki özel düzen ise farklıdır. Başlangıçta tüketme yetkisi veren bir intifa ile kullanım için gerekli olmayan bir unsurun ortadan kaldırılması aynı hukuki çerçevede değerlendirilmez. Kuruluş belgesi, mal listesi ve kullanım amacı bu ayrımın temel delilleridir.
Olağan bakım giderini geri istemek mümkün mü?
TMK m. 813, olağan bakım ve işletme giderlerini intifa süresince intifa sahibine yükler. Aynı hükümde belirtilen faiz, vergi ve resim yükümlülükleri de kendi şartlarına göre değerlendirilir. Bu nedenle intifa sahibinin ödediği her fatura, sona ermede malikten istenecek bir alacak değildir. TMK m. 801’in başlangıç şartı, giderin intifa sahibinin yükümlü olmadığı bir gider olmasıdır. Önce giderin hangi gruba ait olduğu belirlenir; daha sonra geri istem koşulları incelenir. Günlük işletme gideri, olağan bakım, kapsamlı yenileme ve ekleme aynı sütuna yazılmamalıdır. Harcama yapılmış olması ile harcamanın karşı tarafa yüklenebilmesi farklı sorulardır; muhasebe kaydı hukuki dayanağın yerine geçmez.
Malikin ödediği vergi ve giderler nasıl gösterilir?
TMK m. 813, intifa süresine ait vergi ve resimleri malik ödemişse, intifa sahibinin maddede belirtilen esasa göre bunları malike tazmin etmesini öngörür. Bu kalem, fiziksel hasardan kaynaklanan zarar değildir. Kapanış hesabında ayrı gösterilmesi, hem borcun sebebini hem ilgili dönemi görünür kılar. Ödeme belgesinde hangi taşınmaz veya mal için hangi dönemin karşılandığı belirlenir. İntifa başlamadan önceye veya sona erdikten sonraya ait tutarların tamamı, yalnız aynı tahakkuk belgesinde yer aldığı için intifa sahibine yüklenmemelidir. Giderin hangi kişinin yükümlülüğünde olduğu önce kanun ve ilişkinin kapsamıyla belirlenir; sonra yapılan ödeme hesaba işlenir. Malikin ödediği borçla intifa sahibinin ayrıca ödediği aynı kalemin çifte yazılmaması için makbuzlar birlikte kontrol edilir.
Yükümlü olunmayan giderler hangi kuralla istenir?
TMK m. 801, yükümlü olunmadan yapılan gider, yenileme ve eklemeler için intifa sona erdiğinde vekâletsiz iş görme hükümlerine göre tazminat isteme imkânı tanır. Bu gönderme, bütün harcamaların koşulsuz olarak fatura bedeli üzerinden geri alınacağı anlamına gelmez. TBK m. 526, işin sahibinin menfaatine ve varsayılan iradesine uygun görülmesini; m. 529 ise iş sahibinin menfaatine yapılan işte durumun gereğine göre zorunlu ve yararlı masrafları düzenler. Bu yüzden işin niteliği, gerekliliği, yararı ve yapılış zamanı açıklanmalıdır. Malikin bilgisi, önceki yazışmalar ve teknik ihtiyaç kayıtları birlikte değerlendirilir. Sadece estetik tercih veya harcamanın yüksek tutarlı olması, geri ödeme şartlarının yerine geçtiği şeklinde sunulamaz.
Yenileme faturası tek başına neyi kanıtlar?
Fatura, belirli bir iş veya malzeme için bedel düzenlendiğini gösterir; işin gerçekten intifa konusu mala yapıldığını, gerekli olduğunu ve hangi ölçüde yarar sağladığını her zaman tek başına göstermez. Ödeme belgesi de harcamanın finansmanını açıklarken giderin hukuki niteliğini ayrıca kanıtlamaz. Dosyada sözleşme, uygulama yeri, işin öncesi ve sonrası, teknik özellikler ve ödeme kaydı eşleştirilir. Birden fazla taşınmaz için düzenlenmiş toplu faturada hangi kısmın intifa konusu yere ait olduğu ayrılır. Malikin önceden yaptığı ödeme veya alınan sigorta bedeli de hesapta gösterilir. Aynı masrafın iki kez talep edilmemesi, gider hesabının gerçek malvarlığı etkisini ortaya koyar. Sigorta bakımından intifa malının sigortalanması ve primlerin ödenmesi ayrı yükümlülüklerdir.
Eklemeleri söküp alma hakkının sınırı
TMK m. 801, malikin tazminat vermekten kaçınması halinde intifa sahibinin yaptığı eklemeleri malı eski hale getirmek kaydıyla söküp alabileceğini düzenler. Sökme yetkisi ile eski hale getirme şartı birlikte uygulanır. Yapılmış bir eklemenin bedeli konusunda anlaşmazlık bulunması, ana malı tahrip ederek çıkarma yetkisi vermez. Hangi unsurun ekleme olduğu ve sökülmesinin nasıl sonuç doğuracağı belirlenir. Teslim sırasında sökülecek unsurlar listeye alınır; eski halin kapsamı ve giderleri somutlaştırılır. İşlem diğer kişilerin haklarını da etkiliyorsa bu ilişkiler ayrıca incelenir. Tazminat talebi ile söküp alma seçeneği hesapta aynı unsur bakımından mükerrer yarar yaratacak biçimde birlikte kullanılmamalıdır.
Malikin zarar hesabı ile gider hesabı ayrı hazırlanır
Malikin hasar alacağı ile intifa sahibinin gider alacağı farklı kanuni koşullara dayanır. İlki m. 800’deki sorumluluk ve olağan kullanım ayrımına, ikincisi m. 801’deki gider şartları ile vekâletsiz iş görmeye ilişkindir. Bunların ayrı cetvellerde gösterilmesi talep ve itirazların anlaşılmasını sağlar. Karşılıklı alacak iddiasının bulunması, tarafların hiçbir açıklama yapmadan bütün borçlarının kendiliğinden sona erdiği anlamına gelmez. Mahsup, takas veya anlaşmayla hesap kapatma işleminin dayanağı ve kapsamı açık tutulur. Tartışmasız bir kalem ile ihtilaflı bir kalem aynı toplamda gizlenmemelidir. Hangi tutarın ödendiği, hangi kalemin kabul edildiği ve hangisinin korunduğu teslim protokolünde ayrı gösterilir.
Bir yıllık süre hangi tarihten başlar?
TMK m. 802’deki başlangıç, geri verme anıdır. Maddenin kapsamına giren istemler bu andan başlayarak bir yıl geçmekle zamanaşımına uğrar. Kanun metni başlangıcı her durumda intifanın sona erdiği tarihe, tapudaki terkin tarihine veya hasarın sonradan hesaplandığı güne bağlamaz. Bu nedenle geri vermenin gerçekleştiği tarih üzerinde uyuşmazlık varsa delilleri ayrıca toplanır. Anahtar teslimi, teslim tutanağı, zilyetliğin fiilen bırakılması ve teslimin kapsamına ilişkin kayıtlar birlikte incelenir. Parçalı veya eksik teslimde hangi unsurun ne zaman geri verildiği açıklaştırılmalıdır. Taraflardan birinin faturayı daha sonra hazırlaması, kanunda belirtilen başlangıcı tek taraflı biçimde ileriye taşıyan bir işlem değildir.
Bu süre bütün intifa davalarına uygulanır mı?
TMK m. 802, geri verme anında malik ile intifa sahibince ileri sürülebilecek istemlere yöneliktir. İntifa sözcüğünün geçtiği bütün uyuşmazlıklar için tek ve genel bir yıllık süre kabul edilemez. Talebin geri verme hesabıyla ilişkisi ve hukuki dayanağı belirlenmelidir. Mülkiyetin kapsamına, hakkın kuruluşuna veya farklı dönem alacaklarına ilişkin bir talep, yalnız taraflardan biri intifa sahibi olduğu için doğrudan m. 802’ye sokulmaz. Genel çerçeve intifa hakkına ilişkin temel kurallar yazısında ele alınmaktadır. Sona erme hesabında ise malın geri verilmesi sırasında hangi alacağın ileri sürülebilir durumda bulunduğu açıkça gösterilir. Süre değerlendirmesi, talebin adı yerine gerçek içeriğine dayanır.
Zamanaşımı ile hak düşürücü süre aynı değildir
TMK m. 802 hükmü zamanaşımı düzenler. TBK m. 161 uyarınca zamanaşımı ileri sürülmedikçe hâkim bunu kendiliğinden dikkate alamaz. Dolayısıyla bir yıllık sürenin niteliği, her aşamada kendiliğinden uygulanan bir hak düşürücü süre olarak açıklanmamalıdır. Bu ayrım sürenin önemini azaltmaz. Taraflar taleplerini zamanında ileri sürmeli, karşı tarafın zamanaşımı savunmasının sonucunu hesaba katmalıdır. Savunmanın usulüne uygun ileri sürülmesi, davanın seyri bakımından ayrıca değerlendirilir. Hesabın henüz uzlaşmayla kapanmaması veya tarafların görüşmeye devam etmesi, hiçbir kanuni dayanak gösterilmeden sürenin durduğu şeklinde yorumlanamaz.
İhtarname bir yıllık süreyi kendiliğinden kesmez
TBK m. 154, zamanaşımını kesen durumları düzenler. Borcun ikrarı; kanunda belirtilen dava, def’i, hakem veya icra başvuruları ve iflas masasına başvuru bu çerçevededir. Salt alacak talebini karşı tarafa bildiren ihtar, listelenen kesilme nedenleriyle aynı şey değildir. Bu nedenle noter bildirimi gönderildikten sonra bütün süre riskinin ortadan kalktığı kabul edilmemelidir. Karşı tarafın cevabının borç ikrarı niteliği taşıyıp taşımadığı ayrıca değerlendirilir. Kısmi ödeme varsa hangi borca ilişkin olduğu belirlenir. Her yazışma, ödeme görüşmesi veya hesap dökümü otomatik ikrar sayılmaz. Süreyi korumak için seçilecek hukuki yol, talebin niteliği ve uygulanacak usul şartlarıyla birlikte planlanır.
Delil tespiti, alacak talebinin yerine geçmez
Hasarın onarımla ortadan kalkması veya eklemelerin sökülmesi delil kaybı doğurur. HMK m. 400, ilgili şartlar altında delil tespitine imkân verir. Tespitte hangi zarar, kullanım farkı veya giderin belirlenmesinin istendiği somutlaştırılır. Delili koruma amacıyla yapılan inceleme ile alacağın esasına ilişkin başvuru farklıdır. Yalnız teknik tespit yapılmış olması, TBK m. 154’teki kesilme şartlarının ayrıca incelenmesini gereksiz kılmaz. Başvuru hazırlığında delil tespiti talebi çerçevesi kullanılabilir. Tespit raporu hangi kalemin intifa sahibinin yükümlülüğünde olduğunu hukuken kendiliğinden karara bağlamaz; teknik bulgular hukuki hesapla birlikte değerlendirilir.
İntifa sahibinin ölümü ile teslim hesabı
Gerçek kişi lehine intifa hakkının ölümle sona ermesine ilişkin düzen, hakkın kendisinin mirasçılara geçmemesini ifade eder. Ancak önceki kullanımın doğurduğu malvarlığı hesapları ve geri verme ilişkisi bu cümleyle yok olmaz. Mirasın geçişine ilişkin TMK m. 599 hükümleri çerçevesinde ilgili hak ve borçlar ayrıca incelenir. Hesap hazırlanırken ölüm tarihi ile gerçek teslim tarihi ayrılır. Malı fiilen elinde bulunduran kişiler, tereke belgeleri ve yapılan teslim işlemleri belirlenir. İntifa hakkının mirasçılara geçmediği gerekçesiyle malın durumunun incelenmemesi doğru değildir. Aynı şekilde mirasçıların, sona ermiş intifa hakkını yeni bir kullanım dönemi için devam ettirdiği varsayılamaz. Hak ile hesap kalemleri farklı değerlendirilir.
İntifanın kapsamı hasar değerlendirmesini etkiler
TMK m. 794 ve 803, intifanın yararlanma, zilyetlik, yönetim ve kullanım kapsamını düzenler; intifa sahibi iyi bir yönetici gibi özen göstermelidir. Kuruluş belgesindeki kapsam, hangi kullanımın yetki içinde bulunduğunun anlaşılmasını sağlar. Sınırlı bir kullanım ile daha geniş işletme yetkisi aynı teknik beklentiyi doğurmaz. Bu nedenle teslim hesabına başlamadan önce hakkın konusu ve sınırları doğrulanır. Bir odanın, bütün yapının veya işletmenin intifa konusu olması farklı envanter gerektirir. Başlangıçtaki hukuki kapsam açıklanmadan bütün taşınmazdaki değişiklikler aynı kişiye yüklenmemelidir. Kullanıma başlama tutanağıyla tapudaki hak veya mal listesi karşılaştırılmalı; fiilen teslim edilmeyen bölüm için ileri sürülen iddia ayrıca açıklanmalıdır.
Teslim protokolünde hangi kayıtlar yer almalıdır?
Protokolde teslim tarihi, teslim edilen malın kimliği, tarafların sıfatı ve fiziksel durum belirtilir. Sayaç, anahtar, ekipman ve belge listeleri mevcut olayla ilgiliyse eklenir. Hasar iddiası, olağan eskime kabulü ve gider talepleri ayrı başlıklarda gösterilir. Bir taraf bütün alacaklarından vazgeçmiyorsa geniş ve belirsiz ibra ifadelerinin sonucu incelenmelidir. Kabul edilen tutar, ödeme şekli ve saklı tutulan kalem açık yazılır. Teslimin alınması ile her giderin kabulü birbirine karıştırılmaz. Ayrıca tarafların imzası, imza tarihinin gerçekliği ve temsil yetkisi doğrulanır. Protokol, malın geri verildiğini ve hesabın hangi bölümünün kapandığını ayrı ayrı gösterebilmelidir.
Son hesapta çift talep ve eksik kalem denetimi
Hasar için hem tam yenileme bedeli hem aynı zarar nedeniyle ayrıca tam değer kaybı istenmesi, hesabın mükerrerleşmesi riskini doğurur. Benzer şekilde intifa sahibinin söküp aldığı bir eklemeyi tamamen malike bırakılmış gibi gider listesine yazması doğru değildir. Her kalemin nihai malvarlığı etkisi gösterilir. Son cetvelde başlangıç durumu, teslim durumu, dayanak madde, belge, talep tutarı ve karşı tarafın itirazı eşleştirilir. Bu çalışma, süreyi takip etmenin yerine geçmez; hesabın denetlenmesini sağlar. TMK m. 799–802’nin kurduğu teslim, sorumluluk, gider ve zamanaşımı ilişkisi böylece tek bir belirsiz “tadilat masrafı” veya “ev hasarı” iddiası olmaktan çıkar.
Sık sorulan sorular
İntifa bitince geri verme zorunlu mu?
Evet. TMK m. 799, intifa hakkı sona erince hakkın konusu malın malike geri verilmesini zorunlu kılar. Teslimin tarihi ve kapsamı ayrıca belgelenmelidir.
Normal eskimeyi intifa sahibi öder mi?
TMK m. 800, olağan kullanım sonucundaki değer azalmalarından sorumluluk doğurmaz. Normal eskime ile özensiz kullanım veya bakım eksikliğinden kaynaklanan zarar ayrı belirlenir.
Hasarın kusurdan doğmadığını kim ispatlar?
TMK m. 800’e göre intifa sahibi, yok olma veya değer azalmasının kendi kusurundan kaynaklanmadığını ispat etmedikçe sorumludur. Zararın türü ve miktarı da somutlaştırılmalıdır.
Yaptığım bütün tadilatları malikten isteyebilir miyim?
Hayır. TMK m. 801, yükümlü olunmadan yapılan gider, yenileme ve eklemeler için vekâletsiz iş görme hükümlerine gönderme yapar. Giderin niteliği ve kanuni şartları incelenir.
Malik ödemezse eklediğim şeyi sökebilir miyim?
TMK m. 801, malikin tazminat vermekten kaçınması halinde eklemelerin mal eski hale getirilerek sökülüp alınmasına imkân tanır. Ana malı tahrip eden sınırsız bir sökme yetkisi yoktur.
Bir yıl intifanın sona erdiği gün mü başlar?
TMK m. 802’nin başlangıcı geri verme anıdır. Sona erme ile gerçek geri verme farklı tarihlerdeyse bu ayrım korunur; teslim tarihi delillerle belirlenir.
Bir yıllık süre bütün intifa uyuşmazlıklarında geçerli mi?
Hayır. TMK m. 802, geri verme anında ileri sürülebilecek istemlere yöneliktir. Talebin hukuki dayanağı ve geri verme hesabıyla ilişkisi ayrıca incelenir.
Noter ihtarı göndermek zamanaşımını keser mi?
Salt ihtar, TBK m. 154’te düzenlenen kesilme nedenleriyle aynı değildir. Borç ikrarı, dava veya icra gibi kanuni sebeplerin gerçekleşip gerçekleşmediği ayrıca değerlendirilir.
Hâkim bir yıllık zamanaşımını kendiliğinden uygular mı?
TBK m. 161 uyarınca zamanaşımı ileri sürülmedikçe hâkim bunu kendiliğinden göz önüne alamaz. Savunmanın usule uygun ileri sürülmesi ayrı önem taşır.
Teslim tutanağını imzalamak bütün taleplerden vazgeçmek midir?
Tutanağın kapsamına bağlıdır. Teslimin kabulü ile gider veya hasar alacağından ibra farklı sonuçlardır. Kabul edilen ve saklı tutulan kalemler açıkça ayrılmalıdır.
Dosyanın hazırlanması ve büro iletişimi
Mersin’deki veya başka ildeki bir intifa dosyasında teslimin tarihi, kapsamı ve malın fiziksel durumu aynı kanuni ölçütlerle incelenir. Teknik deliller ile süre takibi birlikte yürütülür.
Resmî kaynaklar ve ilgili kanun maddeleri
- 4721 sayılı Türk Medenî Kanunu: m.599, 794, 797, 799–803, 811, 813.
- 6098 sayılı Türk Borçlar Kanunu: m.154, 161, 526, 529.
- 6100 sayılı Hukuk Muhakemeleri Kanunu: m.400.
Kaynak kontrol tarihi: 24 Ekim 2026. İlgili hükümler yazıda belirtilen kapsam ve koşullarıyla ele alınmıştır.
İstanbul ve Mersin ofisleri
İstanbul · Polaris Plaza
Maslak Ahi Evran Caddesi, Polaris Plaza No:21, Kat:9, 34475 Sarıyer/İstanbulMersin · Profit İş Merkezi
İhsaniye Mahallesi, 4903. Sokak, Profit İş Merkezi No:23, Kat:3, Daire:14, 33070 Akdeniz/MersinHukuki konu hakkında iletişim
İlk iletişimde konuyu, bulunduğunuz ülke veya ili ve varsa tebliğ ya da son işlem tarihini kısaca belirtebilirsiniz. T.C. kimlik numarası, sağlık verisi veya kişisel belge göndermeyiniz. Mesajlaşma tek başına hukuki görüş veya avukatlık ilişkisi oluşturmaz.
