İntifa Konusu Stoklar Satılabilir mi? Tüketilebilen Mallar ve Geri Verme Bedeli
İntifa hakkı kurulmuş bir stokun satılıp satılamayacağı, yalnız “intifa sahibi kullanabilir” cümlesiyle çözülemez. Türk Medenî Kanunu m. 819, tüketilebilen şeyler ile değeri biçilerek teslim edilen diğer taşınırlar için farklı sonuçlar düzenler. Tüketilebilen şeylerin mülkiyeti, aksi kararlaştırılmadıkça intifa sahibine geçer; geri vermede o günkü değer ödenir. Değeri biçilerek teslim edilen diğer taşınırlarda ise aksi anlaşma yoksa tasarruf yetkisi tanınır; bu yetki kullanıldığında esas alınan tutar biçilen değerdir. İki değer ölçüsünün birbirine karıştırılması, sona erme hesabını doğrudan değiştirir. Ticari mal, tarım işletmesi gereci ve hayvan sürüsü gibi şeylerde kanunun izin verdiği aynı cins ve nitelikte eşya ile ödeme seçeneği de ayrıca incelenir. Doğru sözleşme ve teslim kaydı; malın türünü, miktarını, değerleme esasını ve hangi özel düzenlemenin uygulandığını birlikte göstermelidir. Buradaki konu, taşınmazdaki olağan intifadan farklı olarak tüketme veya tasarruf yetkisi verilen malların hesabıdır.
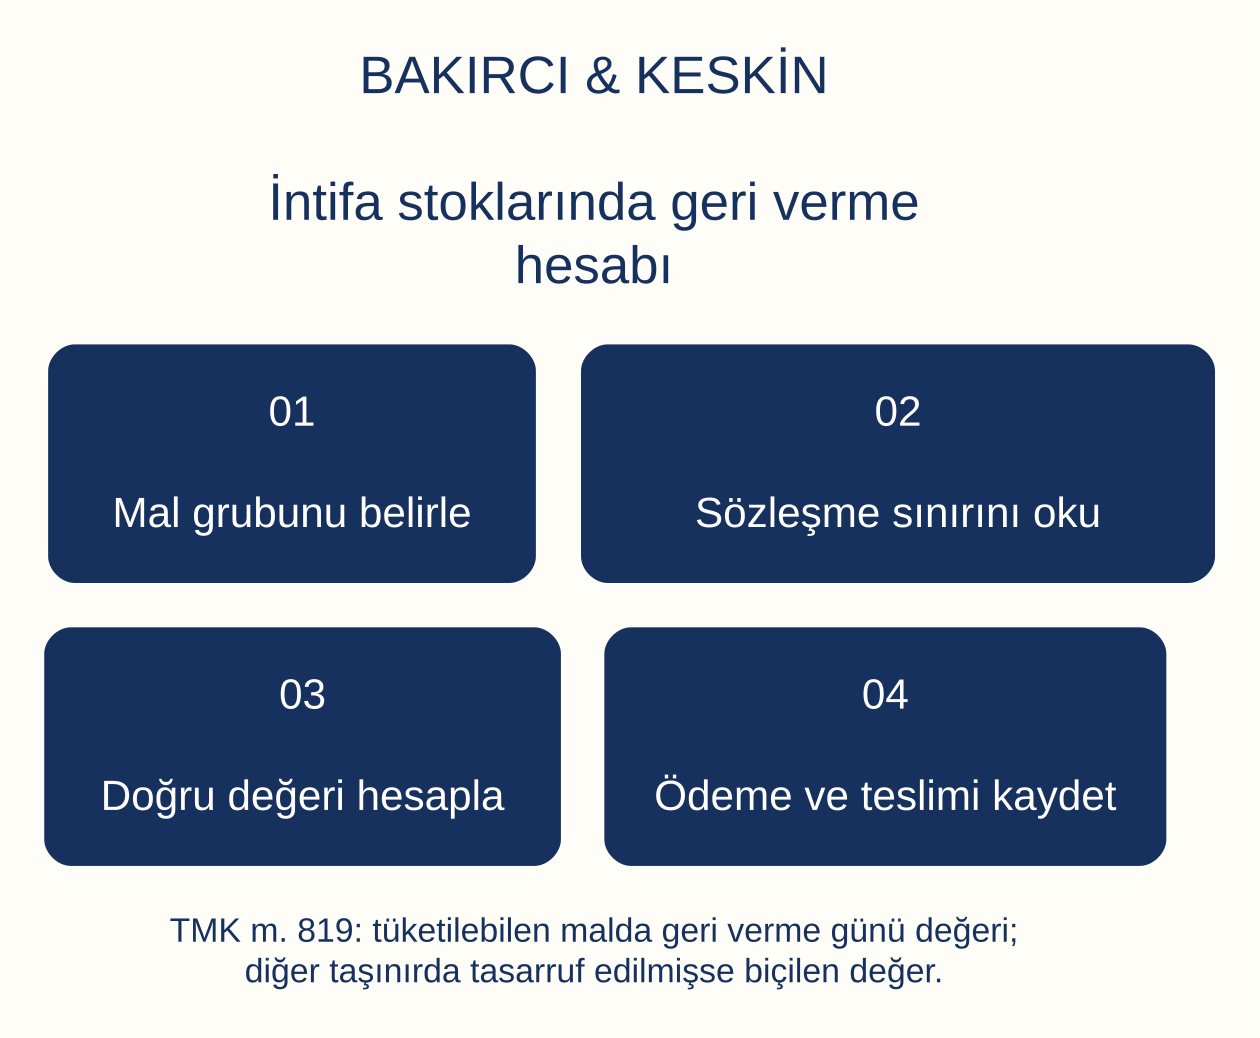
İntifanın konusu hangi mal grubuna giriyor?
TMK m. 794, intifanın taşınır, taşınmaz, hak veya malvarlığı üzerinde kurulabilmesine izin verir. Bununla birlikte her konuya aynı geri verme kuralı uygulanmaz. TMK m. 819’un ilk ayrımı, tüketilebilen şeyler ile değeri biçilerek teslim edilen diğer taşınırlar arasındadır. Sözleşmede yalnız “stoklar” veya “işletme malları” yazılması, hangi malın hangi gruba girdiğini yeterince göstermeyebilir. Malın niteliği, olağan yararlanma biçimi ve teslim amacı açıklanır. Aynı işletmede ham madde, satışa sunulan ürün ve sürekli kullanılan ekipman birlikte bulunabilir. Bunların tek kalemde toplanması, tüketme yetkisi ile değer biçilerek verilen tasarruf yetkisinin karışmasına yol açar. Her grubun hukuki rejimi ayrı belirlenmelidir.
Tüketilebilen şeylerde mülkiyetin geçmesi ne anlama gelir?
TMK m. 819 ilk fıkraya göre tüketilebilen şeylerin mülkiyeti, aksi kararlaştırılmadıkça intifa sahibine geçer. Bu, olağan intifada malikin mülkiyetinin sürmesi ve yalnız yararlanmanın başkasına bırakılması modelinden ayrılan özel sonuçtur. Malın kullanılmasıyla tüketilmesi nedeniyle sonunda aynı fiziksel malın aynen iadesi esas alınmaz. Ancak mülkiyetin geçmesi, geri verme hesabında hiçbir borç kalmadığı anlamına gelmez. Kanun bunun karşılığında sona ermede değer ödeme yükümlülüğü getirir. İntifa sahibi, başlangıçtaki malları tükettiğini söyleyerek bu bedel borcunu ortadan kaldıramaz. Hak kurulurken hangi malların bu kapsamda olduğu, miktar ve özellikleriyle kayıt altına alınmalıdır. Özel sonuç belirsiz bir toplam stok ifadesine bırakılmamalıdır.
Aksine anlaşma yapılmışsa önce onun kapsamı incelenir
TMK m. 819, hem tüketilebilen şeyler bakımından mülkiyetin geçmesi hem değeri biçilmiş diğer taşınırlardaki tasarruf yetkisi bakımından aksine anlaşma imkânını açıkça saklı tutar. Bu nedenle kanundaki varsayılan sonucu, tarafların geçerli özel düzenlemesi hiç yokmuş gibi uygulamak doğru değildir. Sözleşmede satış yasağı, kullanım sınırı veya geri verme biçimi yer alıyorsa hangi mallara ilişkin olduğu okunur. Bir gruba ait sınırlama, metinsel dayanak olmadan bütün malvarlığına yayılmaz. Tarafların sonradan hazırladığı liste de kuruluş sözleşmesiyle birlikte değerlendirilir. Aksine anlaşmanın varlığı, kapsamı ve bağlayıcılığı kanıtlanmalıdır; yalnız bir tarafın sonradan ileri sürdüğü beklenti, ortak sözleşme hükmünün yerine geçmez.
Tüketilebilen mallarda hangi tarihin değeri ödenir?
İlk fıkradaki kanuni ölçü, geri verme sırasında şeylerin o günkü değeridir. Dolayısıyla başlangıçtaki satın alma bedeli ile geri verme anındaki değer aynı kabul edilmemelidir. Malın miktarı ve niteliği sabitlenmeden yalnız fiyat artışından söz etmek de yeterli hesap oluşturmaz. Değerlemede hangi ürün, kalite, ölçü birimi ve teslim şartının esas alındığı gösterilir. Geri verme tarihi tartışmalıysa önce bu tarih belirlenir. Daha önce düzenlenmiş fatura, malın başlangıçtaki kimliği ve maliyeti bakımından yararlı olsa da kanunun öngördüğü geri verme günü değerinin yerine otomatik olarak geçmez. Değerleme raporu, kullandığı verinin tarihini ve aynı mal grubuyla ilişkisini açıklamalıdır.
Piyasa verisi ile sözleşme değeri nasıl ayrılır?
Bir mal için piyasa fiyatı, muhasebe kayıt değeri ve tarafların teslim sırasında biçtiği değer farklı olabilir. TMK m. 819 iki ayrı hesap sistemi içerdiği için önce hangi sistemin uygulanacağı seçilir. Hesaba uygun olmayan bir değer kaydı, yalnız belgede tutar yazdığı için kanuni ölçü haline gelmez. Tüketilebilen şeylerde geri verme günü değeri araştırılırken o günkü emsal ürünün özellikleri esas alınır. Değeri biçilerek teslim edilen diğer taşınırlarda ise biçilen tutarın kanıtı aranır. Birinci grupta her zaman eski defter değeri, ikinci grupta her zaman güncel piyasa bedeli kullanılması kanundaki ayrımı siler. Teknik uzmanlık hesabı belirlerken hukuki sınıflandırma da doğru yapılmalıdır.
Değeri biçilerek teslim edilen diğer taşınırlarda yetki
TMK m. 819 ikinci fıkra, intifa sahibinin değeri biçilerek kendisine teslim edilen diğer taşınırlar üzerinde aksi kararlaştırılmadıkça serbestçe tasarruf edebilmesini düzenler. Burada yalnız malın teslim edilmiş olması yeterli açıklama değildir; değeri biçilerek teslim edilme unsurunun da gösterilmesi gerekir. Teslim listesi, tarafların değer kabulü ve sözleşme ekleri birlikte incelenir. Malın işletmenin muhasebesinde herhangi bir değere sahip olması ile taraflar arasında m. 819 kapsamında değeri biçilerek teslim edilmesi aynı olgu olarak kabul edilmemelidir. Satış veya başka tasarrufun yetki kapsamında olup olmadığı, kuruluş metni ve teslim şartlarıyla belirlenir. Yetkinin sınırı belgesiz varsayımlara bırakılmaz.
Tasarruf yetkisi kullanılırsa hangi borç doğar?
İkinci fıkradaki tasarruf yetkisi kullanıldığında intifa sahibi, taşınırın biçilen değerini geri verme sırasında ödemekle yükümlü olur. Kanunun bu grup için esas aldığı tutar, ilk fıkradaki güncel değer ölçüsünden farklıdır. İki fıkranın aynı metinde bulunması değer tarihlerinin eşit olduğu anlamına gelmez. Hesapta tasarruf edilen malın kimliği ile başlangıçta ona biçilen değer eşleştirilir. Sonraki satışın bedeli, satışın hangi mala ilişkin olduğunu göstermede önem taşır; kanundaki biçilen değer borcuyla her durumda aynı değildir. Tarafların aksine geçerli düzenlemesi varsa kapsamı ayrıca değerlendirilir. Genel bir satış toplamı, hangi mallar bakımından tasarruf yetkisinin kullanıldığını göstermiyorsa iade hesabı eksik kalır.
Tasarruf edilmeyen taşınırın geri verilmesi
Değeri biçilerek teslim edilmiş bir taşınır üzerinde tasarruf yetkisinin bulunması, bu yetkinin mutlaka kullanıldığı anlamına gelmez. Kanunun biçilen değeri ödeme sonucunu yetkinin kullanılmasıyla ilişkilendirmesi önemlidir. Mevcut malın aynen geri verilmesi ile elden çıkarılan malın bedelinin ödenmesi ayrılır. TMK m. 799’daki geri verme yükümlülüğü, özel hükümle birlikte okunur. Teslim sırasında mevcut ve eksik mallar ayrı listelenir. Mevcut malın durumu, olağan eskime veya hasar bakımından ayrıca incelenir. Böylece hem mal aynen teslim edilip hem de aynı mal için tam değer borcu yazılması gibi çift hesaplar önlenir. İade edilen malın kabulü ve durumu belgelenmelidir.
Aynı cins ve nitelikte eşya ile ödeme seçeneği
TMK m. 819 ikinci fıkranın son cümlesi; tarım işletmesi gereçleri, hayvan sürüleri, ticari mallar ve benzeri şeylerde ödemenin aynı cins ve nitelikte eşya verilerek yerine getirilebileceğini düzenler. Bu hüküm, konusu ve şartları gösterilerek kullanılmalıdır. Yalnız herhangi bir eşyanın teslim edilmesi yeterli değildir. Yerine verilen malın cinsi, kalitesi ve ilgili miktarı karşılaştırılır. Daha düşük nitelikte ürünün teslimi, aynı nitelikte ödeme olarak kayda geçirilemez. Kanunun bu seçeneği ikinci fıkradaki değer borcuna bağladığı da korunmalıdır. Bütün intifa ilişkilerinde taraflardan birinin dilediği başka bir malı seçip borcu kapatabileceği biçiminde genel bir sonuç çıkarılamaz.
Eşdeğer eşyanın nitelikleri nasıl belgelenir?
Aynı cins ve nitelik denetiminde malın teknik özellikleri, üretim standardı, kullanım kapasitesi ve durumuna ilişkin belgeler esas alınır. Sadece marka veya adet karşılaştırması, nitelik farklarını her zaman açıklamaz. Teslim edilen mal ile yerine verilen mal arasındaki kabul edilen farklar açıkça yazılır. Tarafların inceleme ve kabul tutanağı, hangi borcun hangi mal teslimiyle karşılandığını göstermelidir. Muayene raporu veya ürün belgesi varsa ilgili partiyle eşleştirilir. Bir bölümün eşya, diğer bölümün para olarak karşılanması konusunda anlaşılmışsa bu kapsam ayrı belirlenir. Hesap, toplam tutar düzeyinde değil, hangi borcun ne ölçüde ifa edildiğini gösterecek ayrıntıyla tutulur.
Nakit para ile banka alacağı aynı konu değildir
İntifanın konusu para olarak ifade edildiğinde, gerçekte eldeki nakit mi yoksa bir borçluya veya bankaya karşı alacak mı bulunduğu belirlenmelidir. TMK m. 819 tüketilebilen şeylere ilişkin özel düzen getirirken m. 820–822 alacak üzerinde intifayı ayrıca düzenler. Bir banka hesabının bakiyesi üzerinde hak kurulması ile belirli taşınır para tutarının teslimi aynı belge ve aynı borçlu ilişkisine dayanmaz. Özellikle getiri edinme, anaparanın tahsili ve birlikte ödeme kuralları alacak intifasında farklıdır. Alacak üzerinde intifada borcun kime ödeneceği ve tevdi yazısı, TMK m. 820–821’deki bu ayrı ifa düzenini açıklar. Bu nedenle “para benim kullanımımda” açıklamasından sınırsız anapara tüketme yetkisi çıkarılamaz. Sözleşme, hesap kaydı ve borçluya yapılan bildirim görülerek doğru hüküm grubu belirlenir. Alacağın devralınması isteniyorsa intifaya tabi alacağın devri talebi ayrıca değerlendirilir.
Teslim envanteri hangi hesapları ayırmalıdır?
Başlangıç envanteri, tüketilebilen malları, değeri biçilerek teslim edilen diğer taşınırları ve özel tasarruf yetkisi verilmeyen malları ayrı gösterir. Miktar, özellik, değerleme tarihi ve sözleşme sınırlaması her kaleme bağlanır. Tek toplam bedel, farklı kanuni hesapları izlemeyi zorlaştırır. TMK m. 811, malik veya intifa sahibine noterlikçe resmî defter tutulmasını isteme hakkı tanır. Böyle bir kayıt, karşılıklı teslim durumunu ve mal listesini belgelendirmeye hizmet eder. Sonraki stok değişiklikleri ilk listeyi silerek değil, ayrı hareket kayıtlarıyla izlenir. Başlangıç listesi değiştirilmeden korunursa hangi malın tasarrufa konu olduğu ve hangi borcun doğduğu daha açık belirlenir.
Güvence için tehlikenin ispatı her zaman gerekli mi?
TMK m. 808’de genel güvence istemi, malikin haklarının tehlikeye düştüğünü ispat etmesine bağlanır. Ancak intifanın konusu tüketilebilen şey veya kıymetli evraksa, teslimden önce de tehlikeyi ispat etmeksizin güvence istenebilir. Bu özel kural, değerle geri verme riskini karşılamaya yöneliktir. Güvence isteminin konusu ve tutarı, korunan borçla ilişkilendirilir. İşlemin muhatabı, intifa sahibi ile borcun asıl borçlusu farklıysa doğru sıfatla gösterilir. Ayrıntılı talep hazırlığı intifa sahibinden güvence isteme yazısında ele alınmaktadır. Güvencenin bulunması, başlangıçtaki mal listesi ve iade hesabının hazırlanmasını gereksiz kılmaz. Kanun, kıymetli evrakın güvenilir bir yere tevdiini güvence yerine geçen özel bir yöntem olarak da kabul eder. Bu hüküm ile ticari stokların sıradan depolanması aynı işlem değildir. Hangi şeyin teslim edildiği, saklayan kişinin konumu ve teslim belgesinin kapsamı açık olmalıdır. Güvence düzeni değiştirilirken yalnız belgenin adı esas alınmaz; korunan bedel borcu ile sağlanan güvence arasındaki ilişki gösterilir.
Bağışlayanın intifayı saklı tutması halinde istisna
TMK m. 809, intifa hakkı kendisinde kalmak üzere yapılan bağışlamada bağışlayandan güvence istenemeyeceğini düzenler. Bu hüküm, m. 808’deki güvence talebinin her işlemde aynı biçimde uygulanmasını engeller. Güvence sorusundan önce intifanın hangi işlemle kurulduğu belirlenmelidir. Bağışlayan ile intifa sahibinin aynı kişi olduğu yapı, sonradan ayrı bir intifa kurulan ilişkiden farklıdır. İşlemin adı, tarafları ve hakkın saklı tutulma biçimi belgelenir. Güvence istenememesi, geri verme veya değer hesabının hiç doğmayacağı anlamına gelmez; güvence ile esas borç farklıdır. Kanuni istisna, malın hangi tarihte ve hangi miktarda teslim edildiğini kayıt altına alma ihtiyacını da ortadan kaldırmaz.
Olağan intifada hasar sorumluluğu ile özel değer borcu
TMK m. 800, malın yok olması ve değer azalması bakımından kusur ispatı ile olağan kullanım ayrımını düzenler. TMK m. 819 ise belirli mallarda tüketme veya tasarruf sonucu doğan özel geri ödeme hesabını kurar. Bu nedenle her eksik malı yalnız hasar gibi veya her hasarı yalnız biçilen değer borcu gibi ele almak doğru değildir. Önce malın tabi olduğu rejim ve yapılan işlem belirlenir. Olağan kullanımda bırakılan ekipmanın zarar görmesi ile serbest tasarruf yetkisi kapsamında satılan mal farklıdır. Kapanış hesabındaki hasar ve masraf ilişkisi intifa hakkının temel sonuçları çerçevesiyle birlikte değerlendirilir. Özel hükmün uygulanmadığı yerde geniş satış yetkisi varsayılmaz.
Stok yenilenmesi aynı borcun iki kez yazılmasına yol açmamalıdır
İşletme içinde mallar satılıp yeni partiler alındığında ilk teslim ile sonraki hareketlerin ayrılması gerekir. Başlangıç stokunun elden çıkarılması, yerine hangi malların alındığı ve bunların hangi hukuki ilişki kapsamında tutulduğu kayıtlarla gösterilir. Yeni gelen her mal, açıklama yapılmadan önceki intifa listesinin otomatik devamı sayılmamalıdır. Hesapta aynı parti için hem tam para borcu hem aynen iade borcu yazılmamalıdır. Bir malın satış bedeli, diğer malın alım maliyeti ve m. 819’daki değer borcu farklı kalemlerdir. Sözleşmedeki stok yenileme düzeni varsa bu düzen uygulanır; yoksa fiilî hareketlerin niteliği somut belgelerle belirlenir. Düzenli kayıt, kanuni ayrımları görünür kılar.
İntifanın sona ermesi ve değer borcunun vadesi
TMK m. 819, belirtilen bedellerin geri verme sırasında ödenmesini düzenler. Malın daha önce satılması ile geri ödeme aşaması bu nedenle birbirinden ayrılır. Sözleşmede geçerli bir özel düzenleme bulunması halinde onun kapsamı ayrıca incelenir; kanuni ölçü açıklanmadan her satış gününde aynı borcun muaccel olduğu söylenemez. İntifanın sona erme sebebi, teslim veya hesap tarihi ve ödeme talebi belgelenir. Tüketilebilen mallarda o günkü değer hesabının hangi geri verme anına dayandığı gösterilir. Diğer taşınırlarda biçilen değer tutarı ve hangi tasarruf nedeniyle borç doğduğu açıklanır. Süre ve değer tarihi birbirine karıştırılmadan nihai hesap hazırlanır.
Geri verme hesabında bir yıllık zamanaşımı
TMK m. 802, geri verme anında malik ile intifa sahibi tarafından ileri sürülebilecek istemler için bu andan başlayan bir yıllık zamanaşımı öngörür. Bir değer veya eşdeğer eşya talebinin hangi geri verme hesabına dahil olduğu belirlenerek süre değerlendirmesi yapılır. Sadece tarafların hesap görüşmesine devam etmesi, kanuni sürelerin kendiliğinden durduğu anlamına gelmez. Başvuru yolunun ve süreye etki eden işlemin hukuki dayanağı ayrıca incelenir. Somut stok hesabında özellikle geri verme tarihi, talebin niteliği ve borcun kapsamı açık tutulmalıdır. Bir faturanın geç hazırlanması veya hesabın sonra tamamlanması, maddede belirtilen geri verme başlangıcını tek yanlı değiştiren işlem değildir.
Son ödeme belgesi nasıl hazırlanır?
Ödeme belgesinde hangi hüküm grubunun uygulandığı, malların listesi ve hesap tarihi belirtilir. Tüketilebilen şeylerde güncel değer hesabı; değeri biçilerek teslim edilmiş diğer taşınırlarda biçilen tutar; eşdeğer eşya ile ödemede ise cins ve nitelik karşılaştırması ayrı eklerde gösterilir. Tarafların yalnız toplam tutar üzerinde anlaşması halinde hangi kalemlerin kapandığı ve hangilerinin dışarıda kaldığı ayrıca yazılmalıdır. Güvencenin iadesi, kısmi ödeme ve kalan borç kayıtları birbiriyle uyumlu olmalıdır. Böylece sona erme hesabı yalnız “stok eksik çıktı” ifadesine dayanmaz; TMK m. 819’un farklı sonuçları mal bazında izlenebilir ve denetlenebilir bir hesaba dönüşür.
Sık sorulan sorular
İntifa sahibi bütün stokları serbestçe satabilir mi?
Her mal için aynı sonuç yoktur. TMK m. 819’da tüketilebilen şeyler ile değeri biçilerek teslim edilen diğer taşınırlar ayrılır; tarafların aksine anlaşması ve hakkın kapsamı incelenir.
Tüketilebilen şeylerin mülkiyeti kime geçer?
TMK m. 819’a göre aksi kararlaştırılmadıkça intifa sahibine geçer. Bunun karşılığında geri verme sırasında bu şeylerin o günkü değerini ödeme yükümlülüğü doğar.
Tüketilebilen malda eski alış faturası mı esas alınır?
Kanuni ölçü geri verme günündeki değerdir. Eski fatura malın başlangıçtaki kimliğini ve maliyetini gösterebilir; güncel değer hesabının yerine kendiliğinden geçmez.
Değeri biçilmiş diğer taşınır satılırsa hangi bedel ödenir?
Aksi anlaşma yoksa tasarruf yetkisi kullanılabilir. Bu yetki kullanıldığında geri verme sırasında malın biçilen değeri ödenir; ilk fıkradaki o günkü değer ölçüsüyle karıştırılmaz.
Aynı cins mal vererek borç kapatılabilir mi?
TMK m. 819 ikinci fıkra, tarım işletmesi gereçleri, hayvan sürüleri, ticari mallar ve benzeri şeylerde aynı cins ve nitelikte eşya ile ödemeye izin verir. Şartların sağlandığı belgelenmelidir.
Yerine daha düşük kaliteli ürün verebilir miyim?
Kanun aynı cins ve nitelik arar. Daha düşük nitelikli ürünün tek taraflı teslimi bu şartı karşılamaz; teslim edilen malın özellikleri başlangıçtaki borçla karşılaştırılır.
Banka hesabı üzerindeki intifa anaparayı tüketme yetkisi verir mi?
Alacak üzerinde intifa için TMK m. 820–822’de ayrı hükümler vardır. Banka alacağı ile teslim edilen tüketilebilir mal ayrımı yapılmadan sınırsız anapara tüketme yetkisi çıkarılamaz.
Teslimden önce güvence istenebilir mi?
TMK m. 808’e göre tüketilebilen şey veya kıymetli evrak intifasında tehlikenin ispatı gerekmeksizin teslimden önce de güvence istenebilir. TMK m. 809’daki bağışlama istisnası ayrıca uygulanır.
Muhasebe defterinde değer bulunması yeterli mi?
Maddenin ikinci fıkrası değeri biçilerek teslim edilme unsurunu arar. Muhasebe kaydı ile tarafların bu hukuki kapsamda yaptığı değerli teslim aynı olgu olarak kabul edilmemelidir.
Mal aynen geri verildiyse ayrıca tam bedeli de istenir mi?
Aynen geri verme, hasar veya değer kaybı ve tasarruf nedeniyle doğan bedel borcu ayrı incelenir. Aynı mal için mükerrer tam değer hesabı yapılmamalı; hangi borcun ifa edildiği açıklanmalıdır.
Dosyanın hazırlanması ve büro iletişimi
Mersin’deki işletmeler ile başka illerdeki işletmeler için TMK m. 819 aynı ayrımı kurar. Stok listesi, ürün niteliği ve teslimde biçilen değer yazılı kayıtlarla eşleştirilmelidir.
Resmî kaynaklar ve ilgili kanun maddeleri
- 4721 sayılı Türk Medenî Kanunu – güncel resmî metin: m.794, 799–803, 808–809, 811, 819–822.
Kaynak kontrol tarihi: 24 Ekim 2026. İlgili hükümler yazıda belirtilen kapsam ve koşullarıyla ele alınmıştır.
İstanbul ve Mersin ofisleri
İstanbul · Polaris Plaza
Maslak Ahi Evran Caddesi, Polaris Plaza No:21, Kat:9, 34475 Sarıyer/İstanbulMersin · Profit İş Merkezi
İhsaniye Mahallesi, 4903. Sokak, Profit İş Merkezi No:23, Kat:3, Daire:14, 33070 Akdeniz/MersinHukuki konu hakkında iletişim
İlk iletişimde konuyu, bulunduğunuz ülke veya ili ve varsa tebliğ ya da son işlem tarihini kısaca belirtebilirsiniz. T.C. kimlik numarası, sağlık verisi veya kişisel belge göndermeyiniz. Mesajlaşma tek başına hukuki görüş veya avukatlık ilişkisi oluşturmaz.
