İntifa Konusu Malın Sigortalanması ve Primlerin Ödenmesi Talep Dilekçesi
İntifa konusu malın sigortalanması ve primlerin ödenmesi talep dilekçesi, malikin Türk Medeni Kanunu m.815 kapsamındaki yükümlülüğün yerine getirilmesini intifa hakkı sahibinden istemesi için hazırlanır. Yeni sigorta yaptırma bakımından kanun, yerel âdetlere göre iyi yönetimin gereği olma şartını arar. Bu şartta sigorta malikin lehine yapılır. Hakkın sigortalı mal üzerinde kurulması halinde de hak sahibi, intifa devam ettiği sürece primleri ödemekle yükümlüdür.
Bu metin sigorta şirketine hasar başvurusu, poliçe iptal talebi veya belirli bir sigorta ürününü satın alma talimatı değildir. Malik ile intifa hakkı sahibi arasındaki malı koruma ve prim ödeme ilişkisine yöneliktir. Üç sayfalık Word dosyasında gönderilecek talep, mal ve poliçe hazırlık formu, prim ve koruma süresinin takibi bulunur. Kanundaki şartlar açıklanmadan her mala aynı poliçe veya aynı teminat tutarı istenmez.
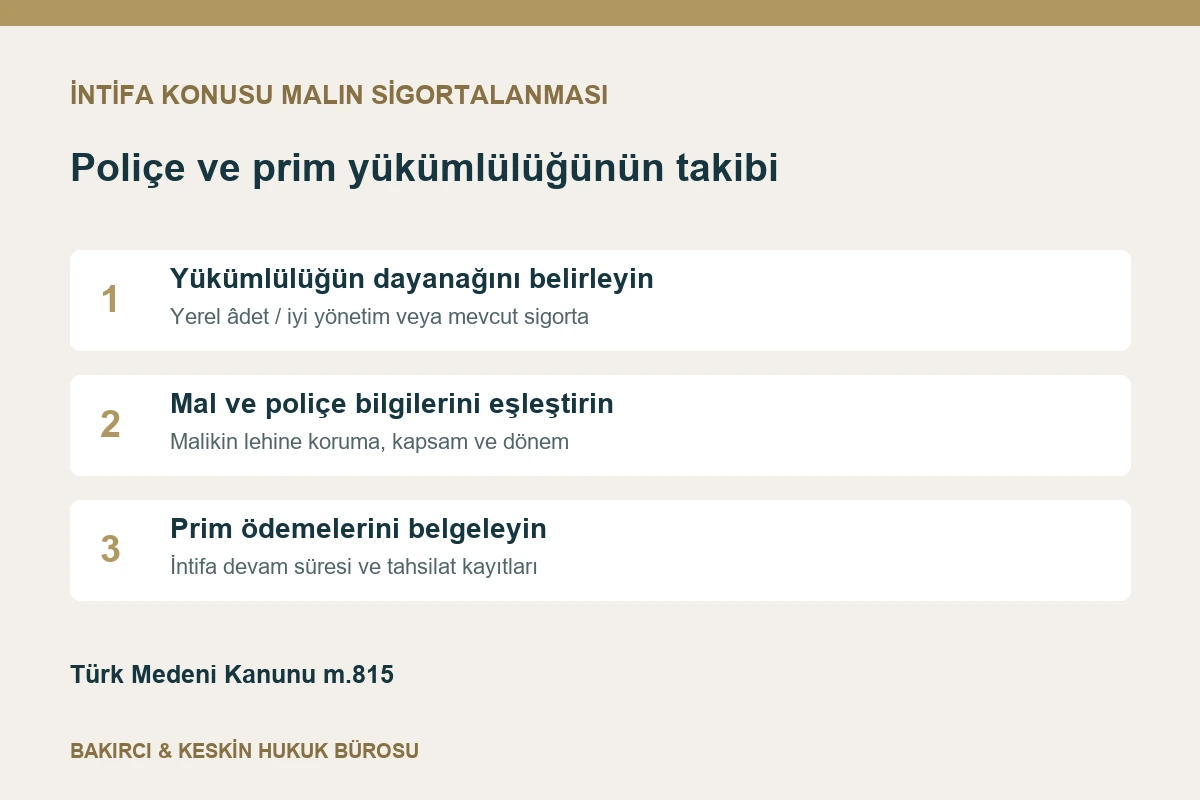
TMK m.815 hangi yükümlülükleri düzenler?
Maddenin ilk fıkrası, yerel âdetlere göre iyi yönetimin gereği olduğunda intifa hakkı sahibinin malı yangın ve diğer tehlikelere karşı malikin lehine sigorta ettirmesini düzenler. Bu ifade her mal için koşulsuz ve aynı kapsamda bir sigorta yaptırma kuralı değildir. Talepte malın niteliği ve söz konusu yönetim gereği somut dayanaklarıyla açıklanmalıdır.
İkinci fıkra prim yükümlülüğünü düzenler. İlk fıkradaki durumda veya intifanın zaten sigortalı mal üzerinde kurulmuş olması halinde primler hakkın devamı süresince intifa hakkı sahibine aittir. Başvurunun hangi duruma dayandığı açık yazılır. Yeni poliçe kurulması isteği ile mevcut poliçede ödenmemiş prim bulunması aynı hazırlık belgeleriyle açıklanmaz.
Başvuran ve muhatap nasıl belirlenir?
Başvuruda malikin kimliği ve intifa hakkı sahibinin sıfatı gösterilir. Mülkiyet kaydı ile intifanın dayanak belgesi karşılaştırılır. Temsilci aracılığıyla işlem yapılıyorsa yetki belgesi eklenir. Malı fiilen kullanan kişinin her durumda kayıtlı intifa hakkı sahibi olduğu varsayılmaz. Kiracı, işletmeci veya aile üyesiyle yapılan yazışmanın doğru muhataba ulaşıp ulaşmadığı ayrıca kontrol edilmelidir.
Malik değişmiş veya intifanın süresiyle ilgili işlem yapılmışsa güncel kayıtlar kullanılmalıdır. Eski poliçedeki isimlerin hâlâ doğru olduğu kabul edilmez. Birden fazla mal veya hak sahibi bulunuyorsa talebin hangi ilişkiye ait olduğu listeyle ayrılır. Genel hukuki çerçeve intifa hakkının kapsamı ve yükümlülükleri rehberinde açıklanmıştır.
Yerel âdet ve iyi yönetim şartı nasıl açıklanır?
Başvuran yalnız “sigorta istiyorum” demek yerine malın niteliğini, kullanımını ve talep edilen korumanın neden iyi yönetimin gereği olduğunu ortaya koymalıdır. Benzer nitelikteki mallara ilişkin yerleşik uygulama, önceki sigorta kayıtları ve ilgili teknik bilgiler değerlendirmeye sunulur. Önceki poliçenin varlığı ile yerel âdetin bütün şartlarının kanıtlanması aynı soru değildir; her dayanağın neyi gösterdiği açıklanır.
Kanunda bulunmayan kesin sigorta bedeli, zorunlu paket veya bütün tehlikeleri kapsama şartı üretilmemelidir. İstenen koruma, malın özellikleri ve m.815’teki ölçütle ilişkilendirilir. Taraflar bu koşulda anlaşamıyorsa uyuşmazlık açıkça belirlenir. Bir sigorta teklifinin alınmış olması, tek başına hukuki yükümlülüğün kapsamını kesinleştiren resmî karar değildir.
İntifa kurulurken mal zaten sigortalıysa
Hakkın kuruluş tarihinde yürürlükte olan poliçe temin edilir. Poliçe numarası, sigortalı mal, başlangıç ve bitiş tarihleri, prim planı ve o tarihe kadar yapılan ödemeler kaydedilir. İntifanın başlangıcından önceki dönem ile hakkın devam ettiği dönem ayrılır. İkinci fıkradaki prim yükümlülüğü açıklanırken bu tarih bağlantısı açıkça gösterilmelidir.
Başlangıçta poliçe bulunup bulunmadığı sadece sözlü beyana bırakılmaz. Poliçe, zeyil ve ödeme kayıtları birlikte incelenir. Poliçenin malın tamamını mı, belli bir bölümünü mü veya başka bir menfaati mi kapsadığı belirlenir. Aynı adreste düzenlenmiş bir poliçe, intifaya konu bütün malların sigortalı olduğunu otomatik olarak göstermez.
Malın kimliği poliçeyle nasıl eşleştirilir?
Taşınmazda adres, ada, parsel ve bağımsız bölüm; taşınırda tür, seri veya diğer ayırt edici bilgiler karşılaştırılır. Poliçede yazan kullanım türü ile gerçek kullanım arasında fark varsa bu fark gizlenmez. Mal listesi güncel tutulur. Birden çok malı kapsayan poliçede hangi kalemin intifa konusu olduğu ve talebin hangi bölümle ilgili bulunduğu açıkça gösterilir.
Yanlış adres veya eski kimlik bilgisi görüldüğünde sigorta kayıtlarının düzeltilmesi için ilgili işlem belirlenir. Malik ile hak sahibinin kendi aralarında doğru bilgiyi bildiğini söylemesi, poliçedeki yanlış kaydı kendiliğinden düzeltmez. Başvuruda düzeltme gereken alanlar numaralandırılır; işlem tamamlandığında yeni poliçe veya zeyil belgesi eski kayıtla karşılaştırılır.
Malikin lehine sigorta ne anlama gelir?
TMK m.815’in ilk fıkrası sigortalamanın malikin lehine yapılacağını belirtir. Bu nedenle poliçedeki taraf ve menfaat bilgileri hukuki ilişkiyle uyumlu olmalıdır. Sigorta ettiren, sigortalı ve varsa diğer hak sahiplerinin kim olduğu ayrı kontrol edilir. Bu sıfatlar yalnız isim benzerliği veya primi kimin ödediğine bakılarak birbirine karıştırılmaz.
Malikin lehine koruma istenmesi, intifa hakkı sahibinin bütün haklarının sona erdiği anlamına gelmez. Poliçedeki düzen ile medeni hukuk ilişkisinin bağlantısı incelenir. Mülkiyet, intifa ve mevcut teminat kayıtlarının tamamı doğru bildirilmelidir. Örnek dilekçe sigorta sözleşmesinin bütün taraf yapısını tek başına kurmaz; poliçenin ilgili kayıtları ayrıca düzenlenir.
Yangın ve diğer tehlikeler nasıl değerlendirilir?
Talepte malın korunmasıyla ilgili tehlikeler somut biçimde açıklanır. Poliçenin teminat başlıkları ve kapsam dışı durumları okunur. Yalnız poliçenin adında “konut” veya “işyeri” yazması, her zararın karşılandığını göstermez. İstenen koruma ile önerilen teminatın aynı risklere yönelip yönelmediği karşılaştırılır; kapsam farkı varsa yazılı olarak açıklanması istenir.
Bu değerlendirme belirli bir sigorta şirketini veya ürünü zorunlu olarak seçmek anlamına gelmez. Farklı tekliflerde aynı mal, bedel, dönem ve risk kapsamı esas alınmalıdır. Sadece primin düşük olması, diğer koşulların eşit olduğunu göstermez. Başvuru, karşı tarafı belirsiz bir poliçeyi kabul etmeye yöneltmek yerine kanuni yükümlülüğün hangi korumayla yerine getirileceğini netleştirir.
Teminat bedeli ile prim bedeli ayrılmalıdır
Sigorta bedeli veya teminat limiti, ödenecek primle aynı rakam değildir. Formda bu alanlar ayrı tutulur. Malın niteliği ve poliçenin değerleme esasları görülmeden rastgele bir sigorta bedeli yazılmaz. Önceki yılın değerinin yeni döneme aynen taşınmasının dayanağı kontrol edilir. Değerleme veya envanter belgesi varsa tarihi ve kapsamı başvuruya eklenir.
Prim tutarı tekliften alınmışsa teklif tarihi ve geçerlilik bilgisi belirtilir. Teklif bedeli, kesinleşmiş poliçe borcu gibi gösterilmez. Vergi, masraf ve diğer kalemler toplamın içinde bulunuyorsa hesap açıklanır. Farklı teklifleri karşılaştıran kişi aynı para birimini, aynı dönemi ve aynı ödeme planını esas almalıdır.
Ödenmemiş prim nasıl gösterilir?
Her prim veya taksit için vade, tutar, para birimi ve ödeme durumu yazılır. Sigortacının hesabı ile banka dekontu karşılaştırılır. Aynı ödeme farklı açıklamayla görünüyorsa ilgili poliçe ve taksit bağlantısı kurulur. “Primler ödenmedi” şeklindeki genel ifade yerine hangi dönem ve taksidin eksik olduğu, hangi belgeye göre belirlendiği açıklanır.
Ödeme emrinin verilmesi ile tahsilatın gerçekleşmesi aynı aşama değildir. İade edilen, başarısız kalan veya başka poliçeye işlenen ödeme varsa sonuç kayıtları görülmelidir. Başvuranın elinde ödeme bilgisi yoksa kesin ödenmeme iddiası yerine kaydın ibrazı istenir. Talebin amacı gerçek prim durumunu ortaya koymaktır; eksik bilgi, doğrulanmış borç gibi sunulmamalıdır.
Poliçe ve prim tarihleri nasıl izlenir?
Poliçe başlangıcı, bitişi, taksit vadeleri ve intifanın devam dönemi ayrı satırlarda yer alır. Sona eren poliçe ile yürürlükteki poliçe karıştırılmaz. Yenileme işlemi yapılmışsa yeni numara ve dönem kaydedilir. Aynı mal için arada korumasız dönem bulunup bulunmadığı belge üzerinden araştırılır; yalnız yeni poliçenin varlığı geçmiş dönemin durumunu açıklamaz.
Prim ödenmemesinin sigorta sözleşmesine etkisi, poliçe ve ilgili sigorta hükümleri çerçevesinde ayrıca değerlendirilir. TMK m.815 tek başına sigortacının sorumluluğunun her durumda başladığını veya sürdüğünü göstermez. Malik ile hak sahibi arasındaki prim yükümlülüğü, sigortacının ödeme talebi ve sigorta korumasının durumu birbirinden ayrılmalıdır.
Zorunlu sigorta ile bu talep aynı şey midir?
Belirli mallar için özel mevzuatın öngördüğü zorunlu sigorta bulunması ayrı değerlendirme konusudur. TMK m.815’in yerel âdet ve iyi yönetim ölçütü, bütün özel sigorta yükümlülüklerini tek başına açıklayan genel izin değildir. Bir zorunlu sigorta poliçesinin bulunması da yangın ve diğer bütün tehlikelerin aynı belgede karşılandığı anlamına gelmez.
Dosyada farklı sigorta türleri varsa poliçeler ayrı listelenir. Her birinin malı, menfaati, kapsamı ve prim borcu belirlenir. Dilekçede ilgisiz poliçelerin primleri intifa giderine eklenmez. Bu sayfa herhangi bir zorunlu sigorta ürününün güncel limitini, prim tarifesini veya kapsamını belirlemez; talep gerçek poliçe kayıtlarıyla somutlaştırılır.
Sigortalama ile güvence istemi karıştırılmamalıdır
TMK m.808 kapsamındaki güvence istemi ile m.815 kapsamındaki sigortalama ve prim yükümlülüğü farklı kurumlardır. Bir poliçe bulunması, her tür güvence yükümlülüğünün yerine getirildiği anlamına gelmez. Aynı şekilde genel güvence talebi için hazırlanmış yazı, malın hangi risklere karşı sigortalanacağının ve primlerin durumunun açıklanmasının yerine geçmez.
Hakların tehlikeye düşmesi nedeniyle ayrı güvence istenecekse intifa hakkı sahibinden güvence talep dilekçesi ilgili koşulları açıklar. Buradaki talep ise belirli mal, poliçe ve prim ilişkisine yöneliktir. Farklı dayanaklar tek belirsiz tutar altında birleştirilmemeli; her istemin hukuki sebebi ve sonucu ayrı gösterilmelidir.
Örnek sigortalama ve prim ödeme talebi
[İNTİFA HAKKI SAHİBİNİN ADI / UNVANI]’NA
Talepte bulunan malik: [Ad soyad / unvan, adres]
Mal: [Taşınmaz veya taşınırın ayırt edici bilgileri]
İntifa hakkı: [Dayanak, başlangıç ve kapsam]
Konu: TMK m.815 kapsamında sigortalama ve/veya prim ödeme yükümlülüğünün yerine getirilmesidir.
Yukarıda tanımlanan mal üzerinde [belge ve kayıt] uyarınca intifa hakkınız bulunmaktadır. Talebimin dayanağı [yerel âdetlere göre iyi yönetimin sigortayı gerektirdiğini açıklayan somut olgular ve/veya intifanın kuruluşunda mevcut poliçenin bilgileri] şeklindedir.
Malın ve mevcut poliçenin kimliği, teminat dönemi, prim planı ve bilinen ödeme kayıtları ek çizelgede gösterilmiştir. Açıklığa kavuşturulması gereken kayıtlar ile doğrulanmış eksik ödemeler ayrı işaretlenmiştir.
TMK m.815/1 koşulları kapsamında [ilgili mal ve tehlikeler] bakımından malikin lehine gerekli sigortanın düzenlenmesini; m.815/2 kapsamında intifa hakkının devamı süresine ilişkin [poliçe, dönem ve prim kalemleri] yükümlülüğünün yerine getirilmesini talep ederim.
Düzenlenen poliçe, ilgili zeyiller, prim ödeme kayıtları ve koruma döneminin tarafıma yazılı bildirilmesini; itiraz edilen kalem veya farklı ödeme bilgisi varsa dayanak belgesiyle açıklanmasını isterim. Talebim belirli bir şirketten zorunlu ürün alımı veya bu bildirimle intifa hakkının sona erdirilmesi değildir.
Ekler: [Mülkiyet ve intifa belgeleri], [mal/poliçe listesi], [yerel uygulama ve yönetim gereğine ilişkin kayıtlar], [prim ve ödeme dökümü], [önceki bildirimler], [varsa temsil belgesi].
[Tarih]
[Ad soyad ve imza]
Dilekçedeki iki seçenek nasıl kullanılır?
Yeni sigortalama isteniyorsa ilk fıkranın koşullarını açıklayan bölüm doldurulur. Talep yalnız mevcut poliçenin primleriyle ilgiliyse ilgili poliçe ve prim kalemleri açık yazılır; gereksiz yeni sigorta talebi çıkarılır. Her iki istem varsa ayrı gerekçelendirilir. Kullanıcıya yönelik açıklama satırları imzalanacak metinde bırakılmaz. Ek çizelge ile dilekçedeki dönem ve tutarlar karşılaştırılır.
Mevcut olmayan poliçe numarası veya bilinmeyen ödeme tarihi tahmin edilmez. Bilgi eksikliği açıkça belirtilir. Malın yalnız bir kısmı intifaya tabi ise talebin kapsamı buna göre açıklanır. Aynı poliçenin başka mallara ilişkin primlerini hiçbir ayrım yapmadan karşı tarafa yüklemek yerine, ilgili kayıt ve hesap ayrıştırılır.
Bildirim ve cevap nasıl belgelenir?
Gönderilen yazı, eklerin tam listesi ve ulaşma kaydı saklanır. Muhatabın sıfatı ile teslim alan kişinin kimliği kaydedilir. Sonradan yeni poliçe veya ödeme belgesi gelirse önceki çizelge silinmez; güncelleme tarihi ve değişen alan belirtilir. Böylece önceki bildirimin hangi bilgiye dayandığı ve yükümlülüğün ne zaman yerine getirildiği izlenebilir.
TMK m.815 bu özel bildirime herkes için geçerli yedi, on beş veya otuz günlük cevap süresi koymaz. Önerilen işlem tarihi, poliçe bitişi ve prim vadesiyle ilişkili biçimde açıklanır. Cevapsızlık poliçenin düzenlendiğini veya ödemenin yapıldığını göstermez. Uyuşmazlık sürerse talebin niteliği ve mevcut belgeler üzerinden hukuki yol ayrıca belirlenir; bildirim tek başına icra edilebilir mahkeme kararı değildir.
Hasar meydana gelirse bu yazı yeterli olur mu?
Hasar halinde sigortacıya yapılacak bildirim, istenecek belgeler ve tazminat talebi kendi sözleşme ve mevzuat koşullarıyla yürütülür. İntifa hakkı sahibine gönderilmiş bu yazı, sigorta şirketine yapılması gereken işlemleri otomatik olarak tamamlamaz. Hasar tarihi, poliçe dönemi ve ödeme durumu ayrı incelenir. Zararın oluştuğu olayın belgeleri, önceden yapılan prim yazışmalarından ayrı saklanır.
TMK m.798, sigorta gibi durumlarda intifa hakkının malın yerine geçen karşılık üzerinde devam etmesini düzenler. Bu nedenle sigorta tazminatını bir tarafın bütün sınırlamalardan bağımsız kişisel parası gibi görmek doğru değildir. Karşılığın niteliği ve hakların devamı ayrıca değerlendirilir. Bu dilekçe, hasar tazminatının kime ve hangi usulle ödeneceğini tek başına belirlemez.
Prim çizelgesi hangi belgelerle kapatılır?
Takip çizelgesinin her satırında poliçe numarası ve prim dönemi bulunmalıdır. Ardından vade, beklenen tutar, gerçekleşen ödeme, ödeme tarihi ve belge numarası yazılır. Kalan tutar varsa hangi hesabın sonucunda bulunduğu gösterilir. Banka dekontundaki açıklama eksik olduğunda yalnız tutar benzerliğiyle eşleştirme yapılmaz; sigortacının ilgili poliçe hesabındaki kaydı temin edilir. Böylece başka mal veya başka dönem için yapılmış ödeme yanlışlıkla bu talebin karşılığı sayılmaz.
Poliçede değişiklik yapılmışsa önceki prim planı ile yeni plan arasında bağlantı kurulur. İptal edilen taksit, yeni tahakkuk ve iade kalemi ayrı gösterilir. Aynı tutarı hem eski hem yeni planda borç olarak bırakmak, toplamı olduğundan yüksek gösterir. Takip formunun son sütununda dayanak belgenin adı ve tarihi bulunması, hesabın daha sonra kontrol edilmesini kolaylaştırır. Çizelge tek başına sigortacının tahsilat belgesi yerine geçmez.
Gelen cevabın talebi karşıladığı nasıl anlaşılır?
Cevapla gönderilen belge önce malın kimliği yönünden incelenir. Sonra koruma dönemi, ilgili taraflar ve teminat kapsamı talepteki bilgilerle karşılaştırılır. Primlerin ödendiği bildirilmişse hangi taksitlerin kapandığı belirlenir. Yalnız sigorta teklifinin gönderilmesi ile poliçenin düzenlenmesi ayrı sonuçlardır. Aynı şekilde poliçe suretinin sunulması, bütün taksitlerin tahsil edildiğini kendiliğinden göstermez. Her sonuç kendi belgesiyle işaretlenir.
Eksik kalan hususlar yeni yazıda tek tek belirtilir. Önceki talebin tamamını tekrarlamak yerine hangi belgenin geldiği, hangi kaydın düzeldiği ve hangi sorunun devam ettiği açıklanır. Taraflar belirli prim kaleminde uyuşmazlık yaşıyorsa çekişmesiz ödemeler ayrıca gösterilir. Dosya kapatılırken en son poliçe, zeyiller, ödeme dökümü ve yazışmalar tarih sırasıyla saklanır. Daha sonraki yenileme için ayrı takip kaydı açılması, tamamlanan dönemle yeni yükümlülük döneminin birbirine karışmasını önler.
Word dosyası ve resmî kaynak
İntifa konusu malın sigortalanması ve primlerin ödenmesi talep dilekçesini Word olarak indirin. İlk sayfa gönderilecek metindir. İkinci sayfa mal, intifa ve poliçe kayıtlarını; üçüncü sayfa prim vadeleri, ödeme ve koruma dönemi takibini içerir. Her poliçe için kayıt bölümü çoğaltılır ve ilgisiz kişisel bilgiler eklerden çıkarılır.
Resmî dayanak: 4721 sayılı Türk Medeni Kanunu m.815; ilgili ayrımlar bakımından m.798 ve m.808. Kontrol tarihi: 30 Eylül 2026. Talep hazırlanırken gerçek mal ve poliçe belgeleri esas alınmalı, kanunda bulunmayan sabit teminat veya sonuç garantisi eklenmemelidir.
Hukuki konu hakkında iletişim
İlk iletişimde konuyu, bulunduğunuz ülke veya ili ve varsa tebliğ ya da son işlem tarihini kısaca belirtebilirsiniz. T.C. kimlik numarası, sağlık verisi veya kişisel belge göndermeyiniz. Mesajlaşma tek başına hukuki görüş veya avukatlık ilişkisi oluşturmaz.

İntifa Konusu Malın Sigortalanması ve Primlerin Ödenmesi Talep Dilekçesi Hakkında Sık Sorulan Sorular
İntifa Konusu Malın Sigortalanması ve Primlerin Ödenmesi Talep Dilekçesi için görevli ve yetkili merci nasıl belirlenir?
Görev ve yetki; talebin hukuki niteliği, tarafların sıfatı, işlem veya olay yeri ve özel kanun hükümlerine göre belirlenir. Başvuru öncesinde güncel mevzuat ve somut dosya birlikte kontrol edilmelidir.
İntifa Konusu Malın Sigortalanması ve Primlerin Ödenmesi Talep Dilekçesi bakımından kanuni süre nasıl hesaplanır?
Sürenin başlangıcı tebliğ, öğrenme, işlem veya olay tarihine göre değişebilir. Başlangıç ve son gün belge üzerinden hesaplanmalı; zamanaşımı ile hak düşürücü süre ayrımı ayrıca değerlendirilmelidir.
Dilekçeye hangi belgeler ve deliller eklenmelidir?
Sözleşme, ihtar, tebligat, ödeme kaydı, tutanak, yazışma, rapor ve diğer hukuka uygun deliller uyuşmazlığın türüne göre numaralandırılarak ekler bölümünde gösterilmelidir.
Word DOCX dilekçe şablonu doğrudan kullanılabilir mi?
Hayır. Taraflar, tarihler, görev, yetki, süre, olaylar, hukuki nedenler, deliller ve sonuç talebi somut dosyaya göre uyarlanmadan şablon imzalanmamalıdır.
Dilekçenin sonuç ve talep bölümü nasıl yazılmalıdır?
Her talep ayrı bentte, açık, ölçülebilir ve uygulanabilir biçimde yazılmalıdır. Faiz, yargılama gideri, vekâlet ücreti ve diğer feri talepler varsa hukuki dayanaklarıyla belirtilmelidir.
Dilekçe UYAP veya elektronik sistem üzerinden gönderilebilir mi?
İşlemin türü, başvurucunun sıfatı ve teknik koşullar elveriyorsa ilgili UYAP portalı, KEP veya kurum sistemi kullanılabilir. Elektronik imza, dosya biçimi ve teslim belgesi gereklilikleri önceden kontrol edilmelidir.
Bu dilekçe örneği Türkiye genelinde kullanılabilir mi?
Temel mevzuat Türkiye genelinde uygulanabilir; ancak görevli ve yetkili merci, yerel uygulama, dosyanın usul aşaması ve özel düzenlemeler her başvuruda ayrıca belirlenmelidir.
Hazır dilekçe hukuki danışmanlığın yerine geçer mi?
Hayır. Örnekler genel bilgilendirme ve taslak amacı taşır. Süre, görev, yetki, delil veya talep hatası hak kaybı doğurabileceğinden somut dosya ayrıca değerlendirilmelidir.