Maaş İki Kez Yatarsa İşveren Fazla Ödemeyi Nasıl Geri Alır?
Aynı ücret borcu banka üzerinden iki kez ödendiğinde, ikinci aktarımın ayrıca bir hukuki sebebi bulunmuyorsa fazla tutarın geri verilmesi gündeme gelir. Temel dayanak Türk Borçlar Kanunu m. 77–79 hükümleridir. Ancak işverenin iade alacağı bulunması, bir sonraki maaşı istediği miktarda tek taraflı kesebileceği anlamına gelmez. Ücretle takas bakımından TBK m. 407’nin özel koruması ayrıca uygulanır.
İlk inceleme, bankada aynı tutarın iki kez görünmesinden daha kapsamlıdır. İki aktarım gerçekten aynı ayın aynı ücretine mi aittir; biri prim, geçmiş dönem farkı, masraf veya başka bir hak karşılığı mıdır? İşçinin hesabına fiilen geçen tutar, bordro ve ödeme açıklaması birlikte incelenir. Hatalı işlemi yapan tarafın muhasebe kaydı tek başına gerçek borç tutarını belirlemez. İade istemi, hak edilmiş ücret ile sebebi olmayan fazlayı açıkça ayıran bir hesap üzerine kurulmalıdır.
Bu yazı özel işverenin işçiye yaptığı mükerrer ücret ödemesini ele alır. Sosyal Güvenlik Kurumunun gelir veya aylık ödemesini geri alması, farklı bir kanuni rejime tabidir. İki ilişkinin süreleri ve kesinti kuralları birbirine aktarılmaz.
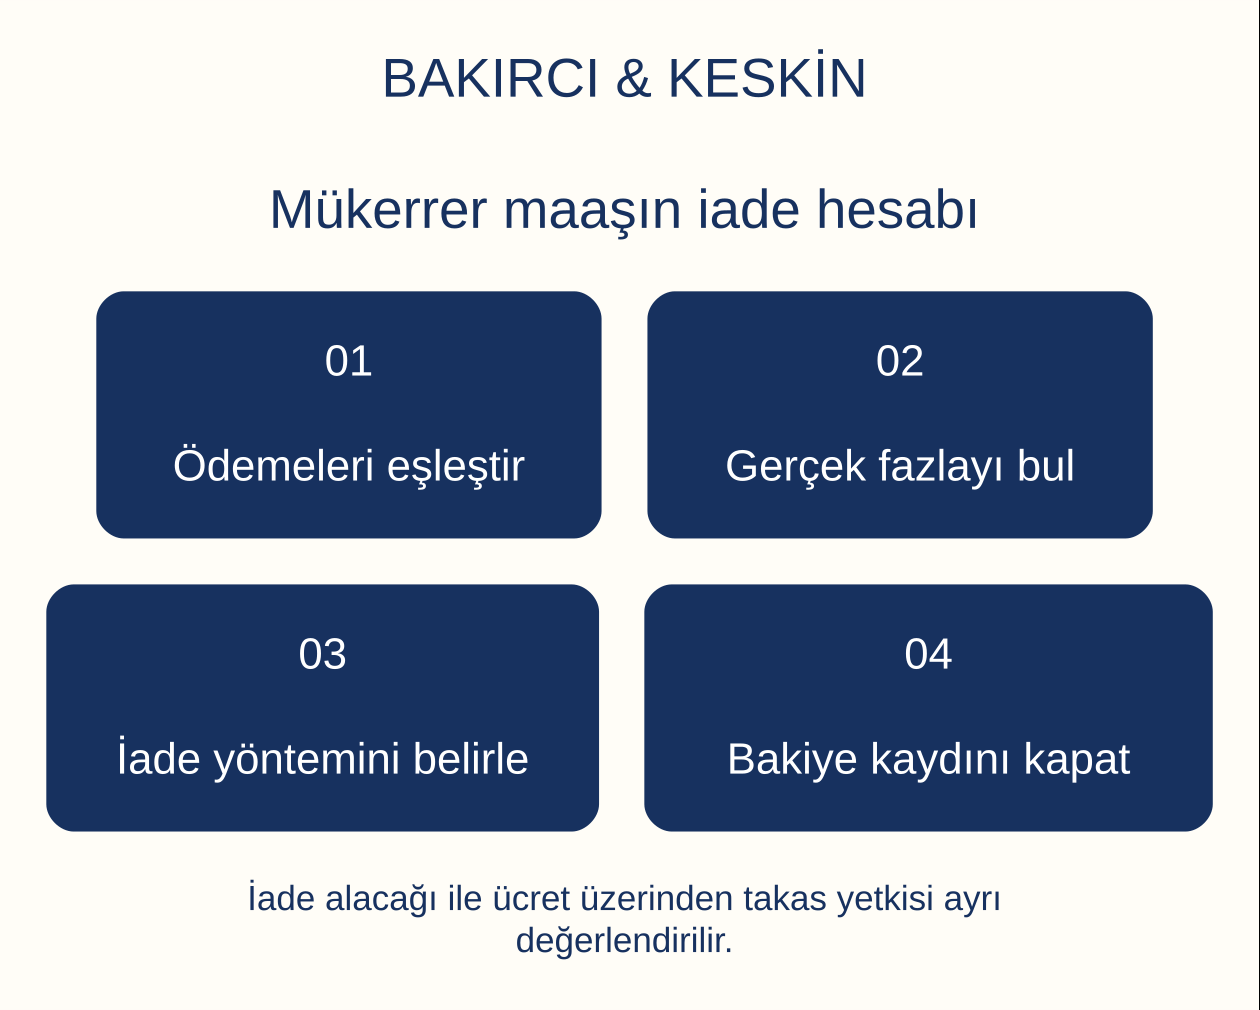
İkinci aktarım gerçekten mükerrer maaş mı?
Aynı gün aynı tutarda iki banka hareketi görülmesi, araştırmanın başlangıcıdır. Önce her iki işlemin kesinleşip kesinleşmediği ve birinin banka tarafından iade edilip edilmediği kontrol edilir. Hesap hareketinde bekleyen kayıt, ters kayıt veya iptal görünüyorsa bunlar gerçek ikinci tahsilatla karıştırılmaz. İşverenin ödeme talimatı ile işçinin hesabına geçen para aynı olayın farklı aşamalarıdır.
Sonra bordrodaki net ücret, ilgili dönem ve işçiye ödenmesi gereken diğer kalemler belirlenir. Bir ödemenin geçmiş ay ücret farkı veya hak edilmiş prim olması hâlinde, yalnız tutarı aylık maaşa eşit diye sebepsiz ödeme sayılması doğru değildir. İşveren hangi borcu zaten ödediğini ve ikinci aktarımın neden ayrı bir karşılığı bulunmadığını açıklamalıdır.
Kontrol tablosunda ödeme tarihi, işlem numarası, açıklama, dönem, tahakkuk kalemi ve iade edilmiş bölüm yer alır. Aynı tutarın farklı şubelerden gönderilmesi veya grup şirketinin ödeme yapması da borcun kimliğini araştırmayı gerektirir. Tablonun amacı işçinin bütün banka hareketlerini toplamak değil, uyuşmazlık konusu iki işlemi hak edilmiş ücretle eşleştirmektir.
İkinci transferin açıklamasında “maaş” yazması önemli bir kayıttır; fakat tek başına bütün hukuki sebebi açıklamaz. İşverenin aynı gün gönderdiği prim duyurusu veya önceki dönem ücret farkı yazısı varsa bu belge de hesapta ele alınır. Buna karşılık muhasebe açıklamasının boş olması, işçiye bütün tutarı herhangi bir sebep göstermeden tutma hakkı tanımaz. İşlem açıklaması, ücret düzeni ve ödeme talimatının kaynağı birlikte okunmalıdır. Hata düzeltme yazısı, önceden kazanılmış bir prim hakkını geriye dönük olarak ortadan kaldırmak için kullanılamaz.
TBK m. 77 ve 78 hangi koşulları arar?
TBK m. 77, haklı bir sebep olmadan başkasının malvarlığından veya emeğinden zenginleşen kişinin bu zenginleşmeyi geri vermesini düzenler. İkinci maaş aktarımında işverenin göstereceği olgu, işçinin bu tutarı elinde tutmasını haklı kılan ücret veya başka bir alacak sebebinin bulunmamasıdır. Hak edilmiş ödemenin sonradan hata diye adlandırılması iade hakkı yaratmaz.
TBK m. 78, borçlanılmamış edimin kendi isteğiyle yerine getirilmesinde özel koşul getirir. Ödeyen kişi, kendisini borçlu sanarak ödeme yaptığını ispat etmelidir. Bu nedenle işveren, ikinci ödeme talimatının hangi kayıt veya hata nedeniyle oluştuğunu açıklayan belgeleri saklar. Bordro yükleme kaydı, ödeme dosyası ve düzeltme yazışmaları bu konuda önemlidir.
İadenin hukuki sebebi ile işçinin kusurlu davranışı ayrı konulardır. Sebepsiz zenginleşme talebi, her durumda işçinin ödeme hatasını oluşturduğunu ispat etmeye bağlı değildir. İşçinin hata üzerindeki davranışı, iyiniyet ve varsa ayrı zarar iddiası bakımından ayrıca incelenir. Bir muhasebe hatası üzerinden otomatik disiplin cezası veya kusur kabulü kurulamaz.
İşçiden net tutar mı brüt maliyet mi istenir?
İade hesabında işçinin malvarlığına geçen gerçek fazla belirlenir. Aynı net maaş iki kez banka hesabına aktarılmışsa, ikinci net aktarım temel inceleme kalemidir. Bordroda görülen vergi, sigorta primi ve işveren maliyeti işçinin hesabına aynı biçimde geçmiş para değildir. İşveren bütün muhasebe maliyetini açıklamasız biçimde çalışana ikinci kez borç yazamaz.
Tahakkuk kaydının kendisi de iki kez oluşturulmuşsa, ücret bordrosu ile vergi ve sosyal güvenlik bildirimlerinin düzeltilmesi ayrı iş olarak ele alınır. Hangi tutarın ilgili kuruma ödendiği, hangi düzeltmenin mümkün olduğu ve çalışanın hangi değerden yararlandığı somutlaştırılmalıdır. İade talebinin rakamı, yalnız işverenin toplam gider ekranından alınmaz.
İşçinin bir bölümünü zaten geri göndermesi veya bankanın işlemi kısmen ters çevirmesi durumunda kalan tutar yeniden hesaplanır. İlk hata, iadenin kayda alınmaması nedeniyle ikinci bir borçlandırmaya dönüşmemelidir. Taraflar banka hareketi ve hesap pusulasında aynı dönemi esas alarak açık kalan tutarı belirler; dayanağı açıklanmayan brüt farklar ayrıca incelenir.
İşçi parayı harcadıysa iade borcu sona erer mi?
TBK m. 79, geri vermenin kapsamını zenginleşmenin geri istenmesi sırasındaki durumla ilişkilendirir. Zenginleşen kişi, elinden çıktığını ispat ettiği bölüm dışında kalanı geri verir. Ancak iyiniyetli olmaksızın elden çıkarılan veya ileride geri verilmesinin gerekebileceği hesaba katılması gereken zenginleşmenin tamamı iade yükümlülüğü kapsamında kalır. Kanun bu iki durumu ayrı düzenlemiştir.
Bu nedenle yalnız “parayı harcadım” demek yeterli bir hukuki açıklama değildir. Harcamanın zamanı, paranın hata olduğunun ne zaman öğrenildiği, işçinin ödeme için hangi açıklamayı aldığı ve malvarlığındaki yararın gerçekten sona erip ermediği incelenir. Harcanan para karşılığında bir mal veya mevcut borçtan kurtulma yararı bulunması da değerlendirmeyi etkiler.
İkinci ödemenin düzenli bir prim sanıldığı iddiasıyla açıkça mükerrer maaş olduğu bildirildikten sonraki davranış aynı değildir. İşçi, işverenden gelen açıklamayı ve kendi cevaplarını saklamalıdır. İşveren de hatayı hangi tarihte, hangi tutar ve belgelerle bildirdiğini göstermelidir. İyiniyet değerlendirmesi, yalnız taraflardan birinin kullandığı etikete göre yapılmaz.
İşveren fazlayı bir sonraki maaştan kesebilir mi?
TBK m. 407, işverenin işçiden olan alacağı ile ücret borcunu işçinin rızası olmadan takas edemeyeceğini düzenler. İstisna, işçinin kasten neden olduğu ve yargı kararıyla sabit zarardan doğan alacağın ücretin haczedilebilir bölümü kadar takasıdır. İşverenin muhasebe hatasıyla yaptığı fazla ödeme, sırf mevcut olduğu için bu istisnanın bütün koşullarını sağlamaz.
Dolayısıyla sebepsiz zenginleşme alacağının doğması ile bu alacağın maaştan hangi yöntemle tahsil edileceği iki ayrı sorudur. İşverenin bordroya “önceki ay farkı” yazması, işlemin ücretle takas niteliğini ortadan kaldırmaz. Kesintinin dayanağı, işçinin rızasının kapsamı ve gerçek borç tutarı açık olmalıdır. Belirsiz genel onay üzerinden her iddiayı ücretten düşme yaklaşımı ücret korumasıyla bağdaşmaz.
İşverenin maaştan zarar kesintisine ilişkin rehberi, bu korumanın zarar taleplerindeki uygulamasını açıklar. Mükerrer ödemede ise öncelikle iade edilecek fazlanın varlığı belirlenir. Çalışan borcu kabul etmiyorsa işverenin çözümü, tartışmalı tutarı bordroda kendiliğinden kesinleştirmek değildir; kanuni talep ve uyuşmazlık yolları işletilir.
Yazılı iade veya taksit planı nasıl hazırlanır?
Taraflar gerçek fazla üzerinde anlaşıyorsa iade tutarı, hangi ödeme hatasından kaynaklandığı ve ödeme yöntemi yazılılaştırılmalıdır. İlk iki banka işleminin tarih ve numarası ile varsa yapılan kısmi iade gösterilir. Taksitlendirme kararlaştırılmışsa her taksidin tutarı ve vadesi belirlenir. Bu metin, işçinin başka ücret veya tazminat haklarından vazgeçtiği anlamına gelecek geniş ifadelerle doldurulmamalıdır.
Ücret üzerinden ödeme düzeni kurulacaksa TBK m. 407 bakımından işçinin rızası somut alacak ve tutarla bağlantılı olmalıdır. Planın işçiye açıklanması ve bir örneğinin verilmesi, sonraki bordro kontrolünü mümkün kılar. Kanunun ücret üzerindeki diğer korumaları ve varsa haciz veya nafaka işlemleri de ayrı dikkate alınır; ödeme planı bunları görünmez hâle getirmez.
İşçinin borcu kabul etmediği bölüm varsa kabul edilen tutardan ayrılır. Bir kısmın geri verilmesi, bütün tartışmalı hesabın kabul edildiği şeklinde otomatik yorumlanmamalıdır. İade açıklaması hangi ödeme ve hangi bölüm için yapıldığını göstermelidir. İşveren de alınan parayı ilgili borca kaydederek kalan bakiyeyi işçiye açıkça bildirmelidir.
Banka üzerinden iade yapılırken hangi açıklama kullanılır?
İade, muhatabı doğrulanmış işveren hesabına ve ilgili mükerrer ödeme belirtilerek yapılmalıdır. Muhasebe çalışanının veya yöneticinin kişisel hesabına gönderim talebi geldiğinde, bu kişinin tahsil yetkisi ve işveren hesabıyla bağlantısı açıklığa kavuşturulur. İşçi, sırf şirket adına telefon edildiği için parayı kimliği belirsiz başka hesaba göndermemelidir.
Dekont açıklamasında ilgili ücret dönemi, mükerrer aktarım tarihi ve varsa iade mutabakatına atıf bulunması yararlıdır. Birden fazla ayın fazlası tek işlemle geri veriliyorsa hangi tutarın hangi döneme ait olduğu ek hesapta belirtilir. Banka dekontu ile işverenin verdiği alındı veya bakiye yazısı birlikte saklanır.
İşveren bankaya düzeltme başvurusu yapmışsa aynı tutarın hem banka tarafından geri alınması hem işçi tarafından ayrıca gönderilmesi riski kontrol edilir. İşlem tamamlandıktan sonra hesap hareketi yeniden karşılaştırılır. Bankanın teknik düzeltmesiyle işçinin doğrudan iadesi ayrı kayıtlanır; tek borç için iki tahsilat yapılmaması gerekir. Bu kontrol, iade uyuşmazlığının yeni bir fazla ödemeye dönüşmesini önler.
Bordro ve ücret hesap pusulası nasıl düzeltilir?
İş Kanunu m. 37, ücret hesap pusulasında ödeme dönemi, eklemeler ve kesintilerin ayrı gösterilmesini öngörür. Mükerrer bankacılık işlemi yalnız ödeme aşamasında oluşmuşsa, bordrodaki hak edilmiş ücret ile banka hareketindeki fazla ayrılır. Gerçekte kazanılan ücretin sonradan daha düşük gösterilmesi, doğru bir hata düzeltme yöntemi değildir.
Tahakkukta da hata varsa eski ve düzeltilmiş kayıt arasında izlenebilir bağ kurulmalıdır. Hangi satırın neden değiştiği, çalışan hakkının hangi kısmının aynı kaldığı ve fazla ödeme hesabının nasıl bulunduğu açıklanır. İşçinin bordro örneğini istemesi, gerçek ücretle iade hesabını karşılaştırmasını sağlar. Ücret bordrosu değerlendirmesine ilişkin açıklamalar bu incelemede yardımcıdır.
İade tutarı bir sonraki ayın ücretini azaltan bir hak kaybı gibi gösterilmemelidir. Hak edilmiş aylık ücret, kanuni kesintiler ve ayrıca kararlaştırılmış iade işlemi kendi kalemleriyle görünür olmalıdır. Böylece gelecekte kıdem, izin veya başka bir alacak hesabında hatalı ücret verisinin kullanılmasının önüne geçilir.
İşverenin geri isteme süresi nasıl belirlenir?
Sebepsiz zenginleşmeye dayanan istem bakımından TBK m. 82 uygulanır. Hak sahibinin geri isteme hakkını öğrendiği tarihten başlayan iki yıllık ve her hâlde zenginleşmenin gerçekleşmesinden başlayan on yıllık süre düzenlenmiştir. Bu süreler, işçinin ücret alacağı için İş Kanunu m. 32’de belirtilen beş yıllık süreyle aynı değildir. Talebin hukuki niteliği doğru kurulmalıdır.
Birden fazla ayda mükerrer ödeme yapılmışsa her ödeme ve öğrenme tarihi dosyada gösterilir. Toplu muhasebe incelemesinin yapıldığı tarih, bütün ödemelerin her durumda tek başlangıç tarihi olduğu varsayımına dönüştürülmez. İşverenin hangi tarihte hangi hatayı bildiği, ilgili yazışma ve düzeltme kayıtlarıyla incelenir.
Sadece kurum içinde hesap hazırlanması veya işçiyle gayriresmî görüşülmesi sürelerin kendiliğinden korunduğu anlamına gelmez. Süreyi etkileyen işlemler kanuni koşullarıyla değerlendirilir. İade talebi hazırlanırken zamanaşımı konusu ertelenmemeli; ödeme, fark etme, bildirme, kabul ve başvuru tarihleri kronolojik olarak sıralanmalıdır. İyiniyet ve geri verme kapsamına ilişkin itirazlarla zamanaşımı savunması ayrı başlıklardır.
İşçi ayrılmışsa veya işverenden başka alacağı varsa
İş sözleşmesinin sona ermesi, daha önce doğmuş iade iddiasını kendiliğinden ortadan kaldırmaz. Ancak çıkış hesabı yapılırken mükerrer maaş borcu ile kıdem, izin veya diğer işçi alacaklarının varlığı ayrı ayrı gösterilmelidir. Hangi alacağın hangi hukuki sebebe ve tutara dayandığı açıklanmadan tek bir net rakam yazılması uyuşmazlığı çözmez.
Ücret niteliğindeki alacaklarda TBK m. 407 koruması dikkate alınır. Ücret dışındaki farklı alacaklara ilişkin takas değerlendirmesi ise ilgili hüküm ve koşullarıyla yapılır. Bütün çıkış alacakları için tek bir kesinti yetkisi varmış gibi davranılmamalıdır. Çalışanın hak ettiği başka bir ödemenin bulunması da mükerrer aktarımı otomatik biçimde o ödeme hâline getirmez.
İade metnine işçinin bütün haklarını aldığını söyleyen ibra cümlesi ekleniyorsa TBK m. 420 ayrıca incelenir. Fazla maaşın geri verilmesi ile işçi alacaklarının ibrası farklı işlemlerdir. Tarafların mutabakatı gerçek hesapla sınırlı ve anlaşılır biçimde kurulmalı; iade dekontuna gerçekte ödenmemiş hakları sona erdiren anlam yüklenmemelidir.
Anlaşma sağlanamazsa hangi başvuru yolu izlenir?
7036 sayılı İş Mahkemeleri Kanunu m. 3, kanuna veya bireysel ya da toplu iş sözleşmesine dayanan işçi ve işveren alacağı ile tazminat davalarında arabuluculuğu dava şartı olarak düzenler. İş ilişkisinden kaynaklanan mükerrer ücret iadesinde de talebin niteliği bu çerçevede belirlenir. M. 5 kapsamındaki iş mahkemesi görevi, taraflar ve ilişkinin hukuki niteliğiyle birlikte değerlendirilir.
Başvuruda işverenin istediği tutar, her ödeme tarihi, hatanın sebebi ve yapılmış iadeler gösterilir. İşçi ise ikinci aktarımın hak edilmiş başka bir ödeme olduğunu, hesapta hata bulunduğunu veya geri verme kapsamını etkileyen olguları belgeleriyle açıklayabilir. İade isteminin yalnız başlığına bakılarak karşı tarafın bütün itirazlarının geçersiz olduğu kabul edilmez.
Bu uyuşmazlık tüketici hakem heyetinin parasal sınırına göre çözülmez. Maaş ilişkisi tüketici satın alması değildir. Aynı faturanın iki kez ödenmesine ilişkin rehberdeki tüketici veya ticari yolların doğrudan buraya taşınmaması gerekir. Başvurunun doğru mercie ve doğru alacak türüyle hazırlanması, hesap kadar önemlidir.
Tarafların hazırlayacağı belge dosyası
İşveren dosyasında sözleşme ve ücret düzeni, ilgili bordrolar, iki ödeme talimatı, kesinleşen banka hareketleri, hatanın nasıl fark edildiği ve işçiye gönderilen açıklama bulunmalıdır. İşçi dosyasında kendi hesabındaki ilgili hareketler, ödeme hakkında verilen bilgi, varsa prim veya ücret farkı dayanağı ve yapılmış iade dekontları yer alır. İlgisiz bütün özel banka hareketlerini paylaşmak yerine gerekli işlemler belirlenir.
Her belgeye tek bir soru bağlanmalıdır: Hak edilmiş ücret neydi, hangi ödeme fazlaydı, para gerçekten hesaba geçti mi, hangi kısmı geri döndü, kalan yarar ve iyiniyet durumu nedir? Bu soruların cevapları birbirine karıştırılmadan hesap hazırlanır. İşverenin iade alacağıyla işçinin mevcut ücret hakkı aynı dosyada olsa da ayrı satırlarda izlenir.
SGK yersiz ödeme rehberi sosyal güvenlik kaynaklı geri alma düzenini açıklar. Özel işverenin banka hatası o rejimdeki sabit kesinti oranlarına dayanılarak tahsil edilemez. Doğru işlem, somut mükerrer ödemenin özel hukuk dayanağını, ücret korumasını ve uygulanacak usulü birlikte değerlendirmektir.
Sık sorulan sorular
Maaşın aynı tutarda iki kez yatması mutlaka hata mıdır?
İki aktarımın hangi borca ait olduğu araştırılır. Biri hak edilmiş prim, ücret farkı veya başka alacaksa yalnız tutarların eşit olması mükerrer ödeme sonucunu doğurmaz.
Muhasebe hatası işverenden kaynaklandıysa para işçide kalır mı?
Hatanın işverenden çıkması tek başına iade borcunu kaldırmaz. TBK m. 77 ve 78 kapsamında hukuki sebebin bulunmaması ve borçlu sanarak ödeme koşulları değerlendirilir.
Parayı harcadım demek geri ödeme borcunu bitirir mi?
Tek başına yeterli değildir. TBK m. 79, zenginleşmenin elden çıkmasının ispatını ve iyiniyet durumunu ayrıca düzenler. Geri vermenin gerekebileceği bilinirken elden çıkarılan tutar bakımından farklı sonuç uygulanır.
İşveren sonraki maaşı tamamen kesebilir mi?
Fazla ödeme alacağı, tek başına sınırsız kesinti yetkisi vermez. TBK m. 407 işçinin rızası olmadan ücretle takası sınırlar; kanundaki istisna koşulları ayrıca aranır.
İşçi yalnız hesabına geçen net fazlayı mı kontrol etmelidir?
Önce fiilen elde edilen fazla belirlenmelidir. Brüt tahakkuk, vergi ve prim düzeltmeleri ayrıca açıklanır. İşverenin bütün maliyeti gerekçesiz biçimde çalışana iade borcu yapılamaz.
Fazla ödeme taksitle geri verilebilir mi?
Taraflar gerçek tutar üzerinde açık bir ödeme düzeni kararlaştırabilir. Taksit, vade ve yöntem yazılmalı; ücret üzerinden ödeme varsa ilgili koruyucu hükümler ayrıca gözetilmelidir.
İadenin hangi hesaba yapılacağı önemli mi?
Evet. Doğru işveren hesabı veya yetkili tahsil muhatabı doğrulanmalıdır. İlgili ödeme dönemi ve mükerrer işlem açıklaması dekontta gösterilerek aynı borcun tekrar istenmesi önlenir.
İade isteminde beş yıllık ücret zamanaşımı mı uygulanır?
Sebepsiz zenginleşmeye dayalı istemde TBK m. 82’nin öğrenmeden başlayan iki ve her hâlde zenginleşmeden başlayan on yıllık süreleri esas alınır. Talebin hukuki niteliği ayrıca belirlenir.
İşten ayrılmak fazla ödeme borcunu siler mi?
Hayır. Doğmuş iade iddiası devam eder; çıkış alacakları ve takas koşulları ayrıca incelenir. Cevap, gerçek fazla tutar ve kanuni geri verme kapsamına göre kurulur.
SGK yersiz ödeme kesinti oranı burada uygulanır mı?
Özel işverenin mükerrer maaşı ile SGK’nın yersiz sosyal güvenlik ödemesi farklı ilişkilerdir. SGK rejiminin süre ve kesinti oranları özel ücret iadesine doğrudan uygulanmaz.
Dosyanın hazırlanması ve büro iletişimi
İstanbul ve Mersin’de farklı şubelerden yapılan toplu ücret aktarımlarında, mükerrerliğin hangi ödeme dosyasından doğduğu belirlenmelidir. İncelemede işveren şirket unvanı, ücret dönemi, çalışan sicili ve banka işlem numaraları birlikte kullanılır. Aynı grubun başka şirketinden gelen para, kayıtlar okunmadan ikinci maaş sayılmaz. İade ve ücret alacağı hesabı bu belgeler üzerinden ayrı kurulmalıdır.
Resmî kaynaklar ve ilgili kanun maddeleri
- 6098 sayılı Türk Borçlar Kanunu: m. 77–79, 82, 407, 420.
- 4857 sayılı İş Kanunu: m. 32, 35, 37.
- 7036 sayılı İş Mahkemeleri Kanunu: m. 3, 5.
Kaynak kontrol tarihi: 24 Ekim 2026. İlgili hükümler yazıda belirtilen kapsam ve koşullarıyla ele alınmıştır.
İstanbul ve Mersin ofisleri
İstanbul · Polaris Plaza
Maslak Ahi Evran Caddesi, Polaris Plaza No:21, Kat:9, 34475 Sarıyer/İstanbulMersin · Profit İş Merkezi
İhsaniye Mahallesi, 4903. Sokak, Profit İş Merkezi No:23, Kat:3, Daire:14, 33070 Akdeniz/MersinHukuki konu hakkında iletişim
İlk iletişimde konuyu, bulunduğunuz ülke veya ili ve varsa tebliğ ya da son işlem tarihini kısaca belirtebilirsiniz. T.C. kimlik numarası, sağlık verisi veya kişisel belge göndermeyiniz. Mesajlaşma tek başına hukuki görüş veya avukatlık ilişkisi oluşturmaz.
