Ticari Kredide Ekspertiz, İpotek ve Rehin Masrafı: Ücret Sınırı ve İtiraz
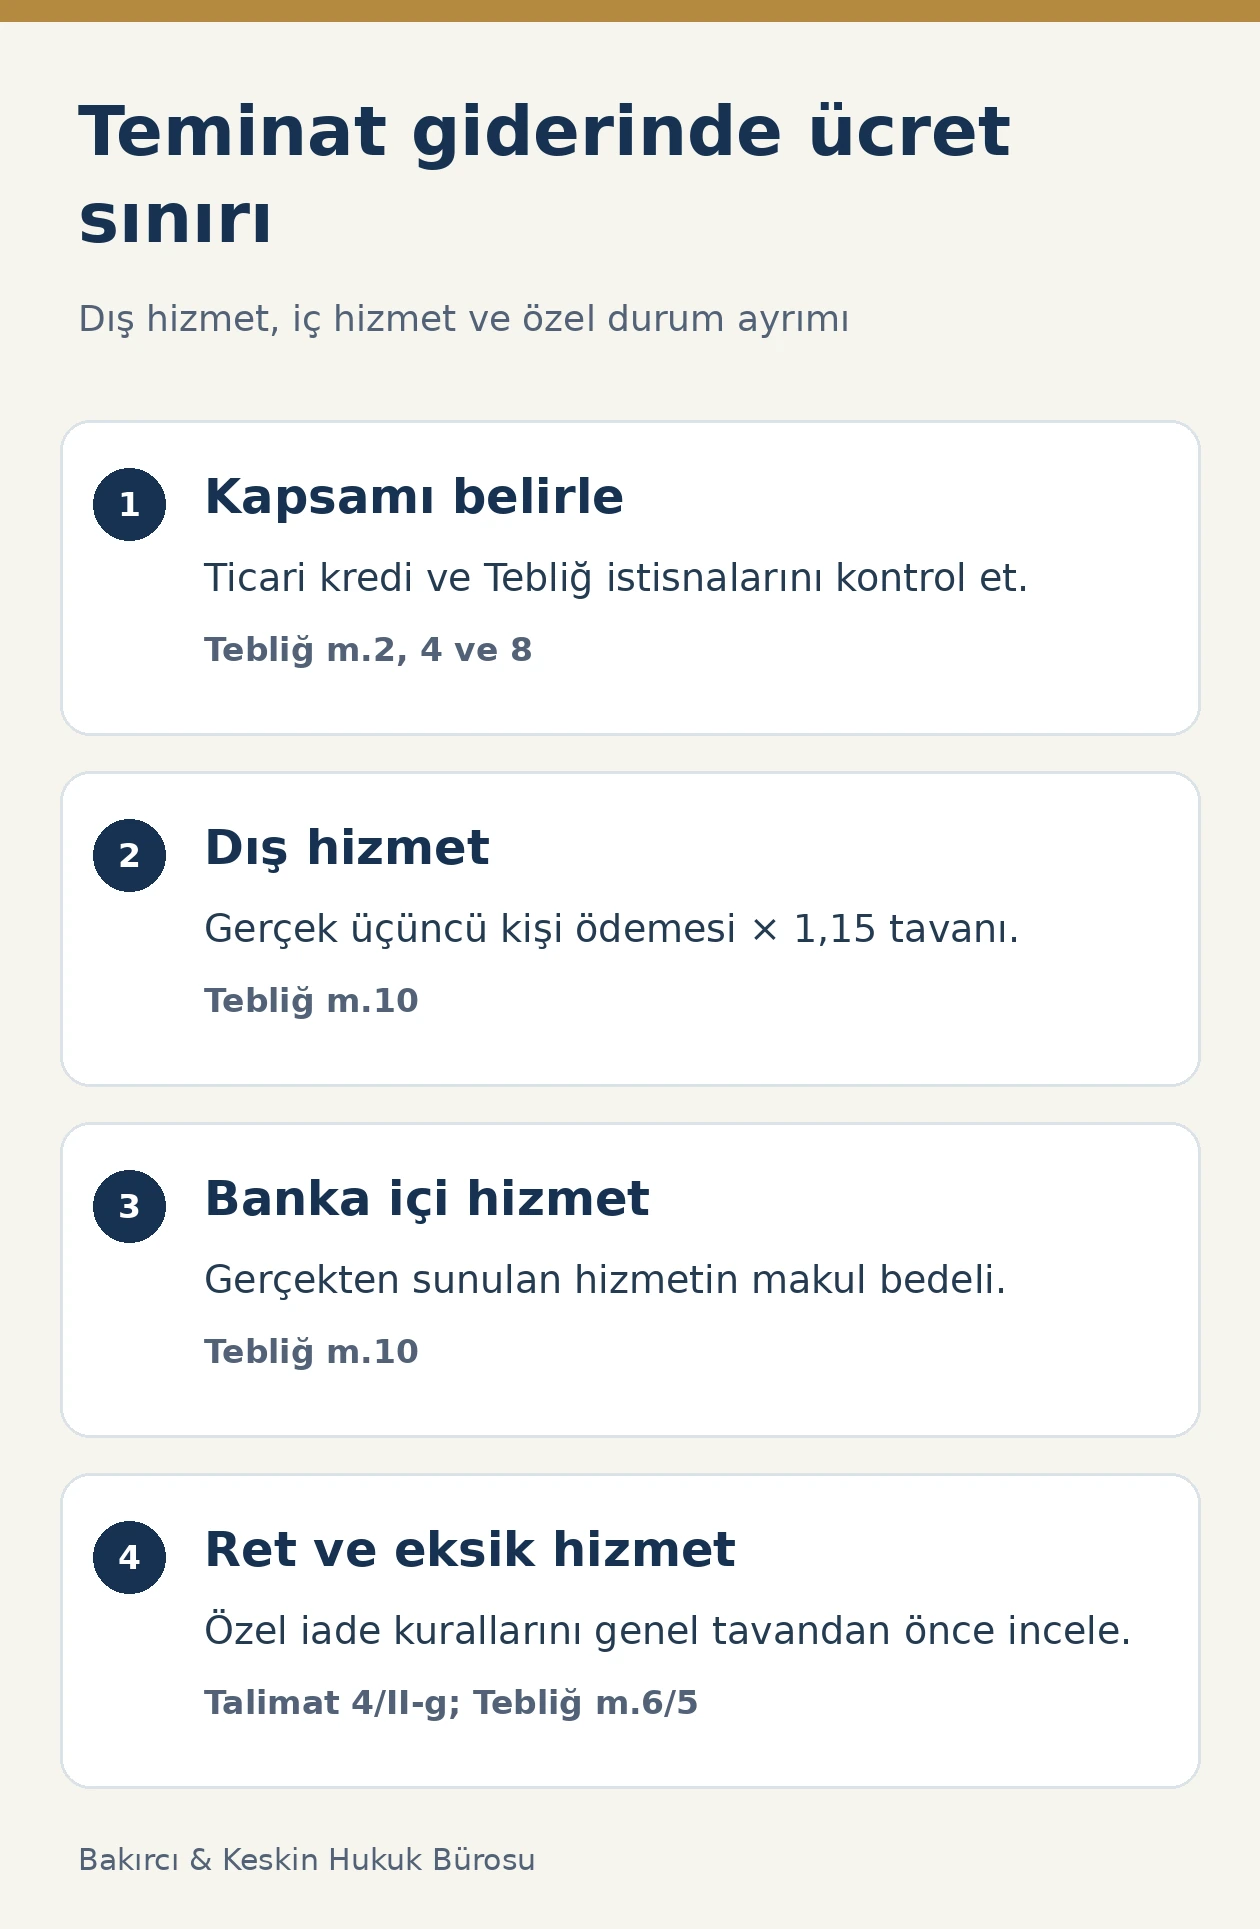
Ticari kredide ekspertiz, rehin ve ipotek tesis işlemlerinin ücreti sınırsız değildir. TCMB 2020/4 sayılı Tebliğ m.10, bankanın üçüncü kişiye ödediği tutarın en fazla yüzde 15 fazlasını sınır kabul eder. Hizmet banka bünyesinde sunulmuşsa ölçüt hizmetin makul bedelidir. İki yöntem aynı değildir: Dışarıdan alınmış hizmette gerçek ödeme ve yüzde sınırı; banka içi hizmette gerçekten yapılan iş ve makullük denetlenir.
Bu kural finansal tüketici ücretleriyle karıştırılmamalıdır. Ticari müşteri için üçüncü kişiye ödenen tutarın üzerinde hiçbir ek alınamaz demek de bankanın istediği kadar ekleyebileceğini söylemek de doğru değildir. İtiraz, kredinin niteliğini, hizmeti kimin verdiğini, bankanın fiilen ödediği tutarı ve müşteriye yansıtılan ücretin sözleşmesel dayanağını aynı hesapta göstererek hazırlanır.
Ticari krediye hangi ücret düzenlemesi uygulanır?
5411 sayılı Bankacılık Kanunu m.144, banka ücret ve komisyonlarına ilişkin düzenleme yetkisini TCMB’ye verir. 2020/4 sayılı Tebliğ m.2 ve m.4, mali kuruluşlar dışındaki ticari müşterilere bankaların sunduğu hizmetleri kapsar. Ticari müşteri tanımı, finansal tüketici tanımının dışında kalan Türkiye’de yerleşik kişileri esas alır. Şahıs işletmesi sahibinin gerçek kişi olması tek başına krediyi tüketici kredisi yapmaz.
Kredinin hangi amaçla kurulduğu, taraf sıfatı ve kullanılan ürün birlikte değerlendirilir. İşletme finansmanı için verilen teminatın bir konut olması, kredi ilişkisinin niteliğini kendiliğinden değiştirmez. Aynı şekilde sözleşmenin başlığında ticari yazması da işlem dosyasının okunması ihtiyacını kaldırmaz. Ücret düzenlemesi seçilirken yalnız teminat taşınmazının kullanım türüne göre karar verilmemelidir.
Tebliğ m.2’de bazı banka, kaynak ve yurt dışı işlem istisnaları bulunur. M.8/2 ayrıca özel sözleşme veya protokollerle kurulan proje, satın alma ve birleşme, özelleştirme ve yapılandırılmış finansman ile bunların refinansmanını ticari krediler kategorisi dışında tutar. Bu nedenle m.10’daki sınır, kapsam kontrolü yapılmadan her finansman sözleşmesine aynı ifadeyle uygulanmaz.
Teminatlandırma ücreti hangi işlemleri kapsar?
2020/4 sayılı Tebliğ m.10, kredinin tahsisinden kapatılmasına kadar taşınır ve taşınmazlarla ilgili rehin, ipotek tesisi ve ekspertiz işlemlerini düzenler. İnceleme yalnız ilk kredi günü yapılan kesintiyle sınırlı değildir. Kredi devam ederken alınan yeni rapor veya değiştirilen teminat nedeniyle yapılan tahsilat da kendi işlem tarihi ve hizmetiyle ele alınır.
TCMB Uygulama Talimatı 4/III-a, aynı ücret esaslarının ipoteğin değişiklik ve fek işlemlerinde, alacak temlik değerliliği çalışmalarında, finansal kiralama sözleşme tescil bedelinde ve teminata alınan çek ya da senet keşidecileri için yapılan istihbaratta da geçerli olduğunu açıklar. Bankanın farklı ad kullanması, aynı nitelikteki hizmetin sınır dışında kalmasını sağlamaz.
Teminat ücreti ile kredi limitinin tahsisi veya nakdi kredinin kullandırılması farklı hizmet kategorileridir. Bankanın krediyi değerlendirmesi, taşınmaz raporu alınması ve ipotek kurulması ayrı işlem adımlarıdır. Hesapta bütün tutarların dosya masrafı başlığında toplanması, hangi sınırın aşıldığını gizler. Başvuru bu nedenle her kalemi hizmet adı, tarih ve belge numarasıyla ayırır.
Üçüncü kişiye ödemede yüzde 15 sınırı nasıl hesaplanır?
M.10 uyarınca dışarıdan alınan hizmet için bankanın fiilen ödediği tutar esas alınır. Bu tutar A ise azami ücret A × 1,15 olarak hesaplanır. Yüzde 15, ipotek miktarının veya kredi anaparasının yüzde 15’i değildir. Ekspertiz raporundaki taşınmaz değeri de bu formülün matrahı değildir. Hesap, ilgili hizmet nedeniyle üçüncü kişiye yapılan gerçek ödemeye bağlanır.
Banka müşteriden daha düşük ücret almayı kararlaştırmışsa yasal tavan o sözleşmesel bedeli otomatik yükseltmez. Önce sözleşmedeki ücret ve bilgilendirme, ardından gerçek dış ödeme ve üst sınır karşılaştırılır. Bankanın kendi ilan ettiği tarifeye aykırı tahsilat da ayrıca kontrol edilir. Yasal üst sınır, her işlemde müşteriden kesin alınacak standart fiyat değildir.
Üçüncü kişi faturası, tahsilat belgesi ve banka ödeme kaydı hizmetle eşleştirilmelidir. Aynı toplu faturada farklı müşteriler veya taşınmazlar bulunuyorsa ilgili dosyaya düşen kısmın hangi ölçütle ayrıldığı gösterilir. İndirim veya sonradan iade varsa gerçek maliyet hesabına etkisi açıklanır. Bankanın sadece dış hizmet alındığını söylemesi, müşteri hesabındaki her kesintinin miktarını doğrulamaz.
Hizmet banka içinde yapılmışsa makul bedel ne anlama gelir?
Tebliğ m.10, banka bünyesinde sunulan hizmet için üçüncü kişi faturası aramaz; bunun yerine hizmetin makul bedelini üst sınır kabul eder. Bu ayrı ölçüt, dışarıya ödeme yoksa bütün iç hizmetlerin zorunlu ücretsiz olduğu sonucunu engeller. Ancak banka içi hizmet açıklaması da keyfi fiyat koyma yetkisi vermez. Yapılan işin niteliği ve ücretin onunla ilişkisi incelenir.
Dosyada hizmetin hangi bölüm tarafından, hangi tarihte ve hangi kapsamda sunulduğu gösterilir. İnceleme raporu, yapılan değişiklik, çalışma kaydı ve fiyatlama açıklaması istenir. Dış ekspertiz bedelini zaten müşteriye yansıtan bankanın ayrıca aynı hizmeti içeride yeniden yapılmış gibi göstermesi halinde işlemlerin gerçekten ayrı olup olmadığı açıklanmalıdır. Aynı hizmet için iki farklı maliyet gerekçesi kullanılması hesapta görünür hale getirilir.
Makullük denetiminde yalnız müşterinin ücreti yüksek bulması yeterli açıklama değildir. İlgili işlemin kapsamı, hizmetin gerçekleşmesi, bankanın tarifesi ve benzer işin bedeli somut verilerle değerlendirilir. Yargılamada teknik hesap ihtiyacı varsa bilirkişi incelemesinin konusu bu belgelerle belirlenir. Mevzuatta banka içi bütün teminat hizmetleri için tek bir sabit lira bedeli yazılmış gibi rakam verilmez.
Vergi, harç ve banka ücreti nasıl ayrılır?
Tebliğ m.4’teki ücret tanımı, faiz ve kâr payı ile vergi, fon ve benzeri kanuni giderleri ücret kavramından ayırır. Uygulama Talimatı 2/a, ilan edilen ücret tarifesini BSMV hariç olarak düzenler. İade incelemesinde vergiyle bankanın hizmet bedeli aynı sütuna yazılmaz. Hangi verginin hangi matrah ve hukuki nedenle alındığı ayrıca gösterilir.
Tapu, noter veya sicil işlemi için ödenen bir kamu bedeli ile bankanın teminat hizmeti ücreti ayrı kayıtlardır. Kanuni giderin varlığı, banka tarafından aynı tutarın başka adla yeniden alınmasını haklı kılmaz. Buna karşılık müşterinin net banka ücretini, vergi dahil toplam tahsilatla karşılaştırıp farkın tamamını haksız komisyon sayması da doğru hesap değildir. Belge üzerindeki tür ve açıklama esas alınır.
Üçüncü kişinin düzenlediği belgede bulunan vergi unsurları, bankanın müşteriye yansıttığı tutar ve bankacılık işleminin kendi vergisi ayrı eşleştirilir. Aynı tutarın iki kez matraha alınması veya müşterinin doğrudan ödediği giderin banka tarafından tekrar kendisi ödemiş gibi gösterilmesi ayrıca denetlenir. İtirazda toplu masraf yerine bu hareketlerin her biri tarih ve alıcıyla gösterilmelidir.
Kredi reddedilirse ekspertiz giderinin tamamı geri gelir mi?
Uygulama Talimatı 4/II-g, kredi tahsis aşamasında limit tahsis edilmeden reddedilen taleplerden üçüncü kişilere ödenen tutarlar dışında ücret alınmasını yasaklar. Bu özel halde yalnızca teminatlandırmadaki genel yüzde 15 tavanına bakılmaz. Başvurunun limit verilmeden reddedildiği ispatlanır; bankanın ileri sürdüğü dış giderin gerçekten yapıldığı ve ilgili başvuruya ait olduğu gösterilir.
Limit tahsis edilmiş fakat müşteri krediyi kullanmamışsa dosya aynı ret hükmüyle açıklanmaz. Tebliğ m.6/5, müşterinin vazgeçtiği haller dışında ürün veya hizmet sunulamaması halinde üçüncü kişilere ödenen bedelleri ve banka içi sunulan hizmetin o ana kadarki işlemlerle orantılı makul ücretini ayırır; bunların dışında alınan tutarlar iade edilir. Müşterinin kendi vazgeçmesi bu fıkrada açıkça istisna tutulmuştur.
Ekspertiz hizmeti gerçekten tamamlanmışsa raporun kredi için olumsuz sonuç vermesi, hizmetin hiç sunulmadığı anlamına gelmez. Buna karşılık hiç düzenlenmemiş rapor veya hiç yapılmamış işlem için bedel alınması farklı itirazdır. İnceleme kredi sonucu, hizmetin gerçekleşmesi ve ücret sınırı olmak üzere üç ayrı soruyla yürütülür. Böylece bütün ret dosyalarına aynı otomatik iade sonucu yazılmaz.
Yeni ekspertiz ve tekrar kullanılan rapor nasıl değerlendirilir?
Kredi devam ederken yeni rapor istenmesi halinde ilk raporun tarihi, yeni işlemin nedeni ve gerçekten yeni hizmet sunulup sunulmadığı belirlenir. M.10 kredi tahsisinden kapanışına kadar olan dönemi kapsar; bu nedenle bütün sonraki raporların ücretsiz olduğu şeklinde bir genel kural yoktur. Her yeni tahsilatın dayanağı ve sınırı kendi belgesi üzerinden kontrol edilir.
Banka eski raporu farklı bir kredi dosyasına taşıyorsa yeni kesintinin hangi çalışmanın karşılığı olduğu açıklanmalıdır. Dış firmaya yeni ödeme yapıldığı iddia edilmişse ödeme kaydı istenir. Aynı raporun başka adla tekrar satılmasıyla ayrı bir güncelleme çalışmasının yapılması aynı olay değildir. Faturadaki işlem açıklaması, rapor numarası ve tarih birbirini doğrulamalıdır.
Bir ekspertiz çalışması birden çok teminata veya krediye ilişkinse maliyet dağılımı belirlenir. Tek faturanın tamamı her dosyaya ayrı ayrı yansıtılmışsa toplam tahsilat ile toplam dış ödeme karşılaştırılır. Gerçekten farklı çalışmalar varsa bunların kapsamı gösterilir. Müşterinin talebi, yalnız bir raporun kopyasını görmekten ibaret kalmaz; ücretin hangi işlem için ve hangi hesapla alındığı da açıklanır.
Bankanın ücret hakkında hangi bilgiyi vermesi gerekir?
Tebliğ m.5/5, ücretin adı, tanımı, azami ve varsa asgari tarifesini gösteren bilgilendirme formunu zorunlu tutar. M.5/6 işlem kanalına uygun bilgilendirmeyi düzenler; şubede işlem sonrası verilen dekont veya fişin müşteri tarafından imzalanmasının yeterli sayıldığı özel kural da metinde yer alır. Tüketici düzenlemesindeki farklı onay koşulları ticari dosyaya aynen aktarılmaz.
M.5/10 uyarınca bilgilendirme yükümlülüğünün yerine getirildiğini banka ispatlar. Müşteri, sözleşmenin imzalı olduğunu kabul ederken belirli ücretin hangi tarifeyle açıklandığını yine sorabilir. Bankadan belge ve sözleşme örneği isteme hakkı, kredi dosyasıyla kesinti kaydının birleştirilmesini sağlar. Ücret açıklamasının görünmediği hesap hareketi, ilgili bilgilendirme formunun yerine geçmez.
Tebliğ m.7/1 ücret artışlarının en az iki iş günü önce bildirilmesini ve geçmişe uygulanmamasını öngörür. Güncel internet tarifesiyle önceki işlem günü farklıysa o tarihteki geçerli tarife istenir. Bankanın müşteriye özel daha düşük teklifinin bulunması halinde teklifin süresi, kabulü ve hangi hizmetleri kapsadığı da incelenir. Sadece bugünkü en yüksek tarife üzerinden hesap kurulmaz.
Bankanın teminat isteme yetkisi ücret sınırını kaldırır mı?
Kredi riskini izlemek ve yeterli teminat istemek, alınacak ücretin sınırsız olmasıyla aynı konu değildir. 5411 m.53 kapsamındaki karşılık ve teminat politikası, bankacılık riskinin yönetimiyle ilgilidir. TCMB Tebliği m.10 ise teminat hizmetinin müşteriye yansıtılacak ücretini sınırlar. Hizmetin gerekli olması, yasal hesap sınırının uygulanmasını ortadan kaldırmaz.
Ücret itirazıyla teminatın geçerliliği de ayrı tutulur. Müşteri ekspertiz kesintisini tartışırken ipoteğin kendiliğinden hükümsüz olduğunu veya kredi borcunun düştüğünü ileri sürmüş olmaz. İnceleme hangi kesintinin iadesinin istendiğini açıkça gösterir. Bankanın tahsil ettiği ücretin düzeltilmesiyle teminatın değiştirilmesi, azaltılması veya kaldırılması farklı taleplerdir.
Kredi hesabındaki tartışmalı ücret için ödeme planının tamamının kendiliğinden durduğu varsayılmaz. Taksit borcu, hizmet ücreti ve iade alacağı ayrı kayıtlarla izlenir. Özellikle mahsup veya takas iddiası ileri sürülecekse bunun hukuki şartları ayrıca belirlenir. Bir ücretin yüksek olduğu itirazı, diğer bütün sözleşmesel yükümlülükleri ortadan kaldıran genel bir hak değildir.
Kredi kapanırken ipotek fek ücreti nasıl kontrol edilir?
Talimat 4/III-a, ipotek değişiklik ve fek işlemlerinde de üçüncü kişi ödemesinin yüzde 15 fazlası veya banka içi hizmetin makul bedeli esasını uygular. Bu nedenle kapanıştaki kesinti de hizmet türüne göre denetlenir. Bankanın ipoteği kaldırmak için yaptığı işlem, tapu idaresine ödenen bedel ve müşteriden alınan toplam tutar ayrı satırlarda görünmelidir.
Fek ücretine itiraz ile tapu kaydındaki ipoteğin gerçekten kaldırılması aynı sonuç değildir. İpoteğin tapuda kaldırılması süreci işlem belgesi ve tescil kaydı üzerinden ayrıca izlenir. Bankadan ücretin iade edilmesi, ipoteğin terkin edildiğini tek başına göstermez. Tersine ipoteğin kaldırılmış olması da geçmiş ücret hesabının denetlenmesini engellemez.
Kapanış dosyasında son borç hesabı, banka tarafından düzenlenen fek belgesi, tapu işlem sonucu ve tüm ödeme belgeleri birlikte bulunur. Bir işlem için avans alınmışsa gerçekleşen giderle avans karşılaştırılır. Kullanılmayan veya fazla kalan tutarın hangi kayıtta tutulduğu sorulur. Böylece yalnız ilk kredi gününe odaklanılıp kapanış aşamasındaki ikinci tahsilat gözden kaçırılmaz.
İade talebinin tutarı nasıl somutlaştırılır?
Her ücret satırına tarih, işlem türü, hizmeti sunan kişi, bankanın dış ödemesi veya iç hizmet açıklaması, sözleşmesel bedel ve gerçek tahsilat yazılır. Dış hizmette A × 1,15 tavanı hesaplanır; ancak ret veya hizmetin sunulamaması için özel hüküm varsa önce bu hüküm uygulanır. Tüm dosyayı tek formülle hesaplamak bu istisnaları kaybettirir.
Talep fazla tahsil edilen tutara yöneltilir. Daha önce yapılmış iadeler ve aynı masrafın başka hesaptaki düzeltmesi düşülür. Vergi düzeltmesi gerekiyorsa banka ücretinin iadesinden ayrı gösterilir. Faturanın tamamına ulaşılmamışsa tahmini gerçek ödeme yaratılmaz; bankadan eksik belge ve maliyet açıklaması istenir. Kesin olmayan matrah üzerinden kesin iade rakamı sunmak dosyayı zayıflatır.
Dilekçede hangi ücretin hangi hükme aykırı olduğu açıkça gösterilir. Sınır aşımı, mükerrer ücret, yapılmayan hizmet ve eksik bilgilendirme aynı hukuki gerekçe değildir. Bankanın her kaleme verdiği yanıt ayrı değerlendirilir. Genel sözleşme imzaladınız cevabı, dış ödemenin miktarını veya kullanılan yüzde hesabını açıklamıyorsa bu eksiklik başvuruda belirtilir.
İade yapılmazsa hangi hukuki yol değerlendirilir?
Ticari bankacılık ücretinden doğan davada TTK m.4/1-f ve m.5 kapsamındaki görev kuralları uygulanır. Para alacağı niteliğindeki iade davasında TTK m.5/A uyarınca dava açmadan önce arabulucuya başvuru dava şartıdır. Uyuşmazlığın ticari niteliği doğru belirlenmeden tüketici hakem heyeti parasal sınırı üzerinden yol seçilmez. İlişkinin hukuki niteliği başvuru merciini etkiler.
Faiz ve süre talepleri ücret hesabından ayrıca kurulmalıdır. Her kesintinin tarihi, alacağın hukuki dayanağı ve temerrüt koşulları belirlenir. Bankaya bilgi istemekle dava şartı arabuluculuğu tamamlamak aynı işlem değildir. Bankanın kısmi iadesinden sonra kalan uyuşmazlık değeri güncellenir; arabuluculukta veya davada aynı tutarın yeniden istenmesi önlenir.
Ticari kredide ekspertiz ve teminat masrafı hakkında sorular
Ticari ekspertizde banka yalnız dış firmaya ödediği tutarı mı alabilir?
Genel teminatlandırma kuralında sınır, TCMB 2020/4 m.10 uyarınca bankanın üçüncü kişiye ödediği tutarın yüzde 15 fazlasıdır. Ancak limit tahsis edilmeden ret gibi özel durumlarda farklı hüküm uygulanır. Sözleşmedeki daha düşük bedel de korunur.
Yüzde 15 kredi tutarından mı hesaplanır?
Hayır. Dış hizmette matrah, bankanın ilgili hizmet için üçüncü kişiye fiilen ödediği tutardır. Kredi anaparası, ipotek üst limiti veya ekspertiz değerinin yüzde 15’i alınmaz. Hesap dış ödeme tutarının 1,15 ile çarpılmasıyla kurulur.
Hizmeti banka personeli yaptıysa tamamen ücretsiz mi?
M.10, hizmet banka bünyesinde sunulduğunda hizmetin makul bedelini sınır kabul eder. Ücretsiz olma sonucu otomatik değildir. Banka hangi işlemi yaptığını ve ücretin bu hizmetle ilişkisini açıklamalıdır; dış hizmet faturası varmış gibi hesap yapılamaz.
İpotek fek işleminde de aynı ücret sınırı var mı?
Evet. Uygulama Talimatı 4/III-a ipoteğin değişiklik ve fek işlemlerini de aynı esaslara bağlar. Dış ödeme varsa gerçek bedel ve yüzde 15 sınırı; banka içi hizmette makul bedel incelenir. Tapu giderleri ayrıca ayrıştırılır.
Kredi limit verilmeden reddedilirse yüzde 15 ek alınır mı?
Talimat 4/II-g, limit tahsis edilmeden reddedilen kredi talebinde üçüncü kişilere ödenen tutarlar dışında ücret alınamayacağını düzenler. Bu özel kural uygulanırken genel teminatlandırma tavanı tek başına yeterli değildir. Ret aşaması ve gerçek dış ödeme belgelenir.
Ekspertiz olumsuz çıktıysa hizmet hiç verilmemiş sayılır mı?
Olumsuz sonuç, rapor gerçekten hazırlanmışsa hizmetin hiç sunulmadığını göstermez. Hizmetin gerçekleşmesi, kredi sonucu ve ücretin hukuka uygunluğu ayrı incelenir. Hiç yapılmayan ekspertiz veya mükerrer kesinti farklı itiraz nedenleridir.
Aynı rapor için ikinci ücret alınırsa nasıl itiraz edilir?
Yeni tahsilatın hangi yeni çalışma karşılığında olduğu sorulur. Rapor numarası, tarih, dış ödeme ve banka kaydı karşılaştırılır. Gerçek güncelleme hizmetiyle eski raporun yeniden kullanılması ayrılır; aynı dış ödeme her dosyaya mükerrer şekilde yansıtılmışsa toplam hesap gösterilir.
Banka bugünkü tarifeyi eski kesintiye uygulayabilir mi?
Tebliğ m.7/1 ücret artışlarının geçmiş döneme uygulanmasını yasaklar. Eski kesinti, işlem tarihindeki sözleşme, tarife ve düzenleme üzerinden incelenir. Sonraki tarife, önceki düşük fiyat anlaşmasını kendiliğinden değiştirmez.
Ücret itirazı kredi taksitlerini durdurur mu?
Ücretin iadesini istemek kredi ödeme planını kendiliğinden durdurmaz. Taksit borcu, teminat ve tartışmalı ücret ayrı kayıtlarla izlenir. Mahsup, takas veya başka bir hukuki sonuç ileri sürülecekse onun koşulları ayrıca değerlendirilir.
Ticari kredi masrafında doğrudan tüketici hakem heyetine gidilir mi?
Başvuru yolu önce ilişkinin ticari veya tüketici niteliği belirlenerek seçilir. Ticari bankacılık para alacağı davasında TTK m.4, m.5 ve m.5/A kapsamındaki görev ve arabuluculuk kuralları uygulanır. Gerçek kişi olmak tek başına tüketici niteliğini sağlamaz.
İstanbul ve Mersin teminatlarının ortak kredi dosyası
İstanbul ve Mersin’deki birden fazla taşınmazın aynı ticari krediye teminat verildiği dosyada her rapor, tapu işlemi ve banka kesintisi ilgili varlıkla eşleştirilir. Merkez şubenin tahsil ettiği toplu bedel, yerel işlemlerin gerçek giderlerini görünmez hale getirmemelidir. Ortak faturanın hangi teminata ne kadar ayrıldığı açıklanarak kredi dosyasındaki toplam talep kurulmalıdır.
Resmî kaynaklar ve mevzuat
- TCMB 2020/4 Ticari Müşteri Ücretleri Tebliği — m.2, 4–8, 10; Ek-1
- TCMB Ticari Müşteri Ücretleri Uygulama Talimatı — 2/a; 4/II-g; 4/III-a; Ek-1 1.2.1
- Bankacılık Kanunu – UYAP — 5411 m.53, 76 ve 144
- Türk Ticaret Kanunu – UYAP — 6102 m.4/1-f, 5 ve 5/A
Son mevzuat kontrolü: 24 Ekim 2026.
İstanbul ve Mersin ofisleri
İstanbul · Polaris Plaza
Maslak Ahi Evran Caddesi, Polaris Plaza No:21, Kat:9, 34475 Sarıyer/İstanbulMersin · Profit İş Merkezi
İhsaniye Mahallesi, 4903. Sokak, Profit İş Merkezi No:23, Kat:3, Daire:14, 33070 Akdeniz/MersinHukuki değerlendirme için iletişim
Hukuki konu hakkında iletişim
İlk iletişimde konuyu, bulunduğunuz ülke veya ili ve varsa tebliğ ya da son işlem tarihini kısaca belirtebilirsiniz. T.C. kimlik numarası, sağlık verisi veya kişisel belge göndermeyiniz. Mesajlaşma tek başına hukuki görüş veya avukatlık ilişkisi oluşturmaz.
