Ticari Kredi Kartı Aidatı ve Yasak Ücretler: Şirketin İtiraz Hakları
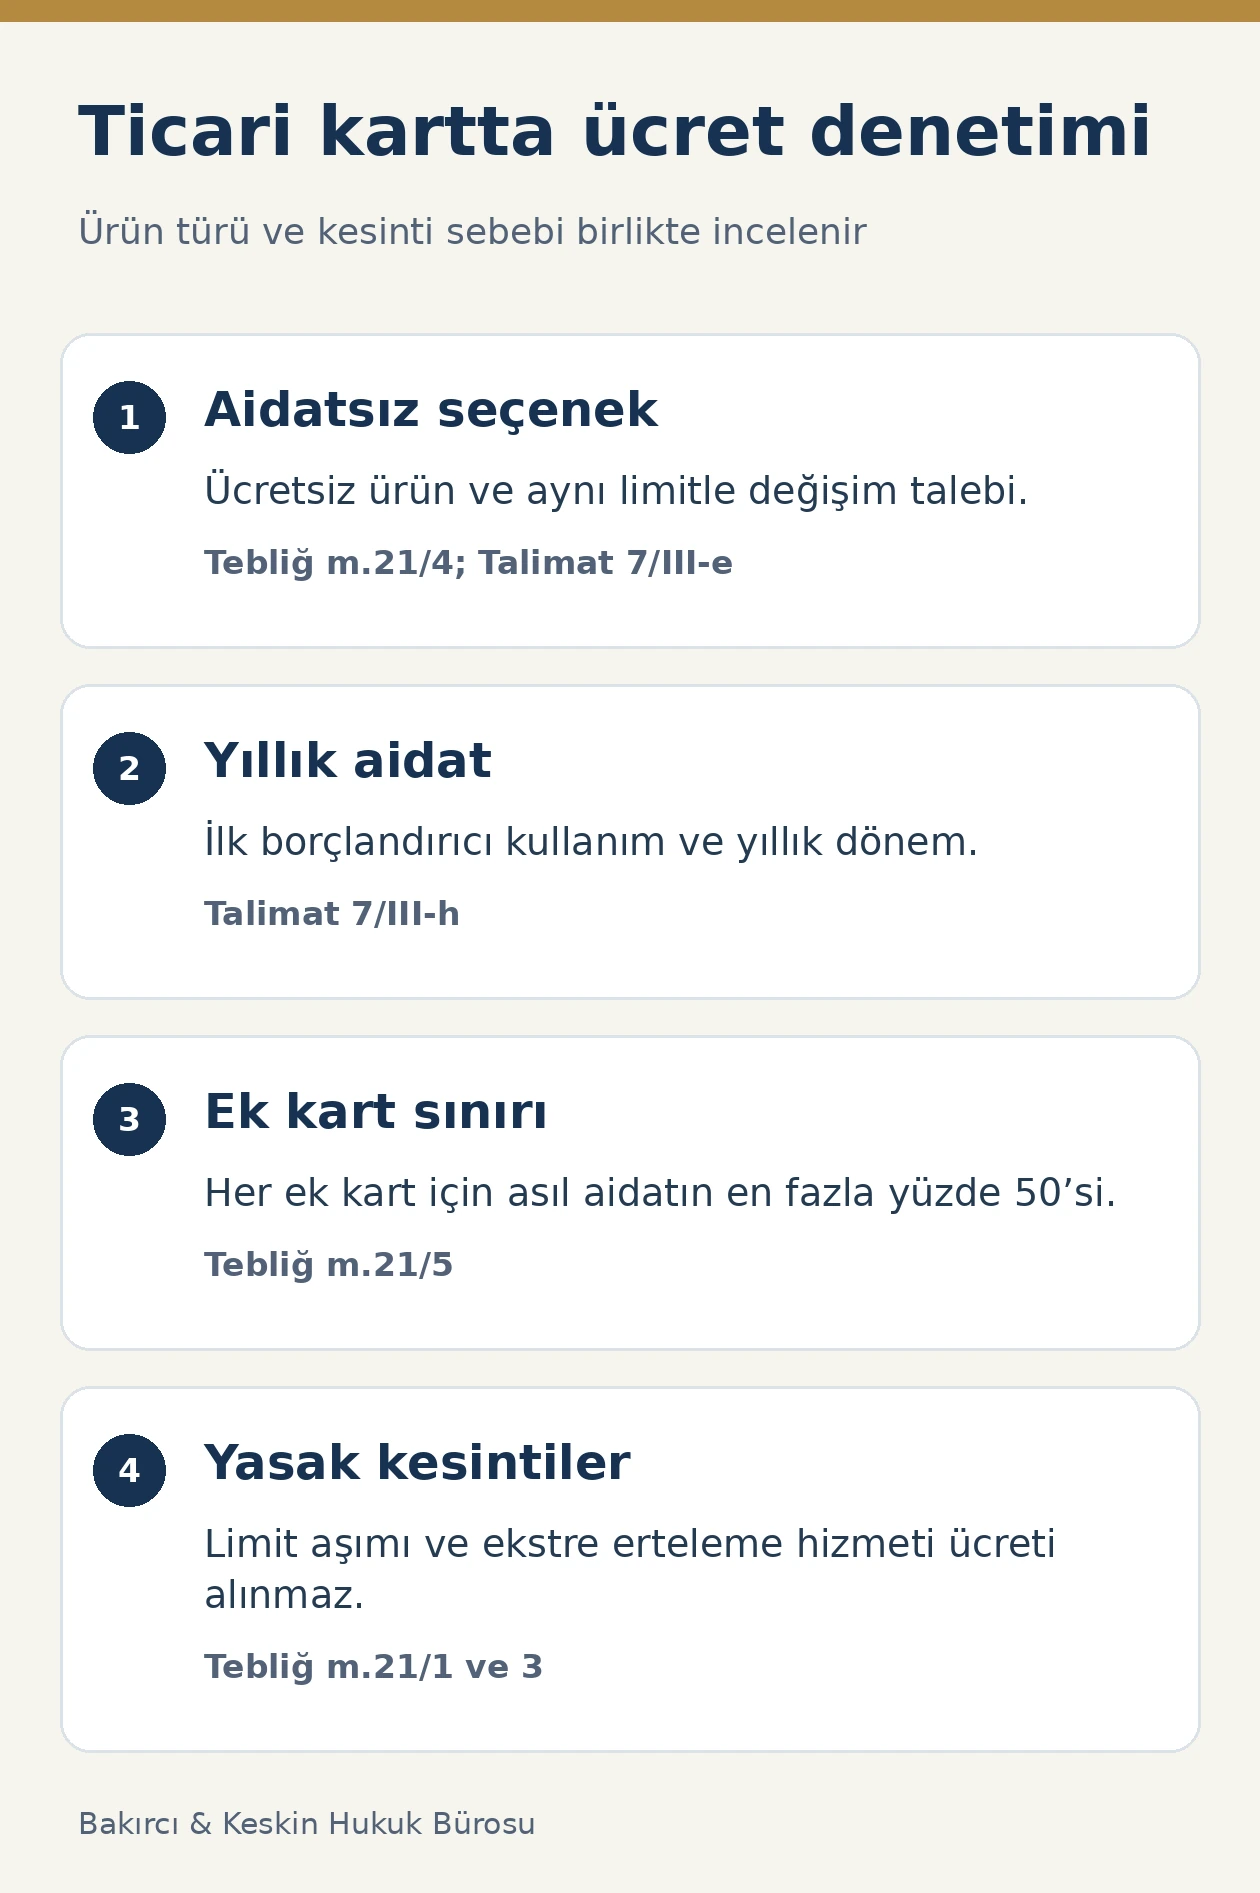
Bankalar yıllık üyelik ücreti almayan bir ticari kredi kartı türü sunmak zorundadır. TCMB 2020/4 sayılı Tebliğ m.21/4 bu yükümlülüğü düzenler; aynı maddenin diğer fıkraları limit aşım ücretini ve ekstre erteleme gibi hizmetlerden ücret alınmasını yasaklar. Ticari banka kartı ve sanal kredi kartı için de yıllık üyelik ücreti alınamaz. Ücretli asıl ticari kredi kartının bütün aidatlarının ise sadece aidat adı taşıdığı için kendiliğinden iade edileceği söylenemez.
Şirket veya ticari müşteri, kartın türünü ve kesintinin niteliğini belirleyerek itiraz etmelidir. Yıllık üyelik ücreti, ek kart bedeli, nakit avans komisyonu, faiz ve kart yenileme gideri ayrı kurallara tabidir. Bu rehber ticari müşteri ücretlerini düzenleyen 2020/4 sayılı Tebliğ ile TCMB Uygulama Talimatını esas alır; tüketiciye ait başka düzenlemelerden seçilmiş hükümlerle karışık bir ücret hesabı kurmaz.
Ticari kart ile bireysel kart ayrımı neden önce yapılır?
2020/4 sayılı Tebliğ m.4, ticari kartı, ticari banka kartını ve ticari kredi kartını ayrı tanımlar. Ticari müşteri, finansal tüketici tanımı dışında kalan Türkiye’de yerleşik kişidir. Kartın şirket adına çıkarılması, kredi sözleşmesinin amacı ve hesabın niteliği birlikte incelenir. Kartı fiilen şirket çalışanının taşıması, şirketin bankayla kurduğu sözleşmeyi tek başına bireysel tüketici sözleşmesine dönüştürmez.
5464 sayılı Kanun m.43’ün güncel metnini getiren 6495 sayılı Kanun m.35, tacirlere verilen kurumsal kredi kartlarını bazı hükümlerden istisna eder. İstisna listesinde m.9 ve m.24–25 de bulunur; m.26’nın üçüncü fıkrası ise istisna dışında tutulmuştur. Bu açık ayrım, bireysel kartın bütün kurallarını kurumsal karta otomatik uygulamayı engeller.
Finansal tüketicinin aidatı 2020/7 sayılı Tebliğ m.11 kapsamındaki ayrı rehberde incelenir. Ticari kart dosyasında uygulanacak kaynak 2020/4 ve onun talimatıdır. İki düzenlemede benzer korumaların bulunması, madde numaralarını ve farklı hükümleri birbirinin yerine kullanmayı doğru hale getirmez. Önce sözleşme rejimi, sonra ücret kalemi seçilir.
Banka aidatsız ticari kredi kartı sunmak zorunda mı?
2020/4 sayılı Tebliğ m.21/4, yıllık üyelik ücreti ve benzeri adlarla bedel alınmayan bir ticari kredi kartı türü sunulmasını zorunlu kılar. Banka ticari müşterilerin tamamına yalnız ücretli ürün bulunduğunu söyleyerek bu yükümlülüğü kaldırmaz. Başvuru yapılan ürünün adında ticari, kurumsal veya işletme kartı yazması kadar gerçek ücret koşulları da kontrol edilir.
Aidatsız ticari kart başvurusu reddedilmişse aynı başvuruya dayanılarak ücretli ticari kart verilemez. Müşterinin hangi ürüne başvurduğu, başvuru tarihi ve banka cevabı bu nedenle korunur. Ücretsiz ürün talebini başka ürünün kabulü gibi gösteren kayıt varsa itiraz doğrudan bu değişikliğe yöneltilir. Bankanın genel ürün tanıtımı, müşterinin hangi karta başvurduğunu tek başına kanıtlamaz.
Aynı fıkra, aidatsız kart limiti değerlendirilirken ücretli kartta kullanılan kriterlerin aynen uygulanmasını ister. Bu yükümlülük her başvurunun onaylanmasını veya talep edilen her limitin verilmesini garanti etmez. Ancak ücretsiz ürün seçiminin tek başına farklı bir kredi değerlendirme ölçütüne dönüştürülmesini engeller. Ret veya limit kararıyla aidat tercihinin ilişkisi somut kayıtlar üzerinden incelenir.
Mevcut ücretli ticari kart aynı limitle değiştirilebilir mi?
TCMB Uygulama Talimatı 7/III-e, yıllık üyelik ücretli kredi kartının limiti aynı kalmak üzere aidatsız kartla değiştirilmesi talebinin banka tarafından yerine getirilmesini zorunlu tutar. Bu düzenleme ticari müşteri talimatında açıkça yer alır. Sadece tüketici düzenlemesinde bulunan bir hakmış gibi değerlendirilmemelidir. Talepte mevcut kart ve limit bilgisi açık gösterilir.
Başvuru, bütün kart ilişkisinin kapatılması ile aidatsız ürüne dönüştürülmesini ayırmalıdır. Müşteri değişim istiyorsa bunu açıkça yazar; bankanın yeni kart kaydındaki limit, önceki limitle karşılaştırılır. Ücretli ürünün ek avantajlarının aynen devam etmesi, aynı limitin korunması hükmünden otomatik olarak çıkmaz. Yeni ürünün özellikleri ayrıca gösterilmeli, limit ve aidat değişikliği birbirine karıştırılmamalıdır.
Aidatsız karta geçiş, geçmişte hukuka uygun alınmış bütün ücretleri kendiliğinden geri verilmesi gereken borca dönüştürmez. Önceki aidat için ayrıca tahakkuk tarihi, ilk kullanım, sözleşme ve özel yasaklar incelenir. Buna karşılık değişim talebi yerine getirilmediği için sonraki dönemde ücret doğmuşsa talep ve ücret tarihi birlikte dosyalanır. İstenen sonuçlar değişim ve geçmiş kesintinin iadesi olarak ayrı yazılır.
Ücretli ticari kartta aidat ne zaman tahakkuk eder?
Talimat 7/III-h, ticari kredi kartı üyelik ücretinin ancak borçlandırıcı ilk kullanımdan sonra ve yıllık olarak tahakkuk ettirilmesine izin verir. Kartın basılması veya teslim edilmesi tek başına ilk kullanım değildir. İşyeri kartın teslim tutanağıyla hesap özetindeki ilk borçlandırıcı işlemi ayrı kontrol eder. Kullanımın hangi tarihte gerçekleştiği banka kayıtlarında görünmelidir.
Aynı asıl kart için bir yıllık dönemin birden fazla kez ücretlendirilmesi halinde hangi döneme ait tahakkuk yapıldığı açıklanır. Kart numarasının güvenlik nedeniyle yenilenmesi, yıllık hizmet döneminin otomatik olarak yeniden başlaması anlamına gelmez. Eski ve yeni kart numarası arasındaki bağlantı ile ücretin hangi ürüne ve döneme ait olduğu hesap tablosunda gösterilir.
Ticari kart aidatının tamamı için düzenlemede tek bir sabit lira tavanı belirlenmemiştir. Bu durum bilgilendirme, sözleşme ve ürün türüne ilişkin yasakların uygulanmasını kaldırmaz. Ücretin serbest belirlenebildiği alanla kanunen alınamayan ücret ayrı tutulur. Tüketici düzenlemesindeki 180 günlük hareketsizlik kuralı da yalnız benzer ürün adı nedeniyle ticari talimata eklenmiş sayılmaz.
Ticari banka kartı ve sanal kartın aidatı var mı?
Tebliğ m.21/4 ile Talimat 7/III-f, ticari banka kartları ve sanal kredi kartları için yıllık üyelik ücretini yasaklar. Banka kartı, mevduat veya özel cari hesabın kullanımını sağlayan üründür. Kredi kartı ise ayrı kredi niteliği taşır. Aynı plastik kartta birden çok özellik bulunması halinde alınan ücretin hangi ürün için tahakkuk ettirildiği belirlenmelidir.
Asıl ücretli kredi kartına bağlı sanal kart oluşturulması, asıl kartın geçerli aidatını otomatik kaldırmaz; sanal kart için ayrı üyelik bedeli alınması ise kendi yasağına göre denetlenir. Şirket bütün kesintileri kart numarası ve ürün türüyle eşleştirir. Ekstrede yalnız kart hizmeti yazması, sanal karta hangi ücretin yansıtıldığını açıklamaya yeterli değildir.
Yıllık üyelik ücretine hesap hazır bulundurma veya dijital kart hizmeti gibi başka ad verilmesi, işlemin niteliğinin incelenmesini engellemez. Tebliğ m.6’daki ücret sınıflandırması ve m.21’deki özel yasak birlikte uygulanır. Bununla birlikte gerçek anlamda başka bir hizmet için alınan bedelin yıllık aidat olduğu da yalnız adına bakılarak varsayılmaz; hizmetin içeriği ve tahakkuk dönemi kontrol edilir.
Şirket çalışanına verilen ek kartın ücreti nasıl hesaplanır?
Tebliğ m.21/5 ve Talimat 7/III-g, asıl ticari karta bağlı her bir ek kredi kartının yıllık üyelik ücretini asıl kart ücretinin yüzde 50’siyle sınırlar. Ölçüt her ek kart bakımından ayrı uygulanır. Bütün ek kartların toplamının mutlaka tek bir yüzde 50 sınırında kalacağı şeklinde farklı bir kural yazılmamıştır. İtiraz tablosu her ek kartı ayrı satırda gösterir.
Asıl kartın ilgili yıllık üyelik bedeli ile ek kart için alınan tutar aynı dönem üzerinden karşılaştırılır. Şirketin farklı banka veya ürünlere ait asıl kartlarını birbirine karıştırmak doğru matrah vermez. Bankadan ek kartın hangi asıl karta bağlı olduğu, bağlantı tarihi ve ücret dönemi istenir. Çalışanın adı değiştiğinde veya kart yenilendiğinde aynı ilişkinin devam edip etmediği ayrıca kontrol edilir.
İkinci bir bağımsız ticari kartla asıl karta bağlı ek kart aynı ürün değildir. Bankanın bağımsız ürün dediği kartın sözleşmesi ve hesap yapısı incelenir; yalnız kart üzerindeki isim yeterli değildir. Gerçek ek kartta yüzde 50 sınırı farklı kampanya veya çalışan kategorisi adıyla kaldırılmaz. Ücretin yasaya uygunluğu, kartın banka sistemindeki açık ilişkisiyle gösterilir.
Limit aşım ücreti ile limit tahsisi aynı şey midir?
Tebliğ m.21/1 ve Talimat 7/III-a, ticari kredi kartı borcunun tahsis edilen limiti aşması nedeniyle limit aşım ücreti alınmasını yasaklar. Hesap özetindeki böyle bir kesinti, ücretin adının ve sebebinin belirlenmesiyle itiraza konu edilir. Yasağın bulunması, kart borcunun veya hukuka uygun başka bir finansman unsurunun ortadan kalktığı anlamına gelmez. Ücret, anapara ve faiz ayrıştırılır.
Kredi tahsis ücreti farklı bir kategoridir. Tebliğ m.9 ticari kredi kartı limitlerini de kapsar; ancak müşteri talebi, limit süresi ve azami oran gibi kendi koşullarına bağlıdır. Banka yasak limit aşım bedelini yalnız tahsis adı vererek geçerli hale getiremez. Gerçekten yeni limit işlemi bulunduğu, ücretin o işlemden doğduğu ve ilgili koşulların yerine getirildiği gösterilmelidir.
5464 m.9 kapsamındaki bireysel limit artırımı kuralları okunurken m.43’teki kurumsal kart istisnası ayrıca dikkate alınır. Ticari ücret yasağının dayanağı burada TCMB m.21’dir. Kurumsal kartın bütün limit ihtilaflarını bireysel gelir katsayılarıyla çözmek, farklı rejimleri birleştirir. Başvuruda limitin kuruluşu ile sonradan oluşan ücret ayrı olaylar olarak yazılır.
Ticari kart nakit avans ücreti ne kadar olabilir?
Tebliğ m.21/2 ve Talimat 7/III-b, taksitli veya taksitsiz nakit avans ücretini kullanılan avans tutarının yüzde biriyle sınırlar. Matrah kartın toplam limiti veya hesap özetindeki bütün borç değildir. Her nakit kullanımın tutarı ve tahsil edilen komisyonu ayrı bulunur. Nakit avans niteliği taşımayan fatura ödemesi için nakit avans ücreti alınamaz.
Talimat, mal ve hizmet alımı dışındaki EFT ve havale gibi nakit nitelikli kart işlemlerini nakit avans limitinden kullanım olarak değerlendirir. Bu nedenle işlemin ekstredeki adı kadar gerçekten nasıl gerçekleştirildiği incelenir. Tarım kartı gibi özel uygulamalarda da nakit çekim ücreti kuralı vardır; çekim rotatif kredi hesabına bağlı çalışıyorsa Talimat 4/II-c’deki ayrı yöntem uygulanır. Ürün yapısı göz ardı edilmez.
Talimat 7/III-c, nakit kullanım bankanın kendi bünyesi dışındaki yöntem ve araçlarla gerçekleşmişse ilave alınabilecek tutarı üçüncü kişiye ödenen bedelin yüzde 15 fazlasıyla sınırlar. Bu özel kalem, bütün nakit avanslarda otomatik ikinci ücret değildir. Dış yöntem, gerçek ödeme ve müşteriye yansıtılan ek tutar ayrı açıklanmalıdır. Avans komisyonuyla faiz ve vergi aynı yüzde hesabına sokulmaz.
Ekstre erteleme veya sonradan taksitlendirme ücreti alınır mı?
Tebliğ m.21/3, ticari kredi kartında ekstre erteleme, taksitlendirme, son ödeme tarihinin uzatılması ve benzeri hizmetlerden ücret alınmasını yasaklar. Talimat 7/III-d, güncel ekstre bakiyesinin veya alışveriş sonrası işlem tutarının ertelenmesini, taksitlendirilmesini ve ilave taksit işlemini açıkça sayar. Hizmete farklı ad verilmesi, aynı nitelikteki ücretin bu denetimden çıkmasını sağlamaz.
Ücret yasağıyla faiz yasağı aynı hüküm değildir. Tebliğ m.4’te ücret, faiz ve kâr payından ayrı tanımlanır. Borcun daha ileri tarihe veya taksitlere taşınmasının bütün finansman maliyetlerini kendiliğinden sıfırladığı sonucu çıkarılmaz. Bankadan ücret, faiz, vergi ve yeni anapara planı ayrı gösterilmesi istenir; yalnız toplam taksit rakamı üzerinden yasak hizmet bedeli gizlenmemelidir.
İtirazda hangi işlem için ayrı ücret kesildiği belirtilir. Şirketin erteleme talebini kabul etmiş olması, kanunun yasakladığı ücretin alınmasını tek başına hukuka uygun yapmaz. Bunun yanında erteleme planının geçerliliği ve borcun ödeme günleri ayrı incelenir. Tartışmalı ücretin varlığı nedeniyle bütün taksit planını yok saymak farklı bir borç uyuşmazlığı doğurur.
Kayıp veya çalıntı ticari kartta yenileme bedeli nasıl sınırlanır?
Talimat 7/III-i, kayıp, çalıntı ve benzeri sebeplerle kart yenilenmesinde yalnız üçüncü kişilere ödenen tutarların tahsil edilebileceğini düzenler. Bu hüküm ticari kart için dış gider ölçütü getirir. Bankanın kendi belirlediği herhangi bir yenileme tarifesini göstermesi, gerçek dış ödemenin ne olduğunu açıklamaktan farklıdır. İşyeri ücretin hangi işlem ve dış maliyete dayandığını sorabilir.
Tüketici kartındaki takvim yılı içinde belirli sayıdaki ücretsiz yenileme kuralı, ticari talimattaki bu hükmün yerine geçirilmez. Her dosyada doğru düzenleme kullanılır. Yenileme için alınan tutarla yıllık üyelik ücreti aynı gerekçeyle hesaplanmaz. Kart değişiminde hem yenileme bedeli hem yeni yıllık aidat görünüyorsa iki ücretin ayrı koşulları ve dönemleri kontrol edilir.
Kartın fiziksel olarak değiştirilmesi, eski kart hesabındaki bütün ödemelerin ve itirazların silinmesi anlamına gelmez. Eski kartla yeni kartın bağlantısı saklanır; müşteri numarası ve hesap özeti dönemleri birlikte izlenir. Özellikle birden fazla çalışan kartı bulunan şirketlerde kimin kartının hangi sebeple yenilendiği gösterildiğinde aynı olay için tekrar tahsilat açıkça tespit edilir.
Ücret tarifesi ve bilgi verme yükümlülüğü nasıl denetlenir?
Tebliğ m.5/5 ücret adlarını, tanımlarını ve tarifelerini içeren formun müşteriye yazılı veya kalıcı veri saklayıcısıyla iletilmesini ister. M.5/10 bu yükümlülüğün yerine getirildiğini ispat görevini bankaya yükler. Kart sözleşmesi, ürün formu ve ücret değişikliği kaydı birlikte alınır. Genel ürün sayfasının bulunması, belirli müşteriye hangi koşulların iletildiğini her dosyada tek başına göstermez.
M.7/1 uyarınca ücret artışı en az iki iş günü önce bildirilir ve geçmişe uygulanmaz. İşletmenin önceki yıl ücretini bugünkü internet tarifesiyle karşılaştırması bu tarih ayrımını kaybettirir. İlk sözleşme, artış bildirimi ve yeni tahakkuk günü bir arada değerlendirilir. Bankayla kararlaştırılan indirim veya muafiyet varsa hangi kartı ve dönemi kapsadığı ayrıca gösterilir.
Bankadan işlem belgesi ve sözleşme örneği isteme, ücretin denetlenmesi için kullanılmalıdır. Kart numarasının tamamı açık olmayan belgelerde hesap bağlantısını gösterecek kayıt alınır. İşletmenin muhasebe toplamı ile bankanın hesap özeti arasındaki farklar ayrıştırılır; belgede görülen her borç hareketi üyelik ücreti olarak sınıflandırılmaz.
Şirketin aidat ve ücret itirazı nasıl hazırlanır?
İtirazda kartın türü, asıl veya ek kart ilişkisi, ücret dönemi, tahakkuk tarihi, tutar ve dayanak madde gösterilir. Aidatsız ürüne geçiş talebi, yasak ücretin iptali ve tahsil edilmiş paranın iadesi ayrı sonuçlardır. Ek kartta yüzde 50 hesabı; nakit avans işleminde yüzde bir sınırı; yenilemede gerçek üçüncü kişi ödemesi kendi belgeleriyle sunulur. Aynı kesinti birden fazla kalemde tekrar edilmez.
Banka kısmi düzeltme yaptığında kalan miktar yeniden hesaplanır. Ücret itirazının anapara borcunu ve bütün ödeme yükümlülüklerini kendiliğinden ortadan kaldırdığı kabul edilmez. Faiz iadesi veya başka zarar da isteniyorsa onun hukuki gerekçesi ayrıca belirtilir. Bankanın genel kampanya vaadiyle somut hesap düzeltmesi birbirinden ayrılır; puan verilmesi ile nakit ücretin iadesi aynı talep değildir.
Ticari bankacılık para alacağı davasında TTK m.4/1-f, m.5 ve m.5/A hükümleri doğrultusunda görev ve dava şartı arabuluculuk değerlendirilir. Kart hamilinin tüketici olup olmadığına bakılmadan hakem heyeti sınırına göre başvuru seçilmez. Şirketin kartını kullanan gerçek kişinin bulunması, uyuşmazlığın tarafını ve ticari sözleşme niteliğini tek başına değiştirmez.
Ticari kredi kartı aidatı ve yasak kesintiler hakkında sorular
Ticari kredi kartlarının hepsi aidatsız olmak zorunda mı?
Hayır. Tebliğ m.21/4 bankaya aidatsız bir ticari kart türü sunma yükümlülüğü getirir. Bütün ücretli ticari kartları yasaklamaz. Ücretli kartın aidatı ürün türü, bilgilendirme, ilk borçlandırıcı kullanım ve yıllık dönem kurallarıyla denetlenir.
Aidatsız ticari kart talebim reddedilirse ücretli kart verilebilir mi?
M.21/4 uyarınca reddedilen ücretsiz ticari kart başvurusuna dayanılarak yıllık üyelik ücretli kart verilemez. Başvurunun hangi ürün için yapıldığı ve banka cevabı korunmalıdır. Başka bir ücretli ürüne ilişkin ayrı irade açıklamasıyla aynı başvuru birbirine karıştırılmaz.
Ticari kartımı aidatsız karta aynı limitle çevirebilir miyim?
Evet. TCMB Uygulama Talimatı 7/III-e, ücretli kartın limiti aynı kalmak üzere aidatsız kartla değiştirilmesi talebinin yerine getirilmesini zorunlu tutar. Değişim talebi açık yazılır; yeni kart limitinin ve ücret koşulunun önceki kayıtla karşılaştırılması gerekir.
Kullanılmamış ticari karta yıllık ücret yazılır mı?
Talimat 7/III-h, üyelik ücretinin ancak borçlandırıcı ilk kullanımdan sonra ve yıllık olarak tahakkuk ettirilmesine izin verir. Kartın basılması veya teslim edilmesi tek başına yeterli değildir. İlk kullanım tarihi ile tahakkuk tarihi karşılaştırılır.
Her çalışan ek kartının aidatı asıl kartla aynı olabilir mi?
Gerçek ek kart ilişkisinde m.21/5 gereğince her ek kartın yıllık üyelik ücreti asıl kart ücretinin yüzde 50’sini aşamaz. İlgili asıl kart ve dönem belirlenir. Bağımsız kart ürünü ile asıl karta bağlı ek kart ayrı değerlendirilir.
Ticari banka kartı veya sanal kart aidatı alınır mı?
M.21/4 ve Talimat 7/III-f yıllık üyelik ücretini yasaklar. Asıl ücretli kredi kartının aidatıyla ayrıca oluşturulan sanal kart için alınan bedel ayrılmalıdır. Aynı hesapta görünmeleri bütün kalemlerin aynı hukuki niteliği taşıdığını göstermez.
Ticari kart limit aşım ücreti serbest mi?
Hayır. Tebliğ m.21/1 ve Talimat 7/III-a bu ücreti yasaklar. Gerçek bir limit tahsis işleminin ücreti başka hükümlere bağlıdır. Banka yalnız ücretin adını değiştirerek limit aşım kesintisini geçerli hale getiremez.
Ekstreyi erteletince faiz de otomatik kalkar mı?
M.21/3 erteleme ve taksitlendirme hizmetlerinden ücret alınmasını yasaklar. Ücret ile faiz Tebliğde ayrı kavramlardır. Yeni ödeme planındaki faiz, vergi ve hizmet bedeli ayrıştırılır; ücret yasağı bütün finansman maliyetlerinin sıfırlandığı anlamına gelmez.
Nakit avans komisyonunun üst sınırı nedir?
Taksitli veya taksitsiz avans için genel ücret sınırı kullanılan avansın yüzde biridir. Banka dışı yöntemlerde Talimat 7/III-c uyarınca üçüncü kişiye ödenen bedelin en fazla yüzde 15 fazlası ayrıca incelenir. Özel rotatif bağlantılı ürünlerin ayrı hükmü korunur.
Kayıp ticari kartın yenilenmesinde banka istediği bedeli alabilir mi?
Talimat 7/III-i yalnız üçüncü kişilere ödenen tutarların tahsilini öngörür. Gerçek dış giderle müşteriye yansıtılan bedel karşılaştırılır. Yenileme ücreti ve yıllık üyelik ücreti aynı işlem değildir; her biri kendi koşullarıyla denetlenir.
İstanbul ve Mersin’de şirketin çalışan kartlarını birlikte izlemesi
İstanbul ve Mersin şubelerinde kullanılan çalışan kartları için asıl kart bağlantısı, kullanıcı, yıllık ücret dönemi ve harcama hesabı ayrı tutulur. Kartın çalışan üzerinde bulunmasıyla banka sözleşmesinin tarafı olmak aynı durum değildir. Şirket muhasebesi, toplu aylık borcu her kartın ücret kaydıyla eşleştirerek ek kart sınırını ve yenileme giderlerini açık biçimde denetler.
Resmî kaynaklar ve mevzuat
- TCMB 2020/4 sayılı Ticari Müşteri Ücretleri Tebliği — m.2, 4–7, 9 ve 21
- TCMB Ticari Müşteri Ücretleri Uygulama Talimatı — 7/III-a–i; 4/II-c
- 6495 sayılı Kanun – TBMM resmî metni — m.35 ile güncellenen 5464 m.43
- 5464 sayılı Banka Kartları ve Kredi Kartları Kanunu – UYAP — m.43 kurumsal kredi kartları
- 6102 sayılı Türk Ticaret Kanunu – UYAP — m.4/1-f, 5 ve 5/A
Son mevzuat kontrolü: 24 Ekim 2026.
İstanbul ve Mersin ofisleri
İstanbul · Polaris Plaza
Maslak Ahi Evran Caddesi, Polaris Plaza No:21, Kat:9, 34475 Sarıyer/İstanbulMersin · Profit İş Merkezi
İhsaniye Mahallesi, 4903. Sokak, Profit İş Merkezi No:23, Kat:3, Daire:14, 33070 Akdeniz/MersinHukuki değerlendirme için iletişim
Hukuki konu hakkında iletişim
İlk iletişimde konuyu, bulunduğunuz ülke veya ili ve varsa tebliğ ya da son işlem tarihini kısaca belirtebilirsiniz. T.C. kimlik numarası, sağlık verisi veya kişisel belge göndermeyiniz. Mesajlaşma tek başına hukuki görüş veya avukatlık ilişkisi oluşturmaz.
