Hasat Öncesi Pestisit Denetimi: Numune, Yedi Günlük İtiraz ve İmha
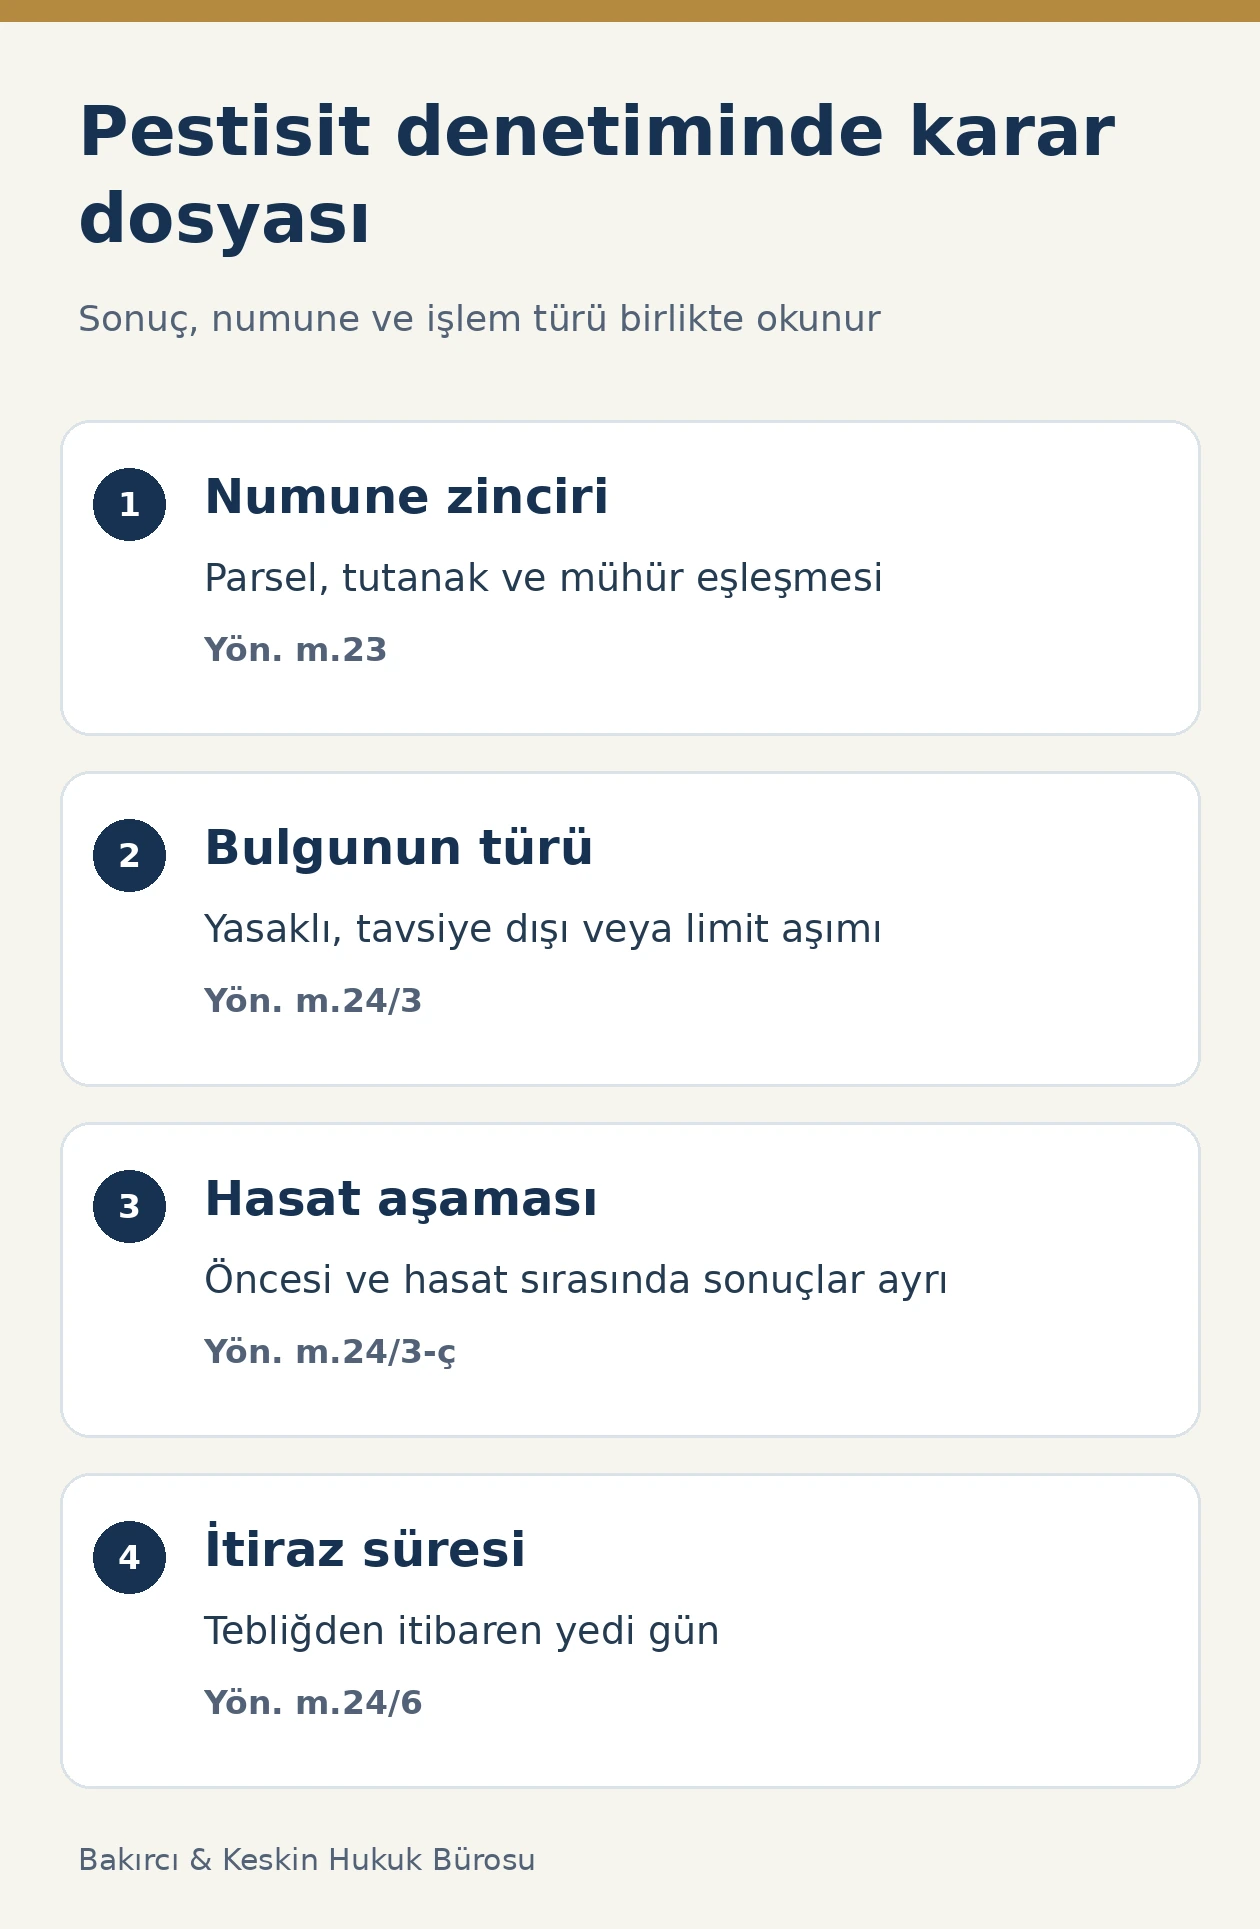
Hasat öncesi pestisit denetiminin sonucuna, tebliğ tarihinden itibaren yedi gün içinde müdürlüğe itiraz edilebilir. 2025 tarihli Bitki Koruma Ürünlerinin Uygulanması ve Denetimine İlişkin Yönetmelik m.24/6 bu özel idari başvuru yolunu düzenler. İtiraz masrafı üreticiye aittir. Yedi günlük süre numunenin alındığı veya raporun yazıldığı tarihle değil, sonucun tebliğiyle ilişkilidir.
Kalıntı tespiti her olayda aynı hukuki sonucu doğurmaz. Kullanımı yasaklı aktif madde, başka üründe ruhsatlı olduğu halde tavsiye dışında kullanım ve ruhsatlı ürünün maksimum kalıntı limitini aşması farklı hükümlerle ele alınır. Numunenin hasattan önce veya hasat sırasında alınması da sonucu değiştirir. Üretici, analiz raporunu bu ayrımları gösteren denetim dosyasıyla birlikte incelemelidir.
Hasadı durdurma ve ürün imhası hangi kanuna dayanır?
5996 sayılı Kanun m.20/5, mücadele alanlarındaki kontrollerde tavsiye dışı BKÜ kullanımı ve limit üzeri kalıntı bulunması halinde Bakanlığın hasadı geciktirebilmesini veya ürünü imha ettirebilmesini düzenler. Aynı fıkra, bu uygulamada üreticiye tazminat ödenmeyeceğini belirtir. İşlem ticari alıcının kendi kalite değerlendirmesinden farklı bir kamu denetimi yetkisine dayanır.
2025 Uygulama ve Denetim Yönetmeliği m.22, hatalı pestisit kullanımını önlemek için hasat öncesi denetimi; m.23 numune ve analizi; m.24 sonuçlara bağlanan yaptırımları düzenler. Bir kararın doğruluğu değerlendirilirken yalnız “kalıntı var” ifadesi değil, hangi bendin hangi somut bulguya uygulandığı belirlenmelidir.
Yönetmelikte hasat öncesi denetim, birincil üretim yerinde hasattan önce veya hasat sırasında pestisit kullanımının kontrolünü kapsar. Paketleme veya işleme sırasında sonradan yapılan uygulamadan doğan olumsuzluklar için m.24/4 gıda mevzuatındaki yaptırımlara gönderme yapar. Denetimin hangi üretim aşamasına ilişkin olduğu, dosyanın hukuki sınıflandırmasının ilk adımıdır.
Denetimi kim yapar ve üreticinin görevi nedir?
M.20–22 kapsamında resmî kontrol görevi verilmiş teknik personel, belirlenen yetki alanında kontrol ve numune işlemlerini yürütür. İl ve ilçe müdürlükleri uygulamaları, kayıtları ve uygulayan kişileri denetler. Üretici, görevlilere gerekli yardım ve kolaylığı sağlamakla yükümlüdür. Kontrolün engellenmesi, analiz sonucundan bağımsız yaptırım konusu olarak m.24/5’te yer alır.
Denetim programı kapsamında numunelerin alınması, analizi, sonuçların sisteme işlenmesi ve takibi için müdürlüklerle laboratuvarlar gerekli tedbirleri alır. Üretici bu süreçte kendi ürün, alan ve uygulama bilgilerini doğru sunmalıdır. Başka parseldeki kaydın denetlenen parsel kaydı gibi gösterilmesi, gerçek uygulama ve numune ilişkisinin kurulmasını engeller.
Uygunsuzluk tespit edilen ürün, üretim alanı ve aktif maddeler yönünden takip yapılır. Bu nedenle bir defalık rapor, işletmenin daha sonraki kayıt düzeni ve denetimleri bakımından da önem taşır. Tutanak ve raporlar tarih sırasıyla korunmalı; idarenin talep ettiği bilgi veya açıklamaya hangi belgeyle cevap verildiği dosyada açıkça gösterilmelidir.
M.24/8, kanundaki idari yaptırımları uygulama yetkisini il müdürüne verir; yetki ilçe müdürlerine yazılı devredilebilir. Bu nedenle işlem dosyasında kontrolü yapan personel ile yaptırım kararını veren makam ayrı belirlenir. Numune alma yetkisi, her personelin tüm yaptırım kararlarını aynı sıfatla vereceği anlamına gelmez.
Numune hangi alanı temsil etmelidir?
M.23/2-a, tüketime sunulan yaprak veya meyve gibi bitki materyalinden parselin tamamını temsil edecek numune alınmasını ister. Asgari miktar EK-14’teki ürün gruplarına göre belirlenir. Bütün ürünler için tek bir kilogram veya adet kuralı kurulamaz. Denetim dosyasında ürün türü, parsel ve numune miktarı ilgili ekle karşılaştırılır.
Numunenin hangi üretim partisiyle ilişkilendirildiği önemlidir. Yönetmelikte üretim partisi, birincil üretim yerinde numune alınan üründen tek seferde hasat edilerek piyasaya sunulabilecek miktar olarak tanımlanır. Bu kavram otomatik olarak işletmenin bütün yılki üretimi anlamına gelmez. Kararın kapsadığı miktar ve alan, tanım ve numune tutanağıyla birlikte okunmalıdır.
Üretici numune alınırken parsel, yetiştirilen ürün ve hasat durumuna ilişkin yanlışlığı somut olarak belirtmelidir. İtiraz dosyası daha sonra yalnız sonuç değerine değil, numunenin temsil ettiği alanın doğru belirlenmesine de dayanabilir. Gerçek bir tutanak hatasıyla analizin beğenilmemesi farklıdır. Hangi kaydın hangi belgeye aykırı olduğu gösterilmelidir.
Şahit numune nerede ayrılır ve nasıl korunur?
M.23/2 gereği EK-15 resmî kontrol ve numune alma tutanağı düzenlenir. Numuneyle birlikte şahit mührü ve şahit tutanağı poşete konulur; numune, tutanakta belirtilen mühür numarasını taşıyan mühürle kapatılır. Belirlenen laboratuvara tutanakla birlikte ivedilikle gönderilir. Mühür ile tutanak numarasının birbirini karşılaması izlenebilirlik bakımından temel kontroldür.
M.23/3, paçal numunenin gıda kontrol laboratuvarında homojenize edilmesinden sonra analiz ve şahit numuneye ayrılmasını düzenler. Şahit numuneyi laboratuvar şahit mührüyle mühürleyip muhafaza eder. Dolayısıyla süreç, tarlada üreticinin kendi aldığı ikinci örneği saklamasıyla aynı değildir. Kişisel örnek, resmî şahit numunenin statüsünü kendiliğinden kazanmaz.
Analiz numunesi ivedi incelenerek sonuç müdürlüğe bildirilir. Üretici laboratuvar, gönderim, numune kodu ve rapor bağlantısını dosyadan takip etmelidir. Numune alma tutanağı ile rapor farklı ürün veya numarayı gösteriyorsa eşleşme açıklığa kavuşturulur. Kaynak ve muhafaza zinciri görünmeyen ayrı bir raporun resmî sonucu otomatik geçersiz kıldığı ileri sürülemez.
Analiz raporu hangi hukuki sorularla okunur?
Önce tespit edilen aktif maddenin adı, ölçülen miktar, numune ürünü ve rapor tarihi belirlenir. Ardından o ürün bakımından ruhsatlı kullanım ve uygulanacak maksimum kalıntı limiti incelenir. MRL, yönetmelikte yasal olarak bulunmasına izin verilen en yüksek pestisit kalıntı limiti şeklinde tanımlanır. Aktif maddenin tespit edilmesi ile ilgili limitin aşılması aynı olgu değildir.
Tavsiye dışı kullanım, ürünün başka tarımsal üründe ruhsatlı olması ve ülkede yasaklı aktif madde içermesi ayrı hukuki sınıflandırmalardır. Rapor yalnız kimyasal bulguyu gösterdiğinde hangi kategoriye girildiği ilgili ruhsat ve mevzuat bilgisiyle tamamlanır. Başka bir ülkenin alıcı standardı, bu ulusal denetimde uygulanacak hukuki değerlendirmeyle kendiliğinden özdeş değildir.
M.24/3-d, metabolitlerin ilgili mevzuata göre değerlendirilmesini öngörür. M.24/7 ise Bakanlıkça yoğun kalıntıya neden olduğu belirlenen ve teknik olarak söz konusu üründe kullanıldığı değerlendirilen aktif maddeler için ölçüm belirsizliği ile LOD değerinin dikkate alınmayacağını belirtir. Bu özel hüküm, bütün analizlerde koşulsuz aynı hesap yönteminin uygulanacağı şeklinde genişletilmemelidir.
Tavsiye dışı kullanımda hasat geciktirme hangi koşula bağlıdır?
M.24/3-a, tavsiye dışı BKÜ kullanımının tespitinde Kanun m.39/1-j kapsamında idari para cezası öngörür. M.24/3-b, tespit edilen ürünün Türkiye’de başka ürünlerde ruhsatlı olduğu özel durumu ayrıca düzenler. Para cezası uygulandıktan sonra belirlenen miktar, ruhsatlı olduğu en yakın üründeki MRL değerinin üzerindeyse hasat geciktirilir.
Bu hüküm, başka üründeki ruhsatın tavsiye dışı kullanımı hukuka uygun hale getirdiği anlamına gelmez. İlk bentteki aykırılık ve yaptırım değerlendirmesi devam eder. Yakın üründeki MRL karşılaştırması, sonraki hasat geciktirme işleminin koşuluyla ilgilidir. Dosyada hangi yakın ürünün hangi nedenle seçildiği ve hangi limitin uygulandığı görülebilmelidir.
İtiraz hazırlanırken kullanılan ürünün ruhsat durumu ile analizde bulunan aktif madde eşleştirilir. Ticari marka adı tek başına bu karşılaştırmayı çözmez. Hangi bitkisel üründe hangi onaylı tavsiyenin bulunduğu ve işlem tarihinde geçerliliği incelenir. Böylece itiraz, genel “bu ilaç piyasada satılıyor” savunması yerine somut ruhsat ve kullanım verisine dayanır.
Yasaklı aktif madde tespitinde hangi işlem yapılır?
M.24/3-c, tespit edilen BKÜ’nün ülkede kullanımı yasaklı aktif madde içermesi halinde numune alınan üretim yerindeki üretim partisinin imhasını düzenler. Ayrıca sorumlular hakkında Cumhuriyet Başsavcılığına suç duyurusu yapılır. Bu hüküm, yalnız ruhsatlı üründeki MRL aşımına ilişkin hasat geciktirme basamaklarıyla aynı değerlendirme değildir.
Üretim partisinin belirlenmesi, imha kapsamının doğru gösterilmesi açısından önem taşır. Numunenin alındığı yer, yetiştirilen ürün, hasat bilgisi ve parti tanımı karar dosyasına bağlanır. İmha işlemi bütün işletmenin taşınmazına veya gelecek üretim dönemine ilişkin sınırsız bir karar gibi aktarılmamalıdır. Somut kararın konusu ve hukuki dayanağı okunmalıdır.
Suç duyurusu yapılmasıyla ceza mahkumiyeti aynı olay değildir. Yönetmelik, idarenin ilgili bulgu üzerine savcılığa bildirimini düzenler; kişisel ceza sorumluluğu kendi usulünde değerlendirilir. Üretici açısından uygulama kaydı, ürün tedarik belgeleri ve gerçek uygulayıcı bilgileri bu nedenle korunmalıdır. İdari işlem dosyası ile ceza soruşturması ayrı takip edilmelidir.
Ruhsatlı üründe limit aşılırsa hasat zamanı neden önemlidir?
M.24/3-ç, ruhsatlı BKÜ’nün MRL üzerinde tespitini üç alt bentle ele alır. Numune hasat edilme esnasında alınmışsa üreticiye Kanun m.39/1-j kapsamında para cezası uygulanır. Hasat edilmiş ürünlerin üretici tarafından satış yerlerinden toplanıp imha edilmesi sağlanır. Bu sonuçta numune alınma anındaki hasat durumu açıkça önem taşır.
Numune hasattan önce alınmışsa ikinci alt bent hasat geciktirmeyi öngörür. Ürün henüz toplanmamışken verilen bu tedbir, üreticinin tek başına belirlediği birkaç gün bekleme kararı değildir. İdari değerlendirmedeki ürün, aktif madde, tespit ve hasat koşulları esas alınır. Ticari teslim tarihinin yaklaşması resmî geciktirme işlemini kendiliğinden kaldırmaz.
Üçüncü alt bent, kalıntının hasat geciktirmeyle önlenemeyecek kadar yüksek olduğunun değerlendirildiği sonuçlarda geciktirme sonrasında denetim amaçlı yeniden numune alınmasını düzenler. Yeni analiz de MRL üstündeyse para cezası uygulanır ve ürün imha edilir. Bu nedenle bütün limit aşımları için doğrudan imha veya mutlaka tekrar analiz yapılır şeklinde tek kural kurulamaz.
Yedi günlük itiraz nasıl hazırlanmalıdır?
M.24/6’ya göre üretici, hasat öncesi denetim sonucunun tebliğinden itibaren yedi gün içinde müdürlüğe itiraz eder. Metinde iş günü ifadesi bulunmaz. Tebliğ belgesi, rapor ve itiraz teslim kaydı birlikte korunmalıdır. Ticari alıcının sonucu telefonla öğrenmesi veya numunenin laboratuvara ulaşması, hükümde belirtilen tebliğ başlangıcının yerine konulmamalıdır.
Dilekçede hangi denetim ve rapora itiraz edildiği, üretici ve parsel bilgileri, tebliğ tarihi, somut hata iddiası ve talep edilen inceleme gösterilir. Numune eşleşmesi, ürün sınıflandırması, uygulanacak limit veya ruhsat kapsamı yönünden bir sorun varsa dayanak belge eklenir. Yalnız cezanın ağır bulunduğunu söylemek, analiz ve değerlendirme itirazının maddi gerekçesini oluşturmaz.
İtirazı müdürlük değerlendirir ve bu nedenle oluşan masrafı itiraz eden üretici karşılar. Bu başvuru, her türlü idari para cezası veya başka idari işlem için tek ve ortak yargı yolu olarak sunulamaz. Sonucun değerlendirilmesine itiraz ile verilen yaptırıma karşı başvuru ayrı incelenmelidir. Kararın tebliğindeki yol ve süre bilgileri ayrıca kontrol edilir.
İmha masrafı ve tazminat konusu nasıl düzenlenir?
M.24/3-e, imhanın Kanun m.42 çerçevesinde tüm masrafı üreticiye ait olmak üzere müdürlük gözetiminde üretici tarafından yapılmasını ister. Ürünün başka alıcıya yönlendirilmesi veya sırf ticari değer kaybı nedeniyle kendi seçilen yöntemle ortadan kaldırılması, resmî imha işleminin yerine geçmez. İşlem kapsamı, miktarı ve tamamlandığı kayıt altına alınmalıdır.
Kanun m.20/5, kendi kapsamındaki hasat geciktirme veya imha uygulamasında üreticiye tazminat ödenmeyeceğini açıkça belirtir. Bu hüküm, özel kişiler arasında bütün zarar taleplerinin peşinen ortadan kalktığı şeklinde kullanılmaz. Hatalı uygulama, aykırı ürün tedariki veya sözleşme ihlali iddiaları varsa tarafların fiilleri ve hukuki ilişkileri ayrıca değerlendirilir.
Aynı zarardan müteselsil sorumluluk değerlendirmesinde gerçek uygulayıcı, üretici, danışman ve tedarikçinin rolü belgeyle ortaya konulur. Herkesin aynı ölçüde sorumlu olduğu varsayılmaz. Uygulama tarihi, talimat, reçete, fatura ve ürün kaydı nedensel ilişkinin incelenmesine yardımcı olur. Kamu tedbirinin masrafı ile tarafların birbirinden istediği zarar ayrı hesaplanmalıdır.
Alıcıyla sözleşme ve ürün sevki nasıl yönetilir?
Tarımsal üretim sözleşmesindeki teslim tarihi, kalite şartı, avans ve bedel hükümleri resmî hasat veya imha kararıyla birlikte incelenir. Satış sözleşmesinin önceden yapılmış olması, idari tedbiri uygulanamaz hale getirmez. Taraflar hangi üretim partisinin etkilendiğini ve teslim yükümlülüğündeki somut sonucu gerçek karar üzerinden belirlemelidir.
Güvenilir olmayan gıdanın piyasaya arzı ayrıca gıda mevzuatıyla düzenlenir. Hasat denetimi dosyasında ürünün daha önce nereye sevk edildiği önemliyse satış kayıtları ve parti bağlantısı korunur. Başka müşteri bulmak veya ürünü başka ambalaja aktarmak, resmî uygunsuzluğu gidermiş sayılmaz. İzlenebilirlik zinciri kararın uygulanabilmesini sağlar.
Alıcıya gönderilecek bilgi, raporda ve kararda yazanlarla sınırlı doğru açıklama içermelidir. Henüz verilmemiş bir serbest bırakma kararı varmış gibi teslim sözü kurulmaz. Ticari zarar hesabında miktar, satış bağlantısı, hasat durumu ve gerçekten yapılan masraflar belgelenir. Varsayılan tüm sezon kazancı, gerçekleşmiş ürün ve işlem maliyetleriyle karıştırılmamalıdır.
Denetim dosyasında hangi belgeler birlikte bulunmalıdır?
Üretici dosyasında numune tutanağı, mühür bilgisi, laboratuvar raporu, tebliğ belgesi, üretim ve uygulama kayıtları, ürün ruhsat veya etiket bilgileri, itiraz dilekçesi ve başvuru alındısı bulunmalıdır. Hasat geciktirme, yeniden analiz, toplama veya imha işlemi varsa bunlara ait belgeler de eklenir. Belgeler numara, parsel ve üretim partisi üzerinden eşleştirilir.
İlk kontrol, olayın hangi m.24 bendine girdiğini açıkça gösterebilmelidir. Yasaklı madde dosyasıyla ruhsatlı ürünün hasat öncesi limit aşımı dosyası aynı şablona yerleştirilmemelidir. İkinci kontrol, sürenin doğru tebliğ tarihinden izlenmesidir. Üçüncü kontrol, itirazın soyut memnuniyetsizlik yerine belgelendirilmiş bir olgu veya değerlendirme hatasına dayanmasıdır.
Üreticinin kendi yaptırdığı analiz destekleyici bilgi sağlayabilir; fakat resmî numune ve şahit sürecinin yerine kendiliğinden geçmez. Yeni bir rapor geldiğinde hangi üründen, ne zaman ve hangi numune yöntemiyle alındığı ayrıca gösterilir. Dosyanın gücü rapor sayısından değil, her belgenin gerçek denetim konusu ile kurduğu doğrulanabilir bağlantıdan kaynaklanır.
Hasat öncesi pestisit kontrolü hakkında sorular
Denetim sonucuna itiraz süresi kaç gündür?
Yönetmelik m.24/6, tebliğ tarihinden itibaren yedi gün içinde müdürlüğe itiraz hakkı verir. Numune veya rapor tarihi başlangıç olarak yazılmamıştır. Tebliğ belgesi ve başvuru alındısı saklanır; maddede iş günü ifadesi bulunmaz.
İtiraz masrafını kim öder?
M.24/6 uyarınca itiraz nedeniyle oluşan masraflar itiraz eden üreticiye aittir. Müdürlüğün değerlendirmesi, resmî numune ve analiz dosyasıyla yürütülür. Masrafın üstlenilmesi, sonucun mutlaka değişeceği anlamına gelmez; somut itiraz gerekçesi ayrıca ortaya konulur.
Şahit numune üreticiye tarlada mı verilir?
M.23/3, paçal numunenin laboratuvarda homojenizasyonundan sonra analiz ve şahit numuneye ayrılmasını düzenler. Şahit numune laboratuvarca mühürlenir ve muhafaza edilir. Üreticinin kendi topladığı örnek, resmî şahit numune statüsünü kendiliğinden kazanmaz.
Her kalıntı tespiti doğrudan imha sebebi midir?
Hayır. Aktif maddenin yasaklı olması, tavsiye dışı kullanım, ruhsatlı üründe MRL aşımı ve hasat aşaması farklı sonuçlara bağlanmıştır. M.24’teki ilgili bent belirlenmeden yalnız kalıntı bulunduğu için aynı yaptırımın uygulanacağı söylenemez.
Yasaklı aktif madde tespitinde ne yapılır?
M.24/3-c, numune alınan üretim yerindeki üretim partisinin imhasını ve sorumlular hakkında savcılığa suç duyurusunu düzenler. Parti, tutanak ve mevzuat tanımına göre belirlenir. Suç duyurusu, kişisel ceza sorumluluğunun kesinleştiği anlamına gelmez.
Hasat sırasında alınan numunede ruhsatlı ürün limiti aşarsa ne olur?
M.24/3-ç/1, üreticiye ilgili para cezasını ve hasat edilmiş ürünlerin satış yerlerinden toplanarak imhasını düzenler. Numunenin hasat öncesinde alınması için ayrı geciktirme hükmü vardır. Dosyadaki hasat zamanı bu ayrım için açık olmalıdır.
Hasat geciktirildikten sonra mutlaka yeniden numune alınır mı?
M.24/3-ç/3, kalıntının geciktirmeyle önlenemeyecek kadar yüksek değerlendirildiği sonuçlarda yeniden denetim numunesi öngörür. Sonuç yine MRL üzerindeyse ceza ve imha uygulanır. Bu özel düzenleme bütün geciktirme kararları için koşulsuz tek yöntem gibi aktarılmaz.
İmha masrafı Bakanlık tarafından mı karşılanır?
M.24/3-e gereği üretici, tüm masrafları karşılayarak imhayı müdürlük gözetiminde gerçekleştirir. Kanun m.42 de imhanın gözetim ve maliyet çerçevesini düzenler. Ticari imha faturası tek başına resmî işlemin bütün aşamalarını göstermez.
Hasat geciktirmede üreticiye tazminat ödenir mi?
Kanun m.20/5 kendi kapsamındaki geciktirme veya imha uygulamasında üreticiye tazminat ödenmeyeceğini belirtir. Bu hüküm, özel kişiler arasındaki bütün zarar taleplerini otomatik olarak kaldırmaz. Uygulayıcı veya tedarikçiyle ilgili iddialar kendi belge ve sorumluluk koşullarıyla incelenir.
Alıcının özel analiz raporu resmî denetimin yerine geçer mi?
Kendiliğinden geçmez. Özel raporun numune kaynağı, tarihi ve yöntemiyle resmî tutanak ve analiz zinciri ayrı değerlendirilir. Ticari kalite itirazı ile yönetmelikteki hasat öncesi denetim farklı hukuki süreçlerdir; belge ve süreleri birleştirilmemelidir.
Mersin’de üretim, İstanbul’da alım ve dağıtım ilişkisi
Mersin’deki üretim partisinden alınan resmî numune, İstanbul’daki alıcıya gönderilen bütün ürünlerle otomatik olarak aynı parti kabul edilmez. Parsel, hasat ve sevk kayıtları üzerinden somut eşleştirme yapılmalıdır. Hasat geciktirme veya toplama kararı varsa alıcıyla ticari teslim görüşmeleri bu kararın kapsamı esas alınarak yürütülür.
Resmî kaynaklar ve mevzuat
- 5996 sayılı Kanun — Bakanlık — m.20/5,39/1-j,42/3
- 2025 BKÜ Uygulama ve Denetim Yönetmeliği — Bakanlık tam metni — m.4,20–24; özellikle m.24/3 ve 24/6
Son mevzuat kontrolü: 24 Ekim 2026.
İstanbul ve Mersin ofisleri
İstanbul · Polaris Plaza
Maslak Ahi Evran Caddesi, Polaris Plaza No:21, Kat:9, 34475 Sarıyer/İstanbulMersin · Profit İş Merkezi
İhsaniye Mahallesi, 4903. Sokak, Profit İş Merkezi No:23, Kat:3, Daire:14, 33070 Akdeniz/MersinHukuki değerlendirme için iletişim
Hukuki konu hakkında iletişim
İlk iletişimde konuyu, bulunduğunuz ülke veya ili ve varsa tebliğ ya da son işlem tarihini kısaca belirtebilirsiniz. T.C. kimlik numarası, sağlık verisi veya kişisel belge göndermeyiniz. Mesajlaşma tek başına hukuki görüş veya avukatlık ilişkisi oluşturmaz.
