Sebepsiz Zenginleşmede Para Harcansa da İade Borcu Devam Eder mi? TBK 79
Sebepsiz alınan paranın hesaptan çıkması, iade borcunun aynı tutarda sona erdiğini göstermez. Türk Borçlar Kanunu’nun 79. maddesi, geri isteme sırasında elden çıktığı ispatlanan zenginleşme ile elde kalan kısmı ayırır. Ayrıca kötü niyetle elden çıkarma veya ileride geri verme gereğini hesaba katması gereken kişinin elden çıkarması hâlinde tamamının iadesini öngörür. İncelemenin konusu yalnız nakit bakiyesi değildir; kazandırmanın başka varlıkta, borç azalmasında veya korunan malvarlığı değerinde devam edip etmediği de araştırılır.
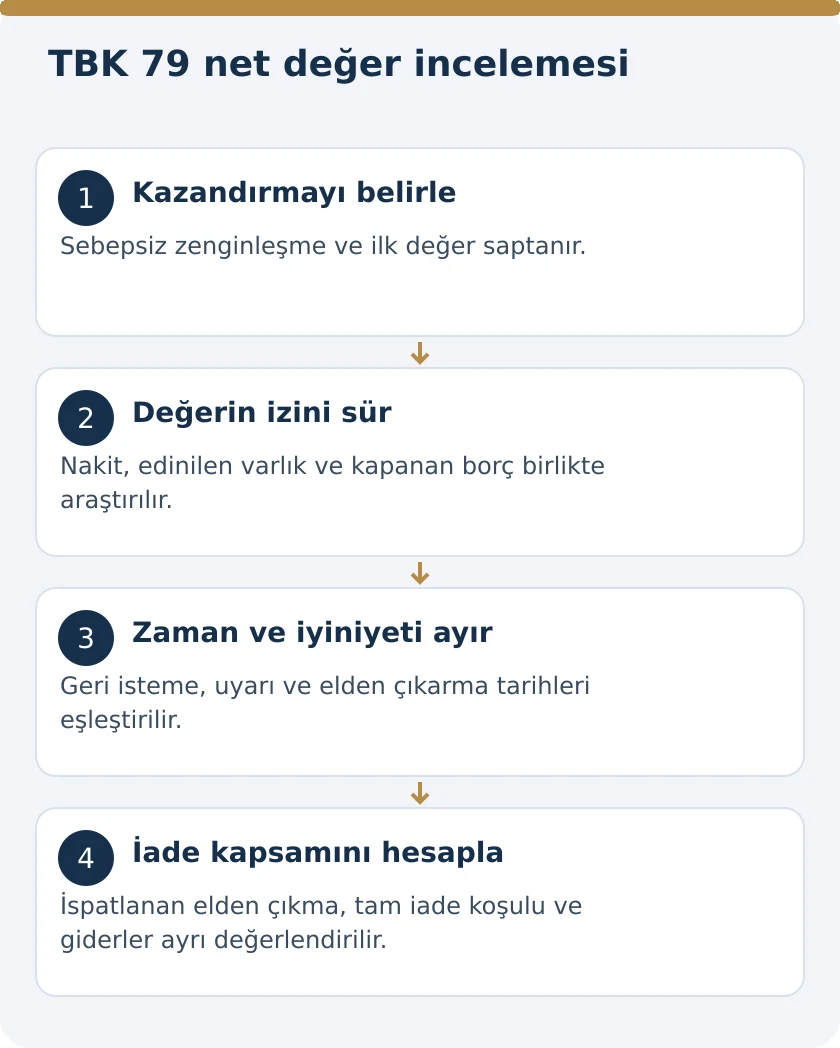
Önce sebepsiz zenginleşme borcunun varlığı belirlenir
TBK 77, haklı sebep olmadan başkasının malvarlığından veya emeğinden zenginleşenin geri verme yükümlülüğünü düzenler. TBK 79 ise bu yükümlülüğün kapsamını belirler. İade borcu hiç doğmamışsa elde kalan miktar tartışmasına geçilmez. Geçerli sözleşme, gerçek borcun ifası veya başka hukuki sebep bulunup bulunmadığı başlangıçta incelenmelidir.
Bu sıra önemlidir: Parayı alanın harcama yapması, ödemenin baştan sebepsiz olduğunu kanıtlamaz. Ödemeyi yapanın iade talebi de her kazandırmayı kendiliğinden sebepsiz hâle getirmez. Önce kazandırmanın dayanağı, sonra geri verme miktarı değerlendirilir. Aynı dosyada hukuki sebep ile miktar hakkında farklı savunmalar bulunması mümkündür; bunlar ayrı açıklanmalıdır.
Hesaptaki para ile malvarlığındaki değer aynı şey değildir
TBK 79’un konusu, yalnız belirli banknotların veya belirli hesabın bakiyesinin korunması değildir. Zenginleşme, malvarlığındaki değer artışı üzerinden incelenir. Para başka bir mala dönüştürülmüşse, elde edilen yeni değer araştırılır. Hesaptan çıkış kaydı, paranın hangi işlemde kullanıldığını gösterir; fakat ekonomik yararın bütünüyle kaybolduğunu tek başına göstermez.
Bu nedenle “hesapta para kalmadı” savunması, “zenginleşme malvarlığında artık mevcut değil” iddiasıyla aynı değildir. İade borçlusu, elden çıktığını ileri sürdüğü kısmın izini ve sonucunu açıklamalıdır. Satın alınmış mal, kazanılmış alacak, kapanmış borç veya korunmuş başka kaynak varsa bunlar hesaba dâhil edilip edilmeyeceği bakımından araştırılır. Değerin biçim değiştirmesi, otomatik yok olma değildir.
Kazandırmanın başka bir varlıkta devam etmesi
Para bir malın edinilmesinde kullanılmışsa inceleme, yalnız ödeme dekontunda durmaz. Edinilen malın mevcut olup olmadığı, kime ait olduğu, değeri ve ilk kazandırmayla bağlantısı belirlenir. Malvarlığı artışı başka bir unsurda devam ediyorsa, sırf para hesabının sıfırlanmış olması geri vermeden kurtuluş için yeterli değildir. TBK 77 ve 79 birlikte okunur.
Yeni varlığın sonradan satılması veya değiştirilmesi de işlem zincirinin izlenmesini gerektirir. Bir varlıktan diğerine geçiş, her aşamada aynı tutarı iki kez hesaba ekleme sebebi değildir. İade hesabı, kazandırmanın mevcut ekonomik karşılığını ve kanundaki iyiniyet ayrımını araştırır. İlk para, satın alınan mal ve sonraki satış bedeli ayrı ayrı toplanarak mükerrer zenginleşme yaratılmamalıdır.
Paranın mevcut bir borcu ödemede kullanılması
Kazandırma, alan kişinin kendi borcunun kapanmasına harcanmışsa malvarlığının pasif tarafındaki azalma dikkate alınır. Para artık hesapta bulunmasa da mevcut yükümlülüğün ortadan kalkması ekonomik yarar sağlayabilir. Bu durumda yalnız nakit çıkışına dayanılarak zenginleşmenin bütünüyle kaybolduğu söylenemez. Borcun gerçekten varlığı, ödendiği ve kimin yükümlülüğü olduğu belgelenmelidir.
Başkasının borcuna yapılan ödeme veya geri alınabilir avans farklı ilişkilere dayanabilir. Bunlar otomatik olarak kişisel borç azalmasıyla eşitlenmez. Ödeme talimatı, alacaklı kaydı ve varsa geri isteme hakkı araştırılır. Hesabın amacı, kazanılan yararın malvarlığında hangi biçimde sürdüğünü belirlemektir; yalnız harcamanın adını değiştirmek değildir.
Yapılması gereken giderin karşılanması
Kişinin başka kaynaklarından yapacağı giderin sebepsiz kazandırmayla karşılanması hâlinde, kendi malvarlığında korunan değer araştırılır. Giderin yapılmış olması, her durumda net malvarlığı yararının sıfırlandığı anlamına gelmez. Harcamanın niteliği, kişinin mevcut yükümlülükleri ve diğer kaynakların korunup korunmadığı birlikte değerlendirilir. Bu, TBK 79 hesabının yalnız kasa hareketinden ibaret olmadığını gösterir.
Buna karşılık her tüketim harcamasında mutlaka aynı tutarda yarar kaldığını peşinen söylemek de doğru değildir. İddia edilen harcamanın gerçekten yapılması, kazandırmayla bağlantısı ve malvarlığı üzerindeki sonucu somutlaştırılmalıdır. İyiniyet ve geri verme gereğini bilme durumu ayrıca incelenir. Kanunun aradığı elden çıkma, hesap içinde doğrulanabilir veriyle açıklanmalıdır.
Elden çıkma iddiasını kim ispatlar?
TBK 79’un birinci fıkrası, zenginleşenin elinden çıktığını ispat ettiği kısmı esas alır. Dolayısıyla kazandırmanın tamamını aldığını kabul eden kişinin, yalnız “harcadım” demesi yeterli değildir. Hangi miktarın, hangi tarihte, hangi işlemle elden çıktığı ve elde hangi karşılığın kaldığı açıklanmalıdır. Bu özel ispat düzeni, miktar tartışmasının merkezindedir.
HMK 190 ve 194 gereğince vakıalar delillerle ilişkilendirilmelidir. Banka ekstresi, ödeme makbuzu, edinilen malın kaydı ve borç kapanış belgesi farklı unsurları gösterir. İspat yükü, TBK 79’un açıkça düzenlediği elden çıkma ispatı dikkate alınarak uygulanır. Belgeler yalnız liste hâlinde sunulmadan savunmanın ilgili bölümüne bağlanmalıdır.
| İleri sürülen durum | İncelenecek kayıt | Tek başına yeterli olmayan açıklama |
|---|---|---|
| Para hesaptan çıktı | Paranın kullanım yeri ve karşılığı | Hesap bakiyesi sıfır |
| Başka mal alındı | Malın aidiyeti, varlığı ve değeri | Nakit artık yok |
| Borç ödendi | Gerçek borç ve kapanış kaydı | Para üçüncü kişiye gitti |
| Zenginleşme bütünüyle kayboldu | Elden çıkmanın miktarı ve iyiniyet zamanı | Toplam harcama yaptım |
Hangi tarihte elde kalan değer esas alınır?
TBK 79’un ilk fıkrası, zenginleşmenin geri istenmesi sırasını esas alır. Bu nedenle ilk kazandırma tarihi, geri isteme tarihi ve dava tarihi birbirinden ayrılmalıdır. Dava öncesinde yapılmış açık iade istemi varsa bunun içeriği ve muhataba ulaşması önem taşır. Kanundaki zaman ölçütü, her durumda yalnız mahkeme kararının verildiği gün olarak değiştirilemez.
Birden çok istem bulunması hâlinde hangisinin hangi kazandırmayı kapsadığı belirlenir. Genel hesap sorusu ile belirli tutarın geri verilmesinin talebi aynı değildir. İstem tarihi hem elde kalan kısmın değerlendirilmesi hem de ileride geri vermek zorunda kalma bilgisinin araştırılması bakımından önem taşır. Ancak kişinin bu gereği daha önce bilip bilmediği de ayrıca incelenir.
İyiniyetin hukuki ölçütü
Türk Medeni Kanunu’nun 3. maddesi, kanunun iyiniyete sonuç bağladığı hâllerde iyiniyetin varlığını esas kabul eder. Ancak durumun gereklerine göre beklenen özeni göstermeyen kişi iyiniyet iddiasında bulunamaz. TBK 79 bakımından kişinin iade gereğini bilmesi ve koşullara göre hesaba katması gereği bu çerçevede değerlendirilir.
İyiniyet, kazandırmanın kendi malvarlığına haklı olarak girdiğine ilişkin durumla ilgilidir. Kişinin genel olarak dürüst veya yardımsever olduğunu söylemek uyuşmazlığı çözmez. Ödeme açıklaması, tarafların sözleşmesi, hesap hatasının görünürlüğü, daha önceki uyarılar ve ilgili yazışmalar somutlaştırılmalıdır. İyiniyet incelemesi, belirli kazandırma ve belirli zamanla ilişkilidir.
Kötü niyetle elden çıkarmada tamamının iadesi
TBK 79’un ikinci fıkrası, zenginleşmenin iyiniyetli olmaksızın elden çıkarılması hâlinde tamamının geri verilmesini öngörür. Bu durumda paranın veya malın artık elde bulunmadığı savunması aynı korumayı sağlamaz. Elden çıkarma fiili, bilinen iade yükümlülüğünü azaltmanın aracı hâline getirilemez. Kanunun sonucu, mevcut bakiye ile sınırlı değildir.
Burada kötü niyetin hangi tarihte ve hangi olguyla ortaya çıktığı gösterilmelidir. Kazandırmanın alındığı gün, uyarının ulaştığı gün ve elden çıkarma günü farklı olabilir. Bir harcamanın öncesinde iade gereğinin bilindiği iddia ediliyorsa bu bilgiyle harcama arasındaki zaman bağlantısı açıklanır. Bütün işlemlerin aynı anda yapıldığı varsayılarak değerlendirme yapılamaz.
İleride geri verme gereğini hesaba katmak zorunda olmak
İkinci fıkra yalnız fiilen kötü niyetle hareket etmeyi düzenlemez. Kişi elden çıkarırken ileride geri vermek zorunda kalabileceğini hesaba katması gerekiyorsa da tamamını iade etmekle yükümlüdür. Bu nedenle açık bir mahkeme kararı bekleme şartı yoktur. Kanun, kişinin somut koşullarda fark etmesi gereken iade riskini de dikkate alır.
Taraflar arasındaki yazılı itiraz, bilinen hesap uyuşmazlığı veya kazandırmanın dayanağındaki açık sorun bu incelemede önem taşıyabilir; her biri kendi içeriğiyle değerlendirilir. Yalnız soyut bir ihtimalin bulunması ile kanundaki hesaba katma gereği aynı değildir. Hangi bilgi ve olayın kişiye böyle bir değerlendirme yüklediği açıklanmalıdır. Sonuç, genel tahmine değil belirli kayıtlara dayanır.
Bir kısmın önce, bir kısmın sonra elden çıkarılması
Kazandırma farklı zamanlarda kullanılmışsa iyiniyet değerlendirmesi tek tarih üzerinden bütün tutara uygulanmamalıdır. Geri istemeden önceki işlem, açık uyarı sonrasındaki işlem ve dava sırasındaki tasarruf farklı olgular içerir. Her bölümün elden çıkarma tarihi, karşılığı ve bilgi durumu ayrı gösterilir. Böylece kısmi iade hesabı kanunun iki fıkrasıyla tutarlı kurulabilir.
Bununla birlikte ilk bölümde iyiniyet bulunduğunun ileri sürülmesi, diğer bölümlerin de otomatik korunduğunu göstermez. İade yükümlülüğünün öğrenilmesi veya hesaba katılması gereken durumun doğmasıyla değerlendirme değişir. Ödeme ve harcama çizelgesi, ilgili bildirimlerin tarihiyle eşleştirilmelidir. Sadece toplam gider tutarı vermek bu zaman ayrımını gizler.
Elden çıkma ile gider talebi aynı değildir
TBK 79, geri verilmesi gereken zenginleşmenin kapsamını; TBK 80, zenginleşenin yaptığı giderleri isteme hakkını düzenler. Malı korumak için yapılan gider ile kazandırmanın artık malvarlığında bulunmadığı savunması aynı hesap değildir. Önce geri verme borcu ve kapsamı, ardından giderlerin niteliği ve iyiniyet şartları değerlendirilir.
TBK 80 kapsamında giderlerin iadesi, zorunlu, yararlı ve diğer giderler için ayrı kurallar açıklar. Aynı harcamayı hem zenginleşmenin elden çıktığı miktar hem de ayrıca istenecek gider olarak iki kez hesaba katmak doğru değildir. Geri verme hesabı ile gider alacağı arasında mükerrerlik bulunmamalıdır.
TBK 79 ile TBK 80’in zaman ölçütleri
TBK 79’un ilk fıkrası geri isteme sırasındaki elden çıkmayı esas alır. TBK 80’in kötüniyetli kişinin yararlı giderlerine ilişkin hükmü ise geri verme zamanında mevcut değer artışını düzenler. İki maddede kullanılan zaman ifadesi aynı değildir. Bu ayrım, uzun süre devam eden uyuşmazlıklarda miktarın hangi tarihte değerlendirileceği bakımından önemlidir.
Hesap raporu hangi madde için hangi tarihi kullandığını açıkça göstermelidir. İlk kazandırma, iade istemi, giderin yapılması ve fiili geri verme farklı sütunlarda izlenmelidir. Tek bir tarih kullanılarak bütün kalemlerin değerlendirilmesi, iyiniyet ve mevcut değer koşullarını karıştırır. Hukuki ölçüt, muhasebe kolaylığına göre değiştirilmemelidir.
Kural yalnız yanlış banka transferi için değildir
TBK 77, malvarlığından veya emekten sebepsiz zenginleşmeyi genel olarak düzenler. TBK 79 da yalnız yanlış havale ile sınırlı değildir. Geçersiz sebebe dayanan kazandırma, gerçekleşmeyen sebep veya sona eren hukuki dayanak bakımından geri verme kapsamı gündeme gelebilir. Ancak ilgili ilişkiye ait özel iade hükümleri varsa önce onlar da incelenmelidir.
Yanlış IBAN ödemesinde iade, bankacılık işlemi içindeki özel akışı ele alır. Buradaki net değer incelemesi ise zenginleşmenin hangi biçimde devam ettiğini ve hangi kısmın gerçekten elden çıktığını araştırır. Transferin teknik olarak tamamlanmış olması ile hukuki geri verme miktarı farklı sorulardır.
Malvarlığı incelemesi hangi belgelerle yapılır?
Alınan kazandırmayı gösteren belge, kullanım işlemleri, edinilen değerler ve kapatılan borçlar birlikte değerlendirilmelidir. Yalnız hesap çıkışlarının sunulması eksiktir; karşılığında kazanılan mal veya hakkın da kaydı gerekir. Belgelerin aynı kişiye, aynı döneme ve aynı kazandırmaya ilişkin olduğu gösterilir. Üçüncü kişilere ait işlemler gerekçesiz olarak kişinin kendi malvarlığı hesabına eklenmez.
Elektronik kayıtlar için HMK 199 uygulanır. Elektronik delil ve belge incelemesinde aidiyet ve bütünlük önemlidir. Eksik hesap kesiti veya yalnız seçilmiş hareketler, bütün işlem zincirini göstermeyebilir. İade talebinin ulaştığı kayıt ile elden çıkarma hareketi aynı kronoloji içinde karşılaştırılmalıdır.
Bilirkişinin hesapta cevaplaması gereken sorular
HMK 266 uyarınca özel veya teknik bilgi gerektiren değer ve hesap konularında bilirkişi incelemesi yapılır. Raporda ilk kazandırma, onunla edinilen varlıklar, borç azalması, gerçekten elden çıktığı ileri sürülen kısım ve kalan değer ayrı gösterilmelidir. Hangi kalemin hangi belgeye dayandığı açıklanır. Hukuki iyiniyet sonucu ile teknik hesap birbirine karıştırılmamalıdır.
Birden fazla hareketin aynı ekonomik değeri temsil ettiği durumlarda mükerrer toplam önlenmelidir. Hesaptan çıkan para, edinilen mal ve malın satış bedeli aynı kazandırmanın farklı aşamalarıysa her aşama bağımsız zenginleşme gibi eklenmez. Buna karşılık başka biçimde süren değer de sırf ilk para ortadan kalktı diye sıfırlanmaz. İnceleme net malvarlığı etkisini görünür kılmalıdır.
İyiniyetin faiz ve süre hesabıyla ilişkisi
TBK 117/2, sebepsiz zenginleşmede temerrüdü düzenler ve iyiniyetli zenginleşende bildirim arar. TBK 79’daki iade kapsamı ile faiz başlangıcı aynı sonuç değildir. Bildirim hem bilgi durumuna delil olabilir hem de ilgili koşullarda temerrüt işlevi görebilir. Dilekçede anapara hesabı ve faiz başlangıcı ayrı açıklanmalıdır.
TBK 82’deki iki ve on yıllık zamanaşımı düzeni de ayrıca uygulanır. Kişinin parayı harcaması, iade isteminin zamanaşımı hesabını kendi başına yeniden başlatan olay değildir. Geri isteme hakkının öğrenilmesi ve zenginleşmenin gerçekleşmesi tarihleri belirlenmelidir. İyiniyet, elden çıkma, temerrüt ve zamanaşımı farklı hukuki sorular olarak incelenir.
İyiniyet karinesi elden çıkma ispatının yerine geçmez
TMK 3’teki iyiniyet karinesi, zenginleşmenin belirli kısmının gerçekten elden çıktığına ilişkin bir karine değildir. Kişinin iyiniyetli sayılması ile kazandırmanın kaybolduğunu kanıtlaması ayrı sorulardır. TBK 79, elden çıkan kısmın ispatını açıkça zenginleşene yükler. Bu nedenle yalnız “iyiniyetliydim” açıklaması, alınan tutarın tamamının hesaptan düşülmesi için yeterli değildir. İşlemin miktarı ve ekonomik sonucu da gösterilmelidir.
Aynı ayrım ters yönde de korunur. Harcama belgesinin bulunması, harcamanın iyiniyetli dönemde yapıldığını kendiliğinden kanıtlamaz. Makbuz, giderin tarih ve tutarını gösterebilir; fakat kişinin o sırada iade gereğini bilip bilmediği başka belgelerle değerlendirilir. Hesap raporu bu iki soruya aynı cevabı vermemeli, her birini kendi veri grubuyla açıklamalıdır.
Ödeme güçlüğü ile zenginleşmenin elden çıkması
İade borçlusunun bugün ödeme gücünün düşük olması, TBK 79 kapsamında zenginleşmenin kanunen korunan biçimde elden çıktığını tek başına göstermez. Genel mali durum ile belirli kazandırmanın kullanımı farklı incelemelerdir. Kişinin bütün borçlarını veya gelir düşüşünü açıklaması, tartışılan değerin hangi işlemle ve hangi bilgi durumunda elden çıktığını gösterme ihtiyacını ortadan kaldırmaz.
Bu nedenle savunma, kişinin toplam ekonomik sıkıntısından önce kazandırmanın izine dayanmalıdır. Geri verme borcunun miktarı ile bu borcun nasıl tahsil edileceği ayrı meselelerdir. TBK 79 hesabı, ödeme kolaylığı sağlamak için keyfî oranla azaltılmaz; kanundaki elden çıkma ve iyiniyet şartları somut kayıtlarla belirlenir.
Sık sorulan sorular
Sebepsiz alınan para harcanınca iade borcu biter mi?
Otomatik olarak bitmez. TBK 79, elden çıktığı ispatlanan kısmı ve iyiniyeti değerlendirir. Kazandırma başka malvarlığı değerinde devam ediyorsa yalnız nakit çıkışı yeterli değildir.
Hesabın boş olması elden çıkmayı kanıtlar mı?
Hesap çıkışı paranın hareketini gösterir. Karşılığında mal, hak, borç azalması veya korunmuş değer bulunup bulunmadığı da araştırılır. Nakit bakiye ile net zenginleşme aynı değildir.
Para ile mal alınmışsa ne incelenir?
Edinilen malın varlığı, aidiyeti, değeri ve ilk kazandırmayla bağlantısı belirlenir. Değerin biçim değiştirmesi, sebepsiz zenginleşmenin kendiliğinden yok olduğu anlamına gelmez.
Parayla mevcut borç ödenmişse harcama savunması yeterli mi?
Borcun kapanması malvarlığında yarar sağlayabilir. Gerçek borç, ödeme ve kişisel yükümlülüğün azalması incelenir. Para üçüncü kişiye gitti diye zenginleşmenin mutlaka bittiği söylenemez.
Elden çıkan kısmı kim ispatlar?
TBK 79/1, elden çıktığını ispat eden zenginleşenin durumunu düzenler. Miktar, tarih, işlem ve varsa elde kalan karşılık belgelerle açıklanmalıdır.
Kötü niyetle harcama yapılırsa ne olur?
TBK 79/2 gereğince zenginleşmenin tamamı geri verilmelidir. İleride geri verme gereğini hesaba katması gereken kişinin elden çıkarmasında da aynı sonuç uygulanır.
İade gereğini bilmek için mahkeme kararı beklenir mi?
Hayır. TBK 79/2, kişinin somut koşullarda geri verme ihtiyacını hesaba katması gereken durumu da düzenler. Uyarı, uyuşmazlık ve diğer bilgiler içerikleriyle değerlendirilir.
Geri verme miktarında hangi tarih önemlidir?
TBK 79/1 geri isteme sırasındaki elden çıkmayı esas alır. İlk kazandırma, geri isteme, dava ve fiili geri verme tarihleri birbirinden ayrılmalıdır.
Harcamalar ayrıca gider olarak da istenebilir mi?
TBK 80 gider talebini ayrı düzenler. Aynı kalem hem elden çıkma indirimi hem de gider alacağı olarak iki kez hesaba katılmamalıdır. Gider türü ve iyiniyet koşulları ayrıca incelenir.
TBK 79 yalnız yanlış IBAN ödemesinde mi uygulanır?
Hayır. Sebepsiz zenginleşmenin genel geri verme kapsamını düzenler. İlişkiye ait özel iade hükümleri saklı olmak üzere farklı sebepsiz kazandırmalarda da uygulanır.
İstanbul ve Mersin ofisleri
İstanbul · Polaris Plaza
Maslak Ahi Evran Caddesi, Polaris Plaza No:21, Kat:9, 34475 Sarıyer/İstanbulMersin · Profit İş Merkezi
İhsaniye Mahallesi, 4903. Sokak, Profit İş Merkezi No:23, Kat:3, Daire:14, 33070 Akdeniz/MersinHukuki konu hakkında iletişim
İlk iletişimde konuyu, bulunduğunuz ülke veya ili ve varsa tebliğ ya da son işlem tarihini kısaca belirtebilirsiniz. T.C. kimlik numarası, sağlık verisi veya kişisel belge göndermeyiniz. Mesajlaşma tek başına hukuki görüş veya avukatlık ilişkisi oluşturmaz.
