Borç Olmadığı Hâlde İsteğiyle Yapılan Ödeme Geri Alınır mı? TBK 78
Borçlu olmadığı bir edimi kendi isteğiyle yerine getiren kişi, yalnızca borcun bulunmadığını söyleyerek her durumda geri ödeme alamaz. Türk Borçlar Kanunu’nun 78. maddesi, ödeyenin kendisini borçlu sandığını da ispatlamasını arar. Zamanaşımına uğramış borcun ifası ve ahlaki ödevin yerine getirilmesinden doğan kazandırmalar ise geri istenemez. İcra takibi nedeniyle ödeme gibi özel kanunla düzenlenen durumlar ayrıca incelenir. İade talebinin hukuki yolu, ödemenin sebebi, gönüllü niteliği ve ödeme anındaki yanılgı belirlenerek kurulur.
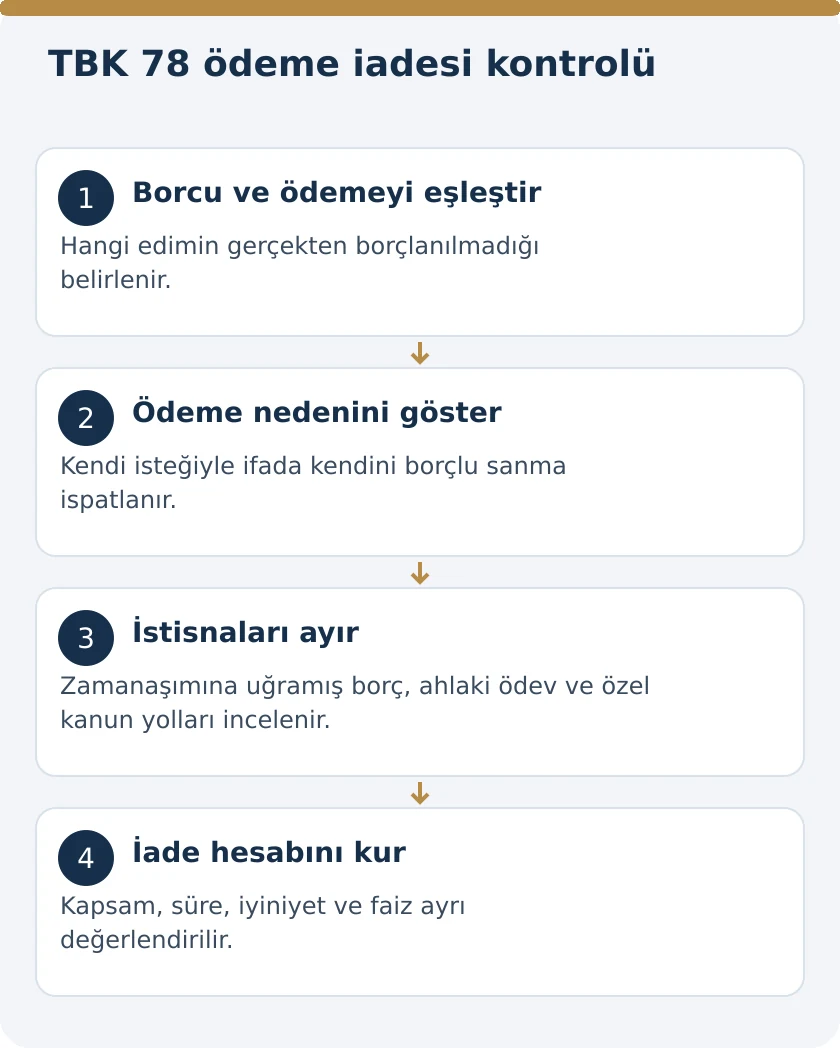
TBK 77 ile TBK 78 arasındaki ilişki
TBK 77, haklı sebep olmadan başkasının malvarlığından veya emeğinden zenginleşenin elde ettiği kazandırmayı geri vermesini düzenler. Geçerli olmayan, gerçekleşmemiş veya sona ermiş sebep, bu sorumluluğun temel görünümleridir. TBK 78 ise borçlanılmamış edimin kişinin kendi isteğiyle yerine getirilmesine özgü koşul getirir. Genel sebepsiz zenginleşme anlatımı, bu özel koşulun araştırılmasının yerine geçmez.
İnceleme iki ayrı soruyla başlar: Gerçekten ifa edilmesi gereken bir borç var mıdır ve ödeyen edimi hangi düşünceyle yerine getirmiştir? Ödeme sırasında mevcut borcun sonradan sona ermesi, baştan beri borç bulunmaması ve gelecekte beklenen sebebin gerçekleşmemesi aynı olay değildir. İade talebi, hangi sebep grubuna dayandığı açıklanarak kurulmalıdır.
Borcun bulunmadığı nasıl belirlenir?
Önce ödemenin dayandırıldığı hukuki ilişki araştırılır. Sözleşme, fatura, hesap mutabakatı, önceki ödeme veya borcu sona erdiren işlem birlikte incelenir. Kişinin banka hesabından para çıkması, karşı tarafın o tutarı hukuki sebepsiz aldığını tek başına göstermez. Transferin konusu ve hangi yükümlülüğü kapatmak için yapıldığı açıkça belirlenmelidir.
Borcun hiç doğmadığı iddiası ile daha önce ödendiği veya başka sebeple sona erdiği iddiasının delilleri farklıdır. İlkinde sözleşme ve borcu doğuran olay; ikincisinde önceki ifa ve sona erme kayıtları önem taşır. Toplam hesap bakiyesi kadar hangi ödemenin hangi borca sayıldığı da incelenir. Borç bulunmayan miktar, belgeli biçimde hesaplanmalıdır.
Kendi isteğiyle ifa neyi ifade eder?
TBK 78’in ilk fıkrası, borçlanılmamış edimin kendi isteğiyle yerine getirilmesini düzenler. Bu unsur, icra yoluyla ödemeye zorlanmaya ilişkin özel düzenlemelerle ayrımı önemlidir. Ancak bir talep yazısının bulunması veya taraflar arasında tartışma yaşanması, her ödemeyi otomatik olarak özel istirdat rejimine sokmaz. Ödemenin hangi süreçte ve hangi hukuki baskı altında gerçekleştiği somutlaştırılır.
Ödeyenin sonradan pişman olması ile ödeme sırasında kendisini borçlu sanması aynı durum değildir. TBK 78, sonradan değişen tercih veya kazandırmayı geri alma isteğini değil, borç bulunmadığı hâlde borçlu olunduğu düşüncesiyle ifayı ele alır. Ödeme anındaki irade, önceki yazışmalar ve kullanılan hesap dayanağıyla ortaya konulmalıdır.
Kendisini borçlu sanma şartı
Kanun, ödeyen kişinin kendisini borçlu sanarak ifa ettiğini ispatlamasını açıkça ister. İade talebinde yalnızca “borcum yoktu” demek bu ikinci unsuru karşılamaz. Ödeyen, hangi borcun var olduğunu düşündüğünü ve bu düşüncenin hangi kayıt veya bilgiye dayandığını açıklamalıdır. Yanılgının sonradan nasıl fark edildiği de kronolojiyi tamamlar.
Bu açıklama, kişinin iç düşüncesi hakkında soyut bir beyanla sınırlı kalmamalıdır. Hatalı hesap dökümü, yanlış ödeme talebi, mükerrer fatura kaydı, önceki ödemenin kayıtlarda görünmemesi veya ödeme açıklaması gibi ilgili belgeler değerlendirilir. Belgenin varlığı kadar ödemenin onunla bağlantısı önemlidir. Başka döneme ait hesap hatası, tartışılan ödemenin yanılgı sonucu yapıldığını kendiliğinden kanıtlamaz.
Borçsuzluk ve yanılgı ayrı ispat konularıdır
HMK 190 ve 194, vakıaların ispatı ve delillerle somutlaştırılmasını düzenler. TBK 78’in özel ifadesi de yanılgı ispatını ödeyene yükler. Aynı belge borcun yokluğunu güçlü biçimde gösterirken ödeme anındaki düşünceyi açıklamayabilir. Bu nedenle dava anlatımı iki unsurun delillerini ayrı göstermelidir.
Ödeme alan tarafın sunduğu hukuki sebep de incelenir. Alacak, bağış, başka borcun ifası veya anlaşmalı tasfiye iddiası farklı ilişkilere dayanır. İspat yükü, tarafların hangi vakıadan kendi lehine sonuç çıkardığına göre değerlendirilir. TBK 78’e dayanılması, karşı tarafın sunduğu belgelerin hukuki niteliğini incelemeyi gereksiz hâle getirmez.
| Ödeme türü | Temel inceleme | Hukuki dayanak |
|---|---|---|
| İsteğe bağlı borçsuz ifa | Borç bulunmaması ve kendini borçlu sanma | TBK 78/1 |
| Zamanaşımına uğramış borcun ifası | Gerçek borcun süresinin geçmiş olması | TBK 78/2 |
| Ahlaki ödevin yerine getirilmesi | Kazandırmanın gerçek niteliği | TBK 78/2 |
| İcra nedeniyle özel istirdat | Takip ve ödeme şartları | İİK 72 |
| İade miktarı | Elde kalan zenginleşme ve iyiniyet | TBK 79 |
Aynı borcun iki kez ödenmesi
Mükerrer ödeme incelemesinde ilk ödemenin gerçekten aynı borcu sona erdirip erdirmediği belirlenir. Aynı tutarlı iki transfer, mutlaka aynı borcun iki kez ödendiğini göstermez; ayrı dönem veya başka sözleşme bulunabilir. Fatura numarası, ödeme açıklaması, hesap dönemi ve karşı tarafın kayıtları karşılaştırılır. İkinci ödemenin hangi sebeple yapıldığı ayrıca açıklanır.
İlk ödemenin geçerli ifa olduğu saptandıktan sonra ikinci ödemenin borçsuz kalan kısmı hesaplanır. TBK 78 bakımından ikinci ödemenin kendini borçlu sanma sonucu yapıldığı da gösterilmelidir. Ödeme sistemindeki kayıt hatası veya önceki tahsilatın dikkate alınmaması gibi olgular belgelendirilir. İki dekontun sunulması, aralarındaki hukuki bağlantı açıklanmadan yeterli anlatım değildir.
Fazla ödeme ile borcun tamamının bulunmaması
Gerçek borcun bir kısmı mevcutken fazlası ödenmişse iade hesabı fazla kısma odaklanır. Borcun var olan bölümünü de sebepsiz zenginleşme toplamına eklemek doğru değildir. Anapara, faiz, gider ve önceki ödemeler ayrı gösterilmelidir. Hangi kalemin neden borçlanılmadığı açıklanır; yalnız toplamın yüksek olduğu iddiası yeterli olmaz.
Hesap hatasının kaynaklandığı dönem ile ödemenin yapıldığı dönem farklıysa aradaki aktarım izlenmelidir. Bir hesap düzeltmesinin bütün geçmiş borçları ortadan kaldırdığı varsayılmamalıdır. İade talebi, belirli borçsuz miktar ve ona ilişkin ödeme ile ilişkilendirilir. Böylece mevcut borçla geri istenen tutar aynı anda iki farklı şekilde değerlendirilmez.
Başkasının borcunun ödenmesi otomatik olarak sebepsiz midir?
TBK 83, alacaklının borcun bizzat borçlu tarafından ifasında menfaati bulunmadıkça şahsen ifanın zorunlu olmadığını düzenler. Bu nedenle parayı gönderen kişinin borçlu olmaması, alacaklının mutlaka sebepsiz zenginleştiğini göstermez. Geçerli bir başkasına ait borcun ifası söz konusuysa alacaklının tahsilat sebebi ayrıca değerlendirilir.
Ödeyen kişinin borçluya yönelteceği olası talep ile alacaklıdan geri istemesi farklı hukuki ilişkilerdir. Kimin borcunun ödendiği, ödeme talimatı, temsil veya diğer iç ilişki belirlenmelidir. TBK 78’deki kendini borçlu sanarak borçsuz ifa ile bilinçli biçimde başkasının geçerli borcunu ödeme aynı başlık altında toplanmamalıdır.
Bağış veya anlaşmalı ödeme sonradan borçsuz ödeme sayılır mı?
TBK 285’teki bağışlama, karşılıksız kazandırma sözleşmesidir. Kişinin geçerli biçimde bağış yapmış olması hâlinde kazandırmanın kendi hukuki sebebi vardır. Sonradan paranın geri istenmesi, bağışın kendiliğinden TBK 78 kapsamındaki yanılgılı ifaya dönüşmesini sağlamaz. Bağışlamanın geçerliliği ve varsa geri alma sebepleri kendi hükümlerine göre incelenir.
Benzer biçimde tarafların mevcut uyuşmazlığı anlaşmayla tasfiye etmiş olması hâlinde, ödemeyi doğuran anlaşmanın içeriği araştırılır. İlk iddia edilen borç ile sonradan üstlenilen ödeme aynı hukuki temele dayanmayabilir. İade isteyen kişi, anlaşmayı yok sayarak yalnız eski hesabın hatasını göstermemelidir. İşlemlerin sırası ve her birinin hukuki etkisi açıklanmalıdır.
Zamanaşımına uğramış borç ödenirse geri istenebilir mi?
TBK 78’in ikinci fıkrası açık bir istisna getirir: Zamanaşımına uğramış borcun ifasından doğan zenginleşme geri istenemez. Zamanaşımı, borcun baştan hiç doğmamış olmasıyla aynı değildir. Gerçek borcun zamanaşımına uğramasından sonra ifa edilmesi, sırf sürenin geçmiş olduğu gerekçesiyle sebepsiz ödeme hâline gelmez.
Bu nedenle ödeme yapanın sonradan zamanaşımı süresini öğrenmesi, yalnız bu gerekçeyle iade hakkı doğurmaz. Ancak talep, gerçekten bulunmayan başka bir borç kalemine veya özel kanuni iade yoluna dayanıyorsa o hukuki sebep ayrıca incelenir. Borcun eski olması, hiç mevcut olmaması ve fazladan hesaplanması ayrı olgulardır. İkinci fıkranın yasağı hangi borca uygulanıyorsa o borç belirlenmelidir.
Ahlaki ödevin yerine getirilmesi
TBK 78/2, ahlaki ödevin yerine getirilmesi sonucu oluşan zenginleşmenin geri istenemeyeceğini de düzenler. TBK 285, ahlaki ödevin yerine getirilmesini bağışlama saymaz. Bu iki hüküm, her karşılıksız ödemenin aynı hukuki kategoriye girmediğini gösterir. Kazandırmanın amacı ve taraflar arasındaki ilişki somut olarak değerlendirilmelidir.
Ödemenin aile içinde yapılmış olması tek başına ahlaki ödev sonucunu doğurmaz. Ödünç, ortak gider, kanuni yükümlülük ve ahlaki ödev farklı sebeplerdir. Tarafların kullandığı ifadeler, önceki anlaşmaları ve ödeme açıklaması birlikte incelenir. Kişinin sonradan kazandırmanın adını değiştirmesi, gerçek hukuki niteliği kendiliğinden değiştirmez.
İcra takibi nedeniyle ödemede özel hüküm
TBK 78’in son fıkrası, borç olmadığı hâlde ödenmiş edimin geri istenmesine ilişkin diğer kanun hükümlerini saklı tutar. İcra ve İflas Kanunu’nun 72. maddesi, takip nedeniyle borçlu olmadığı parayı ödemek zorunda kalan kişinin özel istirdat yolunu düzenler. Bu rejimde kanunun açık ifadesi, davacının paranın verilmesinin gerekmediğini ispatlamasını arar.
İİK 72 kapsamındaki özel dava ile kendi isteğiyle yanılgılı ödeme aynı ispat koşuluna bağlanmamalıdır. İstirdat davasının şartları ve süresi, takip, ödeme ve başvuru zamanını ayrı açıklar. Hangi yolun uygulanacağını belirlemek için icra dosyası, itiraz durumu, ödeme makbuzu ve tahsilatın nedeni birlikte incelenir.
Yanlış hesaba para gönderme ayrı odak taşır
Yanlış kişiye veya yanlış hesaba transferde paranın kim tarafından alındığı, ödeme hizmeti süreci ve geri çağırma kayıtları önem taşır. Buradaki soru, borçsuz ifanın hangi kişiyi zenginleştirdiğidir. Bir bankaya düzeltme talebi yapılması ile parayı alan kişiye yönelen maddi iade alacağı aynı işlem değildir. Teknik transfer süreci ve borç ilişkisi birlikte fakat ayrı incelenir.
Yanlış IBAN’a gönderilen paranın iadesi, transfer hatasının pratik ve hukuki yönünü ele alır. TBK 78 bakımından ise isteğe bağlı borçsuz ifada yanılgının ispatı merkezde kalır. Banka hareketi, ödemenin gerçekleştiğini gösterirken hukuki sebep ve yanılgı için diğer kayıtlar da gereklidir.
İade hakkının varlığı ile miktarı ayrı incelenir
TBK 78 şartları saptandıktan sonra geri verme kapsamı TBK 79 çerçevesinde değerlendirilir. Zenginleşenin elinden çıkan kısım ve iyiniyet durumu bu aşamada önemlidir. İade hakkının doğması, talep edilen her miktarın hiçbir hesap incelemesi olmadan kabul edilmesi anlamına gelmez. Alınan tutar, geri ödenen bölüm ve kalan zenginleşme ayrı belirlenir.
Gider talepleri ise TBK 80’in ayrı düzenlemesidir. Sebepsiz zenginleşmede yapılan giderler, zorunlu, yararlı ve diğer giderlerin ayrımını açıklar. Ödeme alanın gider iddiası, ödeyenin borçsuzluk ve yanılgı ispatı yerine geçmez; dosyanın farklı aşamasında değerlendirilen hesap konusudur.
Zamanaşımı ve faiz başlangıcı
TBK 82, sebepsiz zenginleşme isteminde geri isteme hakkının öğrenilmesinden itibaren iki yıl ve her hâlde zenginleşmeden itibaren on yıl öngörür. Ödemenin yapıldığı tarih ile iade hakkının öğrenildiği tarih ayrı belirlenmelidir. İİK 72’deki özel süreyle TBK 82 hesabı karıştırılmamalıdır. Önce uygulanacak iade yolu, sonra ilgili başlangıç olayı saptanır.
TBK 117/2, sebepsiz zenginleşmede temerrüt bakımından zenginleşme tarihini esas alır; iyiniyetli zenginleşende bildirim arar. Bu nedenle bütün iadelerde tek faiz başlangıcı kullanılamaz. Talep edilen anapara, faiz türü ve başlangıç tarihi açıkça gösterilir. İade ihtarının içeriği ve muhataba ulaştığı kayıtlar faiz değerlendirmesi için ayrıca korunmalıdır.
İade dosyasındaki temel belge bağlantıları
Ödeme belgesi, borcu doğurduğu ileri sürülen belge, borcun bulunmadığını gösteren kayıt ve yanılgıyı açıklayan iletişim aynı sırada incelenmelidir. Sonraki iade talepleri, karşı tarafın cevapları ve varsa kısmi iadeler kronolojiye eklenir. Bu düzen, hangi miktarın hangi sebeple istendiğini açık hâle getirir. Başka döneme ait belgeler yalnız aynı taraf adını taşıdığı için aynı borca bağlanmamalıdır.
Elektronik kayıtlar HMK 199 kapsamındaki belge değerlendirmesine tabidir. Elektronik verilerin belge niteliği, aidiyet ve bütünlük incelemesiyle birlikte ele alınır. Mesajın yalnız son satırı değil, hangi borç hesabının konuşulduğunu gösteren bağlam korunmalıdır. Yanılgının kaynağı, ödemenin açıklaması ve sonradan fark edilme aşaması aynı delil zincirine bağlanmalıdır.
Muhasebe düzeltmesi ile borcun hukuki sebebi
Bir hesabın sonradan düzeltilmesi, düzeltmenin nedenini araştırmayı gerektirir. Kayıt hatası ile temel sözleşmenin geçersizliği aynı değildir. Cari kayıttaki yanlış satır silinmiş olsa bile başka bir hukuki sebebe dayanan gerçek borç bulunabilir. Buna karşılık muhasebede borç görünmesi de tek başına geçerli yükümlülük yaratmaz. TBK 77 ve 78 bakımından kayıt ile kazandırmanın hukuki sebebi birlikte incelenmelidir.
Ödeme anında kullanılan hesap ile sonradan düzeltilen hesap yan yana sunulmalıdır. Hangi satırın değiştiği, hangi ödemenin atlandığı ve bunun talep edilen fazla tutarı nasıl doğurduğu açıklanır. İade miktarı, yalnız toplam fark değil, borçlanılmamış edimle bağlantılı farktır. Belgeler farklı para birimi, dönem veya kişi içeriyorsa bunlar açıklamasız tek hesapta birleştirilmemelidir.
Yanılgının fark edilmesi ve öğrenme tarihi
Ödeme anındaki yanılgı ile iade hakkının sonradan öğrenilmesi iki ayrı zaman kesitidir. TBK 78 bakımından ilk kesit, neden ödeme yapıldığını açıklar. TBK 82 bakımından ikinci kesit, öğrenmeye bağlı zamanaşımı hesabıyla ilgilidir. İade isteyen kişinin bu iki tarihi aynı şekilde göstermesi zorunlu değildir; ancak her birinin dayanağı dosyada bulunmalıdır. Hatanın fark edilme süreci belgeli olarak açıklanır.
Karşı tarafın sonradan yaptığı kısmi iade de kayda alınmalıdır. Kısmi ödemenin hangi talebi karşıladığı, hangi tutarın kaldığı ve tarafların gerekçeleri belirlenir. Geri alınmış miktarın yeniden talep toplamına eklenmesi önlenmelidir. Ödeme alanın açıklaması, uyuşmazlığın kapsamını daraltan belge olarak değerlendirilir; fakat içerdiğinden daha geniş ve sınırsız bir kabul anlamı yüklenmemelidir.
Sonuç talebinde borçsuz olduğu ileri sürülen tutar, ödeme tarihi ve yanılgının dayanağı açıkça gösterildiğinde TBK 78’in unsurları denetlenebilir hâle gelir. Hukuki sebep, salt transfer ekranından veya sonradan yapılan tek taraflı adlandırmadan çıkarılmamalıdır. Tarafların sözleşmeleri, ifa kayıtları ve ödeme sırasında kullandıkları bilgi birlikte değerlendirilir. İade davasının gücü, bu ayrı unsurların birbirini doğrulamasına dayanır.
Sık sorulan sorular
Borcum olmadığı hâlde kendi isteğimle ödediğim parayı geri isteyebilir miyim?
TBK 78 uyarınca borcun bulunmadığı yanında kendinizi borçlu sanarak ödediğinizi de ispatlamanız gerekir. Ödemenin hukuki sebebi, gönüllü niteliği ve yanılgı ayrı değerlendirilir.
Borcun olmadığını ispatlamak tek başına yeterli mi?
Kendi isteğiyle borçsuz ifada TBK 78 ayrıca kendini borçlu sanma şartını arar. Bu unsur ödeme anındaki hesap ve yazışmalarla açıklanmalıdır. Özel kanunla düzenlenen iade yolları saklıdır.
Aynı borcu iki kez ödemek nasıl incelenir?
İlk ödemenin aynı borcu sona erdirdiği, ikinci ödemenin borçsuz kalan tutarı ve yanılgı sonucu yapıldığı belirlenir. Aynı tutarlı iki transferin farklı borçlara ilişkin olup olmadığı kontrol edilir.
Zamanaşımına uğramış borcu ödedikten sonra geri alabilir miyim?
TBK 78/2, zamanaşımına uğramış borcun ifasından doğan zenginleşmenin geri istenemeyeceğini düzenler. Sırf borcun süresinin geçmiş olması, ödeme sonrasında iade hakkı yaratmaz.
Ahlaki ödev nedeniyle yapılan ödeme geri istenebilir mi?
TBK 78/2 buna dayanan zenginleşmenin geri istenmesini engeller. Ancak ödemenin gerçekten ahlaki ödev niteliğinde olup olmadığı, diğer hukuki sebeplerden ayrılarak belirlenmelidir.
Başkasının borcunu ödeyen kişi alacaklıdan parayı mutlaka geri alır mı?
Hayır. TBK 83 kapsamında üçüncü kişinin geçerli borcu ifası mümkündür. Ödeyenin borçlu olmaması, alacaklının sebepsiz zenginleştiğini tek başına göstermez; iç ilişki ayrıca incelenir.
İcra nedeniyle ödeme yapan da yanılgısını ispatlamalı mı?
İİK 72 kapsamındaki özel istirdatta kanun, davacının paranın verilmesinin gerekmediğini ispatlamasını arar. Bu özel yol, TBK 78’deki isteğe bağlı yanılgılı ifayla aynı koşula bağlanmaz.
İade talebi için süre nedir?
TBK 82 kapsamında öğrenmeden itibaren iki yıl ve her hâlde zenginleşmeden itibaren on yıl uygulanır. İİK 72 gibi özel yolların süresi ayrıdır; önce talebin hukuki yolu belirlenmelidir.
Faiz her zaman ödeme tarihinden mi başlar?
TBK 117/2’de sebepsiz zenginleşme ve iyiniyet ayrımı vardır. İyiniyetli zenginleşen bakımından temerrüt için bildirim gerekir. Anapara, faiz türü ve başlangıç ayrı gösterilmelidir.
Banka dekontu yanılgıyı tek başına kanıtlar mı?
Dekont ödeme hareketini gösterir. Borcun bulunmaması ve ödeme anındaki kendini borçlu sanma durumu için sözleşme, hesap kayıtları, önceki ödeme ve ilgili yazışmalar birlikte değerlendirilir.
İstanbul ve Mersin ofisleri
İstanbul · Polaris Plaza
Maslak Ahi Evran Caddesi, Polaris Plaza No:21, Kat:9, 34475 Sarıyer/İstanbulMersin · Profit İş Merkezi
İhsaniye Mahallesi, 4903. Sokak, Profit İş Merkezi No:23, Kat:3, Daire:14, 33070 Akdeniz/MersinHukuki konu hakkında iletişim
İlk iletişimde konuyu, bulunduğunuz ülke veya ili ve varsa tebliğ ya da son işlem tarihini kısaca belirtebilirsiniz. T.C. kimlik numarası, sağlık verisi veya kişisel belge göndermeyiniz. Mesajlaşma tek başına hukuki görüş veya avukatlık ilişkisi oluşturmaz.
