İBB Atık Bertaraf Bedeli İadesi: Kullanılmayan Bakiye ve Hesap Mutabakatı
İBB hesabına atık bertarafı için yatırılan ve kullanılmayacak tutarın iadesi, Atık Yönetimi Şube Müdürlüğüne verilen belgeli dilekçeyle istenir. Başvurunun temeli, ödeme ile karşılığında gerçekleşen hizmetin hesabıdır. İBB’nin yayımladığı dosyada banka onaylı ödeme belgesi, iade faturası ve belirtilen tutarlarda borç durumu yazısı bulunur. Kullanılmayan bakiye, hizmeti tamamlanan teslimlerle ayrıştırılmalıdır. 6183 sayılı Kanun m.22/A borç sorgulama ve kesinti çerçevesini; belediye muhasebe mevzuatı gelirden iadeyi; 4982 sayılı Kanun ise mevcut hesap belgelerine erişimi düzenler. Bu işlemlerin her biri ayrı bir kayıtla izlenir.
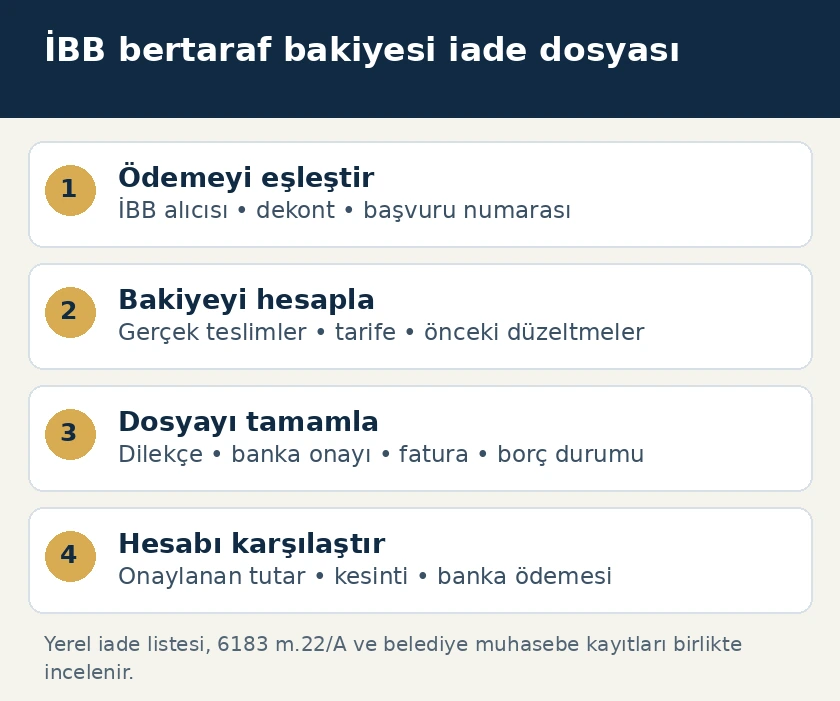
İade talebinden önce ödemenin alıcısı neden belirlenmelidir?
İstanbul’daki atık işlemlerinde aynı dosyada belediye kabulü, tesis işletmecisinin hizmeti, taşıma bedeli ve başka kuruluşların analiz faturaları bulunur. Bunların hepsi tek alacak değildir. İBB’nin iade işlemleri sayfası, belediyeye ait banka hesaplarına bertaraf amacıyla yatırılmış ve kullanılmayacak tutarı esas alır. İlk kontrol, dekontta alıcı olarak kimin yazdığıdır. Ödeme İSTAÇ’ın veya taşıyıcı şirketin hesabına yapılmışsa, yalnız hizmetin İstanbul’da görülmesi bu tutarı belediyenin yayımladığı iade dosyasına dönüştürmez.
Şirket muhasebesindeki hesap adı tek başına yeterli değildir. Banka hareketi, tahsilat belgesi, ön onay yazısı ve varsa hizmet faturası birlikte okunmalıdır. Aynı gün yapılan birden fazla havale, atık kodu ve tesis adıyla eşleştirilir. Böylece bir sevkiyatın taşıma ödemesi başka bir sevkiyatın bertaraf bakiyesine eklenmez. Başvuruda ödeme alıcısının resmî unvanı ile tahsilatı yapan birim açıkça gösterilir.
Yanlış alıcıya yöneltilen talepte ilk sorun iade tutarı değil, başvurunun hangi borç ilişkisine dayandığıdır. İşletme, işlemi yalnız “atık parası” diye adlandırmamalıdır. İstenen tutarın belediye hesabındaki hangi tahsilatın kullanılmayan kısmı olduğu gösterildiğinde teknik birim ve mali birim aynı işlemi inceleyebilir.
Kullanılmayan bakiye nasıl belgeli biçimde hesaplanır?
Hesap, başlangıçta yatırılan paranın tamamını otomatik olarak iade tutarı kabul etmekle kurulmaz. Önce ödeme toplamı çıkarılır; ardından bu ödemeye bağlanan gerçek teslimler ve tahakkuk ettirilmiş hizmetler belirlenir. Önceden yapılmış bir iade veya başka dosyaya kayıtlı aktarım varsa ayrıca gösterilir. İşletmenin hazırladığı mutabakat, kurum kayıtlarına karşı kontrol edilecek açıklayıcı bir çalışma niteliğindedir; belediyenin tahakkuk ve muhasebe işlemlerinin yerine geçmez.
| Kontrol kalemi | Dayanak kayıt | İade hesabındaki işlevi |
|---|---|---|
| Yatırılan tutar | Banka onaylı ödeme belgesi ve tahsilat kaydı | Başlangıç tutarını belirler. |
| Gerçekleşen hizmet | Kantar, teslim, kabul ve fatura kayıtları | Kullanılmış kısmı ayırır. |
| Önceki düzeltmeler | İade, mahsup veya aktarım belgesi | Aynı tutarın yeniden istenmesini önler. |
| Talep edilen bakiye | Ödeme ve hizmet dökümünün karşılaştırılması | Dilekçe ile iade faturasının tutarını açıklar. |
Hizmetin ölçü birimi ayrıca kontrol edilir. İBB’nin 2026 atık kabul ve bertaraf tarifesi farklı hizmetleri farklı satırlarda ve ölçü birimlerinde düzenler. Ton üzerinden tahakkuk eden kabul bedeli ile metreküp üzerinden düzenlenen taşıma ve kabul hizmeti birbirinin hesabına doğrudan uygulanmaz. Muhasebe karşılaştırmasında hizmet tarihi, ilgili tarife satırı, kabul edilen miktar ve tahakkuk tutarı birlikte bulunmalıdır.
Bu çalışma bir ceza, kesinti veya ek ücret üretme yöntemi değildir. Kurum kayıtlarında hizmet karşılığı olarak düşülen her tutarın hangi belgeye dayandığı gösterilmelidir. Hesapta açıklanamayan fark varsa dilekçeye tahmini rakam eklemek yerine, mevcut tahakkuk ve teslim belgeleri talep edilerek farkın kaynağı belirlenir.
Hiç kullanılmayan ödeme ile kısmen kullanılan ödeme nasıl ayrılır?
Hiç sevkiyat yapılmamış dosyada, ödemenin hangi kabul başvurusu için yatırıldığı ve bu başvuru kapsamında hizmet gerçekleşmediği açıklanır. Ön onay alınmış olması, tek başına atığın tesise teslim edildiğini göstermez. Kabul, kantar ve sevkiyat belgelerinin bulunmamasıyla birlikte kurum hesabındaki kullanım durumu kontrol edilir. İade gerekçesi, gerçekleştirilmeyecek hizmet için yatırılan tutarın geri istenmesidir.
Kısmi kullanımda ise tamamlanan teslimler listelenir. Her teslimin tarihi, tesis kaydı, belge numarası ve miktarı aynı sırada gösterildiğinde, kullanılmayan kısmın hangi işlemden kaldığı anlaşılır. Dilekçedeki rakam ile şirketin hazırladığı dökümün sonucu aynı olmalıdır. Hizmet alınan kısmı da kapsayan tam iade talebi, gerçek bakiye ile talep arasındaki farkı açıklamayı zorunlu kılar.
Mükerrer ödeme iddiasında iki farklı banka işlem numarası ve bunların aynı borç veya başvuru için yapıldığını gösteren bağlantı sunulur. Bir dekontun iki ayrı çıktısı, iki ayrı ödeme kanıtı değildir. Ödeme toplamının hangi sebeple fazla olduğunun açıklanması, kullanılmayan bakiye ile bankadaki mükerrer transfer iddiasını anlaşılır biçimde ayırır.
Aynı işletmenin birden fazla atık dosyası varsa hesap nasıl ayrılır?
Bir işletmenin farklı tesislere veya farklı atık türlerine ilişkin başvuruları tek şirket unvanı altında yürütülse de hizmet kayıtları ayrı kalır. İade hesabında her kabul başvurusu için ödeme, gerçekleşen teslim ve kalan tutar ayrı gösterilmelidir. Banka açıklamasında yalnız firma unvanı bulunan toplu havalenin hangi dosyalara dağıtıldığı kurum kayıtlarından belirlenir. İşletmenin kendi tablosunda yaptığı dağılım, belediyenin tahsilat bağlantısıyla doğrulanmalıdır.
Aynı dekont birden fazla başvuruda kullanılmışsa, hangi tutarın hangi dosyaya bağlandığı özellikle belirtilir. Dekontun her dosyada bulunması, yatırılan paranın her defasında yeniden tahsil edildiğini göstermez. Toplam iade talebi hazırlanırken ortak ödeme belgesi bir kez hesaba katılır; dosyalar arasındaki dağılım ayrıca açıklanır. Böylece tek transferden iki ayrı iade istenmesi veya başka başvurunun kullanılan tutarının bu dosyada boş bakiye görünmesi önlenir.
Devam edecek bir kabul dosyasındaki tutarın başka dosyaya aktarılması ile banka hesabına iade edilmesi de farklı taleplerdir. Dilekçede hangisinin istendiği açıkça seçilir. Kurum tarafından yapılmış bir aktarım varsa işlem tarihi ve kayıt numarası alınır. Sadece işletmenin sevkiyat planını değiştirmesi, belediyedeki ödeme bağlantısının da değiştiğini kanıtlamaz; yeni hizmette aynı paranın kullanıldığı kayıt üzerinden doğrulanır.
Banka onaylı belge hangi bilgileri doğrulamalıdır?
İBB’nin ilan ettiği ekler arasında ödeme belgesinin bankadan onaylı hali yer alır. Dosyanın yalnız mobil bankacılık ekran görüntüsüne dayanması bu yayımlanmış belgeyi karşılamaz. Banka belgesinde işlem tarihi, tutar, gönderen, alıcı ve işlemi diğer havalelerden ayıran referans bilgisi okunmalıdır. Açıklama alanında atık başvurusu veya firma bilgisi varsa bu bölüm de korunmalıdır.
Birden fazla ödemenin iadesi isteniyorsa her işlem ayrı satırda gösterilir ve belgeler numaralandırılır. Dilekçede tek toplam yazılması, hangi dekontların toplama girdiğinin belirtilmesi ihtiyacını ortadan kaldırmaz. Dövizli transfer, aracı ödeme veya başka şirket hesabından gönderim bulunan dosyada bankaya yatan gerçek tutar ve ödemenin hangi işletmenin başvurusu için yapıldığı açıklığa kavuşturulur.
Ödemeyi yapan hesap sahibi ile iade isteyen işletmenin unvanı farklıysa bu farklılık gizlenmemelidir. Başvuru dosyası, paranın hangi hizmet ilişkisine ait olduğunu ve iade talebinde bulunanın o ilişki içindeki konumunu göstermelidir. İBB formunda IBAN alanının bulunması, herhangi bir üçüncü kişinin hesabının gerekçesiz biçimde alacaklı hesabı yapılabileceği anlamına gelmez.
İade faturası ve talep sahibinin bilgileri nasıl eşleştirilir?
Yerel başvuru listesinde iade faturası açıkça istenir. Bu belge, bankadaki transferin kopyası değildir. Hangi hizmet hesabının hangi tutarda düzeltileceğini açıklayan mali belge ile ödemenin gerçekten yapıldığını gösteren banka kaydı farklı işlev taşır. İade faturası hazırlanırken ilk işlemin fatura ve tahsilat bilgileriyle tutarlı bir açıklama kurulmalıdır.
Firma unvanı, vergi numarası, tutar ve ilgili işlem bilgileri dilekçe, fatura ve ek dökümde karşılaştırılır. Şube adıyla şirketin ticaret unvanı karıştırılmamalıdır. Şantiye, otel veya üretim tesisi adı işletmeyi tanıtmaya yardımcı olur; mali belgelerdeki tüzel kişi kimliğinin yerini almaz. Unvan değişikliği bulunan dosyada eski ve yeni kayıtların aynı işletmeye ait olduğu bağlantı kurulmalıdır.
İade faturasının düzenlenmesi, talep edilen tutarın belediye tarafından kabul edildiğini tek başına kanıtlamaz. Kurumun hizmet ve tahsilat kayıtlarıyla uyuşan bir talep hazırlanması gerekir. Vergisel belge düzeniyle ilgili düzeltmeler şirketin muhasebe kayıtlarına da işlenmelidir; aynı tahsilat hem kullanılmış gider hem geri alınmış bakiye olarak açıklamasız biçimde bırakılmamalıdır.
İBB dilekçesi hangi bilgilerle tamamlanır?
Yayımlanan resmî iade dilekçesi örneği, Çevre Koruma ve Kontrol Dairesi Başkanlığı Atık Yönetimi Şube Müdürlüğüne hitap eder. Metinde yatırılan toplam ve iadesi istenen tutar ayrı gösterilir. Banka ve şube adı, IBAN, vergi dairesi ve numarası, kimlik ve iletişim alanları ile tarih, kaşe ve imza bölümleri bulunur. İade hesabını açıklayan ek döküm, resmî formdaki tutarla ilişkilendirilmelidir.
Başvurunun açıklama kısmı üç soruyu cevaplamalıdır: Para hangi işlem için yatırıldı, ne kadarı kullanıldı ve hangi tutar artık kullanılmayacaktır? İlk kabul başvurusunun tarih ve numarası mevcutsa yazılır. Teslim gerçekleşmişse bunun dökümüne, gerçekleşmemişse ilgili dosyanın durumuna atıf yapılır. Belgeler “dekontlar ektedir” gibi belirsiz bir ifadeyle bırakılmadan numaralandırılır.
İBB sayfası eksik dilekçelerin işleme alınmayacağını bildirir. Bu nedenle eklerin yalnız adlarını yazmak yeterli değildir; dosyada gerçekten bulunup bulunmadıkları kontrol edilir. Teslim edilen dilekçenin ve eklerin kopyası saklanır, evrak kayıt numarası alınır. Sonradan verilen ek belgeler ilk başvurunun tarih ve sayısını taşımalıdır. Böylece aynı iade için birbirinden kopuk başvuru dosyaları oluşmaz.
5.000 TL ifadesi ve 6183 m.22/A nasıl okunmalıdır?
İBB’nin güncel iade sayfası ve dilekçe örneği, 5.000 TL ve üzerindeki iadelerde e-Devlet üzerinden alınacak m.22/A borç durumu belgesini ekler arasında gösterir. Bu, kurumun yayımladığı başvuru listesidir. 6183 sayılı Kanun m.22/A ise belirlenen kamu ödemelerinde vadesi geçmiş borç durumunun aranması ve borçların ödemeden kesilmesi konusunda Hazine ve Maliye Bakanına yetki verir; maddede doğrudan 5.000 TL rakamı yazmaz.
Tahsilat Genel Tebliği Seri A Sıra No:1 Birinci Kısım, İkinci Bölüm, V bölümündeki ödeme düzenlemesi belirlenen işlemler için 5.000 liranın üzerindeki tutarı esas alır. Yerel sayfadaki “ve üzeri” sözüyle Tebliğdeki “üzerinde” sözü aynı değildir. Tam 5.000 TL tutarlı dosyada kurum listesinin uygulaması ile düzenleyici metindeki sınır birlikte ele alınmalı; belge veya kesinti isteniyorsa işlemin hukuki dayanağı yazılı olarak açıklatılmalıdır. Yerel listedeki ifade bütün kamu iadeleri için yeni bir kanuni eşik oluşturmaz.
Aynı bölüm, borç durumu belgelerinin düzenlenme tarihinden itibaren on beş gün geçerli olduğunu belirtir. Bu süre iş günü olarak yazılmamıştır. Ödeme incelemesi uzadığında eski belgeyle güncel borç durumunun aynı olduğu kabul edilmez. Kurum belgeyi Gelir İdaresi Başkanlığından elektronik ortamda temin ettiğinde, Tebliğ uyarınca ödeme yapılacak kişiden ayrıca belge istenmez. Başvuru sahibi, mevcut dosyada belgenin hangi yöntemle sağlandığını takip etmelidir.
Borç bulunması, kullanılmayan bertaraf bakiyesinin hesabını kendiliğinden sıfırlamaz. Kapsama giren ödemede Tebliğ V/5.5 koşulları gerçekleştiğinde borç tutarını aşmayan kesinti ilgili tahsil dairesine aktarılır. Bu durumda onaylanan iade, kesilen borç ve bankaya gönderilen net tutar ayrı izlenir. Genel düzenlemenin kapsamı için 6183 m.22/A borcu yoktur belgesi rehberi incelenebilir; atık dosyasındaki ödeme türü ayrıca belirlenmelidir.
Belediyenin muhasebe işlemi başvuruya nasıl bağlanır?
Mahalli İdareler Bütçe ve Muhasebe Yönetmeliği m.12, bütçe gelirlerinden fazla veya yersiz tahsilat nedeniyle yahut yargı kararıyla yapılacak iadelerin gelir bütçesindeki ret ve iadeler bölümünde gösterilmesini düzenler. Hüküm, dilekçeye yazılan her tutarın incelemesiz ödenmesini emretmez. Önce tahsilatın ve iade gerekçesinin kayıtlarla belirlenmesi gerekir.
Yönetmelik m.388 uyarınca bütçe gelirlerinden ret ve iadelerde muhasebe birimi Düzeltme ve İade Belgesi düzenler; muhasebe işlem fişi kullanılır. Bu idari muhasebe belgesi ile işletmenin indirdiği İBB dilekçesi ayrı belgelerdir. Başvuru sahibi kendi dilekçesini sunar; kurumun düzenleyeceği belgenin yerine şirket tarafından yeni bir form üretilmez. Dosya takibinde iade incelemesinin sonuçlanması, muhasebeleştirme ve banka ödemesi aşamaları birbirinden ayrılır.
Yönetmeliğin m.389 hükmü 31 Mart 2026 tarihli değişikliğin 89. maddesiyle yenilenmiştir. Değişikliğin 126. maddesi, düzenlemenin 1 Ocak 2026 tarihinden geçerli olmak üzere yayımlandığı tarihte yürürlüğe girdiğini belirtir. Güncel m.389, gelir iadelerinin ve hatalı kayıt düzeltmelerinin muhasebeleştirilmesini düzenler. Eski metindeki yıl içi ve önceki yıl kayıtlarının aynen kullanılması doğru değildir. İşletme açısından gerekli kontrol, belediyenin hangi tahsilatı hangi iade belgesiyle düzelttiğinin açık olmasıdır; muhasebe hesabının numarası başlı başına yeni bir iade gerekçesi oluşturmaz.
Kantar ve tahsilat kayıtları eksikse hangi belgeler istenir?
İşletmenin elindeki teslim belgeleriyle belediyenin hesabı uyuşmadığında, önce uyuşmazlığı doğuran mevcut kayıtlar alınmalıdır. 4982 sayılı Bilgi Edinme Hakkı Kanunu m.6 ve 7 uyarınca başvuru, belirli dosyaya ve kurumun elindeki veya görevi gereği bulunması gereken belgelere yöneltilir. İlgili tahsilat kaydı, kabul dökümü, kantar belgesi, düzeltme işlemi ve mevcut hesap özeti tarih aralığıyla tanımlanmalıdır.
Kanun m.7, kuruma özel bir araştırma veya yeni analiz yaptırma hakkı vermez. Bu yüzden “tüm hesabımızı yeniden denetleyin” isteğiyle “şu başvuruya ait mevcut tahsilat ve teslim belgelerinin kopyasını verin” isteği ayrılır. Tüzel kişinin bilgi edinme dilekçesinde unvanı, adresi, yetkili kişinin imzası ve yetki belgesi m.6 kapsamında bulunmalıdır. Bu şartlar, İBB’nin iade formundaki ek listesine ayrıca ve otomatik olarak yeni belge eklemek anlamına gelmez; bilgi edinme başvurusunun kendi usulüdür.
Kanun m.10 belgenin onaylı kopyasına erişimi düzenler. Gizli ve açıklanabilir bölümler ayrılabiliyorsa m.9 uygulanır. Erişim yöntemleri ve belge kapsamı, belge kopyası ve dosya inceleme hakkı yazısında açıklanmıştır. İade dosyasında amaç, hangi hizmetin hangi tutara bağlandığını mevcut belgelerle denetlenebilir hale getirmektir.
Bilgi edinmede temel erişim süresi m.11 uyarınca on beş iş günüdür; maddede sayılan hallerde gerekçesi süresinde bildirilerek otuz iş gününe çıkar. Bunlar belgeye erişim süreleridir. Atık bedelinin aynı süre içinde banka hesabına yatırılacağı sonucunu doğurmaz. İade talebine verilen cevap ile ayrı bilgi edinme talebinin cevabı kendi kayıt numaraları üzerinden takip edilmelidir.
Eksik veya farklı tutarlı cevapta hangi noktalar açıklatılır?
Eksik belge bildirimi geldiğinde, istenen belgenin hangi ödeme veya teslimle ilgili olduğu belirlenir. Aynı evrakın daha önce sunulmuş olması halinde tarih ve ek numarası gösterilir; okunamayan belge için kullanılabilir nüsha verilir. Talep tutarı değişmişse dilekçe, açıklama dökümü ve iade faturası arasındaki uyum yeniden kurulur. Eski rakamı taşıyan eklerle yeni rakamı taşıyan başvurunun birlikte bırakılması hesabı belirsizleştirir.
Kısmen kabul edilen dosyada reddedilen kısım, hizmete sayılan tutar ve borç için kesilen tutar ayrı öğrenilir. Bankaya geçen net miktarın talep edilen miktardan düşük olması tek başına sebebi açıklamaz. Kesinti varsa ilgili borç ve aktarım kaydı; hizmet bedeli düşülmüşse hizmet belgesi; bakiye hesabı düzeltilmişse düzeltmenin dayanağı istenir. Dosya, yalnız telefon görüşmesindeki açıklamayla kapatılmamalıdır.
İşletmenin talebi ile kurumun son hesabı farklıysa, farkın yalnız toplamı değil, dayandığı her teslim ve ödeme satırı gösterilmelidir.
Para iadesi atığın yönetilmesi sorumluluğunu sona erdirir mi?
2872 sayılı Çevre Kanunu m.8 kirletme yasağını, m.11 atıkların mevzuata uygun yönetimi ve ilgili yükümlülükleri düzenler. Kullanılmayan ödemenin geri istenmesi, işletmede bulunan atığın bu kurallara aykırı bırakılmasına izin vermez. İBB dosyasının mali bakiyesi ile atığın fiilen hangi yetkili tesise gönderildiği ayrı izlenmelidir.
Başka bir yasal teslim yöntemi seçildiğinde o işlemin taşıma ve kabul kayıtları saklanır. Çevresel sorumluluğun kapsamı için çevre izni ve atık bertaraf yükümlülüğü rehberi incelenebilir. İade dosyasının kapanışında ise onaylanan tutar, varsa kesinti, banka ödemesi ve şirketin mali kayıt düzeltmesi aynı işlemle eşleştirilir. Böylece hem kullanılmayan para hem gerçekleştirilen hizmetin hesabı belge üzerinden takip edilir.
Sık sorulan sorular
İSTAÇ hesabına yapılan her ödeme İBB iade dilekçesiyle geri alınır mı?
Hayır. İBB’nin yayımladığı yol, belediyeye ait hesaba bertaraf amacıyla yatırılan kullanılmayacak tutarı konu alır. Dekonttaki alıcı, tahsilat belgesi ve hizmet ilişkisi birlikte kontrol edilir. İSTAÇ, taşıyıcı veya analiz kuruluşuna yapılan ödeme, sırf aynı atık dosyasıyla ilgili olduğu için belediyenin iade hesabına yazılmaz. Talep doğru ödeme alıcısına yöneltilmelidir.
Atığın bir kısmı teslim edilmişse hangi tutar iade istenir?
Gerçekleşen teslimlerin hizmet karşılığı, başlangıçtaki ödeme ve önceki düzeltmelerle karşılaştırılır; kullanılmayacak bakiye talep edilir. Her kantar ve kabul belgesi ilgili ödeme dosyasına bağlanır. Kurumun kayıtlarıyla şirket dökümü uyuşmuyorsa farkın dayanağı açıklatılır. Başlangıçta yatırılan paranın tamamı, kısmi hizmet alınmış dosyada kendiliğinden iade tutarı sayılmaz.
Mobil bankacılık ekran görüntüsü banka onaylı belge yerine geçer mi?
İBB’nin yayımladığı iade eklerinde ödeme belgesinin bankadan onaylı hali istenir. Yalnız ekran görüntüsü sunmak bu belge şartını karşılamaz. İşlemin tarihi, tutarı, göndereni, alıcısı ve referansı okunmalıdır. Birden fazla havale için belgeler ayrı numaralandırılmalı; aynı dekontun ikinci çıktısı yeni bir ödeme gibi hesaba katılmamalıdır.
İade faturası düzenlemek belediyenin talebi kabul ettiği anlamına gelir mi?
Hayır. İade faturası, yerel dosyada istenen mali belgedir; kurumun bakiye incelemesinin yerine geçmez. Talep tutarı banka ve hizmet kayıtlarıyla doğrulanır. Unvan, vergi numarası ve işlem açıklaması dilekçeyle uyumlu olmalıdır. Kabul edilen tutar farklıysa mali belgeler ve açıklama dökümü bu farkın nedenini gösterecek biçimde değerlendirilir.
Tam 5.000 TL iade için borcu yoktur belgesi konusu nasıl değerlendirilir?
İBB sayfası ve örnek dilekçe 5.000 TL ve üzerini belirtir. Tahsilat Genel Tebliğinin belirlenen ödemelere ilişkin sınırı ise 5.000 liranın üzeridir; Kanun m.22/A doğrudan bu rakamı içermez. Tam sınırdaki dosyada yerel liste ile düzenleyici hüküm ayrılmalı, istenen belgenin veya kesintinin dayanağı kurumdan yazılı olarak açıklatılmalıdır.
22/A borç durumu belgesinin on beş günlük geçerliliği iş günü müdür?
Tahsilat Genel Tebliği bu süreyi düzenlenme tarihinden itibaren on beş gün olarak belirtir; iş günü demez. İade incelemesi uzadığında belgenin tarihi kontrol edilmelidir. Kamu kurumu belgeyi Gelir İdaresi Başkanlığından elektronik ortamda temin etmişse Tebliğ uyarınca ilgili kişiden ayrıca belge istenmez. Dosyadaki temin yöntemi ve güncellik birlikte izlenir.
Vergi borcu kesilirse bertaraf bakiyesinin tamamı reddedilmiş mi olur?
Kesinti ile bakiye talebinin reddi farklı işlemlerdir. Kapsama giren ödemede Tebliğ V/5.5 şartları gerçekleştiğinde, belirtilen borcu aşmayan tutar ilgili tahsil dairesine aktarılır. Onaylanan iade, kesinti ve net banka ödemesi ayrı gösterilmelidir. Net ödemedeki farkın hizmet bedelinden mi borç kesintisinden mi doğduğu ilgili kayıtlarla belirlenir.
Kurumun kantar ve tahsilat kayıtları kaç günde alınır; bu süre iade süresi midir?
4982 m.11 kapsamında mevcut belgelere erişimde temel süre on beş iş günüdür; maddede belirtilen hallerde gerekçesi zamanında bildirilerek otuz iş gününe çıkar. Bu süreler bilgi edinme içindir ve paranın aynı zamanda hesaba geçeceği taahhüdünü oluşturmaz. İade dilekçesiyle belge kopyası başvurusu ayrı kayıt numaraları üzerinden takip edilir.
İşletme belediyenin Düzeltme ve İade Belgesini kendisi mi düzenler?
Hayır. Mahalli İdareler Bütçe ve Muhasebe Yönetmeliği m.388 kapsamındaki belgeyi muhasebe birimi düzenler. İşletmenin vereceği resmî İBB dilekçesi ve iade faturası bu idari muhasebe belgesinden ayrıdır. Güncel m.389, 31 Mart 2026 değişikliğiyle yenilenmiştir. Başvuru sahibi, kurumun hangi tahsilatı hangi işlemle düzelttiğini dosya üzerinden takip eder.
Bertaraf için yatırılan paranın iadesi atık yönetimi sorumluluğunu bitirir mi?
Hayır. 2872 sayılı Çevre Kanunu m.8 ve 11 kapsamındaki yükümlülükler mali iade talebinden bağımsızdır. İşletmede kalan atık mevzuata uygun yönetilir; başka yasal teslim yoluna gidilmişse o işlemin taşıma ve kabul kayıtları saklanır. İade dosyası, kullanılmayan paranın hesabını kapatır; atığın nereye ve nasıl gönderildiğinin belgelendirilmesinin yerini tutmaz.
Resmî kaynaklar
- İBB İade İşlemleri
- İBB Resmî İade Dilekçesi
- İBB Atık Bertarafı Başvurusu
- İBB 2026 Atık Tarifesi
- 6183 sayılı Kanun m.22/A
- Tahsilat Genel Tebliği Seri A Sıra No:1
- Mahalli İdareler Bütçe ve Muhasebe Yönetmeliği güncel MBS
- 31 Mart 2026 RG33210 muhasebe değişikliği
- 4982 sayılı Bilgi Edinme Hakkı Kanunu
- 2872 sayılı Çevre Kanunu
İstanbul ofisi
Maslak Ahi Evran Caddesi, Polaris Plaza No:21, Kat:9, 34475 Sarıyer/İstanbulSorunuzu iletin
Hukuki konu hakkında iletişim
İlk iletişimde konuyu, bulunduğunuz ülke veya ili ve varsa tebliğ ya da son işlem tarihini kısaca belirtebilirsiniz. T.C. kimlik numarası, sağlık verisi veya kişisel belge göndermeyiniz. Mesajlaşma tek başına hukuki görüş veya avukatlık ilişkisi oluşturmaz.
