İFM Katılımcıları Arasında Hukuk ve Dil Seçimi: 7412 m.7
İstanbul Finans Merkezi katılımcılarının kendi aralarında, İFM faaliyetleri kapsamında kurduğu sözleşmelerde dil ile uygulanacak hukuk ayrı maddelere dayanır. 7412 sayılı Kanun m.7/2, kapsadığı işlem, sözleşme ve yazışmalarda 805 sayılı Kanun’un m.1 ve m.3 hükümlerinin uygulanmamasını düzenler. M.7/3 ise katılımcıların faaliyet mevzuatına aykırı olmamak şartıyla özel hukuk işlemlerinde hukuk seçimine izin verir. Bu iki düzenleme, bütün Türk hukukundan veya bütün Türkçe belge yükümlülüklerinden muafiyet değildir.
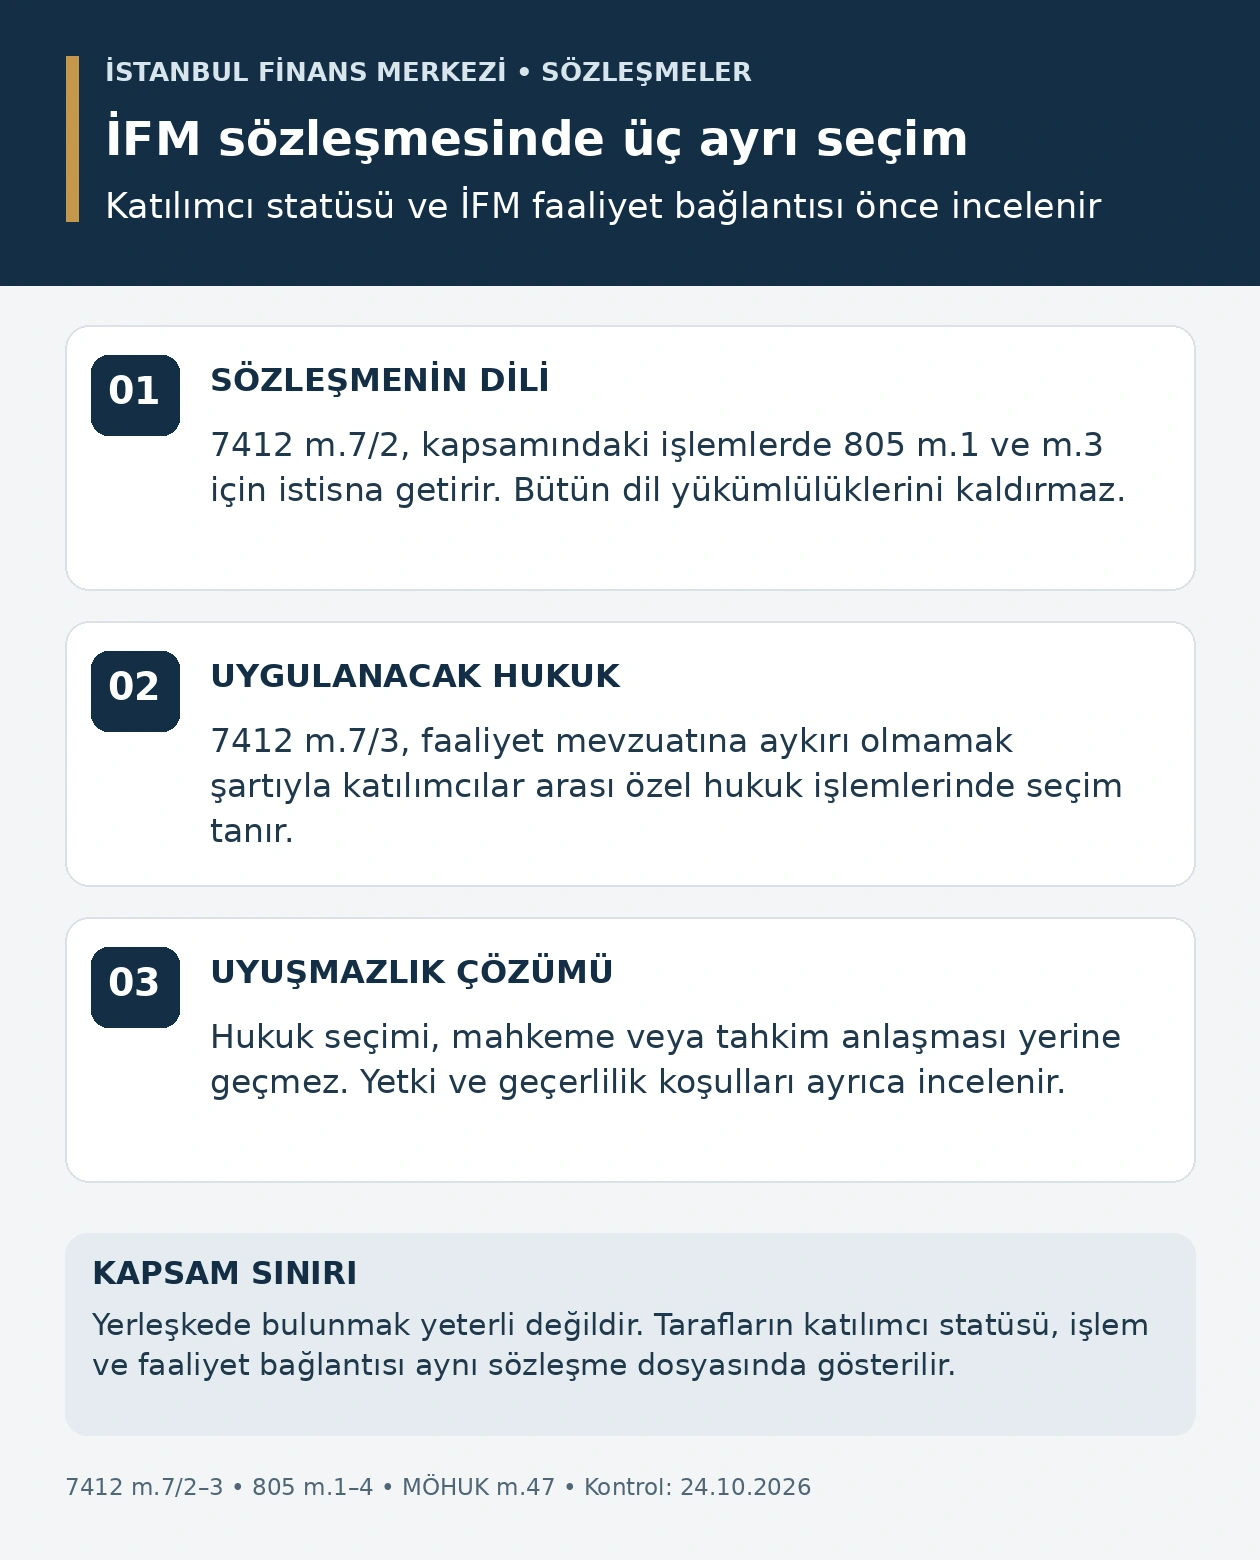
Sözleşmenin İngilizce hazırlanması, İngiliz hukukunun seçildiğini tek başına göstermez. Yabancı hukuk seçilmesi de uyuşmazlığın yabancı mahkemede görüleceğini kendiliğinden belirlemez. İFM sözleşme dosyasında tarafların statüsü, faaliyetin kapsamı, metnin dili, uygulanacak hukuk ve uyuşmazlık çözüm hükmü ayrı ayrı kontrol edilir. Bu yazı, 24 Ekim 2026 tarihinde doğrulanan resmî metinlerle iki katılımcı arasındaki bu özel rejimi açıklar.
Önce iki tarafın katılımcı statüsü belirlenir
7412 m.2 ve m.3 uyarınca katılımcı sıfatı, ofis alanında faaliyet için verilen katılımcı belgesiyle bağlantılıdır. Bir şirketin İFM’de toplantı yapması, adres kullanması veya yerleşkede ofis kiralaması tek başına karşı tarafın da katılımcı olduğunu kanıtlamaz. Sözleşmeyi imzalayan gerçek veya tüzel kişi ile katılımcı belgesinde yazılı kişi aynı olmalıdır. Grup şirketi adıyla ayrı tüzel kişinin unvanı birbirine karıştırılmaz.
Dosyaya her iki tarafın güncel katılımcı statüsünü gösteren bilgilerin alınması, m.7’nin kapsamını değerlendirmeyi sağlar. Bu bir sözleşme eki listesi icat etmek değildir; dayanılan istisnanın taraf koşulunu belgelendirmektir. İstanbul Finans Merkezi katılımcı belgesi başvurusu yazısında belgenin başvuru ve eksik evrak süreci ayrıca ele alınır. Burada asıl soru, imza tarihinde sözleşme taraflarının hangi statüyle hareket ettiğidir.
Kanunun m.3/2 hükmü, kapsam dışı alan hakkında m.7’nin uygulanmayacağını söyler. M.2’de ofis kullanımı dışındaki alışveriş merkezi, otel ve benzeri alanlar ayrı tanımlanır. Bu nedenle yerleşkedeki her ticari ilişki aynı istisnaya dâhil edilmez. Belge, faaliyet ve sözleşme konusu birlikte incelenir; yalnız bina adı üzerinden hukuk veya dil muafiyeti kurulmaz.
Dil, hukuk ve uyuşmazlık çözümü hangi hükümlere dayanır?
| İncelenen konu | Dayanak | Hukuki sınır |
|---|---|---|
| Sözleşme ve yazışma dili | 7412 m.7/2 | 805 m.1 ve m.3 için belirtilen kapsamda istisna. |
| Sözleşmeye uygulanacak hukuk | 7412 m.7/3 | Katılımcılar arası İFM faaliyeti, özel hukuk işlemi ve faaliyet mevzuatı sınırı. |
| Yabancı mahkeme anlaşması | MÖHUK m.47 | Hukuk seçiminden ayrı yetki koşulları. |
| Defter ve belgede yabancı para | 7412 m.7/1 | Hazine ve Maliye Bakanlığına verilen ayrı düzenleme yetkisi. |
| Yurt dışı belgenin başvuruya sunulması | İFM Yönetmeliği m.25 | Tasdik ve noter onaylı Türkçe tercüme düzeni. |
Bu ayrımlar sözleşmenin birbirinden bağımsız hükümleridir. Dil maddesi metinlerin ilişkisini; hukuk maddesi borç ilişkisinin tabi olduğu düzeni; mahkeme veya tahkim maddesi uyuşmazlığın hangi yolla çözüleceğini ele alır. Birindeki tercih diğerindeki boşluğu otomatik doldurmaz. İFM’de hazırlanmış standart taslak kullanılması da bu ayrı incelemeleri gereksiz kılmaz.
805 sayılı Kanun’un hangi maddeleri uygulanmaz?
805 sayılı Kanun m.1, Türk şirket ve müesseselerinin Türkiye içindeki işlem, sözleşme, yazışma, hesap ve defterlerinde Türkçe kullanılmasını düzenler. 7412 m.7/2, kendi kapsamındaki işlem, sözleşme ve yazışmalar bakımından bu maddenin uygulanmayacağını açıkça belirtir. Burada önce özel hükme giren ilişki belirlenir; sonra m.1’in uygulanmaması sonucu değerlendirilir.
805 m.3 ise m.2’de belirtilen yabancı şirket ve müesseselerin işlemlerinde ek yabancı dil kullanımını, Türkçe metnin esas olmasını ve imzaların yerini düzenler. 7412 m.7/2’nin açıkça saydığı ikinci istisna bu maddedir. Bununla birlikte 7412, 805 sayılı Kanun’un tamamını yürürlükten kaldırmamıştır. Sadece madde numarası verilerek tanınmış istisnanın kapsamı aynı sınırla okunmalıdır.
Özellikle 805 m.2, m.7/2’de istisna tutulan maddeler arasında yer almaz. M.2, yabancı şirket ve müesseselerin Türk kuruluşları ve Türk vatandaşlarıyla ilişkileri ile kamu makamlarına sunmak zorunda oldukları evrak ve defterleri ele alır. Yabancı şirketin taraf olduğu dosyada bu hükmün muhatabı ve işlemin niteliği ayrıca incelenir. Yabancı ortaklı Türk şirketiyle yabancı şirket aynı hukuki kimlik değildir.
805 m.4, m.1 ve m.2’ye aykırı düzenlenen evrakın şirket veya müessese lehine dikkate alınmamasını düzenler. Bu yaptırım anlatılırken her yabancı dilde sözleşmenin bütünüyle yok olduğu söylenemez. Önce ilgili dil yükümlülüğünün o işlemde uygulanıp uygulanmadığı belirlenir. İFM istisnasını hiç incelemeden genel m.1’i uygulamak da m.2’yi yok sayarak sınırsız serbesti ilan etmek de metindeki ayrımları siler.
Katılımcının bütün müşteri sözleşmeleri aynı kapsama girer mi?
7412 m.7/2, katılımcıların kendi aralarında ve İFM’de yürüttükleri faaliyetler kapsamında düzenlenen işlemleri ifade eder. Bu bağlaç, her türlü dış müşteri veya üçüncü kişi sözleşmesini koşulsuz istisnaya dönüştüren bir ifade olarak değiştirilemez. Yazının ele aldığı açık odak, iki katılımcının İFM faaliyetleri içindeki sözleşme ilişkisidir. Üçüncü kişiyle işlemde taraf ve kapsam analizi ayrıca yapılır.
Faaliyet bağlantısı sözleşmenin başlığıyla sınırlı değildir. Sunulan hizmet, üstlenilen edimler, ifayı yürüten birim ve sözleşmenin İFM’deki işle ilgisi açıklanır. Başlığa İFM yazılması, başka bir işyerinin tamamen ayrı ticari ilişkisini bu kapsama taşımaz. Aynı şirketin farklı faaliyetleri bulunuyorsa sözleşme dosyası hangi faaliyetin konu edildiğini göstermelidir. Bu inceleme, vergi istisnasına ilişkin gelir sınıflandırmasından da ayrıdır.
M.7/4, en az üç ülkede aktif faaliyet gösteren katılımcıların bölgesel hazine ve finansal yönetim merkezlerini ayrıca kapsar. Bu hüküm grubun bütün iştiraklerine, bütün işlemler için kendiliğinden istisna tanımaz. İlgili merkezin sıfatı ve faaliyeti belgelendirilir. Üç ülke koşulu da her İFM katılımcısına yüklenen genel bir ön şart gibi aktarılmaz.
7412 m.7/3 hukuk seçimine hangi sınırlarla izin verir?
7412 m.7/3 dört unsurla okunur: katılımcılar kendi aralarında işlem yapmalıdır; işlem İFM’de yürütülen faaliyet kapsamında olmalıdır; özel hukuka tabi bulunmalıdır; seçim katılımcıların faaliyetlerinin tabi olduğu mevzuata aykırı olmamalıdır. Bu unsurlar sözleşme taslağında yalnız genel bir kanun atfıyla geçiştirilmez. İncelemede taraf, faaliyet, işlem türü ve ilgili düzenleyici hükümler ayrı başlıklarla belirlenir.
Maddede taraflardan birinin yabancı uyruklu olması şartı yazılı değildir. Bu nedenle m.7/3’ün özel metni, genel uluslararası sözleşme kurallarındaki yabancılık unsuru açıklamasıyla özdeşleştirilmez. Buna karşılık aynı gerekçeyle mahkeme yetkisine ilişkin bütün koşulların kalktığı sonucu da çıkarılmaz. Hukuk seçiminin dayanağıyla yabancı mahkeme anlaşmasının dayanağı farklıdır.
Genel sözleşme rejimindeki açık veya tereddütsüz anlaşılan seçim, kısmi seçim ve sonradan değişiklik MÖHUK m.24 içinde düzenlenir. Bu ayrıntılar yurt dışı sözleşmede uygulanacak hukuk rehberinde açıklanır. İFM dosyasının ayırt edici incelemesi ise m.7/3’teki özel taraf ve faaliyet koşullarıdır. Genel rehberdeki bütün sonuçlar, bu koşullar kontrol edilmeden İFM sözleşmesine taşınmaz.
Faaliyet mevzuatı yabancı hukuk seçimiyle değiştirilebilir mi?
M.7/3, hukuk seçimini açıkça faaliyet mevzuatına aykırı olmama şartına bağlar. Katılımcının yürüttüğü iş için gereken izin, lisans veya yetkilendirme, sözleşmede başka bir hukuk yazılmasıyla ortadan kalkmaz. İFM Yönetmeliği m.14/1 de katılımcı adaylarının faaliyetlerine ilişkin zorunlu kamusal izin süreçlerini tamamlamasını ister. Sözleşmenin özel hukuk kısmı ile faaliyetin idari koşulları ayrı incelenir.
Bu nedenle taslak incelemesinde sadece fesih, ödeme ve sorumluluk hükümlerine bakılmaz. Sözleşmenin hangi faaliyeti kurduğu, tarafın bu faaliyeti yürütme yetkisi ve sözleşme hükmünün tabi olunan mevzuatla çatışması kontrol edilir. Genel bir yabancı hukuk maddesi, düzenleyici kurumun yetkisini tarafların anlaşmasıyla kaldıran hüküm gibi yazılmaz. İFM katılımcı belgesi de başka kurumun zorunlu faaliyet iznini ikame etmez.
Türk mahkemesinde yabancı hukukun uygulanmasında MÖHUK m.5 ve m.6 ayrıca önemlidir. M.5, somut hükmün Türk kamu düzenine açık aykırılığını; m.6, düzenleme amacı ve uygulama alanına giren doğrudan uygulanan Türk kurallarını düzenler. Her Türk emredici hükmü otomatik olarak doğrudan uygulanan kural sayılmaz. Aynı şekilde yabancı düzenlemenin Türk hukukundan farklı olması tek başına kamu düzenine açık aykırılık değildir.
İki dilli sözleşmenin hangi metni esas alınır?
İFM kapsamı ve 805’in ilgili hükümleri belirlendikten sonra sözleşmenin kaç dilde hazırlanacağı ve metinler arasındaki ilişki düzenlenir. İki dil kullanılacaksa esas alınacak dil hükmü, uygulanacak dil yükümlülükleriyle uyumlu kurulmalıdır. Bu hüküm, kanunun uygulanmaya devam eden bir zorunluluğunu ortadan kaldırmak için kullanılamaz. Tercümenin bilgi amaçlı mı yoksa imzalanan sözleşmenin parçası mı olduğu açık yazılır.
Kontrol, günlük kelime karşılıklarından önce borcun kapsamına yönelir. Sorumluluk sınırı, tazminat kapsamı, sona erme sebebi, bildirim yöntemi, faiz ve süre hesapları iki metinde aynı sonucu göstermelidir. Bir metindeki yükümlülüğün diğerinde seçimlik hak olarak çevrilmesi sözleşmenin ekonomik dengesini değiştirir. Ana metne eklenen hizmet çizelgesi veya genel şart da aynı incelemeden geçirilir; yalnız ilk sayfanın çevrilmesi yeterli karşılaştırma değildir.
Nihai taslak hazırlanırken ana sözleşme, ekler ve değişiklik protokolü aynı sürümle ilişkilendirilir. İmzalanan metinlerle sonradan gönderilen çeviri birbirinden ayrılır. Sözleşmenin hangi dildeki hangi nüshasının kabul edildiğini göstermeyen arşiv, dil istisnası bulunsa bile taraf iradesini açıklamakta yetersiz kalır. Bunlar kanunda bütün sözleşmelere konulmuş yeni şekil şartları değil, sözleşme bütünlüğünü koruyan hazırlık adımlarıdır.
Hukuk seçimi maddesi sözleşmenin hangi kısmını kapsar?
Seçilen hukuk, devlet ve gerektiğinde ilgili hukuk bölgesi anlaşılacak açıklıkta belirtilir. Sözleşmenin tamamı mı, belirli hükümleri mi kapsandığı; ekler, siparişler ve sonraki protokollerle ilişkisinin ne olduğu metinde gösterilir. Ana sözleşme ile ek hizmet formunun çelişen hukuk maddeleri taşıması imza öncesinde giderilir. Sözleşme dili veya ödeme para birimi tek başına açık hukuk seçimi maddesinin yerine kullanılmaz.
MÖHUK m.2/4, hukuk seçimine izin verilen hâllerde, aksi açıkça kararlaştırılmadıkça seçilen hukukun maddi hükümlerinin uygulanmasını düzenler. Bu ayrım, yabancı hukuka ait bir teknik terimin yalnız sözlük karşılığıyla kullanılmamasını gerektirir. Fesih, temerrüt veya sorumluluk sınırlaması seçilen hukuk içindeki anlamıyla değerlendirilir. Türkçe çeviride aynı kelimenin bulunması, iki hukuk düzenindeki sonuçların tamamen aynı olduğunu göstermez.
İFM dosyasında hukuk maddesinin kapsamı belirlendikten sonra m.7/3’ün faaliyet mevzuatı sınırıyla yeniden karşılaştırılır. Bir genel şartın internet bağlantısıyla sözleşmeye eklenmesi, oradaki farklı hukuk seçimini görünmez kılmamalıdır. Kabul edilen sürüm ve değişiklik usulü netleştirilir. Böylece sonradan değişen bir çevrimiçi metnin tarafların imzaladığı şart gibi ileri sürülmesine karşı sözleşmenin gerçek içeriği korunur.
Seçilen yabancı hukukun içeriği nasıl doğrulanır?
MÖHUK m.2/1, hâkimin yetkili yabancı hukuku kendiliğinden uygulamasını ve içeriğinin tespitinde taraflardan yardım istemesini düzenler. Bu nedenle hukuk seçimi, sözleşmeye bir ülke adı yazılmasıyla tamamlanan teknik tercih olarak ele alınmaz. Seçilen hukukun sözleşmedeki temel borçlara, sorumluluk sınırına ve sona ermeye ilişkin sonuçları imzadan önce incelenir. Kullanılan yabancı düzenlemenin güncel metni ile sözleşmenin kabul tarihindeki durumun ayrılması, sonradan yapılacak değerlendirmeyi kolaylaştırır.
M.2/2, ilgili yabancı hukuk hükümlerinin bütün araştırmalara rağmen tespit edilememesi durumunda Türk hukukunun uygulanmasını öngörür. Bu sonuç, tarafın ilk aşamada tercüme sunmamasına bağlanan otomatik bir yaptırım değildir; kanun bütün araştırmalara rağmen tespit edilememe koşulunu arar. Sözleşme dosyasında resmî yabancı mevzuat bağlantılarının ve kullanılan kavramlara ilişkin incelemenin saklanması hazırlık önerisidir. Kanunda her İFM sözleşmesine eklenmesi zorunlu, tek biçimli bir yabancı hukuk raporu listesi bulunmadığından bu öneri yeni bir geçerlilik şartı gibi sunulmaz.
İFM sözleşmesi için özel bir mahkeme kendiliğinden yetkili olur mu?
7412 m.7 bir mahkeme seçimi hükmü değildir. İFM’nin resmî sık sorulan sorular açıklaması da ayrı bir finans merkezi mahkemesi bulunmadığını belirtir. Sözleşmenin İFM’de kurulmuş olması veya yabancı hukuka tabi tutulması, belirli bir mahkemeyi ya da tahkim kurumunu kendiliğinden yetkili kılmaz. Uyuşmazlık çözüm maddesi ayrıca hazırlanır.
MÖHUK m.47, yabancı mahkeme anlaşması için yabancılık unsuru taşıyan borç ilişkisini, münhasır yetki bulunmamasını ve anlaşmanın yazılı delille ispatını ayrı düzenler. Maddenin ikinci fıkrası korunan yetkileri saklı tutar. İFM’de hukuk seçimine izin verilmesi, bu koşulların tamamını kaldıran yeni bir yetki anlaşması rejimi değildir. Tahkim seçilecekse tahkim anlaşmasının kendi geçerlilik ve kapsam şartları ayrıca değerlendirilir.
Resmî makama sunulan belge için Türkçe çeviri gerekir mi?
İFM Yönetmeliği m.25, yönetmelik kapsamında ihtiyaç duyulan ve yurt dışından temin edilen belgeler için tasdik ile noter onaylı Türkçe tercümeyi düzenler. Bu hüküm, katılımcılar arasında düzenlenen özel sözleşmenin dilinden farklı bir başvuru yükümlülüğüdür. Katılımcı, sözleşmesindeki yabancı dil maddesini göstererek yönetmelikteki resmî belge sunum koşulunun kalktığını ileri süremez.
Belgenin özel sözleşme mi, yabancı resmî belge mi olduğu ve hangi işlemde kullanılacağı önce belirlenir. M.25’in tasdik ve çeviri koşulu bütün İFM sözleşmeleri için genel noter veya apostil zorunluluğu diye anlatılmaz. Kullanılacak makam ve işlem belli olduktan sonra uygun belge hazırlanır. Sözleşmenin dil serbestisi ile başvurunun belge kabul düzeni birbirinin yerine geçirilmez.
Defter dili ve yabancı para birimi neden ayrı incelenir?
7412 m.7/1, katılımcıların defter ve belgelerini yabancı para birimiyle düzenlemesi konusunda Hazine ve Maliye Bakanlığına ayrı düzenleme yetkisi verir. M.7/2’nin işlem, sözleşme ve yazışma kapsamı bu yetkiyle birleştirilerek bütün şirket kayıtları için sınırsız dil muafiyeti üretilmez. Bir sözleşmenin yabancı dilde olması, şirketin karar defterinin de aynı düzenle tutulacağını tek başına belirlemez.
Yabancı ortaklı şirketlerde ETDS ve iki dilli kararlar yazısı, organ kararları ile defter kaydının farklı yükümlülüklerini açıklar. İFM sözleşmesini onaylayan şirket kararı, sözleşmenin kendisi ve resmî başvuruya sunulan nüsha ayrı belgelerdir. Her birinin dayanağı ayrıca tespit edilir. Sözleşmeye verilen dil serbestisini bütün belge türlerine yaymak, m.7’nin fıkraları arasındaki ayrımı ortadan kaldırır.
Sık sorulan sorular
1. İFM’de sözleşme dili ile hukuk seçimi aynı hüküm mü?
Hayır. Dil düzenlemesi 7412 m.7/2’de, uygulanacak hukuk seçimi m.7/3’te yer alır. İngilizce metin hazırlanması tek başına İngiliz hukukunun veya yabancı mahkemenin seçildiği anlamına gelmez.
2. 7412 m.7/2, 805 sayılı Kanun’un tamamını kaldırır mı?
Hayır. Madde yalnız 805 m.1 ve m.3’ü kendi kapsamındaki işlemler için istisna tutar. M.2 bu listede bulunmaz; bütün Türkçe belge yükümlülüklerinin kalktığı sonucu çıkarılamaz.
3. Karşı tarafın yalnız İFM adresi bulunması yeterli mi?
Hayır. Sözleşmenin tarafı ile katılımcı belgesindeki kişi eşleştirilir. İFM’de adres kullanımı, toplantı veya kira ilişkisi tek başına katılımcı statüsünü kanıtlamaz. İşlemin faaliyet bağlantısı da incelenir.
4. İFM’deki bütün müşteri sözleşmeleri istisnadan yararlanır mı?
M.7/2’nin katılımcı ve faaliyet kapsamı, bütün üçüncü kişi sözleşmelerini koşulsuz kapsayacak biçimde genişletilemez. İki katılımcının İFM faaliyetleri içindeki ilişkisiyle dış müşteri işlemi ayrı incelenir.
5. Hukuk seçimi için taraflardan biri yabancı olmak zorunda mı?
7412 m.7/3 metninde taraflardan birinin yabancı olması şartı yazılı değildir. Katılımcılar arası İFM faaliyeti, özel hukuk işlemi ve faaliyet mevzuatına uygunluk koşulları esas alınır; mahkeme yetkisi ayrıca değerlendirilir.
6. Yabancı hukuk seçimi faaliyet lisansını gereksiz kılar mı?
Hayır. M.7/3 faaliyet mevzuatına aykırı olmama şartını açıkça korur. İFM Yönetmeliği m.14/1 de faaliyete ilişkin zorunlu kamusal izin süreçlerinin tamamlanmasını düzenler.
7. Sözleşmede yabancı hukuk yazınca yabancı mahkeme yetkili olur mu?
Hayır. Hukuk seçimi borç ilişkisinin tabi olduğu düzeni gösterir. Yabancı mahkeme anlaşması MÖHUK m.47’nin kendi koşullarına tabidir; tahkim anlaşması da ayrıca incelenir.
8. İFM’de bütün şirketler üç ülkede faaliyet göstermek zorunda mı?
Hayır. M.7/4’teki koşul, katılımcıların bölgesel hazine ve finansal yönetim merkezleri bakımından düzenlenir. Bütün katılımcılar için ortak koşul veya tüm grup şirketlerine sınırsız muafiyet değildir.
9. Yabancı dilde sözleşme resmî başvuruda tercüme ihtiyacını kaldırır mı?
Hayır. İFM Yönetmeliği m.25 kapsamındaki yurt dışı belgeler için tasdik ve noter onaylı Türkçe tercüme düzeni ayrıca uygulanır. Özel sözleşmenin dili ile kamu makamının belge sunum koşulu ayrıdır.
10. M.7 sözleşme istisnası şirket defterlerinin dilini de serbest bırakır mı?
M.7/2’deki işlem, sözleşme ve yazışma kapsamı bütün defterlere genellenemez. M.7/1’deki yabancı para düzenleme yetkisi de ayrı bir konudur. Belgenin türü ve özel mevzuatı ayrıca belirlenir.
Resmî kaynaklar
7412 sayılı Kanun m.2, 3 ve 7; 805 sayılı Kanun m.1–4; 5718 sayılı MÖHUK m.2, 5, 6, 24 ve 47; İstanbul Finans Merkezi Yönetmeliği m.14 ve m.25; İFM resmî sık sorulan sorular.
Kaynak kontrolü: 24 Ekim 2026. Kanun maddeleri ve resmî kaynaklar ilgili açıklamaların yanında verilmiştir.
İstanbul’da İFM sözleşmesinin hukuk ve dil hükümlerinin incelenmesi
Tarafların katılımcı statüsü, İFM faaliyet bağlantısı, sözleşmenin dili, uygulanacak hukuk ve uyuşmazlık çözüm hükümleri birlikte incelenir. Görüşme için Maslak Polaris Plaza İstanbul ofisinin iletişim bilgilerine ulaşabilirsiniz.
İstanbul ofisi – Polaris Plaza
Maslak Ahi Evran Caddesi, Polaris Plaza No:21, Kat:9, 34475 Sarıyer/İstanbulSorunuzu iletin
Hukuki konu hakkında iletişim
İlk iletişimde konuyu, bulunduğunuz ülke veya ili ve varsa tebliğ ya da son işlem tarihini kısaca belirtebilirsiniz. T.C. kimlik numarası, sağlık verisi veya kişisel belge göndermeyiniz. Mesajlaşma tek başına hukuki görüş veya avukatlık ilişkisi oluşturmaz.
