İstanbul Finans Merkezinde Yabancı Personel: İstisnai Çalışma İzni
İstanbul Finans Merkezinde yabancı personel çalıştırmak için Çalışma ve Sosyal Güvenlik Bakanlığından çalışma izni alınır. 7412 sayılı İstanbul Finans Merkezi Kanunu m.8, katılımcıların başvurularını 6735 sayılı Kanun m.16 kapsamında istisnai değerlendirmeye bağlar. Katılımcı belgesi, ofis kira sözleşmesi veya Tek Durak Ofis randevusu yabancı çalışana doğrudan çalışma hakkı vermez. İFM’ye tanınan kolaylık, izin dosyasının hangi özel hükümlerle değerlendirileceğini belirler.
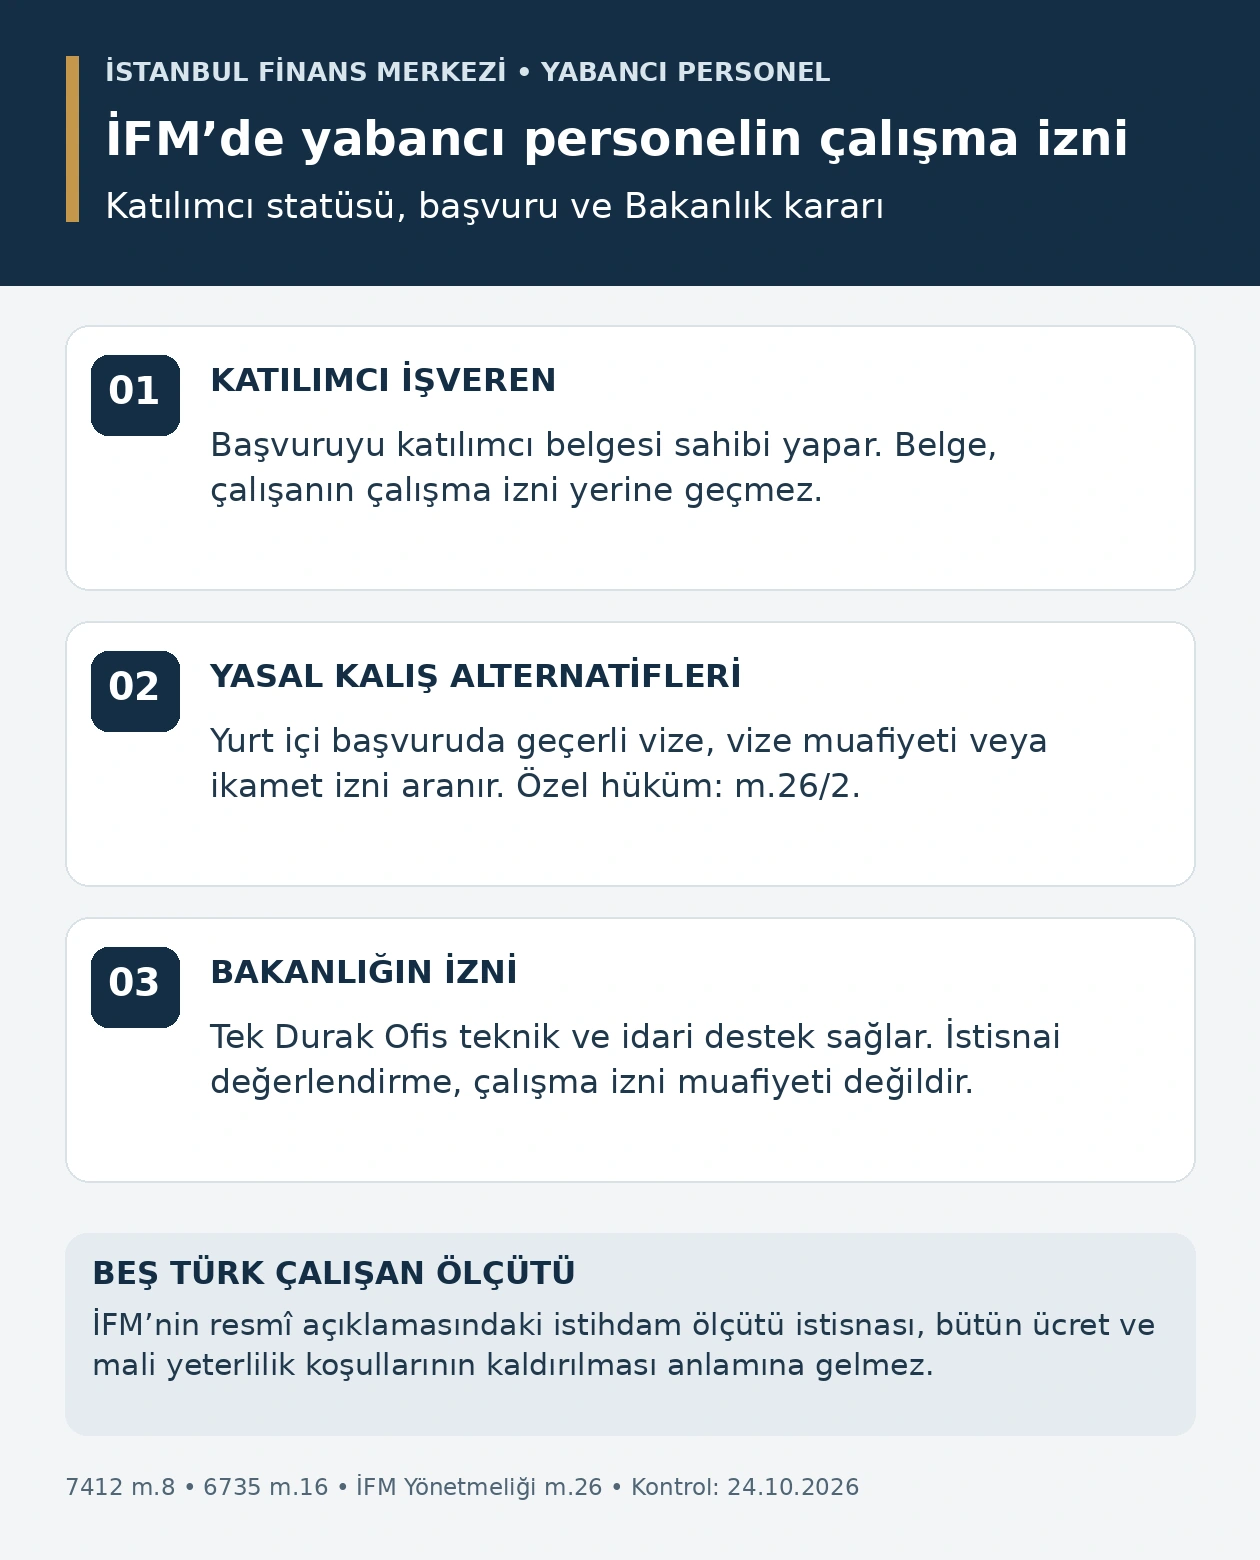
Bu rehber, İFM katılımcısının yabancı çalışanı için başvuruyu hazırlarken kontrol edeceği statü, kalış belgesi, değerlendirme ölçütü, süre ve bildirim ayrımlarını açıklar. Genel yurt içi başvurudaki altı aylık ikamet koşulu İFM dosyasına otomatik aktarılmaz. İFM Yönetmeliği m.26/2, geçerli vize, vize muafiyeti veya ikamet iznini ayrı alternatifler olarak düzenler. İnceleme 24 Ekim 2026 tarihinde erişilen güncel resmî metinlere dayanır.
İFM yabancı personel düzenlemesinden kim yararlanır?
7412 m.8, İFM’de faaliyet gösterecek katılımcıları kapsar. Ayrıca en az üç ülkede aktif faaliyet gösteren katılımcıların bölgesel hazine ve finansal yönetim merkezleri de maddede yer alır. Üç ülkede faaliyet koşulu her katılımcıya yüklenen ortak bir başvuru şartı değildir; ikinci gruptaki bölgesel merkezlerle ilgili düzenlemedir. Dosyada hangi sıfata dayanıldığı açıkça gösterilmelidir.
Başvurucu, yabancıyı çalıştıracak katılımcı belgesi sahibi gerçek veya tüzel kişidir. Şirket grubunun başka üyesine ait belge, başvuruyu yapan şirketin belgesi yerine kullanılamaz. İşveren unvanı, vergi kimliği, İFM faaliyeti ve iş sözleşmesindeki taraf birbiriyle eşleştirilir. İstanbul Finans Merkezi katılımcı belgesi başvurusu yazısı, bu statünün kurulması ve eksik evrak aşamasını ayrıca açıklar.
Kanunun m.3/2 hükmü, kapsam dışı alan için m.8’in uygulanmayacağını belirtir. Dolayısıyla yerleşkede bulunmak veya İFM adresini tanıtımda kullanmak tek başına yeterli değildir. Çalışanın hangi işverenin hangi faaliyeti için istihdam edileceği belirlenir. Katılımcı belgesinin askıda olması ve faaliyet izninin geçerliliği de incelenir; İFM Yönetmeliği m.15/2, askı döneminde sağlanan teşvik ve istisnalardan yararlanılamayacağını düzenler.
İstisnai çalışma izni, çalışma izni muafiyeti midir?
Hayır. 6735 sayılı Uluslararası İşgücü Kanunu m.16, m.7, m.9 ve m.10’un uygulanmasına ilişkin istisnaları düzenler. 7412 m.8 bu değerlendirme rejimine açıkça gönderme yapar. Burada çalışma izni başvurusu yapılır ve Bakanlık kararı alınır. Çalışma izni muafiyeti ise 6735 m.13 ve ilgili yönetmelikte düzenlenen ayrı bir hukuki statüdür.
İFM’de istisnai değerlendirmeye tabi olmak, başvurunun otomatik kabul edilmesi demek değildir. İşveren, yapılacak iş, yabancının kimliği ve dosyanın dayanağı Bakanlığa sunulur. Başvuruyu sırf katılımcı belgesine dayanarak sonuçlandırılmış saymak, kanundaki izin şartını ortadan kaldırmaz. İnsan kaynakları planında sözleşmenin imzalanması, başvurunun iletilmesi ve çalışma yetkisinin doğması ayrı tarihler olarak izlenmelidir.
Aynı ayrım kısa süreli görevlendirmede de korunur. İFM’de birkaç hafta bulunacak kişinin hangi faaliyeti yürüteceği belirlenmeden süreye bakılarak muafiyet sonucu çıkarılmaz. Bu yazıdaki yol, katılımcının m.8 kapsamında yabancı personel istihdamıdır. Ayrı bir muafiyet hükmüne dayanılacaksa o hükmün kişi, faaliyet, süre ve belge şartları ayrıca karşılanır.
Vize veya vize muafiyetiyle yurt içinden başvuru yapılır mı?
İstanbul Finans Merkezi Yönetmeliği m.26/2, yurt içi çalışma izni başvurusunda yabancının 6458 sayılı Kanun uyarınca geçerli vizesi, vize muafiyeti veya ikamet izni bulunmasını arar. Metin bu üç statüyü alternatif olarak sıralar. İFM kapsamında geçerli vize veya vize muafiyetiyle bulunan yabancı için ayrıca her durumda altı aylık ikamet kartı şartı ileri sürülemez.
Uluslararası İşgücü Kanunu Uygulama Yönetmeliği m.15/4 genel yurt içi başvuruda, aynı maddenin üçüncü fıkrasındaki grup dışında, en az altı ay süreli geçerli ikamet iznini düzenler. İFM Yönetmeliği m.26/4 ise genel yönetmeliği ancak kendi maddesinde hüküm bulunmayan hâller için devreye sokar. İFM dosyasında kalış statüsüne ilişkin açık özel hüküm bu nedenle önce uygulanır.
Geçerlilik başvuru gününde kontrol edilir. Pasaporttaki giriş kaydı, vize türü ve geçerlilik süresi, vize muafiyeti kapsamında kalan süre veya ikamet belgesinin geçerliliği birlikte incelenir. Süresi bitmiş vize, yalnız ikamet randevusu ya da İFM’ye giriş kartı m.26/2’deki üç seçenekten biri gibi gösterilmez. Başvuruya elverişli statü ile fiilen çalışma hakkı birbirinden ayrıdır; vizeyle başvuru yapılması vizeyle çalışmaya başlanabileceği anlamına gelmez.
Tek Durak Ofis ne yapar, izin kararını kim verir?
7412 m.4, katılımcıların izin, ruhsat, lisans ve benzeri başvuruları ile çalışanlarının ve bakmakla yükümlü oldukları kişilerin ilgili başvurularını kolaylaştırmak için tek durak büroyu düzenler. Çalışma ve Sosyal Güvenlik Bakanlığı dâhil ilgili kamu kurumlarının temsilcileri bu yapıda yer alır. İFM Yönetmeliği m.26/2, çalışma izni başvurusunda teknik ve idari desteğin burada sağlanacağını açıklar.
Başvuru katılımcı belgesi sahibince e-Devlet kapısı üzerinden yapılır; çalışma iznini düzenleyen makam Bakanlıktır. Ofisten bilgi alınması, belge ön kontrolü veya işlem takibi karar yerine geçmez. İFM’nin resmî sık sorulan sorular sayfası da ofisi idari işlemlerin başvurusu ve takibi için hizmet noktası olarak tanıtır. Kanuni harçlar ve diğer mali yükümlülükler, bu hizmetin ücretsiz oluşundan ayrı değerlendirilir.
Çalışanın eşine veya çocuğuna ilişkin idari destek de aynı sınırdadır. Tek Durak Ofisin aile bireyleriyle ilgili başvuruyu takip etmesi, onların her birine kendiliğinden çalışma hakkı tanımaz. İşverenin personel dosyası ile aile bireylerinin ikamet ve diğer izin işlemleri ayrı kayıtlarla yürütülür. Böylece başvuruların birbirine karıştırılması ve eksik işlemle işe başlanması önlenir.
İFM çalışma izni dosyasında hangi bilgiler eşleştirilir?
İlk inceleme, katılımcı belgesi ile işveren kaydının aynı kişiyi göstermesidir. İkinci inceleme, yabancının pasaport bilgilerinin iş sözleşmesi ve elektronik başvuruyla uyumudur. Üçüncü inceleme, görev, çalışma yeri, ücret ve istenen sürenin aynı istihdam ilişkisini anlatmasıdır. Bu eşleştirmeler bir kurumun yayımlamadığı sabit evrak listesini varmış gibi sunmaz; m.26’daki başvurunun tutarlı kurulmasını sağlar.
Görev tanımında yalnız şirket içi unvan yazılması yeterli açıklama sağlamaz. Yabancının yerine getireceği finans, teknoloji, yönetim veya destek işi somutlaştırılır. Mesleki yeterlilik ya da ön izin gerektiren işlerde ilgili belge ayrıca ele alınır. 6735 m.8 sağlık ve eğitim hizmetlerinde ön izni düzenler; İFM katılımcısı olmak mesleğe ilişkin ayrı şartları kendiliğinden kaldırmaz.
Yurt dışından alınan belgelerde İFM Yönetmeliği m.25 dikkate alınır. Yönetmelik kapsamında ihtiyaç duyulan yabancı belgeler, yetkili makam ve Türk dış temsilciliği onayı veya ilgili Lahey Sözleşmesi usulüne göre tasdik edilir; noter onaylı Türkçe çevirileri başvuruya eklenir. Belgenin hangi ülke ve makamdan geldiği belirlenmeden tek tip tasdik yolu seçilmez. Çevirideki unvan, isim ve tarihlerin elektronik formdaki kayıtlarla uyumu kontrol edilir.
Beş Türk çalışan istisnası ücret ve mali şartları da kaldırır mı?
İFM’nin resmî açıklaması, katılımcıların yabancı personeli için her yabancı karşılığında en az beş Türk vatandaşı istihdamı ölçütünden istisna uygulanacağını belirtir. Açıklamanın konusu bu istihdam ölçütüdür. Buradan bütün ücret, mali yeterlilik, belge ve meslek şartlarının topluca kaldırıldığı sonucu çıkarılmaz. Başvuru dosyasında istisnanın dayanağı ve hangi ölçüte ilişkin olduğu ayrı yazılır.
Bakanlığın güncel Çalışma İzni Değerlendirme Kriterleri, genel sistemde istihdamı A/1, mali yeterliliği A/2 ve ücreti A/3 başlıklarında ayrı düzenler. Bu ayrım, personel bütçesinde tek bir muafiyet varsayımıyla hareket edilmemesini gerektirir. Ücret beyanı gerçek göreve ve uygulanacak kurala göre hazırlanır; sermaye ve mali veriler için dayanılan özel istisna ayrıca gösterilir. Beş çalışan istisnası, bu başka incelemelerin yerine belge oluşturmaz.
Vergi teşvikleri de çalışma izninden ayrı hukuki sonuç doğurur. İFM’de finansal hizmet ihracı kapsamı, sunulan hizmetin ve gelirin niteliğini ele alır. Yabancı personel istihdamında ise 7412 m.8 ve çalışma izni kararı esas alınır. Bir hizmetin vergi teşvikinden yararlanması çalışanı izinden muaf kılmadığı gibi, personel izninin alınması da şirketin bütün gelirlerinin aynı vergi rejimine girdiğini göstermez.
Elektronik başvuru, eksik belge ve karar nasıl takip edilir?
İFM Yönetmeliği m.26/2 uyarınca e-Devlet üzerinden kurulan başvuruda işveren yetkisi ve seçilen işyeri doğrulanır. Belgeler sisteme yüklenir ve başvuru onaylanarak tamamlanır. Uygulama Yönetmeliği m.17/3, işverene bağlı çalışacak yabancı için bu tamamlanma aşamasını düzenler. Taslak kaydı veya dosyanın bilgisayarda hazırlanmış olması Bakanlığa iletilmiş başvuru sayılmaz.
6735 m.7/7, bilgi veya belge eksikliği tamamlanıncaya kadar değerlendirmeyi erteler. Resmî makamdan belgelenen ve tamamlamayı geciktiren mücbir sebep dışında erteleme otuz günü aşamaz; süresinde tamamlanmayan dosya reddedilir. M.7/8’deki otuz günlük değerlendirme süresi de usulüne uygun, bilgi ve belgeleri tam başvuruyla ilgilidir. Bu süre, başvuru yapılınca kendiliğinden izin doğuran bir kural değildir.
İşveren bildirimleri düzenli izlemeli; istenen belgenin dönemi, kimin adına düzenlendiği ve eksikliğin giderildiği kayıt altına alınmalıdır. Tek Durak Ofis desteği alınsa da işverenin elektronik dosyası ayrıca takip edilir. Yurt dışında bulunan kişi için 6735 m.7/1’deki Türk dış temsilciliği yolu dikkate alınır; Türkiye’de bulunmayan yabancı hakkında yurt içi kalış belgesi varmış gibi işlem kurulmaz.
İzin süresi, işe başlama ve uzatma nasıl planlanır?
İFM Yönetmeliği m.26/3, çalışma izninin yabancının iş veya hizmet sözleşmesi yahut faaliyet izni süresince düzenlenmesine imkân tanır. Bu özel hüküm karşısında İFM dosyası, bütün başvuruların mutlaka bir yıllık izinle sonuçlanacağı varsayımıyla hazırlanmaz. Bakanlığın düzenlediği belgedeki süre esas alınır; sözleşmeye daha uzun süre yazılması tek başına o sürenin tamamı için izin verildiğini göstermez.
İlk başvuruda izin çıkmadan işe başlanmaz. Uygulama Yönetmeliği m.25 yurt içi başvuruda izin başlangıcından itibaren bir ay içinde, ilgili yükümlülükler yerine getirilerek çalışmaya başlanmasını düzenler. Yurt dışı başvuruda başlangıç, yurda girişten itibaren bir ay ve her durumda izin başlangıcından itibaren altı ay sınırlarıyla ele alınır. Tebliğ tarihi ile izin başlangıcı farklıysa m.25/3’teki SGK bildirim hükmü ayrıca kontrol edilir.
6735 m.22 uyarınca çalışmanın başlaması, sona ermesi ve iptal gerektiren hâller on beş gün içinde Bakanlığa bildirilir. Sosyal güvenlik yükümlülükleri kendi kanuni sürelerinde yerine getirilir; Türkiye’nin taraf olduğu sosyal güvenlik sözleşmeleri saklıdır. Bu nedenle Bakanlık bildiriminin on beş günlük süresi bütün SGK işlemleri için ortak bir süre olarak kullanılmaz. İzin belgesi almak sosyal güvenlik dosyasını otomatik tamamlamaz.
Uzatma takvimi 6735 m.7/3’e göre iznin bitimine altmış gün kalınca başlar ve başvuru izin bitmeden yapılır. İzin süresi dolduktan sonra yapılan uzatma başvurusu reddedilir. Süresinde uzatmada çalışmaya devam hakkı, Uygulama Yönetmeliği m.27/5’te aynı iş ve işyeri korunarak en fazla doksan günle sınırlanır. İlk başvuru bekleme dönemi bu devam hakkından yararlanmaz.
İzin alındıktan sonra görev veya şube değişirse ne yapılır?
Uygulama Yönetmeliği m.26, aynı işverene ait işyerinde farklı görev veya aynı işkolundaki başka şubede çalışma için değişiklik talebinin işverence sistem üzerinden Bakanlığa iletilmesini arar. Yeni şubenin ticaret sicili kaydı, işin mevcut görevle uyumu ve mesleki yeterlilik veya ön izin gerektirip gerektirmediği kontrol edilir. Değişikliğin Genel Müdürlükçe uygun bulunması gerekir. Şirket içi görevlendirme e-postası bu işlemin yerine geçmez.
İFM katılımcısı işverenin yabancıyı başka bir grup şirketine aktarması ise yalnız şube değişikliği diye kaydedilmez. İşveren tüzel kişisi değişiyorsa yeni istihdam ilişkisi ayrıca değerlendirilir. Uygulama Yönetmeliği m.27/3, farklı işverene bağlı çalışmak üzere yapılan başvuruyu ilk başvuru usul ve esaslarına bağlar. Aynı şirketler topluluğunda yer almak, ayrı şirketlerin çalışan izinlerini ortak kullanma yetkisi vermez. Katılımcı sıfatı da yeni işveren bakımından yeniden kontrol edilir.
Personelin İFM dışında görevlendirilmesi planlandığında işyerinin, görevin ve özel rejimin dayanağının nasıl değiştiği dosyada gösterilmelidir. Başlangıçtaki İFM başvurusuna dayanılarak her sonraki görevlendirmenin aynı istisnadan yararlandığı kabul edilmez. İşveren, değişiklik yapılmadan önce mevcut izin belgesindeki iş, işyeri ve süre bilgilerini yeni görev planıyla karşılaştırır. Bakanlığa sunulan talep ile şirketin fiilî uygulaması aynı değişikliği anlatmalıdır.
Bu aşamanın belgelendirilmesi yalnız ret riskini azaltmak için değildir. Daha sonraki uzatmada yabancının hangi görevde, hangi işyerinde ve hangi tarihler arasında çalıştığı izin dosyasından izlenir. İş sözleşmesi ekleri, görev değişikliği onayı, Bakanlık işlemi ve sosyal güvenlik kayıtları aynı zaman çizelgesine yerleştirilir. Katılımcı belgesi veya faaliyet iznindeki değişiklik ayrıca değerlendirilerek eski statüye ait belgenin yeni durumu açıklıyormuş gibi kullanılmasının önüne geçilir.
Ret kararında İFM özel hükmü nasıl ileri sürülür?
6735 m.21, Bakanlık kararına tebliğden itibaren otuz gün içinde itiraz imkânı tanır; itiraz reddedilirse idari yargı yolu açıktır. Ret gerekçesi, başvuruda sunulan belgeler ve İFM’ye ilişkin özel hüküm birlikte incelenir. İtiraz, yalnız katılımcı olunduğunun tekrarından oluşmamalı; kararın hangi değerlendirmesine hangi belge ve kanun maddesiyle karşı çıkıldığını göstermelidir.
Kalış statüsüne ilişkin uyuşmazlıkta m.26/2; değerlendirme istisnasında 7412 m.8 ve 6735 m.16; süreye ilişkin değerlendirmede m.26/3 açıkça ayrılır. Tebliğ belgesi ve elektronik işlem kayıtları korunur. İtirazın verilmesi ilk kez çalışma hakkı doğurmaz. İnsan kaynakları birimi, kararın hukuki takibi sürerken işbaşı tarihini izin bulunmayan bir dönem için belirlememelidir.
Sık sorulan sorular
1. İFM katılımcı belgesi yabancı personele çalışma hakkı verir mi?
Hayır. 7412 m.8, yabancı personelin Bakanlığın düzenlediği çalışma izniyle çalıştırılmasını öngörür. Katılımcı belgesi başvurunun özel dayanağını gösterir; çalışanın izni yerine geçmez.
2. Her İFM katılımcısı üç ülkede faaliyet göstermek zorunda mı?
Hayır. 7412 m.8’deki üç ülkede aktif faaliyet koşulu, katılımcıların bölgesel hazine ve finansal yönetim merkezlerine ilişkin grupta yer alır. Her katılımcı için ortak şart olarak uygulanmaz.
3. İFM çalışanı için vize muafiyetiyle yurt içinden başvuru yapılır mı?
İFM Yönetmeliği m.26/2, 6458 sayılı Kanun uyarınca geçerli vize muafiyetini kabul edilen alternatifler arasında sayar. Katılımcı işveren başvurur; bu statü tek başına işe başlama hakkı vermez.
4. İFM başvurusunda mutlaka altı aylık ikamet izni gerekir mi?
Hayır. M.26/2 geçerli vize, vize muafiyeti veya ikamet iznini alternatif düzenler. Genel yönetmeliğin altı aylık ikamet hükmü bu özel düzenlemeyi etkisiz bırakacak biçimde uygulanmaz.
5. İzni Tek Durak Ofis mi verir?
Çalışma iznini Çalışma ve Sosyal Güvenlik Bakanlığı verir. Tek Durak Ofis, m.26/2 kapsamında başvurunun teknik ve idari desteğini sağlar; randevu veya işlem takibi izin kararı değildir.
6. İFM’de beş Türk çalışan şartı uygulanır mı?
İFM’nin resmî açıklaması katılımcıların yabancı personeli için bu istihdam ölçütünden istisna öngörür. Bu açıklama bütün ücret, mali yeterlilik ve meslek koşullarının kaldırıldığı anlamına gelmez.
7. İstisnai çalışma izni, izin muafiyetiyle aynı mı?
Hayır. İstisnai izin başvurusunda Bakanlık çalışma izni düzenler. Çalışma izni muafiyeti 6735 m.13 ve ilgili yönetmelikte ayrı düzenlenir; İFM katılımcılığı tek başına muafiyet belgesi oluşturmaz.
8. İFM’de yabancı personele kaç yıllık izin verilir?
İFM Yönetmeliği m.26/3, iş veya hizmet sözleşmesi yahut faaliyet izni süresince izin düzenlenmesine imkân tanır. Fiilen geçerli süre Bakanlığın verdiği izin belgesinden okunur; sözleşmedeki süre otomatik kazanılmaz.
9. İlk başvurunun sonucu beklenirken çalışılabilir mi?
Hayır. İlk başvurunun yapılması çalışma hakkı vermez. Süresinde uzatma başvurusunda aynı iş ve işyeri için düzenlenen sınırlı devam hakkı, ilk başvuruya uygulanmaz.
10. İFM çalışma izni reddine kaç günde itiraz edilir?
6735 m.21 uyarınca tebliğ tarihinden itibaren otuz gün içinde Bakanlığa itiraz edilebilir. İtiraz reddedilirse idari yargı yolu açıktır. Tebliğ kaydı, ret gerekçesi ve İFM’ye özgü dayanaklar birlikte incelenir.
Resmî dayanaklar
Temel kaynaklar: 7412 sayılı Kanun m.3, 4 ve 8; İstanbul Finans Merkezi Yönetmeliği m.15, 25 ve 26; 6735 sayılı Kanun m.6, 7, 8, 13, 16, 21 ve 22; Uluslararası İşgücü Kanunu Uygulama Yönetmeliği m.15, 17, 25 ve 27; Bakanlığın çalışma izni değerlendirme kriterleri ve İFM resmî sık sorulan sorular açıklamaları.
Kaynak kontrolü: 24 Ekim 2026. Kanun maddeleri ve resmî kaynaklar ilgili açıklamaların yanında verilmiştir.
İstanbul’da İFM yabancı personel başvuru dosyasının incelenmesi
Katılımcı belgesi, yabancının kalış statüsü, iş sözleşmesi, görev ve ücret bilgileri ile Bakanlık başvuru kayıtları birlikte incelenir. Görüşme için Maslak Polaris Plaza İstanbul ofisinin iletişim bilgilerine ulaşabilirsiniz.
İstanbul ofisi – Polaris Plaza
Maslak Ahi Evran Caddesi, Polaris Plaza No:21, Kat:9, 34475 Sarıyer/İstanbulSorunuzu iletin
Hukuki konu hakkında iletişim
İlk iletişimde konuyu, bulunduğunuz ülke veya ili ve varsa tebliğ ya da son işlem tarihini kısaca belirtebilirsiniz. T.C. kimlik numarası, sağlık verisi veya kişisel belge göndermeyiniz. Mesajlaşma tek başına hukuki görüş veya avukatlık ilişkisi oluşturmaz.
