Üçüncü Kişiden Alacağın Şirkete Sermaye Konulması: TTK 130
Bir ortak, üçüncü kişiden olan alacağını şirkete sermaye olarak devredebilir; ancak alacak şirket tarafından tahsil edilmedikçe sermaye koyma borcundan kurtulmaz. TTK m.130/1 devir ile sermaye borcunun yerine getirilmesini açıkça ayırır. Alacağın sözleşmede yazılı olması, borçluya bildirilmesi veya şirket hesaplarına kaydedilmesi tek başına tahsil yerine geçmez.
Şirket türüne ait özel sınırlar da korunur. Anonim ve limited şirketlerde vadesi gelmemiş alacaklar sermaye olamaz; bu yasak TTK m.342 ve m.581’de açıkça yer alır. Bu nedenle genel m.130’da vadeli alacaktan söz edilmesini, bütün şirket türlerine sınırsız izin gibi okumak doğru değildir. TTK m.127–130 ile sermaye şirketlerinin özel hükümleri birlikte uygulanmalıdır.
Alacak neden sermaye olarak konulabilir?
TTK m.127/1-a, kanunda aksine hüküm yoksa para, alacak, kıymetli evrak ve sermaye şirketi paylarının sermaye olarak konulabilmesini düzenler. Aynı maddenin ikinci fıkrası şirket türlerine ait özel sınırlamaları saklı tutar. Alacağın ekonomik değer taşıması başlangıçtır; devredilebilir ve ilgili şirket türünde kabul edilebilir nitelikte olması da gerekir.
Bu işlemde ortak, nakit ödeme yerine başka borçluya yöneltebildiği alacağı şirkete kazandırmayı üstlenir. Şirket alacağın yeni sahibi olarak tahsil imkânını edinir; ortak ise m.130 gereği tahsil sonucuna bağlı sermaye sorumluluğunu taşır. Alacağın varlığıyla borçlunun ödeme gücü aynı soru değildir. Bir belgenin borç ikrarı içermesi, o tutarın şirket kasasına gireceğini tek başına garanti etmez.
Üçüncü kişiden alacak ile şirketten alacağın takası farklıdır
Bu yazının konusu, ortağın başka bir borçluya karşı alacağını şirkete devretmesidir. Ortağın doğrudan şirketten olan alacağını sermaye borcuyla takas etmesi ayrı işlemdir. TTK m.583/5 limited şirket pay bedelinin bir alacağın takası yoluyla ödenmesini ayrıca sayar. Tarafların kimliği belirlenmeden iki yöntem aynı muhasebe kaydı gibi ele alınamaz.
Üçüncü kişiden alacakta şirket dışındaki borçludan tahsil beklenir. Şirketten alacağın takasında ise karşılıklı borçların varlığı ve ilgili sermaye işleminin şartları incelenir. Bu ayrım değerleme, belge, karar ve sorumluluk hesabını etkiler. Ortak şirkete para vermişti veya şirket ortağa borçlu açıklaması, üçüncü kişi alacağı için m.130’da kurulan tahsil sorumluluğunu otomatik olarak değiştirmez.
Anonim şirkette vadesi gelmemiş alacak yasağı
TTK m.342/1, hizmet edimleri, kişisel emek ve ticari itibar yanında vadesi gelmemiş alacakların da sermaye olamayacağını belirtir. Dolayısıyla alacağın gelecekte ödenecek olması ve nominal tutarının yüksekliği, anonim şirkette bu yasağı kaldırmaz. Sermaye olarak konulacak alacağın vadesi hukuki belgeler üzerinden kontrol edilmelidir.
Vade, faturanın düzenlendiği tarihle her zaman aynı değildir. Temel sözleşme, ödeme planı, borç ikrarı ve varsa geçerli değişiklikler birlikte okunur. Taraflar arasında alacağın muaccel olup olmadığı tartışmalıysa bu durum değerleme ve kuruluş dosyasında gizlenemez. Alacağı sadece muaccel olarak adlandırmak, temel borç ilişkisindeki vade şartının gerçekleştiğini kanıtlamaz.
Limited şirket için de aynı vade sınırı vardır
TTK m.581/1 limited şirkette de vadesi gelmemiş alacakları sermaye olarak kabul etmez. Kanundaki nakdi sermayeye ilişkin ödeme kolaylıkları, ayni sermaye niteliğindeki üçüncü kişi alacağının kabul koşullarını ortadan kaldırmaz. Nakit taahhüdü ile alacak devrini aynı ödeme biçimi saymak bu nedenle hatalıdır.
TTK m.578, ayni sermaye hakkında anonim şirket hükümlerine gönderme yapar. Bu bağlantı alacağın değerlemesi ve uygunluğunda önem taşır. Limited şirketin ortak sayısı az veya alacak şirket ortağının yakınına karşı diye özel koşullar kendiliğinden esnetilmez. İşlem dosyası, alacağın türünü ve kanuni uygunluğunu açıkça göstermelidir; sadece sermaye artışı hedefiyle rakamsal eşleştirme yapılmaz.
Haciz, tedbir ve devir engeli kontrolü
TTK m.342 ve m.581, ayni sermaye için sınırlı ayni hak, haciz ve tedbir bulunmaması ile nakden değerlendirilebilme ve devredilebilme koşullarını düzenler. Alacak üzerinde hak veya kısıtlama bulunup bulunmadığı bu nedenle araştırılır. Nominal borç tutarı doğru olsa bile devrin önündeki hukuki engel ayrı sonuç doğurur.
TBK m.183 de kanun, sözleşme veya işin niteliğinden doğan devir engellerini saklı tutar. Alacağın temel sözleşmesindeki devir yasağı kaydı, varsa yazılı borç tanıması ve uygulanacak istisna birlikte değerlendirilir. Şirketin alacağı sermaye olarak kabul etmeye istekli olması, borç ilişkisinden kaynaklanan her engeli kendiliğinden ortadan kaldırmaz.
Alacağın gerçekliği nasıl ortaya konulur?
Sermaye olarak yazılan alacağın gerçekten doğmuş ve geçerli olması gerekir. Sözleşme, teslim veya hizmet belgeleri, borç ikrarı, hesap mutabakatı, ödeme ve mahsup kayıtları birlikte incelenir. Aynı alacağın daha önce başka kişiye devredilmiş veya tamamen ödenmiş olup olmadığı da belirlenir.
TTK m.343, alacağın gerçekliğinin ve geçerliliğinin değerleme raporunda açıklanmasını özellikle arar. Bu nedenle yalnız defter kaydında bir tutar görünmesi incelemeyi tamamlamaz. Borçlunun itirazları, karşı alacakları ve dayandığı sona erme sebepleri dosyada yer almalıdır. Kuruluş veya sermaye işleminin takvimi, alacağın eksik belgelerle tartışmasızmış gibi gösterilmesine gerekçe oluşturmaz.
Mahkeme bilirkişisinin raporunda neler yer alır?
TTK m.343, ayni sermayeye şirket merkezinin bulunacağı yerdeki asliye ticaret mahkemesince atanan bilirkişilerin değer biçmesini düzenler. Rapor, kullanılan yöntemin somut varlık için neden adil ve uygun olduğunu gerekçelendirmelidir. Alacak yönünden gerçeklik, geçerlilik, m.342’ye uygunluk, tahsil edilebilirlik ve tam değer özellikle açıklanır.
Rapor ayrıca varlık karşılığında verilecek pay miktarını ve Türk lirası karşılığını göstermelidir. Nominal alacak bedeliyle ekonomik değer her durumda aynı varsayılmaz. Borçlunun ödeme gücü, hukuki itirazları ve alacağın yapısı bu incelemeye yansır. Kurucular ve menfaat sahipleri rapora itiraz edebilir; mahkemenin onayladığı bilirkişi kararı kanunda kesin olarak düzenlenmiştir.
Devir işlemi nasıl belgelendirilir?
TBK m.184, alacağın devrinin geçerliliğini yazılı şekle bağlar. Şirket ve esas sözleşmedeki sermaye taahhüdü, devir belgeleri ve alacağın hukuki tanımı birbiriyle uyumlu olmalıdır. Alacaklı, borçlu, alacağın kaynağı, tutarı ve varsa kapsam sınırlamaları açıkça gösterilir.
Alacağın devrindeki yazılı şekil sırf muhasebede aktarım kaydı oluşturularak geçilmiş sayılmaz. Devir konusu belirli olmalı; birden fazla alacak varsa hangilerinin sermayeye ayrıldığı anlaşılmalıdır. Alacağın bir kısmı devrediliyorsa devredilen ve ortakta kalan bölüm ayrıca gösterilir. Böylece şirketin tahsil hakkıyla ortağın kişisel alacakları karışmaz.
Değerlemenin onaylanması tahsilin gerçekleştiği anlamına gelmez
TTK m.343 kapsamındaki mahkeme onayı, alacağın sermaye olarak değerlenmesi sürecine ilişkindir. TTK m.130/1 ise ortağın borcundan kurtulmasını şirketçe tahsile bağlar. Bu iki hüküm birlikte uygulanır. Değerleme raporunda alacak tahsil edilebilir bulunmuş olsa bile borçludan henüz ödeme alınmamışsa tahsil olgusu gerçekleşmiş gibi kayıt kurulamaz.
Değerleme tarihi ile gerçek tahsil tarihi arasında borçlunun durumu veya alacak üzerindeki uyuşmazlık gelişebilir. Şirket bu gelişmeleri tahsil dosyasına kaydeder. Önceki raporun varlığı, sonradan yapılan ödeme veya itirazların izlenmesine gerek olmadığı anlamına gelmez. Ortağın sermaye borcunun kapanışı, bilirkişi onayının tarihiyle otomatik eşleştirilmemelidir.
Aynı nedenle şirkete tahsis edilen payların kaydı ile sermaye taahhüdünün tamamen ifası ayrı bilgiler olarak izlenir. Hangi tutarın değer olarak kabul edildiği ve bunun ne kadarının şirkete tahsil edildiği açıkça gösterildiğinde m.130’daki bakiye sorumluluk denetlenebilir hale gelir.
Borçluya bildirim yapılmazsa eski ortağa ödeme sorunu
TBK m.186, devir kendisine bildirilmemiş borçlunun önceki alacaklıya iyiniyetle ödeme yaparak borcundan kurtulabileceğini düzenler. Bu nedenle şirketin tahsil edeceği alacağın devri borçluya doğru biçimde bildirilmelidir. Bildirim, kimin yeni alacaklı olduğunu ve hangi borcun devredildiğini açıklamalıdır.
Alacağın devrinde bildirim ve ödeme dosyasıyla sermaye hesabı birlikte yürütülür. Borçlu eski alacaklıya ödeme yapmışsa ödemenin tarihi, devir bilgisi ve paranın şirkete aktarılması ayrı incelenir. TTK m.130 bakımından alacağın şirketçe tahsili şartı, sadece borçlunun bir kişiye ödeme yaptığını söylemesiyle her durumda tamamlanmış kabul edilemez.
Devir borçlunun savunmalarını ortadan kaldırır mı?
TBK m.188, borçlunun devri öğrendiği sırada devredene karşı sahip olduğu savunmaları yeni alacaklıya karşı da ileri sürebilmesini düzenler. Alacağın sermaye yapılması, borçlunun itirazlarını kendiliğinden silen bir işlem değildir. Şirket hangi alacağı devralıyorsa onun hukuki durumunu da incelemelidir.
Borçlunun yeni alacaklıya karşı savunmaları, değerleme ve tahsil planı açısından doğrudan önem taşır. Borcun ödendiği, ifanın eksik olduğu veya takas koşullarının bulunduğu savunmaları somut belgeyle değerlendirilir. Devir kararı alınırken bu tartışmaların biliniyor olması, onları şirket dosyasında görünmez hale getirmez; tahsil edilebilirlik raporu gerçek duruma dayanmalıdır.
Sermaye borcu ne zaman yerine getirilmiş sayılır?
TTK m.130/1’in özel kuralı, alacaklar şirketçe tahsil edilmedikçe ortağın sermaye koyma borcundan kurtulmamasıdır. Böylece devirle alacağın sahibi değişse bile ortak bakımından sermaye borcunun sona ermesi ayrıca tahsil sonucuna bağlanır. Şirket bilançosunda alacak görünmesiyle alacağın fiilen elde edilmesi aynı olay değildir.
Tahsilat dosyasında hangi borçludan, hangi alacak için, ne zaman ve ne kadar ödeme alındığı gösterilir. Şirket hesabına gelen farklı ödemeler otomatik olarak sermaye alacağına sayılmaz. Ödemenin dayanağı ve mahsup açıklaması belirlenir. Sermaye borcunun kapandığı tarih, sadece şirket yönetiminin yazdığı genel bir kabul tutanağına değil kanuni tahsil koşuluna uygun kayıtla desteklenmelidir.
Bir aylık tahsil süresi hangi tarihten başlar?
TTK m.130/2, muaccel alacağın şirket sözleşmesi veya esas sözleşme tarihinden itibaren bir ay içinde şirketçe tahsil edilmesini düzenler. Genel hükümde vadesi gelmemiş alacak için, aksi kararlaştırılmamışsa, vade gününden başlayan bir ay öngörülür. Ancak anonim ve limited şirketler için vadesi gelmemiş alacak yasağı ayrıca korunur.
Bu nedenle bütün alacaklar için tescilden başlayan tek bir aylık süre yazmak madde metnine uymaz. Şirket sözleşmesi tarihi, alacağın vadesi ve tahsil tarihi ayrı kaydedilir. Genel hükümdeki sözleşmesel düzenleme imkânı da ilgili şirket türünün yasaklarını bertaraf edecek şekilde yorumlanamaz. Önce alacağın sermayeye uygunluğu, sonra uygulanacak başlangıç ve süre belirlenir.
Süresinde tahsil edilmezse ortağın faiz sorumluluğu
TTK m.130/3, alacak her ne sebeple olursa olsun belirtilen süre içinde tahsil edilemezse, ortağın sürenin bitiminden sonra geçen günler için temerrüt faizi ödemesini düzenler. Şirketin gecikmeden doğan tazminat hakkı da saklıdır. Bu özel sonuç, yalnız borçlunun kendisinin gecikme faizinden ibaret değildir.
Şirkete alacağı devreden ortağın sermaye borcu ile dış borçlunun temel borcu ayrı ilişkilerdir. Birindeki faiz başlangıcı ve hesap, diğerine açıklamasız biçimde taşınmaz. Ortağın sorumluluğunun hangi tarihte başladığı m.130’daki süre üzerinden gösterilir. Aynı ekonomik kayıp için tahsil edilen tutarlar hesaba yansıtılır; şirketin alacağı ve yapılan ödemeler izlenmeden birden çok dosyada belirsiz faiz toplamı kurulmaz.
Nakit sermaye faiziyle alacak sermayesinin faizi aynı başlangıçta mı?
TTK m.129, zamanında ifa edilmeyen sermaye para ise, aksine şirket sözleşmesi hükmü bulunmadıkça tescilden itibaren temerrüt faizini düzenler. M.130 ise sermaye olarak devredilmiş alacak için özel tahsil süresi ve bu sürenin bitimine bağlı faiz sonucu getirir. Her iki işlem sermaye borcuyla ilgili olsa da başlangıçları aynı şekilde yazılamaz.
Sermaye taahhüdünün gerçekten nakit mi yoksa üçüncü kişi alacağı mı olduğu bu nedenle önemlidir. Kuruluş dosyasında alacak devri öngörülmüşken hesapta sanki nakit zamanında yatırılmamış gibi tek formül kullanmak hatalı olabilir. Şirket sözleşmesindeki taahhüt, değerleme ve ödeme belgeleri aynı işlem türünü göstermelidir. Faiz tablosunun başında uygulanan kanun maddesi ve başlangıç olayı açıkça belirtilir.
Kısmi tahsilatta hangi bölüm açık kalır?
TTK m.130/4, alacak kısmen tahsil edilmişse önceki fıkraların tahsil edilmemiş kısım için geçerli olacağını düzenler. Bu yüzden bütün alacak tutarını tahsil edilmemiş gibi göstermekle, küçük bir ödeme yapıldı diye tüm sermaye borcunu kapatmak aynı ölçüde yanlıştır. Gerçek tahsil ve kalan bölüm ayrı hesaplanmalıdır.
Her tahsilat tarihi itibarıyla bakiye güncellenir. Birden fazla devredilmiş alacak varsa hangi ödemeyle hangi kalemin azaldığı gösterilir. Faiz ve diğer taleplerin hesabı da bu ayrımla tutarlı olmalıdır. Borçlunun yaptığı ödemenin ana alacağa mı başka feri kaleme mi ilişkin olduğu açıklaştırılmadan sermaye hesabında gelişigüzel mahsup yapılmaz.
Şirket sermaye borcunun yerine getirilmesini isteyebilir mi?
TTK m.128/7, şirketin her ortaktan sermaye koyma borcunun ifasını istemesine ve dava etmesine imkân verir. Gecikmeden doğan zararın tazmini de istenebilir; madde tazminat istemi için ihtar şartı koyar. Şahıs şirketlerinde ortakların da bu davayı açabileceği ayrıca düzenlenmiştir.
TTK m.130’daki tahsil ve faiz hükmüyle m.128’deki ifa ve zarar talepleri birlikte, fakat ayrı unsurları korunarak değerlendirilir. İhtarda sermaye taahhüdü, devredilen alacak, tahsil edilmemiş bölüm ve gecikme açıkça gösterilir. Şirketin elindeki bütün belgeler dış borçluya karşı tahsil yolunda da kullanılmalıdır. Ortağın sermaye sorumluluğu bulunduğu için alacağın takip kayıtları ihmal edilmemelidir.
Alacak belgelerinin şirkete teslimi
TBK m.190, devredenin alacak senediyle elindeki ispat belgelerini teslim etmesini ve alacağın ileri sürülmesi için gerekli bilgileri vermesini öngörür. Sermaye olarak devredilen alacakta da sözleşme, borç ikrarı, teslim belgeleri, ödeme dökümü ve borçlunun bilinen itirazları şirketin tahsil dosyasında bulunmalıdır.
TBK m.189’daki bağlı haklar ve işlemiş faizlere ilişkin geçiş düzeni de kapsam bakımından incelenir. Devir konusu ana alacağın yanında hangi hakların geçtiği belirlendiğinde şirketin kullanacağı güvence ve talep daha açık hale gelir. Ancak devredene özgü haklar ve özel şekil veya sicil koşulları açıklamasız biçimde genelleştirilmez. Şirketin tahsil hakkı yalnız bir sermaye tutarı satırından ibaret bırakılmaz.
Sermaye dosyasının temel kontrol tablosu
| İnceleme | Kanuni dayanak |
|---|---|
| Alacağın sermaye olabilmesi | TTK 127; şirket türünde 342 veya 581 |
| Gerçeklik ve tahsil edilebilirlik | TTK 343; limited şirkette 578 bağlantısı |
| Yazılı devir ve bildirim | TBK 183–184 ve 186 |
| Şirketçe tahsil | TTK 130/1 |
| Süre ve faiz | TTK 130/2–3 |
| Kısmi tahsil | TTK 130/4 |
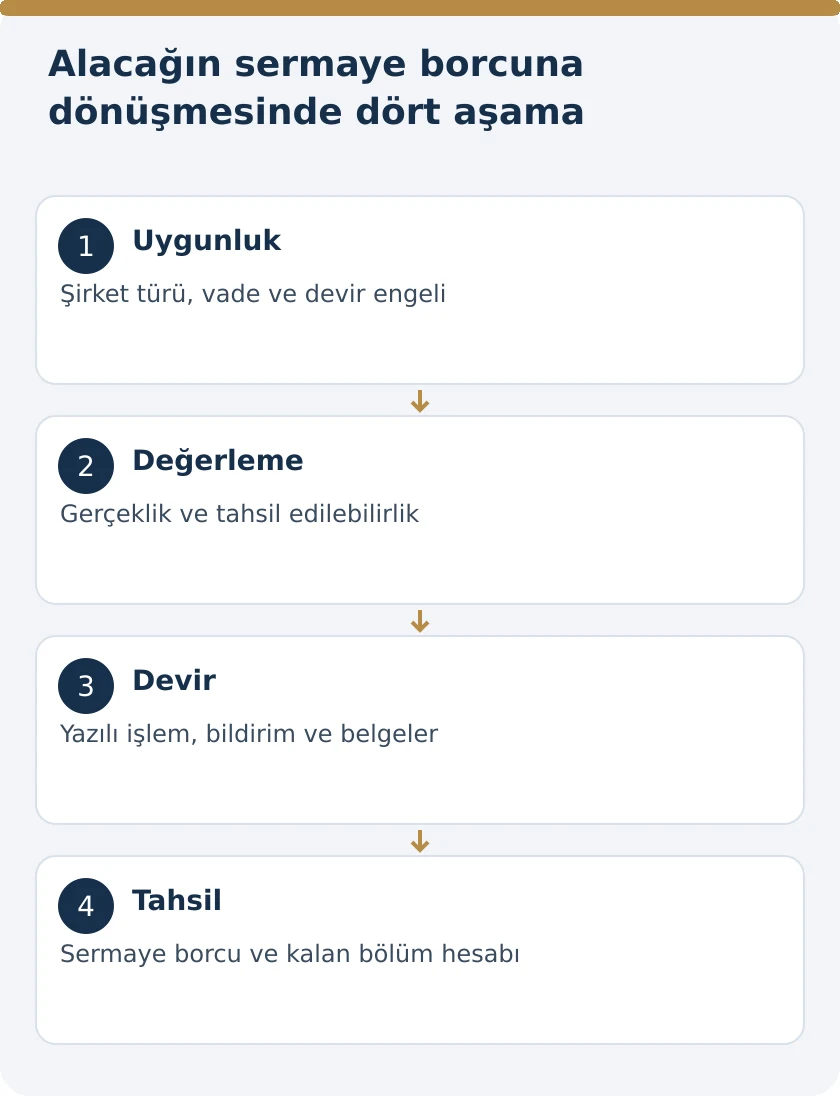
Dosyanın sonucu yalnız alacağın nominal tutarına bakılarak belirlenmez. Şirket türü, vade, hukuki engeller, değerleme, devir ve tahsil ayrı aşamalardır. Her aşamanın belgesi tamamlandığında ortağın ne kadar sermaye borcu kaldığı ve şirketin hangi talebi kullanabileceği somut olarak hesaplanır.
Sık sorulan sorular
Üçüncü kişiden alacak şirkete sermaye olarak konulabilir mi?
TTK m.127 buna genel olarak izin verir; şirket türüne ait özel sınırlamalar korunur. Alacağın devredilebilirliği, uygunluğu ve değerlemesi incelenir. TTK m.130’a göre şirketçe tahsil edilmedikçe ortağın sermaye borcu sona ermez.
Anonim şirkete vadesi gelmemiş alacak sermaye konulur mu?
Hayır. TTK m.342/1 vadesi gelmemiş alacakların sermaye olamayacağını açıkça düzenler. Genel m.130’da vadeli alacaktan söz edilmesi anonim şirketteki bu özel yasağı kaldırmaz.
Limited şirkette vadeli alacak için farklı sonuç var mı?
TTK m.581/1 limited şirkette de vadesi gelmemiş alacağı sermaye olarak yasaklar. Nakdi sermayeye ilişkin ödeme düzeni, alacağın ayni sermaye olarak uygunluğu koşullarının yerine geçmez.
Alacağın devri ortağın sermaye borcunu hemen kapatır mı?
Hayır. TTK m.130/1 şirket tarafından tahsil edilmesini arar. Devir belgesi veya muhasebe kaydı tek başına tahsil değildir. Kısmi tahsil varsa yalnız ilgili bölüm bakımından hesap güncellenir.
Muaccel alacak bir ay içinde hangi tarihten itibaren tahsil edilmelidir?
TTK m.130/2 muaccel alacak için şirket sözleşmesi veya esas sözleşme tarihinden başlayan bir ayı esas alır. Bu başlangıç her durumda şirketin tescil tarihiyle aynı değildir.
Tahsil süresi geçirilirse ortak faiz öder mi?
TTK m.130/3, belirtilen sürede tahsil edilemeyen alacak için sürenin bitiminden sonraki günlere ilişkin temerrüt faizini düzenler. Şirketin gecikme tazminatı hakkı ayrıca saklıdır.
Alacağın bir kısmı tahsil edilirse bütün tutar açık mı kalır?
Hayır. TTK m.130/4 gereğince düzenleme tahsil edilmemiş kısım için uygulanır. Ödemeler tarih ve alacak kalemiyle eşleştirilerek kalan sermaye borcu ve ilgili hesaplar belirlenir.
Borçlu alacak sermaye yapılınca itirazlarını kaybeder mi?
Hayır. TBK m.188 kapsamındaki savunmalar yeni alacaklı şirkete karşı da ileri sürülebilir. Sermaye işlemi, temel borç ilişkisindeki ödeme veya diğer savunmaları kendiliğinden ortadan kaldırmaz.
Alacak değerleme raporunda yalnız tutar yazılması yeterli mi?
TTK m.343 gerçeklik, geçerlilik, kanuni uygunluk, tahsil edilebilirlik ve tam değerin gerekçeli açıklanmasını arar. Yöntem, karşılık verilecek pay ve Türk lirası değeri de raporda gösterilmelidir.
Şirketten olan alacağın sermayeyle takası aynı işlem mi?
Hayır. Üçüncü kişi alacağının devrinde şirket dışındaki borçludan tahsil söz konusudur. Şirketten alacağın takasında karşılıklı borçlar ve sermaye işleminin özel koşulları incelenir. TTK m.583/5 limited şirket bakımından takası ayrıca sayar.
İstanbul ve Mersin ofisleri
İstanbul · Polaris Plaza
Maslak Ahi Evran Caddesi, Polaris Plaza No:21, Kat:9, 34475 Sarıyer/İstanbulMersin · Profit İş Merkezi
İhsaniye Mahallesi, 4903. Sokak, Profit İş Merkezi No:23, Kat:3, Daire:14, 33070 Akdeniz/MersinHukuki konu hakkında iletişim
İlk iletişimde konuyu, bulunduğunuz ülke veya ili ve varsa tebliğ ya da son işlem tarihini kısaca belirtebilirsiniz. T.C. kimlik numarası, sağlık verisi veya kişisel belge göndermeyiniz. Mesajlaşma tek başına hukuki görüş veya avukatlık ilişkisi oluşturmaz.
