Anonim Şirket Kurucusuna Hangi Menfaatler Tanınabilir? TTK 348
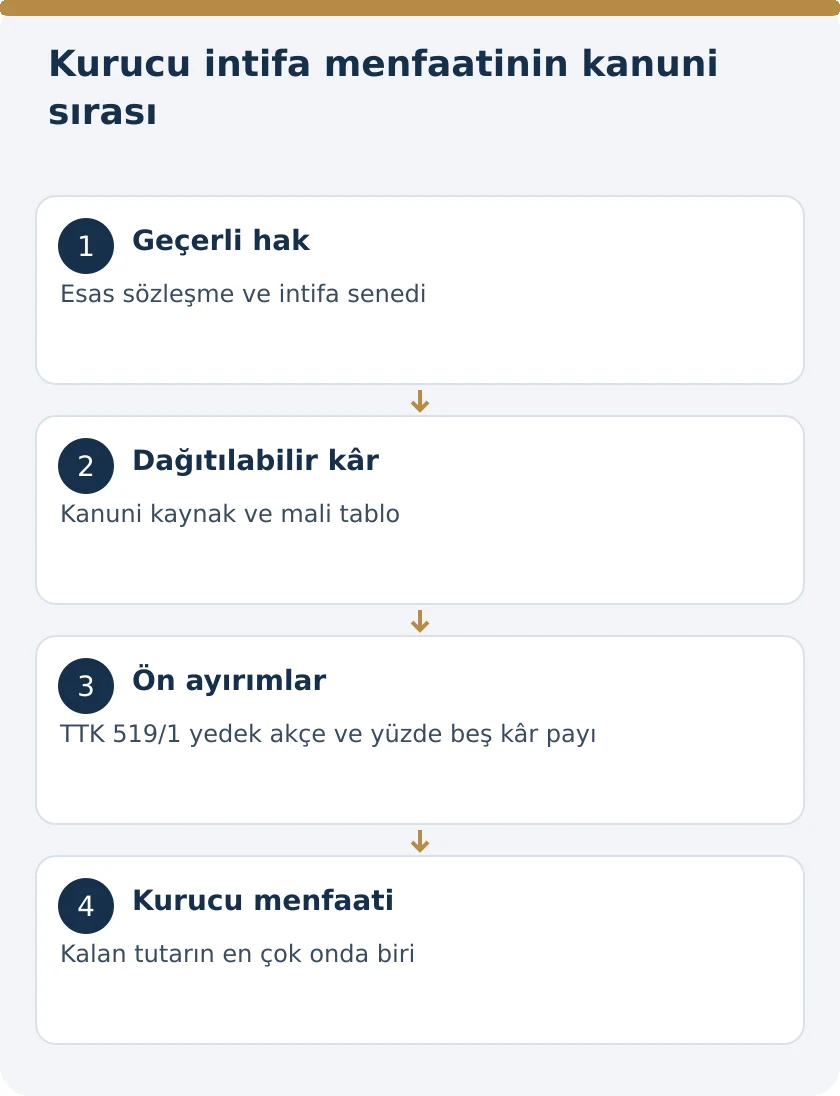
Anonim şirket kurucusuna kuruluş sırasında harcadığı emek karşılığında, şirket sermayesinin azalmasına yol açabilecek para veya bedelsiz pay gibi menfaatler tanınamaz. TTK m.348 bu yasağa aykırı esas sözleşme hükümlerini geçersiz sayar. Kurucular için kanunun kabul ettiği kâr menfaati ise intifa senetleri çerçevesindedir: Kanunda belirtilen yedek akçe ve pay sahipleri için yüzde beş kâr payı ayrıldıktan sonra kalanın en çok onda biri kuruculara ödenir.
Bu sınır, kurucunun şirkette ayrıca pay sahibi veya yönetim kurulu üyesi bulunmasından bağımsız olarak anlaşılmalıdır. Kurucu intifa hakkı, pay sahipliği hakkı ve yönetici kazanç payı aynı ödeme türü değildir. TTK m.348, 502–503 ve 519 birlikte okunduğunda hem geçerli menfaatin kaynağı hem hesabı hem de halka arz öncesindeki özel sonuç belirlenir. Kuruluş emeği karşılığında sınırsız ve sabit kazanç garantisi veren bir kayıt bu düzenin yerine geçmez.
Kanuna göre kurucu kimdir?
TTK m.337/1, pay taahhüt edip esas sözleşmeyi imzalayan gerçek ve tüzel kişileri kurucu olarak tanımlar. Şirketin fikrini ortaya atan, görüşmelere katılan veya sonraki dönemde pay satın alan herkes yalnız bu nedenle kurucu sayılmaz. Kurucu sıfatı kuruluş belgeleri ve pay taahhüdü üzerinden belirlenir. Günlük ticari dilde kullanılan kurucu unvanıyla kanuni sıfat aynı şey değildir.
Maddenin ikinci fıkrası, kuruluş işlemlerini üçüncü kişi hesabına yapanlar bakımından o kişinin kuruluştan doğan sorumluluğunu ayrıca düzenler. Bu sorumluluk hükmü, esas sözleşmede menfaat tanınmamış bir kişiye kendiliğinden kâr alacağı vermez. Kurucu sıfatının belirlenmesiyle intifa hakkının kurulması ayrı aşamalardır. Talepte bulunanın hangi belgeye ve hangi hakka dayandığı açıkça gösterilmelidir.
Kuruluş emeği karşılığında hangi menfaat yasaktır?
TTK m.348/1, şirketi kurarken harcanan emeğin karşılığında sermayenin azalmasına yol açabilecek menfaatleri yasaklar. Para verilmesi ve bedelsiz pay senedi verilmesi maddede örnek olarak sayılmıştır. Yasak yalnız kullanılan ödeme adına bağlı değildir. Ödemenin ekonomik içeriği ve kuruluş emeğiyle bağlantısı belirlenir; bir ödemenin danışmanlık primi diye adlandırılması tek başına hukuki niteliğini değiştirmez.
Madde bütün kurucu ile şirket işlemlerinin aynı nedenle geçersiz olduğu anlamına gelmez. Kurucunun gerçekten şirkete devrettiği malın bedeli, şirkete verdiği başka hizmet, kuruluş gideri veya pay sahipliği ilişkisi kendi kurallarına tabidir. Ancak bunların kayıtları ayrı ve gerçek işlemle uyumlu olmalıdır. Kuruluş emeğine karşılık yasaklanan menfaat, başka başlık altında gösterilerek sermayenin korunması hükmünün dışına çıkarılamaz.
Esas sözleşmeye yazılması yasağı ortadan kaldırır mı?
Hayır. TTK m.348, yasağa aykırı esas sözleşme hükümlerinin geçersiz olduğunu açıkça belirtir. Bütün kurucuların aynı metni imzalaması, sermayenin azalmasına yol açan yasak menfaati geçerli hale getirmez. Sicile tescil edilmiş bir metin bulunması da maddede yazılı geçersizlik sonucunu kendiliğinden ortadan kaldırmaz.
TTK m.339/2-f, kuruculara, yönetim kurulu üyelerine ve diğer kişilere şirket kârından sağlanacak menfaatlerin esas sözleşmede gösterilmesini ister. Bu zorunlu açıklık, her türlü menfaatin serbestçe tanınabileceği anlamına gelmez. Esas sözleşmeye yazılma gereği ile menfaatin kanunen izin verilen sınırlar içinde olması birlikte aranır. Kurucu intifa hakkının dayanağı, oranı ve hak sahibi açık olmayan bir ödeme talebi sırf kuruluşta emek verildiği açıklamasıyla tamamlanamaz.
Kurucu intifa senedi şirket payı değildir
TTK m.503, intifa senedi sahiplerine pay sahipliği hakları verilemeyeceğini düzenler. Buna karşılık net kâra, tasfiye sonucunda kalan tutara katılma veya yeni çıkarılacak payları alma hakları tanınabilir. Dolayısıyla senedin sağladığı ekonomik menfaatle şirket ortağı olmanın yönetim ve katılma hakları birbirinden ayrılır.
Kurucu aynı zamanda pay sahibiyse iki sıfatı birlikte taşıyabilir; ancak her hakkın dayanağı ayrı olmalıdır. Genel kuruldaki oy veya paya bağlı başka haklar intifa senedinden doğmuş gibi gösterilemez. İntifa senedinin devriyle pay devri de aynı hukuki işlem olarak ele alınmaz. Senette yazılı hakkın kapsamı, esas sözleşmedeki düzen ve varsa pay sahipliği kayıtları birbirine karıştırılmadan incelenir.
İntifa senedinin çıkarılması ve hakların gösterilmesi
TTK m.502, genel kurulun esas sözleşme uyarınca veya esas sözleşmeyi değiştirerek intifa senedi çıkarılmasına karar verebilmesini düzenler ve bu senetlere m.348’in uygulanacağını belirtir. Kurucular için çıkarılanlar dahil intifa senetleri emre veya hamiline yazılı olabilir. Belgenin türüyle sağladığı hak ayrı bilgiler olarak gösterilmelidir.
Hak sahibi, senet sayısı, kâra katılma oranı ve esas sözleşmedeki toplam sınır birbiriyle uyumlu olmalıdır. Birden fazla kurucuya ayrı belgeler verilmesi m.348’deki toplam üst sınırı çoğaltmaz. Her kurucu için bağımsız olarak kalanın yüzde onu ödeneceği şeklinde bir hesap, kanunun kâr havuzuna ilişkin sınırını göz ardı eder. Menfaatin dağılımı ortak bir hesap çizelgesinde izlenmelidir.
Net kâr, tasfiye bakiyesi ve yeni pay alma farklı haklardır
TTK m.503’te sayılan ekonomik haklar aynı anda ve kendiliğinden doğan tek bir paket değildir. Senede net kâra katılma hakkı tanınmış olması, tasfiye bakiyesine katılma veya gelecekte çıkarılan payları alma hakkının da mutlaka tanındığını göstermez. Hangi hakkın kurulmuş olduğu esas sözleşme ve senet metninden belirlenir. Belgenin yalnız intifa senedi adını taşıması bu içeriğin yerine geçmez.
Tasfiye sonucunda kalan tutara katılma, şirket çalışırken her yıl oluşan kâra katılma talebiyle aynı ödeme zamanı ve kaynağına sahip değildir. Yeni payları alma hakkı ise kişiyi mevcut payların sahibi yapmaz; pay edinme işlemi ve buna ilişkin şartlar ayrıca gerçekleşmelidir. Bu ayrımlar, intifa hakkını şirket yönetiminde doğrudan söz sahibi olma şeklinde yorumlamayı da önler.
Talep dilekçesi veya şirketin ödeme kararı, senetten kaynaklanan hangi hakkın kullanıldığını açıkça göstermelidir. Kurucu intifa payı adı altında farklı ekonomik haklara ait tutarlar birleştirildiğinde m.348’deki kâr üst sınırının hangi kaleme uygulandığı anlaşılmaz. Ayrı haklar için ayrı hesap yapılması hem senedin kapsamını hem kullanılan kanuni dayanağı görünür kılar.
Kuruculara ödenecek kârın üst sınırı nasıl kurulur?
TTK m.348/1’in hesabı, dağıtılabilir kârdan başlar. Önce m.519/1’deki genel kanuni yedek akçe ve pay sahipleri için yüzde beş kâr payı ayrılır. Kuruculara intifa senetleri kapsamında ödenebilecek tutar, bu ayırımlardan sonra kalanın en çok onda biridir. Buradaki onda bir, şirketin bütün gelirinin veya sermayesinin yüzde onu değildir.
Esas sözleşmede daha düşük bir oran öngörülmüşse talep o hakkın kapsamına göre hesaplanır. Kanuni üst sınır, her kurucuya mutlaka verilecek asgari ödeme değildir. Dağıtılabilir kârın bulunması ve geçerli hak kaydı ayrı koşullardır. Hesap hazırlanırken önce brüt tahsilat, net dönem kârı, geçmiş hesap etkileri ve dağıtılabilir kaynak ayrılır; ciro doğrudan kurucu intifa payının matrahı olarak kullanılamaz.
Yedek akçe ve yüzde beş kâr payı neden önce gelir?
TTK m.519/1 uyarınca yıllık kârın yüzde beşi, ödenmiş sermayenin yüzde yirmisine ulaşıncaya kadar genel kanuni yedek akçeye ayrılır. M.348 bu hükme açıkça gönderme yapar. Önceki yıllardan birikmiş yedek akçe ve ödenmiş sermaye bilgisi bilinmeden her yıl aynı kesintiyi otomatik uygulamak doğru bir hesap yöntemi değildir.
Pay sahiplerine ayrılacak kâr payı da intifa sahiplerinin payıyla aynı sırada değildir. Kanun, kurucu menfaatinin öncesinde bu ayırımı arar. M.519/2-c’de dağıtılacak tutarlar bakımından ayrıca düzenlenen yedek akçe ve diğer ilgili mali hükümler dağıtım tablosunda korunmalıdır. M.348’deki üst sınır hesabı, şirketin bütün yedek akçe yükümlülüklerinin yalnız tek satırdan ibaret olduğu sonucuna götürmez. Her kesintinin dayanağı tabloda gösterilir.
Kâr dağıtmama kararı kurucu intifa hakkını kaldırır mı?
TTK m.348/3 bu konuda özel hüküm içerir. Dağıtılabilecek kâr varsa şirket kârı dağıtmamaya karar vermiş olsa bile kurucu intifa sahipleri esas sözleşmede öngörülen kâr paylarını alırlar. Bu nedenle genel kurulun kârı bünyede tutma kararını, kurucu intifa hakkını her durumda ortadan kaldıran tek gerekçe olarak kullanmak kanuna uymaz.
Hüküm iki önemli unsuru korur: Dağıtılabilir kârın mevcut olması ve esas sözleşmede hak öngörülmesi. Kâr yokken sabit ödeme garantisi kurulmuş sayılmaz; hak kaydı bulunmayan kişiye yalnız kuruculuk nedeniyle otomatik alacak doğmaz. Şirketin dağıtım kararıyla hakkın kanuni dayanağı ayrı incelenir. Pay sahibinin ödenmeyen temettü talebi ile bu özel intifa alacağı aynı hukuki başlangıca sahip değildir.
Kurucu aynı zamanda pay sahibiyse hesap nasıl ayrılır?
Pay sahibinin kâr hakkı TTK m.507 ve m.508 çerçevesinde belirlenir. Kurucu intifa alacağı ise m.348’e ve esas sözleşmedeki hakka dayanır. Aynı kişinin banka hesabına iki farklı sebeple ödeme yapılması, bunların tek hak olduğu anlamına gelmez. Dağıtım tablosu hangi tutarın paya, hangisinin intifa senedine ait olduğunu göstermelidir.
Bu ayrım, payların devredilmesi veya intifa senedinin ayrı hak konusu olması halinde daha da önemlidir. Bir kişinin artık pay sahibi olmamasıyla mevcut intifa hakkının hangi nedenle sona erdiği aynı soru değildir; ilgili belgeler ayrı incelenir. Tersine, kurucudan pay satın alan kişi de yalnız pay devri nedeniyle kurucu intifa senedinin bütün haklarını edindiğini ileri süremez. Devir belgelerinin konusu açıkça belirlenmelidir.
Yönetim kurulu kazanç payı aynı sınıra mı tabidir?
TTK m.511, yönetim kurulu üyelerine verilecek kazanç paylarını ayrı düzenler. Net kârdan ödeme, kanuni yedek akçe ayrımı ve pay sahiplerine ödenmiş sermayenin yüzde beşi veya esas sözleşmedeki daha yüksek oran üzerinden kâr dağıtımı bu hükümde yer alır. Kurucu intifa senedine ilişkin m.348 ile aynı ödeme türü değildir.
Kurucu kişinin aynı zamanda yönetim kurulu üyesi bulunması, iki düzeni birbirinin yerine kullanmaya izin vermez. Yönetim kurulu görevi nedeniyle doğan ücret veya kazanç payının dayanağı ile kuruluş emeğine bağlı menfaat ayrılır. Şirket kararında yalnız kişiye yapılacak toplam ödeme yazılması bu ayrımı gizler. Her kalemin esas sözleşme, organ kararı ve kanuni hesap temeli ayrı gösterildiğinde sermayenin korunması denetimi yapılabilir.
Kâr payı avansı kurucu intifa ödemesiyle karıştırılmamalıdır
TTK m.509/3, Sermaye Piyasası Kanunu’na tabi olmayan şirketlerde kâr payı avansının Bakanlık tebliğiyle düzenlenmesini öngörür. Dönem sonu kâr hesabına bağlı kurucu intifa menfaati, yalnız avans adı verilerek bu ayrı ödeme düzeniyle özdeşleştirilemez. Ödemenin kime, hangi sıfatla ve hangi kaynaktan yapılacağı belirlenmelidir.
Halka açık olmayan anonim şirkette kâr payı avansı kendi koşullarına tabidir. Kurucu intifa senedi sahibinin pay sahibi olmaması halinde sırf aynı kişiye daha önce ödeme yapılmış olması ona pay sahipliği hakkı kazandırmaz. Muhasebe kaydında avans yazılması, hukuki dayanak ve yetkili organ kararının yerine geçmez. Nihai hesapta hangi alacağın ödendiği açıklığa kavuşturulmalıdır.
Halka arzdan önce kurucu intifa senetlerine ne olur?
TTK m.348/2, bu Kanunun yürürlüğe girmesinden sonra kurulan anonim şirketlerin, pay senetlerini halka arz etmeden önce kurucu intifa senetlerini herhangi bir bedel ödemeksizin iptal etmelerini öngörür. İptal edilmezlerse senetler kendiliğinden geçersiz sayılır. Hüküm, halka arz hazırlığında şirketin kuruluş tarihiyle birlikte kontrol edilmelidir.
Kanunun açıkça belirlediği bu kapsam, kuruluş tarihi araştırılmadan geçmişte kurulmuş bütün şirketlere aynı gerekçeyle uygulanamaz. Halka arza hazırlanan şirket için kurucu intifa senetlerinin dökümü, esas sözleşme maddeleri ve iptal işlemi ayrı çalışma kalemidir. İptal karşılığında kurucuya ödeme yapılması gerektiği varsayımı m.348/2’nin bedelsiz iptal düzeniyle bağdaşmaz. Sermaye piyasasına ilişkin diğer yükümlülükler ise bu şirketler hukuku kuralına ek olarak yerine getirilir.
Halka açık şirketlerdeki kâr kuralları neden ayrıca incelenir?
TTK m.507/3 Sermaye Piyasası Kanunu ve ilgili mevzuatı saklı tutar. Bu nedenle halka açık şirketin olağan kâr dağıtım politikasıyla halka arz öncesindeki kurucu intifa senedi iptali aynı soru değildir. Birinin açıklanması diğerinin tamamlandığını göstermez. Şirketin halka arz sürecindeki aşaması ve hangi dönemdeki alacağın tartışıldığı açıkça belirlenir.
Halka açık şirketlerde kâr payı dağıtımı sermaye piyasası düzeni içinde ayrıca ele alınır. Kurucu intifa senedinin m.348/2 nedeniyle sona ermesiyle, kişinin sahip olduğu paydan doğan kâr hakkı aynı şey değildir. Halka arz dosyasındaki pay ve menfaat kayıtları, hangi hakkın korunduğunu ve hangisinin kanunen iptal edildiğini ayrı gösterecek biçimde hazırlanmalıdır.
Kanuna aykırı ödeme yapılmışsa hangi sorular sorulur?
Geçersiz menfaat kaydına dayanılarak ödeme yapılmış olması bu kaydı geçerli hale getirmez. Önce ödemenin hukuki sebebi, alan kişinin sıfatı, karar ve esas sözleşme hükmü belirlenir. Haksız kâr veya kazanç payı iadesi, şirketin zararının giderilmesi ve tarafların sorumluluğu aynı talep olarak gösterilmemelidir; her yolun ayrı koşulları vardır.
Haksız kâr payının geri alınması ile TTK m.553’teki kusurlu yükümlülük ihlalinden doğan sorumluluk farklı incelemeler gerektirir. M.553 bakımından görev veya yükümlülük, kusur, zarar ve bağlantı ortaya konulur. Şirketin uğradığı zarar için m.555 çerçevesinde pay sahibinin tazminatın şirkete ödenmesini istemesi de kendi düzenine tabidir; intifa senedi sahipliği otomatik olarak pay sahipliği sıfatı sağlamaz.
Hak sahibinin alacağı için hangi belgeler gereklidir?
| Belge | Yanıtladığı soru |
|---|---|
| Kuruluş ve güncel esas sözleşme | Menfaat hangi maddeyle tanındı? |
| İntifa senedi ve hak sahipliği kaydı | Talep hangi kişiye ve hangi hakka ait? |
| Yıllık finansal tablolar | Dağıtılabilir kâr mevcut mu? |
| Yedek akçe ve dağıtım hesabı | Kanuni sıra ve üst sınır korundu mu? |
| Genel kurul ve ödeme kayıtları | Hangi karar alındı, ne kadarı ödendi? |
| Halka arz ve kuruluş tarihi | TTK m.348/2 kapsamı var mı? |
Talep yalnız yıllık toplam kârın belirli yüzdesi şeklinde kurulmaz. Kanuni ayırımlar, esas sözleşmedeki oran ve hak sahiplerinin dağılımı ayrı gösterilir. Şirketin kâr dağıtmama kararına dayanması halinde m.348/3; senedin geçersizliğine dayanması halinde ilgili kuruluş veya halka arz olgusu açıkça ele alınır. Böylece uyuşmazlık, hakkın varlığı ile hesap tutarı bakımından ayrı başlıklarda incelenir.
Sık sorulan sorular
Kurucuya kuruluş emeği karşılığında bedelsiz pay verilebilir mi?
TTK m.348, kuruluş emeğine karşılık sermayenin azalmasına yol açabilecek menfaatleri ve bu kapsamda bedelsiz pay verilmesini yasaklar. Aykırı esas sözleşme hükümleri geçersizdir. İzin verilen kurucu intifa menfaati ayrı şartlara tabidir.
Her kurucu kendiliğinden intifa payı alır mı?
Hayır. Kurucu sıfatı ile esas sözleşmeye dayanan intifa hakkı ayrıdır. TTK m.348/3 de esas sözleşmede öngörülen kâr payından söz eder. Yalnız kuruluşta emek verildiği açıklaması kendiliğinden sürekli ödeme hakkı yaratmaz.
Kuruculara en fazla toplam kârın yüzde onu mu verilir?
Kanuni matrah toplam gelir veya tüm kâr değildir. TTK m.348/1’e göre dağıtılabilir kârdan belirtilen yedek akçe ve pay sahipleri için yüzde beş kâr payı ayrıldıktan sonra kalanın en çok onda biri kuruculara ödenir.
Birden fazla kurucu varsa her birine yüzde on ödenir mi?
Hayır. Kanundaki üst sınır kuruculara ayrılabilecek toplam menfaate ilişkindir. Birden çok senet veya hak sahibi bulunması bu sınırı çoğaltmaz. Hak sahipleri arasındaki paylaşım esas sözleşme ve senet kayıtlarıyla belirlenir.
Şirket kâr dağıtmamaya karar verirse kurucu intifa payı ödenmez mi?
Dağıtılabilecek kâr mevcutsa TTK m.348/3 gereğince kurucu intifa sahipleri esas sözleşmede öngörülen kâr paylarını alırlar. Kârı dağıtmama kararı tek başına bu özel hakkı ortadan kaldırmaz.
Kurucu intifa senedi genel kurulda oy hakkı verir mi?
TTK m.503, intifa senedi sahiplerine pay sahipliği hakları verilemeyeceğini düzenler. Kişi ayrıca pay sahibi olabilir; bu durumda oy hakkının kaynağı payıdır. Ekonomik intifa hakkı ile ortaklık sıfatı ayrı tutulur.
Kurucu aynı zamanda yönetim kurulu üyesiyse tek hesap yapılır mı?
Kurucu intifa hakkı TTK m.348’e, yönetim kurulu kazanç payı m.511’e dayanır. Aynı kişide iki sıfat bulunması bu ödeme türlerini birleştirmez. Her kalemin kaynağı, koşulu ve tutarı ayrı gösterilmelidir.
Halka arz öncesi kurucu intifa senedi için bedel ödenir mi?
TTK m.348/2 kapsamındaki, Kanunun yürürlüğünden sonra kurulan anonim şirketlerde halka arz öncesi iptal herhangi bir bedel ödenmeden yapılır. İptal edilmezse senetler kendiliğinden geçersiz sayılır.
Halka arz kuralı bütün eski şirketlere aynı şekilde uygulanır mı?
M.348/2 kendi kapsamını Kanunun yürürlüğe girmesinden sonra kurulan şirketlerle belirler. Kuruluş tarihi kontrol edilmeden bu özel iptal hükmü bütün eski şirketler için aynı gerekçeyle uygulanamaz.
Kurucu intifa payı hesabında hangi belge belirleyicidir?
Esas sözleşme, intifa senedi, yıllık finansal tablolar, yedek akçe ve dağıtım hesabı birlikte incelenir. Hak sahipliği ile dağıtılabilir kârın varlığı ayrı kanıtlanır. Sadece şirketin cirosu ödeme tutarını belirlemez.
İstanbul ve Mersin ofisleri
İstanbul · Polaris Plaza
Maslak Ahi Evran Caddesi, Polaris Plaza No:21, Kat:9, 34475 Sarıyer/İstanbulMersin · Profit İş Merkezi
İhsaniye Mahallesi, 4903. Sokak, Profit İş Merkezi No:23, Kat:3, Daire:14, 33070 Akdeniz/MersinHukuki konu hakkında iletişim
İlk iletişimde konuyu, bulunduğunuz ülke veya ili ve varsa tebliğ ya da son işlem tarihini kısaca belirtebilirsiniz. T.C. kimlik numarası, sağlık verisi veya kişisel belge göndermeyiniz. Mesajlaşma tek başına hukuki görüş veya avukatlık ilişkisi oluşturmaz.
