Tacir Ücret Kararlaştırılmadan Yaptığı İş İçin Ücret ve Gider Faizi İsteyebilir mi?
Tacir, ticari işletmesiyle ilgili olarak bir kişiye iş veya hizmet gördüğünde uygun ücret isteyebilir. TTK 20/1 bu hakkı, hizmetten yararlanan kişinin de tacir olması şartına bağlamaz. Aynı fıkra, tacirin verdiği avanslar ve yaptığı giderler için ödeme tarihinden itibaren faize hak kazandığını ayrıca düzenler. Bu nedenle sözleşmede ücret rakamının veya gider faizinin açıkça yazılmamış olması, incelemenin sona erdiği anlamına gelmez.
Bununla birlikte TTK 20, bütün ticari ilişkilere istenilen tutarda ücret ekleme izni vermez. İş veya hizmetin gerçekten görülmesi, ticari işletmeyle bağlantısı, karşı tarafın hukuki ilişki içindeki konumu ve talep edilen bedelin uygunluğu ortaya konmalıdır. Ücret alacağı, avansın geri verilmesi, giderin karşılanması ve bunlara ilişkin faiz farklı kalemlerdir. Sağlıklı bir talep bu ayrımı korur; hepsini açıklamasız bir hizmet bedeli altında toplamaz.
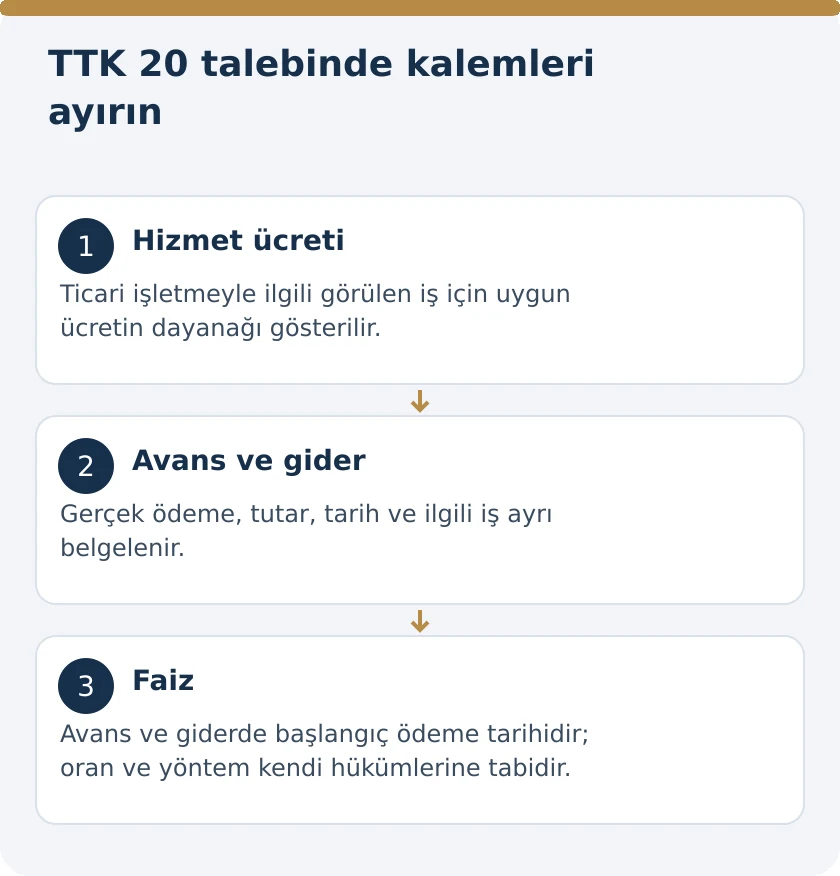
TTK 20’nin tanıdığı iki temel hak
Maddenin ilk cümlesi, tacirin ticari işletmesiyle ilgili iş veya hizmeti karşılığında uygun ücret istemesini düzenler. İkinci cümlesi ise verilen avanslar ve yapılan giderler için ödeme tarihinden başlayan faiz hakkını tanır. İlk hak yapılan hizmetin karşılığına, ikinci hak başkası hesabına finanse edilen tutarın zaman değerine ilişkindir. Bu iki cümlenin aynı fıkrada yer alması, ücret ile harcamanın tek bir borç olduğu anlamına gelmez.
Talep hazırlanırken hangi cümleye dayanıldığı açıkça gösterilmelidir. Ücret isteniyorsa yapılan iş ve bunun karşılığı açıklanır. Avans veya gider faizi isteniyorsa ödemenin kendisi, ödeme tarihi ve ilgili iş ortaya konur. Sadece bir faturada toplam rakam bulunması, farklı hukuki kalemlerin koşullarını görünür kılmaz. TTK 20’nin uygulaması, talebin adından önce bu maddi temel üzerinde kurulmalıdır.
Tacir sıfatı nasıl belirlenir?
TTK 12/1, ticari işletmeyi kısmen de olsa kendi adına işleten kişiyi tacir olarak tanımlar. Aynı maddenin devamında işletmeyi kurup açtığını ilan eden veya sicile tescil ettirip ilan eden kişiler ile ticari işletme açmış gibi işlem yapanların durumu ayrıca düzenlenmiştir. Ücret talebinde yalnızca kartvizit, meslek unvanı veya faturadaki ifade üzerinden tacir sıfatı sonucu çıkarılmaz. İşletmenin niteliği ve kimin adına yürütüldüğü belirlenir.
Tacir sıfatıyla işin ticari niteliği de birbirinden ayrıdır. Bir sözleşmenin ticari iş sayılması, sözleşmenin diğer tarafını otomatik olarak tacir yapmaz. TTK 19 kapsamında ticari iş karinesi bu ayrıma ilişkin ayrıntılı açıklama içerir. TTK 20 bakımından talepte bulunanın hukuki sıfatı ile yerine getirdiği işin işletmeyle bağlantısı birlikte incelenir. Sıfat belgesi sunulması, işin gerçekten görüldüğünü ispatlama ihtiyacını ortadan kaldırmaz.
Bu hak esnafa da uygulanır mı?
TTK 15, esnafı tacirden ayrı tanımlamakla birlikte TTK 20’nin esnafa da uygulanacağını açıkça belirtir. Bu nedenle uygun ücret isteme hakkını yalnızca ticaret sicilinde tacir olarak kayıtlı kişilere özgü görmek doğru değildir. Esnaf niteliğinin kendi koşulları bulunur; bu koşulların gerçekleştiği durumda kanunun yaptığı açık gönderme uygulanır. Esnaf ile tacir arasındaki sınıflandırma, TTK 20 hakkını esnaf bakımından tamamen dışlayan bir sonuç doğurmaz.
Bu genişleme, herkesin bütün faaliyetleri için TTK 20’ye dayanacağı anlamına gelmez. Kanunun kapsamındaki kişi ve faaliyet ilişkisi yine açıklanmalıdır. Ticari veya mesleki kayıtların niteliği, işin kimin hesabına görüldüğü ve ücret talebinin hangi faaliyetle bağlantılı olduğu dosyada yer alır. Esnaf bakımından açık kanuni gönderme bulunduğundan, talebin reddi yalnızca tacir sıfatının yokluğuna dayandırılmadan önce TTK 15 de incelenmelidir.
Hizmet verilen kişinin de tacir olması gerekir mi?
TTK 20, tacir olan veya olmayan bir kişiye yapılan iş ya da hizmeti kapsar. Kanun, uygun ücret hakkı için iki tarafın da tacir olmasını şart koşmamıştır. Bu nedenle karşı tarafın gerçek kişi veya ticari işletme sahibi olmaması, tek başına hakkı ortadan kaldırmaz. İnceleme, hizmeti görenin kanuni sıfatı, işin işletmeyle ilgisi ve taraflar arasındaki ilişkinin içeriği üzerinde sürdürülür.
Ancak bu hüküm özel koruyucu kuralları kaldırmaz. TTK 8/3, tüketicinin korunmasına ilişkin hükümleri açıkça saklı tutar. Tüketici işlemleri veya özel düzenlemeye tabi hizmetlerde ücretin alınma şartları ve bilgilendirme yükümlülükleri ayrıca uygulanır. TTK 20, bu düzenlemelerde yasaklanan bir masrafı farklı adla tahsil etme aracı değildir. Karşı tarafın tacir olmamasıyla tüketici hukukunun uygulanması ayrı sorular olduğundan, ikisi de ilişkinin gerçek niteliğine göre değerlendirilir.
Ticari işletmeyle bağlantı neden ayrıca gösterilir?
TTK 20’deki ücret hakkı, tacirin ticari işletmesiyle ilgili iş veya hizmet görmesine bağlanmıştır. Tacirin yaşamındaki her yardım, görüşme veya kişisel faaliyet bu nedenle ticari ücret doğuran hizmet hâline gelmez. Talepte bulunan, yapılan işin işletmenin faaliyetiyle bağlantısını somutlaştırmalıdır. İş emri, yazışma, hizmet kapsamı ve teslim kayıtları bu bağlantıyı göstermeye yarar. Yalnızca talep sahibinin tacir olması, bütün diğer koşulları karşılamaz.
TTK 19’daki ticari iş karinesiyle TTK 20’deki ücret hakkının koşulları aynı metin değildir. Karine, borcun niteliği konusunda önem taşır; ücret miktarı veya işin fiilen yerine getirilmesi hakkında her sorunu kendiliğinden çözmez. Dosyada hangi hükümle hangi sonuca ulaşıldığı açık olmalıdır. İşletmeyle bağlantı bir başlık altında, hizmetin ifası başka başlık altında, talep edilen ücretin dayanağı ise ayrıca gösterilmelidir.
Fiyat yazılmaması ile ücretsiz anlaşma aynı durum değildir
Tarafların hizmeti ücret karşılığında yürütmesi fakat rakamı belirlememesi, bedelsiz hizmet üzerinde anlaşmalarından farklıdır. TTK 20’nin uygun ücret düzenlemesi, bu farkın korunmasını gerektirir. Kanun, ücret rakamı belirtilmedi diye işletmeyle ilgili hizmetin otomatik olarak bedelsiz sayılmasını engeller. Buna karşılık tarafların ilişkinin kapsamına ve karşılığına dair gerçek iradesi incelenmeden her işlem için sonradan ücret eklenmez.
Sözleşmede ücretsiz ifa, başka bir edim karşılığında hizmet veya mevcut ücretin belirli işleri kapsaması düzenlenmişse bu içerik açıklığa kavuşturulmalıdır. TTK 20, mevcut sözleşme kapsamını yok sayarak aynı hizmet için ikinci bir bedel oluşturma gerekçesi değildir. Ücretin hiç kararlaştırılmaması, miktarın belirsiz kalması ve ücretin başka bir kaleme dâhil olması ayrı olgulardır. Talep bunlardan hangisine dayandığını açıkça belirtmelidir.
Uygun ücret hangi işin karşılığıdır?
TTK 20, her iş için ortak bir tarife veya sabit yüzde belirlemez. Talep edilen tutarın gerçekten görülen hizmetle ilişkisi kurulmalıdır. Hizmetin türü, kapsamı, süresi, kullanılan emek ve araçlar, teslim edilen sonuç ve uygulanabilir özel ücret düzenlemeleri bu değerlendirmede önem taşır. Hazırlanan hesapta hizmetin hangi kısmının gerçekleştirildiği ve hangi belgenin bunu doğruladığı açıklanır. Kanundaki uygunluk ölçüsü, salt talep sahibinin kendi fiyat tercihiyle doldurulmaz.
Karşılaştırma yapılırken aynı nitelikteki hizmetler esas alınır. Farklı kapsamda bir işin toplam bedelini doğrudan aktarmak, görülen hizmetin gerçek karşılığını ortaya koymaz. Mesleki tarife veya piyasa verisi kullanılıyorsa bunun hangi iş ve döneme ait olduğu gösterilir. Ücret uyuşmazlığında bilirkişi incelemesine sunulan sorular da somut hizmet kapsamına dayanmalıdır. TTK 20, belirsiz bir emek iddiasına otomatik rakam bağlayan hüküm değildir.
Ek hizmet ile mevcut sözleşmenin ifası nasıl ayrılır?
Bir hizmet sözleşmesinde belirlenen bedel, kapsamına aldığı işleri karşılar. Sonradan ek ücret istenirken önce hangi işin mevcut kapsamın dışında kaldığı açıklanmalıdır. Aynı teslimin parçaları, yalnızca farklı adlar verilerek ayrı ücret haklarına dönüştürülmez. Ek hizmetin talebi, kabulü ve fiilen yerine getirilmesi hakkındaki kayıtlar değerlendirilir. Ticari yazışmaların amacı, tamamlanmış ilişkinin içeriğini ortaya koymaktır; belgelerde bulunmayan yeni bir anlaşma varmış gibi hesap kurmak değildir.
Bu ayrım avans ve giderlerde de korunur. Sözleşmedeki ücretin hangi masrafları içerdiği belirlenmeden aynı kalemler ikinci kez istenmez. İşin maliyet tablosu ile karşı taraftan hukuken talep edilecek alacak tablosu aynı şey değildir. İşletmenin bütün maliyetleri, sırf gerçekleşmiş olmaları nedeniyle müşterinin ayrı borcu hâline gelmez. Her ek talep için sözleşme veya kanuni hak dayanağı gösterilmelidir.
Avans ile giderin farkı faiz hesabını nasıl etkiler?
Avans, ilgili işin yürütülmesi için önceden sağlanan finansmanı; gider ise iş kapsamında yapılmış harcamayı ifade eder. TTK 20/1’in ikinci cümlesi her ikisi için de ödeme tarihinden başlayan faiz hakkını düzenler. Ancak belgenin üzerinde avans yazması, paranın gerçekten ödendiğini tek başına göstermez. Ödemenin tutarı, tarihi, muhatabı ve hangi iş için yapıldığı belirlenir. Aynı tutar hem avans hem gider olarak iki ayrı anapara kalemine yazılmaz.
Avansın sonradan harcamaya dönüşmesi, kullanılmayan kısmın iadesi veya karşı tarafça geri ödenmesi hesapta izlenmelidir. Faiz hesabının başlangıç verisi fiilî ödemedir; talep dosyasının hazırlandığı veya faturanın sonradan düzenlendiği tarih bunun yerine otomatik geçmez. Birden fazla ödeme varsa her birinin tarih ve tutarı ayrılır. Böylece hangi miktarın hangi süre boyunca karşılanmadığı denetlenebilir biçimde ortaya konur.
Gider faizi için temerrüt ihtarı beklenir mi?
TTK 20/1’in ikinci cümlesi faiz hakkını doğrudan ödeme tarihine bağlar. Bu özel başlangıç, yalnızca borçlunun temerrüde düşürüldüğü tarihten hareket eden bir hesapla karıştırılmamalıdır. Talep edilen faiz TTK 20 kapsamındaki avans veya gider faiziyse önce kanunun belirlediği ödeme tarihi esas alınır. Ücret borcunun temerrüt faizi ise kendi dayanağı ve koşullarıyla ayrı değerlendirilir. Maddenin ikinci cümlesi bütün alacak türleri için tek başlangıç tarihi oluşturmaz.
Tacirler arasında ihtarın TTK 18/3 kapsamında yapılması başka bir hukuki konudur. İhtar, borcun ifasının istenmesi ve hukuki sonuçların doğması bakımından önem taşır; fakat TTK 20’nin açıkça ödeme tarihinden başlattığı faiz hakkının kaynağı ihtarın kendisi değildir. Dosyada ihtar tarihi, hizmet tarihi ve avans ya da gider ödeme tarihi ayrı tutulmalıdır. Tarihlerin ayrılması, başlangıcı yanlış seçilen bütün dönem hesabının düzeltilmesini sağlar.
Faiz oranı ile faiz hakkının başlangıcı ayrı konulardır
TTK 20, avans ve gider faizinin başlangıcını düzenler; maddede bütün dönemlere uygulanacak sayısal bir oran yazılı değildir. TTK 9, ticari işlerde kanuni, anapara ve temerrüt faizi için ilgili mevzuat hükümlerinin uygulanacağını belirtir. TTK 8 ise ticari işlerde faiz anlaşmasına ve sınırlarına ilişkin hükümler içerir. Bu nedenle faiz hesabında önce talebin hukuki türü ve geçerli sözleşme hükmü belirlenir, ardından ilgili döneme uygulanacak mevzuat esas alınır.
Hesap raporunda kullanılan oranın kaynağı ve yürürlük dönemi belirtilmelidir. Bir dönemdeki oranı bütün yıllara yaymak veya farklı nitelikteki faiz oranını yalnız daha yüksek olduğu için seçmek doğru yöntem değildir. Anapara tutarı, başlangıç tarihi, ödeme hareketleri ve dönemsel oranlar ayrı gösterilmelidir. TTK 20’nin sağladığı hak, faiz miktarının açıklamasız toplam rakam olarak sunulmasına dayanak oluşturmaz.
İşlemiş faize yeniden faiz yürütülür mü?
TTK 20, verilen avans ve yapılan gider için faiz hakkı tanır; bu düzenleme tek başına sınırsız bileşik faiz yetkisi içermez. TTK 8/2, faizin anaparaya eklenerek yeniden faiz yürütülmesini belirli koşullarla sınırlar. Kanun, en az üç aylık dönem şartıyla yalnız cari hesaplar ve her iki taraf bakımından ticari iş niteliğindeki ödünç sözleşmeleri için bu anlaşmayı kabul eder; tacir olmayan sözleşenlere uygulanmayacağını da belirtir.
Bu nedenle gider alacağına faiz hesaplandı diye hesaplanan faizi her ay yeni anaparaya eklemek TTK 20’den çıkarılamaz. İşlemin gerçekten TTK 8/2 kapsamına girip girmediği ayrıca incelenir. TTK 8/4, ikinci ve üçüncü fıkraya aykırı işletilen faizin yok hükmünde olduğunu düzenler. Hesap dosyasında basit faiz ile bileşik faiz yöntemi açıkça belirtilmeli; uygulanamayan bir yöntem ticari ilişki gerekçesiyle meşrulaştırılmamalıdır.
Acentelikte bütün masraflar TTK 20 ile istenir mi?
Acentelikte özel hüküm bulunmaktadır. TTK 117, acentenin yükümlülüklerini yerine getirirken yaptığı giderlerden yalnızca olağanüstü olanların ödenmesini istemesini düzenler. TTK 118, avans ve olağanüstü giderler bakımından TTK 20/1’in ikinci cümlesine gönderme yapar. Bu nedenle TTK 20’nin genel düzenlemesine dayanılarak acentelikte olağan giderler için getirilen özel ayrım ortadan kaldırılamaz.
TTK 120, müvekkilin hak edilen ücreti ödeme ve maddede belirtilen ücret, avans ve olağanüstü gider faizlerini karşılama yükümlülüğünü ayrıca düzenler. Acentelik dosyasında önce giderin bu özel kapsamda olup olmadığı, sonra ilgili faiz hükmü incelenir. Bu yaklaşım diğer özel sözleşme türleri için de gerekli inceleme yöntemini gösterir: Genel hüküm uygulanmadan önce aynı konuda özel kanuni düzenleme bulunup bulunmadığı kontrol edilir. Her ticari sözleşmeye tek tip gider listesi uygulanmaz.
Fatura ve ticari kayıtlar alacağın hangi kısmını gösterir?
TTK 21, fatura verilmesini ve faturanın içeriğine ilişkin sekiz günlük itiraz düzenini içerir. Ancak fatura, hizmetin kapsamını ve talebin hukuki dayanağını açıklama ihtiyacını ortadan kaldıran sihirli belge değildir. Ücret alacağının konusu, işin ifası ve gider ödemelerinin gerçekliği dosyanın diğer kayıtlarıyla birlikte ele alınır. Sırf faturada ayrı satır açılması, sözleşmede karşılığı bulunmayan her masrafı otomatik olarak geçerli hâle getirmez.
Tacirlerin tutması gereken ticari defterler bu kaydın ticari boyutunu açıklar. Hesap dosyasında hizmet belgeleri, banka hareketleri ve ilgili ticari kayıtlar birbirini doğrulamalıdır. TTK 20 için hazırlanacak son tabloda ücret, avans, gider ve faiz ayrı yer almalı; yapılan tahsilatlar düşülmelidir. Kanunun tanıdığı uygun ücret ve ödeme tarihinden başlayan faiz hakları, bu somutlaştırma sayesinde denetlenebilir ve talep edilebilir bir hesaba dönüşür.
Sık sorulan sorular
Ücret miktarı konuşulmadıysa tacir hizmet bedeli isteyemez mi?
TTK 20, ticari işletmesiyle ilgili iş veya hizmet gören tacire uygun ücret isteme hakkı tanır. Miktarın belirlenmemiş olması tek başına hizmeti ücretsiz yapmaz. İşin gerçekten görülmesi, işletmeyle bağlantısı ve taraflar arasındaki sözleşmenin içeriği ayrıca ortaya konmalıdır.
TTK 20 yalnızca iki tacir arasındaki ilişkilere mi uygulanır?
Hayır. Madde, tacir olan veya olmayan kişiye yapılan işi açıkça kapsar. Bununla birlikte tüketici hukuku ve ilgili hizmet alanındaki özel düzenlemeler saklıdır. Karşı tarafın tacir olmaması ile hangi koruyucu hükümlerin uygulanacağı ayrı ayrı değerlendirilir.
Esnaf da uygun ücret isteme hakkından yararlanır mı?
Evet. TTK 15, TTK 20’nin esnafa da uygulanacağını açıkça düzenler. Bu nedenle hakkın yalnızca tacirlere özgü olduğu söylenemez. Esnaf sıfatının ve ücret talebine konu faaliyetin koşulları yine somut ilişki kapsamında gösterilmelidir.
Avans ve gider faizi hangi tarihten başlar?
TTK 20/1’in ikinci cümlesi ödeme tarihini esas alır. Ödenen tutar, ödeme günü ve ilgili iş belgelenmelidir. Birden fazla ödeme varsa her kalem kendi tarihiyle hesaplanır. Sonradan kesilen faturanın tarihi, fiilî ödeme tarihinin yerine otomatik geçmez.
TTK 20 ücret alacağının bütün faizlerini de ödeme tarihinden mi başlatır?
Hayır. Maddenin ikinci cümlesindeki ödeme tarihi kuralı verilen avanslar ve yapılan giderler içindir. Hizmet ücreti alacağının faiz ve temerrüt koşulları kendi hukuki dayanağıyla incelenir. Ücret, gider ve avans kalemleri bu nedenle aynı başlık altında karıştırılmamalıdır.
Tacir kendi işletmesinin bütün giderlerini müşteriye yansıtabilir mi?
TTK 20 böyle sınırsız bir hak vermez. Giderin ilgili iş ve hukuki ilişki içindeki dayanağı açıklanmalıdır. Sözleşme bedeline zaten dâhil masraf ikinci kez istenmez. Acentelik gibi özel hüküm bulunan ilişkilerde özel gider sınırlamaları ayrıca uygulanır.
Gider faizine her ay yeniden faiz eklenebilir mi?
TTK 20 tek başına bileşik faiz yetkisi vermez. TTK 8/2, faizin anaparaya eklenmesini sözleşme türü, taraf sıfatı ve en az üç aylık dönem gibi koşullarla sınırlar. Bu koşullara aykırı faiz TTK 8/4 kapsamında yok hükmündedir.
Faturada ücret yazması talebi tek başına tamamlar mı?
Hayır. Fatura düzeni ve itiraz hükümleri TTK 21’de yer alır; yapılan hizmetin ve talep dayanağının açıklanması yine gerekir. Ücret, avans, gider, faiz ve tahsilat kayıtları birbirine bağlanmalıdır. TTK 20’ye dayanan hesap, her kalemin kaynağını ayrı göstermelidir.
Resmî kaynak ve ilgili kanun maddeleri
Bu yazının kanuni dayanağı, Adalet Bakanlığının yayımladığı 6102 sayılı Türk Ticaret Kanunu hükümleridir. İlgili maddeler: 8–9, 12, 15, 19–21, 117–118, 120. Kanun maddelerinin kapsamı, işlem türü ve taraf sıfatı birlikte değerlendirilmiştir.
İlgili hukuk rehberleri
- Tacirin Borcu Ne Zaman Ticari Sayılır? TTK 19 Ticari İş Karinesi
- Tacirler Arasında İhtar Nasıl Yapılır? TTK 18/3 Noter, KEP ve Taahhütlü Mektup 2026
- Tacirlerin Tutması Gereken Ticari Defterler 2026: TTK 64 Tam Liste
İstanbul ve Mersin ofisleri
İstanbul · Polaris Plaza
Maslak Ahi Evran Caddesi, Polaris Plaza No:21, Kat:9, 34475 Sarıyer/İstanbulMersin · Profit İş Merkezi
İhsaniye Mahallesi, 4903. Sokak, Profit İş Merkezi No:23, Kat:3, Daire:14, 33070 Akdeniz/MersinHukuki konu hakkında iletişim
İlk iletişimde konuyu, bulunduğunuz ülke veya ili ve varsa tebliğ ya da son işlem tarihini kısaca belirtebilirsiniz. T.C. kimlik numarası, sağlık verisi veya kişisel belge göndermeyiniz. Mesajlaşma tek başına hukuki görüş veya avukatlık ilişkisi oluşturmaz.
