Denetçinin Sır Saklama Yükümlülüğü ve Tazminat Sınırları: TTK 404
Denetçinin şirket kayıtlarına erişmesi, öğrendiği iş ve işletme sırlarını serbestçe kullanma hakkı vermez. TTK 404; denetçi ve özel denetçiyi, yardımcılarını ve denetime yardımcı temsilcilerini dürüst, tarafsız denetim ve sır saklama yükümü altında tutar. Denetleme ile ilgili olarak faaliyetleri sırasında öğrendikleri iş ve işletme sırları izinsiz kullanılamaz. Kasten veya ihmal sonucu yüküm ihlal edilirse şirkete ve zarar verilen bağlı şirketlere karşı tazminat sorumluluğu doğar.
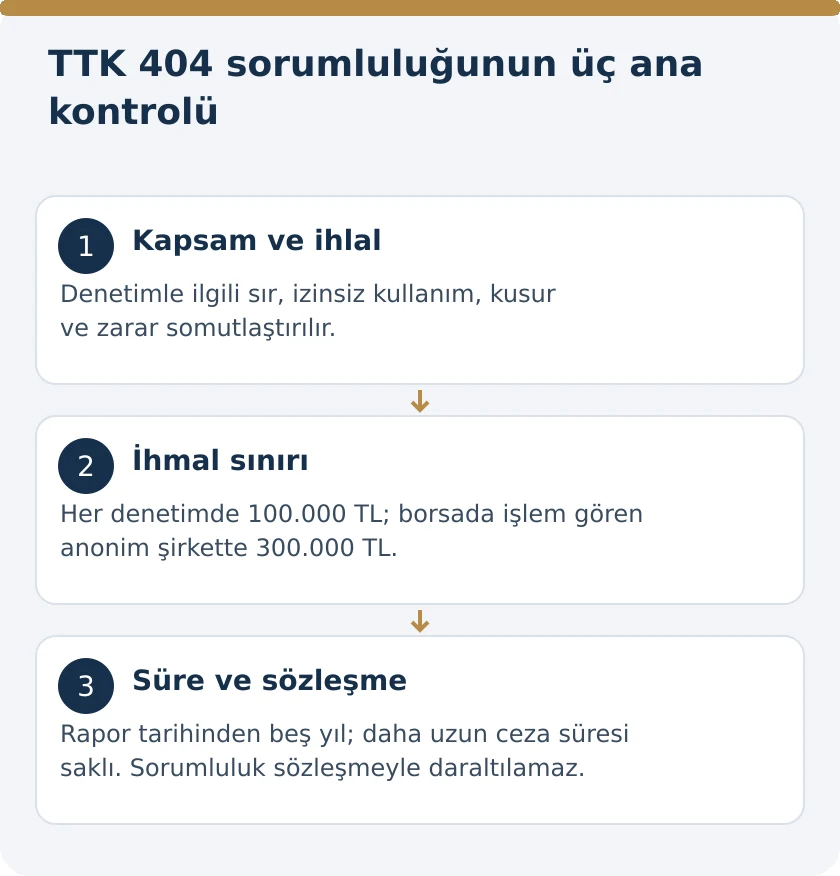
Madde, bu sorumluluk için kendine özgü ayrıntılar içerir. İhmalli ihlalde her denetim için 100.000 Türk lirası; pay senetleri borsada işlem gören anonim şirketlerde 300.000 Türk lirası tazminat sınırı düzenlenmiştir. Sözleşmeyle sorumluluğun kaldırılması veya daraltılması yasaktır. TTK 404’e dayanan istemlerde zamanaşımı rapor tarihinden itibaren beş yıldır; daha uzun ceza dava zamanaşımını gerektiren suç oluşturan fiiller için maddede özel kural vardır. Bu hükümler, denetçinin bütün sorumluluk türleriyle karıştırılmadan uygulanmalıdır.
TTK 404 yalnızca sır açıklamayı mı yasaklar?
İlk fıkra dürüstlük, tarafsızlık ve sır saklama yükümlülüklerini birlikte düzenler. Ardından denetim faaliyeti sırasında öğrenilen ve denetlemeyle ilgili bulunan iş ve işletme sırlarının izinsiz kullanımını yasaklar. Bu nedenle hükmün konusu yalnızca belgenin herkese açık biçimde yayımlanması değildir. Sırrın yetkisiz şekilde bir ticari kararın yararına kullanılması da metindeki kullanma yasağı bakımından incelenir. Bilginin dolaşıma çıkma biçimi kadar ne amaçla kullanıldığı da önemlidir.
Bununla birlikte TTK 404’te sır kavramı geçiyor diye denetimde görülen her veri üzerinde aynı soyut sonuca varılmaz. Hangi bilginin iş veya işletme sırrı olduğu, nasıl öğrenildiği, denetimle ilgisi ve hangi kullanımın izinsiz olduğu somutlaştırılır. İhlal iddiasında bulunan taraf, yalnızca gizlilik ihlali ifadesiyle yetinmemelidir. Korunan bilginin ve yasaklanan davranışın gösterilmesi, tazminat incelemesinin temelini oluşturur.
Sır saklama yükümü kimleri kapsar?
TTK 404/1, denetçi ile özel denetçiyi açıkça sayar. Ayrıca bunların yardımcıları ve denetleme yapmalarına yardımcı olan temsilcileri de aynı yüküm kapsamındadır. Bu nedenle şirketle sözleşmeyi yalnızca denetçinin imzaladığı gerekçesiyle denetim ekibindeki diğer kişilerin kanuni yükümlülükten tamamen bağımsız olduğu söylenemez. Her kişinin denetim içindeki görevi ve bilgiye erişiminin dayanağı belirlenmelidir.
Denetim kuruluşu tarafından farklı unvanlarla görevlendirilen kişilerin fiilî görevleri dosyada açıklanır. Hangi çalışma kâğıdını kimin hazırladığı, hangi veriye hangi yetkiyle eriştiği ve kime aktardığı sorumluluk incelemesinde önem taşır. TTK 404, yalnızca raporun altında imzası bulunan kişinin davranışına bakılmasıyla sınırlı bir inceleme öngörmez. Ancak listedeki sıfatlardan birine girmek de tek başına tazminat borcu kurmaz; ihlal, kusur, zarar ve bağlantı ayrıca değerlendirilir.
Bağımsız denetim şirketinin yönetim kurulu ve çalışanları
TTK 404/3, denetçinin bağımsız denetim yapmaya yetkili bir sermaye şirketi olması durumunu ayrıca düzenler. Bu hâlde sır saklama yükümü kuruluşun yönetim kurulunu, üyelerini ve çalışanlarını da kapsar. Kanun, denetim hizmetinin tüzel kişi üzerinden sunulmasıyla sırların kurumsal yapı içinde korumasız kalmasını engeller. Kuruluş içinde bilgiye erişen kişilerin görevleri ve erişim sınırları bu nedenle açıkça tanımlanmalıdır.
Bu genişleme, kuruluşun her çalışanına her ihlal nedeniyle otomatik tazminat yüklenmesi anlamına gelmez. Sır saklama yükümünün kişisel kapsamı ile belirli zarara yol açan davranışın kime ait olduğu ayrı meselelerdir. Talepte hangi kişinin hangi bilgiyle ilgili hangi fiili yaptığı gösterilir. Şirket organizasyon şeması, görev dağılımı ve erişim kayıtları bu ayrımı açıklamaya yarar. Tüzel kişi yapısı sorumluluk incelemesini ortadan kaldırmadığı gibi, bütün kişilerin davranışlarını tek bir isimsiz fiile de dönüştürmez.
Korunan sır ve denetim bağlantısı nasıl belirlenir?
TTK 404 bakımından bilginin faaliyet sırasında öğrenilmesi ve denetlemeyle ilgili iş veya işletme sırrı olması önem taşır. Fiyatlama yöntemleri, müşteriyle yapılan özel anlaşmalar, üretim süreçleri veya finansman planları hakkında bir iddia ileri sürülüyorsa hangi somut bilginin korunması istendiği açıklanır. Bir klasörün tamamına gizli etiketi yapıştırılması, içindeki her kaydın aynı hukuki niteliği taşıdığını tek başına göstermez.
Bilginin denetçiye hangi tarihte, hangi amaçla ve hangi görev çerçevesinde verildiği ortaya konmalıdır. Daha önce kamuya açıklanmış veriyle erişimi sınırlı işletme bilgisinin konumu aynı değildir. Tazminat dosyasında bu ayrım yapılmadan şirketle ilgili her bilgi sır sayılırsa iddianın kapsamı denetlenemez. İnceleme, belgenin başlığından ziyade bilginin niteliğine ve denetim ilişkisi içinde nasıl elde edildiğine dayanmalıdır.
İzinsiz kullanım ile görev kapsamında işlem yapmak nasıl ayrılır?
Denetim görevi, incelenmesi gereken verilerin görev amacıyla kullanılmasını gerektirir. TTK 404’te yasaklanan, denetimle ilgili sırların izinsiz kullanımıdır. Bu nedenle denetim çalışmasının gerektirdiği değerlendirme ile bilginin kişisel veya başka bir ticari amaçla kullanılması aynı başlık altında ele alınmaz. Kullanımın muhatabı, kapsamı ve amacı belirlenir. Bir erişim yetkisi bulunması, veriyi her amaçla çoğaltma ve aktarma yetkisi bulunduğu sonucunu doğurmaz.
İzin iddiası varsa bunun kim tarafından, hangi bilgi için ve hangi sınırlar içinde verildiği gösterilmelidir. Genel bir hizmet sözleşmesi, içeriği okunmadan bütün sırların sınırsız kullanım izni sayılmaz. Aynı şekilde bir kişiye görev gereği aktarım yapılması, bilginin artık herkese açık olduğunu göstermez. İşlem kayıtlarının amacı, görev kapsamında kalan hareketlerle bu sınırı aşan kullanımı ayırmaktır. Tazminat değerlendirmesi bu somut ayrım üzerinden yürütülür.
İhlal varsa tazminat kendiliğinden doğar mı?
TTK 404/1, kasten veya ihmal ile yüküm ihlal edenlerin şirkete ve zarar verdikleri takdirde bağlı şirketlere karşı sorumluluğunu düzenler. Tazminat talebinde ihlal edilen yüküm, kusurlu davranış, zarar ve davranışla zarar arasındaki bağlantı ortaya konur. Şirketin denetim döneminde zarar etmiş olması, bu zararın tamamını sır ihlaline bağlamaya yetmez. Talep edilen kayıp hangi olayla ve hangi veriyle ilişkilendiriliyorsa bu bağ açıklanmalıdır.
Zarar hesabı ile ihlalin ispatı birbirini tamamlar. Erişim kaydı, bilginin kim tarafından görüldüğünü göstermek bakımından önemlidir; tek başına bütün mali kaybın tutarını açıklamaz. Mali tablo da zararı göstermesine rağmen izinsiz kullanımın failini kendi başına belirlemez. Bu yüzden dosyada davranışa ilişkin kayıtlar ile ekonomik sonuca ilişkin belgeler ayrı düzenlenir. TTK 404’e dayanmak, kanuni sorumluluk koşullarının somutlaştırılması gereğini kaldırmaz.
Şirket, bağlı şirket, pay sahibi ve alacaklı ayrımı
TTK 404/1, sorumluluğun muhatabı olarak şirketi ve zarar verilmiş bağlı şirketleri belirtir. Bağlı şirketin talebi için yalnızca topluluk içinde bulunması yeterli değildir; kendisine verilen zarar açıklanır. Ana şirkette ortaya çıkan zarar ile bağlı şirketin kendi malvarlığındaki kayıp aynı kalemmiş gibi iki kez hesaplanmaz. Hangi tüzel kişinin hangi zararı istediği, talebin başında belirlenmelidir.
Pay sahipleri ve şirket alacaklıları bakımından denetçinin genel sorumluluğu TTK 554’te farklı kapsamla düzenlenmiştir. Denetçi kusurundan doğan şirket zararının TTK 554–555 kapsamında istenmesi bu ayrı hukuki yolu ele alır. TTK 404 ile TTK 554 aynı kişi hakkında uygulama alanı bulsa da talep sahipleri ve sorumluluk dayanakları gelişigüzel birleştirilemez. İleri sürülen zarar türü ve ihlal edilen görev, hangi hükmün tartışılacağını belirler.
Birden fazla kişi zarar verirse müteselsil sorumluluk
TTK 404/1, zarar veren kişinin birden fazla olması durumunda müteselsil sorumluluk öngörür. Bu düzenleme, ortak zarara yol açan kişilerin sorumluluğunun yalnızca belirsiz bir ekip adına bırakılmasını engeller. Hangi kişilerin sorumluluk koşullarını taşıdığı saptandıktan sonra müteselsillik değerlendirilir. Bir kişinin ekipte bulunması, belirli ihlale katılımı ve sorumluluk koşulları incelenmeden tek başına bütün zarardan sorumlu sayılmasını gerektirmez.
Müteselsil sorumluluk, aynı zararın birden fazla kez tahsil edilmesi anlamına da gelmez. Yapılan ödemeler ve aynı zarara ilişkin önceki tahsilatlar hesapta gösterilmelidir. İhmal durumundaki kanuni tazminat sınırı ise ayrıca TTK 404/2 çerçevesinde ele alınır. Çok sayıda kişi bulunması ile sınırlamanın her kişi için yeniden çoğalması aynı şey değildir. Kanunun ikinci fıkrası bu konuda açık koruma içerir.
İhmalde 100.000 ve 300.000 liralık sınırlar
TTK 404/2, birinci fıkradaki yükümün yerine getirilmesinde ihmali bulunan kişiler için her bir denetim bakımından 100.000 Türk lirasına kadar tazminata hükmedilebileceğini düzenler. Pay senetleri borsada işlem gören anonim şirketlerde bu sınır 300.000 Türk lirasıdır. Bu tutarlar her gizli belge, her e-posta veya her şirket çalışanı için ayrı ayrı uygulanacak bir liste değildir. Kanunun kullandığı hesap birimi her bir denetimdir.
Sınırın hangi şirket türü için uygulandığı da açık olmalıdır. İkinci tutarın koşulu, pay senetlerinin borsada işlem görmesidir; yalnızca şirketin büyük olması veya anonim şirket unvanını taşıması bu ölçütün yerine geçmez. Kanuni tutarlar, hesap raporunda keyfî biçimde güncellenmiş bir parasal büyüklükle değiştirilmez. Önce yürürlükteki madde ve uygulanacak denetim belirlenir; ardından ispatlanan zarar ile ilgili sınırlama birlikte değerlendirilir.
Çok kişi, çok ihlal ve kasıt hâlinde sınır nasıl okunur?
TTK 404/2, denetime birden fazla kişinin katılmasının veya birden fazla sorumluluk doğuran eylemin bulunmasının ihmalli kişiler hakkındaki sınırlamayı kaldırmadığını açıkça belirtir. Aynı fıkra, katılanlardan bazılarının kasıtlı davranması durumunda da ihmali bulunan kişiler için korumanın sürdüğünü düzenler. Böylece kusur türü kişiye göre incelenir; bir kişinin kastı, bütün diğer kişilerin ihmalinin otomatik olarak kasıt sayılmasına yol açmaz.
Öte yandan 404/2’deki parasal koruma kasten ihlal eden kişiye tanınmış değildir. Kastın veya ihmalin hangi olgulara dayandığı bu nedenle yalnızca sözcük tercihi değildir; uygulanacak rejimi etkiler. Dilekçede bütün davranışların kasıtlı diye adlandırılması, bu niteliği tek başına kanıtlamaz. Aynı şekilde failin ihmal savunması da incelemenin yerine geçmez. Somut davranış ve bilginin kullanılış biçimi üzerinden kusur türü ortaya konmalıdır.
Denetçinin bütün tazminatları bu tutarlarla mı sınırlıdır?
TTK 404’teki özel sınırlama, bu maddede düzenlenen yükümlülükler ve ihmalli ihlal için değerlendirilir. Denetçinin kanuni görevlerini kusurlu yerine getirmesinden doğan genel sorumluluğunu düzenleyen TTK 554 ile aynı kapsama otomatik olarak yayılmaz. Denetim raporundaki bir kusur, görev ihlali veya sır kullanımı iddiasında önce hangi yükümlülüğün ihlal edildiği belirlenir. Sadece davalının denetçi olması, bütün talepleri tek parasal tavana bağlamaz.
Bu ayrım özellikle talep birden fazla davranışa dayanıyorsa önemlidir. Her zarar kaleminin hukuki sebebi ve ilişkin olduğu fiil açıklanır. Aynı zarar farklı başlıklarla tekrar edilmez; farklı zararlar da dayanakları açıklanmadan birleştirilmez. TTK 404 sınırı, denetim hizmeti için genel bir sorumsuzluk bedeli değildir. Maddede öngörülen koşullar dışında uygulanması veya bütün denetim sorumluluğunu ortadan kaldıracak biçimde yorumlanması metnin kapsamını aşar.
Sözleşmeye sorumsuzluk veya düşük tazminat şartı konulabilir mi?
TTK 404/4, bu hükümlerden doğan tazmin yükümünün sözleşmeyle kaldırılamayacağını ve daraltılamayacağını açıkça düzenler. Denetim hizmet sözleşmesinde sorumluluğu sıfırlayan veya kanuni sorumluluğu daha dar bir kapsama indiren kayıt, bu emredici yasağa göre değerlendirilir. Ücretin düşük olması veya müşterinin sözleşmeyi imzalaması, yasağın uygulanmasını kendiliğinden kaldırmaz. Kanuni yüküm tarafların tek cümlelik bir feragat düzenlemesiyle etkisizleştirilemez.
Gizlilik usullerinin, erişim sınırlarının ve bildirim yöntemlerinin sözleşmede açıklanması ise sorumluluğun kaldırılmasıyla aynı şey değildir. İşleyişin belirlenmesi kanuni yüküme uygun yürütülmelidir. Bir veri paylaşım protokolünün amacı, kimin hangi bilgiye hangi görev için erişeceğini açıklamak olmalıdır. Protokol, izinsiz kullanımın sonuçlarını peşinen ortadan kaldıracak şekilde kurgulanırsa TTK 404/4 incelemesi yapılır. İş organizasyonu ile sorumsuzluk kaydı arasındaki fark korunur.
Beş yıllık zamanaşımı hangi tarihten başlar?
TTK 404/5, denetçinin bu maddeden doğan sorumluluğuna ilişkin istemlerde beş yıllık sürenin rapor tarihinden başlamasını düzenler. Bu özel başlangıç, TTK 560’taki genel sorumluluk zamanaşımıyla karıştırılmamalıdır. Dosyada hangi rapor ve hangi denetim için istem ileri sürüldüğü açıkça yazılmalıdır. İhlal, öğrenme, rapor ve ödeme tarihleri aynı olayın farklı zamanlarını gösterir; biri diğerinin yerine açıklamasız geçirilemez.
Fiil suç oluşturuyor ve Türk Ceza Kanunu bakımından daha uzun dava zamanaşımına tabi bulunuyorsa TTK 404/5 bu daha uzun sürenin tazminat davasına da uygulanacağını belirtir. Suç niteliği ile süre birlikte incelenir; sadece suç sözcüğü kullanılarak daha uzun süre kazanılmaz. Zamanaşımı değerlendirmesinde doğru hukuki dayanak seçilmesi bu nedenle önem taşır. Sır ihlali talebi hazırlanırken rapor tarihi belgesinin dosyada bulunması temel kontroldür.
Suç ihbarı ve diğer denetim rejimleriyle sınır
TTK 404/6, ceza mevzuatının suç ihbarına ilişkin hükümlerini saklı tutar. Sır saklama yükümü, kanunun öngördüğü suç bildirimini engelleyen bir susma anlaşmasına dönüştürülemez. Bunun karşılığı, denetim verilerinin herkese serbestçe açıklanması da değildir. Bildirimin kanuni dayanağı, muhatabı ve kapsamı ayrı tutulmalıdır. Görev nedeniyle yapılması gereken açıklama ile ilgisiz kişilere amaç dışı aktarım aynı işlem olarak değerlendirilmez.
Kooperatif denetçisinin sır yükümü ise 1163 sayılı Kanun’un 68. maddesi kapsamındaki ayrı rehberde açıklanmıştır. Her denetçiye yalnız unvanından hareketle TTK 404’ün bütün sınırları uygulanmaz. Önce denetim rejimi, sonra kişi kapsamı, sır niteliği, ihlal, zarar ve ilgili süre belirlenir. Bu sıra, hem şirketin hakkını somutlaştırır hem de denetim ekibine kanunun yüklediği sorumluluğun doğru sınırlarla değerlendirilmesini sağlar.
Sık sorulan sorular
TTK 404 sır saklama yükümünü yalnızca raporu imzalayan denetçiye mi yükler?
Hayır. Denetçi, özel denetçi, bunların yardımcıları ve denetlemeye yardımcı temsilcileri kapsamdadır. Yetkili denetim kuruluşu sermaye şirketiyse sır saklama yükümü yönetim kurulunu, üyelerini ve çalışanlarını da kapsar. Belirli zarar için kişisel sorumluluk koşulları ayrıca incelenir.
İhmal nedeniyle sır ihlalinde tazminat sınırı nedir?
TTK 404/2 her denetim için 100.000 Türk lirası sınır düzenler. Pay senetleri borsada işlem gören anonim şirketlerde tutar 300.000 Türk lirasıdır. Sınır, maddede belirtilen yükümlülüğün ihmalle ihlaline ilişkindir; bütün denetim sorumluluklarına otomatik uygulanmaz.
Denetime çok sayıda kişi katılırsa sınır kişi sayısıyla çarpılır mı?
TTK 404/2, birden fazla katılımcı veya sorumluluk doğuran eylem bulunduğunda da ihmalli kişiler bakımından sınırlamanın uygulandığını belirtir. Kanunun ölçüsü her bir denetimdir. Kişi veya belge sayısı üzerinden sınırı otomatik çoğaltmak maddeye uygun değildir.
Ekipte bir kişi kasten davranırsa diğerlerinin sınırı da kalkar mı?
TTK 404/2, katılımcılardan bazılarının kasıtlı davranması durumunda da ihmali bulunan kişilerin sınırlamadan yararlanacağını açıkça düzenler. Kusur türü kişiye göre belirlenir. Kasten ihlal eden kişiye bu fıkradaki ihmal koruması tanınmış değildir.
Denetim sözleşmesiyle sır ihlali sorumluluğu kaldırılır mı?
Hayır. TTK 404/4, bu hükümlerden doğan tazmin yükümünün sözleşmeyle kaldırılmasını veya daraltılmasını yasaklar. Sözleşmenin imzalanmış olması bu yasağı kaldırmaz. Erişim ve gizlilik işleyişini düzenlemek ile kanuni sorumluluktan feragat istemek farklı konulardır.
TTK 404 zamanaşımı öğrenme tarihinden mi başlar?
Maddenin beşinci fıkrası başlangıç olarak rapor tarihini gösterir ve beş yıllık süre düzenler. Fiil suç oluşturup daha uzun ceza dava zamanaşımına tabi ise bu süre tazminat davasına da uygulanır. TTK 560’taki genel rejimle bu özel başlangıç karıştırılmamalıdır.
Bağlı şirket sır ihlali nedeniyle talepte bulunur mu?
TTK 404/1, zarar verilen bağlı şirketlere karşı sorumluluğu açıkça düzenler. Bağlı şirket kendi zararını ve ihlalle bağlantısını göstermelidir. Yalnızca şirketler topluluğunda yer almak yeterli değildir. Aynı kayıp farklı şirketler adına mükerrer tazminat kalemine dönüştürülmez.
Sır saklama yükümü suç ihbarını engeller mi?
TTK 404/6, ceza mevzuatının suç ihbarına ilişkin hükümlerini saklı tutar. Kanuni bildirimi engelleyen sınırsız susma sonucu çıkarılamaz. Bildirim yetkili muhatap ve kanuni kapsam içinde değerlendirilir; bu istisna verileri ilgisiz kişilere serbestçe açıklama izni değildir.
Resmî kaynak ve ilgili kanun maddeleri
Bu yazının kanuni dayanağı, Adalet Bakanlığının yayımladığı 6102 sayılı Türk Ticaret Kanunu hükümleridir. İlgili maddeler: 404, 554, 560. Kanun maddelerinin kapsamı, işlem türü ve taraf sıfatı birlikte değerlendirilmiştir.
İlgili hukuk rehberleri
- Denetçi Kusurundan Doğan Şirket Zararı Tazminat Dilekçesi | TTK 554–555 Word
- Kooperatif Denetçisinin Sır Saklama Yükümlülüğü Nedir? | 1163 m.68 (2026)
- Tacirlerin Tutması Gereken Ticari Defterler 2026: TTK 64 Tam Liste
İstanbul ve Mersin ofisleri
İstanbul · Polaris Plaza
Maslak Ahi Evran Caddesi, Polaris Plaza No:21, Kat:9, 34475 Sarıyer/İstanbulMersin · Profit İş Merkezi
İhsaniye Mahallesi, 4903. Sokak, Profit İş Merkezi No:23, Kat:3, Daire:14, 33070 Akdeniz/MersinHukuki konu hakkında iletişim
İlk iletişimde konuyu, bulunduğunuz ülke veya ili ve varsa tebliğ ya da son işlem tarihini kısaca belirtebilirsiniz. T.C. kimlik numarası, sağlık verisi veya kişisel belge göndermeyiniz. Mesajlaşma tek başına hukuki görüş veya avukatlık ilişkisi oluşturmaz.
