
2027 Beyanname Damga Vergisi: 1.520,54, 2.052,69 ve 1.011,14 TL Hesapları
Kısa Özet
| Konu | Açıklama |
|---|---|
| Dayanak | 488 sayılı Damga Vergisi Kanunu ve (1) sayılı tablo |
| Güncelleme hükmü | Mükerrer m.30 |
| Verginin türü | İlgili beyannamede maktu damga vergisi |
| Kontrol | Beyanname türü, işlem zamanı, istisna ve resmî yeni tutar |
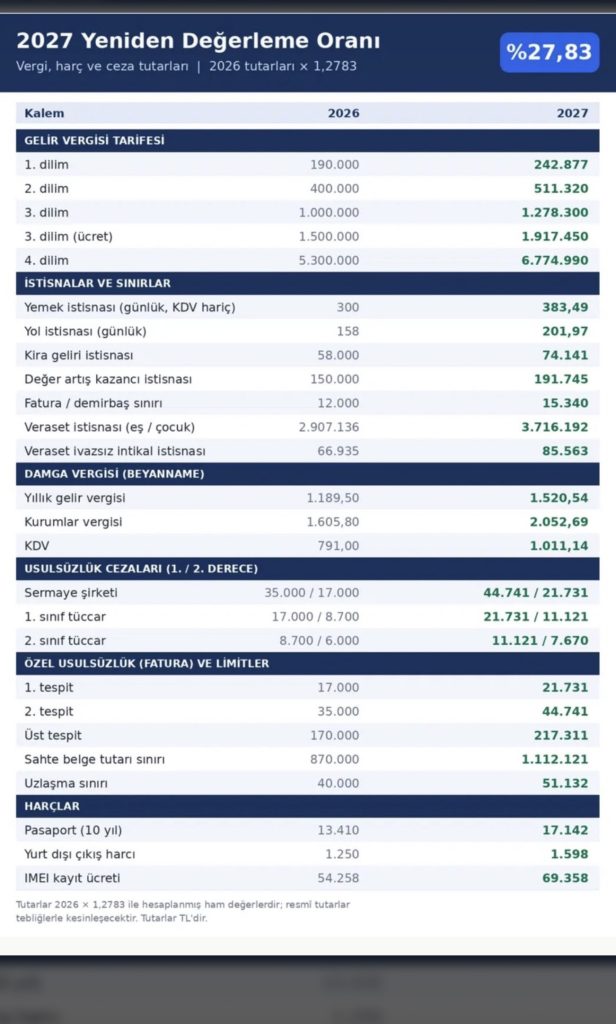
2026 başlangıçları ve %27,83 ham hesap tablosu
Son sütun kesinleşmiş 2027 tarifesi değildir. Tutarlar TL’dir; ilgili kanun, kesir kuralı, karar ve yeni yıl düzenlemesi ayrıca kontrol edilmelidir.
| Kalem | 2026 başlangıcı (TL) | Ham senaryo (TL) |
|---|---|---|
| Yıllık gelir vergisi beyannamesi | 1.189,50 | 1.520,53785→1.520,54 |
| Kurumlar vergisi beyannamesi | 1.605,80 | 2.052,69414→2.052,69 |
| KDV beyannamesi | 791,00 | 1.011,1353→1.011,14 |
Beyanname damga vergisi hangi borçtan ayrılır?
Damga vergisi, düzenlenen kağıt veya elektronik belgeye ilişkin kendi kanuni koşullarına bağlı bir vergidir. Gelir vergisi beyannamesi bakımından konuşulan maktu damga vergisi, gelir vergisinin kendisi değildir. Aynı şekilde KDV beyannamesinin damga vergisi ile beyannamede hesaplanan veya ödenecek KDV farklı kalemlerdir.
Bu ayrım özellikle “vergi çıkmadı, niçin tahakkuk var?” sorusunda önemlidir. Beyannamede ana vergi borcu bulunmaması, damga vergisini her durumda ortadan kaldırmaz. Buna karşılık her beyanname için istisnasız aynı maktu tutar alınacağı da söylenemez. Kanuni istisna, muafiyet ve özel beyanname düzeni ayrıca incelenmelidir.
2026 başlangıçları ve 2027 ham hesapları
2026 için yıllık gelir vergisi beyannamesi 1.189,50 TL, kurumlar vergisi beyannamesi 1.605,80 TL ve KDV beyannamesi 791 TL başlangıç tutarlarıdır. Bu rakamlar kendi yıl düzenlemesine aittir. Bunlardan gelecek yıl senaryosu üretirken uygulanacak çarpan yalnız %27,83 artış varsayımıyla 1,2783’tür.
1.189,50 × 1,2783 işlemi 1.520,53785 TL verir. İki ondalıkla 1.520,54 TL olarak gösterilir. 1.605,80 × 1,2783 işlemi 2.052,69414 TL, 791 × 1,2783 ise 1.011,1353 TL’dir. İkinci hesabın iki ondalık gösterimi 2.052,69 TL, üçüncünün 1.011,14 TL’dir. Hesabın gösterim biçimi resmî yeni tutarın ilan edildiği anlamına gelmez.
Neden maktu vergiyle nispi vergi karıştırılmamalı?
Damga Vergisi Kanunu’nda bazı kağıtlar belirli bir parasal tutarla, bazıları ise bedel üzerinden oranla vergilenir. Beyanname için açıklanan maktu rakam, bütün sözleşmeler için uygulanacak yeni damga vergisi oranı değildir. Bir sözleşmenin vergisinde kağıdın türü, belli para içerip içermediği ve kanuni istisnalar önemlidir.
Bu nedenle “damga vergisi %27,83 arttı” başlığından bütün nispi oranların da aynı ölçüde yükseldiği sonucu çıkarılamaz. Maktu tutarın veya azami sınırın güncellenmesi ile nispi vergi oranının değiştirilmesi farklı hukuki işlemlerdir. Hesaplama yapılmadan önce hangi tablo satırının uygulanacağı saptanmalıdır.
2026 gelirinin 2027’de beyanı iki ayrı zaman sorusu doğurur
2026 yılında elde edilen gelirin vergisi hesaplanırken gelir yılına ait tarife ve istisnalar incelenir. Ancak beyannamenin düzenlenmesi nedeniyle doğabilecek maktu damga vergisi bakımından işlem zamanı ve uygulanabilir düzenleme ayrıca değerlendirilir. İki verginin tarih bağlantısının aynı olduğu varsayılmamalıdır.
Böylece 2027’de verilen bir beyannamede 2026 gelir tarifesinin kullanılması ile beyannameye ilişkin maktu kalemin farklı bir yıl düzenlemesine göre değerlendirilmesi bir çelişki oluşturmaz. Esas olan her verginin kendi doğum ve uygulama kuralıdır. Geç verilen, düzeltme niteliğindeki veya özel türdeki beyannameler için de ilgili hükümler ayrı kontrol edilmelidir.
Düzeltme ve ek beyanname tek satırla çözülmez
İlk beyanname, düzeltme beyannamesi ve belirli özel bildirimler aynı işlem değildir. Hangi belgenin damga vergisine tabi olduğu ve hangi istisnadan yararlanabileceği ilgili düzenlemeye göre belirlenir. “Düzeltme olduğu için hiç vergi alınmaz” veya “her düzeltmede aynı tutar yeniden alınır” gibi genel sonuçlar kullanılmamalıdır.
Elektronik tahakkuk fişinde işlem kodu, dönem, beyanname türü ve tahakkuk nedeni karşılaştırılmalıdır. Beyan sistemindeki seçenek yanlış işaretlenmiş olabilir. Ancak sistemde bir rakam görünmesi, hukuki incelemeye gerek bulunmadığını göstermez. Mükellefin itirazı somut satır ve kanuni dayanak üzerinden kurulmalıdır.
Hatalı tahakkuk veya tahsilatta hangi yol incelenir?
Vergi hatası niteliğindeki durumlarda VUK m.116 ve devamındaki düzeltme hükümleri gündeme gelebilir. Uyuşmazlığın yalnız hesap hatası mı, yoksa hukuki yorum uyuşmazlığı mı olduğu ayrıca belirlenmelidir. Her itirazı aynı düzeltme dilekçesine indirgemek doğru değildir. İdari ve yargısal süreler somut işlem üzerinden değerlendirilir.
Dosyada beyanname, tahakkuk fişi, ödeme makbuzu, düzeltme beyannamesi varsa onun kayıtları ve ilgili mevzuat satırı bulunmalıdır. Hesapta tutarın mı, beyanname türünün mü, yoksa istisna uygulanmamasının mı tartışıldığı açıkça yazılmalıdır. Bir başvuru yapılmasının bütün süreleri otomatik durdurduğu kabul edilmemelidir.
İşletmeler için yıl sonu bütçe kontrolü
Mersin ve İstanbul’daki şirketler yeni yıl bütçesinde beyanname sayısıyla tahmini maktu gideri çarparak senaryo oluşturabilir. Ancak her belgenin aynı sıklıkta verildiği ve hepsinin aynı tutara tabi olduğu varsayılmamalıdır. Yıllık, aylık veya farklı dönemli yükümlülükler ayrı listelenmelidir.
Resmî yeni tutarlar yayımlandığında bütçe senaryosu ile muhasebe uygulaması eşleştirilir. Maktu damga vergisi, ana vergi yükümlülüğü, gecikme unsurları ve varsa ceza ayrı sütunlarda tutulmalıdır. Böylece toplam tahakkuk içindeki hangi kalemin değiştiği izlenebilir ve kullanıcıya tek bir belirsiz “vergi artışı” rakamı verilmez.
İlgili vergi ve harç rehberleri
- 2027 Pasaport, Yurt Dışı Çıkış ve IMEI Harcı: Kesin Tutar mı, Ön Hesap mı?
- 2027 Yeniden Değerleme Oranı %27,83: Ham Hesap ile Resmî Tarife Farkı
Sık sorulan sorular
2027 gelir vergisi beyannamesi damga vergisi kesin 1.520,54 TL mi?
Bu, %27,83 artışla bulunan ham hesabın iki ondalıklı gösterimidir; resmî tutar ayrıca doğrulanmalıdır.
Kurumlar vergisi beyannamesindeki 2.052,69 TL neyi gösterir?
1.605,80 TL’ye %27,83 uygulanmasının iki ondalıklı sonucunu gösterir.
KDV beyannamesindeki ham sonuç nedir?
791 × 1,2783 = 1.011,1353 TL; iki ondalıkla 1.011,14 TL’dir.
Beyanname damga vergisi ana vergi borcu mudur?
Hayır. Gelir, kurumlar veya KDV borcundan ayrı bir vergi kalemidir.
Ödenecek KDV sıfırsa damga vergisi de sıfır mı?
Bu sonuç otomatik çıkmaz; belgenin ve istisnanın koşulları incelenir.
Maktu tutar artınca sözleşmelerin nispi oranı da aynı mı artar?
Maktu tutar, azami sınır ve nispi oran değişiklikleri ayrı konulardır.
2026 geliri için hangi gelir tarifesi esas alınır?
Gelirin 2026’da elde edilmesi halinde 2026 gelir yılı tarifesi değerlendirilir.
Beyannamenin damga vergisinde zaman ayrıca mı incelenir?
Evet. Belgenin düzenlenmesi ve verginin doğumuna ilişkin kendi hükümleri kontrol edilir.
Düzeltme beyannamesinde kural her zaman aynı mı?
Beyanname türü ve özel düzenlemeler ayrı incelenir.
Muhasebe ekranındaki rakam kesin doğru kabul edilir mi?
Tahakkuk türü, dönem, istisna ve kanuni satırla karşılaştırılmalıdır.
Hatalı tahakkukta düzeltme istenebilir mi?
Hatanın niteliğine göre VUK düzeltme hükümleri ve diğer başvuru yolları değerlendirilir.
Hangi belgeler incelemeyi kolaylaştırır?
Beyanname, tahakkuk fişi, makbuz ve varsa düzeltme kayıtları birlikte hazırlanmalıdır.
Resmî kaynaklar ve kanuni dayanaklar
- 488 sayılı Damga Vergisi Kanunu
- 2026 maktu tutarlarına ilişkin Resmî Gazete tebliği
- GİB: Vergi Usul Kanunu düzeltme hükümleri
Av. Halil Bakırcı | Mersin Barosu, sicil 3472 | Bakırcı & Keskin Hukuk Bürosu. Genel hukuki bilgilendirme amacıyla hazırlanmıştır. Somut işlemin belgeleri ve yürürlükteki mevzuat birlikte değerlendirilmelidir.
Mersin ve İstanbul ofisleri
Mersin: İhsaniye, 4903. Sk. Profit İş Merkezi No:23 Kat:3 Daire:14, 33070 Akdeniz/Mersin.
İstanbul: Maslak Ahi Evran Caddesi Polaris Plaza No:21 Kat:9, 34475 Sarıyer/İstanbul.
Hukuki konu hakkında iletişim
İlk iletişimde konuyu, bulunduğunuz ülke veya ili ve varsa tebliğ ya da son işlem tarihini kısaca belirtebilirsiniz. T.C. kimlik numarası, sağlık verisi veya kişisel belge göndermeyiniz. Mesajlaşma tek başına hukuki görüş veya avukatlık ilişkisi oluşturmaz.
BAKIRCI & KESKİN HUKUK BÜROSU sitesinden daha fazla şey keşfedin
Son gönderilerin e-postanıza gönderilmesi için abone olun.
