
2027 Yeniden Değerleme Oranı %27,83: Ham Hesap ile Resmî Tarife Farkı
Kısa Özet
| Konu | Açıklama |
|---|---|
| Temel hüküm | 213 sayılı VUK mükerrer 298/B |
| İstatistik verisi | Ekim 2026 Yİ-ÜFE on iki aylık ortalama: %27,83 |
| Ham çarpan | 1,2783 |
| Hukuki kontrol | Kaleme özgü kanun, karar, tebliğ ve yürürlük |
Oran hangi veriden hesaplanır?
Yeniden değerleme oranının hukuki dayanağı Vergi Usul Kanunu’nun mükerrer 298/B maddesidir. Ekim ayı dahil önceki yılın aynı dönemine göre ortalama fiyat artışı esas alınır. TÜİK bülteninde yer alan aylık değişim, yıllık değişim ve on iki aylık ortalama farklı göstergelerdir. Ekim 2026 bültenindeki yıllık %27,41 ile on iki aylık ortalama %27,83 birbirinin yerine kullanılamaz.
Kamuoyunda “2027 yeniden değerleme oranı” denmesi, gelecek yılın vergi ve harçlarına ilişkin beklentiyi anlatır. Teknik olarak 2026 yılı için tespit edilen yeniden değerleme oranı ile bu orandan hareketle 2027’de uygulanacak hadler arasında ayrım vardır. Bakanlığın oranı ilan eden düzenlemesi ile belirli bir verginin yeni tarifesini açıklayan düzenleme aynı belge olmayabilir.
1,2783 çarpanı neyi gösterir?
Yüzde 27,83 artış senaryosunda eski tutarın tamamı korunur ve buna yüzde 27,83’lük bölüm eklenir. Bu yüzden çarpan 0,2783 değil 1,2783’tür. Örneğin 12.000 TL için artış 3.339,60 TL, artış sonrası matematiksel sonuç 15.339,60 TL’dir. İlk rakam artış miktarını, ikinci rakam yeni toplamı ifade eder.
Bu hesap bir bütçe senaryosu oluşturabilir; hukuken uygulanacak tutarın ayrıca tespit edilmesi gerekir. Bazı hadlerde belirli basamakların kesirleri dikkate alınmaz. Bazı harçlarda özel karar yetkisi vardır. Aynı çarpanın bütün satırlara uygulanması, bu farklılıkları görünmez hale getirir.
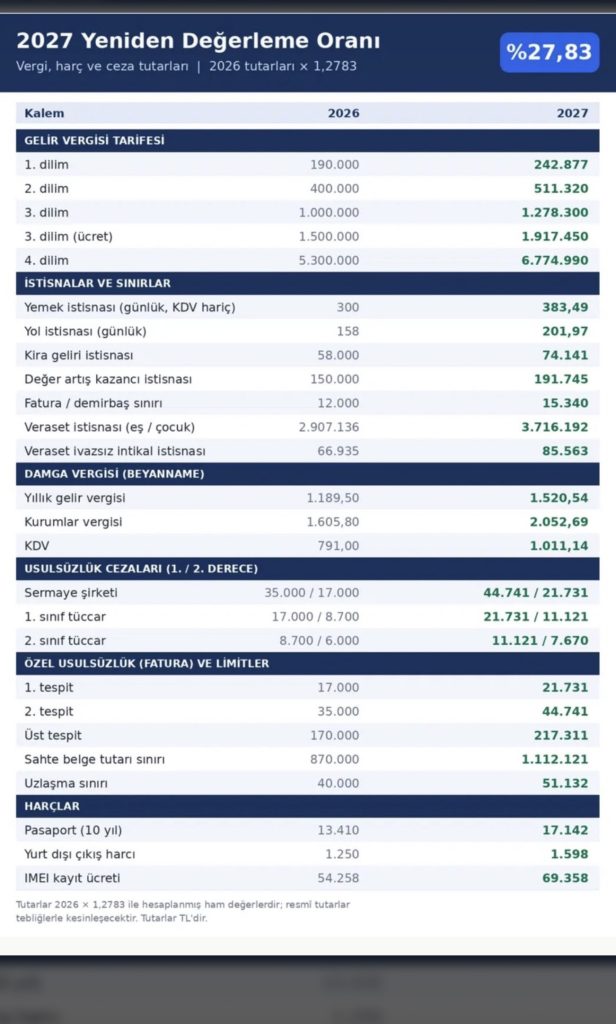
Görseldeki tablo nasıl okunmalıdır?
Kullanıcı tarafından paylaşılan tabloda gelir vergisi, istisnalar, beyannameler, usulsüzlük cezaları ve harçlar birlikte gösterilmektedir. Alt açıklamada tutarların ham değerler olduğu ve tebliğlerle kesinleşeceği belirtilmektedir. Dolayısıyla tablonun başlığından hareketle bütün rakamları yürürlüğe girmiş resmî tarife gibi sunmak doğru olmaz.
Örneğin 58.000 TL’nin doğrudan çarpımı 74.141,40 TL, 150.000 TL’nin doğrudan çarpımı 191.745 TL’dir. İlkinde kuruşlu sonuç, ikincisinde tam sonuç çıkması, vergisel hadlerin aynı yöntemle ilan edileceğini göstermez. Vergi tarifesinin parasal sınırları ile vergi oranları da ayrı konulardır; matrah diliminin artması yüzde 15 oranının yüzde 27,83 artırılması anlamına gelmez.
Her vergi ve ceza aynı oranda mı değişir?
Vergi Usul Kanunu bütün kamu alacaklarını tek tip artıran bağımsız bir tarife değildir. Gelir Vergisi Kanunu mükerrer 123, VUK mükerrer 414, Harçlar Kanunu mükerrer 138 ve Damga Vergisi Kanunu mükerrer 30 gibi hükümler kendi uygulama alanlarını düzenler. İlgili kanundaki yetki ve yuvarlama sistemi ayrı ayrı değerlendirilmelidir.
Nitekim 2026 harçlarını belirleyen 98 Seri No.lu Tebliğ, 2025 yeniden değerleme oranı %25,49 iken belirli maktu harçlar bakımından %18,95 artış uygulandığını açıklamaktadır. Bu geçmiş örnek, gelecek yılın bütün harçlarının otomatik olarak ham çarpım sonucuna eşit olacağını varsaymanın neden sakıncalı olduğunu gösterir. Buradan 2027 için aynı indirim kararının alınacağı sonucu da çıkarılamaz.
Vergi yılı, beyan yılı ve ödeme günü ayrımı
2027’de verilen bir gelir vergisi beyannamesi, 2026’da elde edilmiş gelirlere ilişkin olabilir. Böyle bir beyanda yalnız takvimde 2027 yazdığı için 2027 gelir tarifesi uygulanmaz. Önce gelirin elde edildiği dönem, sonra o gelir için geçerli istisna ve tarife tespit edilir. Harçlarda ise ilgili işlemin ve yükümlülüğün doğduğu an ile varsa geçiş hükümleri önem kazanır.
Bir şirketin yıl sonu bütçesinde tahmini rakam kullanmasıyla muhasebe sisteminde yürürlükte olmayan tutarı tahsil etmesi farklıdır. Tahmin tablosunda kaynak, hesap yöntemi ve kesinleşme koşulu yazılmalıdır. Resmî tutarlar yayımlandığında sistemdeki hadler kontrollü biçimde güncellenmelidir.
Yanlış tarife uygulandığında hangi belgeler gerekir?
Uyuşmazlık incelemesinde ödeme makbuzu veya ihbarname, işlem tarihi, tebliğ kaydı, kullanılan tarife satırı ve hesap dökümü birlikte saklanmalıdır. Yalnız internette görülen bir ekran görüntüsü, hatanın hangi hukuki aşamada oluştuğunu göstermez. Mükellef sınıfı, işlem türü veya yıl yanlış seçilmiş olabilir.
Başvuru yolu da belgeye göre değişir. VUK kapsamındaki vergi hatalarında düzeltme hükümleri, cezalı tarhiyatta ilgili idari başvuru ve dava seçenekleri, harç iadesinde ise o işleme özgü usul değerlendirilir. Bir idareye dilekçe verilmesinin bütün dava sürelerini kendiliğinden durdurduğu kabul edilmemelidir. Süre hesabı tebliğ ve işlem türü üzerinden yapılmalıdır.
Mersin, İstanbul ve yurt dışındaki mükellefler için uygulama
Ulusal vergi ve harç tarifeleri il değiştiği için farklılaşmaz. Mersin’deki işletme ile İstanbul’daki işletme aynı kanuni şartlarda aynı tarifeyi esas alır. Yetkili vergi dairesi ve yargı yeri ise somut dosyaya bağlıdır. Yurt dışında yaşayan kişinin Türkiye’de gelir veya miras edinmesi halinde mükellefiyet ve gelir türü ayrıca belirlenir.
Sağlıklı bir kontrol tablosunda her satır için kanun maddesi, önceki tutar, ham hesap, resmî yeni tutar ve yürürlük tarihi ayrı sütunlarda tutulabilir. Böylece haber bilgisi ile ödeme yükümlülüğü karışmaz; henüz doğrulanmayan rakam, kesin tutar sütununa geçirilmez.
İlgili vergi ve harç rehberleri
- 2027 Gelir Vergisi Dilimleri: %27,83 Hesabı, Ücret ve Beyan Yılı Ayrımı
- 2027 Yemek ve Yol Yardımı İstisnası: 383,49 ve 201,97 TL Hesabı Ne Anlama Geliyor?
- 2027 Beyanname Damga Vergisi: 1.520,54, 2.052,69 ve 1.011,14 TL Hesapları
Sık sorulan sorular
%27,83 oranı nereden geliyor?
TÜİK’in Ekim 2026 Yİ-ÜFE bültenindeki on iki aylık ortalama değişim verisinden gelir.
Yıllık %27,41 ile aynı şey mi?
Hayır. Biri aynı aya göre yıllık değişim, diğeri on iki aylık ortalamalara göre değişimdir.
2027 tutarı için çarpan nedir?
Yalnız %27,83 artış varsayımıyla ham hesap yapılacaksa 1,2783’tür.
Her tutar aynen bu çarpımla mı kesinleşir?
Hayır. İlgili kanunun kesir hükümleri, yetkili kararlar ve uygulama düzenlemeleri kontrol edilir.
Oran açıklandıysa bütün tarifeler yürürlüğe girmiş sayılır mı?
Oranın istatistiksel belirlenmesi ile her kalemin yürürlükteki tarifesi aynı hukuki aşama değildir.
12.000 TL’nin ham karşılığı nedir?
12.000 × 1,2783 = 15.339,60 TL’dir; bu tek başına resmî had değildir.
Gelir vergisinin yüzde oranları da artar mı?
Matrah dilimlerinin artması, vergi oranlarının aynı oranda artırılması anlamına gelmez.
Kira artışında bu oran kullanılır mı?
Konut ve çatılı işyeri kira artışı TBK m.344 çerçevesinde ayrıca değerlendirilir; yeniden değerleme oranıyla özdeş değildir.
2027’de beyan edilen 2026 geliri hangi yıla aittir?
Gelirin 2026’da elde edilmesi halinde o gelir yılı için geçerli hükümler esas alınır.
İstanbul ve Mersin tarifeleri farklı mı?
Ulusal tarife il nedeniyle değişmez; dosyanın yetkili idaresi ve mahkemesi ayrıca belirlenir.
Bir haber tablosu ödeme belgesi yerine geçer mi?
Hayır. Hukuki yükümlülük ilgili mevzuat ve somut işlemin niteliğinden doğar.
Hatalı tahsilatta ilk ne saklanmalı?
Makbuz, işlem tarihi, tarife satırı, ihbarname varsa tebliğ kaydı ve hesap dökümü saklanmalıdır.
Resmî kaynaklar ve kanuni dayanaklar
Av. Halil Bakırcı | Mersin Barosu, sicil 3472 | Bakırcı & Keskin Hukuk Bürosu. Genel hukuki bilgilendirme amacıyla hazırlanmıştır. Somut işlemin belgeleri ve yürürlükteki mevzuat birlikte değerlendirilmelidir.
Mersin ve İstanbul ofisleri
Mersin: İhsaniye, 4903. Sk. Profit İş Merkezi No:23 Kat:3 Daire:14, 33070 Akdeniz/Mersin.
İstanbul: Maslak Ahi Evran Caddesi Polaris Plaza No:21 Kat:9, 34475 Sarıyer/İstanbul.
Hukuki konu hakkında iletişim
İlk iletişimde konuyu, bulunduğunuz ülke veya ili ve varsa tebliğ ya da son işlem tarihini kısaca belirtebilirsiniz. T.C. kimlik numarası, sağlık verisi veya kişisel belge göndermeyiniz. Mesajlaşma tek başına hukuki görüş veya avukatlık ilişkisi oluşturmaz.
BAKIRCI & KESKİN HUKUK BÜROSU sitesinden daha fazla şey keşfedin
Son gönderilerin e-postanıza gönderilmesi için abone olun.
