Vekâletsiz İşgörmeden Doğan Faydaların Teslimi Talep Dilekçesi
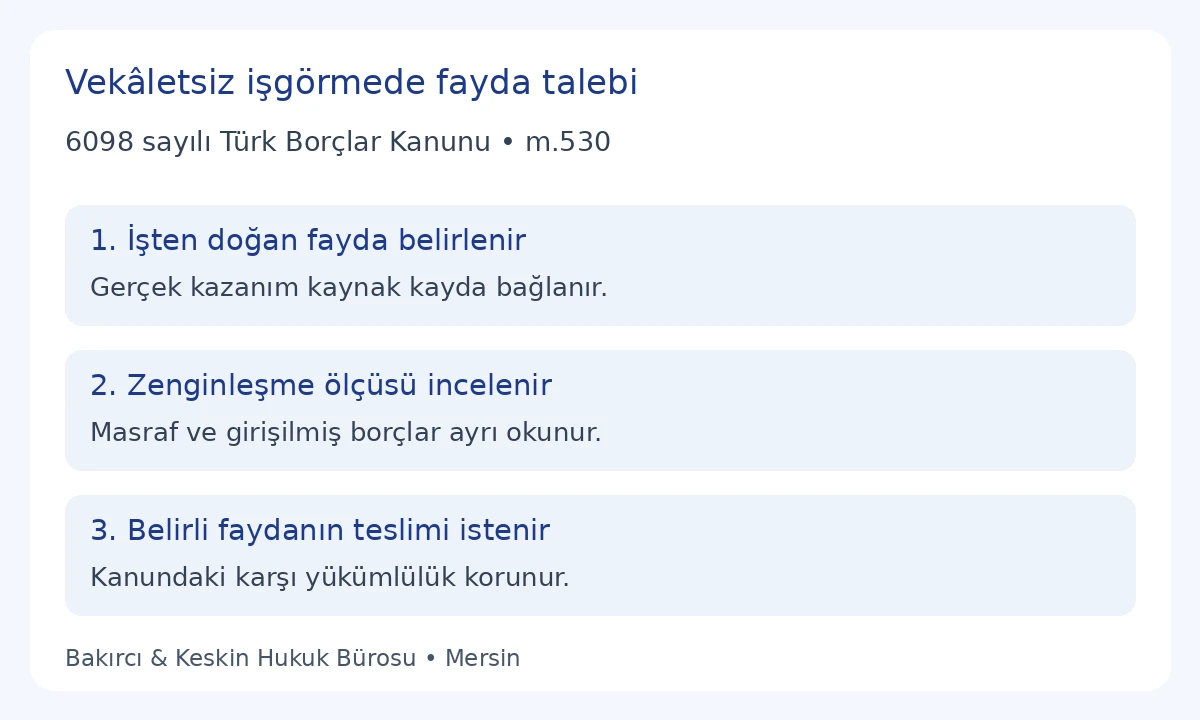
Vekâletsiz işgörmeden doğan faydaların teslimi talep dilekçesi, iş sahibinin kendi menfaatine yapılmamış işten ortaya çıkan belirli faydayı edinmek için işgörene yönelttiği başvurudur. Açık dayanak 6098 sayılı Türk Borçlar Kanunu m.530 hükmüdür. Kanun, iş sahibine işgörmeden doğan faydaları edinme hakkı tanır; buna karşılık iş sahibi, zenginleştiği ölçüde işgörenin masraflarını ödemek ve giriştiği borçlardan onu kurtarmakla yükümlüdür. Bu nedenle başvuruda fayda ile ilgili masraf ve borçlar birlikte incelenir. Faydanın teslimini isterken kanundaki karşı yükümlülük görünür tutulur.
Örnek, iş sahibinden işgörene gönderilen doğrudan taleptir. İşgörenin kendi harcamasını geri istemesi için hazırlanmış masraf dilekçesinden farklıdır. Başvuranın önce açıklaması gereken husus, kendisine ait hangi işin vekâlet olmadan görüldüğü ve o işten hangi gerçek faydanın doğduğudur. Faydanın niteliği, mevcut yeri ve teslim veya aktarım talebi belirlenir. İkinci aşamada aynı işe bağlı masraf ve üstlenilmiş borç kayıtları okunur. Düzenlenebilir Word ekinde bu iki inceleme ayrı çizelgelere ayrılmıştır.
Başkasına ait iş ve yetki durumunu belirleme
Vekâletsiz işgörmenin başlangıcında görülen işin kime ait olduğu açıklanır. İş sahibinin malvarlığı veya hukuki alanıyla bağlantı, gerçek kayıtlarla kurulmalıdır. Bir kişinin sadece kendi borcunu ifa etmesi veya kendi malı üzerinde kendi hesabına çalışması, başkasına ait işi gördüğünü tek başına göstermez. Başvuruda işin konusu, yeri, tarihi ve iş sahibine aidiyet kaydı yazılır. Bu aidiyet incelenmeden, işgörenin bütün ticari kazancına yönelik genel bir aktarım talebi hazırlanmaz.
Ardından vekâlet veya başka sözleşmesel yetki durumu okunur. İş sahibi belirli işi sözleşmeyle vermişse o sözleşmenin kapsamı incelenir. İmzalı vekâletname bulunmaması, hiçbir sözleşmesel yetki olmadığı sonucunu kendiliğinden oluşturmaz. Taraflar arasındaki gerçek iş ilişkisi, talimatlar ve kabul kayıtları birlikte değerlendirilir. Başvuru, başlangıçta mevcut yetkiyi gizleyerek ilişkideki bütün işlemleri vekâletsiz olarak adlandırmaz. Vekâletsiz işgörmenin genel unsurları rehberi bu başlangıç ayrımını açıklar.
TBK m.526, vekâleti olmadan başkasının hesabına işgörenin işi sahibinin menfaatine ve varsayılan iradesine uygun görme yükümlülüğünü düzenler. M.530 ise iş sahibinin menfaatine yapılmamış olsa bile doğmuş faydaların edinilmesine ilişkin özel hükümdür. Dosyada işin kimin menfaatine yürütüldüğü somut davranışlarla gösterilir. İşgörenin kullandığı tek bir adlandırma veya başvuranın memnuniyetsizliği, bu incelemenin yerine geçmez. Mevcut kayıtların ortaya koyduğu ilişki ile kullanılan kanun hükmü birbirine bağlanır.
İşten doğan belirli faydanın tanımlanması
M.530’un konusu işgörmeden doğan faydadır. Talep eden, faydayı nesne, para hareketi veya başka gerçek kazanım olarak tanımlar. Faydanın hangi işten doğduğu ve kimde bulunduğu kayda geçirilir. İşgörenin genel malvarlığıyla belirli işin sonucu aynı değildir. Başvurudaki her talep satırı, görülmüş işin bir sonucu ile eşleştirilir. Henüz gerçekleşmemiş kazanç, elde edilmiş para veya teslim edilebilir ürün varmış gibi yazılmaz. Beklenen sonucun açıklanması, gerçekleşmiş faydanın yerine kullanılmaz.
Para niteliğinde bir fayda için ödeme yapan kişi, hareket tarihi, tutar ve işlemin kaynağı okunur. Tek transfer başka işlemleri de kapsıyorsa dağılım belgesi ve gerçek bağlantı gösterilir. Bir ödeme belgesindeki toplamın tamamı, bu işin faydası olarak otomatik alınmaz. İşgörenin başka kişilere ait tutarları da aynı hesapta bulunuyorsa bu tutarlar ayrılır. Fayda isteminin kapsamı, yalnız başvurudaki iş ve başvuranın edinme hakkıyla ilgili bölüm üzerinden kurulur.
Eşya veya teslim edilebilir başka bir sonuç söz konusuysa tür, miktar, ayırt edici kayıt ve mevcut durum belirtilir. İşgörenin elinde bulunan şeyle görülen işin bağlantısı açıklanır. Sadece benzer bir eşyanın fotoğrafı, o şeyin bu işten doğmuş fayda olarak belirlenmesinin yerine geçmez. Teslim talebi hangi nesnenin, hangi kayıtla ve hangi adrese verilmesini istediğini göstermelidir. Paraya çevrilmiş sonuç bulunuyorsa elde edilmiş tutar ve ilgili işlem ayrıca kaydedilir; aynı sonuç eşya ve para olarak iki kez istenmez.
İş sahibinin zenginleşme ölçüsü
Kanun faydaları edinme hakkının yanında iş sahibinin yükümlülüğünü zenginleştiği ölçüde sınırlar. Bu ölçü, işgörenin sadece faturalarının toplamı olarak yazılmaz. İş sahibinin elde ettiği ekonomik yarar ile talep edilen masraf ve borçlar ayrı incelenir. Faydanın gerçek değeri, niteliği ve edinme kapsamı açıklanır. Kanundaki sınır korunmadan bütün harcamalara açık uçlu ödeme sözü vermek, belirli fayda talebinin hesap yapısını bozar. Başvuran, dayanağı görülmemiş bir tutarı kesin zenginleşme değeri olarak ilan etmez.
Fayda değerlendirmesi için kullanılan kayıt tarihi önemlidir. Bir değerleme, hangi sonuç veya ekonomik kazanım için yapıldığını belirtmelidir. Aynı işe ait olmayan malvarlığı artışı, başvuranın bu işlemdeki zenginleşmesine eklenmez. İşgörenin bildirdiği harcama tutarı, faydanın değerini açıklayan ayrı belge bulunmadığında tek değer kaynağı gibi kabul edilmez. Para faydasında gerçek hareketler izlenir; başka tür faydada değerlendirme dayanağı ayrıca gösterilir. Çizelge, hesabın hangi belgelerden çıkarıldığını görünür kılar.
Birden fazla iş veya aşama varsa her sonucun kapsamı ayrılır. İlk işte doğmuş faydayla sonraki bağımsız faaliyetin kazancı tek kalemde birleştirilmez. Kısmen teslim edilmiş fayda kayda alınır ve kalan bölüm belirlenir. Daha önce iş sahibinin edinmiş olduğu tutar yeniden henüz teslim edilmemiş gibi yazılmaz. Değer hesabındaki güncelleme veya yeni kayıt, kaynağıyla açıklanır. Önceki çizelge saklanarak hangi değişikliğin neden yapıldığı izlenebilir tutulur.
Masrafların aynı işle ilişkilendirilmesi
M.530 uyarınca iş sahibinin masraf ödeme yükümlülüğü zenginleştiği ölçüdedir. İşgören tarafından bildirilen her masrafın belgesi, tarihi, ödeme durumu ve fayda doğuran işle bağlantısı okunur. Kişinin genel işletme harcamaları, hiçbir ayrım yapılmadan bu işin masrafı olarak başvuruya eklenmez. Masrafın yalnız bir bölümünün bu işe ait olması durumunda gerçek payı gösterilir. Fatura toplamıyla yapılmış ödeme farklı kayıtlarsa aradaki ilişki açıklanır. Aynı gider iki farklı ek listede tekrar hesaplanmaz.
İş sahibi faydanın kendisine aktarılmasını isterken masraf belgelerinin hangi alanlarda gerekli olduğunu belirtir. Bu bilgi istemi, işgörenin bütün kişisel veya ticari arşivine yönelik sınırsız talep şeklinde hazırlanmaz. Belirli işin masrafı, ilgili ödeme ve ekonomik sonuç arasındaki bağ esas alınır. Belgesiz bir giderin kabul edilmediği açıklanacaksa incelemenin eksik kalan noktası yazılır. Kayıtların okunması, bütün giderleri peşinen kabul eden bir taahhüt metni haline getirilmez.
TBK m.529, işin iş sahibinin menfaatine yapılmasına ilişkin ayrı düzenlemedir. Oradaki zorunlu ve yararlı masraflar ile sonuç gerçekleşmese bile gereken özeni göstermiş işgörene ilişkin hüküm, m.530 dosyasına aynen taşınmaz. Vekâletsiz işgörmede masraf ödeme talebi, işgören tarafından hazırlanan farklı yönlü başvurudur. Buradaki iş sahibi, belirli faydayı edinme hakkını kullanırken m.530’un zenginleşme ölçüsünü ve ilgili masraf yükümlülüğünü birlikte ele alır.
İşgörenin giriştiği borçlardan kurtarma
M.530 yalnız masraf ödemesine değil, işgörenin giriştiği borçlardan kurtarılmasına da değinir. Üçüncü kişiye karşı üstlenilmiş gerçek borç varsa alacaklı, kaynak işlem, tutar ve güncel durum ayrı gösterilir. İşgörenin henüz ödeme yapmadığı borç, ödenmiş masrafmış gibi kaydedilmez. Buna karşılık ödenmiş gider de halen üçüncü kişiye karşı açık borç olarak ikinci kez listeye alınmaz. Borçtan kurtarma incelemesinde de zenginleşme ölçüsü korunur. İşle bağlantısı kurulmamış bütün borçlar toplu biçimde üstlenilmez.
Bir borcun gerçekten sona erdiğini gösteren kayıt ile ödeme vaadi farklıdır. Fayda talebinde borçtan kurtarma yöntemi belirlenecekse ilgili alacaklı ve yükümlülüğün gerçek durumu okunur. Sadece iş sahibiyle işgören arasında yazılan bir açıklama, üçüncü kişinin bütün haklarını ortadan kaldırmış gibi anlatılmaz. Başvuruda uygulanacak yöntemin belgelendirilmesi istenir. Borçla ilgili yapılmış ödeme veya alınmış kabul, kendi kayıtlarıyla saklanır. Böylece aynı tutar için hem masraf ödemesi hem devam eden borçtan kurtarma talebi mükerrer kurulmaz.
İşgörenin masraf ve borç listesini bildirmesi üzerine iş sahibi her kalemi faydayla ilişkilendirir. Ödeme yapılmışsa kime, ne zaman ve hangi borç için yapıldığı işlenir. Zenginleşme sınırı aşılmadan hesaplanan yükümlülük ayrı gösterilir. Fayda toplamı ve karşı kalemler aynı para biriminde değilse gerçek hesap yöntemi açıklanır. Kanunda bulunmayan sabit döviz kuru veya genel gider yüzdesi belirlenmez. Hesabın sonucu, dayanağı görülebilen kayıtlarla kurulmalıdır.
İşin uygun bulunması ve zarar konularını ayırma
TBK m.531, iş sahibi yapılan işi uygun bulmuşsa vekâlet hükümlerinin uygulanacağını düzenler. Faydayı edinme hakkını kullanmak ile dosyada incelenmemiş bütün davranışları uygun bulduğunu açıklamak aynı başvuru cümlesi olarak kurulmaz. Bu nedenle temel örnek, genel onay beyanı eklemez. Gerçek onay verilmişse kayıt ve kapsam ayrıca değerlendirilir. Talep eden, mevcut onayı yok sayarak uygulanacak ilişkiyi seçmez; alınacak sonuç gerçek irade açıklamaları üzerinden belirlenir.
İşgörenin sorumluluğu m.527’de düzenlenmiştir. Gerçek zarar iddiası varsa zarar kalemi, davranış ve bağlantı kendi belgeleriyle açıklanır. Faydaları edinme isteminin tutarı, belgelenmemiş tazminatla artırılmaz. Zarar ve fayda farklı hesap konularıdır. İş sahibinin zarar gördüğünü ileri sürmesi, ortada hiç bulunmayan bir kazancın teslimini isteme gerekçesi değildir. Aynı ekonomik kalemin zarar ve fayda hesabında çift sayılması önlenir. Bu örnek, belirli faydanın teslimine odaklanırken ayrı uyuşmazlıkların dayanağını gizlemez.
Faydaların teslimi talep dilekçesi örneği
Başvuru gerçek iş ve gerçekleşmiş fayda kaydına göre hazırlanır. Vekâletsiz işgörmeden doğan faydaların teslimi talep dilekçesini Word olarak indirin. Ek çizelge, fayda ile masraf ve borçları aynı iş kimliğine bağlar.
[İŞGÖRENİN ADI / UNVANI]’NA
Talep eden iş sahibi: [Ad / unvan, adres]
Muhatap işgören: [Ad / unvan, adres]
Konu: TBK m.530 kapsamında belirli vekâletsiz işgörmeden doğan faydanın teslimi ve ilgili masraf ile borç kayıtlarının açıklanması talebi.
Açıklamalar
1. Bana ait [gerçek işin konusu ve aidiyet kaydı] işi, [tarih ve gerçek işlem] kapsamında tarafınızca vekâlet olmaksızın görülmüştür. Yetki durumu ve işin benim menfaatime yapılmamış olmasına ilişkin gerçek dayanaklar [belgeli açıklama] şeklindedir.
2. Bu işgörmeden doğmuş fayda [gerçek para / eşya / kazanım tanımı] olup iş ile bağlantısı [kaynak kayıt] tarafından gösterilmektedir. Önceden teslim edilmiş bölüm [gerçek kayıt / yok], henüz teslim edilmemiş kapsam [belirli tanım ve tutar] şeklindedir.
3. TBK m.530 iş sahibinin faydaları edinme hakkını ve zenginleştiği ölçüde masraf ödeme ile işgöreni giriştiği borçlardan kurtarma yükümlülüğünü birlikte düzenler. Bu işten doğan masraf ve borçların gerçek belgeleri, ödeme durumları ve işlem bağlantılarıyla ayrı açıklanmasını istiyorum.
Sonuç ve talepler
Belirtilen işten doğmuş ve henüz edinmediğim [faydanın gerçek kapsamı] bölümünün [gerçek teslim adresi / aktarım kanalı] üzerinden teslimini; ilgili masraf ve girişilmiş borç kayıtlarının belge, tarih, tutar ve güncel durumla bildirilmesini talep ederim. Kanundaki zenginleşme ölçüsüne ilişkin inceleme ve karşı yükümlülükler, gerçek kayıtları üzerinden birlikte değerlendirilecektir.
Ekler: [İşin aidiyet ve yetki kayıtları]; [işgörme belgeleri]; [doğmuş fayda kayıtları]; [önceki teslim kaydı]; [fayda, masraf ve borç çizelgesi].
Tarih: [Gerçek tarih]
Ad / unvan ve imza: [İş sahibi / yetkili]
Gelen cevap ve teslimin kayda alınması
İşgörenin cevabı alınırken hangi fayda ve işin açıklandığı okunur. Belgelerin tarihleri ve tutarları çizelgeyle karşılaştırılır. Teslim edilen eşya veya aktarılan para, kendi kayıtlarıyla işlenir. Eksik teslim kalmışsa kapsamı korunur. Masraf ödemesi veya borçtan kurtarma gerçekleşmişse o işlem de ayrı satıra kaydedilir. Genel bir hesap kapatma beyanı eklenmeden önce beyanın hangi hak ve kalemleri kapsadığı incelenir. Teslim tutanağı gerçek alınan sonucu göstermelidir.
TBK m.530 bu dilekçe için genel sabit cevap süresi belirlemez. Başvuruda teslim planı önerilmişse bunun gerçek dosyaya göre belirlenmiş tarih olduğu açıklanır. Sessizlik, bütün hesabın kabulü veya zorla teslim yetkisi olarak sunulmaz. Dava ve diğer başvuru koşulları ilişkinin gerçek türüne göre ayrıca kontrol edilir. Mektubun gönderilen içeriği, ulaşma kaydı ve gelen cevaplar birlikte korunur. Böylece fayda istemi ve karşı yükümlülük hesabı sonraki inceleme için izlenebilir kalır.
Sık sorulan sorular
İş benim menfaatime yapılmamışsa faydayı isteyebilir miyim?
TBK m.530 iş sahibine işgörmeden doğan faydaları edinme hakkı tanır. Belirli iş ve gerçekleşmiş fayda gösterilir. Aynı hükümdeki zenginleşme ölçüsünde masraf ve borç yükümlülüğü birlikte incelenir.
Masrafları tamamen yok sayarak teslim ister miyim?
Kanun karşı yükümlülüğü açıkça düzenler. İş sahibi zenginleştiği ölçüde masrafları ödemek ve işgöreni giriştiği borçlardan kurtarmakla yükümlüdür. İlgili kayıtlar fayda hesabından ayrı okunur.
İşgörenin bütün kazancı talep konusu olur mu?
İstem, başvurudaki işgörmeden doğan belirli faydaya bağlanır. Başka işler ve genel ticari kazanç aynı tutara eklenmez. Her kazanımın kaynak işlem bağlantısı gösterilir.
Henüz beklenen kazanç gerçekleşmiş fayda sayılır mı?
Beklenen sonuç ile gerçekleşmiş fayda farklıdır. Dilekçede mevcut para, eşya veya kazanım kaydı kullanılır. Gerçekleşmemiş tutar elde edilmiş gibi yazılmaz.
Ödenmiş giderle devam eden borç aynı satır mı?
Hayır. Masrafın ödeme durumu ve üçüncü kişiye karşı devam eden borç ayrı kaydedilir. Aynı tutar iki kere masraf ve borç olarak hesaba alınmaz.
M.529’daki masraf talebiyle aynı başvuru mu?
M.529 iş sahibinin menfaatine yapılan iş için ayrı düzenleme içerir. Bu örnek iş sahibinin m.530 kapsamındaki fayda istemidir. Masraf isteyen işgörenin başvurusu farklı yöndedir.
Faydayı istemek bütün işlemleri onayladığımı mı söyler?
Temel örnek genel onay beyanı içermez. M.531’deki uygun bulma ve gerçek irade açıklamalarının kapsamı ayrıca incelenir. Dosyada verilmiş onay varsa kayıt korunur.
Daha önce alınmış faydayı yeniden yazar mıyım?
Önceki teslim veya aktarım kendi tarih ve tutarıyla gösterilir. Kalan istem hesabı bu kayıt üzerinden yapılır. Edinilmiş bölüm henüz teslim edilmemiş gibi ikinci kez istenmez.
Kanun sabit cevap günü belirliyor mu?
M.530 bu mektup için genel sabit gün koymaz. Önerilen teslim planı dosyaya göre açıklanır. Gönderim ve ulaşma kayıtları saklanır; sessizlikle kabul sonucu üretilmez.
Word örneği doğrudan mahkeme dilekçesi mi?
İş sahibinden işgörene doğrudan taleptir. Mahkeme başvurusu hazırlanacaksa uyuşmazlığın görev, yetki, usul ve somut talep koşulları ayrıca belirlenir. Muhatap alanı gerçek işgören içindir.
Resmî kaynak ve hukuki inceleme
6098 sayılı Türk Borçlar Kanunu’nun resmî metninde m.530 ile ilgili m.526–529 ve 531 incelenmiştir. Kontrol tarihi 30 Eylül 2026’dır. İş sahibinin menfaatine olmayan işgörme rehberi genel çerçeveyi açıklar. Bu içerik belirli faydanın teslimi için hazırlanan iş sahibi başvurusudur.
Av. Halil BAKIRCI, Mersin Barosu 3472, Bakırcı & Keskin Hukuk Bürosu bünyesinde vekâletsiz işgörme ve borç ilişkisi dosyalarını inceler. Mersin merkezli bürodan Türkiye genelindeki dosyalar yürütülür. Mersin büro konumu ulaşım bilgisini gösterir. Örnek, işin aidiyeti, yetki durumu, gerçekleşmiş fayda ve karşı yükümlülük kayıtlarıyla somut dosyaya uyarlanır.
Hukuki konu hakkında iletişim
İlk iletişimde konuyu, bulunduğunuz ülke veya ili ve varsa tebliğ ya da son işlem tarihini kısaca belirtebilirsiniz. T.C. kimlik numarası, sağlık verisi veya kişisel belge göndermeyiniz. Mesajlaşma tek başına hukuki görüş veya avukatlık ilişkisi oluşturmaz.

Vekâletsiz İşgörmeden Doğan Faydaların Teslimi Talep Dilekçesi Hakkında Sık Sorulan Sorular
Vekâletsiz İşgörmeden Doğan Faydaların Teslimi Talep Dilekçesi için görevli ve yetkili merci nasıl belirlenir?
Görev ve yetki; talebin hukuki niteliği, tarafların sıfatı, işlem veya olay yeri ve özel kanun hükümlerine göre belirlenir. Başvuru öncesinde güncel mevzuat ve somut dosya birlikte kontrol edilmelidir.
Vekâletsiz İşgörmeden Doğan Faydaların Teslimi Talep Dilekçesi bakımından kanuni süre nasıl hesaplanır?
Sürenin başlangıcı tebliğ, öğrenme, işlem veya olay tarihine göre değişebilir. Başlangıç ve son gün belge üzerinden hesaplanmalı; zamanaşımı ile hak düşürücü süre ayrımı ayrıca değerlendirilmelidir.
Dilekçeye hangi belgeler ve deliller eklenmelidir?
Sözleşme, ihtar, tebligat, ödeme kaydı, tutanak, yazışma, rapor ve diğer hukuka uygun deliller uyuşmazlığın türüne göre numaralandırılarak ekler bölümünde gösterilmelidir.
Word DOCX dilekçe şablonu doğrudan kullanılabilir mi?
Hayır. Taraflar, tarihler, görev, yetki, süre, olaylar, hukuki nedenler, deliller ve sonuç talebi somut dosyaya göre uyarlanmadan şablon imzalanmamalıdır.
Dilekçenin sonuç ve talep bölümü nasıl yazılmalıdır?
Her talep ayrı bentte, açık, ölçülebilir ve uygulanabilir biçimde yazılmalıdır. Faiz, yargılama gideri, vekâlet ücreti ve diğer feri talepler varsa hukuki dayanaklarıyla belirtilmelidir.
Dilekçe UYAP veya elektronik sistem üzerinden gönderilebilir mi?
İşlemin türü, başvurucunun sıfatı ve teknik koşullar elveriyorsa ilgili UYAP portalı, KEP veya kurum sistemi kullanılabilir. Elektronik imza, dosya biçimi ve teslim belgesi gereklilikleri önceden kontrol edilmelidir.
Bu dilekçe örneği Türkiye genelinde kullanılabilir mi?
Temel mevzuat Türkiye genelinde uygulanabilir; ancak görevli ve yetkili merci, yerel uygulama, dosyanın usul aşaması ve özel düzenlemeler her başvuruda ayrıca belirlenmelidir.
Hazır dilekçe hukuki danışmanlığın yerine geçer mi?
Hayır. Örnekler genel bilgilendirme ve taslak amacı taşır. Süre, görev, yetki, delil veya talep hatası hak kaybı doğurabileceğinden somut dosya ayrıca değerlendirilmelidir.