Yeni Kurulan Anonim Şirkette Yüksek Bedelli Mal Alımı ve Kiralama: TTK 356 Onayı
Anonim şirketin tescilinden sonraki iki yıl içinde, sermayenin onda birini aşan bedelle bir işletme veya aynın devralınması ya da kiralanması, TTK 356’nın özel geçerlilik düzenine tabidir. Kanuni istisna bulunmadığında sözleşme, genel kurulca onaylanıp ticaret siciline tescil edilmedikçe geçerli olmaz. Onay ve tescilden önce ifa amacıyla yapılan ödemeler dahil her türlü tasarruf da geçersizdir. Bu nedenle şirketin yeni kurulmuş olduğu dönemde yüksek bedelli işlem yalnız yönetim kurulunun satın alma kararıyla tamamlanmış kabul edilmemelidir.
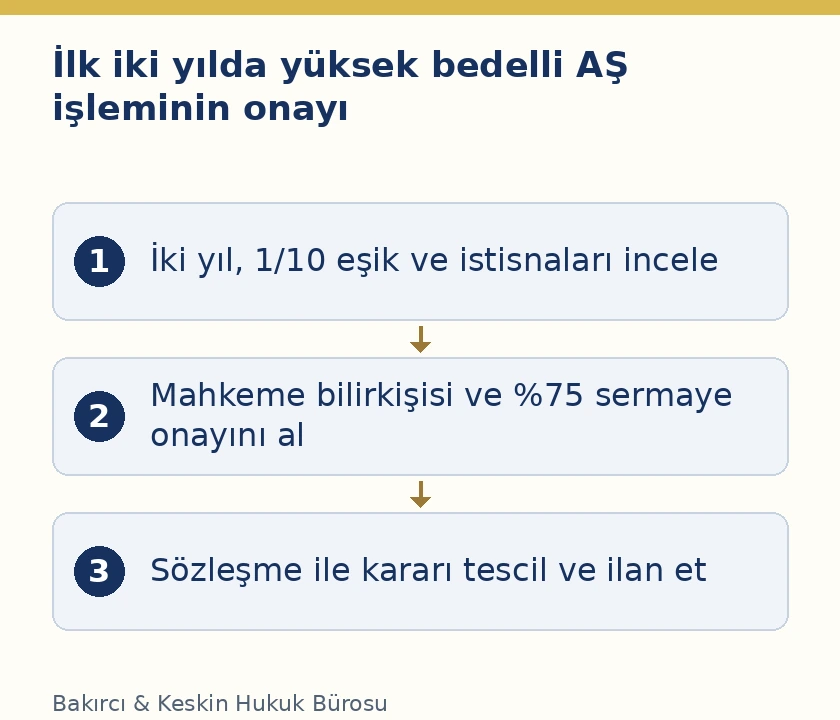
TTK 356, her şirket alımını aynı kurala bağlamaz. Şirketin tescil tarihi, sözleşmenin konusu, bedelin sermayeye oranı ve beşinci fıkradaki istisnalar birlikte incelenir. Kural kapsamına giren işlemde ise mahkemece atanmış bilirkişi değerlemesi, özel nisapla genel kurul onayı ve sicil işlemleri birbirini tamamlar. Bu yazı, kuruluş sırasında ayni sermaye konulmasından farklı olarak, kurulmuş anonim şirketin ilk iki yıldaki belirli devir ve kiralama sözleşmelerini konu alır.
İki yıllık dönem hangi tarihten başlar?
TTK 356/1, başlangıcı şirketin tescili olarak belirler. Esas sözleşmenin imzalandığı gün, vergi kaydının açıldığı tarih veya fiilen işe başlanması aynı başlangıç değildir. TTK 355/1 de şirketin ticaret siciline tescille tüzel kişilik kazanacağını düzenler. Dolayısıyla iki yıllık incelemede sicil kaydındaki tescil tarihi esas alınmalıdır. İlk faaliyet günü üzerinden hesap yapmak, kanundaki dönemi yanlış belirlemeye neden olur. Sözleşmenin kurulma tarihi de bunun karşısına açıkça yazılmalıdır.
İşlem dosyasında teklif, ön görüşme, sözleşmenin imzalanması, ödeme ve teslim tarihleri ayrı gösterilmelidir. Sadece faturanın kesildiği tarihe bakılarak sözleşmenin hangi döneme ait olduğu açıklanamaz. TTK 356 belirli sözleşmelerin geçerliliğine sonuç bağladığından, taraf iradelerinin hangi tarihte sözleşmeyi kurduğu önemlidir. Sonradan düzenlenmiş bir muhasebe kaydı, gerçek işlem tarihinin yerine geçirilmemelidir. İki yılın dolması da daha önce kanuna aykırı yapılmış işlem için onay ve tescilin gerçekleştiği anlamına gelmez.
Sermayenin onda birini aşan bedel nasıl anlaşılır?
Kanun sermayenin onda birini aşan bedeli esas alır. Onda bir, yüzde ondur; eşik aşılmalıdır. Tam onda bire eşit tutar, sırf bu oran bakımından aşma koşulunu taşımaz. Bedel ile karşılaştırılan ölçü şirketin cirosu, banka hesabındaki para veya satın alınacak varlığın muhasebe değeri değildir; maddede belirtilen sermayedir. Bu nedenle incelemenin başında sermaye verisi ve sözleşmede üstlenilen gerçek bedel belgelerle belirlenmelidir. Hesap hangi tarihteki kayda dayandığını da göstermelidir.
Ödemenin taksitlendirilmesi, sözleşmenin bedeli ile o gün ödenen taksitin aynı şey olduğu anlamına gelmez. Devir veya kiralama için hangi bedelin üstlenildiği sözleşmenin bütünü üzerinden değerlendirilmelidir. Ek ödeme, fiyat eki veya başka ad altında yazılmış karşılıklar varsa bunların gerçek işlemle ilişkisi açıklanmalıdır. Tek sözleşmenin yalnız ilk ödeme tutarının sermayeyle karşılaştırılması eksik inceleme oluşturur. Bedel belirlenmeden genel kurul onayının gerekip gerekmediği hakkında kesin sonuç kurulamaz.
Sadece satın alma mı, kiralama da mı kapsamdadır?
TTK 356/1 hem devralmayı hem kiralamayı açıkça sayar. Bu nedenle mülkiyet geçmiyor gerekçesiyle yüksek bedelli kiralama doğrudan kapsam dışı kabul edilmemelidir. İşlemin konusu bir işletme veya ayın olmalıdır; sözleşmenin gerçek içeriği belirlenir. Malın kullanımının hangi koşullarla bırakıldığı, kira süresi ve bedelin nasıl düzenlendiği birlikte okunmalıdır. Tarafların belgeye hizmet sözleşmesi başlığı koyması, içeriğinde bulunan aynın kiralanması unsurunu kendiliğinden ortadan kaldırmaz.
Aynı şekilde yalnız taşınmaz satın alımıyla sınırlı bir düzenleme yoktur. Madde işletme ve ayın kavramlarını kullanır. Ancak hangi malvarlığı unsurunun hükmün kapsamına girdiği, devrin veya kullanımın hukuki niteliğine göre değerlendirilmelidir. Bir işletmenin bütün olarak devriyle tekil bir varlığın alınması farklı içerikler taşısa da, kanunun saydığı diğer koşullar oluştuğunda her ikisi bakımından inceleme gerekir. Sözleşmenin konu tanımı bu yüzden yalnız genel bir yatırım açıklamasına bırakılmamalıdır.
İşletme konusu ve cebri icra istisnaları
TTK 356/5 iki istisna düzenler: şirketin işletme konusunu oluşturan ayın ve işletmeler ile cebri icra yoluyla iktisap edilenler hakkında madde uygulanmaz. İşlem kapsamı belirlenirken bu fıkra mutlaka değerlendirilmelidir. Yalnız iki yıllık dönemde yüksek bedel bulunması, istisna incelemesi yapılmadan sonuca gitmeye yeterli değildir. Şirketin esas sözleşmesindeki işletme konusu, işlemin gerçek niteliği ve iktisap yolu somut belgelerle gösterilmelidir. İstisnanın dayanağı dosyada açıkça belirtilmelidir.
Bir alımın şirket için yararlı veya gerekli olmasıyla, şirketin işletme konusunu oluşturması aynı ifade değildir. Yönetim kurulunun işlemi uygun bulması, beşinci fıkranın koşullarının ayrıca incelenmesini gereksiz kılmaz. Cebri icra yoluyla iktisap iddiası varsa satışın gerçekten bu usulle gerçekleştiğini gösteren belgeler aranır. Borçlu ile özel anlaşma yapılması, sırf borç ilişkisi bulunduğu için cebri icra satışı olarak adlandırılmamalıdır. Her istisna kendi kanuni sebebiyle açıklanır; geniş ve belgesiz bir muafiyet kabul edilmez.
Genel kuruldan önce bilirkişiyi kim atar?
TTK 356/2’ye göre genel kurul kararından önce, yönetim kurulunun istemi üzerine şirketin bulunduğu yer asliye ticaret mahkemesi bilirkişi atar. Bilirkişi, şirket tarafından devralınacak veya kiralanacak işletme ve ayınlara değer biçer. Madde bu raporun resmî nitelik taşıdığını belirtir. Dolayısıyla tarafların kendi aralarında belirledikleri fiyat veya yalnız özel bir değerleme raporu, kanunun öngördüğü mahkemece atama aşamasının doğrudan yerine geçirilmemelidir.
Başvuru dosyasında sözleşme konusu malın kimliği, mülkiyet ve kullanım bilgileri, sözleşme veya taslağı ve değerlemeyi etkileyen koşullar bulunmalıdır. Bir işletme devralınıyorsa hangi unsurların kapsandığı, kiralama varsa hangi kullanım ve süre koşullarının inceleneceği açıklanmalıdır. Bilirkişi yalnız soyut bir piyasa fiyatı sorusuyla karşı karşıya bırakılmamalıdır. Değerleme konusu ile genel kurulun onaylayacağı işlem aynı olmalıdır. Sonradan önemli biçimde değiştirilen sözleşme kapsamının eski raporla uyumu ayrıca değerlendirilmelidir.
Bilirkişi raporu neden genel kurul kararının yerine geçmez?
Bilirkişi değer biçer; sözleşmenin onayına genel kurul karar verir. TTK 356 bu görevleri ayrı aşamalara yerleştirir. Bu nedenle raporun gelmiş olması, şirketin sözleşmeyi kanunen onaylamış sayılması anlamına gelmez. Genel kurul, kendisine sunulan işlem ve değerleme üzerinden iradesini oluşturmalıdır. Yönetim kurulunun raporu kabul ettiğine ilişkin iç kararı da genel kurul onayıyla aynı işlem değildir. Değerleme ile şirket organının kararı kendi belgeleriyle dosyada bulunmalıdır.
Kuruluş sırasında ayni sermaye veya devralınacak varlıkların değerlemesi TTK 343’te düzenlenmiştir. TTK 356 ise tescil sonrasındaki belirli dönemi ve işlemleri konu alır. İki maddede mahkemece bilirkişi bulunması, bütün koşullarının aynı olduğu anlamına gelmez. Kuruluş için hazırlanmış raporun varlığı, sonraki sözleşmenin TTK 356 kapsamını otomatik olarak çözüme bağlamaz. İşlemin hangi tarihte, hangi amaç ve kapsamla yapıldığı önce belirlenmelidir; uygulanacak değerleme ve onay yolu buna göre seçilir.
Genel kurul onayı için hangi çoğunluk aranır?
TTK 356/3, toplantı ve karar nisabı bakımından TTK 421’in üçüncü ve dördüncü fıkralarına gönderme yapar. Bu gönderme nedeniyle sermayenin en az yüzde yetmiş beşini oluşturan pay sahiplerinin veya temsilcilerinin olumlu oyları aranır. Toplantıya katılanların basit çoğunluğunu yeterli görmek doğru değildir. Hesap şirket sermayesini esas alan özel nisap üzerinden yapılmalıdır. Hazır bulunanlar listesi ile kullanılan olumlu oyların temsil ettiği sermaye miktarı birlikte değerlendirilir.
TTK 421/4 uyarınca ilk toplantıda bu nisaba ulaşılamazsa sonraki toplantılarda da aynı nisap aranır. İkinci toplantının yapılması, TTK 356 onayını kendiliğinden daha düşük çoğunluğa tabi kılmaz. Genel toplantı nisapları hakkında anonim şirket genel kurul nisabı açıklaması incelenebilir; burada özel gönderme bulunduğu unutulmamalıdır. Toplantı tutanağında yalnız çoğunlukla kabul edildi yazılması yerine, sermaye oranını gösteren hesap açık olmalıdır.
TTK 436/1’deki oy kullanma yasağı da kişisel nitelikli işlem bakımından ayrıca değerlendirilir. Pay sahibinin kendisi veya maddede sayılan yakınları ve bağlantılı şirketlerle anonim şirket arasındaki işlem söz konusu olduğunda, oy hakkının sınırlanması gündeme gelir. Bir işlemin TTK 356 kapsamına girmesi, diğer genel kurul kurallarını kaldırmaz. İşlemin tarafı ile pay sahipliği ilişkisi belirlenmeli; oy kullanma hakkı ve özel nisap hesabı somut gündem maddesi için ayrı incelenmelidir.
Onaydan önce yapılan ödeme geçerli sayılır mı?
TTK 356/1, sözleşmenin genel kurul onayı ve tescilinden önce ifası amacıyla yapılmış ödemeler dahil her türlü tasarrufun geçersiz olduğunu açıkça düzenler. Bu nedenle sadece kapora ödendi, mal teslim edildi veya kullanıma başlandı denilerek geçerlilik şartları tamamlanmış sayılamaz. Ödemenin hangi sözleşmenin ifası için yapıldığı belirlenmelidir. Kanuni düzenleme, fiilen yerine getirmenin onay ve tescil eksikliğini tek başına gidermediğini gösterir. Ödeme tarihi ve hukuki dayanağı bu yüzden dosyada korunmalıdır.
Sözleşmenin karşı tarafının iyi niyetle hareket ettiğinin söylenmesi de maddede aranan organ ve sicil işlemlerinin varlığını göstermez. Somut uyuşmazlıkta ödeme iadesi, teslim edilen malın durumu veya başka istemler kendi dayanaklarıyla değerlendirilir. TTK 356’daki geçersizlik açıklaması, bütün sonuçların belge incelenmeden tek kalemde belirlendiği anlamına gelmez. Önce yapılan tasarruflar ve elde edilen edimler ayrılır; ardından ilgili talepler kurulur. Şirketin kullanmaya devam etmesiyle geçerliliğin kendiliğinden kesinleştiği ileri sürülmemelidir.
Tescil ve ilan aşamasında hangi belgeler birlikte yer alır?
TTK 356/4, sözleşmenin genel kurulun onay kararıyla birlikte tescil ve ilan edilmesini düzenler. Sadece genel kurul tutanağının dosyaya konulması veya sözleşmenin tek başına sicile sunulması, hükmün öngördüğü bütünlüğü açıklamaz. Onaylanan sözleşmenin hangi metin olduğu, karar tarihi ve ekleri belirlenmelidir. Bilirkişi raporundaki konu ile tescile sunulan sözleşmenin konusu karşılaştırılmalıdır. İşlemin bedeli veya kapsamı farklı belgelerde değişiyorsa tutarlılık sağlanmalıdır.
Genel kurul çağrısı hazırlanırken gündem, onaylanacak işlemle ilişkilendirilmelidir. Pay sahiplerinin hangi devir veya kiralama hakkında karar vereceği açıkça anlaşılmalıdır. Çağrı düzeni için anonim şirket genel kurul çağrısı rehberi tamamlayıcıdır. Çağrının yapılması, özel nisabın sağlandığını; nisabın sağlanması da tescilin gerçekleştiğini kendiliğinden göstermez. Her aşama ayrı belgeyle doğrulanır ve geçerlilik incelemesinde birlikte ele alınır.
Tescilden önce şirket adına işlem yapılması farklı bir konudur
TTK 355/2, tescilden önce şirket adına işlem yapanların ve taahhüde girenlerin şahsen ve müteselsilen sorumluluğunu düzenler. İşlemin ileride kurulacak şirket adına yapıldığı açıkça bildirilmiş ve tescilden sonra üç ay içinde şirketçe kabul edilmişse yalnız şirketin sorumlu olması öngörülür. Bu kabul düzeni, TTK 356’daki iki yıl ve özel onay sistemiyle aynı değildir. Önce şirketin işlem tarihinde tüzel kişilik kazanıp kazanmadığı belirlenmelidir.
Kuruluştan önce yapılan işlem, kuruluş sırasında ayni sermaye konulması ve tescil sonrasında yüksek bedelli işletme veya ayın devri ayrı başlıklardır. Aynı ekonomik yatırımın farklı belgelerinde bu aşamaların karışması, yanlış madde uygulanmasına neden olur. TTK 355’in üç aylık kabul süresi ile TTK 356’nın iki yıllık kapsam dönemi birbirinin yerine kullanılamaz. Belgeler tarih sırasına konulduğunda hangi işlemin hangi hükümle inceleneceği belirlenir. Sonradan verilen genel bir kabul kararı her farklı kanuni şartın yerine geçtiği biçiminde sunulmamalıdır.
Sözleşmenin karşı tarafı hangi belgeleri karşılaştırmalı?
Karşı tarafın dosyasında şirketin güncel sicil bilgisi, tescil tarihi ve sermaye kaydı bulunmalıdır. Eşik hesabı bu kayıtlara dayandırılmalı, sözleşme bedelinin hangi kalemlerden oluştuğu açıklanmalıdır. Genel kurul onayına ilişkin yalnız bir e-posta özetiyle yetinilmemeli; kararın konusu ve sözleşmeyle uyumu görülmelidir. İstisnaya dayanılıyorsa hangi fıkra ve hangi belgeyle dayanak kurulduğu belirlenmelidir. Bu karşılaştırma, sözleşmenin henüz hangi kanuni aşamada olduğunu ortaya koyar.
Bilirkişi raporunun bulunduğu söyleniyorsa raporun tarih ve konusu, tescilin yapıldığı söyleniyorsa ilgili sicil kaydı kontrol edilir. Bir belgenin hazırlanmış olması diğer belgenin varlığını kanıtlamaz. TTK 356 aşamalarının aynı dosyada karşılaştırılması, teslim veya ödeme planının henüz tamamlanmamış onay işlemleriyle karıştırılmasını önler. Ticari aciliyet, özel geçerlilik şartlarını yerine getiren bir işlem değildir.
Yönetim kurulu sorumluluğu ile sözleşmenin geçerliliği
TTK 356 kapsamında geçerlilik sorunu bulunmasıyla yöneticilerden tazminat istenmesi farklı değerlendirmelerdir. TTK 553, kanun ve esas sözleşme yükümlülüklerinin kusurla ihlali nedeniyle verilen zarara ilişkin sorumluluğu düzenler. Bu nedenle onaysız işlem tespitinin yanına görev ihlali, kusur, zarar ve bağlantı incelemesi eklenmeden otomatik tazminat tutarı belirlenemez. Hangi kişinin hangi karar veya ödeme işleminde rol aldığı ayrıca gösterilmelidir.
Anonim şirket yönetim kurulu sorumluluk davası bu ayrı talebin çerçevesini açıklar. TTK 356 dosyasının temel resmî kaynağı ise 6102 sayılı Kanun’un 343, 355–356, 421 ve 436. maddeleridir. Tescil tarihi, eşik hesabı, istisna değerlendirmesi, bilirkişi raporu, genel kurul onayı ve sicil kaydı aynı dosyada bulunmalıdır. Bu belgeler, işlemin yalnız ekonomik açıdan değil kanuni geçerlilik koşulları bakımından da değerlendirilebilmesini sağlar.
TTK 356 hakkında sık sorulan sorular
1. İki yıllık süre şirket sözleşmesinin imzasından mı başlar?
Hayır. TTK 356, şirketin ticaret siciline tescilini esas alır. Fiilî işe başlama veya vergi kaydı tarihi başlangıcın yerine konulamaz. Tescil belgesi ve sözleşmenin kuruluş tarihi birlikte kontrol edilir.
2. Bedelin sermayenin tam yüzde onu olması yeterli mi?
Madde onda birini aşan bedeli düzenler. Tam yüzde ona eşit tutar, bu oran bakımından aşma koşulunu taşımaz. Bununla birlikte işlemin diğer hukuki şartları ayrıca değerlendirilir; yalnız oran incelemesi bütün geçerlilik sorunlarını çözmez.
3. Taksitli ödemede yalnız ilk taksite mi bakılır?
Sözleşmenin bedeli ile tek taksit aynı değildir. İşlemin gerçek toplam karşılığı ve ekleri incelenmelidir. Sadece başlangıç ödemesini sermayeyle karşılaştırmak, kanunun sözleşme bedeline bağladığı eşiği doğru göstermez.
4. Kiralamada da genel kurul onayı gerekir mi?
TTK 356 devralmanın yanında kiralamayı da açıkça kapsar. Dönem, bedel, konu ve istisna koşulları incelenir. Mülkiyet geçmediği gerekçesiyle kiralama kendiliğinden kapsam dışında kabul edilemez.
5. Şirketin işletme konusundaki her işlem için aynı usul mü uygulanır?
TTK 356/5, işletme konusunu oluşturan ayın ve işletmeler için istisna düzenler. Cebri icra yoluyla iktisap da ayrıca hariçtir. İstisnanın somut dayanağı gösterilmeli; yalnız şirket yararına işlem olduğu söylenerek karar verilmemelidir.
6. Özel değerleme raporu mahkeme bilirkişisinin yerine geçer mi?
TTK 356/2, yönetim kurulu istemiyle şirketin bulunduğu yer asliye ticaret mahkemesince bilirkişi atanmasını öngörür. Özel rapor bu kanuni atama aşamasını kendiliğinden karşılamaz. Genel kuruldan önce maddede belirtilen değerleme yapılmalıdır.
7. Genel kurulda basit çoğunluk yeterli mi?
TTK 356/3’ün 421/3’e göndermesi nedeniyle sermayenin en az yüzde yetmiş beşini oluşturan payların olumlu oyu aranır. Toplantıda bulunanların basit çoğunluğu bununla aynı değildir. Özel nisap açıkça hesaplanmalıdır.
8. İkinci toplantıda yüzde yetmiş beş düşer mi?
Hayır. TTK 421/4’e yapılan gönderme gereğince sonraki toplantılarda da aynı nisap aranır. İlk toplantıda çoğunluk sağlanamaması, bu onay için daha düşük orana kendiliğinden izin vermez.
9. Onaydan önce ödeme yapılmışsa işlem geçerli olur mu?
TTK 356/1, onay ve tescilden önce ifa amacıyla yapılan ödemeler dahil tasarrufları geçersiz sayar. Fiilen ödeme yapılması kanuni eksikliği kendiliğinden gidermez. Ödeme ve diğer edimlerin sonuçları ayrıca değerlendirilir.
10. Genel kurul kararı tek başına yeterli mi?
Hayır. TTK 356 sözleşmenin genel kurulca onaylanmasını ve ticaret siciline tescilini arar; dördüncü fıkra sözleşmeyle kararın birlikte tescil ve ilanını düzenler. Bilirkişi, karar ve sicil aşamaları ayrı doğrulanmalıdır.
İstanbul ve Mersin ofisleri
İstanbul · Polaris Plaza
Maslak Ahi Evran Caddesi, Polaris Plaza No:21, Kat:9, 34475 Sarıyer/İstanbulMersin · Profit İş Merkezi
İhsaniye Mahallesi, 4903. Sokak, Profit İş Merkezi No:23, Kat:3, Daire:14, 33070 Akdeniz/MersinSorunuzu iletin
Hukuki konu hakkında iletişim
İlk iletişimde konuyu, bulunduğunuz ülke veya ili ve varsa tebliğ ya da son işlem tarihini kısaca belirtebilirsiniz. T.C. kimlik numarası, sağlık verisi veya kişisel belge göndermeyiniz. Mesajlaşma tek başına hukuki görüş veya avukatlık ilişkisi oluşturmaz.
