Anonim Şirkette Payların Bölünmesi ve Birleştirilmesi: TTK 477
Anonim şirkette payların sayısı, şirket sermayesi değiştirilmeden artırılabilir veya azaltılabilir. TTK 477/2, genel kurula esas sözleşmeyi değiştirerek mevcut payları daha küçük itibari değerli paylara bölme veya daha yüksek itibari değerli paylar hâlinde birleştirme yetkisi verir. Bu işlemin ortak şartı sermaye tutarının aynı kalmasıdır. Payların birleştirilmesi için ayrıca her pay sahibinin onayı gerekir; çoğunluk kararı bu özel koşulun yerine geçmez.
Bu düzenleme, tek bir payın birden fazla kişiye ait olmasından farklıdır. TTK 477/1’deki bölünmezlik, paydan doğan hakların şirkete karşı parçalanarak kullanılmasını engeller. İkinci fıkradaki bölme ise genel kurulun gerçekleştirdiği kurumsal işlemdir. Kanunun iki fıkrası birbirine aykırı değildir: Biri mevcut paydan doğan hakların kullanımını, diğeri pay yapısının esas sözleşme değişikliğiyle yeniden düzenlenmesini konu alır. İşleme hazırlanırken önce bu ayrımın doğru kurulması gerekir.
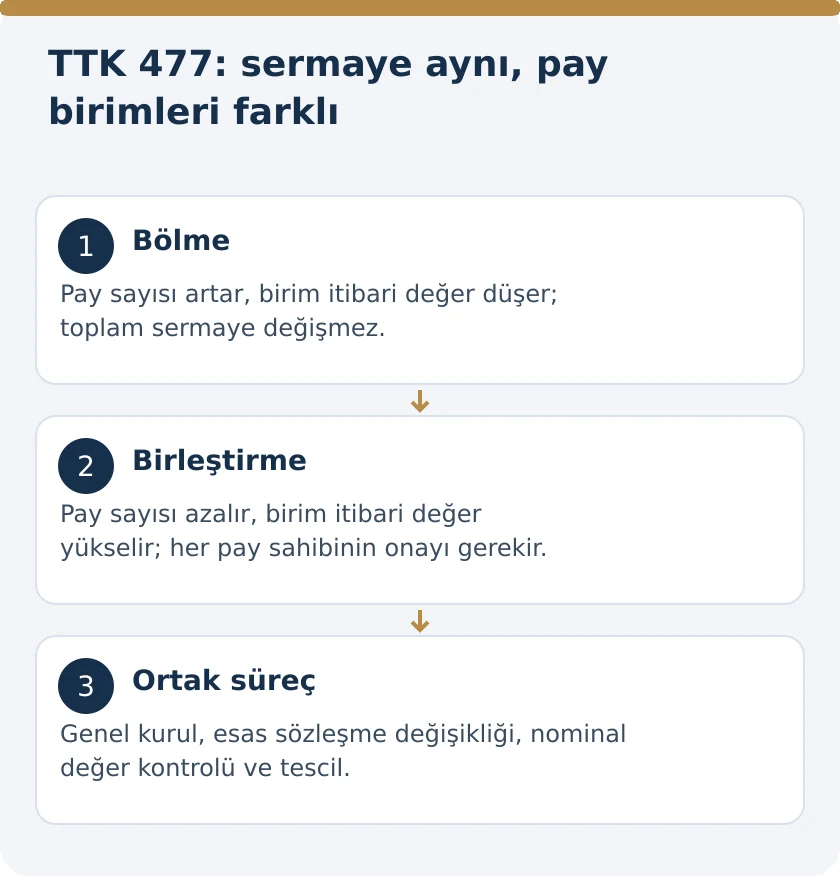
Pay bölünmesinde değişen ve sabit kalan unsurlar
TTK 477/2 kapsamında bölünmede payın itibari değeri küçülür, pay sayısı artar; şirketin toplam sermayesi aynı kalır. Birleştirmede ise payların itibari değeri yükselir ve pay sayısı azalır. İşlem öncesi ve sonrası sermaye toplamının eşitliği, kararın temel matematik kontrolüdür. Esas sözleşmenin sermaye maddesi yalnızca yeni pay sayısını değil, bu sayının karşılığı olan itibari değeri ve toplam sermayeyle bağlantısını da açıkça göstermelidir.
Pay adedinin artması, şirket kasasına para girdiğini göstermez. Pay adedinin azalması da tek başına ortağa sermaye iadesi yapıldığını göstermez. TTK 477 işlemi, sermayenin tutarı yerine onu temsil eden birimlerin sayısını ve büyüklüğünü değiştirir. Bu nedenle sermaye toplamı değişiyorsa işlemin yalnızca pay bölme veya birleştirme olarak adlandırılması yeterli değildir. Sermaye artırımı ya da azaltımı hükümlerinin kendi şartları ayrıca uygulanır; işlem başlığı kanuni sürecin yerini tutmaz.
Bölünmezlik ilkesi genel kurulun bölme yetkisini engeller mi?
TTK 477/1’e göre pay şirkete karşı bölünemez. Tek payın birden fazla sahibi varsa haklar ortak temsilci aracılığıyla kullanılır. Bu kural, paydaşlardan her birinin şirkete karşı aynı payın ayrı bir parçasına dayanarak bağımsız oy veya diğer pay sahipliği hakları ileri sürmesini önler. Paydaşların kendi aralarında yaptıkları oranlama, şirketin esas sözleşmesinde yer alan tek payı kendiliğinden yeni paylara dönüştürmez.
TTK 477/2 ise genel kurulun esas sözleşme değişikliğiyle gerçekleştirdiği bölmeyi açıkça kabul eder. Dolayısıyla bölünmezlik ilkesi, usulüne uygun kurumsal bölmeyi yasaklayan bir hüküm değildir. Birlikte sahiplik sorununu çözmek için ortak temsilci atanması ile payların yeni itibari değerlerle düzenlenmesi ayrı işlemlerdir. Limited şirkette tek payın birden fazla kişiye ait olması konusunda da temsil ile payın yapısının değiştirilmesi ayrımı önemlidir; ancak limited şirketin TTK 599 hükümleri anonim şirketteki 477/2 işleminin yerine uygulanmaz.
İşleme hangi organ karar verir?
Kanunun verdiği yetki genel kurula aittir. Yönetim kurulunun pay defterinde yeni rakamlar yazması veya yeni senet bastırması, esas sözleşme değişikliğinin yerine geçmez. Yönetim organı hazırlığı ve kararın uygulanmasını yürütür; pay yapısını TTK 477/2 kapsamında değiştiren irade genel kurul kararında bulunur. Kararda mevcut sermaye maddesi ile önerilen yeni metnin uyumu açık olmalıdır. Yalnızca payların uygun şekilde düzenleneceğini belirten genel bir ifade, işlemin temel unsurlarını görünür kılmaz.
TTK 452, esas sözleşmenin kanunda öngörülen şartlarla değiştirilmesini ve müktesep, vazgeçilmez hakların korunmasını düzenler. TTK 477/2’nin genel kurula yetki vermesi, bu korumaları kaldırmaz. Genel kurul kararının hangi payları kapsadığı, yeni birimlerin nasıl oluşacağı ve mevcut haklarla bağlantısı belgelendirilir. Pay defteri, senet ve şirket kayıtları ancak bu hukuki kararın uygulanması için düzenlenir; kayıt işlemi kararın eksikliğini tamamlayan bağımsız bir yetki kaynağı değildir.
Pay bölünmesinde esas sözleşme değişikliği nisabı
TTK 477/2 payların bölünmesi için ayrıca bütün ortakların onayını aramaz. Bununla birlikte işlem esas sözleşme değişikliğidir ve uygulanacak toplantı ile karar nisabı buna göre belirlenir. TTK 421/1, kanunda veya esas sözleşmede aksine hüküm bulunmadığında ilk toplantıda sermayenin en az yarısının temsilini ve toplantıda mevcut oyların çoğunluğunu arar. İlk toplantı nisabı sağlanamazsa kanunda belirtilen ikinci toplantı düzeni ve en az üçte bir temsil koşulu uygulanır.
Bu genel kuralı tek başına her dosya için yeterli görmek doğru değildir. Esas sözleşmedeki geçerli ağırlaştırılmış hükümler, imtiyazlı hakların etkilenmesi ve değişikliğin içeriği ayrıca incelenir. Bölme kararına başka bir esas sözleşme değişikliği eklenmişse o değişikliğin özel nisabı da değerlendirilir. Karar metninde birden fazla işlemin bulunması, daha ağır şart gerektiren kısmın olağan çoğunlukla geçirilmesine izin vermez. Her karar unsurunun hukuki niteliği ve nisabı ayrı gösterilir.
Birleştirme için neden her pay sahibinin onayı gerekir?
TTK 477/2, payların birleştirilmesine açık bir ek koşul bağlar: Her pay sahibi bu işleme onay vermelidir. Kanunun kullandığı ölçü, yalnızca toplantıda bulunan pay sahipleri değildir. Toplantıya katılmayan bir pay sahibinin bulunması, onun onayını gereksiz hâle getirmez. Sermayenin büyük kısmını temsil eden olumlu oylar da eksik pay sahibi onayını kendiliğinden tamamlamaz. Dosyada bütün pay sahiplerinin işleme ilişkin iradesi belirlenebilir olmalıdır.
Esas sözleşme değişikliği kararı ile her pay sahibinin onayı birlikte kontrol edilir. Onayın hangi birleştirme oranına, hangi paylara ve hangi yeni itibari değere ilişkin olduğu açıklanmalıdır. Farklı bir işlem için verilen genel kabul, kapsamı incelenmeden mevcut birleştirme kararına aktarılmaz. Pay sahibi bir temsilci aracılığıyla hareket ediyorsa temsil yetkisi de yapılan işleme uygun biçimde değerlendirilir. Kanundaki onay şartı, çoğunluğun küçük pay sahiplerini pay yapısından çıkarmasına yönelik bir araç olarak kullanılamaz.
Yeni paya tam karşılık gelmeyen eski paylar nasıl ele alınır?
Birleştirmede her pay sahibinin eski paylarının yeni birime tam olarak karşılık gelip gelmediği işlemden önce hesaplanmalıdır. Sermaye toplamının şirket düzeyinde eşit çıkması yeterli değildir; pay sahipleri düzeyindeki dağılımın da açıklanması gerekir. Mevcut payların yeni itibari değerli birime dönüşümünde hak sahipliğinin nasıl devam ettiği anlaşılmalıdır. Kararın yalnızca genel toplamı göstermesi, küçük miktarda payı bulunan kişilerin konumunu görünmez bırakır.
TTK 477/2, bu aritmetik soruna dayanılarak pay sahibinin payını rızası dışında paraya çevirme veya ortaklığını sona erdirme yetkisi vermez. Nakit denkleştirme ifadesinin karara eklenmesi, her pay sahibinin onayı koşulunu ortadan kaldırmaz. Pay devri veya başka bir işlem öngörülüyorsa onun kendi şartları ayrıca yerine getirilir. Birleştirme dosyası, tamamlanmamış devirleri yapılmış sayarak hazırlanmaz. Önce gerçek hak sahipliği ve gerekli iradeler netleştirilir, ardından yeni pay dağılımı bu temele oturtulur.
Asgari itibari değer ve geçersiz pay riski
TTK 476/1, payın itibari değeri için en az bir kuruş ve bir kuruşun katları esasını düzenler. Aynı fıkra Cumhurbaşkanına belirtilen itibari değeri yüz katına kadar artırma yetkisi verir. TTK 477/2, bölme işleminin asgari itibari değer hükmüne uymasını ayrıca arar ve TTK 476’yı saklı tutar. Bu nedenle yeni pay sayısı belirlenirken itibari değerin kanuni ölçüye ve işlem tarihinde uygulanabilir düzenlemeye uygunluğu kontrol edilir.
TTK 476/2’ye aykırı çıkarılan paylar geçersizdir; pay için yapılan ödemeden doğan haklar saklıdır. Kanun ayrıca bu payları ihraç ederek zarar veren kişilerin müteselsil sorumluluğunu düzenler. Bu sonuç, küsurat sorununun yalnızca muhasebe tekniği olmadığını gösterir. Pay adedinin kolay bölünebilir olması için hukuki alt sınırın ihlal edilmesi kabul edilmez. Hazırlık tablosunda her yeni payın itibari değeri açıkça yazılmalı; sadece toplam sermayenin aynı kaldığına dayanılarak birim değer denetimi atlanmamalıdır.
Pay sayısı artınca oy gücü de artar mı?
TTK 434/1, oy hakkının payların toplam itibari değeriyle orantılı kullanılmasını esas alır. Bu nedenle pay sayısındaki artış, tek başına ortağın sermaye içindeki ekonomik ağırlığının artması anlamına gelmez. TTK 434/2, tek pay sahibi olan kişiye de en az bir oy tanır ve birden fazla payı bulunanlara tanınacak oy sayısının esas sözleşmeyle sınırlandırılmasına imkân verir. Yeni pay yapısı hazırlanırken mevcut oy düzeni bu hükümlerle birlikte incelenir.
İmtiyazlı paylarda inceleme ayrıca derinleşir. TTK 479, oyda imtiyazı eşit itibari değerli paylara farklı sayıda oy verilmesi üzerinden tanımlar; esas sözleşme değişikliklerinde oyda imtiyazın kullanılamayacağını da düzenler. Dolayısıyla pay bölme kararındaki oy hesabı ile işlemden sonra olağan kararlarda kullanılacak oy hesabı aynı başlık altında gelişigüzel toplanmaz. Pay sayısı, toplam itibari değer, imtiyaz ve mevcut sınırlamalar ayrı gösterilerek hangi sonucun hangi hükümden kaynaklandığı açıklanır.
Kâr payı ve tasfiye hakkı pay adedine göre mi değişir?
TTK 508/1, esas sözleşmede aksi düzenlenmedikçe kâr ve tasfiye payını ortağın sermaye payı için şirkete yaptığı ödemelerle orantılı olarak hesaplar. Bu düzenleme karşısında pay adedinin artması, tek başına daha fazla kâr payı alma sebebi değildir. İşlem öncesi ve sonrası ekonomik hakların hesabında yalnızca belge veya pay sayısına bakılmaz. Ödenmiş sermaye, esas sözleşmedeki hükümler ve varsa imtiyazlar birlikte ele alınır.
Pay bölme ya da birleştirme, dağıtılabilir kârın varlığını da kendiliğinden değiştirmez. Şirketin kazancı, yedekleri ve dağıtım kararı kendi hükümlerine tabidir. Anonim şirkette kâr payı avansının şartları bu nedenle farklı bir inceleme konusudur. Pay yapısının yeniden düzenlenmesini nakit kazanç veya dağıtım garantisi olarak sunmak, TTK 477’nin hukuki sonucunu aşar. Hazırlanan şirket açıklamalarında pay adedi değişikliği ile ekonomik hakların hesabı birbirinden açıkça ayrılmalıdır.
İmtiyazlı payların hakları etkileniyorsa hangi koruma uygulanır?
TTK 478, kâr payı, tasfiye payı, rüçhan ve oy hakkı gibi alanlarda paya üstün hak tanınmasını imtiyaz olarak düzenler. Bölme veya birleştirme kararının bu haklar üzerindeki etkisi yalnızca toplam sermayenin değişmemesine bakılarak değerlendirilmez. Yeni pay birimlerinin eski imtiyazla ilişkisi gösterilmelidir. Aynı şirket sermayesi korunurken imtiyazın fiilen zayıflatılması, sırf işlemin adı pay bölünmesi olduğu için hukuka uygun hâle gelmez.
TTK 454, esas sözleşme değişikliği imtiyazlı pay sahiplerinin haklarını ihlal edecek nitelikteyse özel kurul korumasını düzenler. Maddede, belirli şartlarla genel kuruldaki olumlu oyların ayrıca özel toplantı ihtiyacını kaldırdığı hâl de yer alır. Bu nedenle her dosyada otomatik bir toplantı varsayımı kurulmaz; kanuni koşullar incelenir. İşlem planında imtiyaz etkisinin ayrı yazılması, hem gerekli onay mekanizmasını hem de kararın uygulanabilirliğini doğru değerlendirmeyi sağlar.
Eşit işlem ilkesi yeni dağılımda nasıl korunur?
TTK 357, pay sahiplerinin eşit şartlarda eşit işleme tabi tutulmasını emreder. Pay bölme veya birleştirme kararı hazırlanırken aynı hukuki durumda bulunan pay sahiplerine uygulanan dönüşüm ölçüsü bu ilkeyle denetlenir. İşlem tablosunda bazı pay sahiplerinin eski toplam itibari değeri korunurken diğerlerinin hakları açıklamasız azaltılmaz. Farklı pay grupları bulunması da farklı işlemin hukuki dayanağını gösterme ihtiyacını ortadan kaldırmaz.
Bu kontrol, birleştirmedeki bireysel onay şartıyla birlikte yürütülür. Eşit işlem değerlendirmesi ile her pay sahibinin onayı birbirinin yerine geçen güvenceler değildir. Tüm onayların alınması, esas sözleşme değişikliğinin diğer emredici şartlarını gereksiz kılmaz. Aynı şekilde şirket toplamında matematiksel eşitlik bulunması, bütün ortakların hakları bakımından incelemeyi bitirmez. Her pay grubu ve her hak sahibinin eski ve yeni konumu karşılaştırılmalıdır.
Tescil, ilan ve pay kayıtları nasıl tamamlanır?
TTK 455, esas sözleşme değişikliği kararının yönetim kurulu tarafından ilgili ticaret sicillerine tescilini ve ilana bağlı hususların ilanını düzenler. Değişiklik kararı üçüncü kişilere karşı tescilden önce hüküm ifade etmez. Bu nedenle genel kurul tutanağıyla yeni pay yapısını kabul etmek ile değişikliği dış ilişkilerde tamamlamak farklı aşamalardır. Başvuruda sermaye maddesi, karar, onaylar ve yeni pay yapısını gösteren belgeler arasında tutarlılık sağlanır.
TTK 499 kapsamındaki pay defteri kayıtları da gerçek hak sahipliğiyle uyumlu tutulur. Yeni senet düzenlenmesi veya eski senetlerin değiştirilmesi söz konusu olduğunda, aynı sermaye payı için mükerrer hak görünümü oluşturulmamalıdır. Nama yazılı pay devrinde şirket onayı ise ayrı bir hukuki işlemdir; bölme kararı kendiliğinden pay devri yapmaz. Kayden izlenen paylar ve sermaye piyasasına tabi şirketler bakımından ilgili özel düzenlemeler de ayrıca uygulanır; TTK 477 bütün kayıt süreçlerini tek başına düzenlemez.
Karar dosyasında son olarak ne kontrol edilmelidir?
Dosyanın son kontrolü eski ve yeni sermaye maddelerini, pay sayılarını, itibari değerleri ve pay sahibi bazındaki dönüşümü yan yana getirir. Şirket sermayesi aynı kalmalıdır. Birleştirmede her pay sahibinin onayı görünür olmalıdır. Asgari itibari değer, esas sözleşme değişikliği nisabı, eşit işlem ve varsa imtiyaz koruması ayrı ayrı doğrulanmalıdır. Tescil ile kayıtların güncellenmesi de bu kararın içeriğine uygun biçimde yürütülmelidir.
Hukuka aykırı genel kurul kararının değerlendirilmesi, genel kurul kararının iptali hükümleri çerçevesinde ayrıca yapılır. Ancak uyuşmazlığın önlenmesi bakımından temel yöntem, kararın hazırlık aşamasında hukuki ve matematiksel verilerin birlikte denetlenmesidir. TTK 477/2 pay yapısını yeniden düzenleme yetkisi verir; eksik onayı, yanlış nominal değeri veya gizlenen hak kaybını geçerli kılan genel bir izin vermez. İşlemin güvenilirliği, başlığından değil bu koşulların gerçekleşmesinden doğar.
Sık sorulan sorular
Anonim şirket payı bölünemez denirken pay bölünmesi nasıl yapılır?
TTK 477/1 mevcut paydan doğan hakların şirkete karşı parçalanarak kullanılmasını engeller. TTK 477/2 ise genel kurulun esas sözleşmeyi değiştirerek daha küçük itibari değerli paylar oluşturmasını kabul eder. Ortak temsil yoluyla hak kullanımı ile kurumsal pay bölünmesi farklı işlemlerdir.
Pay bölünmesi sermaye artırımı sayılır mı?
TTK 477/2 kapsamındaki bölünmede sermaye tutarı aynı kalır; pay sayısı artarken birim itibari değer düşer. Sermayenin toplamı artırılıyorsa sermaye artırımı hükümleri ayrıca uygulanır. İşlemin pay bölünmesi olarak adlandırılması sermaye artırımı şartlarının yerine geçmez.
Pay birleştirmesinde çoğunluk kararı yeterli midir?
Hayır. TTK 477/2 her pay sahibinin bu işleme onay vermesini şart koşar. Yalnızca toplantıda bulunanların veya sermayenin çoğunluğunun olumlu oyu bu özel koşulu karşılamaz. Esas sözleşme değişikliği kararıyla birlikte bütün pay sahiplerinin onayı denetlenmelidir.
Yönetim kurulu kendi kararıyla payları bölebilir mi?
TTK 477/2 bu yetkiyi genel kurula ve esas sözleşme değişikliğine bağlar. Yönetim kurulunun pay defteri kaydını değiştirmesi veya yeni senet bastırması, gereken genel kurul kararını ve esas sözleşme değişikliğini ikame etmez. Yönetim kurulu kararın hazırlanması ve uygulanmasında görev alır.
Pay sayısı artan ortağın oy gücü mutlaka artar mı?
Hayır. TTK 434 oy hakkını kural olarak payların toplam itibari değeriyle orantılı düzenler. Asgari oy hakkı, esas sözleşmedeki sınırlamalar ve imtiyazlar ayrıca incelenir. Pay adedi tek başına bütün oy hesabını açıklamaz; işlem sonrası toplam hak yapısı değerlendirilir.
Birleştirmede küçük pay sahibine para verilerek onayı atlanır mı?
TTK 477/2 böyle bir yetki vermez. Nakit denkleştirme ifadesi, her pay sahibinin onayını gereksiz kılmaz. Pay devri veya başka bir işlem planlanıyorsa o işlemin kendi hukuki koşulları ayrıca yerine getirilir. Birleştirme kararı tek başına zorunlu ortaklıktan çıkarma aracı değildir.
İmtiyazlı paylar varsa ayrıca inceleme gerekir mi?
Evet. TTK 454, esas sözleşme değişikliği imtiyazlı hakları ihlal edecek nitelikteyse özel koruma öngörür. Sermayenin aynı kalması bu incelemeyi kaldırmaz. Genel kuruldaki oylar ve özel kurul şartları ilgili maddenin düzenlediği koşullarla birlikte değerlendirilir.
Pay bölme kararı üçüncü kişilere karşı ne zaman sonuç doğurur?
TTK 455’e göre esas sözleşme değişikliği kararı üçüncü kişilere karşı tescilden önce hüküm ifade etmez. Tescil, ilana bağlı hususların ilanı ve ilgili pay kayıtlarının güncellenmesi kararın içeriğiyle uyumlu tamamlanır. Yalnızca şirket içi bir tablo hazırlamak yeterli değildir.
Resmî kaynak ve ilgili kanun maddeleri
Bu yazının kanuni dayanağı, Adalet Bakanlığının yayımladığı 6102 sayılı Türk Ticaret Kanunu hükümleridir. İlgili maddeler: 357, 421, 434, 452, 454–455, 476–479, 499, 508. Kanun maddelerinin kapsamı, işlem türü ve taraf sıfatı birlikte değerlendirilmiştir.
İlgili hukuk rehberleri
- Limited Şirket Payı Birden Fazla Kişiye Aitse: Ortak Temsilci ve Ek Ödeme Sorumluluğu
- Nama Yazılı Pay Devri Şirket Onayına Bağlanabilir mi? TTK 491-493 Rehberi
- Anonim Şirket Genel Kurul Kararının İptali Nasıl İstenir? TTK 445-446 Üç Aylık Süre 2026
İstanbul ve Mersin ofisleri
İstanbul · Polaris Plaza
Maslak Ahi Evran Caddesi, Polaris Plaza No:21, Kat:9, 34475 Sarıyer/İstanbulMersin · Profit İş Merkezi
İhsaniye Mahallesi, 4903. Sokak, Profit İş Merkezi No:23, Kat:3, Daire:14, 33070 Akdeniz/MersinHukuki konu hakkında iletişim
İlk iletişimde konuyu, bulunduğunuz ülke veya ili ve varsa tebliğ ya da son işlem tarihini kısaca belirtebilirsiniz. T.C. kimlik numarası, sağlık verisi veya kişisel belge göndermeyiniz. Mesajlaşma tek başına hukuki görüş veya avukatlık ilişkisi oluşturmaz.
