Limited Şirket Payı Birden Fazla Kişiye Aitse: Ortak Temsilci ve Ek Ödeme Sorumluluğu
Limited şirkette bir esas sermaye payı birden fazla kişiye aitse, paydan doğan haklar TTK 599/2 gereğince atanacak ortak temsilci aracılığıyla kullanılır. Aynı maddenin birinci fıkrası, bu paydaşları şirket sözleşmesinde öngörülen ek ödeme ve yan edim yükümlülükleri bakımından şirkete karşı müteselsilen sorumlu tutar. Birlikte sahiplik bu nedenle yalnız toplantıya kimin katılacağı sorunu değildir. Hakların kullanımı ile paya bağlı belirli borçların yerine getirilmesi birlikte değerlendirilmelidir.
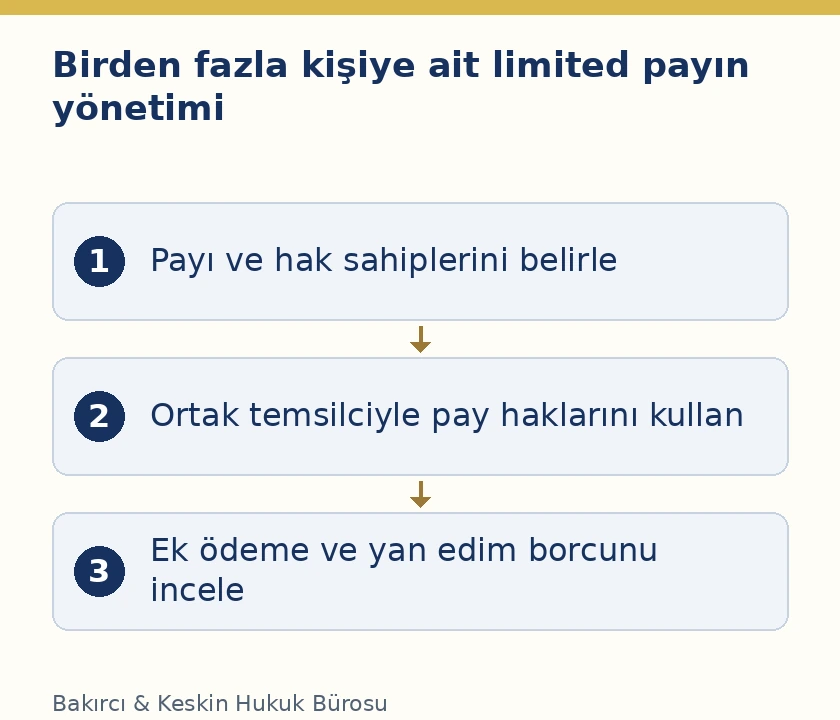
Burada şirketin birden fazla ortağının bulunmasıyla, tek bir esas sermaye payının birden fazla kişiye ait olması farklıdır. Farklı paylara ayrı ayrı sahip iki ortağın durumu, aynı payı birlikte elinde tutan iki kişinin durumuyla özdeş değildir. TTK 599’un uygulanması için önce hangi payın kime, hangi hukuki sebeple ve ne tür hak sahipliğiyle ait olduğu belirlenir. Miras, iradi edinim ve diğer geçişlerin belgeleri bu belirlemede ayrı işlev taşır.
Tek payın birlikte sahipliği ile ayrı paylar arasındaki fark
Bir şirketin sermaye tablosunda aynı aileden birkaç kişinin adı bulunması, onların mutlaka aynı esas sermaye payına birlikte sahip olduğunu göstermez. Her birinin ayrı payı bulunabileceği gibi tek pay üzerinde ortak hak sahipliği de söz konusu olabilir. Payın sayısı, itibari değeri ve edinim belgeleri karşılaştırılmalıdır. TTK 594 uyarınca tutulan pay defteri, şirket sözleşmesi ve geçiş kayıtları bu incelemenin temel kaynaklarıdır. Yalnız kişiler arasındaki akrabalık veya ekonomik anlaşmaya bakılarak sonuç çıkarılmaz.
Tek pay üzerinde birden çok hak sahibinin bulunması, o payın kendiliğinden aynı sayıda bağımsız şirket payına ayrıldığı anlamına gelmez. Hak sahiplerinin kendi aralarındaki oranlarıyla şirketin esas sermaye paylarının yapısı birbirinden ayrılmalıdır. TTK 599, birden fazla kişiye ait esas sermaye payının varlığını kabul eder ve bu paydan doğan hakların kullanımını düzenler. Payın ayrıca bölündüğü veya başka kişiye geçtiği ileri sürülüyorsa bunun ayrı hukuki işlemi ve kayıtları gösterilmelidir. Temsilci seçimi pay bölünmesi değildir.
Ortak temsilci hangi hakları kullanır?
TTK 599/2, paydaşların esas sermaye payından doğan haklarını ancak atayacakları ortak temsilci aracılığıyla kullanabileceğini belirtir. Bu düzenleme, aynı paydan şirkete karşı birbirleriyle çelişen bağımsız iradeler yöneltilmesini önlemeye hizmet eder. Genel kurulda oy kullanımında kimin ortak payı temsil ettiği açık olmalıdır. Temsil belgesi hangi şirkete, hangi paya ve hangi hak sahiplerine ilişkin olduğunu göstermelidir. Şirket, birbirinden farklı kişilerin aynı payı ayrı ayrı kullanıyormuş gibi işlem yapmamalıdır.
Ortak temsilci atanması, temsilcinin payın mülkiyetini kazandığı anlamına gelmez. Paydaşlar hak sahibi olmaya devam eder; temsilci hakların kullanılmasında görev üstlenir. Bu nedenle pay defterinde temsilcinin adı görülmesi, onun tek başına malik olduğu şeklinde açıklanmamalıdır. Hak sahiplerinin kimliği ile temsilci sıfatı ayrı kayıtlarla gösterilmelidir. Temsilin kapsamı, süresi ve değişiklikleri belgelendiğinde şirketin hangi iradeyle işlem yapacağı belirginleşir. Yetki verilmesiyle hak sahipliğinin devri birbirine karıştırılmaz.
Her paydaş aynı pay için ayrı oy kullanabilir mi?
Hayır. TTK 599/2’nin ortak temsil düzeni, aynı paydan doğan hakların paydaş sayısınca çoğaltılmasına izin vermez. Oy hakkının şirket düzeyindeki hesabı TTK 618 ve şirket sözleşmesine göre yapılır. Temsilci, temsil ettiği paya bağlı hakkı kullanır; hak sahibi kişi sayısının artmasıyla aynı sermaye payına kendiliğinden yeni oylar eklenmez. Genel kurul hazırlığında payın itibari değeri, uygulanacak oy düzeni ve temsil belgesi birlikte kontrol edilmelidir.
TTK 618, oy hakkının temel hesabını esas sermaye paylarının itibari değerine bağlar; şirket sözleşmesinde farklı düzenleme yapılabilen hâlleri ve bunun sınırlarını da gösterir. Bu nedenle ortak temsilci için her durumda tek oy veya kişi başına ayrı oy şeklinde soyut bir formül kullanılamaz. Önce ilgili payın şirket sözleşmesi ve kanun uyarınca kaç oy taşıdığı belirlenir. Ardından bu hakkın ortak temsilci tarafından kullanılacağı gösterilir. Temsil mekanizması, oy sayısının kanuni hesabının yerine geçmez.
Temsilci belgesinde hangi bilgiler bulunmalıdır?
Belgede şirketin tam unvanı, temsil edilecek esas sermaye payının kimliği, paydaşlar ve atanmış temsilci açıkça belirtilmelidir. Kapsam belirli bir genel kurul toplantısıyla sınırlıysa toplantı bilgisi; sürekli bir temsil düzeni kurulmuşsa bunun sınırları gösterilmelidir. Bu açıklamalar temsilin hangi hak için verildiğinin anlaşılmasını sağlar. Eksik veya çelişkili pay bilgileri, şirketin doğru kişiyi muhatap almasını zorlaştırır. Mirasçılık belgesindeki oranların veya tarafların iç paylaşımının şirket payı kaydıyla nasıl ilişkili olduğu ayrıca açıklanmalıdır.
TTK 599, ortak temsilcinin seçimini düzenlerken kendi metninde bütün temsil belgeleri için ayrı bir noter şartı yazmaz. Bununla birlikte somut temsil işleminin niteliği, uygulanacak diğer hükümler ve yapılacak hukuki işlemin şekli ayrıca değerlendirilir. Özellikle temsilci atama belgesini pay devri sözleşmesi gibi kullanmak doğru değildir. İradi pay devri TTK 595’te yazılı şekil, noter onaylı imzalar ve ilgili onay düzeniyle ayrıca ele alınır. İki belgenin işlevi farklıdır.
Temsilci ataması payı satma yetkisiyle aynı değildir
Ortak paydan doğan hakların kullanılmasına ilişkin temsil düzeni, payın başka kişiye devredildiğini göstermez. Payın mülkiyetini değiştiren bir işlem hedefleniyorsa TTK 595’in koşulları ve temsil yetkisinin bu işlem bakımından kapsamı ayrı incelenmelidir. Genel kurula katılma amacıyla verilmiş bir belgeden, metni ve hukuki şartları değerlendirilmeden her türlü devir yetkisi çıkarılmamalıdır. Temsilciyle şirketin işlemleri ve paydaşlar arasındaki mülkiyet ilişkisi ayrı hukuki alanlardır.
Bu ayrım, paydaşların birlikte sahipliği sona erdirmek istemesi hâlinde özellikle önemlidir. Payın bir kişide toplanması veya farklı bir kişiye devri, yalnız şirkete yeni temsilci adı bildirilerek tamamlanmış sayılmaz. Edinim ve devir belgeleri, şirket sözleşmesindeki sınırlamalar ve gerekli kayıt işlemleri ayrıca değerlendirilir. Limited şirket pay devri açıklaması bu ayrı işlemin çerçevesini gösterir. Ortak temsilci bildirimi, gerçek devir gerçekleşmiş gibi düzenlenmemelidir.
Ek ödeme ve yan edimde müteselsil sorumluluk
TTK 599/1’e göre tek esas sermaye payının paydaşları, şirket sözleşmesinde öngörülen ek ödeme ve yan edim yükümlülüklerinden şirkete karşı müteselsilen sorumludur. Bu özel düzenleme, şirketin ilgili yükümlülüğü yalnız paydaşların iç oranlarına bölerek istemek zorunda olduğu düşüncesini engeller. Ancak önce sözleşmede geçerli bir yükümlülük bulunmalıdır. Bir paya birden çok kişinin sahip olması, şirket sözleşmesinde olmayan yeni bir ek ödeme veya yan edim borcunu kendiliğinden yaratmaz.
Müteselsil sorumluluğun konusu sınırsız şekilde şirketin bütün borçları değildir. Madde özellikle şirkete karşı ek ödeme ve yan edim yükümlülüklerini sayar. Şirketin üçüncü kişiye borcu ile paydaşın şirkete karşı borcu aynı alacak değildir. TTK 602, şirketin borç ve yükümlülüklerinden kendi malvarlığıyla sorumluluğunu düzenler. Özel kanunlardan doğan kamu borcu sorumluluğu da ayrı değerlendirilir. TTK 599’u bütün alacaklılar için genel ve sınırsız kişisel sorumluluk hükmü olarak sunmak doğru değildir.
Ek ödeme borcu önce hangi koşullarla doğar?
TTK 603, ek ödeme yükümlülüğünün şirket sözleşmesiyle öngörülmesini ve esas sermaye payını esas alan belirli tutarda olmasını arar. Bu tutar ilgili payın itibari değerinin iki katını aşamaz. Talep için de kanunda sayılan finansal gereklilik hâllerinden birinin gerçekleşmesi gerekir. Şartlar oluşmuşsa ek ödemeyi müdürler ister. Birlikte sahiplikte TTK 599’un müteselsil sorumluluğu, bu kaynak, tutar ve talep koşullarının yerine geçmez. Önce geçerli borç belirlenir, ardından paydaşlara karşı sonuç değerlendirilir.
TTK 603/4, her ortağın yalnız kendi esas sermaye payına düşen ek ödemeyi yerine getireceğini belirtir. Bu hüküm ile TTK 599 farklı düzeyleri düzenler. Şirketin başka paylarına ilişkin yükümlülük, ortak payın sahiplerine sırf birlikte sahiplik nedeniyle yüklenmez. Buna karşılık aynı pay üzerindeki paydaşların o payın ek ödemesine ilişkin şirket karşısındaki konumu TTK 599’a göre belirlenir. Ayrıntılar için limited şirkette ek ödeme yükümlülüğü rehberi tamamlayıcıdır.
Yan edim ile nakdî ek ödeme nasıl ayrılır?
TTK 606/1, şirketin işletme konusunun gerçekleşmesine hizmet edecek yan edim yükümlülüklerinin şirket sözleşmesinde öngörülebileceğini düzenler. İkinci fıkra, paya bağlı yan edimin konusu, kapsamı, koşulları ve diğer önemli noktalarının sözleşmede bulunmasını arar. Paydaşlara yöneltilen istemde bu kayıt gösterilmelidir. Yalnız şirketin ihtiyacı var açıklaması, hangi edimin ne ölçüde yerine getirileceğini belirlemez. TTK 599’daki sorumluluk, tanımlı yan edime uygulanır.
TTK 606/3, açık veya uygun bir karşılığı bulunmayan ve özkaynak ihtiyacını karşılayan nakdî ya da ayni edim yükümlülüklerini ek ödeme hükümlerine tabi tutar. Bu nedenle borca yan edim adı verilmesi, ek ödemeye ilişkin sınırların aşılmasına kendiliğinden izin vermez. İşlemin gerçek ekonomik ve hukuki niteliği incelenmelidir. Sonradan ek veya yan edim konulması ya da mevcut yükün artırılması da TTK 607’de ilgili bütün ortakların onayına bağlanmıştır. Ortak temsil düzeni bu onay koşulunu ortadan kaldırmaz.
Paydaşlar arasındaki iç anlaşma şirketi nasıl etkiler?
Paydaşların kendi aralarında masrafları ve ödemeleri bölüşmesiyle, şirkete karşı TTK 599/1’deki müteselsil sorumluluk farklıdır. İç anlaşma hangi kişinin ne kadar yük taşıyacağını düzenlese de kanuni şirket alacağını kendiliğinden ayrı oranlı alacaklara dönüştürmüş sayılmaz. Şirkete karşı borcun kapsamı belirlenirken kanun ve şirket sözleşmesi esas alınır. İç ilişkide yapılan ödemelerin paydaşlar arasında nasıl karşılanacağı ise kendi hukuki dayanağıyla ayrıca değerlendirilir.
Şirketin aynı borcu birden çok kişiden isteme imkânıyla aynı borcu birden fazla kez tahsil etmesi farklıdır. Yerine getirilmiş ödemeler ilgili borç hesabında gösterilmelidir. Hangi paydaşın hangi tarihte ödeme yaptığı ve ödemenin hangi paya bağlı yükümlülüğe sayıldığı açıkça kaydedilir. Bu kayıtlar hem şirket hesabının hem paydaşların iç hesabının doğru kurulmasını sağlar. Bir temsilcinin adıyla ödeme yapılması, paranın ekonomik olarak hangi paydaş tarafından karşılandığı sorusunu tek başına cevaplamaz.
Miras yoluyla birlikte sahiplikte neye dikkat edilir?
TTK 596, esas sermaye payının miras, eşler arasındaki mal rejimi veya icra yoluyla geçişini düzenler. Bu madde payın kazanılma yoluna; TTK 599 ise bir payın birden fazla kişiye ait olması durumundaki hak kullanımı ve belirli borçlara ilişkindir. Miras yoluyla ilk kazanım ile mirasçıların şirket karşısında nasıl temsil edileceği aynı işlem değildir. Mirasçılık belgesi hak sahiplerini gösterirken, payın şirket içindeki kimliği ayrıca şirket kayıtlarıyla belirlenir.
Limited şirket ortağının ölümü ve payın mirasçılara geçişi ayrı süreci açıklar. Birden fazla mirasçının oranları, tek şirket payının fiilen bölündüğü şeklinde otomatik yorumlanmamalıdır. Miras ortaklığının ve temsilin kendi koşulları da değerlendirilir. Şirkete sunulan belgede hak sahipleri ile ortak temsilci ayrı gösterilmeli; gerçekten yapılmamış bir pay bölünmesi tamamlanmış gibi bildirilmemelidir. Bu ayrım genel kurul kayıtlarının doğruluğunu da etkiler.
Pay defteri kaydı ile ortak temsil birbirinin yerine geçmez
TTK 594/1, ortakların ad ve adreslerini, pay sayısını, pay geçişlerini, itibari değerlerini, gruplarını ve pay üzerindeki intifa ile rehin haklarını pay defterine yazmayı düzenler. İkinci fıkra ortakların defteri inceleyebileceğini belirtir. Ortak temsilcinin temel dayanağı ise TTK 599/2’dir. Bu iki madde numarası birbirine karıştırılmamalıdır. Pay defteri hakkın kaydını ve incelemeyi; ortak temsil düzeni ise birlikte sahip olunan payın haklarının kullanılmasını ilgilendirir.
Pay üzerinde intifa hakkı bulunması da ayrıca kontrol edilmelidir. TTK 600/3, intifa hakkı bulunan payın intifa hakkı sahibi tarafından temsilini düzenler ve pay sahibinin menfaatlerinin hakkaniyete uygun gözetilmemesine tazminat sonucu bağlar. Dolayısıyla yalnız birden fazla malik bulunduğu bilgisiyle, pay üzerindeki diğer haklar hiç incelenmeden temsil dosyası tamamlanmamalıdır. İntifa, rehin ve birlikte sahiplik aynı hak türü değildir. Her biri pay kayıtlarında kendi hukuki niteliğiyle gösterilmelidir.
Şirkete sunulacak dosyanın temel unsurları
Dosyada hak sahipliğinin dayanağı, payın kimliği, şirket sözleşmesindeki ek ödeme ve yan edim kayıtları, ortak temsilci belgesi ve şirkete teslim kaydı bulunmalıdır. Genel kurulda kullanılacak hak için toplantı ve yetki bilgisi ayrıca kontrol edilir. Bir borç talebi varsa şirketin istem yazısı, dayanak sözleşme hükmü, tutar hesabı ve önceki ödemeler aynı dosyaya eklenir. Böylece temsil sorunu ile ödeme uyuşmazlığı birbirinden ayrılarak çözümlenir; birindeki eksiklik diğerinin otomatik cevabı sayılmaz.
Resmî kaynak TTK 594–600, 602–607 ve 618. maddelerdir. TTK 599’un iki fıkrası birlikte uygulanmalıdır: ortak temsilci hakların kullanımını birleştirir, müteselsil sorumluluk ise sözleşmede öngörülen ek ödeme ve yan edimin şirkete karşı ifasını düzenler. Şirketin bütün borçları, pay devri veya payların bölünmesi bu maddeden otomatik sonuç olarak çıkarılamaz. Somut pay ve yükümlülük doğru tanımlandığında tarafların konumu açıklaşır.
Birlikte sahip olunan limited şirket payı hakkında sık sorulan sorular
1. Şirkette birden fazla ortak olması TTK 599 için yeterli mi?
Hayır. Madde, tek bir esas sermaye payının birden fazla kişiye ait olduğu durumu düzenler. Farklı paylara ayrı ayrı sahip ortakların durumu aynı değildir. Önce payın ve hak sahiplerinin kayıtları belirlenmelidir.
2. Her paydaş aynı paydan ayrı oy kullanabilir mi?
TTK 599/2 uyarınca paydan doğan haklar ortak temsilci aracılığıyla kullanılır. Paydaş sayısı, aynı paya bağlı oyları kendiliğinden çoğaltmaz. Oy sayısı TTK 618 ve şirket sözleşmesine göre ayrıca hesaplanır.
3. Ortak temsilci payın sahibi hâline gelir mi?
Hayır. Temsilci ataması hak kullanımına ilişkindir; mülkiyet devri değildir. Paydaşların kimliği ile temsilci sıfatı ayrı gösterilmelidir. Temsil belgesi payın tek kişide toplandığı anlamında kullanılamaz.
4. Temsilci bildirimi pay devir sözleşmesi yerine geçer mi?
Geçmez. İradi pay devri TTK 595’teki şekil ve onay hükümleriyle ayrıca değerlendirilir. Ortak temsilci atanması, payın satıldığı veya bölündüğü sonucunu kendiliğinden doğurmaz. Yetkinin kapsamı da ayrı incelenir.
5. Paydaşlar şirketin bütün borçlarından sınırsız sorumlu mu?
TTK 599/1 böyle genel bir sorumluluk getirmez. Şirket sözleşmesindeki ek ödeme ve yan edim yükümlülükleri yönünden şirkete karşı müteselsil sorumluluk düzenler. Üçüncü kişi ve kamu alacağı sorumluluğu ayrı hükümlere tabidir.
6. Sözleşmede ek ödeme yoksa birlikte sahiplik borç yaratır mı?
Hayır. Önce kanuna uygun sözleşmesel yükümlülük bulunmalıdır. TTK 599, mevcut ek ödeme ve yan edimin paydaşlara etkisini düzenler. TTK 603’teki kaynak, tutar ve talep koşullarının yerine geçmez.
7. İç anlaşmada borç bölüşülmüşse şirket yalnız o oranı mı ister?
Paydaşların iç paylaşımı ile şirkete karşı kanuni müteselsil sorumluluk ayrıdır. İç anlaşma şirket alacağını kendiliğinden oranlı alacağa dönüştürmez. Ancak aynı borç birden çok kez tahsil edilemez; ödemeler hesapta gösterilmelidir.
8. Ortak temsilci maddesi TTK 594/2 midir?
Hayır. TTK 594/2 pay defterini inceleme hakkını düzenler. Birlikte sahip olunan limited şirket payının ortak temsilciyle hak kullanımı TTK 599/2’de yer alır. Madde numaraları doğru kullanılmalıdır.
9. Birden fazla mirasçı varsa pay otomatik bölünür mü?
Miras payı oranları ile şirketin esas sermaye payının bölünmesi aynı işlem değildir. Hak sahipliği, miras ortaklığı ve şirket kayıtları birlikte incelenir. Ortak temsilci ataması tek başına pay bölünmesi oluşturmaz.
10. Payda intifa hakkı varsa temsil yine aynı mı değerlendirilir?
TTK 600/3, intifa hakkı bulunan payın temsilini ayrıca düzenler. Bu nedenle pay üzerindeki haklar incelenmeden yalnız malik sayısına göre karar verilmemelidir. İntifa ile birlikte sahiplik farklı hukuki konumlardır.
İstanbul ve Mersin ofisleri
İstanbul · Polaris Plaza
Maslak Ahi Evran Caddesi, Polaris Plaza No:21, Kat:9, 34475 Sarıyer/İstanbulMersin · Profit İş Merkezi
İhsaniye Mahallesi, 4903. Sokak, Profit İş Merkezi No:23, Kat:3, Daire:14, 33070 Akdeniz/MersinSorunuzu iletin
Hukuki konu hakkında iletişim
İlk iletişimde konuyu, bulunduğunuz ülke veya ili ve varsa tebliğ ya da son işlem tarihini kısaca belirtebilirsiniz. T.C. kimlik numarası, sağlık verisi veya kişisel belge göndermeyiniz. Mesajlaşma tek başına hukuki görüş veya avukatlık ilişkisi oluşturmaz.
