Anonim Şirkette Şarta Bağlı Sermaye Artırımı: TTK 463–472
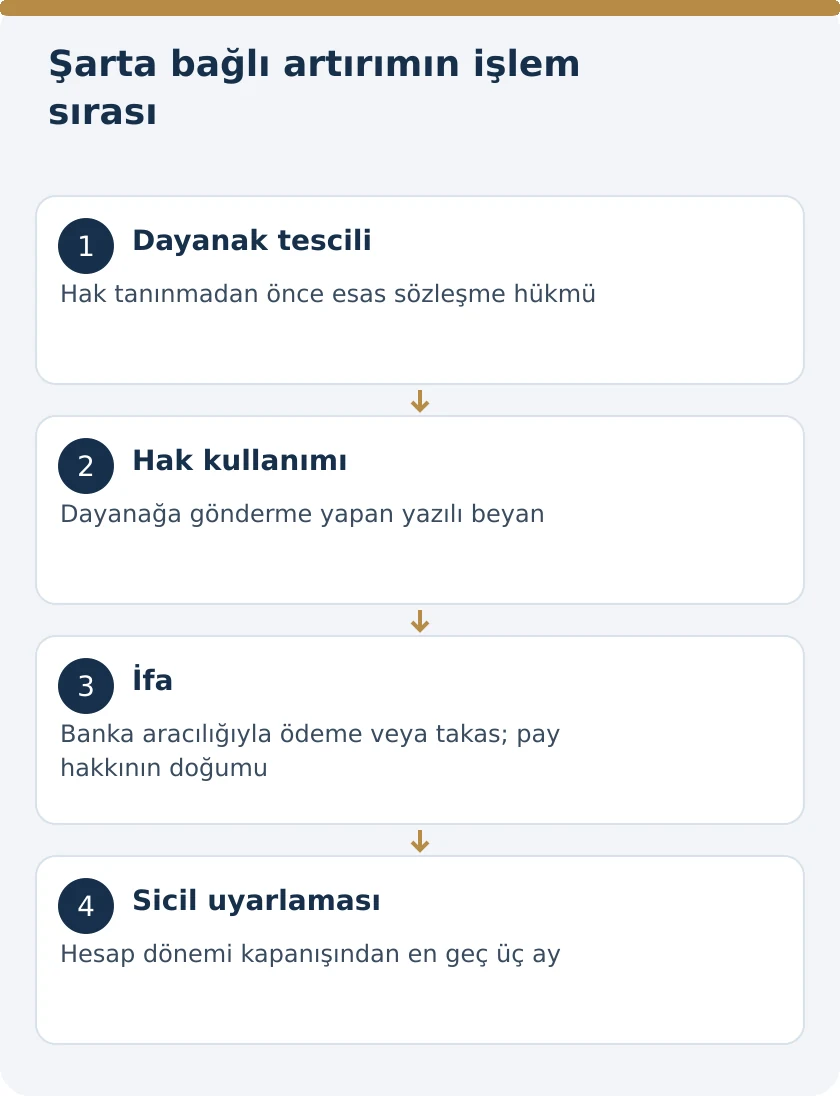
Anonim şirkette şarta bağlı sermaye artırımı, TTK m.463–472 uyarınca değiştirme veya alım hakkının kullanılması ve sermaye borcunun ödeme ya da takasla yerine getirilmesiyle gerçekleşir. Bu iki unsur tamamlandığı anda ve ölçüde sermaye kendiliğinden artar. Genel kurulun dayanak kararı, esas sözleşme hükmünün önceden tescili, hak sahiplerinin korunması ve dönem sonu sicil işlemleri ayrı aşamalardır.
6102 sayılı Türk Ticaret Kanunu’nun 463–472. maddeleri temel alınan bu rehber, genel anonim şirket rejimini açıklar. Bir yatırım sözleşmesine yalnız “gelecekte paya dönüşür” yazılması kanuni mekanizmayı kendiliğinden kurmaz. Halka açık ortaklıkların özel mevzuatı ve 5746 sayılı Kanun kapsamındaki özel teknogirişim istisnası ayrıca ayrılmalıdır.
Şarta bağlı artırımı diğer sermaye artırımlarından ayıran nedir?
TTK m.463/2, sermaye artışını değiştirme veya alım hakkının kullanılmasıyla sermaye borcunun ifasına bağlar. Artış, bütün hak sahiplerinin aynı gün işlem yapmasına bağlı tek bir toplu olay olarak tasarlanmamıştır. Haklar kullanılıp taahhütler yerine getirildikçe ilgili ölçüde gerçekleşir.
Genel kurulun baştan belirlediği toplam imkân ile fiilen gerçekleşmiş sermaye artışı bu nedenle ayrı tutulur. Kullanılmamış bütün hakların karşılığı, gerçekleşmiş sermaye gibi yazılamaz. Yönetim kurulunun kayıtları, verilen hak, kullanılan hak ve ifa edilmiş sermaye borcunu ayrı gösterecek biçimde düzenlenmelidir. Böylece koşullu kapasite ile mevcut sermaye birbirine karışmaz.
Bu mekanizmadan kimler yararlanabilir?
TTK m.463/1, yeni çıkarılan tahviller veya benzeri borçlanma araçları nedeniyle şirketten veya topluluk şirketlerinden alacaklı olanlara ve çalışanlara yeni pay edinme hakkı sağlanmasını düzenler. Bu kişiler esas sözleşmede belirlenen değiştirme veya alım haklarını kullanır.
Kanundaki alacaklı grubunun borçlanma araçlarıyla bağlantısı gözden kaçırılmamalıdır. Şirkete karşı herhangi bir ticari alacağı olan herkes, yalnız bu nedenle otomatik olarak m.463 kapsamındaki hak sahibi olmaz. Hak sahiplerinin hangi gruba girdiği ve hangi hukuki ilişkiye dayanarak programa katıldığı belirlenir. Esas sözleşmedeki yararlanıcı tanımı, kullanılan finansman veya çalışan planıyla uyumlu olmalıdır.
Alım hakkı ile mevcut payın devri aynı şey midir?
M.463’ün konusu yeni payların edinilmesidir. Bir pay sahibinin elindeki mevcut payı ileride başkasına satmayı taahhüt etmesi, şirket sermayesini kendiliğinden artıran aynı işlem değildir. Yeni pay ihraç edilmesiyle mevcut payın el değiştirmesi ayrı hukuki yapılardır.
Bu nedenle belgelerde payı verecek kişinin şirket mi yoksa mevcut ortak mı olduğu açıklanmalıdır. Yeni paylar kullanılacaksa şarta bağlı sermaye dayanağı ve ifa düzeni kurulmalıdır. Mevcut paylar devredilecekse ilgili devir hükümleri incelenir. İki yolun aynı “opsiyon” başlığıyla anlatılması, hak sahibinin ne kazanacağını ve şirketin hangi yükümlülüğü üstlendiğini belirsizleştirir.
Genel kurul neye karar verir?
TTK m.463/1 uyarınca genel kurul, esas sözleşmede gerekli hakları sağlayarak şarta bağlı artırıma karar verir. Karar yalnız gelecekte yatırım kabul edileceği yönünde bir niyet açıklaması değildir. Esas sözleşmenin m.465’te sayılan unsurları içerecek biçimde hazırlanması gerekir.
Hak sahipleri, yeni payların niteliği, toplam itibari tutar ve mevcut pay sahiplerinin etkilenen hakları birlikte belirlenir. Yönetim kurulunun uygulama işlemlerini yürütmesi, genel kurulun oluşturması gereken esas sözleşme dayanağını ortadan kaldırmaz. Karar ekleriyle son esas sözleşme metni arasında fark varsa, hangi hükmün tescil edildiği açıkça kontrol edilmelidir.
Şarta bağlı artırımın üst sınırı ne kadardır?
TTK m.464/1, şartlı artırılan sermayenin toplam itibari değerinin sermayenin yarısını aşamayacağını düzenler. Sınır toplam değere ilişkindir. Her ayrı hak sahibi veya pay grubu için yeniden bağımsız bir yarım sermaye kapasitesi varmış gibi hesap yapılamaz.
Programdaki bütün değiştirme ve alım haklarının sağlayacağı itibari pay tutarı aynı tabloda toplanır. Belirli hakların henüz kullanılmamış olması, plan hazırlanırken toplam sınırın göz ardı edilmesini sağlamaz. Hakların kapsamı veya pay sayısı değiştirilecekse sınır yeniden kontrol edilir. Nominal sermaye hesabı ile yatırımcının ekonomik değerleme hesabı birbirine karıştırılmamalıdır.
Pay bedeli nominal değerin altında belirlenebilir mi?
TTK m.464/2, yapılan ödemenin en az nominal değere eşit olmasını ister. Dönüşüm fiyatına ilişkin sözleşmesel hesap, bu asgari sınırı aşındıracak biçimde kurulamaz. İşlemin ekonomik olarak indirimli tasarlanması, itibari değerin altında ifayı kendiliğinden geçerli kılmaz.
Payın itibari değeri, çıkarma bedeli ve değiştirme hesabında kullanılan tutar ayrı gösterilmelidir. Birden fazla pay sınıfı veya farklı fiyat düzeni varsa her grup için kanuni alt sınır kontrol edilir. Hak sahibinin devraldığı yeni pay sayısı, gerçekten ifa edilen tutarla ve esas sözleşmedeki kapsamla eşleştirilmeden sermaye artışı kaydedilmemelidir.
Esas sözleşmede hangi bilgiler zorunludur?
TTK m.465/1, şarta bağlı artırımın itibari değerini; payların sayı, itibari değer ve türünü; yararlanıcı grupları; mevcut pay sahiplerinin kaldırılan rüçhan haklarını ve miktarını; imtiyazları ve yeni nama yazılı payların devir sınırlamalarını sayar. Bu alanlar somut programı açıklamalıdır.
Yalnız yönetim kuruluna ileride bütün şartları belirleme yetkisi veren genel bir cümle, kanunun esas sözleşmede aradığı bilgilerin yerine geçirilmemelidir. Pay grupları ile hak sahibi grupları farklı kavramlardır; birincisi edinilecek payı, ikincisi hakkı kullanacak kişileri tanımlar. Metinde bu iki alanın ayrı yazılması uygulamada yanlış tahsisi önler.
Borçlanma araçları ortaklara önce önerilmiyorsa ne eklenir?
TTK m.465/2, değiştirme veya alım hakkı içeren tahvil ve benzeri borçlanma araçları önce pay sahiplerine önerilmiyorsa esas sözleşmede ek açıklamalar arar. Hakların kullanılma şartları ve ihraç bedelinin hesaplanma esasları da metinde gösterilmelidir.
Bu nedenle öncelikli öneri hakkının kaldırılması yalnız karar tutanağındaki bir sonuç cümlesiyle ele alınmaz. Kaldırmanın kanuni koşulları yanında, esas sözleşmenin ek bilgi gereği de yerine getirilir. Kullanım şartlarıyla fiyat hesabı arasında çelişki bırakılmamalıdır. Şirket, hak sahibinin ne zaman ve hangi hesapla pay edineceğini sonradan tek taraflı varsayımlarla açıklamak zorunda kalmamalıdır.
Esas sözleşme tescilinden önce verilen hak geçerli mi?
TTK m.465/3, şarta bağlı artırıma ilişkin esas sözleşme hükmünün tescilinden önce tanınan değiştirme ve alım haklarını batıl sayar. Bu, işlem sırasının doğrudan geçerliliğe bağlandığı açık bir hükümdür. Önce hak verip daha sonra esas sözleşme dayanağı oluşturmak aynı usul değildir.
Dosyada genel kurul tarihi, esas sözleşme hükmünün tescili ve hak tanıyan belgelerin tarihleri ayrı görülmelidir. Kanunun yaptırımı, belirtilen değiştirme ve alım haklarına yöneliktir; bütün belgelerin farklı borç hükümleri hakkında incelemesiz aynı sonuç kurulmaz. Ancak hak tanıma aşamasında m.465/3 göz ardı edilerek geçerli pay edinimi güvencesi verilemez.
Mevcut ortakların önce önerilme hakkı nedir?
TTK m.466/1, değiştirme veya alım hakkı içeren tahvil ve benzeri senetler çıkarılıyorsa bunların öncelikle mevcut pay sahiplerine payları oranında önerilmesini düzenler. Korunan hak, bu aşamada borçlanma aracının kendisine yönelik öneriye ilişkindir.
Bu mekanizma, daha sonra hak kullanılarak edinilecek yeni payın tahsisiyle aynı işlem değildir. Mevcut ortakların hangi araç için, hangi oranda ve hangi şartlarla öneri aldığı belgelenmelidir. yeni pay alma hakkı ile önerilmeye muhatap olma hakkının ayrı tutulması, m.465 ve m.466’daki korumaların doğru uygulanmasını sağlar.
Önerilmeye muhatap olma hakkı kaldırılabilir mi?
TTK m.466/2, haklı sebepler varsa bu hakkın kaldırılmasına veya sınırlandırılmasına izin verir. M.466/3 ise gerekli rüçhan ve öneri hakları sınırlamalarından dolayı hiç kimsenin haklı görülmeyecek biçimde yararlandırılamayacağını veya kayba uğratılamayacağını belirtir.
Kararda hangi hakkın ne ölçüde kaldırıldığı ve neden bu yöntemin seçildiği anlaşılır olmalıdır. Yalnız belirli kişinin yatırımcı olarak tercih edilmesi, kanundaki koruma incelemesini gereksiz hâle getirmez. Yeni hak sahiplerinin sağlayacağı ekonomik katkı ile mevcut ortakların uğradığı etki birlikte açıklanır. Haklı sebep değerlendirmesi, metinde kullanılan genel bir yatırım hedefi ifadesine indirgenmemelidir.
Nama yazılı paydaki devir sınırlaması kullanım hakkını engeller mi?
TTK m.467/1, nama yazılı pay edinme hakkı verilen alacaklı veya çalışanların, bu payların devrinin sınırlandırıldığı gerekçesiyle hakkı kullanmaktan engellenemeyeceğini düzenler. Ancak bu hususun esas sözleşmede ve izahnamede saklı tutulması istisnadır.
Dolayısıyla genel bir nama yazılı pay devir sınırlaması bulunmasıyla m.467’deki saklı tutma koşulu aynı şey değildir. Hak tanınırken mevcut kayıtlar ve izahname birlikte okunmalıdır. Şirket, hakkın kullanım aşamasına gelindiğinde daha önce açıklanmamış bir engeli sırf paylar nama yazılı olduğu için otomatik olarak ileri süremez.
Yeni sermaye işlemleri hak sahibinin konumunu aşındırabilir mi?
TTK m.467/2, yeni sermaye artırımı, yeni değiştirme veya alım hakları verilmesi ya da başka yollarla mevcut hakların kayba uğratılmasını sınırlar. Kanun; değiştirme fiyatının indirilmesi, uygun denkleştirme sağlanması veya pay sahiplerinin haklarının da aynı şekilde kayba uğraması hâllerini ayrıca düzenler.
Bu koruma, hak tanınmasıyla kullanım tarihi arasında yapılan şirket işlemleri açısından önemlidir. Dönüşüm hesabı yalnız ilk belgedeki pay sayısına bakılarak yürütülmez. Arada sermaye ve pay yapısını değiştiren işlemler varsa etkileri incelenir. Uygulanan fiyat düzeltmesi veya denkleştirme, hangi değişikliği karşıladığı belirtilerek hesap dosyasına bağlanmalıdır.
Değiştirme veya alım hakkı nasıl kullanılır?
TTK m.468/1, hakkın yazılı beyanla kullanılmasını ister. Beyan, esas sözleşmenin şarta bağlı artırıma ilişkin hükmüne gönderme yapar. Mevzuat ihraç izahnamesinin yayımlanmasını gerektiriyorsa izahnameye de gönderme yapılır.
Kullanım yazısında ilgili hak, hak sahibi, kullanılmak istenen kapsam ve dayanak kayıtlar belirlenir. Sadece pay sahibi olunmak istendiğini belirten genel bir yazı, hangi kanuni hakkın kullanıldığını açık bırakmamalıdır. Yazılı beyanın alınma kaydı ile ifa belgesi ilişkilendirilir. Hak kullanımının bütün programı mı yoksa izin verilen belirli bölümü mü kapsadığı, program şartlarıyla uyumlu biçimde gösterilir.
Sermaye borcu hangi yolla yerine getirilir?
TTK m.468/2, para yatırılması veya takas yoluyla ifanın bir mevduat ya da katılım bankası aracılığıyla gerçekleştirilmesini düzenler. Bu nedenle yalnız şirket içi muhasebe fişinde borcu sermaye hesabına geçirmek, kanunun banka aracılığı şartını açıklamaz.
Nakit ödeme belgesi ile takas işleminin dayanağı ayrı tutulur. Takasa konu alacağın hangi borçlanma aracından doğduğu, tutarı ve kullanılan hakla ilişkisi belirlenir. sermaye ödemesinde banka ve taahhüt kayıtları hakkındaki rehber bağlantılı belge düzenini açıklar. Şarta bağlı artırımda ayrıca m.468’in özel ifa biçimi uygulanır.
Pay sahipliği hangi anda doğar?
TTK m.468/3, pay sahipliği haklarının sermaye taahhüdünün ifasıyla doğduğunu söyler. M.463/2 ile birlikte okunduğunda hakkın kullanılması ve borcun ifası artışın esasını oluşturur. Esas sözleşmeye koşullu kapasite yazılması, hak sahibini o anda bütün payların sahibi yapmaz.
Aynı şekilde dönem sonu sicil işlemi, kullanım ve ifadan doğmuş hakların tarihini belirsizleştirecek biçimde ele alınmamalıdır. Dosyada hak tanıma tarihi, kullanım tarihi, ifa tarihi ve sicile uyarlama tarihi ayrı kaydedilir. Pay sahipliği kayıtlarının hazırlanmasında hangi olayın hukuki başlangıç olduğu açık tutulur; yalnız belge basım günü kullanılmaz.
Yönetim kurulu gerçekleşen artışı nasıl kayda geçirir?
TTK m.470, yönetim kurulunun sermaye artırımı beyannamesinde yeni payların sayısını, itibari değerini, türlerini, belirli gruplara tanınan imtiyazları ve hesap dönemi sonundaki sermaye durumunu belirlemesini düzenler. Yönetim kurulu esas sözleşmeyi mevcut duruma uyarlar.
Beyanname, başlangıçta tanınan en yüksek tutarı aynen tekrar etmek yerine gerçekleşmiş kullanımları göstermelidir. Kullanılan hakların yazılı beyanları ve ifa belgeleri pay kayıtlarıyla eşleştirilir. TTK m.457/2-c, şarta bağlı artırımın ve uygulamasının kanuna uygunluğunun belirtilmesini de ister. Hesaplar arasındaki farklar yalnız dönem sonu toplamıyla kapatılmamalıdır.
Ticaret siciline uyarlama için üç ay ne zaman başlar?
TTK m.471, esas sözleşme değişikliğinin hesap döneminin kapanmasından itibaren en geç üç ay içinde ticaret siciline tescilini ve yönetim kurulu beyannamesinin sicile verilmesini öngörür. Buradaki özel başlangıç, hesap döneminin kapanışıdır.
Bu süre, diğer artırım türlerinde geçen karar tarihine bağlı sürelerle karıştırılmamalıdır. Şirketin hesap döneminin bitişi doğru belirlenir; bütün şirketlerin kayıtları kontrol edilmeden aynı takvim günü yazılmaz. Dönem içindeki kullanımların düzenli izlenmesi, kapanışta doğru uyarlama yapılmasını sağlar. Tescil dosyası fiilen kazanılmış paylarla henüz kullanılmamış kapasiteyi ayrı göstermelidir.
İki farklı tescil aşaması nasıl ayrılır?
| Aşama | Hukuki işlev | Dayanak |
|---|---|---|
| Başlangıç esas sözleşme hükmü | Hak tanınmadan önce geçerli kurumsal dayanak | TTK 465/3 |
| Hak kullanımı ve ifa | İlgili ölçüde kendiliğinden sermaye artışı | TTK 463/2 ve 468 |
| Dönem sonu uyarlaması | Gerçekleşen sermaye durumunun sicile işlenmesi | TTK 470–471 |
İlk tescilin yapılmış olması, bütün hakların kullanıldığını göstermez. Dönem sonu uyarlaması da başlangıçta tescilsiz verilmiş hakların durumunu incelemesiz biçimde düzeltmiş kabul edilemez. Her aşama kendi kanuni etkisiyle takip edilir.
Haklar sona erince esas sözleşme hükmü ne olur?
TTK m.472, değiştirme ve alım hakları sona erince yönetim kurulunun ilgili şarta bağlı artırım hükmünü esas sözleşmeden çıkarmasını ve sicilde de silinmesini düzenler. Kullanım dönemi kapanmış bir programın eski kapasitesi süresiz kullanılabilir yetki gibi bırakılmamalıdır.
Sona erme kaydı hazırlanırken hangi hakların kullanıldığı, hangilerinin kullanılmadan sona erdiği ve gerçekleşmiş pay sayısı belirlenir. Esas sözleşme hükmünün çıkarılması, daha önce usulüne uygun kazanılmış payları kendiliğinden ortadan kaldıran bir işlem değildir. Amaç, sona ermiş haklara ilişkin koşullu düzenin esas sözleşme ve sicilde devam etmesini önlemektir.
Eski işlem denetçisi şartı hâlen geçerli midir?
TTK m.469, 6335 sayılı Kanunla yürürlükten kaldırılmıştır. Eski kanun metinlerinden alınan uygunluk doğrulaması veya işlem denetçisi aşaması, yürürlükteki zorunlu işlem gibi aynen tekrarlanmamalıdır. Güncel m.470–471 düzeni esas alınır.
Bu tespit, şirketin tabi olduğu bütün bağımsız denetim veya özel mevzuat yükümlülüklerinin kaldırıldığı anlamına gelmez. Yürürlükten kaldırılan belirli hüküm ile başka hukuki kaynaktan doğan denetim ayrı konulardır. İşlem listesinde her raporun dayanağı yazılmalıdır. Böylece mülga bir madde nedeniyle gereksiz işlem istenmesi ve geçerli ayrı bir yükümlülüğün atlanması birlikte önlenir.
Teknogirişim özel rejimi neden ayrı değerlendirilir?
5746 sayılı Kanun m.3/15, Bakanlıkça verilen teknogirişim rozetine sahip halka açık olmayan şirketlerin paya dönüştürülebilir borç sözleşmesine dayalı artırımlarında TTK’nın şarta bağlı artırıma ilişkin hükümlerinin uygulanmayacağını düzenler. Bu kapsam kanundaki koşullara bağlı özel istisnadır.
teknogirişimde paya dönüştürülebilir borç rejimi ayrı rehberde incelenir. Genel TTK m.463–472 işlemiyle özel istisna aynı dosya şablonuyla yürütülmemelidir. Önce şirketin ve işlemin hangi rejime girdiği belirlenir; sırf teknoloji alanında faaliyet göstermek bütün anonim şirketleri istisna kapsamına sokmaz.
Sık sorulan sorular
Şarta bağlı sermaye artırımı hangi anda gerçekleşir?
TTK m.463/2 uyarınca değiştirme veya alım hakkı kullanılıp sermaye borcu ödeme ya da takasla yerine getirildiği anda ve ölçüde sermaye kendiliğinden artar.
Her şirket alacaklısı bu yolla otomatik pay alabilir mi?
Hayır. M.463/1’de yeni tahvil veya benzeri borçlanma araçları nedeniyle alacaklı olanlar ve çalışanlar düzenlenir. Esas sözleşmedeki hak ve yararlanıcı koşulları sağlanmalıdır.
Şarta bağlı artırımın sermaye sınırı nedir?
TTK m.464/1 toplam itibari değerin sermayenin yarısını aşmamasını ister. Ayrı hak sahibi grupları için birbirinden bağımsız yarım sermaye sınırları hesaplanmaz.
Nominal değerin altında ödeme kabul edilir mi?
TTK m.464/2 yapılan ödemenin en az nominal değere eşit olmasını ister. Dönüşüm fiyatı ve pay sayısı bu alt sınırla uyumlu kurulmalıdır.
Esas sözleşme tescil edilmeden hak tanınabilir mi?
TTK m.465/3, ilgili esas sözleşme hükmü tescil edilmeden tanınan değiştirme ve alım haklarını batıl sayar. Hak tanıma sırası bu nedenle geçerlilik bakımından önemlidir.
Mevcut ortaklara borçlanma araçları önce önerilir mi?
TTK m.466/1’deki araçlar mevcut pay sahiplerine payları oranında önce önerilir. Önerilmeye muhatap olma hakkı haklı sebeplerle sınırlanabilir; haksız yarar veya kayıp yaratılamaz.
Hak kullanmak için yazılı beyan gerekir mi?
Evet. TTK m.468/1, esas sözleşmedeki şarta bağlı artırım hükmüne ve gerektiğinde izahnameye gönderme yapan yazılı beyan arar. İfa kayıtları ayrıca tamamlanır.
Ödeme ve takas banka aracılığıyla mı yapılır?
TTK m.468/2, para yatırılması veya takasla ifanın mevduat ya da katılım bankası aracılığıyla yapılmasını düzenler. Yalnız muhasebe kaydı bu şartı açıklamaz.
Dönem sonu sicil işlemi ne zaman yapılır?
TTK m.471 uyarınca hesap döneminin kapanışından itibaren en geç üç ay içinde esas sözleşme değişikliği tescil edilir ve yönetim kurulu beyannamesi sicile verilir.
Haklar sona erdiğinde kullanılmamış kapasite devam eder mi?
TTK m.472, hakların sona ermesi üzerine ilgili hükmün yönetim kurulunca esas sözleşmeden çıkarılmasını ve sicilde silinmesini ister. Sona ermiş program süresiz yetki olarak korunmaz.
İstanbul ve Mersin ofisleri
İstanbul · Polaris Plaza
Maslak Ahi Evran Caddesi, Polaris Plaza No:21, Kat:9, 34475 Sarıyer/İstanbulMersin · Profit İş Merkezi
İhsaniye Mahallesi, 4903. Sokak, Profit İş Merkezi No:23, Kat:3, Daire:14, 33070 Akdeniz/MersinHukuki konu hakkında iletişim
İlk iletişimde konuyu, bulunduğunuz ülke veya ili ve varsa tebliğ ya da son işlem tarihini kısaca belirtebilirsiniz. T.C. kimlik numarası, sağlık verisi veya kişisel belge göndermeyiniz. Mesajlaşma tek başına hukuki görüş veya avukatlık ilişkisi oluşturmaz.
