Anonim Şirkette Sermaye Borcu Ödenmezse Temerrüt ve Iskat: TTK 481–483
Anonim şirket pay sahibinin sermaye koyma borcunu zamanında ödememesi, TTK m.482 uyarınca ihtarsız temerrüt faizine yol açar; paydan doğan haklardan yoksun bırakma ise TTK m.483’teki özel ihtar ve bir aylık ödeme süresi uygulanmadan gerçekleştirilemez. Faizin başlamasıyla payın ıskatı farklı sonuçlardır. Yönetim kurulunun bu iki süreci birbirine karıştırmadan yürütmesi gerekir.
Iskat, sermaye taahhüdünü yerine getirmeyen kişinin ilgili paylara ilişkin haklarının kaldırılması ve payın başka kişiye verilmesi sürecidir. Ödenmiş başka paylar, şirketten alacaklar ve sermaye borcu aynı hesap değildir. Bu yazı TTK m.480–483, m.484 ve m.501 üzerinden borcun belirlenmesini, ihtarı, yönetim kurulu işlemlerini ve açık kalan tutara ilişkin sorumluluğu açıklar.
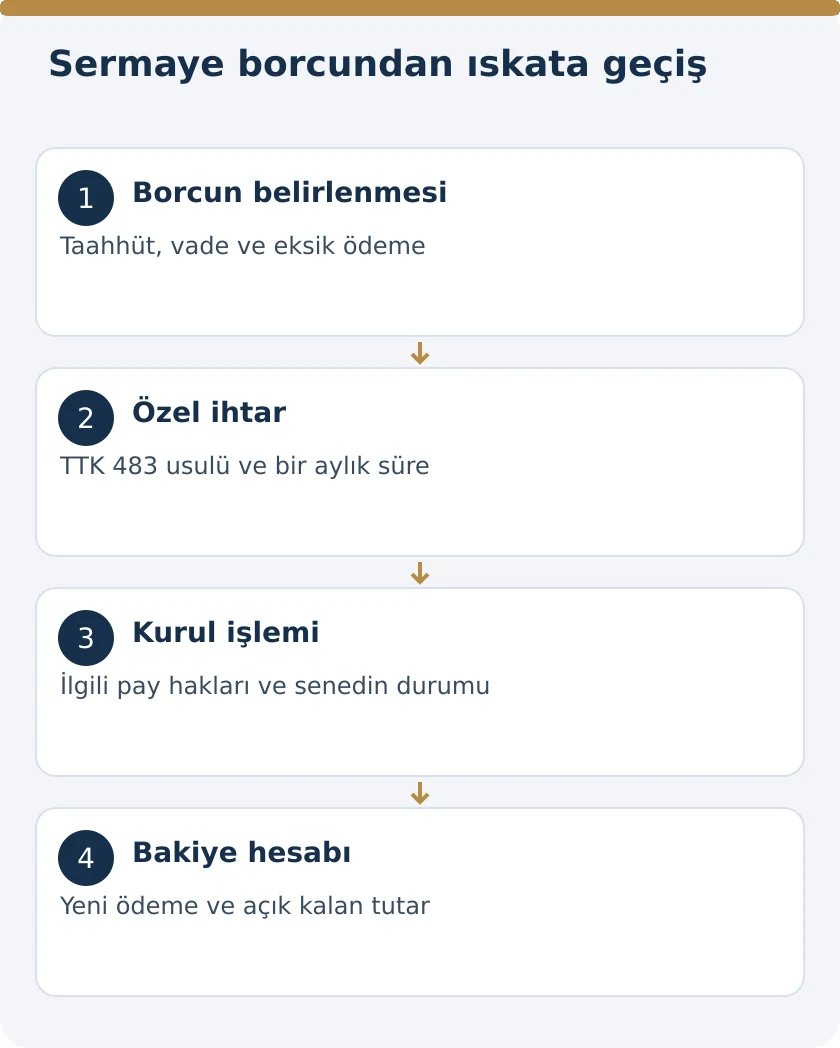
Önce sermaye borcunun kaynağı ve vadesi belirlenir
Iskat incelemesinin başlangıcı, pay sahibinin şirkete karşı hangi sermaye taahhüdünde bulunduğudur. Esas sözleşme, iştirak taahhüdü, sermaye artırımı belgeleri, ödeme çağrıları ve banka kayıtları birlikte incelenir. Şirketin ortağa verdiği borç ile ortağın şirkete taahhüt ettiği sermaye birbirinden ayrılır. M.482, sermaye koyma borcunun süresinde yerine getirilmemesine bağlanmıştır.
Vade gösterilmeden yalnız muhasebe hesabının açık olması, temerrüt tarihini açıklamaz. Taahhüt edilen toplam bedel, önceden yapılan ödemeler, istenebilir kalan tutar ve vade ayrı yazılır. Birden fazla sermaye artırımı veya pay grubu varsa her taahhüt kendi belgesiyle eşleştirilir. Böylece ödenmiş bedelin tekrar istenmesi ve başka bir paya ait eksikliğin yanlış kişiye yüklenmesi önlenir.
Nakdî sermayede yüzde 25 ve yirmi dört ay kuralı
TTK m.344/1 uyarınca nakden taahhüt edilen payların itibari değerinin en az yüzde yirmi beşi tescilden önce, kalan kısmı şirketin tescilini izleyen yirmi dört ay içinde ödenir. Payların çıkarma primlerinin tamamı ise tescilden önce ödenmelidir. İtibari değer ile çıkarma primi bu nedenle aynı ödeme takvimine tabi değildir.
Yirmi dört aylık üst süre, daha önce geçerli biçimde belirlenmiş ödeme tarihlerini yok sayma hakkı vermez. Esas sözleşme ve ödeme çağrısı ayrıca okunmalıdır. Sermaye Piyasası Kanunu’nun özel ödeme hükümleri m.344/2 ile saklı tutulmuştur. sermaye piyasası araçlarının satışında bedelin ödenmesi bu özel alanı açıklayan bağlantılı içeriktir.
Kuruluş ödemesinin banka kaydı neden önemlidir?
TTK m.345 kuruluşta nakdî ödemelerin kurulmakta olan şirket adına açılan özel banka hesabına ve yalnız şirketin kullanabileceği biçimde yatırılmasını düzenler. Kanunun veya esas sözleşmenin aradığı ödemenin yapıldığı, ticaret siciline yöneltilecek banka mektubuyla ispatlanır. Bu nedenle kuruluş sermayesinin ödendiği iddiası yalnız ortaklar arasındaki yazışmaya bırakılmamalıdır.
Ödeme kayıtlarında gönderen, alıcı hesap, tarih, para birimi ve açıklama takip edilir. Özellikle yurt dışından gelen fonun sermaye mi yoksa başka bir ilişkiye ait ödeme mi olduğu belgelenmelidir. yurt dışından sermaye artırımına katılım ve para transferi rehberi bu belgeleme boyutuyla ilgilidir. Iskat dosyasında ise esas soru, ilgili sermaye taahhüdünün ne kadarının gerçekten karşılandığıdır.
Yönetim kurulunun ödemeye çağrısında hangi bilgiler bulunur?
TTK m.481, esas sözleşmede başka hüküm yoksa pay bedellerinin yönetim kurulunca ilan yoluyla istenmesini öngörür. İlanda talep edilen sermaye borcunun oranı veya tutarı, ödeme tarihi ve ödemenin yapılacağı yer açıkça belirtilmelidir. “Ortaklar borçlarını tamamlasın” biçimindeki genel duyuru bu unsurları görünür kılmaz.
Ödemeye çağrı ile sonradan yapılacak ıskat ihtarı aynı aşama değildir. İlk işlem borcun hangi tarihte ve nereye ödeneceğini bildirir. M.483’teki ihtar ise temerrüde düşmüş pay sahibine ek ödeme süresi ve hak kaybı sonucunu bildirir. Dosyada iki işlemin ayrı tarih ve içeriğinin korunması, kanunun öngördüğü sıralamanın denetlenmesini sağlar.
Temerrüt faizi için ayrıca ihtar gerekir mi?
TTK m.482/1 açıkça, sermaye koyma borcunu süresi içinde yerine getirmeyen pay sahibinin ihtara gerek olmadan temerrüt faizi ödeyeceğini düzenler. Bu sonuç için önce borcun vadesi ve ödenmemiş tutarı belirlenir. Iskat ihtarının gönderilmemiş olması, vadesi geçmiş sermaye borcunda faizin hiç başlamadığı anlamına gelmez.
Faiz hesabında başlangıç tarihi ile sonradan yapılan kısmi ödemeler dikkate alınır. Kanuni veya geçerli sözleşmesel faiz dayanağı açık gösterilmelidir. Sabit bir oranı bütün dönemlere uygulamak yerine ilgili tarihte geçerli hukuk ve taahhüt incelenir. Iskat için verilen bir aylık süre de daha önce doğmuş temerrüt faizini kendiliğinden silen yeni bir faizsiz dönem değildir.
Iskat yetkisi hangi organa aittir?
TTK m.482/2, mütemerrit pay sahibini iştirak taahhüdünden ve kısmi ödemelerinden doğan haklarından yoksun bırakma yetkisini yönetim kuruluna verir. Aynı düzenleme payın satılıp yerine başka kişinin alınmasını ve verilmiş pay senetlerinin iptalini kapsar. Yetkinin yönetim kurulunda olması, şirket içindeki herhangi bir çalışanın tek başına hak kaybı bildirimi yapmasını yeterli kılmaz.
Kurul kararında ilgili pay, sermaye borcu, temerrüt, ihtar ve süre bilgilerinin denetlenebilir olması gerekir. Yetkiyi kullanırken m.483’ün usulü uygulanır. Kanunun kurul yetkisini tanıması, şekil ve süre eksiklerinin sonucu etkilemeyeceği anlamına gelmez. yönetim kurulu sorumluluğu ayrıca m.553 ve devamındaki şartlarla incelenir.
Iskat ihtarında bir aylık süre ve sonuç açık yazılmalıdır
TTK m.483/1, m.482’nin ikinci ve üçüncü fıkralarının uygulanması için özel ihtar arar. İhtarda temerrüde konu tutarın bir ay içinde ödenmesi, aksi hâlde ilgili paylara ilişkin haklardan yoksun bırakılma ve sözleşme cezasının istenmesi açıklanır. Sözleşme cezası bakımından esas sözleşmede geçerli dayanağın bulunması ayrıca gerekir.
Kanuni bir aylık süre, şirketin tek taraflı tercihiyle birkaç günlük süreye indirilemez. İhtarda “en kısa zamanda ödeme” gibi belirsiz ifade kullanılması da kanunun öngördüğü süreyi açıkça göstermenin yerini tutmaz. Borçlu pay sahibinin hangi tutarı hangi sonuca maruz kalmamak için ödeyeceği anlaşılmalıdır. Ödeme yeri ve hesabının önceki çağrıyla uyumu da kontrol edilir.
İlan ve internet sitesi mesajı nasıl ayrılır?
M.483/1, TTK m.35’te belirtilen gazete ile esas sözleşmede öngörülen ilan biçimini ve şirketin internet sitesinde yayımlanacak mesajı düzenler. İlgili düzenleme okunmadan yalnız sıradan bir e-posta gönderildiği gerekçesiyle bütün kanuni ihtar aşamalarının tamamlandığı kabul edilmemelidir. Esas sözleşmedeki ek duyuru şartları da dosyaya alınmalıdır.
Gazete nüshası, ilan metni, yayımlanma tarihi ve internet mesajının içeriği birlikte saklanır. Bu kayıtlar yalnız iletişim yapıldığını değil hangi borç ve yaptırımın bildirildiğini gösterir. İnternet yükümlülüklerine ilişkin genel düzenlemeler ile m.483’teki özel usul birlikte kontrol edilir. Duyurunun farklı kanallardaki metinleri arasında tutar veya süre çelişkisi bırakılmamalıdır.
Nama yazılı pay senetlerinde süre mektubun alınmasıyla başlar
TTK m.483/2, nama yazılı pay senedi sahipleri için ilan yerine iadeli taahhütlü mektup ve internet sitesi mesajı öngörür. Bu durumda bir aylık süre mektubun alındığı tarihten başlar. Mektubun postaya verildiği tarih ile pay sahibine ulaştığı tarih farklı işlem aşamalarıdır.
Teslim belgesinin dosyada bulunması süre hesabını doğrudan etkiler. Gönderim fişi tek başına teslim tarihini göstermez. Muhatap, adres ve mektubun içeriği belirli olmalıdır. Mektubun iade edilmesi veya teslim kaydında sorun bulunması durumunda yalnız ilk gönderim tarihinden hareket edilerek hak kaybı kararı verilmemelidir. Kanundaki süre başlangıcı, bildirimin alındığı tarihle ilişkilendirilmiştir.
Iskat bütün ortaklık ilişkisini kendiliğinden siler mi?
M.483 ihtarın sonucunu ilgili paylara ilişkin haklardan yoksun bırakılma olarak ifade eder. Bu nedenle işlem konusu pay veya paylar açıkça belirlenmelidir. Pay sahibinin şirketteki bütün hukuki ilişkilerini, ödenmiş diğer paylarını ve ayrı alacaklarını tek kararla aynı sebeple ortadan kaldırma sonucu bu hükümden çıkarılamaz.
Pay numarası, nominal değer, ödeme durumu ve taahhüt belgesinin doğru eşleştirilmesi önem taşır. Iskat kararının kapsamı ödenmeyen sermaye borcunun bağlı olduğu paylarla uyumlu kurulmalıdır. Şirket pay defterindeki kayıtlar da kararın gerçek kapsamına göre ele alınır. Pay defterinin işlevi ve kayıt talepleri pay defterine kayıt rehberinde ayrıca açıklanmıştır.
Kısmi ödeme, pay senedinin iptali ve yeni pay sahibi
TTK m.482/2, hak yoksunluğunu yapılan kısmi ödemelerden doğan hakları da kapsayacak biçimde düzenler. Daha önce bir miktar ödeme yapılmış olması, kalan borç bakımından usulüne uygun ıskatın hiç uygulanamayacağı anlamına gelmez. Ödenen ve ödenmeyen tutarlar karar ve hesap dosyasında ayrı gösterilmelidir.
Pay senedi verilmişse iptali de kurulun yetkisi içindedir. İptal edilen senetler ele geçirilemiyorsa iptal kararı m.35’teki gazetede ve esas sözleşmede belirtilen biçimde ilan edilir. Bu ilan, m.483’teki ödeme ihtarıyla aynı belge değildir; artık verilen iptal kararını duyurur. Eski senedin durumu, yeni pay sahibinin belirlenmesi ve tahsil edilen bedel birlikte takip edilmelidir.
Pay başka kişiye verilince eski borçlu tamamen kurtulur mu?
TTK m.483/3, yeni pay sahibinin ödemelerinden açık kalan tutar için mütemerrit pay sahibinin şirkete karşı sorumluluğunu devam ettirir. Bu nedenle ıskat, bütün sermaye borcunun otomatik silinmesi işlemi değildir. Yeni kişiden yapılan tahsilatın ardından açık kalan miktar hesaplanır.
Aynı tutarın iki kez tahsiline yol açmamak için eski borçlu ve yeni pay sahibi hesapları ilişkilendirilmelidir. Yeni tahsilat, paya ait borç ve açık kalan bakiye güncel kayıtlarla gösterilir. Şirketin m.482/4’te saklı tutulan tazminat hakları ise ayrıca kendi zararı ve hukuki dayanağıyla açıklanır. Bakiye sermaye bedeliyle ilave zarar kalemlerini aynı isim altında toplamak hesap denetimini güçleştirir.
Bedeli ödenmemiş pay önceden devredilmişse TTK 501
M.483/4, m.501’i saklı tutar. Bedeli tamamen ödenmemiş nama yazılı payı alan kişi, pay defterine kaydedilmekle kalan pay bedelini şirkete ödemekle yükümlü olur. Pay devrinde sermaye borcunun kime ait olduğu yalnız devir sözleşmesindeki özel ödeme hükmüne bakılarak belirlenmez.
Kuruluşta veya esas sermaye artırımında taahhütte bulunan ve payını devreden kişi bakımından m.501/2 özel düzen içerir. Kalan bedel kural olarak kendisinden istenmez; ancak kuruluş veya artırım tarihinden itibaren iki yıl içinde şirketin iflas etmiş ve payı alan kişinin pay haklarından yoksun bırakılmış olması istisnadır. Bu iki koşul birlikte değerlendirilir. Diğer devredenler bakımından m.501/3, alan kişinin pay defterine kaydıyla borçtan kurtulmayı düzenler.
Pay devri ve hamiline senet bakımından ek sınırlar
TTK m.491, bedeli tamamen ödenmemiş nama yazılı payların devrinde şirket onayını ve kanuni istisnaları düzenler. Bu nedenle sermaye borcu ödenmediğinde yalnız payı başka kişiye devretmek, onay ve kayıt düzenini atlama imkânı vermez. nama yazılı pay devrinde şirket onayı bu aşamayı açıklayan ilgili rehberdir.
TTK m.484/2 ise bedeli tamamen ödenmemiş paylar için hamiline yazılı senet çıkarılmasını yasaklar ve aykırı çıkarılan senetleri geçersiz sayar. İyiniyet sahiplerinin tazminat hakları saklıdır. Pay bedeli borcu devam ederken senet türü değiştirilerek ödeme eksikliğinin ortadan kalktığı kabul edilemez.
Şirket zararı yeni bir sermaye borcu yaratır mı?
TTK m.480/1, kanuni istisnalar dışında esas sözleşmeyle pay sahibine pay bedelini veya çıkarma primini ifa dışında borç yüklenemeyeceğini düzenler. Bu nedenle şirketin faaliyet zararını ortaklara paylaştıran bir iç hesap, tek başına yeni sermaye taahhüdü değildir. Iskat için önce hangi kanuni veya sözleşmesel sermaye taahhüdünün yerine getirilmediği gösterilmelidir.
Pay sahibinin şirkete borç verdiği işlem, gider paylaşımı anlaşması veya bir satıştan doğan ödeme yükümlülüğü ayrı hukuki ilişkilerdir. Bunların tahsili kendi hükümlerine göre değerlendirilir. Sermaye ödeme yaptırımını her ortak borcunun tahsilinde genel baskı aracı gibi kullanmak m.482’nin konusu ile bağdaşmaz. Kurul kararındaki borç açıklaması bu ayrımı korumalıdır.
Ödenmemiş sermaye yeni sermaye artırımını nasıl etkiler?
TTK m.456/1, iç kaynaklardan artırım dışında, payların nakdî bedelleri tamamen ödenmedikçe sermaye artırılamayacağını düzenler. Aynı fıkra, sermayeye oranla önemli sayılmayan tutarların ödenmemiş olmasını engel dışında tutar. Bu nedenle sermaye ödeme kayıtları yalnız ıskat için değil, sonraki artırım işleminin kanuni koşulları bakımından da önemlidir.
Kanundaki istisna, eksik borcun kendiliğinden silinmesi veya borçlunun temerrütten kurtulması anlamına gelmez. Artırıma engel bulunup bulunmadığıyla mevcut borcun tahsili farklı konulardır. Artırım dosyasında ödeme durumunun gerçeğe uygun açıklanması, ıskat dosyasında ise ilgili paya ait açık borcun izlenmesi gerekir. İki işlem aynı banka ve muhasebe belgelerinden yararlansa da hukuki sonuçları ayrı tutulmalıdır.
Pay sahibi ödeme yaptığını nasıl ortaya koyar?
Pay sahibi ödemeye ilişkin itirazını taahhüt ve banka kaydıyla eşleştirerek açıklamalıdır. Yalnız toplam transfer tutarını göstermek, bu tutarın hangi pay bedeline sayıldığını her durumda açıklamaz. Ödeme açıklaması, şirketin kabul veya kayıt belgesi ve önceki çağrının içeriği birlikte sunulur. Borcun tamamının ödendiği ileri sürülüyorsa kalan bakiye hesabındaki farkın sebebi belirtilir.
Iskat ihtarına cevap verildiği için bir aylık sürenin kendiliğinden durduğu sonucu m.483’te yer almaz. Bu nedenle borcun tutarına itirazla ödeme süresinin takibi ayrı yürütülmelidir. Şirket de kendisine sunulan ödeme belgesini görmezden gelerek aynı bedeli ödenmemiş kabul etmemelidir. İnceleme sonunda kurulun kullandığı borç hesabı mevcut kayıtlarla tutarlı olmalıdır.
Iskat dosyasını üç farklı işlem üzerinden kontrol edin
| Aşama | Dayanak | Kontrol edilecek kayıt |
|---|---|---|
| Ödemeye çağrı | TTK m.481 | Tutar veya oran, vade ve ödeme yeri |
| Temerrüt | TTK m.482/1 | Vade, eksik ödeme ve faiz başlangıcı |
| Iskat ihtarı | TTK m.483 | Bir aylık süre, bildirim yöntemi ve yaptırım açıklaması |
| Hak yoksunluğu ve senet işlemi | TTK m.482/2 | Kurul kararı, ilgili paylar ve senetlerin durumu |
| Kalan borç | TTK m.483/3 ve m.501 | Yeni tahsilat, açık bakiye ve devir zinciri |
Bu ayrım, şirketin alacağını tahsil etmesiyle ortaklık haklarına müdahalenin aynı usule tabi olmadığını gösterir. Her aşamanın belgesi sonraki aşamanın başlangıcını doğrular; eksik bir ödeme kaydı veya teslim tarihi bütün zincirin yeniden değerlendirilmesini gerektirir.
Sık sorulan sorular
Sermaye borcunda temerrüt faizi için ihtar zorunlu mu?
TTK m.482/1 uyarınca sermaye koyma borcunu süresinde yerine getirmeyen pay sahibi ihtara gerek olmadan temerrüt faizi öder. Önce borcun vadesi ve ödenmeyen tutarı belirlenmelidir.
Iskat için faiz ihtarından farklı bir bildirim gerekir mi?
Evet. TTK m.483 özel ihtar, bir aylık ödeme süresi ve ilgili pay haklarının kaybedileceği sonucunun açıklanmasını arar. Faizin ihtarsız başlaması bu usulü ortadan kaldırmaz.
Iskat kararını genel kurul mu yönetim kurulu mu verir?
TTK m.482/2’de ilgili yetki yönetim kuruluna tanınmıştır. Yönetim kurulu payı, borcu, temerrüdü ve usulüne uygun ihtar sürecini belirleyerek kanuni yetkisini kullanır.
Iskat ihtarında bir ay yerine on gün verilebilir mi?
TTK m.483 temerrüde konu tutarın bir ay içinde ödenmesi için ihtar yapılmasını öngörür. Kanuni süre şirketin tek taraflı tercihiyle daha kısa süreye indirilemez.
Nama yazılı pay sahibinde bir aylık süre ne zaman başlar?
TTK m.483/2’de iadeli taahhütlü mektup ve internet sitesi mesajı düzenlenmiştir. Bir aylık süre mektubun alındığı tarihten başlar; postaya veriliş tarihi aynı kabul edilmez.
Sermayenin bir kısmını ödemiş ortak ıskat edilebilir mi?
M.482/2 kısmi ödemelerden doğan haklardan yoksun bırakılmayı da düzenler. Kalan sermaye borcu nedeniyle işlem yapılırken m.483’teki ihtar ve süre şartları yerine getirilmelidir.
Esas sözleşmede yazmayan sözleşme cezası istenebilir mi?
TTK m.482/3 temerrüt için sözleşme cezasının esas sözleşmeyle öngörülmesini düzenler. Iskat ihtarında ceza sözcüğünün yazılması, bulunmayan esas sözleşme dayanağını tek başına oluşturmaz.
Iskat sonrası kalan sermaye borcu silinir mi?
Hayır. TTK m.483/3 uyarınca yeni pay sahibinin ödemelerinden açık kalan tutardan mütemerrit pay sahibi şirkete karşı sorumludur. Yeni tahsilatla bakiye birlikte hesaplanır.
Ödenmemiş pay için hamiline senet çıkarılır mı?
Hayır. TTK m.484/2 bedeli tamamen ödenmemiş paylar için hamiline senet çıkarılmasını yasaklar. Aykırı senetler geçersizdir; iyiniyet sahiplerinin tazminat hakları saklıdır.
Payı devralan kişi kalan sermaye borcunu ne zaman üstlenir?
TTK m.501/1 uyarınca bedeli tamamen ödenmemiş nama yazılı payı alan kişi, pay defterine kaydedilmekle kalan pay bedelini şirkete ödemekle yükümlü olur. Devredenin durumu aynı maddenin diğer fıkralarıyla belirlenir.
İstanbul ve Mersin ofisleri
İstanbul · Polaris Plaza
Maslak Ahi Evran Caddesi, Polaris Plaza No:21, Kat:9, 34475 Sarıyer/İstanbulMersin · Profit İş Merkezi
İhsaniye Mahallesi, 4903. Sokak, Profit İş Merkezi No:23, Kat:3, Daire:14, 33070 Akdeniz/MersinHukuki konu hakkında iletişim
İlk iletişimde konuyu, bulunduğunuz ülke veya ili ve varsa tebliğ ya da son işlem tarihini kısaca belirtebilirsiniz. T.C. kimlik numarası, sağlık verisi veya kişisel belge göndermeyiniz. Mesajlaşma tek başına hukuki görüş veya avukatlık ilişkisi oluşturmaz.
