Bankadan Ücretsiz Borcu Yoktur Yazısı Talep Dilekçesi | Word
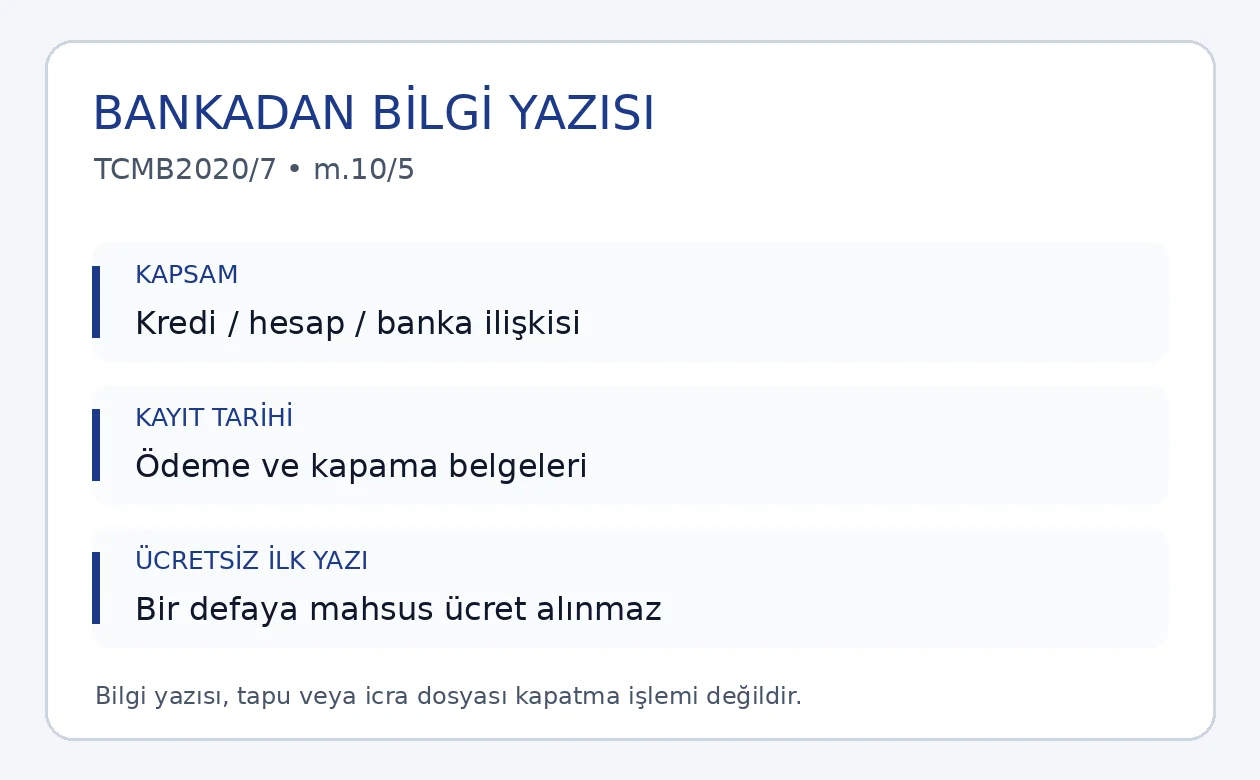
Kısa ve net cevap: Finansal tüketicinin bankadan borçlarının bulunmadığını gösteren bilgi yazısını istemesi hâlinde, bu yazı için bir defaya mahsus ücret alınamaz. Açık dayanak, Finansal Tüketicilerden Alınacak Ücretlere İlişkin Usûl ve Esaslar Hakkında Tebliğ (Sayı: 2020/7) m.10/5 hükmüdür. Bankaya verilecek dilekçe, bilgi yazısının hangi borç ilişkisini ve hangi tarih itibarıyla durumu kapsayacağını tanımlamalıdır. Bankanın düzenleyeceği belge, tüketicinin kendi hazırladığı “borcum yoktur” beyanından farklıdır; kurumun kayıtlarına göre oluşturulan bilgi yazısı istenir.
Bu sayfadaki bankadan ücretsiz borcu yoktur yazısı talep dilekçesi, tüketici sıfatıyla bankacılık hizmeti alan kişinin ilk bilgi yazısı başvurusunu düzenler. İpotek fekki, icra dosyasını kapatma, Findeks kaydını silme veya haksız ücret iadesi talebinin yerine geçmez. Başvurunun sonucu bankanın düzenleyeceği bilgi belgesidir. Gerçekte devam eden borç için bankadan aksine bir yazı hazırlaması istenmez. Dosyada ödenmiş krediye ait son ödeme ve kapama kayıtları bulunur; farklı hesaplara ait bakiyeler bu kayıtlarla karıştırılmaz.
Ücretsiz bilgi yazısının kanuni ve düzenleyici dayanağı
6502 sayılı Tüketicinin Korunması Hakkında Kanun m.4/3, finansal tüketicilerden alınabilecek ücretlere ilişkin TCMB düzenlemesinin kanuni temelidir. 2020/7 sayılı Tebliğ m.3 bu dayanağı açıkça gösterir. Aynı Tebliğin m.10/5 hükmü, ilgili kuruluşlardan borç bulunmadığına dair talep edilen bilgi yazıları için bir defaya mahsus ücret alınmasını yasaklar. Dilekçede bu iki hükmün görevleri ayrılarak belirtilir: kanun düzenleme yetkisini, Tebliğ ise başvuruya konu belge ücretinin sınırını düzenler. İlgisiz kanun maddeleri sıralamak talebin kapsamını güçlendirmez.
TCMB’nin 13 Ocak 2026 tarihli Uygulama Talimatı 7/e bölümü, tüketici ve konut finansmanı kredilerine ilişkin ücretler içinde aynı ücretsiz bilgi yazısı kuralını açıklamaktadır. Resmî kaynaklar TCMB bankacılık mevzuatı sayfasından okunabilir. Bu yazıların ücretsiz düzenlenmesi kuralı, her çeşit banka yazısının sınırsız sayıda ücretsiz alınacağı anlamına gelmez. Belgenin borç bulunmadığına ilişkin bilgi yazısı niteliği ile önceki ücretsiz belge kayıtları somut olarak incelenir.
Başvuruda tüketici ilişkisinin tanımlanması gerekir. Şirketin ticari kredi dosyası, bireysel tüketici kredisi gibi gösterilmez. Bankanın belge ücretine ilişkin farklı müşteri sınıflandırması bulunduğunda hangi sözleşmenin hangi amaçla kurulduğu incelenir. Dilekçede kredi türü ve sözleşme numarası yazılması bu ayrımı görünür kılar. Bir ticari işletmenin bütün banka ilişkileri için hazırlanmış borçsuzluk belgesi ile kişinin tüketici kredisine ait bilgi yazısı aynı talep değildir. Kullanılan formun başlığı, işlemin gerçek niteliğini değiştirmez.
Tek kredinin kapanması ile bankaya genel borç bulunmaması
Bir kredinin tamamen ödenmiş olması, aynı bankadaki kredi kartı, kredili mevduat veya başka kredi bakiyesinin de sıfır olduğu anlamına gelmez. Bankadan istenen yazı yalnız belirli sözleşmenin durumuna ilişkinse sözleşme numarası ve kapanma kaydı belirtilir. Genel borç durumuna ilişkin yazı isteniyorsa kapsam açıkça ifade edilir. Bankanın vereceği belge tek sözleşmeyle sınırlı olduğunda bu belge bütün banka ilişkilerini kapsıyormuş gibi başka kuruma sunulmaz. Belgenin başlığı kadar açıklama ve kapsam satırı da okunmalıdır.
Kredi hesabında görülen sıfır bakiye, gelecekte ortaya çıkacak bütün işlemler hakkında sürekli güvence değildir. Banka bilgi yazısının düzenlenme tarihi ile başvuruda esas alınması istenen tarih ayrı kaydedilir. Son ödeme gününden önce hazırlanmış bilgi ekranı, ödeme sonrasında düzenlenmiş kapama teyidi yerine kullanılmaz. Dilekçe, gerçek kayıt tarihiyle uyumlu bir tespit ister. Başka bir kuruma belge sunulacaksa o kurumun istediği kapsam ve tarih başvuruya eklenir; bu talep bankanın kayıtlara aykırı geçmiş tarihli belge düzenlemesi isteğine dönüştürülmez.
Ödeme planındaki son taksitin ödendiğini gösteren dekont, tek başına kredinin kapatıldığını gösteren kurum yazısı değildir. Ödeme doğru hesaba işlenmeli ve kapama işlemi kayıtlarla eşleşmelidir. Bankadan alınan toplam kapama tutarı belirli bir güne göre hazırlanmışsa o gün yapılan ödeme kaydıyla karşılaştırılır. Sitedeki tüketici kredisini erken kapatma ve faiz indirimi rehberi, kapama hesabının ayrı hukuki incelemesini açıklar. Burada istenen belge, hesaplama uyuşmazlığının çözümü yerine geçmez.
Bir defaya mahsus ücretsiz yazı hakkının kaydı
Talep edilen yazı bakımından önceki başvurular araştırılır. Banka daha önce ücretsiz bilgi yazısı düzenlendiğini ileri sürüyorsa belgenin tarihi, numarası, kapsamı ve teslim kaydı istenir. Telefon görüşmesinde bakiye bilgisinin verilmesi, hangi bilgi yazısının ne zaman düzenlendiğini kendiliğinden göstermez. Başvuru sahibinin elinde eski bir yazı varsa saklanır ve yeni talebin kapsamıyla karşılaştırılır. Belge daha önce alınmış olduğu hâlde hiç alınmadığı beyan edilmez; mevcut durum dürüst biçimde açıklanır.
M.10/5’teki bir defaya mahsus kural, her gün veya her yeni muhatap için yeniden kullanılabilecek sınırsız bir belge hakkı olarak anlatılmaz. Aynı zamanda banka bu hakkın kullanıldığını soyut bir açıklamayla geçiştirmemelidir. Ücret uygulamasının dayandırıldığı önceki belge tanımlanır. Birden fazla kapanmış kredi veya farklı içerik isteyen kurum bulunan dosyada talep kapsamları listelenir. Hangi talebin ücretsiz bilgi yazısına ilişkin olduğu ve hangisinin ek belge isteği oluşturduğu açıklığa kavuşturulmadan bütün yazılar için tek bir ücret kabulü verilmez.
Başvurunun yalnız sözlü yapılması, ücretsiz yazı talebinin hangi tarihte iletildiğini izlemeyi zorlaştırır. Şube veya bankanın kabul ettiği elektronik kanaldan yapılan yazılı başvuruda m.10/5 açıkça belirtilir. Banka formunda belge ücreti onayı bulunuyorsa bu satır ücretsiz ilk bilgi yazısı talebiyle birlikte okunur. Talep sahibi görmediği tarifeyi okuduğunu veya kabul ettiğini beyan etmez. Ücretin uygulanacağı bildirildiğinde talebin hangi işlem türüne kaydedildiği ve ücretsiz kapsamın neden uygulanmadığı sorulur.
Kredi ve ödeme belgelerini dosyaya bağlama
Dosyanın başlangıcında banka unvanı, sözleşme veya kredi hesap numarası, müşteri numarası ve kredinin türü bulunur. Banka şubesi taşınmış veya birleşmişse kayıtların takip edildiği güncel birim belirtilir. Eski şubenin adı, kapanmış sözleşmeyi tanımlamak için açıklamada korunabilir. Başvuru yanlış bankaya yöneltilmez. Bankanın alacağı devrettiği veya takip dosyasının başka alacaklı tarafından yürütüldüğü durumda kuruluştaki kayıtların kapsamı ayrı araştırılır; bankadan gelen yazı yeni alacaklının bütün haklarını sona erdiren belge olarak sunulmaz.
Son ödeme dekontu, bankanın kapama teyidi, kredi hesap dökümü ve varsa önceki belge başvurusu eklenir. Eklerdeki tutarların aynı krediye ait olduğu kontrol edilir. Başka bir hesaba gönderilmiş paranın dekontu kredi borcunun ödendiğini tek başına göstermez. Kapama teyidi elektronik ortamda verilmişse asıl dosya ve iletim bilgileri saklanır. Ekran görüntüsü üzerinde yer alan tarih, kredi numarası ve bakiye okunabilmelidir. Belgelerin yalnız dosya adını değiştirmek, bankanın verdiği kaydın içeriğini değiştirmez veya resmîleştirmez.
Belgeyi isteyen kurum özel bir kapsam bildirmişse bu yazı veya başvuru koşulu da dosyada tutulur. Bankaya hangi bilgiye ihtiyaç duyulduğu açıklanır; kurumun tamamı ilgisiz kişisel veri içeren evrakı gereksiz yere eklenmez. Dilekçenin ek listesi gerçekten gönderilen belgelerle uyumlu olmalıdır. Kullanılmayan kredi numarası, başka müşterinin adı veya eski başvuru tarihi formda bırakılmaz. Temsilci üzerinden başvuru yapılacaksa belge isteme ve teslim alma yetkisi banka tarafından kabul edilen temsil belgesiyle gösterilir.
Bilgi yazısı neden ipotek fekki veya icra kapatma değildir?
Borç bulunmadığına ilişkin banka yazısı bilgi verir; tapu sicilindeki ipoteğin terkin edildiğini kendiliğinden göstermez. İpotek kaldırma işleminde ipoteğin kapsamı, alacaklının talimatı ve tapu kaydı ayrıca incelenir. Aynı taşınmaz üzerinde başka borçları da güvenceye alan ipotek bulunması, tek krediye ait kapama belgesinin sınırını önemli kılar. İpotek fek ve tapudan terkin talep dilekçesi, sicil işlemi için ayrı hazırlanır. Bu sayfadaki Word metninde tapuya terkin talimatı yoktur.
Banka alacağı için icra takibi açılmışsa banka yazısı ile icra dosyasındaki güncel hesap birlikte okunur. Takibin kapatılması, harç ve masraf kayıtları ile hacizlerin kaldırılması ayrı işlem gerektirir. Bankanın belirli bir kredi için borç bulunmadığını bildirmesi, icra dairesinin bütün kayıtlarının kendiliğinden kapandığını ispatlamaz. Sitedeki icra dosyasının kapatılması talep dilekçesi farklı mercie yöneltilir. Bankaya gönderilen bilgi yazısı isteminin icra mahkemesine sunulacak şikâyet dilekçesi gibi kullanılması doğru değildir.
Risk raporunun güncellenmesi ve geçmiş ödeme bilgilerinin işlenmesi de ayrı konudur. Ödenmiş borcu gösteren banka yazısı elde edilen belgenin kapsamını açıklasa da her geçmiş risk kaydının silinmesi sonucunu doğurmaz. Belgenin kredi başvurusunda kullanılacak olması yeni kredinin onaylanacağı anlamına gelmez. Bankanın risk değerlendirmesi ve başka kurumların belge kabul koşulları bu talebin sonucundan ayrıdır. Dilekçe, belge düzenleme talebi üzerinden bütün kredi kararlarının tüketici lehine sonuçlanacağı vaadi içermez.
Bankadan ücretsiz borcu yoktur yazısı talep dilekçesi örneği
Bankadan ücretsiz borcu yoktur bilgi yazısı talebini Word olarak indirin. Aşağıdaki örneğin sonuç talebi yalnız bilgi yazısının düzenlenmesidir. İade edilecek bir ücret, kaldırılacak bir ipotek veya silinecek bir risk kaydı bu dilekçenin sonucuna otomatik eklenmez. Belge kapsamı, ilgili tarih ve önceki bilgi yazısı durumu gerçek dosyaya göre doldurulur. Eldeki dekontlar bankanın incelemesine sunulur; başvuru sahibi banka adına borçsuzluk belgesi düzenlemez.
[BANKANIN TAM UNVANINA]
[Şube / kayıtların bulunduğu müşteri başvuruları birimi]
BAŞVURAN: [Ad soyad, müşteri numarası, bankanın kabul ettiği kimlik bilgisi]
İLGİLİ KREDİ VE HESAP: [Tüketici kredisi / konut finansmanı sözleşme numarası, hesap numarası]
KONU: Borç bulunmadığına ilişkin bilgi yazısının 2020/7 sayılı Tebliğ m.10/5 uyarınca bir defaya mahsus ücretsiz düzenlenmesi talebi.
AÇIKLAMALAR: Bankanızla tüketici sıfatıyla kurduğum [sözleşmenin adı ve numarası] ilişkisine ait ödeme ve kapama belgeleri ektedir. Son ödeme [tarih ve işlem referansı] ile yapılmıştır. Bankanızın mevcut kapama teyidi [belge adı, tarih ve numarası / elde kapama teyidi bulunmadığı açıklaması] şeklindedir.
Talep ettiğim bilgi yazısının kapsamı [belirli kredi ilişkisi / açıkça tanımlanmış genel borç durumu] ve esas alınmasını istediğim kayıt tarihi [tarih]dir. Belgenin hangi kredi ve hesapları kapsadığının, düzenlenme tarihinin ve ilgili kayıt tarihi itibarıyla sonucun açıkça gösterilmesini istiyorum.
6502 sayılı Kanun m.4/3 çerçevesinde çıkarılan Finansal Tüketicilerden Alınacak Ücretlere İlişkin Usûl ve Esaslar Hakkında Tebliğ (Sayı:2020/7) m.10/5, borç bulunmadığına dair talep edilen bilgi yazısı için bir defaya mahsus ücret alınamayacağını düzenler. Bu kapsamda ücretsiz bilgi yazısı talep ediyorum. Bu hakkın daha önce kullanıldığı ileri sürülüyorsa dayanak belgenin tarih, numara, kapsam ve teslim kaydının açıklanmasını istiyorum. Önceki bilgi yazısına ilişkin elimdeki kayıt [gerçek kayıt açıklaması / kayıt bulunmadığı açıklaması]dır.
SONUÇ VE TALEP: Belirtilen kapsama ilişkin bilgi yazısının kayıtlarınıza uygun biçimde ve m.10/5 kapsamında ücretsiz düzenlenerek [bankanın kabul ettiği güvenli teslim kanalı] üzerinden tarafıma verilmesini; borç bakiyesi bulunduğu ileri sürülüyorsa ilgili kredi, hesap, tarih ve kalemlerin açıklanmasını; ücretsiz kapsamın uygulanmaması hâlinde gerekçesinin yazılı bildirilmesini talep ederim.
EKLER: [Son ödeme dekontu; kredi hesap dökümü; varsa kapama teyidi ve önceki belge başvurusuna ilişkin kayıt; gerekiyorsa temsil belgesi]
[Gerçek başvuru tarihi]
[Ad soyad]
[İmza / bankanın kabul ettiği doğrulanmış elektronik başvuru onayı]
Bankanın verdiği bilgi yazısında son kontrol
Belge geldiğinde banka unvanı, başvuranın kimliği, kredi ve hesap numarası, kapsam, kayıt tarihi ve düzenlenme tarihi karşılaştırılır. Yazıda yalnız taksit bakiyesi gösterilmişse bunun toplam borç durumunu ifade edip etmediği açıklığa kavuşturulur. Bankanın belgeye koyduğu istisna veya kapsam sınırlaması okunur. İstenen tarihle farklı bir tarih kullanılmışsa fark bankaya bildirilir. Belgenin tüm sayfaları ve varsa ek hesap listesi saklanır; yalnız “borç yoktur” cümlesinin kesilmiş görüntüsü başka kuruma tam belge yerine gönderilmez.
Elektronik dosyada bankanın doğrulama yöntemi veya belge referansı bulunduğunda bu bilgiler korunur. Çıktı almak, asıl elektronik dosyayı saklamanın yerine geçmez. Belgede sonradan kredi numarası veya tarih değiştirilmez. Hatalı bilgi için bankadan düzeltilmiş yeni yazı istenir; eski ve yeni dosya birlikte saklanarak düzeltmenin nedeni kaydedilir. Banka belgesinin başka dilde kullanılması gerekiyorsa ilgili kurumun tercüme ve doğrulama koşulları ayrıca araştırılır. Ücretsiz Türkçe bilgi yazısı kuralı, bütün tercüme ve tasdik giderlerinin ücretsiz olduğu anlamına gelmez.
Yazı için ücret hareketi oluşmuşsa başvurunun ücretsiz kapsamda kaydedilip kaydedilmediği ve hangi bedelin hangi işlem için alındığı incelenir. Bu belge istemi, görülmemiş bir kesintinin iadesini talep etmez. Gerçek kesinti belirlendiğinde ücret itirazı ayrı işlem kaydıyla kurulur. Bankadan yalnız talebin alındığına dair mesaj gelmişse bilgi yazısı teslim edilmiş sayılmaz. Başvuru numarasıyla düzenlenen belgenin kendisi istenir. Sonuç dosyasında ilk dilekçe, alındı kaydı, kurum cevabı ve verilen bilgi yazısı birlikte bulunmalıdır.
Sık sorulan sorular
Banka borcu yoktur yazısından mutlaka ücret alır mı?
Hayır. Finansal tüketicinin borç bulunmadığına ilişkin talep ettiği bilgi yazısı için 2020/7 sayılı Tebliğ m.10/5 uyarınca bir defaya mahsus ücret alınamaz. Belgenin kapsamı ve önceki ücretsiz yazı kaydı belirlenir.
Ücretsiz yazıyı sınırsız sayıda isteyebilir miyim?
Hüküm bir defaya mahsus ücretsiz yazıyı düzenler. Her yeni başvurunun otomatik ücretsiz olduğu söylenmez. Bankanın önceki kullanıma dayandığı belge tarihi, numarası, kapsamı ve teslim kaydı incelenir.
Bir kredi kapanınca bankadaki bütün borçlar biter mi?
Bir kredinin kapanması diğer kredi, kart veya kredili hesap bakiyesini kendiliğinden kapatmaz. İstenen yazının belirli sözleşme mi yoksa açıkça tanımlanan genel borç durumu mu olduğu belirtilmelidir.
Son taksit dekontu banka bilgi yazısı yerine geçer mi?
Dekont belirli ödemenin kaydıdır. Borç bulunmadığına ilişkin kurum yazısı, bankanın ilgili kayıtlar üzerindeki tespitini gösterir. Dekont bilgi yazısı başvurusuna eklenir; belgelerin görevleri birbirine karıştırılmaz.
Bu dilekçe tapudaki ipoteği kaldırır mı?
Hayır. İpotek fekki ve tapudan terkin ayrı talep ve sicil işlemidir. Bankanın borç bilgi yazısı tapu kaydının kaldırıldığını tek başına göstermez. İlgili fek işlemi ayrıca takip edilir.
İcra dosyası banka yazısıyla otomatik kapanır mı?
Hayır. İcra dosyasının hesabı, harç ve masraflar ile dosya kapatma ve haciz işlemleri ayrıca incelenir. Banka yazısının hangi borcu kapsadığı icra dosyasındaki alacakla eşleştirilmelidir.
Bankanın bakiye ekranı belge sayılır mı?
İlgili ekranın tarihi ve kapsamı okunur. Bankadan istenen bilgi yazısının yerine yalnız belirli hesabın bakiye görüntüsü gönderilmişse eksik kapsam açıklanıp kurum yazısının kendisi talep edilir.
Yurt dışından bilgi yazısı istemek mümkün mü?
Bankanın kabul ettiği kimlik doğrulamalı kanal veya yetkili temsilci kullanılır. Yurt dışında bulunmak bilgi yazısının kapsamını değiştirmez. Belgenin yabancı kurumda kabulü için gereken tercüme ve doğrulama ayrı incelenir.
Banka geçmiş tarihli borçsuzluk yazısı düzenlemek zorunda mı?
Başvuruda esas alınması istenen kayıt tarihi belirtilir; bankanın kayıtlarına uygun bilgi istenir. Mevcut ödeme ve kayıt tarihleri değiştirilmez. Gerçek borç durumu görülmeden geçmiş tarihe ait kesin borçsuzluk beyanı yazılmaz.
Bu belge yeni kredi verilmesini garanti eder mi?
Hayır. Bilgi yazısı belirli borç kayıtlarına ilişkindir. Yeni kredi değerlendirmesi ve başka kurumun belge kabul koşulları ayrı konudur; banka bilgi yazısının alınması yeni kredi onayı anlamına gelmez.
Resmî metin ve dosya kontrolü
Mevzuat kontrolü 9 Ekim 2026 tarihinde TCMB’nin yayımladığı güncel 2020/7 sayılı Tebliğ m.3 ve m.10/5 ile 13 Ocak 2026 tarihli Uygulama Talimatı 7/e üzerinden yapılmıştır. Başvuru tarihindeki güncel düzenleme tekrar kontrol edilir. Kişisel dosyada talep kapsamı, tüketici ilişkisi, önceki ücretsiz yazı, ödeme ve kapama bilgileri birlikte değerlendirilir. Resmî ücret kuralı, henüz görülmemiş banka bakiyesi hakkında borçsuzluk sonucunu tek başına ispatlamaz.
Göndermeden önce banka, müşteri ve kredi numaraları; son ödemenin kaydı; istenen belge kapsamı; ilgili tarih; önceki bilgi yazısı açıklaması; teslim kanalı ve ekler karşılaştırılır. Kullanılmayan seçenekler silinir, belgenin verilmesiyle ilgili talep açık bırakılır. Dosya incelemesi için kayıtlı iletişim kanalları kullanılabilir. Türkiye genelindeki banka dosyaları Mersin’deki fiziksel ofisten değerlendirilir. Banka belgesinin alınması ile bu belgenin başka bir hukuki süreçte doğuracağı sonuç aynı işlem olarak raporlanmaz.
Mersin ofisi
Bakırcı & Keskin Hukuk Bürosu — İhsaniye Mahallesi 4903 Sokak Profit İş Merkezi 3/14 Akdeniz/Mersin. Başvuru dosyası için kredi ve ödeme kayıtları, kapama teyidi ve varsa bankanın önceki bilgi yazısı birlikte hazırlanır. +90 552 224 43 66 — WhatsApp.
Hukuki konu hakkında iletişim
İlk iletişimde konuyu, bulunduğunuz ülke veya ili ve varsa tebliğ ya da son işlem tarihini kısaca belirtebilirsiniz. T.C. kimlik numarası, sağlık verisi veya kişisel belge göndermeyiniz. Mesajlaşma tek başına hukuki görüş veya avukatlık ilişkisi oluşturmaz.