Başka İşletmenin Ticari Borcunu Ödeyen Kişi Alacaklının Haklarına Geçer mi?
Başka bir işletmenin ticari borcunu ödemek, ödeme yapan kişiyi her durumda otomatik olarak eski alacaklının yerine geçirmez. Türk Borçlar Kanunu m. 83 üçüncü kişi ifasının genel zeminini, m. 127 ise alacaklının haklarına halef olmanın belirli şartlarını düzenler. Borcun ödenmesi ile alacaklı haklarının ödeme yapana geçmesi ayrı hukuki sonuçlardır.
Kefil olmayan üçüncü kişi bakımından TBK m. 127’deki iki durum öne çıkar: Başkasının borcu için rehnedilmiş ve üzerinde mülkiyet veya başka ayni hakkı bulunan malı rehinden kurtarmak; yahut üçüncü kişinin alacaklıya halef olacağının borçlu tarafından ifadan önce alacaklıya bildirilmesi. Bu şartlardan ikincisinde bildirimi yapan kişi, muhatap ve zaman açıkça kanunda belirlenmiştir. Ödeme tamamlandıktan sonra düzenlenen açıklamaya güvenerek bu koşulların baştan gerçekleştiği kabul edilmemelidir.
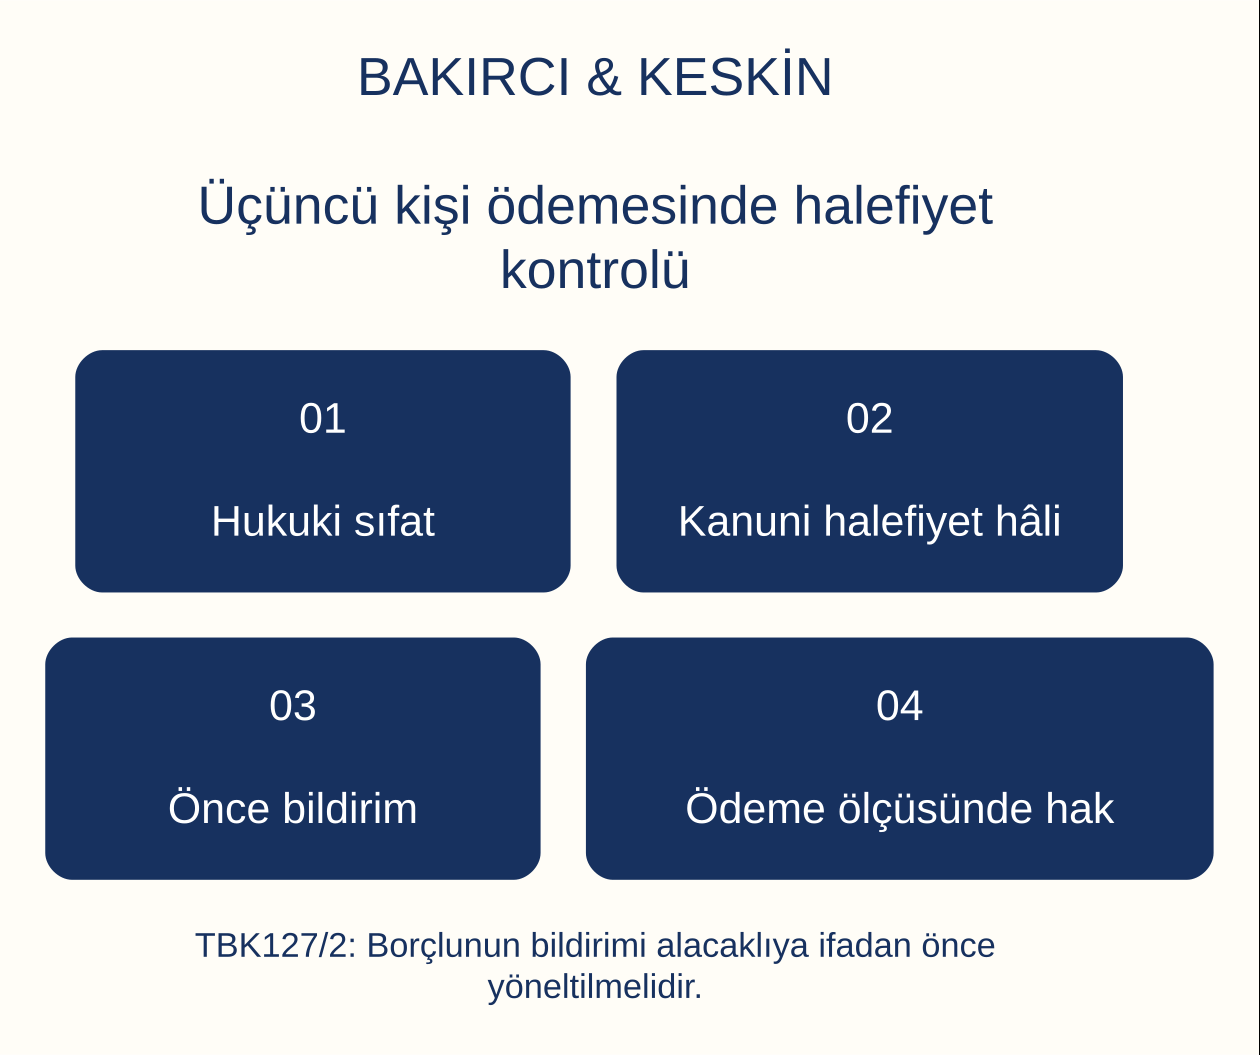
Üçüncü kişi ifası ile halefiyet neden ayrılmalıdır?
TBK m. 83, borcun bizzat borçlu tarafından ifasında alacaklının özel menfaati yoksa borçlunun şahsen ifa etmek zorunda olmadığını düzenler. Ticari para borcunun başka kişi tarafından ödenmesi bu çerçevede değerlendirilir. Ödeme doğru alacaklıya, doğru borca ve uygun kapsamda yapılmışsa ifa sonucunun doğması gündeme gelir.
Halefiyet ise ödeme yapanın alacaklının mevcut haklarına geçmesidir. TBK m. 127 bu sonucu her üçüncü kişi ödemesine bağlamaz; maddede sayılan hâllerin veya başka özel kanuni halefiyet düzeninin bulunmasını arar. Bu nedenle banka dekontu, ödeme olgusunu gösterirken halefiyetin bütün şartlarını tek başına kanıtlamaz.
İşletmeler arasındaki ortaklık veya ticari yakınlık da ayrı bir konudur. Aynı grupta yer alan iki şirketin tüzel kişilikleri birbirinden farklıdır. Birinin borcunu diğerinin ödemesi, bütün alacak haklarının grup içinde kendiliğinden devri anlamına gelmez. İşlemin hukuki sebebi ve hangi kişinin hangi sıfatla ödeme yaptığı başlangıçta belirlenmelidir.
Ödeme yapan kişi gerçekten üçüncü kişi midir?
İlk inceleme, ödeme yapanın asıl borçlu, birlikte borçlu, kefil, temsilci veya bağımsız üçüncü kişi olup olmadığıdır. Bu sıfatlar farklı kurallara tabidir. Borçlunun hesabından onun adına ödeme talimatı veren temsilci, yalnız işlemi yürüttüğü için kendi adına alacaklı hakkı kazanmaz.
Birlikte borçlu kendi sorumluluğundaki borcu öderken iç ilişkide rücu kuralları gündeme gelir. Kefilin ödeme yapmasında TBK m. 596 özel düzenleme getirir. Sözleşmenin tarafı olmayan bir iş ortağının ödeme yapması ise başka bir inceleme gerektirir. Banka hesabının sahibi ile hukuken ifayı yapan kişinin ilişkisi belgelerden çıkarılmalıdır.
Ödeme yapan tüzel kişiyse işlemi hangi yetkili kişinin gerçekleştirdiği belirlenir. Bir çalışan tarafından imzalanan açıklama, o çalışanın şahsi halefiyeti şeklinde yorumlanmamalıdır. Şirket adına işlem ile kişisel ödeme ayrılmalı; temel sözleşme, ödeme talimatı ve muhasebe kaydı aynı hukuki tarafı göstermelidir.
TBK m. 127 ikinci bentte bildirimi kim yapar?
TBK m. 127 ikinci bent, üçüncü kişinin alacaklıya halef olacağının borçlu tarafından alacaklıya bildirilmesini arar. Ödeme yapan üçüncü kişinin tek başına “artık alacaklı benim” demesi bu bentteki borçlu bildirimini aynı şekilde karşılamaz. Borçlunun iradesi ve açıklamanın alacaklıya yöneltilmiş olması belgelendirilmelidir.
Borçlu şirketse bildirim şirket adına yetkili kişi tarafından yapılmalıdır. Ortak sıfatı tek başına her işlemde temsil yetkisiyle aynı değildir. İmza yetkisi, birlikte imza şartı ve ilgili temsil belgeleri kontrol edilir. Yetkisiz kişinin gönderdiği mesajın şirkete bağlanıp bağlanmadığı ayrı hukuki mesele doğurur.
Bildirimde ödeme yapacak üçüncü kişi açıkça tanımlanmalıdır. Yalnız “bir iş ortağımız ödeyecek” ifadesi, kimin halef olacağını belirlemede yetersiz kalabilir. Ticaret unvanı veya gerçek kişi bilgisi, ilgili borç ve ödenecek tutarla birlikte yazılır. Ödeme yapan kişi sonradan değişirse önceki bildirimin yeni kişiyi kapsadığı varsayılmamalıdır.
Bildirim neden ödeme tamamlanmadan yapılmalıdır?
Kanun, borçlu bildiriminin ifadan önce yapılmasını açıkça şart koşar. Bu nedenle zaman sırası işlemin esas unsurudur. Önce borçlunun halefiyet bildirimi alacaklıya yöneltilir ve ulaştığı belgelenir; ardından ödeme yapılır. Ödeme tarihinden sonra hazırlanan metnin aynı şartı geçmişe dönük olarak tamamladığı kabul edilmemelidir.
Yazının oluşturulma saati ile alacaklının onu aldığı zaman aynı değildir. Banka ödeme emri, transferin gerçekleşmesi ve bildirim kaydının kronolojisi birlikte tutulmalıdır. Özellikle aynı gün yapılan işlemlerde tarihin yanında saat bilgisi de uyuşmazlığın çözümüne yardımcı olur. Boş tarihli veya sonradan tamamlanmış belge bu sıralamayı güvenilir biçimde göstermez.
TBK m. 127 bu bentte ayrıca zorunlu noter şeklini saymaz. Buna rağmen açıklamanın kimden geldiği, kapsamı ve ifadan önce ulaştığı ispatlanmalıdır. Yazılı ve doğrulanabilir kayıt kullanılması bu unsurları belgelemeye hizmet eder. Kullanılan kanalın adı, gerçek içerik ve ulaşma kaydı eksikliğini kendiliğinden gidermez.
Bildirimin içinde hangi borç ve hak gösterilmelidir?
Bildirim, halefiyetin bağlandığı borcu diğer ticari ilişkilerden ayırmalıdır. Sözleşme, fatura, kredi veya sipariş bilgisi; mevcut tutar ve para birimi belirtilir. Alacaklının aynı borçluya karşı birden fazla alacağı varsa hangi alacağın ödeneceği anlaşılır olmalıdır. Genel bir grup borçları ifadesi, belirli ödemenin kapsamını açıklamakta yetersiz kalır.
Anapara, faiz ve masraf ayrımı yapılmalıdır. Üçüncü kişi yalnız anaparanın bir kısmını ödeyecekse bildirime bütün borcun ödendiği veya bütün hakların aynı tutarda geçtiği yazılmamalıdır. TBK m. 127’deki ölçü ifadır; ödeme yapılmayan bölüm için sırf niyet açıklamasıyla halefiyet sonucu çıkarılamaz.
Mevcut rehin ve diğer bağlı haklar listeleniyorsa belgeleriyle doğrulanmalıdır. Hiç kurulmamış bir teminat bildirime yazılarak yaratılmaz. Halefiyet iddiasının kapsamı, alacaklının gerçekten sahip olduğu haklar ve uygulanacak özel hükümler üzerinden değerlendirilir. Bildirim metni, borcun kendisini ve hakların kullanılmasına yarayacak belgeleri doğru eşleştirmelidir.
Rehinli malı kurtaran üçüncü kişinin ayrı hâli
TBK m. 127 birinci bent, başkasının borcu için rehnedilmiş bir şeyi rehinden kurtaran üçüncü kişiyi düzenler. Bu kişinin rehinli mal üzerinde mülkiyet veya başka bir ayni hakkı bulunmalıdır. Yalnız borçluyla ticari ilişki kurmuş olması, maddedeki ayni hak koşulunun yerine geçmez.
Ödeme ile rehinden kurtarma arasındaki bağlantı gösterilmelidir. Hangi borcun hangi rehinle güvenceye alındığı, ödeyenin mal üzerindeki hakkı ve yapılan ifanın tutarı belirlenir. Rehin belgesindeki borçlu, malik ve alacaklı farklı kişiler olabileceğinden isim ve unvanlar dikkatle eşleştirilmelidir.
Bu bentteki şartlar, ikinci bentteki borçlu bildirimiyle aynı değildir. Birinci bentten yararlanan kişi bakımından kanunda aranan ayni hak ve rehinden kurtarma unsurları incelenir. Ödeme yapanın her durumda iki bendi birden yerine getirmesi gerektiği söylenemez. Hangi kanuni hâle dayanıldığı başvuruda açık gösterilmelidir.
Kısmi ödeme halefiyetin kapsamını nasıl sınırlar?
TBK m. 127’nin başlangıç cümlesi üçüncü kişinin ifası ölçüsünde alacaklının haklarına halef olacağını belirtir. Bu nedenle kısmi ödeme tam alacak tutarı üzerinden hak kazanılması anlamına gelmez. Her ödeme tarihi ve tutarı, hangi borcu karşıladığıyla birlikte kaydedilir.
Alacaklıya yapılan ödemenin ne kadarı anaparaya, faize veya giderlere sayılmışsa bu dağılım açıklanmalıdır. Ödeme açıklaması ile makbuzdaki kayıt farklıysa çelişki giderilir. Aynı tutarın hem ana borcu tamamen kapatmış hem de başka bir borcun teminatı olarak tutulmuş gösterilmesi hukuki ve muhasebesel belirsizlik yaratır.
Alacaklının kalan hakkıyla halef olan kişinin hakkının ilişkisi de incelenir. Kısmi halefiyet gerçekleştiği için eski alacaklının ödenmemiş alacağının ortadan kalktığı varsayılmaz. Rehin ve diğer güvencelerin kullanımı bakımından ilgili hakkın özel kuralları ayrıca uygulanır. Salt ödeme yüzdesinden bütün sicil ve sıra sorunlarının çözülmüş olduğu sonucu çıkarılamaz.
Halefiyet ile borçludan geri istemenin hukuki sebebi
Ödeme yapanla asıl borçlu arasındaki iç ilişki ayrıca belirlenmelidir. Bir borç verme anlaşması, vekâlet, borç üstlenme düzeni veya karşılıksız kazandırma farklı sonuçlar doğurur. Ödeme yapan kişinin her koşulda aynı tutarı geri isteme hakkı kazandığı söylenemez. TBK m. 127 şartları ile iç ilişkinin hak ve yükümlülükleri birlikte değerlendirilir.
Halefiyetin oluşmadığı bir ödeme için de başka bir hukuki sebebe dayanan geri isteme talebi bulunması mümkündür; fakat bu, otomatik halefiyetle aynı değildir. Talebin dayanağı somut anlaşma ve vakıalardan çıkarılmalıdır. Sadece dekontun varlığından bütün hukuki sonuçlar türetilmemelidir.
Ödeme öncesinde iç anlaşmada hangi borcun kimin yararına ödendiği, borçlunun ödeme yapana karşı hangi yükümlülüğü üstlendiği ve geri ödeme düzeni açıklanmalıdır. Halefiyet bildirimi, bu anlaşmanın bütün maddelerinin yerine geçmez. Bir belgenin adı “rücu sözleşmesi” olsa da gerçek içerik ve geçerlilik koşulları ayrıca okunur.
Halefiyet, alacağın sözleşmeyle devriyle aynı işlem değildir
Alacağın devri TBK m. 183 ve devamında düzenlenen ayrı bir işlemdir. Alacaklı, kanun, sözleşme veya işin niteliği engel olmadıkça alacağını devredebilir; iradi devrin yazılı şekli TBK m. 184’te düzenlenir. TBK m. 127’deki halefiyet ise maddede gösterilen şartların gerçekleşmesine bağlanır.
Bu ayrım ödeme öncesi işlem tasarımında önemlidir. Taraflar alacağın devrini amaçlıyorsa buna uygun devir belgesini hazırlamalıdır. Üçüncü kişinin borcu ifa etmesini ve kanuni halefiyet şartlarını kullanmayı amaçlıyorsa ödeme ve bildirim düzeni ona göre kurulur. İki işlemin kelimeleri aynı belgeye gelişigüzel eklenmemelidir.
Genel devir rejimi için alacağın devri rehberi incelenebilir. Ödeme tamamlandıktan sonra hâlen hangi alacağın mevcut olduğu değerlendirilmeden bir devir metni imzalamak sorunu otomatik çözmez. Borcun ifası, sona ermesi veya halefiyetle devamı konusunda önce hukuki durum belirlenmelidir.
Kefilin özel halefiyet kuralı bu ödeme türüne aktarılmaz
Kefilin alacaklıya yaptığı ifa TBK m. 596’da özel olarak düzenlenmiştir. Bu nedenle kefil ile kefil olmayan üçüncü kişinin koşulları aynı değildir. Ödeme yapan kişinin kefalet sözleşmesi bulunuyorsa öncelikle bu özel rejim incelenir. Kefalet belgesi yokken yalnız ticari yakınlık nedeniyle kişi kefil sayılmaz.
Kefaletin şekli, kapsamı ve borçlunun savunmaları kendine özgü kurallara tabidir. TBK m. 127’nin son cümlesi diğer kanuni halefiyet hâllerini saklı tutar. Bu, her özel rejimdeki avantajın tüm üçüncü kişilere aynen uygulanacağı anlamına gelmez. Uygun dayanak kişinin gerçek hukuki sıfatına göre seçilir.
Ödeme yapan kefiller için TBK m. 596 halefiyet ve rücu açıklaması ayrı rehberdir. Burada ise özellikle kefil olmayan üçüncü kişinin m. 127’deki şartları ele alınır. Böylece yanlış kanun maddesine dayanarak ödeme öncesi gerekli bildirim aşamasının atlanması önlenir.
Ödeme sırasında hangi belgeler korunmalıdır?
Ödeme belgesinde asıl borçlu, ödeme yapan kişi, alacaklı, borcun kaynağı ve tutar açık gösterilmelidir. Alacaklının makbuzu, banka kaydı ve borç kapama açıklaması aynı işlemi anlatmalıdır. İşlem halefiyet şartlarıyla yürütülüyorsa bunu gösteren önceki bildirim de ödeme belgesine bağlanır.
Borç senedi, sözleşme, hesap ekstresi ve teminat belgelerinin durumu belirlenir. Hakkın kullanılması için gereken belgenin kimde olduğu bilinmeden yalnız dekontla dosya kapatılmamalıdır. Bir belgenin aslı başka dosyadaysa bu durum kaydedilir. Fotokopinin nereden geldiği ve belge bütünlüğü korunur.
Makbuz ve senet işlemleri hakkında TBK m. 103–105 ödeme belgesi ve senet iadesi rehberi bağlantılıdır. Ancak halefiyet içeren işlemde senedin ve güvencenin bütünüyle yok edildiğini varsayan genel ibra veya terkin talimatı verilmeden önce hakların devam durumu ayrıca incelenmelidir. Belge teslimi ile alacağın hukuken geçmesi aynı mesele değildir.
Ödeme yapan kişi borçluya yönelirken neyi ispatlar?
Talep, yalnız “ben para gönderdim” açıklamasından oluşmamalıdır. Başkasına ait hangi borcun ödendiği, alacaklının gerçekten hak sahibi olduğu ve ödemenin ifa sonucu gösterilir. Halefiyete dayanılıyorsa TBK m. 127’nin hangi bendinin şartlarının gerçekleştiği açıkça anlatılır.
İkinci bentte borçlunun ödeme öncesi bildirimi, muhataba ulaşma kaydı ve ödeme zamanı birlikte sunulur. Birinci bentte rehinli mal üzerindeki ayni hak ile rehinden kurtarma işlemi belgelenir. Kısmi ödeme varsa yalnız ödeme kapsamı üzerinden hesap yapılır. Sonradan borçlunun yaptığı geri ödemeler de talep tutarından uygun biçimde düşülür.
Asıl alacağa ilişkin geçersizlik, ödeme, ibra veya diğer savunmalar göz ardı edilmemelidir. Halefiyet mevcut hakka geçiştir; bulunmayan veya sınırlandırılmış bir hakkı kendiliğinden genişletmez. Dava veya takip hazırlığında taraf sıfatı, görev ve yetki ayrıca belirlenir. Şirket çalışanının işlem yapmasıyla kişisel alacaklı sıfatı kazandığı varsayımıyla başvuru yapılmamalıdır.
İndirimli borç kapama anlaşması ayrıca okunmalıdır
Alacaklı belirli bir ödeme karşılığında borcun kalan kısmını sona erdirmeyi kabul etmişse, ödeme ile vazgeçilen tutar ayrı gösterilmelidir. TBK m. 132’deki ibra düzeni ve yapılan anlaşmanın kapsamı incelenir. Üçüncü kişinin daha düşük tutar ödeyip eski fatura tutarının tamamına kendiliğinden halef olduğu sonucu, TBK m. 127’deki ifa ölçüsüyle bağdaşmaz.
Kapama protokolünde bütün tarafların hangi hakları koruduğu veya sona erdirdiği anlaşılır olmalıdır. Alacaklının aldığı tutar, borçlunun kalan borcu ve ödeme yapanın talebi aynı başlık altında belirsiz bırakılmaz. Teminatların serbest bırakılması öngörülmüşse bunun halefiyet iddiasıyla ilişkisi de incelenir. İndirimli tahsilatın hukuki sonucu, yalnız banka açıklamasına veya muhasebedeki sıfır bakiyeye bakılarak belirlenmemelidir.
Ödeme öncesi anlaşmanın kontrol sırası
Önce ödeme yapanın hukuki sıfatı ve asıl borcun mevcut durumu belirlenir. Sonra hedeflenen sonuç açıklığa kavuşturulur: yalnız borcun ifası mı, iç ilişkide geri ödeme alacağı mı, yoksa alacaklının mevcut haklarına halefiyet mi? Bu hedefler birlikte bulunabilse de her birinin dayanağı ayrı gösterilmelidir.
TBK m. 127 ikinci bent kullanılacaksa borçlunun yetkili açıklaması ödeme öncesinde alacaklıya ulaştırılır. Alacaklı, borçlu ve ödeme yapan kişi farklı tüzel kişilerse ticaret unvanları tam yazılır. Ödeme açıklaması bildirilen borcu karşılamalıdır. İşlemin farklı kişiye veya başka borca kayması hâlinde önceki planın otomatik geçerli kaldığı düşünülmez.
Son aşamada ödeme kaydı, kalan borç ve teminat belgeleri karşılaştırılır. İç anlaşmadaki geri ödeme koşulları ayrı dosyalanır. Eksik bir bildirimi sonradan eski tarih atarak tamamlamak yerine gerçek hukuki durum değerlendirilir. Başvuru ve hesaplar gerçek işlem tarihleri üzerinden hazırlanır; böylece halefiyet iddiasının kanuni koşulları açıkça denetlenebilir.
Sık sorulan sorular
Başkasının ticari borcunu ödeyen herkes alacaklı olur mu?
Her ödeme otomatik halefiyet doğurmaz. TBK m. 83 üçüncü kişi ifasını, TBK m. 127 belirli hâllerde haklara geçişi düzenler. Ödeme yapanın iç ilişkide geri isteme hakkı da ayrı hukuki sebep ve belgelerle değerlendirilir.
TBK m. 127 ikinci bentte bildirimi kim yapmalıdır?
Kanun bildirimin borçlu tarafından alacaklıya yapılmasını arar. Ödeme yapanın tek başına kendisini yeni alacaklı ilan etmesi aynı şart değildir. Borçlu şirketse yetkili temsilcinin açıklaması ve kapsamı belirlenmelidir.
Halefiyet bildirimi ödeme yapıldıktan sonra gönderilebilir mi?
TBK m. 127 ikinci bent ifadan önce bildirimi şart koşar. Sonraki yazının bu koşulu geçmişe dönük tamamladığı varsayılmamalıdır. Bildirimin ulaşma zamanı ile ödemenin gerçekleşmesi gerçek kayıtlarla sıralanmalıdır.
Bildirim için noter zorunlu mudur?
TBK m. 127 bu bentte özel noter şekli saymaz. Ancak borçlunun açıklaması, muhatabı, kapsamı ve ifadan önce ulaştığı ispatlanmalıdır. Doğrulanabilir yazılı kayıt, bu unsurları belgelemek için önemlidir.
Rehinli malı kurtaran kişi hangi şartla halef olur?
TBK m. 127 birinci bentte başkasının borcu için rehnedilen şeyi rehinden kurtaran kişinin o şey üzerinde mülkiyet veya başka ayni hakkı bulunmalıdır. Yalnız borçluyla iş ilişkisi içinde olmak bu koşulu karşılamaz.
Borcun yarısını ödeyen bütün alacağa geçer mi?
Hayır. TBK m. 127 ifa ölçüsünde halefiyet öngörür. Ödenen tutarın hangi borç ve kaleme ait olduğu belirlenir. Eski alacaklının ödenmemiş kısmı ve ilgili güvence kuralları ayrıca değerlendirilir.
Halefiyet ile alacağın temliki aynı işlem midir?
Hayır. İradi devir TBK m. 183 ve184’teki düzenlemeye tabidir. Halefiyet TBK m. 127 veya diğer özel hükümlerdeki şartlardan doğar. İşlem amaçlanırken ödeme, bildirim ve devir belgeleri doğru hukuki yapıya göre hazırlanmalıdır.
Kefil olmayan iş ortağı TBK m. 596’ya dayanabilir mi?
TBK m. 596 kefile özgü halefiyet düzenidir. Kişinin gerçekten kefil olup olmadığı belirlenir. Kefil olmayan üçüncü kişi için TBK m. 127 şartları veya başka somut hukuki dayanak incelenmelidir; ticari yakınlık kefalet yerine geçmez.
Ödeme yapan şirket çalışanı şahsen halef olur mu?
Şirket adına ödeme işlemini yürüten çalışanın sırf talimat vermesi kişisel alacak hakkı yaratmaz. Hukuken ödeme yapan taraf, temsil yetkisi ve paranın hangi sıfatla gönderildiği belirlenir. Kayıtlar doğru tüzel kişiye bağlanmalıdır.
Ödeme öncesinde hangi belgeler tamamlanmalıdır?
Asıl borç, mevcut bakiye, ödeme yapanın sıfatı, iç anlaşma ve seçilen halefiyet dayanağı belirlenir. İkinci bentte borçlunun önceki bildirimi; birinci bentte ayni hak ve rehin belgeleri hazırlanır. Ödeme makbuzu ve bağlı belgeler korunur.
Dosyanın hazırlanması ve büro iletişimi
Mersin ve İstanbul bağlantılı ticari ödemelerde özellikle şirket, ortak ve grup şirketi hesapları birbirine karıştırılmamalıdır. Mersin merkezli Türkiye geneli dosya yönetiminde ödeme öncesi bildirim, temsil yetkisi ve banka hareketi aynı kronolojiye bağlanır. İnceleme için asıl sözleşme, borç hesabı, ödeme yapanla borçlu arasındaki anlaşma ve mevcut rehin veya diğer güvence belgeleri birlikte sunulmalıdır.
Resmî kaynaklar ve ilgili kanun maddeleri
- 6098 sayılı Türk Borçlar Kanunu – Güncel resmî metin: 83,103–105,127,183–184,596, 132.
- Türk Borçlar Kanunu – Adalet Bakanlığı UYAP Mevzuat: 127.
Kaynak kontrol tarihi: 24 Ekim 2026. İlgili hükümler yazıda belirtilen kapsam ve koşullarıyla ele alınmıştır.
İstanbul ve Mersin ofisleri
İstanbul · Polaris Plaza
Maslak Ahi Evran Caddesi, Polaris Plaza No:21, Kat:9, 34475 Sarıyer/İstanbulMersin · Profit İş Merkezi
İhsaniye Mahallesi, 4903. Sokak, Profit İş Merkezi No:23, Kat:3, Daire:14, 33070 Akdeniz/MersinHukuki konu hakkında iletişim
İlk iletişimde konuyu, bulunduğunuz ülke veya ili ve varsa tebliğ ya da son işlem tarihini kısaca belirtebilirsiniz. T.C. kimlik numarası, sağlık verisi veya kişisel belge göndermeyiniz. Mesajlaşma tek başına hukuki görüş veya avukatlık ilişkisi oluşturmaz.
