Bono Vadesinden Önce Ödenebilir mi? TTK 710’a Göre Kabul ve Ödeme Riski
Bono hamili, vade gelmeden önerilen ödemeyi kabul etmek zorunda değildir. TTK m.710/1 bu kuralı açıkça düzenler; m.778/1-c nedeniyle hüküm bonoya da uygulanır. Hamil kabul ederse erken ödeme yapılır, ancak m.710/2 gereğince bundan doğacak tehlike erken ödeyen kişiye aittir. Vadesinde ödemeye ilişkin borçtan kurtulma koruması ile erken ödeme aynı hukuki durumda değildir. Bu nedenle ödeme yapılmadan önce gerçek vade, yetkili hamil, ciro zinciri ve asıl senedin geri verilmesi birlikte denetlenmelidir.
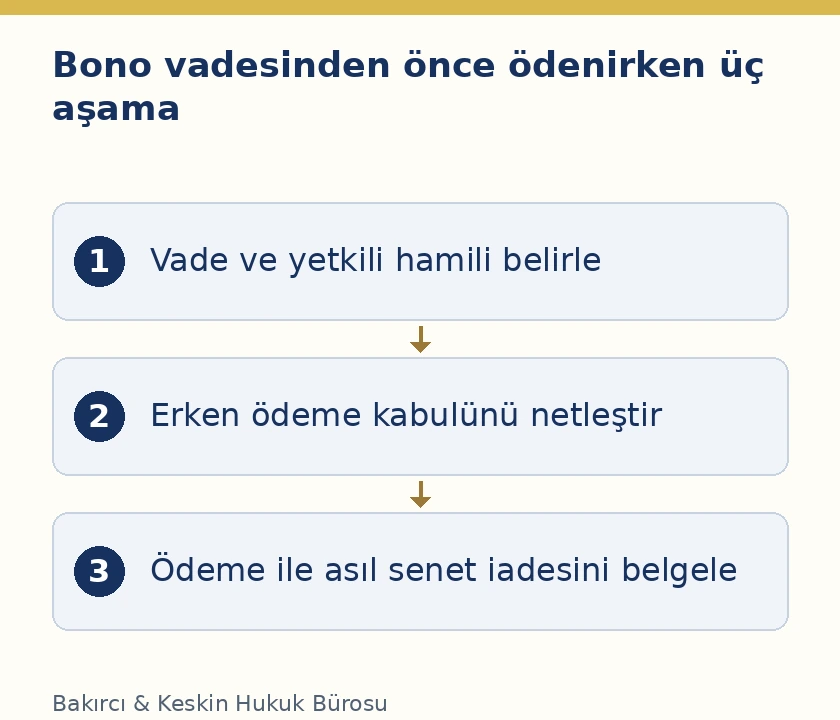
Bonoda erken ödeme için neden özel kurala bakılır?
Bono, belirli bir bedelin ödenmesine ilişkin kambiyo taahhüdü içeren kıymetli evraktır. Senetten doğan hak, belgenin dolaşımı ve hamil sıfatıyla bağlantılıdır. Bu nedenle sıradan para borcunun erken ödenmesine ilişkin açıklamaların tamamı bonoya aynen taşınamaz. TTK m.778, poliçenin ödeme hakkındaki m.708–712 hükümlerini bononun niteliğine uygun düştüğü ölçüde uygular. M.710’daki erken ödeme düzeni bu açık kanuni göndermeye dayanır.
TBK m.96, genel erken ifa ve indirim düzenini içerir. Buna karşılık bono hamilinin vade öncesi ödemeyi kabul zorunluluğu konusunda özel TTK m.710 hükmü esas alınır. Borcun temel sözleşmesi ile senet ilişkisi aynı belgede incelense bile bu iki düzey ayrılır. TBK96 kapsamında genel erken ifa değerlendirmesi, bonodaki özel kabul ve risk kuralının yerine geçirilmez.
Ödeme planının erken kapatılması, asıl sözleşmedeki borcun sona ermesi ve bononun geri alınması birbiriyle bağlantılı fakat ayrı işlemlerdir. Alacaklıyla hesap üzerinde anlaşılması, dolaşımdaki senedin hangi kişide olduğunu göstermeyebilir. Senedi elinde tutmayan kişiye yapılan ödeme ile yetkili hamile yapılan ödeme aynı güvenceyi sağlamaz. Bu nedenle ödeme dosyasının hem temel borç hesabını hem de senedin mevcut durumunu göstermesi gerekir.
Önce gerçek vade nasıl belirlenir?
Erken ödeme değerlendirmesi için senedin vadesi doğru bulunmalıdır. TTK m.703, görüldüğünde, görüldükten belirli süre sonra, düzenlenme gününden belirli süre sonra veya belirli günde ödenecek senet türlerini sayar. Bu düzen, m.778/1-b yoluyla bonoya uygulanır. Dolayısıyla her bonoda takvim üzerinde yazılmış tek bir gün bulunacağı varsayılmaz. Senedin vade kaydı, düzenlenme tarihi ve ilgili ibraz kayıtları birlikte okunur.
Görüldüğünde ödenecek senetlerde TTK m.704’teki ibraz düzeni; görüldükten belirli süre sonra ödenecek bonoda ise m.779’daki özel ibraz ve tarih belirleme hükümleri dikkate alınır. Vadeyi belirlemeden ödeme erken diye nitelendirmek, yanlış kanuni sonuca götürür. Bir ödeme planında yer alan taksit tarihiyle bononun kendi vadesi de birbirinden ayrılmalıdır. Temel sözleşmenin farklı bir tarih taşıması, senet üzerinde yazan vadenin kendiliğinden değiştiği anlamına gelmez.
Vadenin hesaplandığı belgeler ödeme tutanağına bağlanmalıdır. Özellikle birden fazla bono varsa her senedin numarası, düzenlenme tarihi, bedeli ve vadesi ayrı listelenir. Toplu borç kapatma yazısında yalnız toplam tutarın bulunması, hangi senetlerin erken ödendiğini göstermeyebilir. Bir senedin bedeli tamamen, diğerinin kısmen ödeniyorsa bu ayrım da açık kaydedilmelidir. Böylece sonradan hangi belgenin dolaşımda kalacağı ve hangi tutarın kapandığı belirlenir.
Hamil erken ödemeyi reddederse ne olur?
TTK m.710/1, hamilin vade öncesi ödemeyi kabul etmekle yükümlü olmadığını söyler. Bu nedenle borçlunun parayı hazır tutması, hamilin kabul iradesinin yerine geçmez. Hamilin erken ödeme önerisini reddetmesi sırf bu nedenle hukuka aykırı bir davranış olarak nitelendirilmez. Borçlu, kanunun tanımadığı kabul zorunluluğunu noter ihtarı göndererek oluşturamaz. İhtar yalnız yapılan öneriyi ve verilen cevabı belgeleyebilir.
Erken ödeme görüşmeleri yapılırken vade ve mevcut ödeme yükümlülüğü korunur. Henüz kesinleşmemiş bir teklif, borcun ödendiği veya vadenin uzadığı şeklinde kayda alınmamalıdır. Tarafların hangi tutar, hangi tarih ve hangi senet üzerinde anlaştığı belirlenmelidir. Hamilin yalnız hesap dökümü göndermesi ile erken kapatmayı kabul etmesi aynı açıklama değildir. Kabul varsa bunun kapsamı, para transferinden önce netleştirilmelidir.
Borçlunun hamilin hesabına tek taraflı para göndermesi de bütün sorunları çözmez. Gelen ödemenin kabulü, hangi borca sayıldığı ve senedin iadesi ayrıca açıklığa kavuşturulur. Özellikle birden fazla ticari ilişki bulunan taraflarda, açıklamasız transferin belirli bonoyu tamamen kapattığı sonucu yalnız tutar benzerliğinden çıkarılmaz. Ödeme belgesinde senetle bağlantı kurulması, sonradan yapılacak hesap ve ispat incelemesi için gereklidir.
Vadeden önce ödeme riskini kim taşır?
TTK m.710/2, vadeden önce ödeyen kişinin doğacak tehlikeyi üstlendiğini düzenler. Bu hüküm, erken ödemenin yasak olduğu anlamına gelmez. Ancak vadesinde ödeme için tanınan koruma aynen ve koşulsuz biçimde erken ödemeye taşınamaz. Borçlu, ödeme yapılan kişinin senet üzerinde hak sahibi olup olmadığını ve asıl senedin durumunu araştırmadan yalnız erken kapatma isteğine dayanarak hareket etmemelidir.
Riskin temelinde senedin dolaşımı bulunur. Bono ilk lehtardan başka bir kişiye ciro edilmiş olabilir; ödeme ilişkisi bu güncel hamil üzerinden incelenir. Eski alacaklıyla temel sözleşmeye ilişkin hesabın kapatılması, senedin üçüncü kişinin elindeki durumunu kendiliğinden çözmez. Ödeme talep eden kişinin senedi göstermesi, ciro zincirinin onun sıfatını doğrulaması ve ödeme sonunda belgenin nasıl teslim edileceği birlikte değerlendirilir.
Asıl senet gösterilmeden yapılan ödemede yalnız fotokopiyle yetinmek, belgenin kimde olduğu sorusunu cevapsız bırakır. Fotokopi üzerinde görünen ciro zinciri, sonradan yapılan devirleri içermeyebilir. Senedin kaybolduğu ileri sürülüyorsa kayıp açıklamasıyla asıl belgenin iadesi aynı sonuç doğurmaz. Bono kaybı, iptal ve ödeme yasağı işlemleri kendi kanuni koşulları içinde ayrıca değerlendirilmelidir.
Vadesinde ödeme neden farklı korunur?
TTK m.710/3’e göre hile veya ağır kusuru bulunmayan kişi, senedi vadesinde ödemekle borcundan kurtulur. Aynı fıkra, ödeyen kişinin cirolar arasında düzenli teselsül bulunup bulunmadığını inceleme yükümlülüğünü düzenler. Buna karşılık cirantaların imzalarının geçerliliğini araştırma zorunluluğu getirmez. Bu iki ifade birlikte okunmalıdır: Kanun ciro zinciri incelemesini ister, her cirantanın imzası için ayrı bir doğrulama işlemini genel ödeme koşulu yapmaz.
Hile veya ağır kusur istisnası, görünür sorunların göz ardı edilmesine izin verilmediğini gösterir. Ödeme yapan kişi, senet üzerindeki hak sahipliği düzenini incelemeden yalnız belgeyi elinde tutan herkese ödeme yaparak aynı korumayı ileri süremez. Bununla birlikte hangi davranışın ağır kusur oluşturduğu somut olayın özelliklerine göre değerlendirilir. Her dosyada aynı otomatik sonuç ilan edilmez; ödeme öncesinde görülen kayıtlar ve yapılan kontroller belgelenir.
Vadesinde ödemeye ilişkin bu düzen, erken ödemenin riskini açıklarken önem taşır. Erken ödeme anlaşmasında borçlunun hangi belgeleri aldığı ve hamilin neyi teslim ettiği ayrıntılı gösterilmelidir. Tarafların erken ödeme seçmesi, m.710/2’deki risk düzenini yok sayan bir inceleme yapılmasına gerekçe olmaz. Amaç, sadece paranın transfer edildiğini göstermek değil, senet borcunun hangi hukuki işlemle kapandığını açık kılmaktır.
Senedin iskonto edilmesi borçlunun erken ödemesi midir?
Bononun vade gelmeden başka bir kişiye veya bankaya bedel karşılığında devredilmesi ile bono borçlusunun ödeme yapması farklı işlemlerdir. İlk işlemde senetten doğan hak el değiştirir; ikinci işlemde borcun ifası amaçlanır. Bu nedenle lehtarın senedi vererek para elde etmesi, düzenleyenin borcunu ödediğini göstermez. TTK m.681 ve m.684 kapsamındaki ciro ve devir etkisi, ödeme işleminin yerine geçirilmemelidir.
İşlem dosyasında parayı kimin kime verdiği belirlenmelidir. Bankanın senedi devralırken lehtara aktardığı tutarla, düzenleyenin bankaya yaptığı senet ödemesi aynı hareket değildir. İskonto bedelinin senet bedelinden düşük olması da borçlunun senet borcunun aynı miktarda azaldığı anlamına otomatik olarak gelmez. Düzenleyenin ödeme yükümlülüğü, el değiştiren senedin ve ilgili hukuki ilişkilerin koşullarına göre incelenir. Bu ayrım yapılmadan bankadan para geldiği için bono kapandı kaydı oluşturulmaz.
Ciro zincirinde hangi noktalar kontrol edilir?
TTK m.686, hakkı birbirine bağlı cirolardan anlaşılan kişiyi yetkili hamil olarak kabul eder. Son cironun beyaz ciro olması bu sıfatı tek başına ortadan kaldırmaz. Ödeme incelemesinde ilk lehtar, sonraki cirolar ve ödeme isteyen kişi arasındaki bağlantı takip edilir. Çizilmiş cirolar ve alonjlar da dikkate alınır. Yalnız senedin ön yüzünde yazan alacaklı adına bakılarak güncel hamil belirlenemez.
Ciro türü de önemlidir. Tahsil veya rehin kaydı bulunan bir senette, belgeyi elinde bulunduran kişinin hakları ilgili ciro hükümlerine göre değerlendirilir. Bu kayıtlar yalnız imza sayısından anlaşılmaz. Para gönderilecek hesabın sahibi ile tahsil yetkisine sahip kişi farklı görünüyorsa bunun hukuki dayanağı açıklanmalıdır. Hesap sahibinin değişmesi, tek başına senet üzerindeki hamil sıfatının da değiştiğini göstermez.
Ödeme şirket adına yapılıyorsa kabul ve ibra belgesini imzalayan kişinin temsil yetkisi de kontrol edilir. Senedi kasadan teslim eden çalışanla alacağı sona erdiren açıklamayı yapmaya yetkili kişi aynı olmak zorunda değildir. Görevli kişinin belgeyi teslim etmesi, sınırsız indirim veya ibra yetkisi bulunduğunu göstermez. Erken kapatma anlaşmasıyla senet teslim tutanağı bu nedenle uygun yetkili kişilerce düzenlenmelidir.
Tam ödemede asıl bono ve ibra şerhi nasıl ele alınır?
TTK m.709/1, ödeme sırasında hamil tarafından ibra şerhi yazılarak senedin geri verilmesini isteme hakkını düzenler. Bono bakımından m.778’in göndermesiyle uygulanır. Tam ödeme yapılan senedin geri alınması, belgenin dolaşımda kalması sorununu doğrudan ilgilendirir. Yalnız dekont saklamakla asıl bonoyu teslim almak aynı işlem değildir. Ödeme belgesi ve senet iadesi birbirini tamamlayan kayıtlar olarak hazırlanmalıdır.
İade tutanağında asıl senedin kimliği, bedeli, vadesi ve teslim alan kişi gösterilir. Belgenin arkasında veya alonjunda bulunan kayıtlar da korunur. Birden fazla senet birlikte teslim alınıyorsa listede her birinin tam olarak belirtilmesi gerekir. Belgeler üzerinde belirsiz toplu iptal veya ödeme kaydı yerine gerçek ödeme kapsamı açıklanır. Tamamı ödenmeyen senet, bütün borç bitmiş gibi teslim kaydına alınmamalıdır.
İbra açıklamasının kapsamı ayrıca önemlidir. Belirli bononun ödenmesiyle taraflar arasındaki bütün sözleşmelerin ve başka alacakların sona ermesi aynı şey değildir. Geniş ifadeler kullanılıyorsa hangi borçların kapandığı açık gösterilir. Aynı şekilde sadece temel sözleşmenin hesabına yazılan bir ödeme, ayrıca düzenlenen senetlerin teslimi yapılmadan bütün kambiyo risklerini ortadan kaldırmış gibi sunulmamalıdır. Bonoya dayalı takip bakımından asıl belgenin durumu önemini korur.
Kısmi erken ödeme kabul edilmek zorunda mı?
TTK m.709/2, hamilin kısmi ödemeyi reddedemeyeceğini düzenler. Ancak bu hüküm, m.710/1’deki vade öncesi ödeme kabul zorunluluğunun bulunmaması kuralını ortadan kaldırmaz. Kısmi ödeme ile erken ödeme farklı konulardır. Vade gelmeden belirli bir bölümün gönderilmesi, hamilin bu erken ödemeyi mutlaka kabul etmesi gerektiği sonucuna bağlanamaz. İki hüküm, ödeme zamanını ve tutarını ayrı sorular olarak ele alır.
Kısmi ödeme kabul edildiğinde m.709/3 uyarınca ödemenin senet üzerine yazılması ve makbuz verilmesi istenir. Böylece senedin kalan bedeli izlenir. Tam ödeme yapılmadığı hâlde bütün senet borcu sona ermiş gibi kayıt oluşturulmaz. Makbuzda ödeme tarihi ve tutarı yanında hangi bonoya ilişkin olduğu da gösterilir. Sonraki ödemelerde aynı tutarın yeniden istenmemesi için kayıtların temel borç hesabıyla da uyumlu tutulması gerekir.
Hamilin erken ödeme reddinde bankaya tevdi çözüm olur mu?
TTK m.712, senedin m.708’deki süre içinde ödeme için ibraz edilmemesi durumunda, bedelin gider ve riski hamile ait olmak üzere bankaya tevdi edilmesini düzenler. Bu hükmün başlangıç koşulu vade öncesi teklifin reddi değildir. M.708, belirli tür vadelerde ödeme günü veya izleyen iki iş günü içindeki ibrazı esas alır. Dolayısıyla erken ödeme kabul edilmedi diye doğrudan m.712’nin koşullarının gerçekleştiği söylenemez.
Tevdi değerlendirmesinde vade, ödeme için ibraz ve geçen süre belgelenir. Borçlunun kendi adına açılmış hesapta parayı tutması ile kanuni koşullarda yapılan tevdi aynı işlem değildir. Hesapta para bulunması, senedin hamile ödenmiş olduğu sonucunu tek başına doğurmaz. Erken ödeme görüşmeleri sonuçsuz kaldığında dosya kapanmış sayılmamalı; vade geldiğinde ilgili ödeme ve ibraz düzeni ayrıca izlenmelidir. Böylece erken kapatma isteğiyle başlayan süreç, vadesinde ifa yükümlülüğünün gözden kaçırılmasına yol açmaz.
Erken kapatmada indirim kendiliğinden doğar mı?
TTK m.710, bono bedelinden otomatik indirim oranı belirlemez. Genel olarak TBK m.96, kanun, sözleşme veya âdet gereği bulunmadıkça erken ifa sebebiyle indirim yapılamayacağını söyler. Bu nedenle ödeme kabulü ile indirim kabulü ayrı açıklanmalıdır. Hamilin erken ödemeyi kabul etmesi, borçlunun istediği tutarı tek taraflı düşürebileceği anlamına gelmez. Özel bir sözleşme veya kanuni indirim rejimi varsa onun koşulları ayrıca incelenir.
İndirim üzerinde anlaşılmışsa kapatılan senet bedeliyle fiilen ödenen tutar ve kalan kısımdan vazgeçme iradesi belgelenir. Bir miktar eksik ödeme yapılmasıyla borcun tamamından ibra aynı işlem değildir. Hangi bonoların hangi tutarla tamamen kapandığı açıkça gösterilmelidir. Bu kayıt, erken ödenen bononun sonradan kalan bedel iddiasına konu edilmesi durumunda anlaşmanın gerçek kapsamının belirlenmesini sağlar. Ödeme ve ibra açıklamaları birbiriyle uyumlu tutulmalıdır.
Sık sorulan sorular
Bono hamili erken ödemeyi kabul etmek zorunda mı?
Hayır. TTK m.710/1 hamilin vadeden önce ödemeyi kabul etmekle yükümlü olmadığını düzenler. Borçlunun ödeme gücünün bulunması veya ihtar göndermesi bu özel hükmü değiştirmez.
Hamil kabul ederse vade beklenmeden ödeme yapılabilir mi?
Evet. Ancak m.710/2 uyarınca erken ödemeden doğacak tehlike ödeyene aittir. Yetkili hamil, asıl senet, ciro zinciri ve ödeme sonunda iade işlemi birlikte kontrol edilmelidir.
Vadeden önce ödeme yapmak yasak mı?
Kanun erken ödemeyi yasaklamaz; hamilin kabul zorunluluğunu kaldırır ve riskin ödeyene ait olduğunu düzenler. Kabul, ödeme tutarı ve senedin geri verilmesi açıkça belirlenmelidir.
İlk alacaklıya ödeme yapınca bono borcu her durumda biter mi?
Senet ciro edilmişse güncel hamil ayrıca belirlenmelidir. İlk lehtar ile yetkili hamil aynı kişi olmayabilir. Ödeme yapılan kişinin hak sahipliği, yalnız temel sözleşmedeki alacaklı adına bakılarak saptanamaz.
Vadesinde ödeyen kişi hangi koşulla borcundan kurtulur?
TTK m.710/3, hile veya ağır kusur bulunmaması koşuluyla vadesinde ödeme yapanı borçtan kurtarır. Ödeyen kişi cirolar arasında düzenli zincir bulunup bulunmadığını incelemekle yükümlüdür.
Ödeyen kişi bütün ciranta imzalarını tek tek doğrulatmalı mı?
M.710/3, cirantaların imzalarının geçerliliğini araştırma zorunluluğu getirmez. Ancak düzenli ciro zincirini inceleme yükümlülüğü devam eder; bu iki inceleme birbirine karıştırılmamalıdır.
Senedin fotoğrafını almak yeterli mi?
Fotoğraf asıl belgenin iadesi değildir ve güncel dolaşım durumunu tek başına göstermez. Tam ödeme sırasında m.709/1 kapsamındaki asıl senedin ibra şerhiyle geri verilmesi hakkı değerlendirilmelidir.
Bono bedelinin bir kısmını erken ödersem hamil kabul etmeli mi?
Kısmi ödemeyi reddedememe kuralı, vade öncesi ödeme için kabul zorunluluğu yaratmaz. M.709 ile m.710 birlikte okunur. Erken kısmi ödeme kabul edilirse tutar senede işlenmeli ve makbuz alınmalıdır.
Erken ödemede otomatik indirim oranı var mı?
TTK m.710 böyle bir oran belirlemez. TBK m.96 uyarınca indirim için kanun, sözleşme veya âdet dayanağı aranır. Erken ödeme kabulüyle belirli indirimin kabulü ayrı gösterilmelidir.
Senet kayıpsa yalnız alacaklının yazısı yeterli mi?
Kayıp açıklaması asıl senedin iadesiyle aynı sonucu doğurmaz. Senedin kimde olduğu ve iptal veya ödeme yasağı sürecinin durumu ayrıca araştırılır. Belge görülmeden bütün dolaşım risklerinin sona erdiği söylenemez.
Resmî hukuki kaynaklar
Özel ödeme düzeni 6102 sayılı Türk Ticaret Kanunu m.710 ve m.778’e dayanır. Hamil, vade ve ödeme belgeleri için m.686, m.703–709 ve m.779 birlikte okunur. Genel indirim ayrımında 6098 sayılı Türk Borçlar Kanunu m.96 esas alınır.
İstanbul ve Mersin ofisleri
İstanbul · Polaris Plaza
Maslak Ahi Evran Caddesi, Polaris Plaza No:21, Kat:9, 34475 Sarıyer/İstanbulMersin · Profit İş Merkezi
İhsaniye Mahallesi, 4903. Sokak, Profit İş Merkezi No:23, Kat:3, Daire:14, 33070 Akdeniz/MersinSorunuzu iletin
bakircipartners@gmail.com · +90 552 224 43 66
Hukuki konu hakkında iletişim
İlk iletişimde konuyu, bulunduğunuz ülke veya ili ve varsa tebliğ ya da son işlem tarihini kısaca belirtebilirsiniz. T.C. kimlik numarası, sağlık verisi veya kişisel belge göndermeyiniz. Mesajlaşma tek başına hukuki görüş veya avukatlık ilişkisi oluşturmaz.
