Bordro Firması Hatalı Maaş Ödeme Dosyası Hazırladı: İşverenin Tazminat Hakkı
Bordro hizmeti dışarıdan alınsa da çalışanın ücretini doğru ödeme borcu işverende kalır. Hatalı ödeme dosyasını hazırlayan hizmet sağlayıcının şirkete karşı sorumluluğu ise kendi sözleşmesine, üstlendiği kontrole ve hata nedeniyle oluşan gerçek zarara göre belirlenir. Çalışana eksik ücretin tamamlanmasıyla bordro firmasından tazminat istenmesi ayrı hukuki işlemlerdir.
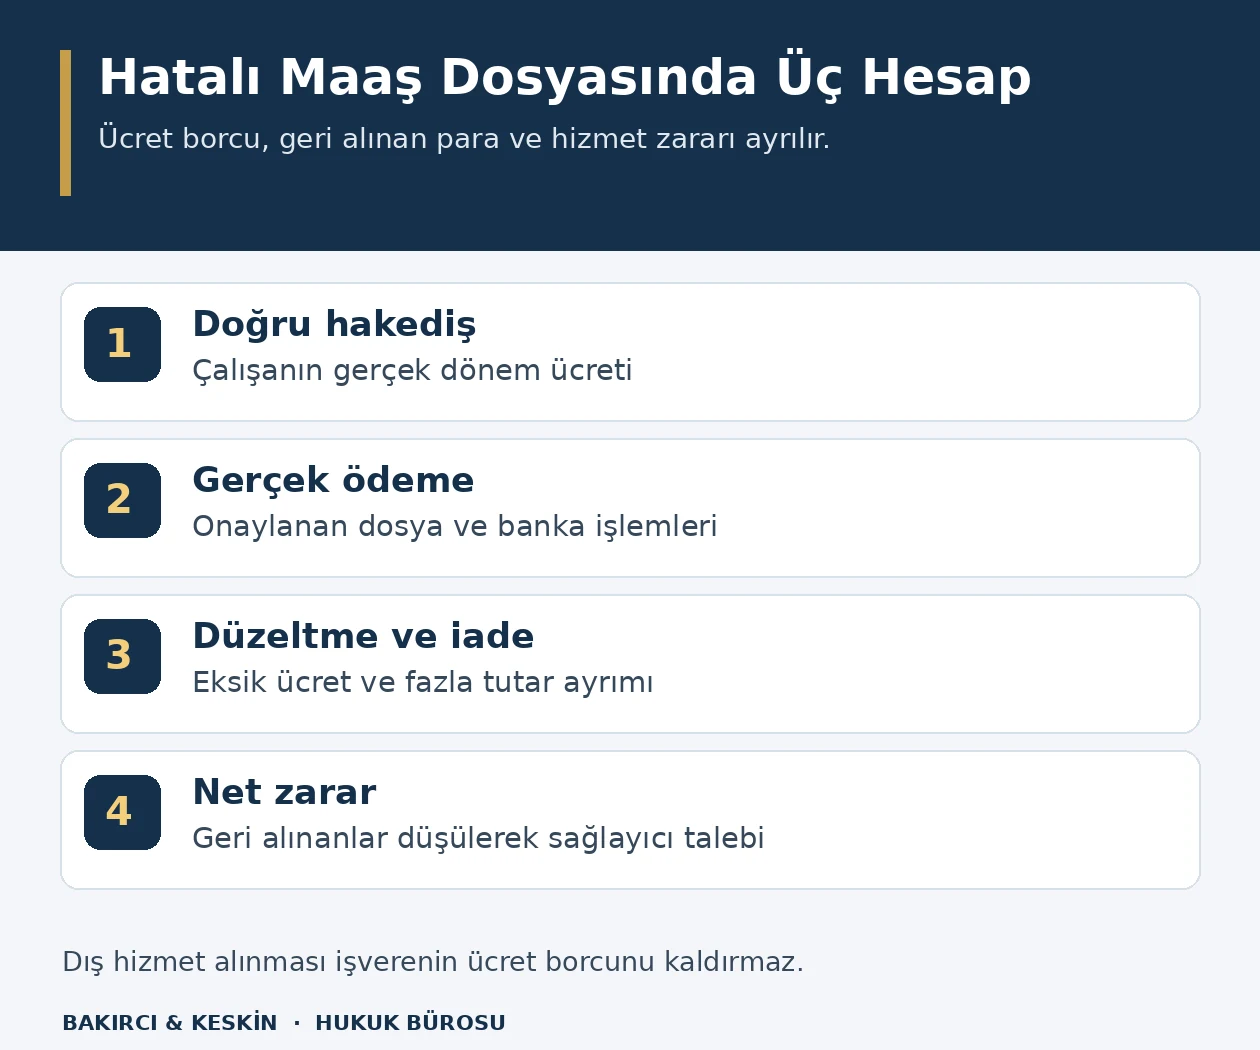
Dosyada üç veri karşılaştırılır: çalışanın hak ettiği ücret, onaylanan hesap ve bankanın gerçekleştirdiği ödeme. Birinin doğru olması diğerlerinin de doğru olduğunu göstermez. TBK m.112, 114–116 ve iş görmenin niteliğine göre m.502, 506 ve 508; fazla ödemenin iadesinde m.77–79; ücret kesintisinde m.407 temel dayanaklardır. İnceleme özel sektör işvereninin dış hizmet alımındaki hata ve zarar ilişkisine odaklanır.
Bordro firması hesaplama, dosya hazırlama veya ödeme işlerinden hangisini üstlendi?
Hizmet sözleşmesi yalnız aylık ücret hesaplamasını içerebilir veya banka aktarım dosyasının hazırlanmasını, kontrol edilmesini ve sisteme yüklenmesini de kapsayabilir. Her işin sorumlusu ayrı belirlenmelidir. Bordroyu hazırlamak, şirketin banka hesabından ödeme yapma yetkisinin de verildiği anlamına gelmez.
Ücret değişikliklerinin sisteme girilmesi, yeni personel kaydı, işten ayrılanların çıkarılması, avans ve icra kesintilerinin uygulanması görev listesinde gösterilir. Sağlayıcının yalnız müşteriden gelen veriyi belirli biçime dönüştürmesiyle verilerin tutarlılığını ayrıca denetlemeyi üstlenmesi aynı hizmet değildir. İşin kapsamı fiyat teklifinden değil kabul edilmiş bütün belgelerden çıkarılır.
TBK m.112 gereği sözleşmeye aykırılıktan doğan sorumluluk, üstlenilmiş borç üzerinden değerlendirilir. İş görme ilişkisine niteliği elverdiği ölçüde m.502’deki vekâlet hükümleri uygulanır. M.506’daki sadakat ve özen borcu, aynı alanda basiretli iş görenin göstereceği davranışı esas alır.
Hizmet satın alan şirket de iş akışını görünür kılmalıdır. Hangi verinin hangi gün verileceği, kontrol sonucunun kime sunulacağı ve son onayı kimin vereceği belirlenir. Sözleşmede bulunmayan bütün işveren yükümlülüklerini sağlayıcıya yüklemek kadar, sağlayıcının üstlendiği kontrolü sırf dış hizmet olduğu için yok saymak da yanlıştır.
Ücret hesabı ile banka ödeme dosyası arasındaki fark nasıl bulunur?
Önce çalışan bazında hak edilmiş brüt ve net tutar belirlenir. Ardından onaya sunulan bordro ile bankaya gönderilen dosya eşleştirilir. Son aşamada bankanın gerçekten tamamladığı işlemler karşılaştırılır. Yükleme ekranında toplam tutarın görünmesi, bütün çalışanlara aynı dosyaya uygun ödeme yapıldığını tek başına kanıtlamaz.
Personel kimliği, ödeme dönemi, banka hesabı ve net tutar aynı satırda izlenmelidir. Satırların farklı sıralanması, sütun kayması veya personel numarasının yeniden kullanılması, toplamı değiştirmeden kişilere yanlış tutar gönderilmesine yol açabilir. Bu nedenle yalnız bütün ücretlerin genel toplamının tutması yeterli kontrol değildir.
Banka tarafından reddedilen satırlar ayrı gösterilir. Hazırlanan dosyanın toplamı ile fiilen hesaptan çıkan tutar farklıysa, ret ve tekrar gönderme kayıtları bulunur. İlk işlem gerçekleşmeden başarısız sanılıp tekrar gönderilmiş ödemelerle, banka tarafından gerçekten reddedilmiş işlem üzerine yapılan düzeltme birbirinden ayrılır.
Hata raporu, yalnız yanlış ödeme yapıldı cümlesinden oluşmamalıdır. Doğru tutar, gönderilen tutar, gerçekleşen tutar ve aradaki fark çalışan bazında yazılır. Bankanın doğru talimatı yanlış uyguladığı iddiası varsa bu olgu da sağlayıcının dosya hazırlama hatasından ayrılarak incelenir.
Tek banka dosyası içinde farklı şirketlerin personeli yer alıyorsa ödeme yapan tüzel kişi de kontrol edilir. Bir grup şirketinin hesabından diğerinin ücretlerinin gönderilmesi, yalnız personel adının doğru olmasıyla açıklanmış sayılmaz. Şirketler arasındaki ödeme talimatı ve iç hesap hareketi ayrıca gösterilir; zarar yanlış şirkete yazılmaz.
Hata işverenin verdiği eski listeden mi, sağlayıcının kullandığı dosyadan mı çıktı?
Personel ve ücret verisinin hangi sürümünün teslim edildiği belirlenmeden sorumluluk dağıtılamaz. Şirketin güncel listeyi gönderdiği saat, sağlayıcının aldığı dosya ve işleme koyduğu kayıt karşılaştırılır. Aynı adla farklı içerikte gönderilen dosyalar varsa eklerin gerçek sürümleri korunmalıdır.
Ücret artışı, ücretsiz izin, işe giriş veya çıkış bilgisi sonradan gelmişse değişikliğin kabul edilen kesim zamanından önce mi sonra mı yapıldığı açıklanır. Sağlayıcının düzeltmeyi kabul ettiğini gösteren yazışma varsa eski süreye dayanarak sorumluluğu tümüyle reddetmesi bu kayıtla karşılaştırılır.
TBK m.114/2 yoluyla m.52, zararın oluşmasına veya artmasına zarar görenin katkısının değerlendirilmesine imkân verir. İşverenin eksik veya yanlış veri vermesi bu nedenle önemlidir. Ancak sağlayıcı açık çelişkiyi fark edip bildirmekle yükümlü olduğu bir hizmeti üstlenmişse veri kaynağı savunması tek başına bütün incelemeyi bitirmez.
Eski veri kullanımı ile güncel verinin yanlış işlenmesi ayrı işaretlenir. Kayıt düzeltildikten sonra geçmiş dosyanın üstüne yazılmamalıdır. İlk veri, işlenen veri ve düzeltilmiş veri birlikte tutulur; aksi hâlde hatanın hangi aşamada doğduğunu gösterecek teknik iz kaybolur.
Şirket dosyaya onay verdiyse bordro firmasının sorumluluğu biter mi?
Onayın içeriği belirleyicidir. İnsan kaynaklarının çalışan günlerini doğrulaması, finans biriminin toplam bütçeyi kabul etmesi ve banka yetkilisinin ödeme talimatını imzalaması farklı kontrollerdir. Bunlardan birinin yapılmış olması, sağlayıcının üstlendiği hesaplama ve eşleştirme denetiminin gerçekleştirildiği anlamına gelmez.
Onaya sunulan dosyayla bankaya yüklenen dosyanın aynı olup olmadığı da kontrol edilir. Şirket doğru listeyi kabul etmiş, sağlayıcı sonradan farklı dosyayı üretmişse ilk onay yeni hatayı kapsamış sayılmaz. Onaydan sonra yapılan değişikliğin kim tarafından ve hangi yetkiyle gerçekleştirildiği gösterilmelidir.
Şirket, açık farkı görmesine rağmen işlem yapılmasını istemişse bunun sorumluluğa etkisi TBK m.114/2 ve m.52 çerçevesinde değerlendirilir. Buna karşılık teknik hesap hizmeti satın alan şirketin her hücreyi yeniden hesaplamaması, sağlayıcıyı otomatik olarak borcundan kurtarmaz. Sözleşmedeki görev paylaşımı esas alınır.
Onay metni bu nedenle somut olmalıdır. Çalışan listesi, dönem, toplam ve dosya sürümü tanımlanır. Genel olarak uygundur yazılmasıyla, belirli bir hata açıkça bildirilmesine rağmen o hatalı tutarın gönderilmesinin istenmesi aynı irade açıklaması değildir. Sonuç, gerçek kayıtların bütünü üzerinden değerlendirilir.
Çalışana eksik ücret yatırılmışsa önce hangi borç tamamlanır?
İş Kanunu m.32 ücret ödeme borcunu düzenler. Dış hizmet sağlayıcının hata yapması, çalışanın hak ettiği ücreti bordro firmasından istemek zorunda olduğu anlamına gelmez. İşveren eksik kalan gerçek ücret borcunu doğru çalışan, dönem ve ödeme açıklamasıyla tamamlamalıdır.
Eksik ücretin kendisi zaten işverenin borcuysa, tamamlanan asıl ücret tutarı bütünüyle yeni zarar olarak bordro firmasına yüklenemez. Hata olmasa da ödenecek para ile hata yüzünden ortaya çıkan ek maliyet ayrılır. Ek banka gideri, düzeltme masrafı ve koşulları varsa gecikmenin doğurduğu diğer kayıplar ayrıca incelenir.
İş Kanunu m.37 uyarınca ücret hesabını gösteren pusuladaki ekleme ve kesintiler de düzeltilmelidir. Sadece banka hesabına ek para yatırılması, yanlış hesap açıklamasını kendiliğinden düzeltmez. İşçiye verilen eski pusula, düzeltme belgesi ve gerçek ödeme birbiriyle ilişkilendirilir.
Ücret hesap pusulası rehberi belge yükümlülüğünün kapsamını açıklar. Sağlayıcıyla tazminat tartışması sürerken çalışan kayıtlarının gerçeğe uygun hâle getirilmesi ayrı yürütülür. Eski kayıt silinerek hiç hata olmamış gibi gösterilmesi, sonraki ücret ve vergi incelemelerinde yeni çelişkiler yaratır.
Fazla veya mükerrer ödeme çalışandan nasıl geri istenir?
Fazla ödeme iddiası, çalışanın gerçekten hak ettiği tutar hesaplandıktan sonra kurulmalıdır. Ödenmemiş başka ücret, prim, avans veya geçmiş dönem farkı varsa aynı banka hareketinin niteliği değişir. Hesaba gelen bütün fazla görünen tutarların kendiliğinden sebepsiz olduğu söylenemez.
TBK m.77 sebepsiz zenginleşmenin iadesini; m.78 borçlanılmayan edimin isteyerek yerine getirilmesinde borçlu sanarak ödeme yapıldığının ispatını düzenler. Bordro hatası dosyasında yanlış hesap, mükerrer banka talimatı ve ödeme açıklaması bu nedenle önem taşır. İşverenin hangi tutarı niçin geri istediği açık olmalıdır.
TBK m.79, zenginleşmenin geri istenmesi sırasında elden çıkmış kısmın ve iyiniyetin etkisini ayrıca düzenler. Bu hüküm, parayı harcadım açıklamasının her durumda iade borcunu kaldırdığı şeklinde okunamaz. Kişinin iyiniyeti, geri verme gereğini hesaba katması gereken durumlar ve somut malvarlığı etkisi değerlendirilir.
Çalışanın gönüllü iadesi varsa ödeme şirketin doğru hesabına alınır ve hangi hatalı tutarı kapattığı kaydedilir. Sağlayıcı da aynı zarar için ödeme yapmışsa çifte tahsil önlenir. Kısmen geri alınmış para, hizmet sağlayıcıdan istenen kalan zarar hesabına açıkça yansıtılır.
İşveren fazla ödemeyi sonraki maaştan tek taraflı kesebilir mi?
TBK m.407 uyarınca işveren, işçiden olan alacağıyla ücret borcunu işçinin rızası bulunmadan takas edemez. Kanunun istisnası, işçinin kasten sebep olduğu ve yargı kararıyla sabit zarar alacağıdır; bu durumda dahi ücretin haczedilebilir kısmı sınırı vardır. Bordro firmasının hesap hatası bu istisnayı kendiliğinden oluşturmaz.
Bu nedenle bir sonraki bordroya otomatik eksi satır eklenmesi, iade talebinin bütün hukuki şartlarını karşılamaz. Fazla tutarın ne olduğu, çalışanın açıklaması ve varsa geçerli rızanın kapsamı belirlenir. Bordro hazırlayan sağlayıcı, işverenin talimatı var diye her kesintinin hukuka uygun olduğunu varsaymamalıdır.
Ücretten zarar kesintisi rehberi, takas ile disiplin cezasını ayırır. Buradaki fazla ödeme uyuşmazlığında amaç, gerçek iade alacağını hukuka uygun yoldan çözmektir. İşçinin hatalı dosyayı hazırlayan kişi olmadığı durumda ona kusur veya disiplin sonucu yüklenmesi ayrı dayanak gerektirir.
İade konusunda takvim yapılmışsa ödenecek tutar, tarih ve hangi borcun kapandığı anlaşılır olmalıdır. İmzalanan belge tüm işçilik alacaklarından genel vazgeçme metnine dönüştürülmemelidir. Maaşın tamamının sonraki ay ödenmemesi, hatayı düzeltme adı altında yeni bir ücret uyuşmazlığı yaratır.
Sağlayıcı hatayı düzeltmek için yeniden ücret isteyebilir mi?
Hatalı dosyanın sözleşmeye uygun şekilde yeniden hazırlanması ile işverenin sonradan istediği yeni kapsam birbirinden ayrılır. Sağlayıcının kendi üstlendiği işi yanlış yapması nedeniyle gerekli düzeltme, sırf ikinci bir dosya üretildiği için bağımsız yeni hizmet sayılmaz. Sözleşmedeki ifa borcu ve ücret düzeni incelenir.
Şirketin ilk onaydan sonra yeni ücret artışı veya farklı prim eklemesi ise ayrı değişiklik talebi olabilir. Düzeltme faturasında hangi satırların önceki hatadan, hangilerinin yeni talimattan kaynaklandığı gösterilmelidir. Bütün çalışma saatlerinin tek toplamda sunulması, bu ayrımı açıklamaz.
Vekâlet hükümlerinin uygulandığı ilişkide TBK m.508 uyarınca yürütülen işin hesabı verilir ve alınanlar teslim edilir. Sağlayıcıdan kullanılan veriler, işlem adımları ve üretilen dosyalar istenir. İşverenin kontrol imkânı yalnız sonuç tutarını görmeye indirgenmemelidir.
Acil düzeltme için başka uzmanla çalışılmışsa giderin gerekliliği, yapılan iş ve ücret belgelenir. Dışarıdan alınan her yeni hizmetin bedeli otomatik tazminat değildir. Hatanın kapsamını gidermek için gereken makul müdahaleyle işletmenin aynı anda yaptığı genel yazılım yenilemesi veya personel eğitimi ayrılmalıdır.
Hata bordro firmasının çalışanı veya kullandığı yazılımdan çıktıysa ne değişir?
Sağlayıcının kendi çalışanının veri girişi yapması, müşterinin o çalışanla ayrı sözleşme kurduğu anlamına gelmez. TBK m.116, borcun ifasında kullanılan yardımcıların işi yürütürken karşı tarafa verdikleri zarardan sorumluluğu düzenler. Hizmet firmasının yalnız personelimiz yanlış yaptı açıklamasıyla sözleşmesel inceleme sona ermez.
İş bağımsız başka uzmana devredilmişse, vekâlet niteliğindeki ilişkide TBK m.507’nin ayrı kuralları değerlendirilir. Yetki dışında başkasına gördürme ile yetkili biçimde yerine başka vekil koyma aynı sorumluluk düzenine sahip değildir. Sağlayıcının kendi personeliyle bağımsız alt vekili karıştırılmamalıdır.
Yazılımın hesaplama kuralı veya dosya dönüştürme aracı hatalıysa hangi sürümün kullanıldığı belirlenir. Hazır yazılım kullanılması, müşteriye karşı üstlenilmiş kontrol borcunu kendiliğinden kaldırmaz. Bunun yanında yazılım üreticisine yöneltilecek talep, bordro hizmeti sözleşmesinden ayrı ilişki olarak incelenir.
Ödeme yetkisinin kimde olduğu korunmalıdır. Hizmet sağlayıcıya hesap hazırlama yetkisi verilmiş olması, şirket adına sınırsız banka talimatı oluşturma veya onaylama yetkisi sağlamaz. Yetki ve erişim kayıtları dosyada tutulur; ortak şifre kullanımının hangi işlemi kimin yaptığı konusundaki ispatı zorlaştırdığı gözetilir.
Bordro firmasından hangi zararlar istenir?
TBK m.112 çerçevesinde şirket; aykırı işi, zararını ve aradaki bağlantıyı ortaya koyar. Sağlayıcı, kendisine kusur yüklenemeyeceğini ispat etmedikçe aykırılıktan doğan zarardan sorumludur. TBK m.114/2 ile m.50 ve m.52, zarar hesabında ve zararın büyümesine katkıda dikkate alınır.
Fazla ödeme tutarı, geri alınan para, banka iadesi ve başka kaynaktan karşılanan miktar ayrı gösterilir. Aynı transferin tamamını hem çalışandan hem sağlayıcıdan kesin olarak tahsil eden bir hesap kurulamaz. Geri alma süreci devam ediyorsa dosyanın hangi aşamada olduğu ve elde edilen tahsilatlar güncellenir.
Hatalı ödeme nedeniyle zorunlu tekrar işlem gideri, dış uzman düzeltme bedeli ve belgelenmiş ek finansman maliyeti ayrıca incelenir. Ancak hizmet bedelinin düşüklüğünden bağımsız büyük bir toplam zarar yazmak yeterli değildir. Her kalemin hangi hatalı işten kaynaklandığı ve neden gerekli olduğu gösterilmelidir.
İdari ceza veya çalışan talebi doğmuşsa bunların sağlayıcıya otomatik ve bütünüyle aktarılacağı söylenemez. Kamu makamına karşı sorumluluk, çalışanla ilişki ve özel hizmet sözleşmesindeki zarar talebi ayrı incelenir. İşverenin kendi bildirim veya ödeme yükümlülüğünü yerine getirmemesi de nedensellik ve katkı bakımından değerlendirilir.
Geri alma talebi gönderildiği hâlde sonuçlanmamış bir ödeme ile hiç geri istenmemiş ödeme aynı aşamada değildir. Şirketin makul geri alma girişimleri, bankanın cevabı ve çalışanın itirazı dosyaya alınır. Bununla birlikte her durumda önce bütün çalışan davalarının bitirilmesi gerektiği şeklinde genel bir şart da kurulmaz; talebin hukuki dayanağı ve mevcut zarar incelenir.
Hangi kayıtlar korunmalı ve karşı taraftan istenmelidir?
Dosyada hizmet sözleşmesi, görev dağılımı, personel veri teslimleri, onay e-postaları, hesap çıktıları, banka dosyaları ve gerçekleşen transfer raporları bulunmalıdır. Hata ilk fark edildiğinde alınan kayıtlar ayrıca saklanır. Sonradan düzeltilmiş tek dosya, ilk hatanın kaynağını göstermeye yetmeyebilir.
HMK m.199 elektronik verileri belge olarak kabul eder. Hangi dosyanın ne zaman gönderildiği, hangi ekin açıldığı ve onayın hangi sürüme verildiği teknik kayıtlarla desteklenir. Ekran görüntüsü yararlı olsa da asıl elektronik dosyanın ve ilgili başlık bilgilerinin yerini her durumda tutmaz.
Sağlayıcı veya banka elindeki gerekli belgeleri vermiyorsa HMK m.219–221 kapsamında belge ibrazı incelenir. Talep belirli çalışan, ödeme dönemi ve işlemle sınırlandırılır. Uyuşmazlığı çözmek için gerekmeyen bütün personel verilerinin geniş listeler hâlinde dolaşıma sokulması dosya hazırlığının gereği değildir.
Teknik hesap ve veri dönüşümü HMK m.266 kapsamında bilirkişi incelemesine konu edilir. İnceleme sorusu toplam maaş tutarı doğru mu ile sınırlandırılmamalıdır. Çalışan eşleştirmesi, değişiklik zamanı, mükerrer gönderim ve şirket onayının kapsamı ayrı sorularla ele alınır.
Sözleşmede yazan sorumluluk sınırı bütün zararı dışlar mı?
Sağlayıcının sorumluluğunu aylık hizmet ücretine bağlayan hüküm varsa önce hükmün kapsamı ve sözleşmeye katılma şartları incelenir. TBK m.20–25, önceden hazırlanmış genel işlem koşullarının denetimini düzenler. Böyle bir hükmün sözleşmede görünmesi, her olayda ve bütün kusur türlerinde uygulanacağı anlamına gelmez.
TBK m.115/1 uyarınca borçlunun ağır kusurundan sorumlu olmayacağına ilişkin önceden yapılan anlaşma kesin hükümsüzdür. Hükmün yalnız sorumluluk sınırı başlığı taşıması, ağır kusuru dışlayan içeriği geçerli kılmaz. Ağır kusur iddiası da yalnız ödeme farkının yüksekliğiyle değil davranışın niteliğiyle değerlendirilir.
Kanun veya yetkili makam izniyle yürütülebilen uzmanlık hizmetinde m.115’in hafif kusura ilişkin özel sınırı ayrıca uygulanır. Bütün bordro yazılımı satıcılarının veya veri işleme şirketlerinin bu sınıfa otomatik girdiği söylenemez. Üstlenilen işin ve hizmet sağlayıcının hukuki niteliği belirlenmelidir.
Hizmet bedeli iadesi, yeniden ifa ve zarar tazmini de aynı talep değildir. Gerçekten yararlanılmış diğer dönemlerin hizmetini yok saymadan hatalı iş ayrılır. Şirketin talebi hangi borç ihlaline ve hangi zarar kalemine dayanıyorsa o açıklıkla kurulmalıdır; genel memnuniyetsizlik kaydı hesap hatasının somutlaştırılmasının yerine geçmez.
Şirketin sağlayıcıya talebi ile çalışana iade talebi aynı mahkemede mi görülür?
İki ticari işletmeyi ilgilendiren bordro hizmeti uyuşmazlığında TTK m.4–5 kapsamında asliye ticaret mahkemesi değerlendirilir. Para alacağı ve tazminat ile m.5/A’da sayılan diğer ticari para uyuşmazlıklarında dava şartı arabuluculuk uygulanır. Her dış hizmet verenin tacir olduğu varsayılmaz; özel görev yoksa HMK m.2’nin genel kuralı incelenir.
İşçiyle işveren arasında iş ilişkisi nedeniyle fazla ücretin iadesi uyuşmazlığı ise 7036 sayılı Kanun m.5 kapsamında iş mahkemesinin görev alanındadır. M.3, işçi veya işveren alacağı ve tazminatı için dava şartı arabuluculuğu düzenler. Hatanın dış bordro firmasından kaynaklanması bu ilişkiyi ticari davaya çevirmez.
Sağlayıcıya bildirimde hatalı dönem, dosya sürümü, çalışan bazında fark ve düzeltme talebi gösterilir. Tazminatın muacceliyeti ve TBK m.117 kapsamında temerrüt ayrı belirlenir. Tacirler arasındaki temerrüt, fesih veya dönme bildirimi bakımından TTK m.18/3 gözetilir.
Son hesap, çalışana tamamlanan gerçek ücret borcunu, geri alınan fazla ödemeyi ve sağlayıcıya yöneltilecek net zarar talebini ayrı tutmalıdır. Bu üç hesap birleştirilmeden izlenirse şirketin kanuni ücret yükümlülüğü yerine getirilir ve dış hizmet hatasının ekonomik sonucu somut delillerle tartışılır.
Sık sorulan sorular
Bordro dışarıda hazırlanıyorsa ücret hatasından yalnız bordro firması mı sorumludur?
Çalışana karşı ücret ödeme borcu işverende kalır. Dış hizmet sağlayıcının şirkete karşı sorumluluğu, üstlendiği işin yanlış yapılması ve bundan doğan zarar üzerinden TBK m.112 çerçevesinde incelenir. İşverenin çalışanla ilişkisi ve sağlayıcıya yönelteceği sözleşmesel talep ayrı hukuki süreçlerdir; biri diğerinin yerine geçmez.
Toplam maaş tutarı doğruysa ödeme dosyası da doğru sayılır mı?
Hayır. Çalışanlara ait hesap veya tutarlar karıştığında genel toplam değişmeden kişilere yanlış ödeme yapılır. Hak edilmiş ücret, onaylanan bordro, bankaya gönderilen dosya ve gerçekleşen transfer çalışan bazında eşleştirilmelidir. Reddedilen satırlar ve yeniden gönderilen işlemler ayrıca kontrol edilerek mükerrer veya eksik ödeme bulunur.
İnsan kaynaklarının verdiği onay firmayı bütün sorumluluktan kurtarır mı?
Onayın hangi kontrolü kapsadığı ve hangi dosya sürümüne verildiği belirlenir. Gün sayısının kabulüyle banka satırlarının kontrolü aynı değildir. Sağlayıcının üstlendiği hesaplama borcu yalnız genel onay nedeniyle ortadan kalkmaz. İşverenin açık hataya rağmen ödeme talimatı vermesi ise zarar katkısı bakımından ayrıca değerlendirilir.
Eksik maaşı tamamlamak için ödediğim tutarın tamamını sağlayıcıdan isteyebilir miyim?
Hata olmasa da çalışana ödenecek gerçek ücret, işverenin zaten mevcut borcudur. Bu asıl tutarın tamamı yeni zarar olarak gösterilemez. Hatanın yol açtığı zorunlu ek işlem gideri veya başka somut kayıplar ayrı incelenir. Zarar kaleminin aykırı hizmetle bağlantısı ve gerçek tutarı belgelenmelidir.
Mükerrer maaş ödemesi çalışandan her durumda tamamen geri alınır mı?
Gerçek fazla ödeme ve ödeme sebebi önce belirlenir. TBK m.77–79; hukuki sebebi bulunmayan ödemenin iadesi, borçlu sanarak ödeme ve iyiniyetin etkisini düzenler. Çalışanın başka hak edilmiş alacağı bulunması veya ödemenin farklı borca ait olması ayrıca değerlendirilir. Tek banka farkı bütün iade şartlarını otomatik kanıtlamaz.
Fazla ödeme sonraki ay maaştan doğrudan kesilebilir mi?
TBK m.407, işçinin rızası olmadan işveren alacağıyla ücret borcunun takasını sınırlar. Kasten verilen ve yargı kararıyla sabit zarar istisnası da haczedilebilir kısımla sınırlıdır. Bordro hatası bu istisnayı kendiliğinden oluşturmaz. İade alacağının varlığı ile ücret üzerinden nasıl tahsil edileceği ayrı değerlendirilmelidir.
Firma hatayı yazılım yaptı diyerek sorumluluktan çıkar mı?
Kullanılan araç, müşteriye karşı üstlenilmiş kontrol ve doğru dosya hazırlama borcunu kendiliğinden kaldırmaz. Hatanın yazılım sürümü, veri girişi veya dosya dönüşümünden kaynaklandığı belirlenir. Yazılım üreticisiyle sağlayıcı arasındaki ilişki ayrı incelenir. TBK m.112 kapsamında kusursuzluk savunması somut olay ve deliller üzerinden değerlendirilir.
Bordro firması kendi hatasını düzeltmek için ek fatura kesebilir mi?
Üstlenilen işi sözleşmeye uygun hâle getiren düzeltmeyle müşterinin sonradan istediği yeni kapsam ayrılmalıdır. Kendi hatasını gidermek için ikinci dosya hazırlanması, tek başına yeni ücretli hizmet oluşturmaz. Yeni ücret, prim veya çalışan değişikliği talebi varsa bunun kabul edilen hizmet paketindeki yeri ayrıca incelenir.
Sağlayıcının sorumluluğu sözleşmede bir aylık ücretle sınırlandırılmışsa ne olur?
Hükmün sözleşmeye katılması, içeriği ve uygulanacağı kusur türü incelenir. TBK m.115/1 ağır kusurdan önceden sorumsuzluk anlaşmasını kesin hükümsüz sayar. Genel işlem koşulları için m.20–25 denetimi de uygulanır. Her limitin bütün dosyalarda geçerli veya geçersiz olduğu yönünde tek sonuç verilmez.
Sağlayıcıya tazminat ve çalışana iade davası aynı usule mi tabidir?
İki ticari işletmeyle ilgili hizmet uyuşmazlığı TTK m.4–5 ve m.5/A kapsamında incelenir. İşçiyle işverenin iş ilişkisine bağlı fazla ücret iadesinde 7036 m.5 ve m.3 uygulanır. Her dış sağlayıcının tacir olduğu da varsayılmaz. Taraf, ilişki ve talep belirlenerek görev ve arabuluculuk yolu seçilir.
Başvuru ve dosya hazırlığı
Bordro hizmetindeki hata dosyaları; ücret hesabı, onay zinciri ve bankanın gerçekleştirdiği işlemler karşılaştırılarak hazırlanır. Bakırcı & Keskin Hukuk Bürosu, Mersin merkezli Türkiye geneli dosya yönetimi kapsamında İstanbul ve Mersin ofisleri üzerinden şirketlerin hizmet sağlayıcıyla ve çalışanlarla olan ayrı hukuki süreçlerini değerlendirir. Hizmet sözleşmesi ile ilgili dönem kayıtlarının incelenmesi için iletişim sayfası kullanılabilir.
Resmî kaynaklar ve mevzuat
- 6098 sayılı Türk Borçlar Kanunu m.20–25, 50, 52, 77–79, 112, 114–117, 407, 502 ve 506–508
- 4857 sayılı İş Kanunu m.32 ve 37
- 6102 sayılı Türk Ticaret Kanunu m.4, 5, 5/A ve 18/3
- 6100 sayılı Hukuk Muhakemeleri Kanunu m.2, 199, 219–221 ve 266
- 7036 sayılı İş Mahkemeleri Kanunu m.3 ve 5
Mevzuat kontrol tarihi: 24 Ekim 2026.
İlgili hukuk rehberleri
İstanbul ve Mersin ofisleri
İstanbul · Polaris Plaza
Maslak Ahi Evran Caddesi, Polaris Plaza No:21, Kat:9, 34475 Sarıyer/İstanbulMersin · Profit İş Merkezi
İhsaniye Mahallesi, 4903. Sokak, Profit İş Merkezi No:23, Kat:3, Daire:14, 33070 Akdeniz/MersinHukuki konu hakkında iletişim
İlk iletişimde konuyu, bulunduğunuz ülke veya ili ve varsa tebliğ ya da son işlem tarihini kısaca belirtebilirsiniz. T.C. kimlik numarası, sağlık verisi veya kişisel belge göndermeyiniz. Mesajlaşma tek başına hukuki görüş veya avukatlık ilişkisi oluşturmaz.
