Mülkiyeti Saklı Satış: Taksit Ödenmezse Mal Geri Alınabilir mi?
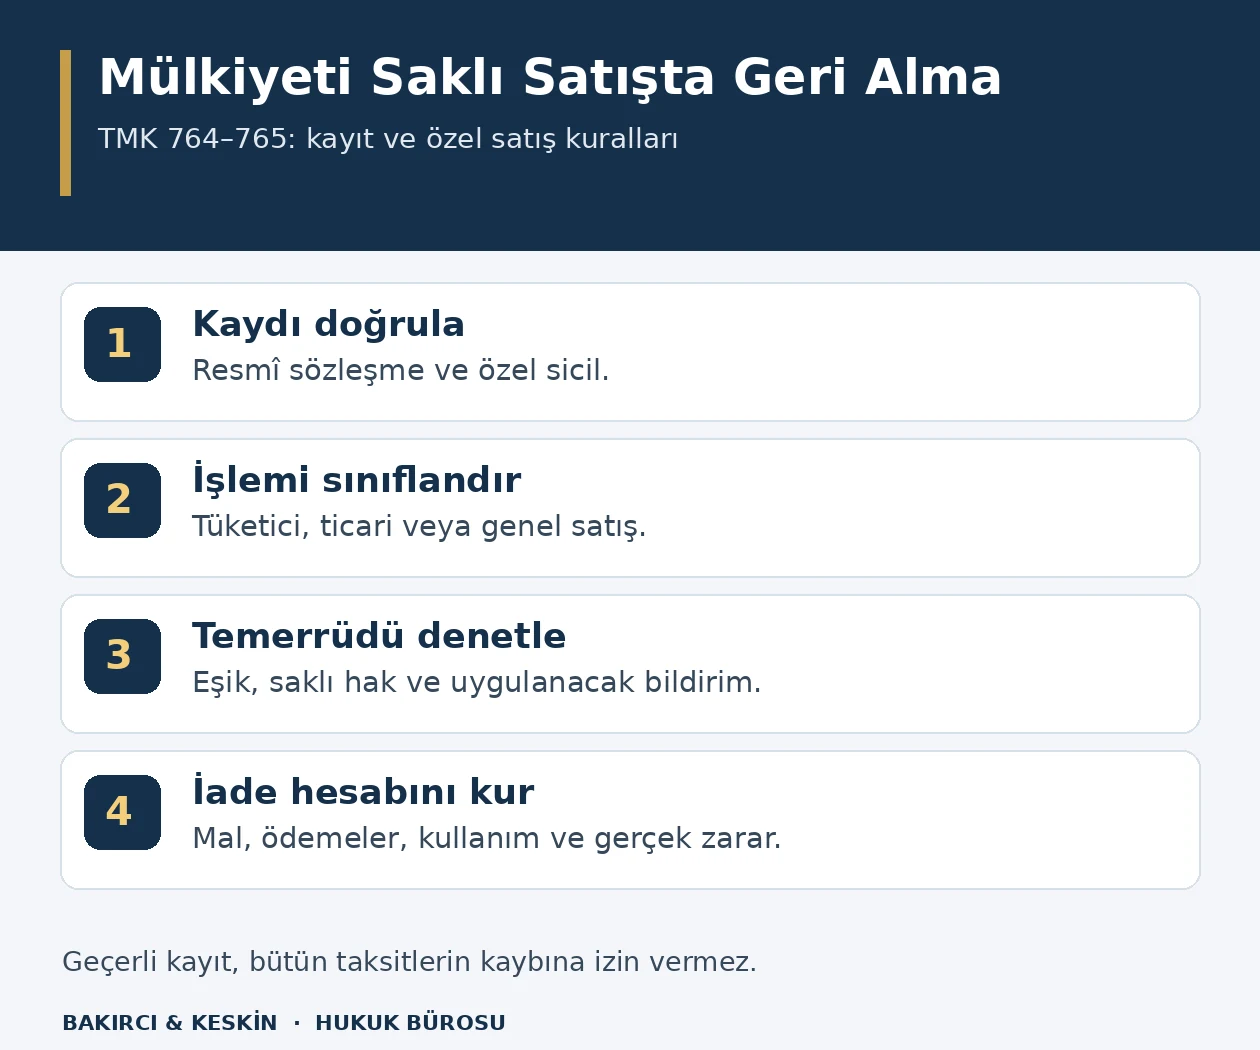
Malın mülkiyetini satıcıda saklı tutan kayıt, TMK m.764’teki resmî sözleşme ve özel sicil şartlarıyla geçerlidir. Faturadaki bir ibare yeterli değildir. Geçerli kayıt bulunsa bile taksit gecikmesi, malın koşulsuz geri alınması veya ödenmiş taksitlerin tamamının kaybı sonucunu doğurmaz. TMK m.765 taksitle satışın özel hükümlerine uyulmasını ister. İşlemin tüketici, ticari veya genel borçlar hukuku kapsamında olması; temerrüt eşiğini, bildirimi ve iade hesabını etkiler.
Mülkiyeti saklı satış neyi güvenceye bağlar?
4721 sayılı Türk Medenî Kanunu m.764, alıcıya devredilen malın mülkiyetinin satıcıda saklı tutulmasına ilişkin kaydı düzenler. Bu yöntem, taşınırın kullanım için alıcıya bırakılmasıyla mülkiyetin kesin geçişini birbirinden ayırır. Bedelin sonradan ödeneceği satışlarda, satıcı mülkiyeti kararlaştırılan şart gerçekleşinceye kadar korumayı amaçlar.
Geçerli kayıt bulunduğunda alıcının malı fiilen kullanması, mülkiyetin koşulsuz geçtiği anlamına gelmez. Buna karşılık satıcının malın mülkiyetini koruması da alıcının bütün sözleşmesel haklarını ortadan kaldırmaz. Kullanım yetkisi, ödeme planı, ayıp hakları ve geri istemenin şartları ayrı değerlendirilir. Mülkiyetin saklı tutulması bir ceza veya bütün ödemelerin kaybedilmesi şartı değildir.
TMK m.763’teki genel taşınır devri kuralı ile m.764’teki özel kayıt birlikte okunur. Mal teslim edilmiş fakat bedel ödenmemişse, sırf borcun varlığı satıcının hâlâ malik olduğunu göstermez. Bunun için geçerli mülkiyeti saklı tutma düzeni veya başka hukuki sebep bulunmalıdır. Satıcı, ödenmeyen bedel alacağını mülkiyet hakkıyla karıştırmamalıdır.
Faturaya mülkiyet satıcıya aittir yazmak yeterli midir?
TMK m.764, mülkiyeti saklı tutma kaydının geçerliliğini resmî şekilde yapılmış sözleşmenin devralanın yerleşim yeri noterliğindeki özel sicile kaydedilmesine bağlar. Kanundaki resmî şekil ve sicil şartları birlikte aranır. Fatura, sevk belgesi veya sıradan satış formunda aynı cümlenin bulunması bu işlemlerin yerine geçmez.
Sözleşmede kayıt yazılması ile özel sicile kayıt yapılması farklıdır. Noter işleminden söz edilmesi de hangi işlemin yapıldığını incelemeyi gereksiz kılmaz. Belgenin düzenlenişi, sicil kaydı ve ilgili noterlik ortaya konulmalıdır. Yalnız imza veya tarih hakkında yapılmış başka bir noter işlemi, kanunun aradığı özel kayıtla aynı şey olarak sunulmamalıdır.
Özel sicil şartı yerine getirilmemişse, mülkiyetin saklı tutulması kaydına güvenerek malın her durumda geri alınabileceği söylenemez. Satış ilişkisinin kendisi, ödeme borcu ve varsa sözleşmeden dönme hakkı ayrıca incelenir. Kayıttaki eksiklik, satış bedeli alacağının da otomatik yok olduğu anlamına gelmez; borç ilişkisi ile ayni güvence ayrı sonuç doğurur.
İşlem hazırlanırken devralanın yerleşim yeri doğru belirlenir. Malın bulunduğu depo, satıcının merkez adresi ve alıcının yerleşim yeri aynı kavram değildir. Yetkili noterlik yönünden kanunun gösterdiği ölçüt esas alınmalıdır. Bir satış için alınmış kayıt, kimliği farklı başka bir malın satışına kendiliğinden taşınamaz.
Sözleşmede hangi mal ve hangi ödeme şartı gösterilmelidir?
Malın seri numarası, modeli, miktarı ve diğer ayırt edici özellikleri, sözleşmeyle teslim kaydında birbirini karşılamalıdır. Birden fazla mal satılıyorsa hangi kayıt hangi mala ilişkin açıklanır. Sadece toplam satış bedelinin yazılması, sonradan hangi ürünün geri istendiğini belirlemeye yetmeyebilir. Özellikle farklı tarihlerde yapılan teslimlerde kimlik zinciri korunmalıdır.
Mülkiyetin geçişinin bağlandığı şart ile alıcının bütün cari hesap borçları aynı değildir. Sözleşmede hangi satış bedelinin, hangi taksitlerin ve hangi teslimin bulunduğu gösterilir. Satıcının başka ilişkilere ait tartışmalı alacaklarını sonradan aynı kayıt içine dahil etmesi, baştaki resmî işlemin kapsamıyla birlikte değerlendirilir.
Avans, peşinat, taksit, iade edilen ödeme ve satış bedelinden yapılan indirimler ayrı hesaplanır. Malın değiştirilmesi veya sözleşmenin başka ürüne yönelmesi hâlinde eski sicil bilgisinin yeni malı kapsadığı varsayılmaz. Yeni işlem, devrin konusu ve resmî kayıt bakımından yeniden değerlendirilir. Ödeme tablosu kadar ayni hakkın hangi eşya üzerinde ileri sürüldüğü önemlidir.
Hayvan satışında ve rehin işleminde aynı kayıt kullanılabilir mi?
TMK m.764/2 hayvan satışlarında mülkiyeti saklı tutma sözleşmesini açıkça yasaklar. Bedelin taksitle ödenmesi bu yasağı kaldırmaz. Hayvanın kimlik kaydının bulunması veya satıcının bedel için güçlü güvence istemesi de m.764’teki yöntemin kullanılmasını sağlamaz. Başka bir güvence hukuken mümkünse kendi koşullarıyla değerlendirilir.
Mülkiyetin saklı tutulması ile taşınır rehni de aynı hak değildir. Rehinde alacak bir mal üzerinde sınırlı ayni hakla güvenceye bağlanır. Mülkiyeti saklı satışta ise mülkiyetin geçişine ilişkin özel düzen vardır. TMK m.939’daki teslime bağlı rehin ve özel kanunlardaki teslimsiz rehin yolları, m.764 sicilinin yerine kullanılamaz.
İşlemin adı değil gerçek amacı ve hukuki yapısı belirlenmelidir. Borçlunun zaten kendisine ait malını görünüşte satıcıya aitmiş gibi göstermek, sıradan taksitli satışla aynı değildir. Üçüncü kişilerin haklarını etkileyen güvence işlemlerinde mülkiyet, rehin ve satış borcu birbirinden ayrılmadan sözleşme kurulması uyuşmazlığı büyütür.
Taksit gecikince mal doğrudan geri alınabilir mi?
TMK m.765, taksitle mal satan kişinin mülkiyeti saklı tutma sözleşmesine dayanarak malın geri verilmesini isteyebileceğini, ancak taksitle satışa ilişkin özel hükümlere uyması gerektiğini belirtir. Bu nedenle geçerli kayıt, her taksit gecikmesinde diğer bütün kuralları dışlayan sınırsız geri alma yetkisi değildir.
İnceleme önce satışın tüketici işlemi mi, genel borçlar hukuku kapsamında taksitle satış mı yoksa ticari veya mesleki amaçlı işlem mi olduğunu belirler. Ardından hangi taksitin muaccel olduğu, temerrüt şartları, sözleşmede saklı tutulan hak ve kanuni eşikler kontrol edilir. Yalnız kalan toplamı bildiren bir mesaj, gerekli koşulların hepsini karşılamış sayılmaz.
Bedelin tahsili, kalan borcun tamamını muaccel kılma ve sözleşmeden dönerek malı geri isteme farklı hukuki yollardır. Bunların sonuçları birbirine karıştırılmamalıdır. Satıcı aynı satış için malı, bütün bedeli ve tüm ödenmiş taksitleri herhangi bir hesap yapmadan birlikte elde tutamaz. Talebin hangi hukuki sebebe dayandığı açık kurulmalıdır.
TBK m.263/1, taksitle satış hükümlerinin aynı ekonomik amaçla yapılan işlemlere de uygulanacağını belirtir. Bu yüzden bedelin taksitleri sözleşmede başka adla anılarak koruyucu kuralların dışına çıkılamaz. İşlem gerçekten belirli taşınırın edinilmesini ve bedelin parçalara bölünmesini amaçlıyorsa, kullanılan başlık tek başına belirleyici değildir. Bununla birlikte her kira ilişkisi de satış sayılmaz; mülkiyet edinme düzeni ve tarafların gerçek edimleri incelenir. Mülkiyeti saklı kayıt, ekonomik yapının doğru sınıflandırılmasının yerine geçmez.
TBK 259’da geri alma için hangi temerrüt eşikleri vardır?
TBK m.259/2, kalan satış bedelinin tamamını istemeyi veya sözleşmeden dönmeyi belirli şartlara bağlar. Satıcının bu hakkı açıkça saklı tutması gerekir. Ayrıca alıcı, kararlaştırılan satış bedelinin en az onda birini oluşturan birbirini izleyen en az iki taksitte, en az dörtte birini oluşturan bir taksitte veya en son taksitte temerrüde düşmüş olmalıdır.
Eşik hesabında kanundaki ölçüt kararlaştırılan satış bedelidir. Sonradan kalan borçla toplam sözleşme bedeli karıştırılmamalıdır. Birbirini izleyen iki taksidin toplamının gerekli oranı sağlayıp sağlamadığı ödeme planıyla gösterilir. Son taksit için kanunun ayrıca düzenlediği durum da aynı fıkra içinde değerlendirilir.
Fıkra ayrıca dönmeyle istenebilecek miktarın ödenmiş taksitler tutarına eşit veya daha fazla olması hâlinde satıcının dönemeyeceğini belirtir. Dolayısıyla sadece gecikme sayısını hesaplamak yeterli değildir; dönme hesabı da yapılır. Geçerli mülkiyet kaydı, alıcının bu özel korumasını ortadan kaldırmaz.
TBK m.259/3, genel uygulama alanında kalan bedeli tamamen isteme veya dönme hakkı kullanılmadan önce en az on beş günlük süre tanınmasını öngörür. Ancak bu fıkranın her ticari satışa aynen uygulanacağı söylenmemelidir. TBK m.263’teki özel uygulama alanı ve tüketici hukukundaki farklı kurallar ayrıca kontrol edilmelidir.
Peşinat temerrüdü ayrı ele alınır. TBK m.259/1, peşinat ödenmezse satıcının yalnız peşinatı isteyebileceğini veya sözleşmeden dönebileceğini düzenler. Bu hüküm, taksitlerin ödenmemesi için ikinci fıkrada aranan şartlarla aynı değildir. Peşinatın vadesi, malın teslim edilip edilmediği ve sonraki ödemelerin hangi borca işlendiği belirlenir. Başlangıçtaki peşinat eksikliği, hiç açıklama yapılmadan ardışık iki taksit gecikmesi olarak kaydedilmemelidir. Ticari işlemde ise yine m.263/4 kapsamı dikkate alınır.
Tacir veya mesleki amaçlı alıcı için hangi hükümler korunur?
TBK m.263/4, alıcının tacir sıfatıyla hareket ettiği veya malın ticari işletme ihtiyacı ya da mesleki amaçla alındığı işlemler için özel kapsam belirler. Taksitle satış hükümlerinden yalnız m.259’un ikinci fıkrası, m.260’ın birinci fıkrası ve m.261 uygulanır. Bu sayım, taksitle satış bölümündeki her kuralın ticari alıcıya taşınmasını önler.
Buna göre ticari işlemde m.259/2’deki temerrüt eşiği ve saklı tutma şartı göz ardı edilmez. Malın işletme üretiminde kullanılması, satıcının her gecikmede sınırsız geri alma hakkı bulunduğunu göstermez. Buna karşılık m.259/3’teki on beş günlük özel süreyi, m.263/4’ün açık sayımını incelemeden bütün ticari satışlara zorunluymuş gibi yazmak da doğru değildir.
Tacir sıfatıyla hareket etme ile kişinin herhangi bir ticari kaydının bulunması aynı değerlendirme değildir. İşlemin amacı, satın alınan malın kullanımı ve tarafların sıfatı belirlenir. Mesleki amaçlı alım da madde kapsamında ayrıca sayılmıştır. Dosyada uygulanacak koruma, sözleşmenin başlığındaki “ticari” ibaresiyle sınırlı bir incelemeye bırakılmaz.
Tüketici satışında otuz günlük uyarı neye ilişkindir?
6502 sayılı Kanun m.19, tüketicinin taksit temerrüdünde kalan borcun tamamının istenmesini düzenler. Bu hakkın sözleşmede saklı tutulması ve satıcı veya sağlayıcının bütün edimlerini ifa etmiş olması gerekir. Tüketicinin sözleşme bedelinin en az onda birini oluşturan ardışık en az iki taksidi veya en az dörtte birini oluşturan bir taksidi ödemede temerrüdü aranır.
Satıcı, hakkı kullanmak için tüketiciye en az otuz gün süre veren muacceliyet uyarısı yapmalıdır. Kanunun bu düzenlemesi kalan borcun tamamının ifasının istenmesine ilişkindir; her geri alma işleminin tek şartı gibi kullanılmamalıdır. Mülkiyeti saklı kayıt, tüketici hukukundaki korumaları bertaraf etmez.
Muaccel kılınan taksit hesabında faiz, komisyon ve benzeri masraflar dikkate alınmaz. Tüketici borcunu erken kapatıyorsa m.20 kapsamındaki indirim de hesaplanır. Taksitle satışta erken ödeme indirimi, gerçekte kalan borcun belirlenmesinde önem taşır. Satıcının istediği nominal toplamla hukuken ödenmesi gereken kapama tutarı aynı olmayabilir.
Bu makaledeki konu, malın mülkiyetini koruyan özel kayıttır. Cayma, ayıplı mal ve kredi kartıyla ödeme gibi başka rejimlerin şartları ayrıca incelenir. Bir ürünün tüketiciye teslim edilmiş olması, geçerli resmî kayıt gereğini ortadan kaldırmaz; resmî kayıt bulunması da tüketicinin diğer kanuni haklarını silmez.
Mal geri verilirse ödenmiş taksitler ne olur?
TBK m.260/1, taksit temerrüdü nedeniyle teslimden sonra sözleşmeden dönülürse her iki tarafın aldığını geri vermesini düzenler. Satıcı malı geri alırken alıcının ödemeleri de tasfiye hesabına girer. “Bütün taksitler yanar” şeklindeki tek taraflı sonuç, bu hükmün yerine geçmez. İadeler ve karşılıklı talepler kalemler hâlinde gösterilir.
Satıcı hakkaniyete uygun kullanım bedeli isteyebilir. Malın olağandışı kullanımı yüzünden değer azalması varsa bunun için tazminat da gündeme gelir. Normal kullanımın karşılığıyla olağandışı yıpranma zararının aynı kalem olarak iki kez tahsil edilmemesi gerekir. Kullanım dönemi, malın teslimdeki durumu ve geri alındığı andaki teknik durum karşılaştırılır.
Madde satıcının, sözleşme zamanında ifa edilseydi elde edeceğinden fazlasını isteyemeyeceğini de belirtir. Bu üst sınır, yalnız malın ikinci el değerini yazmakla yapılan kaba hesapların yeterli olmadığını gösterir. Önceki ödemeler, kalan borç, kullanım ve gerçek değer azalması birlikte değerlendirilir.
Geri teslim tutanağında malın kimliği, eksikleri, çalışır durumu ve teslim tarihi gösterilir. Bu tutanakla bütün parasal taleplerin sona erdirilmesi amaçlanıyorsa bunun kapsamı ayrıca açık olmalıdır. Fiziksel malı teslim etmek, kendiliğinden bütün hesap kalemlerini kabul etmek veya her itirazdan vazgeçmek anlamına gelmez.
Malın geri alındıktan sonra başka alıcıya satılması, önceki alıcıyla tasfiye hesabını gereksiz kılmaz. Önceki ödemelerin ne kadarının iade edildiği ve hangi tutarın hangi kanuni gerekçeyle tutulduğu anlaşılır olmalıdır. Satıcı kendi fiyatlandırma tercihinden doğan her farkı olağandışı kullanım zararı sayamaz. Teknik değer kaybı, kullanım süresi ve ticari yeniden satış kararı birbirinden ayrılarak m.260’taki sınır uygulanır.
Hâkim malın geri alınmasını yasaklayabilir mi?
TBK m.261, temerrüde düşmüş alıcının borçlarını ödeyeceği konusunda güvence vermesi ve yeni düzenlemenin satıcıya zarar vermemesi koşullarıyla hâkimin ödeme kolaylığı sağlayabileceğini, satıcının malı geri almasını yasaklayabileceğini düzenler. Bu imkân, m.263/4 uyarınca ticari veya mesleki amaçlı alımda da uygulanabilen hükümler arasındadır.
Kanun, yalnız ödeme güçlüğü açıklamasını yeterli görmez. Ödeme güvencesi ve satıcının zarar görmemesi birlikte değerlendirilir. Alıcının sunduğu planın vadesi, tutarı, güvencenin kapsamı ve malın korunma durumu somutlaştırılır. Hâkimin karar verebileceği bu sonuç, alıcının tek taraflı mesajıyla borcun vadesini değiştirdiği anlamına gelmez.
Bu hüküm, mülkiyeti saklı kayıt geçerliyse yargısal denetimin gereksiz olduğu düşüncesini de düzeltir. Satıcının güvence hakkı ile alıcının kanuni korunması birlikte uygulanır. Geri alma talebine karşı savunma hazırlanırken yalnız sicil kaydını tartışmakla yetinilmemeli, uygulanabilir ödeme kolaylığı koşulları da ayrı incelenmelidir.
Alıcı malı başkasına satarsa veya mal haczedilirse ne değişir?
Mal üçüncü kişiye devredilmişse satıcının mülkiyeti saklı tutma kaydı, sonraki edinimin hukuki koşullarıyla birlikte değerlendirilir. TMK m.988, emin sıfatıyla zilyetten iyiniyetle mülkiyet veya sınırlı ayni hak kazanımını korur. Üçüncü kişinin neyi bildiği ve kanuni özeni gösterip göstermediği önem taşır; “kayıt var, her sonraki alım kesin geçersiz” sonucu kurulamaz.
İkinci el taşınırda iyiniyetli edinim, mülkiyet iddiasının neden yalnız ilk satış faturasıyla çözülmediğini açıklar. Malı elinde tutan kişinin hukuki sıfatı, devir zinciri ve gerçek mal kimliği belirlenir. Satıcının bedel alacağıyla üçüncü kişiye yönelteceği ayni istem farklı delillere dayanabilir.
Alıcının borcu nedeniyle haciz uygulanmışsa mülkiyet iddiası İİK m.96–99’daki istihkak usulü içinde ele alınır. Hacizde üçüncü kişinin istihkak hakkı için resmî sözleşme, özel sicil kaydı, teslim ve ödeme kayıtları birlikte sunulur. Sicil belgesi olması, icra dosyasındaki usul işlemlerinin yapılmasını gereksiz kılmaz.
Satıcı veya alıcı hangi hukuki talebi ileri sürmelidir?
Satıcı önce geçerli kayıtla mülkiyeti koruyup korumadığını, sonra satışın özel geri isteme şartlarını belirler. Bedel davası, muacceliyet talebi, dönmeye dayalı iade ve malın aynına ilişkin istem aynı sonuç değildir. Alıcı ise ödemeleri, sözleşme hükümlerini, temerrüt koşullarını ve varsa m.261 güvencesini ortaya koyar.
Tüketici işlemlerinde 6502 sayılı Kanun m.68 ve m.73 çerçevesinde görev, uyuşmazlığın konusu ve başvuru yılındaki parasal sınırla belirlenir. Tüketici mahkemesinde m.73/A’daki dava şartı arabuluculuk ve istisnaları ayrıca incelenir. Ticari veya genel hukuk davasında ise tarafların sıfatı ve talebin niteliğine uygun görev ve dava şartları uygulanır.
Malın hukuka aykırı biçimde elden çıkarılması riski varsa HMK m.389 kapsamında uyuşmazlık konusuna yönelik ihtiyati tedbir istenebilir. Tedbirin şartı, ölçüsü ve teminatı mahkemece değerlendirilir. Satıcının kendiliğinden işyerine girip malı zorla götürmesi, geçerli sicil kaydının tanıdığı olağan bir takip yöntemi değildir.
Borcun tamamen ödenmesi ve dosyanın kapatılması nasıl belgelenir?
Kararlaştırılan mülkiyet geçiş şartının gerçekleşip gerçekleşmediği ödeme hesabıyla açıkça belirlenmelidir. Taksitlerin ödenmesi, yapılan mahsuplar ve varsa erken ödeme indirimi birlikte gösterilir. Satıcı, ödenmiş borcu yalnız eski ödeme planını esas alarak sürdürmemelidir. Alıcı da farklı sözleşmelere ait dekontları bu satışın ödemesi gibi karıştırmamalıdır.
Borcun sona erdiğini gösteren yazı, malın kimliği ve ilgili sözleşme bilgisiyle düzenlenir. Özel sicil kaydının güncel durumunun incelenmesi ve gerekli kayıt işlemlerinin tamamlanması, daha sonra üçüncü kişilerle yaşanacak uyuşmazlıklar bakımından önemlidir. Sadece sözlü olarak “borcun kalmadı” denilmesi yerine yapılan hesap kayıt altına alınır.
Mal geri alınarak ilişki tasfiye edilmişse kapama hesabı farklıdır. İade edilen tutar, kullanım bedeli ve değer azalması tazminatı ayrı yazılır. Malın geri verilmesiyle bedelin tamamen ödenmesi aynı kapanış türü değildir. Dosya, hangi sonucun gerçekleştiği açık biçimde gösterilerek tamamlanmalıdır.
Sık sorulan sorular
Faturada mülkiyet satıcıya aittir yazması yeterli mi?
Hayır. TMK m.764, resmî şekilde yapılmış sözleşmenin devralanın yerleşim yeri noterliğindeki özel sicile kaydını arar. Sıradan fatura veya satış formundaki ibare bu şartları karşılamaz. Kaydın geçersiz olması ile satış bedeli alacağının varlığı ise ayrı değerlendirilir.
Mülkiyeti saklı satış kaydı hangi noterlikte tutulur?
TMK m.764’te ölçüt devralanın yerleşim yeri noterliğindeki özel sicildir. Malın depolandığı yer veya satıcının merkez adresi bu ölçütle aynı değildir. Resmî sözleşme ve sicil işlemi birlikte doğrulanmalıdır; herhangi bir noter işleminden söz edilmesi tek başına yeterli olmaz.
Hayvan satışında mülkiyet saklı tutulabilir mi?
TMK m.764/2 hayvan satışlarında bu sözleşmeyi açıkça yasaklar. Bedelin taksitli olması veya hayvanın kimlik kaydının bulunması yasağı kaldırmaz. Başka güvence yöntemleri hukuken mümkünse kendi koşullarıyla değerlendirilir; satış formuna kayıt eklenmesi bu özel yasağı bertaraf etmez.
Bir taksit ödenmezse satıcı malı hemen geri alabilir mi?
Geçerli mülkiyet kaydı tek başına yeterli değildir. TMK m.765, taksitle satışın özel hükümlerine uyulmasını arar. Uygulanacak temerrüt eşiği, saklı tutulan hak, bildirim ve dönme hesabı satışın niteliğine göre belirlenir. Bedel talebi ile malın geri alınması farklı sonuçlardır.
Ticari alıcı için bütün taksitle satış kuralları geçerli mi?
Hayır. TBK m.263/4 yalnız m.259/2, m.260/1 ve m.261’in uygulanacağını belirtir. Bu nedenle temerrüt eşiği ve dönme hesabı korunurken bölümdeki her kural ticari alıcıya aynen taşınmaz. Özellikle m.259/3’teki on beş günlük süre otomatik genel ticari kural sayılmamalıdır.
Tüketicide otuz günlük uyarı hangi hak için gerekir?
6502 sayılı Kanun m.19, kalan borcun tamamının ifasını istemek için en az otuz günlük muacceliyet uyarısını düzenler. Hakkın saklı tutulması, satıcının bütün edimlerini ifası ve kanuni taksit eşikleri de aranır. Bu düzen, her geri alma işlemindeki tek koşul olarak kullanılmaz.
Mal geri alınırsa ödediğim taksitlerin tamamı yanar mı?
TBK m.260/1, teslimden sonra taksit temerrüdü nedeniyle dönmede tarafların aldığını geri vermesini öngörür. Hakkaniyete uygun kullanım bedeli ve olağandışı değer azalması ayrıca hesaplanır. Satıcı sözleşme zamanında ifa edilseydi elde edeceğinden fazlasını isteyemez; bütün taksitler otomatik kaybedilmez.
Hâkim satıcının malı geri almasını durdurabilir mi?
TBK m.261, alıcının ödeme konusunda güvence vermesi ve yeni düzenlemenin satıcıyı zarara sokmaması şartlarıyla hâkime ödeme kolaylığı sağlama ve geri almayı yasaklama imkânı tanır. Salt ödeme güçlüğü beyanı yeterli değildir. Bu hüküm ticari alımlarda da m.263/4 kapsamında korunur.
Alıcı malı başkasına satarsa ilk satıcı her durumda geri alır mı?
Her durumda denilemez. Geçerli sicil kaydı yanında TMK m.988’deki iyiniyetli edinim koşulları ve üçüncü kişinin durumu incelenir. Sonraki devrin sıfatı, malın kimliği ve bilinen olgular belirlenmelidir. İlk satıcının para alacağıyla üçüncü kişiye karşı mülkiyet istemi aynı talep değildir.
Borcumu erken kapatırsam mülkiyet hesabı nasıl yapılır?
Önce sözleşmedeki geçiş şartı ve gerçek kalan borç belirlenir. Tüketici işleminde 6502 sayılı Kanun m.20 uyarınca gerekli faiz ve komisyon indirimleri uygulanır. Ödeme tamamlanınca malın kimliğiyle bağlantılı kapama belgesi ve özel sicilin güncel durumu birlikte değerlendirilmelidir.
Başvuru ve dosya hazırlığı
Mülkiyeti saklı satış uyuşmazlığında resmî sözleşme, özel sicil kaydı, malın kimliği, teslim tarihi ve taksit hesabı birlikte incelenir. Mersin merkezli Türkiye geneli dosya yönetimi kapsamında İstanbul ve Mersin ofisleri üzerinden iletişim kurulabilir; geri alma ile borç tahsili talepleri ayrı değerlendirilir.
Resmî kaynaklar ve mevzuat
- 4721 sayılı Türk Medenî Kanunu m.763–765, 939 ve 988
- 6098 sayılı Türk Borçlar Kanunu m.253 ve 259–263
- 6502 sayılı Kanun m.17–20, 68, 73 ve 73/A
- 6100 sayılı Hukuk Muhakemeleri Kanunu m.389 ve 392
- 2004 sayılı İcra ve İflas Kanunu m.96–99
Mevzuat kontrol tarihi: 24 Ekim 2026.
İlgili hukuk rehberleri
İstanbul ve Mersin ofisleri
İstanbul · Polaris Plaza
Maslak Ahi Evran Caddesi, Polaris Plaza No:21, Kat:9, 34475 Sarıyer/İstanbulMersin · Profit İş Merkezi
İhsaniye Mahallesi, 4903. Sokak, Profit İş Merkezi No:23, Kat:3, Daire:14, 33070 Akdeniz/MersinHukuki konu hakkında iletişim
İlk iletişimde konuyu, bulunduğunuz ülke veya ili ve varsa tebliğ ya da son işlem tarihini kısaca belirtebilirsiniz. T.C. kimlik numarası, sağlık verisi veya kişisel belge göndermeyiniz. Mesajlaşma tek başına hukuki görüş veya avukatlık ilişkisi oluşturmaz.
