Damping Önleminin Etkisiz Kılınması: Üçüncü Ülke ve Firma Değişikliği
Damping önleminin etkisiz kılınması soruşturması, yürürlükteki önlemden kaçınmak amacıyla ticaret biçiminin değiştirilip değiştirilmediğini inceler. 99/13482 sayılı Karar m.2/i ve m.11 ile İthalatta Haksız Rekabetin Önlenmesi Hakkında Yönetmelik m.4/i ve m.38 bu incelemenin temelidir. Vergiden kaçınma dışında yeterli haklı neden veya ekonomik gerekçe bulunmayan işlem, ticaret biçimindeki değişiklik ve önlemin iyileştirici etkisinin azaltılması delillerle değerlendirilir. Üçüncü ülkeden sevkiyat yapılması ya da satıcı firmanın değişmesi tek başına bu bütün koşulların gerçekleştiğini göstermez.
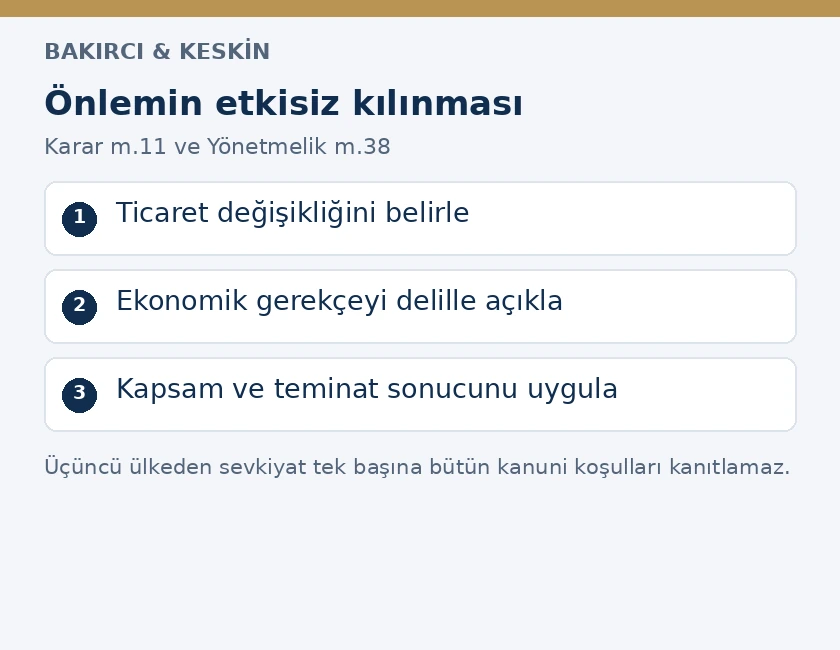
Soruşturmanın sonucu ithalatçı açısından doğrudan mali etki yaratır. Önlem üçüncü ülkelerden gelen benzer malları veya parçaları kapsayacak biçimde genişletilebilir; firma bazındaki oran, ilgili ülkenin en yüksek oranını aşmamak üzere yükseltilebilir. Ancak bunlar açılacak soruşturmanın tespitine ve yetkili kararına bağlı sonuçlardır. Ticari söylenti, şikâyet dilekçesi veya yabancı satıcının açıklaması vergi kapsamını kendiliğinden değiştirmez. İthalatçı mevcut tebliği, açılış kararını ve nihai sonucu ayrı ayrı izlemelidir.
Kanuni dayanak ve özel soruşturmanın amacı
3577 sayılı Kanun m.13, yürürlükteki önlemlerin etkisiz kılınması hâlinde yapılacak işlemlerin usul ve esaslarının düzenlenmesine dayanak oluşturur. 99/13482 sayılı Karar m.11 sonuçları ve teminatı; Yönetmelik m.38 ise ticaret biçiminin değiştirilmesine dayalı soruşturmayı düzenler. Bu mekanizma, hiç önlem bulunmayan üründe ilk kez damping tespiti yapılmasıyla aynı değildir. Önce yürürlükte bir damping veya telafi edici önlem bulunur; inceleme bu önlemin etkisinin azaltılmasına yönelir.
İlk soruşturmada damping, zarar ve nedensellik araştırılmasıyla belirlenen korumanın uygulanması, sonradan ticari zincirdeki değişikliklerle işlemez hâle getirildiğinde özel mekanizma devreye girer. İthalatçı savunması da bu özel konuya cevap vermelidir. Yalnız ürünün fiyatının uygun olduğu veya satıcının uzun süredir faaliyet gösterdiği söylenmesi yeterli açıklama değildir. İşlem zincirindeki değişiklik, bu değişikliğin ekonomik nedeni ve üretim veya sevkiyatın gerçek yapısı belgelenir. Dosyanın kapsamını belirleyen ölçütler açık mevzuat hükmünden alınır.
Etkisiz kılmanın üç temel inceleme unsuru
Karar m.2/i-1 ve Yönetmelik m.4/i-1, vergiden kaçınma dışında yeterli haklı neden veya ekonomik gerekçe bulunmayan uygulama, işlem ya da işe dayanır. Bunun sonucunda Türkiye ile üçüncü ülke, önleme tabi ülke veya o ülkedeki firmalar arasındaki ticaretin gerçekleştirilme biçiminde değişiklik meydana gelmesi incelenir. Ayrıca yürürlükteki önlemin iyileştirici etkisinin azalması veya ortadan kalkması yönünden delil aranır. Hüküm, yalnız ticaretin coğrafi rotasını değil firma düzeyindeki değişiklikleri de kapsar.
Bu unsurlar ayrı ayrı somutlaştırılmalıdır. Önlemden sonraki ithalat artışı ticaret biçiminin değiştiğini gösterecek veri sağlayabilir; fakat artışın gerekçesi ve önlemin etkisiyle bağlantısı da değerlendirilir. Yabancı üreticinin kapasitesi, üretime başlama tarihi, müşterileri, ticaret hacmi ve kayıtlı maliyetleri bu nedenle dosyada yer bulur. Tek bir satıcının düşük fiyat teklifi, bütün hukuki değerlendirmeyi tek başına sonuçlandırmaz. Tersine, yalnız farklı ülkede şirket kaydı bulunması da işlemin ekonomik gerçekliğini kendiliğinden doğrulamaz.
Haklı neden ve ekonomik gerekçe açıklaması, işlem sonrasında hazırlanmış genel bir niyet beyanından ibaret olmamalıdır. Yatırım kararı, üretim hattının kurulması, tedarik sözleşmeleri, lojistik plan ve önceki ticari ilişkiler zaman sırasıyla gösterilir. Bu belgelerden her biri hukuken zorunlu tek tip form değildir; ileri sürülen açıklamanın somut dayanaklarıdır. Şirket, değişikliğin nedenini kendi kayıtlarıyla tutarlı biçimde ortaya koymalıdır. Dosyadaki tarihlerin ve miktarların birbirini desteklemesi, anlatımdaki kesin sıfatlardan daha fazla önem taşır.
Üçüncü ülkeden sevkiyat neden tek başına yeterli değildir?
Sevk ülkesi, ihracat ülkesi ve eşyanın menşei aynı kavramlar değildir. Mal başka ülkede depolanmış, bir tacir tarafından yeniden satılmış veya o ülkede gerçekten üretilmiş olabilir. Hukuki inceleme, fiilî işlemlerin kayıtlardan belirlenmesini gerektirir. GTİP, menşe ve kıymetin ayrı değerlendirilmesi bu ayrımın gümrük boyutunu açıklar. Etkisiz kılma soruşturmasında ise bunların yanında ticaret biçiminin değişmesi ve önlemin etkisine ilişkin özel unsurlar da incelenir.
Üçüncü ülkede düzenlenmiş fatura, gerçek üretimin o ülkede yapıldığını tek başına kanıtlamaz. Menşe belgesi de üretim ve ticaret zincirindeki bütün iddiaları otomatik olarak doğrulayan sınırsız belge değildir. İthalatçı, düzenleyici ve ürün bağlantısını gösteren kaydı saklamalı; üretici, satıcı ve sevk eden tarafın görevlerini açıkça ayırmalıdır. Bununla birlikte menşe belgesinin doğru düzenlenmiş olması ile mevcut önlemin daha sonra üçüncü ülkeyi kapsayacak biçimde genişletilmesi farklı hukuki sorulardır. Belgenin varlığı soruşturma yetkisini kendiliğinden ortadan kaldırmaz.
Savunmada ürünün üretim aşamaları, kullanılan girdiler, kapasite, işçilik ve satış kayıtları aynı eşya grubuyla eşleştirilir. Gerçek üretim açıklaması başka ürünlere ait fabrika fotoğrafına veya genel tanıtım dosyasına dayandırılmaz. Önlemden önceki ve sonraki ticari akış karşılaştırılırken dönemler tutarlı seçilir. Şirketin hangi işlemi nerede yaptığı anlaşılmadan yalnız varış veya çıkış limanını değiştirdiği için bütün ürünleri aynı statüye koymak da sağlıklı inceleme değildir. Somut işlem kayıtları hukuki unsurları açıklamalıdır.
Firma değişikliği ve ayrı oranların kullanılması
Karar m.11, önleme tabi ülkede yerleşik firmalar için ayrı miktar veya oran belirlenmiş olması durumunu ayrıca düzenler. Soruşturma sonucunda ilgili firmanın önlemi, o ülke için geçerli en yüksek miktar veya oranı aşmayacak şekilde yükseltilebilir. Bu üst sınır, ülke dışındaki bütün dünya oranları arasından en yükseğinin seçileceği anlamına gelmez. Önce ülke, firma ve eşya kapsamı belirlenir; sonra kararın hangi oranı ve hangi işlemleri değiştirdiği incelenir.
Aynı şirketler grubunun farklı ticaret unvanları kullanması, üretici kimliğinin araştırılmasını gereksiz kılmaz. Ortaklık, yönetim, satış ve üretim ilişkileri ticari kayıtlarla gösterilir. Düşük oranlı bir firmanın faturayı düzenlemesi, ithal eşyanın gerçekten o firma kapsamında değerlendirilmesi gerektiğini tek başına belirlemez. İthalatçı üretici belgesi, fatura ve sevkiyat kayıtlarını aynı zincire bağlamalıdır. Firma oranına ilişkin normal belge ibrazı ile önlemin etkisiz kılınmasına dair soruşturmanın esas incelemesi farklı işlevler taşır.
Yerli üretici hangi delillerle başvurur?
Yönetmelik m.38’e göre yürürlükteki önlemin etkisiz kılındığını ileri süren yerli üreticiler, destekleyici delillerle İthalat Genel Müdürlüğüne yazılı başvurur. Genel Müdürlüğün teklifi üzerine resen soruşturma açılması da mümkündür. Dilekçede yürürlükteki önlem açıkça tanımlanır. Hangi ülke veya firma ilişkisinin değiştiği, hangi dönemde değişiklik olduğu ve önlemin iyileştirici etkisinin nasıl azaldığı ayrı başlıklarda açıklanır. Yalnız rakibin ithalat yaptığına işaret etmek, bu özel mekanizmanın bütün koşullarını açıklamaz.
Başvuruda kullanılan dış ticaret verisinin ürün kapsamı, miktar birimi ve dönem aralığı belirtilmelidir. Önleme tabi olmayan ürünlerin aynı toplam içinde sayılması sonucu çarpıtabilir. Ticaret değişikliğinin, önlemin yürürlüğü ve ilgili firmanın faaliyetiyle zaman bağlantısı kurulur. Bilginin kaynağı ve nasıl elde edildiği de gösterilir. Başvurucunun erişemediği yabancı kayıtları varmış gibi sunması yerine, elindeki doğrulanabilir verinin hangi iddiayı desteklediğini açıklaması gerekir. Soruşturma açma eşiği delile dayanır.
Yeni damping ve zarar hesabı her dosyada tekrarlanır mı?
Yönetmelik m.38’in ikinci fıkrası, ticaret biçiminin değiştirilmesine dayanan bu soruşturmalarda Yönetmeliğin damping, sübvansiyon ve zarar tespitine ilişkin hükümlerinin uygulanmayacağını açıkça düzenler. Bu nedenle savunma yalnız ilk soruşturmadaki normal değer hesabının yeniden yapılmasını istemekle kurulmaz. İncelemenin doğrudan konusu etkisiz kılmadır. Mevcut önlemin hangi ticari değişiklikle ve hangi deliller altında etkisiz hâle geldiği araştırılır. İlk önleme ilişkin bütün tartışmaların yeniden açıldığı varsayılamaz.
M.40, normal soruşturma usullerinin niteliğe uygun olanlarının uygulanmasını; m.41 ise maddi inceleme hükümlerinin uygunluğu ve gerek görülmesini düzenler. Ancak bu ortak hükümler m.38’deki açık istisnayı ortadan kaldırmaz. Hukuki dosyada usul hükümleriyle özel incelemenin esas koşulları ayrılmalıdır. Tarafın bilgi sunması, gizlilik istemesi veya dinlenmesi başka; yeni damping ve zarar hesabının zorunlu tutulması başka konudur. Bu ayrım, yanlış araştırma hedefiyle delil hazırlanmasını önler.
İthalatçı ve yabancı üreticinin cevap dosyası
İlgili tarafların katılımı ve bilgi toplama için Yönetmelik m.21 ve m.23 hükümleri, m.40’taki uygunluk çerçevesinde uygulanır. Açılış tebliğinde ürün, ülke, firma ve bilgi sunum usulü görülür. Cevap süresi somut tebliğ ve bildirimlerden takip edilir; bütün etkisiz kılma soruşturmalarına tek bir değişmez gün sayısı eklenmez. Şirketin soruşturmayı geç öğrenmesi, resmî takvimin kendi bilgilenme tarihinden yeniden başladığı anlamına gelmez. Takip sorumluluğu somut işlemlerle yerine getirilmelidir.
Üreticinin cevabı üretim ve satış kayıtlarına; tacirin cevabı alım ve yeniden satış zincirine; ithalatçının cevabı Türkiye’ye gelen gerçek ürün ve beyan kayıtlarına dayanır. Her taraf kendi rolünün ötesinde belge varmış gibi beyanda bulunmamalıdır. Beyannameye eklenen belgeler ithalatı gösterir; soruşturmanın ayrıca istediği üretim ve ticari ilişki verileri de hazırlanır. İki dosya birbiriyle çelişmemeli, fakat aynı belge listesinden ibaret oldukları varsayılmamalıdır.
Gönderilen miktarların üretim kapasitesi ve satış kayıtlarıyla karşılaştırılması, siparişlerin dönemlere dağılımı ve üçüncü kişilerle ilişkiler ayrı açıklanır. Bir cevabın eki başka ülkedeki grup şirketinin kaydıysa bu durum açıkça belirtilir. İthalatçının bütün belgeleri tek bir tedarikçi klasörüne koyması taraf rollerinin ayrılmasını zorlaştırır. Dosyada ürün kodu, üretim partisi ve fatura numarasıyla izlenebilen bir bağlantı kurulmalıdır. Bu yöntem, sonradan istenen ek bilgiye aynı kayıt sisteminden cevap verilmesini sağlar.
Gizlilik ve işbirliği yapmamanın sonucu
Yönetmelik m.22 kapsamında gizlilik gerekçesi ve gizli olmayan özet birlikte hazırlanır. Üretim maliyeti veya müşteri bilgisi gibi ticari sırlar için koruma talep edilmesi, cevabın bütünüyle açıklamasız bırakılması demek değildir. Özet, iddianın özünü anlaşılır kılmalıdır; özetlenemeyen bilgi için neden gösterilir. M.25’teki bilgi görme hakkı da gizlilik sınırlarıyla uygulanır. Bir tarafın ticari sırrının korunması ile diğer tarafın iddiaya cevap verebilmesi aynı usul içinde dengelenir.
M.26, gerekli bilgilerin süresinde verilmemesi, bilgiye erişimin reddi, sürecin engellenmesi veya yanlış ve yanıltıcı bilgi sunulması hâlinde mevcut verilere dayanılarak belirleme yapılmasını düzenler. Cevap vermemek, iddiayı kendiliğinden geçersiz kılan bir strateji değildir. Kısmi işbirliği de ilgili eksiklik yönünden mevcut veri kullanımına yol açar. Şirket cevaplayamadığı alanı gizlemek yerine eksikliğin sebebini ve ulaşılabilir kayıtları açıklamalıdır. Kanıtlanabilir ticari gerçekliğin yerini yalnız şirketin iyi niyet beyanı alamaz.
Soruşturma sırasında teminat alınması
Karar m.11’in ticaret biçimi değişikliğine ilişkin düzenlemesi, soruşturma konusu malların ithalatının etkisiz kılındığı öngörülen önlem tutarı kadar teminata bağlanmasına imkân verir. Teminat her şikâyetle otomatik doğmaz; ilgili karar ve uygulama kapsamı görülmelidir. Gümrük dosyasında hangi beyannamenin bu güvenceye bağlandığı kaydedilir. Mevcut önlem ile soruşturma nedeniyle alınan ek teminat farklı satırlarda izlenmelidir. Böylece sonuç kararında hangi tutarın hangi hukuki sebeple tasfiye edileceği belirlenir.
Aynı maddenin tasfiye hükmüne göre önlem uygulanmasına karar verilirse, kararlaştırılan önlem ile mevcut önlem arasındaki farka karşılık gelen teminat Hazineye gelir kaydedilir. Farkı aşan güvence iade edilir; düşük kalan kısım için tahsilat yapılmaz. Soruşturma önlemsiz kapatılırsa teminat uygulaması biter ve alınan güvenceler geri verilir. Bu özel hesap, bütün eski ithalatların sınırsız biçimde yeniden vergilendirileceği anlamına gelmez. Kapsam, karar ve teminata bağlanan işlemler üzerinden kurulmalıdır.
İhraç fiyatını düşürerek etkisiz kılma başka usuldür
Yönetmelik m.4/i-2 ve m.39, ihraç fiyatlarının düşürülmesi yoluyla önlemin Türkiye pazarındaki beklenen fiyat etkisinin azaltılmasını ayrıca ele alır. Bu durumda yerli üretici, kesin önlemin satış fiyatlarında hiç veya yeterli hareket yaratmadığına ilişkin delillerle soruşturmanın yeniden açılmasını ister; resen açılış da mümkündür. Ticaret rotasının veya firmaların değiştiği m.38 incelemesiyle aynı maddi test uygulanmaz. Bir uyuşmazlıkta hangi etkisiz kılma türünün ileri sürüldüğü açılış kararından belirlenmelidir.
M.39 kapsamında ihraç fiyatı ve damping marjının yeniden belirlenmesine ilişkin özel hükümler bulunur. Normal değerin de incelenmesi isteniyorsa buna ilişkin bütün bilgi ve deliller, açılış tebliğindeki süre içinde Genel Müdürlüğe sunulur. Karar m.11, bu fiyat düşürme soruşturmasında normal değerin yeniden incelenmesinin de kapsama alındığı hâle özgü teminat düzenlemesi içerir. Dolayısıyla m.38’deki teminat açıklamasını her m.39 dosyasına koşulsuz aktarmak doğru değildir. Soruşturmanın türü, hesabı ve usulü birlikte okunur.
Nihai kararın ithalat işlemine uygulanması
Sonuç kararında önlemin hangi ülke, ürün, parça veya firmayı kapsayacak biçimde genişletildiği ya da hangi oranı yükselttiği kontrol edilir. Karar m.11 benzer mallar ve parçalar yönünden genişlemeye izin verdiği için yalnız eski ticari ürün adına bakılması yeterli değildir. Yeni kapsamın teknik tarifi, GTİP açıklaması ve varsa firma ayrımları birlikte okunur. Her başka ülkeden gelen malı otomatik aynı kapsamda saymak yerine ilgili tebliğin gerçek kapsamı uygulanır.
Yürürlük ve geçiş hükümleri, kararın hangi beyannamelere etki edeceğini belirleyen incelemenin parçasıdır. Satın alma sözleşmesinin eski tarihli olması, sonradan yürürlüğe giren gümrük önleminden genel muafiyet yaratmaz. Beyannamenin tescili ve bağlayıcılığı ile ilgili özel önlemin uygulama hükmü birlikte değerlendirilir. İthalatçı muhasebesindeki beklenen maliyet ile yürürlükteki hukuki tutarı ayrı kaydetmelidir. Tedarikçiyle masraf paylaşımı anlaşması idari uygulamanın yerine geçmez.
Savunma ve uygulama dosyası nasıl kurulmalı?
- Yürürlükteki asıl önlemi, açılış tebliğini ve soruşturma türünü aynı kronolojide tanımlayın.
- Üretici, tacir, ihracatçı ve ithalatçının tüzel kişiliklerini ve aralarındaki bağlantıları açıklayın.
- Ticaret biçimindeki değişikliği dönem, ülke, firma, ürün ve miktar verileriyle gösterin.
- Değişikliğin ekonomik gerekçesini tarihli yatırım, üretim, alım ve satış kayıtlarıyla destekleyin.
- Teminatlı beyannameleri, nihai kararın kapsamını ve tasfiye hesabını ayrı satırlarda izleyin.
Bu dosyada asıl amaç çok sayıda evrak biriktirmek değil, mevzuatın her unsuruna hangi kaydın cevap verdiğini göstermektir. Mevcut önlem, ticari değişiklik, ekonomik gerekçe ve etki arasında bağlantı kurulmadan yalnız rakamsal tablolar sunulması açıklamayı eksik bırakır. İthalatçı ve üreticinin kayıtları birbiriyle uyuşmalı; farklılık varsa kaynağı açıklanmalıdır. Nihai karardan sonra da teminat çözümü veya tahsilatın karar kapsamına uygun yapılıp yapılmadığı işlem bazında doğrulanır.
Sık sorulan sorular
Üçüncü ülkeden mal almak tek başına önlemi etkisiz kılma mıdır?
Hayır. Karar m.2/i ve Yönetmelik m.4/i; yeterli haklı neden veya ekonomik gerekçe bulunmaması, ticaret biçimindeki değişiklik ve önlemin iyileştirici etkisinin azalması unsurlarını delillerle değerlendirir. Yalnız sevk ülkesinin farklı olması bütün koşulları tek başına kanıtlamaz.
Bu soruşturma için önceden bir damping önlemi bulunmalı mı?
Evet. Mekanizma yürürlükteki damping veya telafi edici önlemin etkisiz kılınmasına ilişkindir. Hiç önlem bulunmayan üründe ilk damping tespitine yönelik olağan soruşturmayla aynı değildir. Dosyada önce asıl önlem ve onun ürün, ülke, firma kapsamı tanımlanır.
Yerli üretici nereye başvurur?
Yönetmelik m.38 kapsamında İthalat Genel Müdürlüğüne destekleyici deliller içeren yazılı başvuru yapılır. Hangi ticari değişikliğin hangi yürürlükteki önlemi etkisiz kıldığı açıklanır. Genel Müdürlüğün teklifi üzerine resen soruşturma açılması da mümkündür; özel başvuru tek açılış yolu değildir.
Menşe belgesi varsa inceleme yapılamaz mı?
Menşe belgesi soruşturma yetkisini ortadan kaldırmaz. Belgenin doğruluğu ve eşya bağlantısı kendi kapsamında incelenir; etkisiz kılma ise ticaret biçimi, ekonomik gerekçe ve önlemin etkisiyle ilgili özel unsurlara dayanır. Doğru menşe ile önlemin genişletilmesi ayrı hukuki sorulardır.
Firma oranı sınırsız biçimde artırılabilir mi?
Karar m.11’deki firma bazlı yükseltme, ilgili ülke için geçerli en yüksek miktar veya oranı aşamaz. Bu hüküm bütün ülkeler arasındaki en yüksek oranın seçilmesi anlamına gelmez. Soruşturmanın tespiti ve nihai kararın firma ve ürün kapsamı esas alınır.
Ticaret biçimi değişikliğinde yeni damping ve zarar hesabı zorunlu mu?
Yönetmelik m.38’in ikinci fıkrası bu soruşturmalarda damping, sübvansiyon ve zarar tespitine ilişkin hükümlerin uygulanmayacağını düzenler. İnceleme etkisiz kılmanın özel unsurlarına yönelir. M.40–41’deki ortak hükümler bu açık istisnayı ortadan kaldırmaz.
Cevap verilmezse soruşturma düşer mi?
Hayır. Yönetmelik m.26 uyarınca gerekli bilgi sunulmadığında veya erişim engellendiğinde mevcut verilere göre belirleme yapılabilir. Yanlış ve yanıltıcı bilgi de işbirliği yapılmaması sonucunu doğurur. Şirketin savunması süreli, denetlenebilir ve kendi ticari kayıtlarıyla tutarlı olmalıdır.
Soruşturma açılması her durumda teminat ödemesi doğurur mu?
Teminat için Karar m.11 kapsamındaki uygulama kararı ve soruşturma türü incelenir; şikâyet veya açılışın varlığı tek başına her işlemin aynı teminata bağlandığını göstermez. Kararın kapsadığı eşya ve beyannameler belirlenir, mevcut önlemden ayrı kayıt tutulur.
Alınan teminat nihai farkı aşarsa ne olur?
Karar m.11’e göre karar verilen önlemle mevcut önlem arasındaki farktan fazla teminat iade edilir; düşük kalan kısım için tahsilat yapılmaz. Önlemsiz kapatmada teminat sona erdirilir ve geri verilir. Hesap ilgili teminatlı işlemler üzerinden yapılır.
İhraç fiyatını düşürme incelemesi aynı soruşturma mıdır?
Yönetmelik m.39 ayrı usul düzenler. Önlemin satış fiyatlarındaki beklenen etkisinin fiyat düşürülerek azaltılması incelenir; ihraç fiyatı ve damping marjı yeniden hesaplanabilir. Normal değer incelemesi ve teminatın koşulları da bu türe özgüdür; m.38 kuralları koşulsuz taşınmaz.
Resmî dayanaklar
- 3577 sayılı Kanun m.13
- 99/13482 sayılı Karar m.2/i ve m.11
- Yönetmelik m.4/i, m.21–26 ve m.38–41
- Ticaret Bakanlığı damping ve sübvansiyon ulusal mevzuatı
İstanbul ve Mersin ofisleri
İstanbul · Polaris Plaza
Maslak Ahi Evran Caddesi, Polaris Plaza No:21, Kat:9, 34475 Sarıyer/İstanbulMersin · Profit İş Merkezi
İhsaniye Mahallesi, 4903. Sokak, Profit İş Merkezi No:23, Kat:3, Daire:14, 33070 Akdeniz/MersinHukuki konu hakkında iletişim
İlk iletişimde konuyu, bulunduğunuz ülke veya ili ve varsa tebliğ ya da son işlem tarihini kısaca belirtebilirsiniz. T.C. kimlik numarası, sağlık verisi veya kişisel belge göndermeyiniz. Mesajlaşma tek başına hukuki görüş veya avukatlık ilişkisi oluşturmaz.
