Dampinge Karşı Önlemlerde Üretici/İhracatçı Belgesi: 2025/1
Üretici/ihracatçı belgesi, firma bazında belirlenmiş dampinge karşı vergi veya telafi edici önlemin ithal eşya üzerindeki uygulanmasını sağlayan özel belgedir. 2025/1 sayılı Tebliğ m.5 uyarınca Türkiye’deki ithalatçıya faturayı düzenleyen üretici/ihracatçı veya tacir tarafından hazırlanır. Bilgisayarda İngilizce doldurulur ve yetkili kişi tarafından ıslak imzayla imzalanır. Belgenin gümrük beyannamesinin tescilinde sunulması gerekir. Eşyanın serbest dolaşıma girişinden sonra sunulan belge kabul edilmez; bir yıllık geçerlilik süresi bu yasağı kaldırmaz.
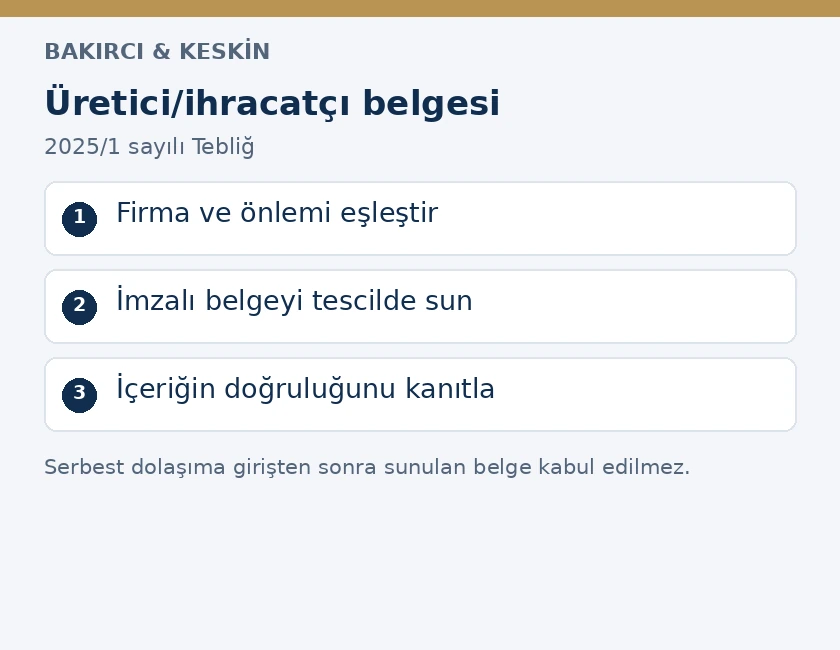
Uyuşmazlığın merkezinde yalnız bir belgenin mevcut olup olmadığı bulunmaz. Eşyayı gerçekten üreten firma, Türkiye’ye satan tacir, önlem tebliğinde adı yazılı şirket ve formdaki beyan aynı ticari zincir üzerinde doğrulanmalıdır. Daha düşük firma oranından yararlanmak isteyen ithalatçının tedarikçiden aldığı genel bir fabrika yazısı, Tebliğ’deki belgenin yerine geçmez. Grup şirketlerinin ortak markayı kullanması da ayrı tüzel kişileri tek bir üretici hâline getirmez. Firma adı, işlem ve eşya eşleşmesi birlikte incelenir.
Üretici/ihracatçı belgesinin kanuni dayanağı
3577 sayılı İthalatta Haksız Rekabetin Önlenmesi Hakkında Kanun damping ve sübvansiyona karşı önlemlerin temel kanunudur. Kanuna dayanılarak çıkarılan 99/13482 sayılı Karar m.5 önlem tutarı veya oranının ihracatçı ile menşe ya da ihraç ülkesi belirtilerek tespitini düzenler; maddede yalnız ülke belirtilerek uygulama yapılmasına ilişkin özel durum da bulunur. Firma ayrımının ithal eşya üzerinde doğrulanması, 2025/1 sayılı Tebliğ m.4 kapsamında üretici/ihracatçı belgesine bağlanmıştır. Belge önlemi değiştirmez; önceden belirlenen önlemin doğru firma ve eşyaya uygulanmasını sağlar.
Tebliğ m.3/1-ç’deki üretici/ihracatçı tanımı, eşyanın menşe ülkesinde bulunan ve hakkında firma özelinde önlem belirlenen üretici veya ihracatçıyı esas alır. Bu nedenle ticari hayatta üretici adıyla tanınan her işletme, ilgili önlem bakımından aynı statüde değildir. İthal edilen ürünün kendi önlem tebliği açılır; ülkesi, mal tanımı, firma listesi ve oranları birlikte okunur. 2025/1 sayılı Tebliğ bu ürün özelindeki düzenlemenin yerine geçen genel bir vergi tarifesi değildir.
Belge yoksa her durumda aynı oran uygulanmaz
Tebliğ m.4/2, üretici/ihracatçı belgesinin bulunmaması durumunda diğer firmalar için belirlenmiş önlemin uygulanmasını düzenler. Ancak m.4/3 ayrıca okunmalıdır: Belirli bir firma için tespit edilen önlemin diğer firmalar önleminden yüksek olduğu hâllerde, diğer firmalar dâhil bütün firmalardan yapılan ithalatta belge aranır. Böylece yüksek önleme tabi üreticinin eşyasının belgesiz biçimde daha düşük diğer firmalar oranıyla işlem görmesi önlenir. Belgesiz ithalatın mali sonucu, ürün tebliği incelenmeden tek oranla açıklanamaz.
Belgenin hiç sunulmaması ile sunulan belgenin doğruluğunun kanıtlanamaması da farklıdır. Tebliğ m.6/6, içeriğin doğruluğu kanıtlanamayan belgenin geçersiz sayılmasını ve ilgili önlem kapsamındaki en yüksek önlemin uygulanmasını öngörür. M.4/2’deki diğer firmalar oranını bu denetim sonucuna taşımak hatalıdır. İthalat maliyeti çalışmasında belgesizlik, zorunlu belge kapsamı ve doğrulanamayan belge için ayrı satırlar açılmalıdır. Geçersizlik kararına karşı hazırlanan dosya da yalnız faturayı değil belgenin doğruluğunu kanıtlayan kayıtları içermelidir.
Belgeyi üretici mi, faturayı kesen tacir mi düzenler?
M.5/1 uyarınca belge, Türkiye’de yerleşik ithalatçıya faturayı düzenleyen üretici/ihracatçı veya tacir tarafından düzenlenir. Satışın aracı bir ticaret şirketi üzerinden yapılması, üreticinin kimliğini belirsiz bırakma hakkı vermez. Formun üretici/ihracatçı ve tacir alanları, zincirdeki farklı görevleri görünür kılar. Faturayı kesen tacirin belgeyi düzenlediği işlemde üretici bilgileri de gerçek ve doğrulanabilir olmalıdır. Formdaki imza, ithalatçının tercih ettiği düşük oranı onaylayan bağımsız bir kamu makamı kararı değildir.
Gümrükler Genel Müdürlüğünün 7 Ağustos 2025 tarihli, 112097856 sayılı uygulama yazısında da belgeyi düzenleyen firmanın yetkilisine ait ıslak imzanın yeterli olduğu açıklanmıştır. Üretici ve tacirin ayrı şirketler olduğu her işlem için iki ayrı şirket imzası zorunluluğu kurulamaz. Buna karşılık ithalatçı çalışanının yabancı düzenleyici adına kendi imzasını kullanması, düzenleyicinin imza koşulunu karşılamaz. İmzalayanın adı, görevi ve firmayla bağı açık olmalı; şirketin yetkili temsilcisine ulaşılmasını sağlayan iletişim bilgileri güncel tutulmalıdır.
Satın alma sözleşmesinde belgeyi kimin, hangi sevkiyat için ve hangi tarihe kadar sağlayacağı yazılmalıdır. Bu sözleşme hükmü, kamu hukuku bakımından ithalatçının ispat yükünü tedarikçiye devretmez. Tedarikçi eksik veya yanlış belge düzenlediğinde doğacak sözleşmesel talepler ile gümrükte uygulanacak önlem farklı dosyalardır. Belge yükümlülüğünün sözleşmeye eklenmesinin işlevi, tedarik zincirindeki bilgi ve kayıtların zamanında elde edilmesini ve sonradan açılacak denetimde aynı kayıtlara ulaşılmasını sağlamaktır.
İngilizce form ile eşya bilgileri nasıl eşleştirilir?
Tebliğ eki Ek-1 esas alınır. Ticaret Bakanlığının doldurulabilir üretici/ihracatçı belgesi formu bilgisayarda hazırlanmayı kolaylaştırır; bu teknik kolaylık ıslak imza koşulunu kaldırmaz. Formun İngilizce düzenlenmesi gerekir. Türkçe bir dilekçe, serbest biçimli üretim yazısı veya satıcının antetli genel açıklaması Ek-1’in yerine kendiliğinden geçmez. Formun A bölümündeki önlem tebliği alanına, ürüne uygulanan ilgili önlem tebliği yazılır. Belge düzenleme usulünü belirleyen 2025/1 numarası, bütün ürünlerin önlem tebliği yerine otomatik olarak kullanılamaz.
Eşya bölümünde fatura numarası ve tarihi, Türkiye’de kullanılan GTİP, ürün kodu, ürün tanımı, marka, menşe, miktar ve ölçü birimi aynı sevkiyatla tutarlı olmalıdır. Tedarikçinin kendi ülkesindeki kısa tarife kodunu yazması, Türkiye’deki beyanla tam eşleşmeyi tek başına kanıtlamaz. Ticari model adı ile önlem kapsamındaki ürün tanımı farklı ayrıntı düzeylerinde olabilir. İthalatçı, bağlantıyı katalog, teknik özellik ve fatura kalemleriyle göstermelidir. Aynı isim altında farklı teknik ürünü belgeye eklemek, biçim hatası olarak açıklanamaz.
Üretici/ihracatçı bölümündeki unvan, ilgili önlem tebliğindeki firma kimliğiyle karşılaştırılır. Ticaret unvanı değişikliği, birleşme veya adres değişikliği varsa şirket kayıtlarıyla süreklilik açıklanır. Marka adı, internet sitesi alan adı veya şirketler grubunun ticari tanıtımı bu incelemenin yerine geçmez. Başka bir grup şirketinin daha düşük oranının kullanılabilmesi için yalnız ortak hissedarlık yeterli değildir. Önlemin hangi tüzel kişiye uygulandığı ve ithal edilen ürünün hangi işletmeyle bağlantılı olduğu belge üzerinden gösterilmelidir.
Fatura ve beyannamenin 44 numaralı kutusu
Tebliğ m.5/3 belgenin faturayla birlikte sunulmasını, m.5/5 ise ilgili fatura numarası ile tarihinin beyannamenin 44 numaralı kutusuna kaydedilmesini düzenler. Türkiye’deki ithalatçıya kesilen fatura ile üreticinin aracı tacire kestiği fatura aynı belge değildir. Her iki belge dosyada bulunsa bile hangi faturanın ithalat işlemini ve hangi belgenin tedarik zincirini kanıtladığı açıkça ayrılmalıdır. Fatura numarasındaki bağlantısızlık, denetimde belgenin hangi mal için düzenlendiğini belirsiz bırakır.
Beyannameye eklenen belgelerin genel hukuki çerçevesi 4458 sayılı Kanun m.60 kapsamındaki beyanname ekleri ile birlikte değerlendirilir. Bununla birlikte üretici/ihracatçı belgesinin özel zaman ve şekil koşulları ayrıca yerine getirilir. Bir firmanın önceki sevkiyatında kabul edilen form, yeni faturadaki bütün ürünleri kendiliğinden kapsamaz. Miktar, ürün çeşidi, tedarikçi ve fatura değişiklikleri yeni beyandaki eşya bazında izlenmelidir. Dosyada bulunmak ile o beyannamenin eşyasını kanıtlamak farklı ölçütlerdir.
M.5/8, ilgili önlem tebliğinde ilave veya alternatif belge düzenlenmesine imkân veren özel hükümler bulunabileceğini kabul eder. Bu nedenle yalnız genel formu tamamlamakla yetinilmez; ürünün kendi tebliğindeki özel belge şartları da kontrol edilir. Bir ürün için tanınmış alternatif belge, başka bir ürünün ithalatına taşınamaz. İlave belgenin aranması da şirket içi alışkanlığa değil, ilgili düzenlemenin açık hükmüne bağlanmalıdır. Başvuru dosyasında kullanılan özel hükmün tebliğ numarası ve maddesi gösterildiğinde, idareyle tartışmanın konusu somutlaşır.
Tescilde sunum ve serbest dolaşıma girişten sonraki yasak
M.5/4 belgeyi beyannamenin tescilinde sunma yükümlülüğünü, m.5/7 ise eşyanın serbest dolaşıma girişinden sonra sunulan belgenin kabul edilmeyeceğini düzenler. İthalatçı, belgenin bir yıl geçerli olduğunu ileri sürerek tamamlanmış ithalata sonradan düşük firma oranı uygulayamaz. Belgenin tedarikçide zamanında düzenlenmiş bulunması ile gümrük idaresine zamanında sunulmuş olması aynı olgu değildir. Teslim e-postası, belge tarihi ve gümrük ibraz kaydı dosyada ayrı ayrı tutulmalıdır.
Menşe şahadetnamesinin belirli hâllerde sonradan ibrazını düzenleyen Gümrük Yönetmeliği m.38, bu belge için genel bir gecikmeli sunum hakkı yaratmaz. Menşe şahadetnamesi ile üretici/ihracatçı belgesi farklı amaç ve kurallara tabidir. Aynı sevkiyatta iki belgeye de ihtiyaç bulunması bu farkı ortadan kaldırmaz. Satıcıyla yazışmada her belgenin adı açıkça belirtilmeli; yalnız “menşe evrakı gönderilecek” ifadesiyle üretici/ihracatçı belgesinin de tamamlandığı varsayılmamalıdır. İthalat hazırlığında belge listesi, uygulanacak önlemin bütün koşullarını kapsamalıdır.
Bir yıllık geçerlilik ve antrepoda sürenin durması
M.7/1’e göre belge düzenlendiği tarihten itibaren bir yıl geçerlidir. Başlangıç, ithalatçının belgeyi teslim aldığı gün veya beyannamenin tescil tarihi değildir. Geçerlilik, içerikte tanımlanan eşya ve işlem bağını da kaldırmaz. Aynı üreticiden bir yıl boyunca alınan bütün mallar için tek formun otomatik kullanılacağı sonucu çıkarılamaz. Belge tarihi, kapsamındaki fatura ve miktar bilgileriyle birlikte değerlendirilir. Belgenin süresi dolmadan sunulması, yanlış üretici veya yanlış ürün bilgisini geçerli hâle getirmez.
M.7/2, serbest bölgeye veya antrepoya alınan eşya yönünden özel bir süre durması düzenler. Belgenin bir yıllık geçerlilik süresi içinde gümrük idaresine sunulması koşuluyla, eşyanın bu yerlerde kaldığı dönem boyunca belgenin geçerlilik süresi durur. Çıkışta kalan süre işlemeye devam eder. Yeni bir yıllık süre başlamaz. Bu nedenle giriş, belge ibrazı ve çıkış tarihleri birlikte kaydedilmelidir. Olağan bir ticari depoda bekleme, hukuken antrepo veya serbest bölge statüsü bulunmadıkça bu hükmün kapsamında değildir.
Şekil farkı ile eksik veya yanlış belge arasındaki sınır
M.5/6, sunulan belgenin ilgili eşyaya ait olduğunun kesin biçimde anlaşılması koşuluyla küçük şekil farklılıkları nedeniyle belgenin geçersiz sayılmamasını sağlar. Bu düzenleme, bütün eksikliklerin görmezden gelinmesini emretmez. Üreticinin kimliğinin, malın niteliğinin veya sevkiyatla bağlantının belirsiz olması doğrudan içerik sorununa dönüşür. İtiraz dosyasında yalnız “yazım hatası” denilmesi yeterli değildir; ilgili hataya rağmen eşyanın bağlantısının hangi somut kayıtlardan kesin olarak kurulduğu açıklanmalıdır.
Bir karakter farkı, şirket unvanının kısaltılması veya tablo düzenindeki farklılık incelenirken önce bilgi bütünlüğü değerlendirilir. Sonradan düzenlenen açıklama, mevcut belgenin hangi bilgiyi taşıdığını doğrulayabilir; serbest dolaşıma girişten sonra ilk kez belge sunulmasını yasaklayan m.5/7’yi ortadan kaldırmaz. Eksik temel belge ile mevcut belgenin açıklanması ayrı işlemlerdir. İthalatçı bu ayrımı gözeterek belgenin aslı, ilk ibraz tarihi ve düzeltme yazışmalarını birlikte saklamalıdır.
Belgenin doğruluğunu ispat yükü ithalatçıdadır
M.6/1, üretici/ihracatçı, tacir ve ithalatçının belgedeki bilgilerin doğruluğunu kontrol etme ve doğruluğu sağlama sorumluluğunu ayrı ayrı düzenler. İçeriğin doğruluğunu ispat yükü ise ithalatçıya aittir. Satıcının formu hazırlamış olması, ithalatçının denetimde yalnız satıcıya yönlendirme yaparak yükümlülüğünü tamamlamasını sağlamaz. İngilizce metinlerde kullanılan sorumluluk ifadeleri yerine Türkçe Tebliğ’in hükmü esas alınmalıdır. Düzenleme, birbirinden ayrı sorumlulukları tüm durumlarda aynı özel hukuk borcuna dönüştüren genel bir hüküm gibi yorumlanamaz.
M.5/9 ve m.6’nın denetim hükümleri kapsamında Bakanlık ilave bilgi ve belge isteyebilir; ithalat sırasında veya sonrasında inceleme yürütülebilir. Üretim kapasitesi, üretim kayıtları, satış zinciri ve ticari belgeler, formdaki üretici ilişkisinin doğrulanmasında işlev görür. Yabancı idarelerden destek alınması veya yerinde inceleme yapılması, ithalatçının kendi belgelerini sunma yükümlülüğünü askıya almaz. Şirket, hangi kaydın hangi beyanı doğruladığını açıklayan anlaşılır bir dosya hazırlamalıdır. Birbiriyle ilişkilendirilmemiş çok sayıda ek, eksik üretici bağlantısını tek başına gidermez.
Denetim sürerken teminatla teslim
M.6/5, doğruluk incelemesi sürerken ithalatçının yazılı talebi üzerine eşyanın teminatla teslimine ilişkin yolu düzenler. Teminat hesabında ithalatçının istediği düşük firma oranı değil, ilgili önlem kapsamındaki en yüksek önlem esas alınır. Bu teslim, belgenin kesin kabulü veya nihai verginin düşük oran üzerinden kesinleşmesi anlamına gelmez. Teminatın bağlı olduğu beyanname, inceleme konusu belge ve uygulanan hesap ayrı olarak kaydedilmelidir. Şirketin bankacılık ve nakit planı bu geçici niteliği dikkate almalıdır.
Doğruluk kanıtlanamadığında m.6/6 kapsamındaki geçersizlik ve en yüksek önlem sonucu değerlendirilir. Vergi kaybının bulunması hâlinde m.8’in göndermesiyle gümrük mevzuatı ve ilgili diğer hükümler ayrıca uygulanır. Her belge uyuşmazlığı için aynı ceza tutarı veya aynı kat ceza ilan etmek doğru değildir; yaptırımın kanuni dayanağı ve somut fiili ayrıca gösterilmelidir. İthalatçı açısından ilk savunma, belgedeki üretici ve eşya bağlantısının maddi kayıtlarla kurulmasıdır. Teminat vermiş olmak bu savunma ihtiyacını ortadan kaldırmaz.
Üç yıllık saklama yükümlülüğünün başlangıcı
M.6/4, üretici/ihracatçı ve/veya tacirin ilgili belgeleri gümrük beyannamesinin tescilinden itibaren üç yıl saklamasını düzenler. Başlangıç, formun düzenlendiği tarih değildir. Ticari sözleşmede yabancı satıcının bu kayıtları sağlaması ve denetim talebinde erişilebilir tutması açıkça düzenlenmelidir. İthalatçı yönünden 4458 sayılı Kanun m.13 kapsamındaki belge saklama yükümlülüğü ayrıca değerlendirilir. Bu özel üç yıllık düzenleme, ithalatçının bütün diğer saklama yükümlülüklerini üç yılla sınırlayan genel bir kural değildir.
Beyannameyi temsilci aracılığıyla vermek de belge içeriğini kontrol etmeyi gereksiz kılmaz. Gümrük beyannamesinde temsil ve beyan yetkisi ayrı bir hukuki başlıktır; üretici/ihracatçı belgesinde kimin neyi kanıtlayacağı 2025/1 sayılı Tebliğ’den izlenir. Şirket içi görev dağılımında satın alma belgenin tedarikini, dış ticaret eşya bağlantısını, beyan sürecini yürüten birim ise zamanında ibraz kaydını tamamlamalıdır. Belgeler tek dosyada birleşmediğinde sonradan denetimde kritik tarihler ve bağlantılar kaybolur.
- Ürün önlem tebliğini, firma unvanını ve uygulanacak oranı aynı dosyada eşleştirin.
- İngilizce Ek-1 formunu, yetkili ıslak imzayı ve faturadaki kalemleri kontrol edin.
- Tescilde ibrazı ve beyannamenin 44 numaralı kutusundaki fatura kaydını belgeleyin.
- Bir yıllık süreyi; antrepo veya serbest bölge varsa süre durmasının koşullarını tarihleriyle izleyin.
- Üretici bağlantısını kanıtlayan kayıtları ve denetim yazışmalarını ilgili saklama süreleri boyunca erişilebilir tutun.
Sık sorulan sorular
Üretici/ihracatçı belgesi her ithalatta zorunlu mudur?
Hayır. Gereklilik, 2025/1 sayılı Tebliğ m.4 ile ürünün kendi önlem tebliği birlikte okunarak belirlenir. Firma bazında önlem ve diğer firmalar oranı incelenir. Belirli firmaya daha yüksek önlem uygulanan m.4/3 kapsamındaki durumda diğer firmalar dâhil belge aranır.
Faturayı kesen tacir belgeyi düzenleyebilir mi?
Evet. M.5/1, Türkiye’deki ithalatçıya faturayı düzenleyen üretici/ihracatçı veya tacirin belge düzenlemesini kabul eder. Aracı tacirin düzenlediği belgede üretici bilgileri ve eşya bağlantısı doğru olmalıdır. Faturayı kesen tarafın farklılığı üreticinin kimliğini açıklama yükümlülüğünü kaldırmaz.
Üretici ve tacirin ikisinin de imzası gerekir mi?
Belgeyi düzenleyen firmanın yetkilisine ait ıslak imza yeterlidir. Ayrı üretici ve tacir bulunması tek başına iki firma imzası zorunluluğu doğurmaz. İmza düzenleyicinin yetkili kişisine ait olmalı; ithalatçının yabancı şirket adına kendi imzasını kullanmasıyla bu şart sağlanmaz.
Türkçe düzenlenen fabrika yazısı yeterli midir?
Genel kural, Tebliğ eki formun bilgisayarda İngilizce doldurulması ve yetkili kişi tarafından ıslak imzalanmasıdır. Serbest biçimli Türkçe fabrika yazısı bu formun yerine kendiliğinden geçmez. Ürünün kendi önlem tebliğinde alternatif belge hükmü varsa m.5/8 kapsamında ayrıca incelenir.
Belge serbest dolaşıma girişten sonra sunulabilir mi?
Hayır. M.5/7 bu aşamadan sonra sunulan belgenin kabul edilmeyeceğini düzenler. Belgenin düzenleme tarihinin eski olması veya bir yıllık geçerlilik süresinin dolmamış bulunması yasağı kaldırmaz. Gümrük Yönetmeliği’ndeki menşe şahadetnamesi için özel sonradan ibraz yolları bu belgeye aktarılmaz.
Belgenin bir yıllık süresi ne zaman başlar?
M.7/1 uyarınca düzenlenme tarihinde başlar. İthalatçının teslim aldığı veya beyannamenin tescil edildiği tarih başlangıç değildir. Bir yıllık geçerlilik, belgenin kapsamındaki eşya ve fatura bağını ortadan kaldırmaz; aynı üreticinin bütün sonraki sevkiyatlarını otomatik olarak kapsamaz.
Antrepodan çıkışta yeni bir yıllık süre başlar mı?
Hayır. M.7/2 koşullarıyla süre antrepo veya serbest bölgede kalış boyunca durur ve çıkışta kalan süre devam eder. Belgenin ilk bir yıllık geçerliliği içinde idareye sunulması gerekir. Olağan ticari depoda bekleme bu özel süre durmasını kendiliğinden sağlamaz.
Küçük bir biçim farkı belgeyi geçersiz kılar mı?
M.5/6, belgenin ilgili eşyaya ait olduğu kesin biçimde anlaşılıyorsa küçük şekil farklılıkları nedeniyle geçersiz sayılmamasını düzenler. Bu hüküm temel bilgileri eksik veya üretici bağlantısı kanıtlanamayan bütün belgeleri korumaz. Eşyayla bağlantının somut kayıtlarla gösterilmesi gerekir.
Belgenin doğruluğunu kim kanıtlar?
M.6/1’e göre ispat yükü ithalatçıdadır. Üretici/ihracatçı, tacir ve ithalatçının doğruluk konusundaki sorumlulukları ayrıca düzenlenmiştir. Formun satıcı tarafından hazırlanması ithalatçıyı ispat yükünden kurtarmaz; tedarik zinciri ve üretici ilişkisi ilgili ticari kayıtlarla doğrulanmalıdır.
Belge incelenirken teminatla teslim mümkün müdür?
M.6/5, ithalatçının yazılı talebi üzerine ilgili önlem kapsamındaki en yüksek önleme göre teminatla teslimi düzenler. İthalatçının istediği düşük firma oranı teminat hesabının esası değildir. Teslim, belgenin kesin kabul edildiği veya denetimin sona erdiği anlamına gelmez.
Resmî dayanaklar
- 27 Mart 2025 tarihli Resmî Gazete: 2025/1 sayılı Tebliğ
- 3577 sayılı Kanun
- 99/13482 sayılı Karar
- Ticaret Bakanlığı 2025/1 Tebliğ ve ekleri
İstanbul ve Mersin ofisleri
İstanbul · Polaris Plaza
Maslak Ahi Evran Caddesi, Polaris Plaza No:21, Kat:9, 34475 Sarıyer/İstanbulMersin · Profit İş Merkezi
İhsaniye Mahallesi, 4903. Sokak, Profit İş Merkezi No:23, Kat:3, Daire:14, 33070 Akdeniz/MersinHukuki konu hakkında iletişim
İlk iletişimde konuyu, bulunduğunuz ülke veya ili ve varsa tebliğ ya da son işlem tarihini kısaca belirtebilirsiniz. T.C. kimlik numarası, sağlık verisi veya kişisel belge göndermeyiniz. Mesajlaşma tek başına hukuki görüş veya avukatlık ilişkisi oluşturmaz.
