Nakliyat Poliçesindeki Tüm Riskler Kaydı Gecikme Zararını Karşılar mı?
Nakliyat poliçesinde “tüm riskler” yazması, gecikmeden doğan bütün zararların sigorta kapsamında olduğunu göstermez. Türk hukuku uygulanan mal sigortalarında TTK m.1409 sözleşmeyle üstlenilen rizikoyu esas alır; m.1453/2 ise aksine sözleşme yoksa kazanç kaybını kapsam dışında bırakır. Gecikme istisnası, özel teminat ve zararın gerçek nedeni birlikte incelenir. Malın geç gelmesi, beklerken fiziksel olarak bozulması ve satış gelirinin kaybedilmesi ayrı zarar başlıklarıdır.
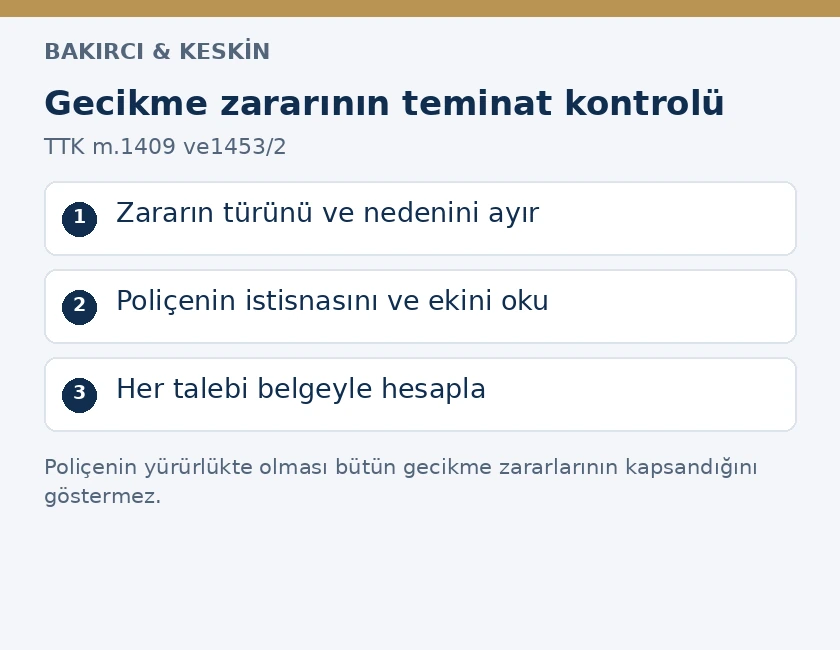
İthalat veya ihracat yükünün limanda beklemesi, aktarma seferini kaçırması ya da teslim tarihinin aşılması halinde ilk soru “poliçe var mı” ile sınırlı değildir. Teminatın hangi riski karşıladığı, gecikme nedeniyle hangi kaybın doğduğu ve bu kaybın hangi hükme göre istendiği belirlenir. Hasarlı ürün bedeli, ardiye, demuraj, sipariş iptali ve üretim kaybı aynı toplamın içine açıklamasız konulursa hem teminat hem tazminat hesabı denetlenemez hale gelir.
TTK m.1409: geniş teminatın da sözleşmesel sınırı vardır
Türk Ticaret Kanunu m.1409/1, sigortacıyı sözleşmede öngörülen rizikonun gerçekleşmesinden doğan zarar veya bedelden sorumlu tutar. “All risks” veya “tüm riskler” ibaresi, tek başına bağımsız bir kanuni teminat türü yaratmaz. Poliçe, ekleri, kullanılan kloz sürümü ve kabul edilmiş özel koşullar sözleşmenin içeriğini gösterir. Geniş teminatın kapsamı belirlenirken istisnalar da okunur; başlıktaki iki kelime diğer hükümlerin yerine geçmez.
M.1409/2, sözleşmede öngörülen rizikolardan birinin veya bazılarının teminat dışında kaldığını ispat yükünü sigortacıya verir. Bu kural, sigortalının herhangi bir zararı bildirmesiyle her ekonomik kaybın otomatik olarak sigortalanmış sayılması anlamına gelmez. Önce sözleşme ve talep edilen zarar ortaya konulur. Sigortacı belirli istisnaya dayanıyorsa, istisnanın somut hasarla bağlantısını açıklamalıdır. Sadece poliçenin genel şartlar sayfasına işaret etmek, hangi nedenle ödeme yapılmadığını anlaşılır kılmaz.
Resmî genel şartlarda gecikme ve kâr kaybı
SEDDK’nin yayımladığı Emtia Nakliyat Sigortası Genel Şartları m.5, sevk ve nakilde gecikme, karantina ve bekleme halleri, istarya ve süresterya giderleri, geç teslim tazminatı ve kârdan mahrumiyet hakkında kapsam dışı düzenleme içerir. Poliçede ayrıca kabul edilen genişletmeler varsa bunlar da değerlendirilir. Genel şartların tarihinin eski olması, poliçeye eklenen her özel klozun göz ardı edileceği anlamına gelmez; emredici kanun hükümleri her durumda korunur.
Burada iki inceleme birlikte yürütülür. Birincisi sigortacının gecikme zararını sözleşmeyle üstlenip üstlenmediğidir. İkincisi hasarın gerçekten gecikmeden mi, yoksa farklı bir teminat içi olaydan mı kaynaklandığıdır. Beklemenin varlığı, bütün hasarların aynı nedene bağlanmasına yetmez. Hasar tespitinde ürünün mevcut durumu, yükleme koşulları ve taşıma sırasında gerçekleşen olaylar araştırılır. Poliçe incelemesi teknik nedensellik incelemesinin yerini tutmaz.
Institute Cargo Clauses (A) kullanılmışsa hangi ayrım önemlidir?
Poliçeye dahil edilen 1 Ocak 2009 tarihli Institute Cargo Clauses (A), CL382 metninin 1. maddesi geniş riziko teminatını istisnalara tabi tutar. Madde 4.5, gecikmenin teminat içi bir olaydan kaynaklanması halinde de gecikmenin doğurduğu kayıp, hasar veya gideri dışlar; 2. madde kapsamında ödenen giderlere ilişkin istisna saklıdır. Bu bir sözleşme klozudur; kanun maddesi gibi bütün nakliyat sigortalarına kendiliğinden uygulanmaz. Poliçeye hangi metnin dahil edildiği kontrol edilir.
Aynı klozun 8.3. maddesinde, sigortalının kontrolü dışındaki gecikme sırasında teminatın belirli koşullarla devamı düzenlenir. Sigortanın zaman bakımından devam etmesi ile gecikmenin doğurduğu zararın karşılanması farklı konulardır. Klozda korumanın devam ettiğinin yazılması, gecikme istisnasını ortadan kaldırmaz. Böylece “poliçe bekleme sırasında yürürlükteydi” açıklaması tek başına gecikme zararına ödeme sonucunu doğurmaz. Uygulanacak hukuk ve poliçedeki değiştirici özel hükümler ayrıca belirlenir.
Fiziksel hasar ile yalnız geç teslimden doğan kayıp
Yükte kırılma, ıslanma, ezilme veya sıcaklık bozulması bulunması fiziksel zarar incelemesini gerektirir. Malın sağlam teslim edilmesine rağmen satış döneminin kaçırılması, sözleşme cezası ödenmesi ya da müşterinin siparişi iptal etmesi ise farklı zararlar oluşturur. Fiziksel hasarın varlığı teminatı otomatik kanıtlamaz; fakat bütün talebin yalnız gecikme zararı olduğu da baştan söylenemez. Her kayıp için olay ve dayanak hüküm ayrı belirlenir.
Soğuk zincir ürününde gecikme süresi ile soğutma arızasının zamanı birbirinden ayrılır. Sıcaklık kayıtları, enerji kesintisi, taşıma ünitesinin ayarı ve ürünün yükleme öncesi durumu teknik incelemeye girer. Poliçede sıcaklık değişimine ilişkin özel şart varsa bu şartın kapsamı da okunur. Hasarı yalnız varış tarihinin geç olmasıyla açıklamak, gerçek nedenin saptanmasını engeller. Ürünün raf ömrü veya kendi niteliğiyle ilgili etki de uzman değerlendirmesinde somut verilerle gösterilmelidir.
Hasarın birden fazla nedeni varsa rapor hangi nedenin hangi zarar kısmına etkili olduğunu açıklar. Bütün ürünlerin aynı süre beklemesi, hepsinde aynı derecede zarar bulunduğunu kanıtlamaz. Parti, ambalaj, sıcaklık bölgesi veya taşıma ünitesi farklılıkları ayrılır. Tazminat talebi, zarar görmeyen ürünleri hasarlı ürünlerin bedeline eklememelidir. Bunun karşılığında sigortacı da belirli bir parti için saptanan gecikme etkisini, teknik bağ kurmadan bütün sevkiyata yaymamalıdır.
Kazanç kaybı için TTK m.1453/2 ne söyler?
TTK m.1453/2, rizikonun gerçekleşmesinden doğan kazanç kaybını ve sigortalı malın ayıbından doğan hasarları, aksine sözleşme bulunmadıkça mal sigortasının kapsamı dışında tutar. Dolayısıyla yük poliçesinin bedelinin yüksek tutulması, kazanç kaybının ayrıca sigortalandığını kendiliğinden göstermez. Sigorta bedeli teminatın parasal boyutuyla ilgilidir; hangi zarar türünün güvenceye alındığı farklı sorudur. Kaybedilen kâr için özel sözleşme kaydı aranır.
Sigorta bedeline fatura tutarı üzerinde bir oran eklenmesiyle, her tür üretim kaybının veya beklenen cironun sigortalandığı sonucu çıkarılamaz. Eklenen tutarın neyi temsil ettiği poliçe düzeninden anlaşılır. Kazanç kaybı teminatı kararlaştırılmışsa teminatı başlatan olay, bekleme süresi, tazminat dönemi ve üst sınır gibi şartlar kendi içerikleriyle uygulanır. Ürün hasarı teminatının varlığı, bütün bu ayrı koşulların yerine geçtiği anlamına gelmez.
Talep edilen kazanç kaybının hesabı da satış tutarının tamamına eşitlenmez. Siparişin gerçekten iptal edildiği, gelirin ne ölçüde kaybedildiği, giderlerin hangi kısmının yapılmadığı ve başka satışla telafi bulunup bulunmadığı belgelenir. Sözleşmede kararlaştırılan hesap yöntemi esas alınarak ticari kayıtlar karşılaştırılır. Sadece öngörülen kâr oranını hasarlı ürün bedeliyle çarpmak, sigorta sözleşmesinde güvence altına alınmış gerçek kaybı tek başına ispatlamaz.
Ardiye, demuraj ve yeniden sevk giderleri
Geciken yük için düzenlenen her fatura sigorta tazminatı değildir. Konteynerin terminalde beklemesi, ekipmanın geç iadesi, yükün başka depoya alınması veya yeniden sevk edilmesi farklı sözleşmeler ve nedenlerle ücret doğurur. Faturayı kimin düzenlediği, borcun hangi tarife veya sözleşmeye dayandığı ve ödeme yapılıp yapılmadığı saptanır. Bu ücretin sigorta kapsamına girip girmediği daha sonra ayrı incelenir. Taşıma şirketinin bir bedel istemesi, nakliyat sigortacısının bu bedeli üstlendiğini göstermez.
TTK m.1448/3, zararı önlemek veya azaltmak ve rücu haklarını korumak için yapılan makul giderlerin, faydasız kalmış olsalar da sigortacı tarafından ayrıca karşılanmasını öngörür; hükmün koşulları ve eksik sigorta düzeni saklıdır. Bu koruma, herhangi bir gecikme faturasını kurtarma giderine dönüştürmez. Yapılan işlemin hangi zararı önlemeye yöneldiği ve maliyetin neden makul olduğu gösterilir. Olağan ticari bekleme bedeliyle hasarı azaltma amacıyla yapılan gider ayrı kalemlenir.
Konteyner ekipmanının geç iadesine ilişkin özel sözleşme incelemesi için detention ücretine itiraz rehberi yararlıdır. Ücretin taşıyana karşı haklı olup olmadığıyla sigorta kapsamında bulunup bulunmadığı aynı mesele değildir. Haksız ücretin itiraz edilmeksizin ödenmesi, sigortacıya yöneltilecek talebin bütün şartlarını sağlamaz. Fatura ve tarife itirazı, sigorta başvurusundan ayrı izlenmelidir.
Poliçe, teklif ve özel şart çelişirse
TTK m.1425/2, poliçe ve zeyilname eklerinin teklifnameden veya kararlaştırılan hükümlerden farklı olması halinde, sigorta ettirenin, sigortalının veya lehtarın aleyhine olan farklı hükümler için geçersizlik sonucu öngörür. Bu nedenle başlangıçta gecikme teminatının açıkça kabul edildiği bir teklif, sonradan düzenlenen poliçeyle karşılaştırılır. Ancak müşterinin tek taraflı talebi ile sigortacının kabul ettiği sözleşme aynı şey değildir. Kabulün hangi koşullarla verildiği gösterilmelidir.
TTK m.1423, sigortacı ve acenteye sözleşme kurulmadan önce bilgilendirme yükümlülüğü getirir. Gecikme istisnası hakkında hangi açıklamanın verildiği ve poliçe eklerinin teslimi bu çerçevede incelenir. Bilgilendirmenin yapılmamış olması, talep edilen her yeni riskin kendiliğinden teminata eklendiği şeklinde yorumlanamaz; kanunun öngördüğü sonuçlar ve somut sözleşme uygulanır. Ayrıntılar sigortacının bilgilendirme yükümlülüğü yazısında açıklanmıştır.
Yabancı dilde bir klozun tercümesi hazırlanırken istisna, şart ve istisnanın istisnası birlikte çevrilmelidir. Yalnız “all risks” ifadesinin Türkçesinin dosyaya konulması, sözleşmenin tam içeriğini göstermez. Aynı isimli farklı tarihli metinler varsa poliçenin atıf yaptığı sürüm belirlenir. Kloz numarası, tarih ve değiştirilen paragraf kayıt altına alınır. Çeviriyle özel teminat oluşturulamaz; gerçek anlaşmanın kapsamı korunur.
Sigortacı gecikme gerekçesiyle reddettiğinde istenecek açıklama
Ret yazısında hangi zarar kaleminin hangi poliçe hükmü nedeniyle karşılanmadığı açık olmalıdır. Hasar dosyasında fiziksel zarar ve kazanç kaybı birlikte istenmişse ikisi için aynı kısa gerekçe yeterli değildir. Sigortacıdan dayandığı kloz, o klozun sözleşmeye dahil edildiği belge ve hasarı gecikmeye bağlayan teknik tespit istenir. Böylece hukuki teminat tartışmasıyla delil ve hesap tartışması ayrılır. Başvurunun temelini belirsiz bir “tam sigortalıydık” iddiası yerine bu karşılaştırma oluşturur.
TTK m.1447 uyarınca sigorta ettiren de rizikonun ve tazminat kapsamının belirlenmesi için gerekli, kendisinden beklenebilecek bilgi ve belgeleri makul sürede sağlar; incelemeye izin verir. Konteyner takip kaydı, taşıyanın gecikme bildirimi ve eksper raporunun yanında, yükün gerçek durumunu gösteren teslim belgeleri sunulur. Bir belgenin başka işletmenin elinde bulunması açıklanır. Belge yokluğu, gerçekte alınmamış bir raporun alınmış gibi gösterilmesiyle giderilmez.
Gecikme dosyası için delil düzeni
Belgeler, sevkiyat ve ürün partisi numarasıyla eşleştirilerek aynı hasar dosyasında düzenlenir.
- Sözleşme belgeleri: teklif, poliçe, zeyilname, genel ve özel şartlar, kloz sürümü.
- Taşıma zaman çizelgesi: yükleme, hareket, aktarma, bekleme, tahliye ve teslim kayıtları.
- Hasar belgeleri: ekspertiz, ürün partileri, sıcaklık veya nem kayıtları, fotoğraflar, laboratuvar sonucu.
- Ekonomik kayıp belgeleri: sipariş, iptal yazısı, satış ve maliyet kayıtları, kurtarma satışları.
- Gider belgeleri: ardiye, ekipman beklemesi ve yeniden sevk faturaları ile her giderin gerekçesi.
Zaman çizelgesinde tahmini varış ile taahhüt edilmiş teslim tarihi ayrılmalıdır. Takip ekranındaki öngörü, her dosyada sözleşmesel kesin teslim borcu kurmaz. Sigorta yönünden ise gecikmenin süresinin yanında hasarın hangi anda oluştuğu önem taşır. Ürünün sağlam olduğu son tespit, hasarlı bulunduğu ilk tespit ve aradaki operasyonlar belirlenir. Böyle bir çizelge, hem taşıyıcının hem sigortacının değerlendirdiği olay dizisini aynı belgelerle sınamayı sağlar.
Dosyanın mali tablosunda her kalemin talep edilen teminatla bağlantısı yazılır. Ürün kaybı, onarım, değer azalması, ilave taşıma, depo ücreti ve kâr kaybı ayrı satırlara konulur. Kısmi ödeme yapılmışsa hangi satırı karşıladığı açıklanır. Aynı faturanın hem hasar bedeline hem ek giderler toplamına ikinci kez eklenmesi önlenir. Hasarsız ürünlerin satılması veya kurtarılan malın bedeli de gerçek zarar hesabına uygun şekilde gösterilir.
Sigortacıya başvuru taşıyıcıya karşı hakkı ortadan kaldırmaz
Satış sözleşmesindeki teslim cezası, nakliyat poliçesinin sigorta bedeline kendiliğinden eklenmez. Alıcıya karşı üstlenilmiş bir cezai şartın varlığı, sigortacının aynı taahhüdü kabul ettiğini göstermez. Böyle bir bedel isteniyorsa önce satış sözleşmesindeki şartın gerçekleştiği, tahakkuk veya ödemenin dayanağı ve poliçedeki karşılığı açıklanır. Ticari ilişkinin korunması için gönüllü verilen iskonto ile bağlayıcı bir sözleşme borcu da aynı belgeyle ispatlanamaz. TTK m.1409’daki sözleşmesel riziko sınırı, bu ayrımda belirleyicidir.
Ek teminat talep edilirken yalnız “gecikme dahil olsun” ifadesiyle yetinilmemelidir. Karşılanması istenen kayıp; ürünün bekleme nedeniyle bozulması, ticari kazanç kaybı veya ilave gider olarak belirlenir. Sigortacının kabul ettiği olay tanımı, uygulanacak üst sınır, kapsam başlangıcı ve varsa zaman esaslı muafiyet metne yansıtılır. İşletmenin satış sözleşmesindeki teslim yükümlülüğüyle sigortacının teminatı aynı olmak zorunda değildir. Teklifte kabul edilmeyen riskin sonradan geniş anlamlı bir ürün adıyla var olduğu ileri sürülemez.
Hasar dosyasının açılması, tazminatın aynı gün muaccel olduğu anlamına da gelmez. TTK m.1427/2, rizikonun gerçekleşmesi ve gerekli belgeler sonrasında araştırmanın tamamlanmasını, ayrıca kanundaki ihbar tarihine bağlı kırk beş günlük sınırı düzenler; sigortacıya yüklenemeyen kusurla incelemenin gecikmesi halinde süre işlemez. Bu nedenle hasarın bildirim tarihi, istenen belgenin hangi gün verildiği ve incelemenin niçin uzadığı kayıt altına alınır. Gecikme zararının teminatı tartışmasıyla sigortacının kendi ödeme borcunda temerrüdü birbirine karıştırılmaz.
Sigortacının eksik belge talebine cevap verirken sunulan her belgenin hangi kalemi ispatladığı belirtilmelidir. Aynı evrakın tekrar istenmesi veya daha önce verilen kaydın okunamaması halinde önceki teslim kanıtı korunur. İstenen belge mevcut değilse bunun nedeni açıklanır ve eldeki alternatif kayıt gösterilir. Böyle bir dosya düzeni, hem teminat reddinin dayanağını hem ödemenin neden geciktiğini ayrı ayrı denetlemeyi sağlar; yalnız toplam talep tutarı içeren başvuru bu ayrımı kurmaz.
Nakliyat sigortasının belirli gecikme zararını kapsamaması, taşıyıcının aynı zarardan sorumlu olmadığı anlamına gelmez. Taşıma sözleşmesi, taşıma türüne ait hükümler, taahhüt edilen teslim zamanı ve sorumluluk sınırları ayrıca uygulanır. Yurt içi eşya taşımasındaki temel çerçeve TTK m.875 kapsamında taşıyıcının gecikme sorumluluğu incelemesinde açıklanmıştır. Uluslararası sözleşme uygulanacak taşımalarda onun kapsamı ve süreleri ayrıca belirlenir.
Sigortacıya hasar ihbarı TTK m.1446’ya göre gecikmeksizin yapılır. TTK m.1420, sigorta sözleşmesinden doğan istemlerde muacceliyetten itibaren iki yıllık süre ve sigorta tazminatı bakımından kanundaki altı yıllık üst süreyi düzenler; saklı tutulan özel hükümler dikkate alınır. Taşıyıcıya karşı ihbar ve dava süreleri bu sigorta süresiyle birleştirilmez. İki muhatapla yazışma yürütülmesi, her ikisine karşı hakların süresinde korunmasını gerektirir.
Tüm riskler nakliyat sigortası hakkında sık sorulanlar
All risks poliçe bütün gecikme zararlarını öder mi?
Hayır. TTK m.1409 uyarınca sözleşmenin kapsamı ve istisnaları belirlenir. Kazanç kaybı için TTK m.1453/2’de aksine sözleşme olmadıkça kapsam dışı kuralı vardır.
Gecikme teminat içi bir kazadan doğduysa sonuç değişir mi?
Tek başına bu durum yeterli değildir. Poliçedeki gecikme istisnasının içeriği ve varsa özel genişletme incelenir; hasarın doğrudan nedeni ile talep edilen zarar türü ayrı belirlenir.
Poliçe bekleme sırasında devam ediyorsa gecikme zararı karşılanır mı?
Teminatın süre bakımından devamı ile belirli bir zarar nedeninin kapsamda olması farklıdır. Sözleşmenin yürürlükte bulunması, gecikme istisnasını kendiliğinden kaldırmaz.
Yük geç geldi fakat sağlam; kaybedilen satış bedeli sigortadan alınır mı?
Kazanç kaybı teminatının kararlaştırıldığı ve talebin bu teminatın koşullarına uyduğu gösterilmelidir. TTK m.1453/2 uyarınca mal sigortası, aksine sözleşme yoksa kazanç kaybını kapsamaz.
Bozulmuş yükte yalnız gecikme tarihi yeterli delil mi?
Hayır. Sıcaklık, taşıma koşulları, ürünün yükleme durumu ve bozulmanın nedeni araştırılır. Fiziksel hasarın hangi olaydan kaynaklandığı uzman incelemesiyle somutlaştırılmalıdır.
Sigorta bedelinin yüksek olması kâr kaybını da kapsar mı?
Sigorta bedeli ile teminatın konusu farklıdır. Bedelin artırılması, hangi zarar türlerinin sigortalandığını kendiliğinden değiştirmez; kazanç kaybına ilişkin anlaşma ayrıca belirlenir.
Her ardiye faturası zararı azaltma gideri sayılır mı?
Hayır. TTK m.1448 kapsamında makul koruma giderinin amacı ve bağlantısı gösterilir. Olağan bekleme bedeli veya sözleşmesel ekipman ücreti otomatik olarak bu niteliği kazanmaz.
Sigortacı gecikme istisnasını nasıl açıklamalıdır?
Dayandığı sözleşme hükmünü ve bunun talep edilen hasarla bağlantısını göstermelidir. TTK m.1409/2’deki teminat dışılık ispat yükü, her zarar kalemi bakımından dikkate alınır.
Teklifte gecikme teminatı varken poliçede çıkarılabilir mi?
TTK m.1425/2 uyarınca kararlaştırılan koşullardan farklı ve sigortalı aleyhine poliçe veya zeyilname hükümleri değerlendirilir. Önce gecikme teminatının taraflarca gerçekten kabul edildiği belgelenmelidir.
Sigorta ret verirse taşıyıcıya başvurulamaz mı?
Sigorta kapsamı ile taşıyıcının sözleşmesel sorumluluğu ayrı meselelerdir. Taşıma türünün sorumluluk, ihbar ve süre hükümleri uygulanarak taşıyıcıya yönelik talep ayrıca değerlendirilir.
İstanbul ve Mersin ofisleri
İstanbul · Polaris Plaza
Maslak Ahi Evran Caddesi, Polaris Plaza No:21, Kat:9, 34475 Sarıyer/İstanbulMersin · Profit İş Merkezi
İhsaniye Mahallesi, 4903. Sokak, Profit İş Merkezi No:23, Kat:3, Daire:14, 33070 Akdeniz/MersinHukuki konu hakkında iletişim
İlk iletişimde konuyu, bulunduğunuz ülke veya ili ve varsa tebliğ ya da son işlem tarihini kısaca belirtebilirsiniz. T.C. kimlik numarası, sağlık verisi veya kişisel belge göndermeyiniz. Mesajlaşma tek başına hukuki görüş veya avukatlık ilişkisi oluşturmaz.
