Geplante Behandlung in der Türkei: Vorherige Kostenklärung mit der deutschen Krankenkasse
Wer für eine Behandlung in die Türkei reisen möchte, sollte die Finanzierung vor der Buchung verbindlich klären. Der gesetzliche Versicherungsschutz folgt anderen Regeln als bei einer Reise innerhalb der EU. Dieser Beitrag erklärt, welche Unterlagen die Krankenkasse benötigt, was eine Genehmigung umfasst und welche Vertragsfragen zusätzlich offenbleiben können.
Haben Sie eine allgemeine Frage zu diesem Artikel? Anonym fragen
Vor der Buchung die konkrete Versicherungsfrage stellen
Ein Behandlungsangebot in der Türkei kann medizinische Leistungen, Unterkunft und Transfers in einem Gesamtpreis verbinden. Für die deutsche gesetzliche Krankenversicherung ist jedoch zunächst entscheidend, ob für die geplante medizinische Leistung in diesem Land überhaupt eine passende Anspruchsgrundlage besteht. Eine niedrigere Rechnung, eine deutschsprachige Betreuung oder die Möglichkeit, bei Verwandten zu wohnen, begründet für sich genommen keinen Erstattungsanspruch.
Die richtige erste Frage lautet deshalb nicht nur, wie hoch der Zuschuss ausfallen wird. Zuerst muss geklärt werden, ob und unter welchen Voraussetzungen sich die zuständige Kasse an genau dieser Behandlung in genau dieser Einrichtung beteiligen kann. Beantragen Sie eine schriftliche Entscheidung, bevor Sie verbindliche Kosten auslösen. Trennen Sie dabei Ihre medizinische Entscheidung von der Finanzierung: Ein persönlich nachvollziehbarer Behandlungswunsch und eine gesetzliche Leistungspflicht sind zwei eigenständig zu prüfende Fragen.
Die Türkei fällt nicht automatisch unter die EU-Kostenerstattung
§ 13 Abs. 4 SGB V eröffnet unter seinen Voraussetzungen einen Kostenerstattungsweg für Behandlungen in EU-Staaten, im Europäischen Wirtschaftsraum und in der Schweiz. Die Türkei gehört nicht zu diesem Gebiet. Aus einem Erfahrungsbericht über eine Behandlung in Polen oder Österreich lässt sich deshalb kein gleicher Erstattungsweg für eine türkische Klinik ableiten.
Die besondere Beziehung durch das deutsch-türkische Sozialversicherungsabkommen muss eigenständig geprüft werden. Auch die deutsche oder türkische Staatsangehörigkeit allein ersetzt diese Prüfung nicht. Legen Sie der Kasse den tatsächlichen Aufenthaltszweck und die geplante Einrichtung offen. Eine allgemeine Auskunft über „Behandlung im Ausland“ kann mehrere rechtlich unterschiedliche Ländergruppen betreffen. Bitten Sie ausdrücklich um die Einordnung der Türkei. So wird vermieden, dass Sie eine Information zur europäischen Patientenmobilität auf eine Konstellation übertragen, für die sie nicht bestimmt ist.
Der gewöhnliche Urlaubsnachweis deckt eine geplante Reisebehandlung nicht pauschal ab
Das DVKA-Merkblatt für den Türkei-Urlaub beschreibt den Schutz für sofort notwendige Versorgung während eines touristischen Aufenthalts. Ein bereits vor der Abreise geplanter Eingriff ist anders zu beurteilen als ein unerwartetes akutes Ereignis. Eine Urlaubsbescheinigung sollte deshalb nicht als allgemeine Kostenzusage für eine vereinbarte Operation verwendet werden.
Auch ein Familienbesuch verliert seine tatsächlichen Behandlungsanteile nicht dadurch, dass er zusätzlich Urlaubszwecken dient. Stellen Sie die Abläufe wahrheitsgemäß dar: Wann wurde die Behandlung empfohlen, wann wurde der Termin gebucht und welche Versorgung war vor der Reise absehbar? Diese Chronologie kann für mehrere Versicherer relevant sein. Wenn sich vor Ort ein neuer akuter Bedarf entwickelt, muss dieser gesondert anhand der Befunde eingeordnet werden. Eine solche Entwicklung rechtfertigt keine rückwirkende Umdeutung sämtlicher bereits geplanter Leistungen zu Notfallkosten.
Die gesetzliche Ausnahme nach § 18 SGB V ist eng gefasst
§ 18 Abs. 1 SGB V betrifft eine dem anerkannten medizinischen Erkenntnisstand entsprechende Behandlung, die nur außerhalb des maßgeblichen europäischen Gebiets möglich ist. Unter diesen Voraussetzungen kann die Krankenkasse die erforderlichen Kosten ganz oder teilweise übernehmen. Die Vorschrift ist kein allgemeines Wahlrecht für jede günstigere oder persönlich bevorzugte Auslandsbehandlung.
Wer sich darauf stützen möchte, benötigt eine belastbare medizinische Begründung. Ein Werbetext der Klinik genügt dafür nicht ohne Weiteres. Die Kasse muss die behauptete besondere Behandlungsmöglichkeit und die gesetzlichen Voraussetzungen prüfen können. Absatz 3 enthält eine andere Ausnahme für bestimmte unverzüglich erforderliche Behandlungen während eines vorübergehenden Aufenthalts; er schließt eine Kostenübernahme nach dieser Regel ausdrücklich aus, wenn die Reise zur Behandlung erfolgt. Beide Absätze dürfen daher nicht zu einer pauschalen Zusage für geplante medizinische Reisen zusammengezogen werden.
Eine Genehmigung setzt einen passenden Leistungsweg voraus
Die KNAPPSCHAFT weist für gezielte Behandlungen in Abkommensstaaten einschließlich der Türkei auf eine erforderliche vorherige Genehmigung und besondere Leistungsregeln hin. Daraus folgt nicht, dass jede beliebige privat organisierte Behandlung genehmigt werden muss. Eine Zustimmung ist nur innerhalb der jeweils anwendbaren rechtlichen Grundlage und ihres Leistungsumfangs denkbar.
Fragen Sie daher, ob die Kasse einen Weg über den ausländischen Sozialversicherungsträger, eine besondere Bescheinigung oder eine andere gesetzliche Regelung prüft. Lassen Sie sich erklären, welche Voraussetzungen noch offen sind. Die Aussage „Bitte reichen Sie Unterlagen ein“ ist noch keine Bewilligung. Umgekehrt bedeutet eine erste Rückfrage nicht automatisch eine endgültige Ablehnung. Für die eigene Planung ist wichtig, in welcher Verfahrensstufe sich der Antrag befindet und ob bereits eine rechtlich verbindliche Entscheidung über die konkret vorgesehene Versorgung vorliegt.
Den Antrag mit einem verständlichen Behandlungsplan vorbereiten
Ein brauchbarer Antrag bezeichnet die versicherte Person, die medizinische Ausgangslage, die vorgeschlagene Behandlung, die Einrichtung und den vorgesehenen Zeitraum. Ergänzen Sie die vorhandenen ärztlichen Befunde und einen nachvollziehbaren Kostenvoranschlag. Wenn mehrere Behandlungsschritte vorgesehen sind, sollten sie einzeln erkennbar sein. Eine Paketbeschreibung mit Schlagworten ersetzt keinen prüfbaren medizinischen und finanziellen Plan.
Bitten Sie die Kasse frühzeitig um Mitteilung, welche Unterlagen in welcher Sprache benötigt werden. Eine kostspielige vollständige Übersetzung sämtlicher Vorbefunde ist nicht immer der erste sinnvolle Schritt. Häufig muss zunächst geklärt werden, welche konkrete Frage überhaupt entschieden werden soll. Dokumentieren Sie den Eingang des Antrags und nachgereichter Unterlagen. Eine geordnete Fassung erleichtert auch spätere Änderungen: Wenn ein anderer Eingriff, eine andere Einrichtung oder ein abweichender Zeitraum vorgesehen wird, ist erkennbar, worauf sich die ursprüngliche Anfrage bezog.
Klinik, Arzt und Vermittler rechtlich auseinanderhalten
Bei einer über soziale Medien gefundenen Behandlung kann der erste Ansprechpartner ein Vermittlungsunternehmen sein. Derjenige, der Nachrichten beantwortet oder eine Anzahlung erhält, muss nicht der spätere Vertragspartner für die medizinische Leistung sein. Für die Kostenklärung und mögliche spätere Ansprüche ist diese Zuordnung wesentlich. Eine Markenbezeichnung allein benennt noch keine eindeutig identifizierte juristische Person.
Verlangen Sie die vollständigen Namen und Anschriften der beteiligten Vertragspartner. Prüfen Sie, wer die Behandlung erbringt, wer Unterkunft vermittelt und wer für Rückzahlungen zuständig sein soll. Unser Beitrag zur Prüfung eines türkischen Unternehmens erläutert allgemeine Schritte zur Identifizierung. Eine solche Prüfung ersetzt keine medizinische Qualitätsbewertung. Sie verhindert aber, dass ein Antrag an die Krankenkasse und ein späterer Zahlungsnachweis auf unterschiedliche, nicht erklärte Unternehmen verweisen und dadurch vermeidbare Unklarheiten entstehen.
Den Kostenvoranschlag in medizinische und sonstige Positionen aufteilen
Ein Gesamtangebot kann Voruntersuchung, Eingriff, Material, Medikamente, Unterkunft, Begleitung und Transport umfassen. Für eine Versicherungsentscheidung sollten diese Bestandteile getrennt ausgewiesen sein. Die mögliche Übernahme einer medizinischen Leistung bedeutet nicht automatisch, dass das gesamte Reisepaket finanziert wird. Auch eine zugesagte Behandlung kann einen Eigenanteil oder nicht erfasste Zusatzleistungen enthalten.
Klären Sie, welche Kosten bei einem geänderten Befund hinzukommen können und ob der angegebene Betrag verbindlich oder nur geschätzt ist. Lassen Sie die Währung und den Zahlungszeitpunkt festhalten. Vergleichen Sie Angebote anhand derselben Leistungen, damit ein niedrigerer Paketpreis nicht nur auf ausgelassenen notwendigen Positionen beruht. Die eigene Finanzplanung sollte außerdem erkennen lassen, welche Kosten bereits bei Reservierung entstehen und welche erst nach einer medizinischen Entscheidung. So kann eine noch offene Kassenprüfung berücksichtigt werden, bevor nicht stornierbare Verpflichtungen eingegangen werden.
Eine schriftliche Zusage auf ihren genauen Umfang lesen
Liegt eine Entscheidung der Krankenkasse vor, prüfen Sie Behandlung, Person, Einrichtung, Zeitraum und etwaige Bedingungen. Eine allgemeine Information über Versicherungsschutz ist etwas anderes als die Bewilligung des konkreten Antrags. Auch eine Genehmigung kann sich auf einen bestimmten Leistungsweg beschränken und private Zusatzkosten offenlassen. Entscheidend ist der tatsächliche Inhalt des Schreibens.
Vergleichen Sie die Entscheidung mit dem zuletzt eingereichten Plan. Wenn sich der Klinikname geändert hat oder weitere Eingriffe vorgeschlagen werden, sollte nicht angenommen werden, dass die frühere Zusage alles automatisch umfasst. Fragen Sie vor Durchführung der Änderung nach. Bewahren Sie die vollständige Entscheidung einschließlich Anlagen auf. Bei einer telefonischen Ergänzung empfiehlt sich eine schriftliche Bestätigung. Damit lässt sich später besser feststellen, ob die Rechnung von der genehmigten Versorgung abweicht oder ob lediglich ein Nachweis fehlt, der für die Abrechnung nachgereicht werden kann.
Zahnersatz benötigt eine besonders genaue Länderprüfung
Für Zahnersatz enthält § 55 SGB V ein eigenes System befundbezogener Festzuschüsse. Daraus folgt jedoch kein uneingeschränkter Anspruch auf einen Zuschuss zu jeder türkischen Privatrechnung. Die aktuelle TK-Information zum Zahnersatz im Ausland nennt einen bestimmten europäischen Länderkreis und vorherige Bewilligung; die Türkei ist dort nicht aufgeführt.
Ein für eine deutsche Versorgung genehmigter Heil- und Kostenplan sollte deshalb nicht als übertragbare Zusage für eine andere Behandlung in der Türkei behandelt werden. Fragen Sie Ihre Kasse ausdrücklich nach der konkret vorgesehenen ausländischen Versorgung. Wenn Werbung einen garantierten „Kassenzuschuss“ verspricht, verlangen Sie die dafür behauptete Grundlage und legen Sie sie der Kasse vor. Ein Vermittler kann deren Entscheidung nicht ersetzen. Die Unterschiede zwischen Regelversorgung, zusätzlichen Leistungen und der ausländischen Durchführung müssen vor einer finanziellen Bindung verständlich geklärt sein.
Schweigen der Krankenkasse nicht ohne Prüfung als freie Kostenübernahme verstehen
§ 13 Abs. 3a SGB V regelt Entscheidungsfristen und mögliche Folgen einer verspäteten Bearbeitung. Die Anwendung auf einen konkreten Antrag kann jedoch rechtlich anspruchsvoll sein. Es kommt unter anderem auf den Antragsinhalt, den Leistungsbereich, die Mitteilungen der Kasse und die Voraussetzungen einer späteren Selbstbeschaffung an. Eine abgelaufene selbst gesetzte Antwortfrist schafft keinen beliebigen Auslandsanspruch.
Wenn ein Termin näher rückt, fragen Sie schriftlich nach dem Bearbeitungsstand und dem Grund einer Verzögerung. Lassen Sie bei erheblichen Kosten prüfen, welche Rechte tatsächlich bestehen, bevor Sie allein auf eine vermeintliche automatische Genehmigung vertrauen. Auch eine unzutreffende Ablehnung kann unter gesetzlichen Voraussetzungen Erstattungsfragen auslösen. Dafür müssen die rechtlichen und tatsächlichen Voraussetzungen aber nachvollziehbar erfüllt sein. Die Entscheidung zur Selbstbeschaffung sollte deshalb nicht nur auf einer kurzen Internetzusammenfassung über Fristen beruhen.
Anzahlung und Stornierung vor einer Entscheidung der Kasse bedenken
Eine Klinik kann eine Terminreservierung von einer Anzahlung abhängig machen. Wenn die Versicherung noch nicht entschieden hat, tragen Sie damit möglicherweise bereits ein eigenes Kostenrisiko. Klären Sie vor der Zahlung, unter welchen Bedingungen die Reservierung aufgehoben werden kann und ob eine Versicherungsablehnung einen Rückzahlungsanspruch auslöst. Das sollte im konkreten Vertrag stehen und nicht nur in einer unverbindlichen Nachricht angedeutet sein.
Unterscheiden Sie außerdem die medizinische Behandlung von separat gebuchten Flügen und Unterkunft. Eine Absage des Eingriffs hebt diese Verträge nicht automatisch im selben Umfang auf. Bewahren Sie Angebote und Buchungsbedingungen in der tatsächlich vereinbarten Fassung auf. Wenn ein Vermittler eine spätere kostenlose Umbuchung verspricht, lassen Sie Umfang und Voraussetzungen präzisieren. Eine klare Kostenstruktur hilft, auch bei einer ablehnenden Kassenentscheidung geordnet zu entscheiden, ob die Behandlung selbst bezahlt, verändert oder verschoben werden soll.
Änderungen vor Ort müssen erneut finanziell eingeordnet werden
Eine Untersuchung in der Türkei kann ergeben, dass der ursprünglich geplante Umfang nicht passt. Dann sind medizinische Aufklärung und Finanzierung erneut zu betrachten. Eine zusätzliche Maßnahme ist nicht allein deshalb versichert, weil sie im selben Aufenthalt durchgeführt wird. Umgekehrt darf ein tatsächlicher akuter Bedarf nicht aus rein organisatorischen Gründen ignoriert werden; dessen medizinische Bewertung ist gesondert zu dokumentieren.
Bitten Sie bei planbaren Änderungen um einen aktualisierten Behandlungs- und Kostenplan. Übermitteln Sie ihn an die zuständige Stelle und klären Sie, ob die vorhandene Entscheidung angepasst werden muss. Halten Sie fest, weshalb die Änderung vorgeschlagen wird und ob sie alternativlos oder wahlweise ist. Diese Unterscheidung ist für die eigene Entscheidung und die spätere Abrechnung relevant. Unterschreiben Sie eine Preisänderung nicht in der Annahme, die Kasse werde jede medizinisch begründete Erweiterung ohnehin automatisch bezahlen.
Nachsorge, Komplikationen und Rückreise getrennt planen
Der finanzielle Plan sollte nicht mit dem Tag des Eingriffs enden. Fragen Sie, welche Nachkontrollen vorgesehen sind, wer bei Problemen erreichbar ist und welche Unterlagen für die Weiterbehandlung in Deutschland bereitgestellt werden. Eine zusätzliche Reise zur Korrektur kann andere Kosten auslösen als die ursprünglich geplante Versorgung. Pauschale Aussagen über „lebenslange Betreuung“ sollten auf konkrete Leistungen und Vertragspartner zurückgeführt werden.
Eine private Reiseversicherung erfasst geplante Behandlungen und deren Folgen nicht zwangsläufig. Entscheidend sind die Bedingungen und eine gegebenenfalls erforderliche individuelle Zusage. Prüfen Sie den Rücktransport ebenfalls gesondert. Diese Fragen betreffen die Finanzierung und Organisation, nicht die Auswahl einer bestimmten medizinischen Methode. Für medizinische Eignung und Nachsorge ist qualifizierte ärztliche Beratung erforderlich. Lassen Sie Versicherer und behandelnde Stellen ihre jeweiligen Zuständigkeiten klar benennen, damit im Problemfall keine unerwartete Lücke zwischen medizinischer Empfehlung und Kostenübernahme entsteht.
Rechnungen müssen zur genehmigten und tatsächlich erbrachten Leistung passen
Nach der Behandlung sollten Rechnung, Zahlungsbeleg und medizinischer Bericht denselben Vorgang nachvollziehbar abbilden. Die Rechnung sollte die erbrachten Positionen und den richtigen Empfänger erkennen lassen. Ein Gesamtbetrag an eine Vermittlungsfirma kann für eine medizinische Erstattung zusätzliche Erklärungen benötigen. Bewahren Sie deshalb auch den Vertrag und die Zuordnung zwischen Vermittler und behandelnder Einrichtung auf.
Reichen Sie nur tatsächlich entstandene und zutreffend bezeichnete Kosten ein. Bereits erhaltene Erstattungen anderer Versicherer sollten korrekt angegeben werden. Wenn die Kasse eine Position nicht anerkennt, fragen Sie nach dem konkreten Grund. Eine sprachliche oder rechnerische Unklarheit verlangt eine andere Reaktion als eine Leistung außerhalb der Bewilligung. Die vollständige Dokumentation kann auch für einen türkischen Vertragsstreit wichtig sein. Unser Beitrag zur Beweissicherung in der Türkei erläutert, wann eine strukturierte Sicherung von Tatsachen über private Belege hinaus relevant werden kann.
Bei Ablehnung Versicherungsverfahren und Klinikvertrag unterscheiden
Eine ablehnende Entscheidung der deutschen Krankenkasse ist anhand ihrer Begründung und Rechtsbehelfsbelehrung zu prüfen. Die dafür geltenden deutschen Fristen und Formen sollten unabhängig von laufenden Gesprächen mit der türkischen Klinik beachtet werden. Ein Widerspruch gegen die Kasse löst nicht automatisch den Behandlungsvertrag auf. Eine Rückzahlungsforderung gegen den Anbieter ist wiederum kein Ersatz für einen Rechtsbehelf gegen den Versicherungsbescheid.
Ordnen Sie die Ansprüche deshalb getrennt: Welche Leistung wird von der Kasse verlangt, welche Zahlung fordert die Klinik und welche Zusage hat ein Vermittler möglicherweise gemacht? Für türkische Vertragsunterlagen kann die Kanzlei in Mersin als Ansprechpartner dienen. Ein deutsches Sozialversicherungsverfahren muss nach den dafür geltenden Vertretungsregeln geführt werden. Eine klare Aufgabenverteilung verhindert, dass sich alle Beteiligten mit der Rechnung befassen, während eine eigenständige Rechtsbehelfsfrist unbeachtet abläuft.
Ein möglicher Behandlungsfehler verändert die ursprüngliche Kostenprüfung nicht automatisch
Wenn nach dem Eingriff ein Schaden vermutet wird, muss medizinisch und rechtlich geprüft werden, worauf er beruht. Nicht jedes ungünstige Ergebnis ist ein Behandlungsfehler. Ebenso bedeutet eine ursprüngliche Versicherungszusage nicht, dass die Kasse jede spätere Auseinandersetzung mit der Klinik übernimmt. Vertragsrecht, Haftung und Versicherung können unterschiedliche Beteiligte und Voraussetzungen betreffen.
Sichern Sie vollständige Unterlagen, den Verlauf und nachfolgende Befunde, ohne die medizinische Versorgung zu verzögern. Unser Beitrag zu Arzthaftungsfragen in der Türkei beschreibt die getrennte Prüfung privater und staatlicher Einrichtungen. Für die Finanzierungsakte bleibt zusätzlich wichtig, welche Behandlung beantragt, genehmigt und tatsächlich durchgeführt wurde. Diese Trennung schafft eine belastbare Grundlage sowohl für mögliche Haftungsansprüche als auch für die Auseinandersetzung über einzelne Kostenpositionen. Eine pauschale Gesamtschilderung ohne Dokumente erschwert beide Verfahren.
Die Entscheidung erst nach einer vollständigen Kostenübersicht treffen
Am Ende der Vorbereitung sollte eine Übersicht stehen, die zugesagte Leistungen, eigene Kosten, noch offene Versicherungsfragen und mögliche Folgekosten unterscheidet. Berücksichtigen Sie dabei auch zusätzliche Aufenthalte, Übersetzungen und vertraglich vereinbarte Rücktrittsfolgen. Ein günstiger Behandlungspreis ist nur eine Position dieser Rechnung. Die Übersicht soll eine bewusste Entscheidung ermöglichen, ohne eine bestimmte Behandlung oder ein bestimmtes Land zu empfehlen.
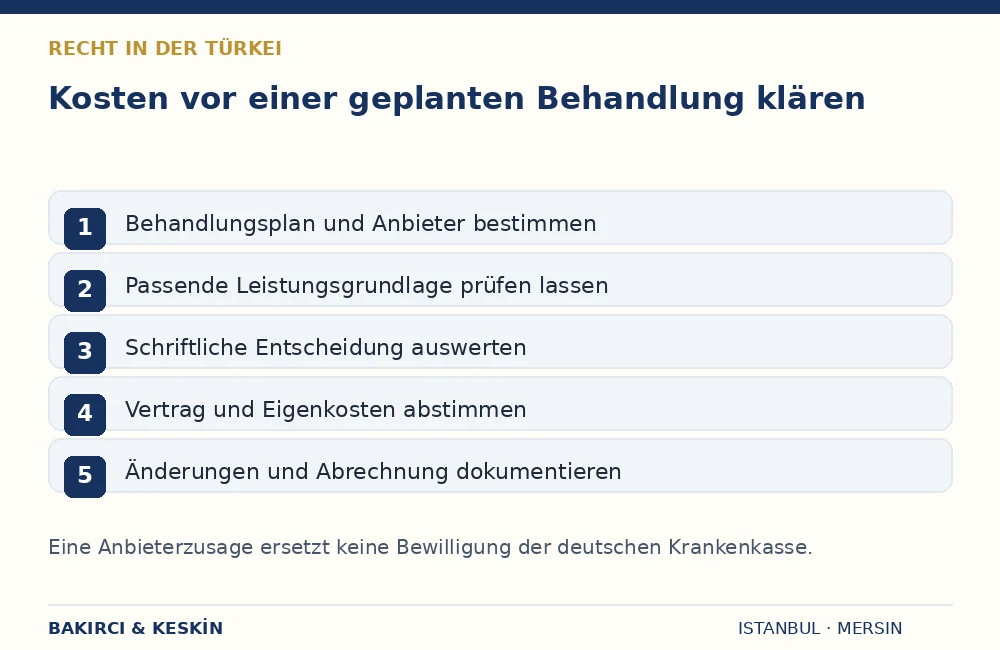
Der verlässliche Ablauf lautet: medizinischen Plan klären, rechtliche Leistungsgrundlage prüfen lassen, schriftliche Kassenentscheidung lesen und erst dann finanzielle Verpflichtungen passend gestalten. Eine Anfrage an die Krankenkasse darf dabei ergebnisoffen sein. Sie kann zu einer Bewilligung, einer begrenzten Beteiligung oder einer begründeten Ablehnung führen. Entscheidend ist, dass diese Frage vor der Behandlung geklärt wird, soweit es sich um planbare Versorgung handelt, und dass die eigene Entscheidung auf dokumentierten Zusagen und verständlichen Vertragsbedingungen beruht.
Häufige Fragen
Zahlt meine deutsche Krankenkasse eine geplante Behandlung in der Türkei?
Das hängt von einer passenden gesetzlichen oder abkommensrechtlichen Grundlage und dem konkreten Verfahren ab. Eine geplante private Behandlung ist nicht allein wegen ihrer medizinischen Bedeutung oder eines niedrigeren Preises erstattungsfähig.
Gilt die EU-Kostenerstattung auch für die Türkei?
Die Türkei fällt nicht unter den Länderkreis des § 13 Abs. 4 SGB V. Ein möglicher Anspruch muss deshalb auf einer anderen einschlägigen Grundlage geprüft werden.
Reicht T/A 11 für eine vorab gebuchte Operation?
Nein, der touristische Leistungsnachweis ist keine pauschale Genehmigung einer geplanten Reisebehandlung. Die Kostenfrage muss vorher mit der Kasse geklärt werden.
Kann eine Klinik die Kostenübernahme der Kasse verbindlich zusagen?
Eine Aussage der Klinik oder eines Vermittlers ersetzt die Entscheidung Ihrer Krankenkasse nicht. Verlangen Sie die konkrete schriftliche Zusage der zuständigen Stelle.
Wann kann § 18 Abs. 1 SGB V helfen?
Die Vorschrift betrifft medizinisch anerkannte Behandlung, die nur außerhalb des maßgeblichen europäischen Gebiets möglich ist. Sie gewährt kein allgemeines Wahlrecht für günstigere Auslandsangebote.
Ist ein deutscher Heil- und Kostenplan auf eine türkische Zahnklinik übertragbar?
Nicht automatisch. Die Bewilligung einer deutschen Versorgung bestätigt keinen beliebigen Zuschuss zur Behandlung in der Türkei. Der konkrete ausländische Plan und die Länderregeln müssen geprüft werden.
Soll ich vor der Kassenentscheidung schon eine Anzahlung leisten?
Prüfen Sie vorher die vertraglichen Rückzahlungs- und Stornobedingungen. Eine spätere Versicherungsablehnung führt nicht automatisch zur Erstattung einer bereits vereinbarten Anzahlung.
Was gilt, wenn die Behandlung vor Ort erweitert wird?
Bei planbaren Änderungen sollte ein aktualisierter Plan vorliegen und die Kasse gefragt werden, ob ihre Entscheidung angepasst werden muss. Akuter neuer Behandlungsbedarf ist gesondert zu dokumentieren.
Sind Komplikationen durch eine Reiseversicherung gedeckt?
Das folgt nicht automatisch aus einer gewöhnlichen Reisepolice. Prüfen Sie die Bedingungen für geplante Behandlungen, deren Folgen und Rücktransport sowie eine mögliche individuelle Zusage.
Was mache ich bei einer Ablehnung der Krankenkasse?
Prüfen Sie Begründung, Frist und Form des vorgesehenen Rechtsbehelfs. Parallel bestehende Ansprüche gegen Klinik oder Vermittler müssen getrennt bewertet werden.
Rechtsgrundlagen und offizielle Quellen
- SGB V § 13: Kostenerstattung, Selbstbeschaffung, Entscheidungsfristen und europäischer Länderkreis.
- SGB V § 16: Grundregel zum Auslandsaufenthalt; abweichende Leistungsgrundlagen gesondert.
- SGB V § 18: Eng begrenzte außereuropäische Kostenübernahme; geplante Reise und Absatz 3.
- KNAPPSCHAFT: Behandlung im Ausland: Vorherige Genehmigung, Abkommensstaaten und private Selbstzahlung.
- DVKA: Urlaub in der Türkei, April 2026: Abgrenzung touristischer sofort notwendiger Leistungen.
- SGB V § 55: Befundbezogene Festzuschüsse für Zahnersatz.
- Techniker Krankenkasse: Zahnersatz aus dem Ausland, 29. April 2026: Benannter europäischer Länderkreis; konkrete vorherige Bewilligung.
Stand: 26. Oktober 2026. Allgemeine rechtliche Information; die rechtliche Beurteilung hängt von den Unterlagen und dem konkreten Sachverhalt ab.
Rechtliche Unterstützung aus dem Ausland: Istanbul und Mersin
Bakırcı & Keskin Hukuk Bürosu arbeitet mit Hauptsitz in Mersin und Büros in Mersin und Istanbul. Die Kanzlei betreut rechtliche Angelegenheiten in der gesamten Türkei mit besonderem Schwerpunkt auf Istanbul und Mersin. Für die erste Einordnung nennen Sie bitte das betroffene Verfahren, Ihr Aufenthaltsland und etwaige Zustellungsdaten. Welche Unterlagen, Vollmachten und persönlichen Termine erforderlich sind, wird anhand des konkreten Vorgangs geprüft.
Kontakt und Terminvereinbarung · Profil von Avukat Halil BAKIRCI
Istanbul – Polaris Plaza
Maslak Ahi Evran Caddesi, Polaris Plaza No:21, Kat:9, 34475 Sarıyer/İstanbul, Türkiye.
Mersin – Hauptsitz
İhsaniye, 4903. Sk. Profit İş Merkezi No:23 Kat:3 Daire:14, 33070 Akdeniz/Mersin.
Kontakt zu einer rechtlichen Angelegenheit
In Ihrer ersten Nachricht können Sie das Thema, Ihren Wohnort beziehungsweise Ihr Land sowie ein etwaiges Zustellungs- oder letztes Verfahrensdatum kurz angeben. Bitte senden Sie keine Identitätsnummern, Gesundheitsdaten oder persönlichen Unterlagen. Eine Nachricht allein stellt keine Rechtsberatung dar und begründet kein Mandatsverhältnis.
Entdecke mehr von Bakırcı & Keskin Hukuk Bürosu
Melde dich für ein Abonnement an, um die neuesten Beiträge per E-Mail zu erhalten.
