İntifa Senedi Pay Sahipliği Verir mi? TTK 502–503 Kapsamında Haklar
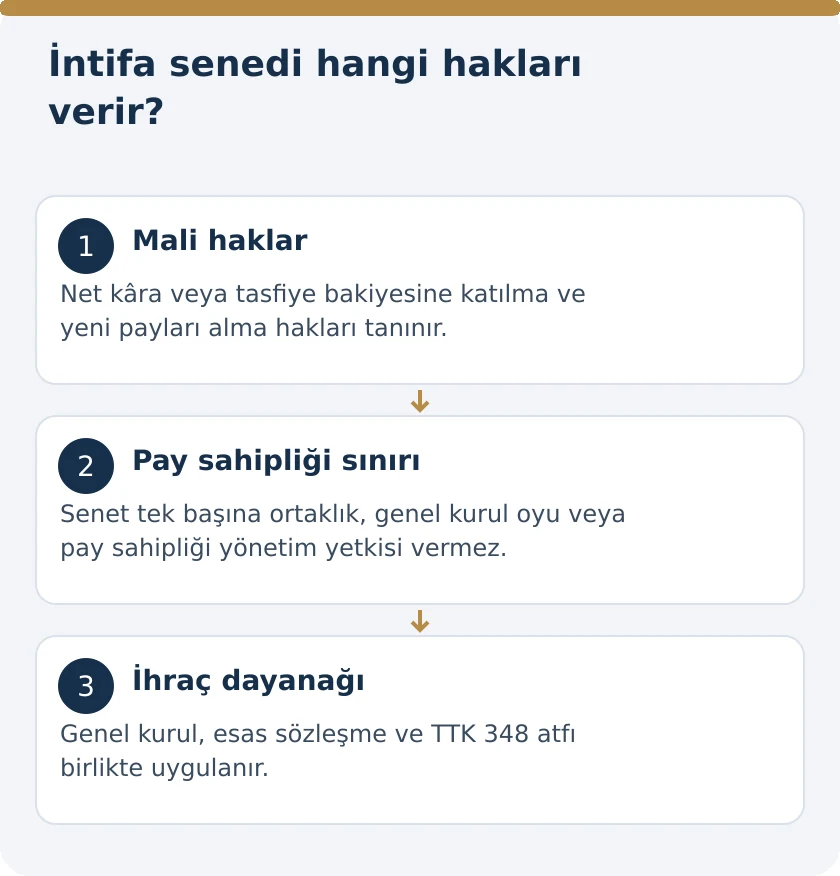
İntifa senedi, sahibini anonim şirketin pay sahibi yapmaz. TTK 503 bu sınırı açıkça koyar: İntifa senedi sahiplerine pay sahipliği hakları verilemez. Buna karşılık net kâra veya tasfiye sonunda kalan tutara katılma ya da yeni çıkarılacak payları alma hakları tanınır. Bu mali hakların hangisinin verildiği, kapsamı ve kullanım koşulları senedin hukuki dayanağından belirlenir; her intifa senedi üç hakkı birden otomatik olarak içermez.
Bu ayrım, şirkete ekonomik olarak katılmakla şirkette ortak olmak arasındaki farkı gösterir. Bir kişinin şirket kazancından yararlanması, tek başına genel kurulda oy kullanmasını veya yönetim hakkı elde etmesini sağlamaz. İntifa senedi düzenlenirken TTK 502’deki yetki ve yararlanıcı koşulları, TTK 503’teki hak sınırı ve 348. maddeye yapılan açık gönderme birlikte uygulanır. Senedin başlığına yatırım, ortaklık veya kâr payı belgesi yazılması, kanunun çizdiği sınırları değiştirmez.
İntifa senedinin kanuni yapısı nedir?
TTK 502, belirli kişiler lehine intifa senedi çıkarılmasına genel kurulun karar vereceğini düzenler. Karar, esas sözleşmeye dayanır veya esas sözleşme değiştirilerek alınır. TTK 503 ise senedin hangi hakları taşıyacağını ve hangi hakları taşıyamayacağını belirler. Böylece ihraç yetkisi ile senedin içerik sınırı iki ayrı maddede tamamlanır. Yalnızca bir belge bastırılması, bu kurumsal ve hukuki temelin yerine geçmez.
İntifa senedi, sermayeyi temsil eden pay senediyle aynı belge değildir. Pay senedi, pay sahipliğinin senede bağlanmasıyla ilişkilidir; intifa senedi ise kanunun izin verdiği belirli yararlanma haklarını içerir. Belgelerin görünüşünün benzemesi veya aynı kişiye verilmesi bu farkı ortadan kaldırmaz. Hak sahibinin hangi sıfatla şirkete başvurduğu, uyuşmazlığın çözümünde ilk belirlemedir. Ortaklık hakkıyla intifa senedinden doğan alacak aynı gerekçeye dayandırılmaz.
Kimler lehine intifa senedi çıkarılır?
TTK 502/1; bedeli kanuna uygun olarak yok edilen payların sahiplerini, alacaklıları ve benzer bir sebeple şirketle ilgili kişileri düzenler. Bu kapsam, yalnızca kuruluşta görev alan kişilerden ibaret değildir. Kurucu intifa senetleri önemli bir türdür; ancak kanunun 502. maddesi yararlanıcıları daha geniş bir çerçevede ifade eder. Senet lehine düzenlenen kişinin şirketle bağlantısı ve bu bağlantının dayanağı karar dosyasında gösterilmelidir.
Şirket alacaklısına intifa senedi verilmesi, mevcut alacağın hangi koşullarda devam edeceği veya sona ereceği sorusunu kendiliğinden cevaplamaz. Bu konu ilgili işlemin içeriğinde açıkça düzenlenir. Senet çıkarılması ile borcun ödendiği, devredildiği ya da başka bir borca dönüştüğü sonuçları birbirine karıştırılmaz. TTK 502 bir ihraç imkânı tanır; senet teslim edildiği anda bütün önceki ilişkileri otomatik olarak ortadan kaldıran genel bir kural içermez.
Genel kurul kararı ve esas sözleşme bağlantısı
İntifa senedi çıkarılması yönetimin tek taraflı belge düzenlemesine bırakılmış değildir. TTK 502, genel kurul kararını ve esas sözleşmeyle bağlantıyı açıkça arar. Esas sözleşmede ihraç dayanağı varsa karar bu düzenlemeye göre hazırlanır. Böyle bir dayanak yoksa esas sözleşme değişikliği süreci uygulanır. İhraç edilecek senet sayısı, yararlanıcılar, tanınan haklar ve hesap yönteminin hukuki belgeler arasında tutarlı olması gerekir.
Yönetim kurulunun uygulama işlemleri, eksik genel kurul yetkisini tamamlamaz. Senet metniyle genel kurul kararında farklı haklar yazılması da sorunu çözmez; hangi hakların hukuken tanındığı belirsizleşir. Bu nedenle esas sözleşme, genel kurul kararı ve senet metni birlikte kontrol edilir. Karar yalnızca intifa senedi çıkarılacağını söylemekle bırakılmamalı; hak sahibinin neyi, hangi koşulla talep edeceğini gösterecek düzenlemeler açık olmalıdır. Bu açıklık, kanuni sınırların denetlenmesini de sağlar.
Net kâra katılma hakkının kapsamı
TTK 503, intifa senedi sahibine net kâra katılma hakkı tanınmasına izin verir. Net kâr ifadesi, şirketin banka hesabındaki bütün para veya dönem içindeki bütün satış hasılatı anlamına gelmez. Senedin mali hakkı, ilgili finansal sonuç ve kanuni hesap esaslarıyla bağlantılı kurulmalıdır. Bir ciro rakamının varlığı, senette net kâra bağlanan hakkın aynı tutar üzerinden doğduğunu göstermez.
Senedin hangi hesap dönemini kapsadığı, katılma oranı, hesap tabanı ve ödemenin hangi şartlarla yapılacağı belirlenir. TTK 502’nin 348. maddeye yaptığı gönderme de bu aşamada dikkate alınır. TTK 509/2’de kâr payının net dönem kârı ve serbest yedek akçelerden dağıtılmasına ilişkin sermayeyi koruyan düzen bulunur. Mali hakkın içeriği, kanuni dağıtım sınırları okunmadan sadece senet üzerinde yazan bir yüzdeye indirgenmez. Dağıtım hesabının dayanakları hak sahibine karşı açıklanabilir olmalıdır.
Her yıl kesin ve sabit getiri sonucu çıkar mı?
Net kâra katılma hakkı, net kârın varlığı ve hakkın hukuki koşullarıyla bağlantılıdır. TTK 503’te bütün intifa senetleri için sabit yıllık ödeme garantisi bulunmaz. Kanunun tanıdığı hakkı, şirketin mali sonucu ne olursa olsun ödenmesi gereken değişmez bir faiz gibi sunmak doğru değildir. Belgenin ekonomik adı yerine hukuki içeriği belirlenmelidir. Sabit bir borç veya başka bir hak ayrıca düzenlenmişse onun dayanağı kendi koşullarıyla incelenir.
TTK 509/1’in sermaye için faiz ödenemeyeceğine ilişkin kuralı da şirket içi ödeme planları hazırlanırken gözetilir. İntifa senedi ifadesi, kanuni kâr hesabını veya sermayenin korunmasını etkisizleştiren bir etiket değildir. Anonim şirkette kâr payı avansı ise kendi şartları bulunan ayrı bir kurumdur. İntifa senedinin bulunması, avans ödemesinin bütün koşullarını kendiliğinden karşılamaz. Hak türü ile ödemenin zamanı ve kaynağı ayrı belirlenir.
Tasfiye sonucunda kalan tutara katılma
TTK 503, senet sahibine tasfiye sonucunda kalan tutara katılma hakkı tanınmasına da izin verir. Bu hak, şirketin bütün malvarlığı üzerinde doğrudan mülkiyet veya tasfiye başlamadan belirli malları teslim alma yetkisi değildir. Tasfiye sürecinde borçların ödenmesi ve kalan malvarlığının belirlenmesi kendi kanuni düzenine tabidir. TTK 543, şirket borçları ödendikten ve pay bedelleri geri verildikten sonraki kalan varlığın dağıtımını düzenler.
İntifa senedinde tasfiye hakkı varsa bu hakkın oranı, hesap tabanı ve diğer haklarla ilişkisi açıkça gösterilir. Şirketin bilançosundaki toplam aktif, tasfiye sonunda dağıtılacak net bakiye yerine kullanılamaz. İntifa senedi, şirket alacaklılarının karşılanması gereken haklarını kendiliğinden geri plana itmez. Hesapta önce hangi tutarın kanunen dağıtılabilir tasfiye bakiyesi olduğu belirlenir; ardından tanınmış hakkın bu tutara nasıl uygulandığı açıklanır.
Yeni payları alma hakkı hemen ortaklık doğurur mu?
TTK 503’ün saydığı üçüncü imkân, yeni çıkarılacak payları alma hakkıdır. Bu hak, senet sahibinin mevcut anda pay sahibi olduğu anlamına gelmez. Yeni pay çıkarılması ve hakkın usulüne uygun kullanılması ayrı aşamalardır. Hak sahibi, senet nedeniyle ileriye yönelik bir edinme imkânı taşır; mevcut ortaklık hakları ise payı hukuken edindikten sonra ilgili pay sahipliği hükümleri kapsamında doğar.
Yeni payları alma düzenlemesi hazırlanırken mevcut pay sahiplerinin TTK 461 kapsamındaki rüçhan hakları da dikkate alınır. Anonim şirkette yeni pay alma hakkı mevcut ortakların sermaye artırımındaki konumunu açıklar. İntifa senedi çıkarılması, bu korumaları kendiliğinden kaldıran bir işlem değildir. Pay edinme hakkının miktarı, kullanılacağı işlem, bedeli ve mevcut haklarla ilişkisi önceden açıklanmalıdır. Yalnızca gelecekte ortaklık vaat edildiği yönündeki genel ifade, bütün hukuki aşamaların tamamlandığını göstermez.
Oy, yönetim ve bilgi alma hakları neden aynı değildir?
TTK 503, intifa senedi sahibine pay sahipliği hakları verilmesini yasaklar. Bu nedenle yalnızca senedi elinde tutan kişi, bu sıfatla genel kurulda ortak gibi oy kullanma veya pay sahipliğine bağlı yönetim yetkisi ileri sürmez. Kişinin ayrıca gerçek bir payı bulunması farklıdır; o paydan doğan haklarını pay sahibi sıfatıyla kullanır. İki sıfat aynı kişide birleşse bile hakların kaynakları ayrı tutulur.
TTK 437’deki pay sahibinin bilgi alma ve inceleme hakkı da ortaklık sıfatına dayanır. İntifa senedi sahibinin kendi mali alacağını hesaplamak için hangi bilgileri istemeye hakkı olduğu, tanınan hakkın ve ilgili ilişkinin kapsamıyla ele alınır; bütün pay sahipliği denetim yetkileri otomatik aktarılmaz. Bu ayrım, hak sahibinin hiçbir hukuki koruması olmadığı anlamına gelmez. Alacak hakkının korunmasıyla şirkette ortak olarak kullanılan kurumsal yetkiler farklı hukuki temellere sahiptir.
Pay üzerinde intifa hakkıyla intifa senedi arasındaki fark
Bir şirket payı üzerinde intifa hakkı kurulması ile şirketin intifa senedi çıkarması aynı işlem değildir. İlkinde mevcut bir pay üzerinde sınırlı ayni hak söz konusudur. İkincisinde TTK 502 ve 503’e dayanan, kanunun izin verdiği yararlanma haklarını içeren senet düzenlenir. Terimlerde intifa sözcüğünün ortak olması, bu iki hukuki yapının bütün sonuçlarını eşitlemez. Hakkın konusu ve kuruluş işlemi ayrı incelenir.
Bu nedenle pay üzerinde intifa hakkına ilişkin temsil veya oy kullanımı hükümleri, intifa senedi sahibine doğrudan aktarılmaz. TTK 503’teki pay sahipliği hakkı verilemeyeceği sınırı korunur. İşlem belgesinde hangi kurumun amaçlandığı açık olmalıdır. Payın sahibi kim, üzerinde hangi hak kuruluyor veya şirket hangi mali hakkı içeren senet çıkarıyor soruları ayrı cevaplanır. Yanlış başlık seçimi, tarafların gerçekte yapmadığı bir pay devrini veya ayni hak kuruluşunu tamamlamaz.
Kurucu intifa senetlerinde 348. maddeye gönderme
TTK 502, intifa senetlerine TTK 348’in uygulanacağını açıkça belirtir. Bu gönderme ihraç ve hak hesabı hazırlanırken göz ardı edilmez. TTK 348/1, kuruculara kuruluşta harcadıkları emek karşılığında şirket sermayesini azaltacak menfaat tanınmasını yasaklar; buna aykırı esas sözleşme hükümlerini geçersiz sayar. Kuruculara para veya bedelsiz pay verilmesi, bu sermaye koruma yasağı bakımından değerlendirilir.
Aynı fıkrada kurucu intifa ödemesi için özel hesap vardır: Dağıtılabilir kârdan TTK 519/1’deki yedek akçe ve pay sahiplerine yüzde beş kâr payı ayrıldıktan sonra kalanın en çok onda biri kuruculara ödenir. Hesap başlangıcı şirketin cirosu veya bütün dönem kârı değildir. Kurucuların ibra edilmesi ise TTK 559 kapsamında başka bir konudur. Kurucuya mali menfaat tanınması ile kuruluş sorumluluğundan ibra birbirinin yerine geçmez.
Kurucu senetlerinde dağıtmama kararı ve halka arz
TTK 348/3, dağıtılabilecek kâr mevcutsa şirket kârı dağıtmama kararı vermiş olsa bile kurucu intifa sahiplerinin esas sözleşmede öngörülen kâr paylarını alacağını düzenler. Bu özel kuralın uygulanmasında dağıtılabilir kârın varlığı ve esas sözleşmedeki hak birlikte belirlenir. Hüküm, zarar bulunan dönemde kanunda olmayan bir kâr yaratmaz; genel kurulun dağıtmama kararının kurucu intifa hakkına etkisini sınırlar.
TTK 348/2 ise Kanun’un yürürlüğünden sonra kurulan anonim şirketlerin paylarını halka arz etmeden önce kurucu intifa senetlerini bedelsiz iptal etmesini düzenler. Bu yapılmazsa senetler kendiliğinden geçersiz sayılır. Buradaki özne ve koşullar önemlidir: Kurucu senedi, şirketin kuruluş dönemi ve halka arz işlemi birlikte incelenir. Sadece intifa sözcüğünden hareketle bütün senetler için aynı halka arz sonucu yazılmaz; maddenin belirlediği kapsam korunur.
Emre ve hamiline yazılı senetlerin devri
TTK 502/2, kurucular için çıkarılanlar da dâhil intifa senetlerinin emre veya hamiline yazılı düzenlenmesine izin verir. Senedin türü, devrin nasıl yapılacağı ve hak sahibinin nasıl belirleneceği bakımından önemlidir. Kıymetli evrak niteliğinde senedin devrinde TTK 647, her durumda senet üzerindeki zilyetliğin devrini arar; emre yazılı senetler için ayrıca ciro düzenler. TTK 648 de ciroya ilişkin genel bağlantıyı kurar.
Devir belgesinde senedin kimliği, içerdiği hak ve varsa ilgili koşullar açıkça belirlenmelidir. Hak sahibinin değişmesi, senedin içerdiği mali hakkı kendiliğinden oy hakkına veya sermaye payına dönüştürmez. Yeni hak sahibi de devraldığı senedin hukuki kapsamı içinde hareket eder. Senet fotokopisinin veya ödeme dekontunun bulunması, gerekli devir işlemlerinin tamamlandığını her durumda tek başına göstermez. Hak sahipliği incelemesi belgenin türüne uygun yürütülür.
Ödeme talebinde hangi hesap ve belgeler kullanılır?
İntifa senedinden doğan ödeme talebi hazırlanırken önce senet ve ihraç dayanağı belirlenir. Hangi mali hakkın tanındığı, hak sahibinin senedi nasıl edindiği ve talebin hangi döneme ait olduğu ortaya konur. Net kâr hakkı varsa ilgili finansal sonuç, kanuni ayrımlar ve senetteki oran gösterilir. Tasfiye bakiyesi hakkı varsa tasfiye hesabı esas alınır. Yeni pay edinme hakkı ise kullanım koşullarıyla birlikte değerlendirilir.
Bu kalemler tek bir intifa alacağı toplamı altında açıklamasız birleştirilmez. Önceki ödemeler, devir tarihleri ve hak dönemleri hesapta izlenir. Aynı mali menfaat hem ortaklık payından hem intifa senedinden isteniyorsa iki hakkın ayrı dayanağı bulunmalıdır; aynı alacak mükerrer gösterilmez. Belgenin fiziksel varlığı kadar hakkın hesaplanabilir olması da önemlidir. Kanuni düzenleme, senet sahibine yalnız bir unvan değil içeriği belirli bir mali hak tanınmasını esas alır.
İhraç öncesi ve hak edinirken son kontrol
İntifa senedi için temel kontrol, pay sahipliği ile mali yararlanma hakkının ayrılmasıdır. Genel kurulun yetkisi ve esas sözleşme dayanağı bulunmalı; yararlanıcı TTK 502 kapsamıyla ilişkilendirilmeli; haklar TTK 503 sınırında tanımlanmalıdır. TTK 348 atfı, kâr hesabı, tasfiye hükümleri ve yeni pay hakkı varsa mevcut ortakların korunması ayrıca incelenir. Senedin emre veya hamiline düzenlenmesiyle devir şekli de tutarlı olmalıdır.
Hak edinmek isteyen kişi, yalnızca şirkete ortak olacağı yönündeki ticari açıklamaya dayanmak yerine belgenin gerçek hukuki içeriğini okumalıdır. İntifa senedi ortaklık hakkı vermez; tanınan net kâr, tasfiye bakiyesi veya yeni payları alma hakkını içerir. Bu hakların açık yazılması hem şirketin ödeme yükünü hem de senet sahibinin talebini belirler. TTK 502–503’ün sağladığı yapı, ancak bu ayrımlar korunarak doğru kurulmuş olur.
Sık sorulan sorular
İntifa senedi alan kişi anonim şirket ortağı olur mu?
Hayır. TTK 503, intifa senedi sahiplerine pay sahipliği hakları verilemeyeceğini açıkça düzenler. Senet net kâra, tasfiye sonunda kalan tutara katılma veya yeni çıkarılacak payları alma haklarını içerir. Hangi hakkın tanındığı ilgili ihraç belgelerinden belirlenir.
İntifa senedi genel kurulda oy kullanma hakkı verir mi?
Yalnızca intifa senedi sahipliği oy hakkı vermez; TTK 503 pay sahipliği haklarını dışlar. Aynı kişinin ayrıca şirket payı varsa o paydan doğan haklarını pay sahibi sıfatıyla kullanır. İntifa senedi hakkı ile mevcut ortaklık payının hakları ayrı kaynaklara dayanır.
Her intifa senedi kâr, tasfiye ve yeni pay hakkını birlikte mi içerir?
Hayır. TTK 503 bu hakların tanınmasına izin verir; her senede üçünü birden otomatik yüklemez. Esas sözleşme, genel kurul kararı ve senet içeriği birlikte okunur. Hakkın türü, oranı, dönemi ve kullanım koşulları açıkça belirlenmelidir.
İntifa senedi yalnızca kuruculara mı verilir?
Hayır. TTK 502/1, kanunda belirtilen eski pay sahipleri, alacaklılar ve benzer sebeple şirketle ilgili kişiler lehine çıkarılmasını düzenler. Kurucu intifa senetleri bu yapının önemli bir türüdür. Maddenin TTK 348’e yaptığı açık gönderme bütün ihraç incelemesinde dikkate alınmalıdır.
Yeni payları alma hakkı tanınması hemen ortaklık sağlar mı?
Hayır. İntifa senedindeki hak, yeni payların edinilmesine yöneliktir. Yeni pay çıkarılması, hakkın koşullarına uygun kullanılması ve payın hukuken edinilmesi ayrı aşamalardır. Mevcut pay sahiplerinin TTK 461 kapsamında korunan rüçhan hakları da göz ardı edilmez.
Pay üzerinde intifa hakkı ile intifa senedi aynı şey midir?
Hayır. Pay üzerinde intifa, mevcut paya ilişkin sınırlı ayni haktır. İntifa senedi ise TTK 502–503 kapsamında belirli mali haklar içeren ayrı yapıdır. Pay üzerindeki intifaya ilişkin temsil veya oy kuralları, intifa senedi sahibine kendiliğinden aktarılmaz.
Kurucu intifa senedi için şirket kârı dağıtmama kararı verirse ne olur?
TTK 348/3’e göre dağıtılabilecek kâr varsa, şirket dağıtmama kararı verse bile kurucu intifa sahipleri esas sözleşmede öngörülen kâr paylarını alır. Dağıtılabilir kârın varlığı ve hakkın hesabı ayrıca belirlenir. Bu hüküm zarar döneminde kâr varmış gibi ödeme yaratmaz.
İntifa senedi hamiline düzenlenir mi?
TTK 502/2, kurucular için çıkarılanlar dâhil intifa senetlerinin emre veya hamiline yazılı düzenlenmesine izin verir. Senedin türü devir ve hak sahipliği incelemesini etkiler. Devir, içerikteki mali hakkı pay sahipliği veya genel kurul oy hakkına dönüştürmez.
Resmî kaynak ve ilgili kanun maddeleri
Bu yazının kanuni dayanağı, Adalet Bakanlığının yayımladığı 6102 sayılı Türk Ticaret Kanunu hükümleridir. İlgili maddeler: 348, 437, 461, 502–503, 507–509, 519, 543, 645, 647–648. Kanun maddelerinin kapsamı, işlem türü ve taraf sıfatı birlikte değerlendirilmiştir.
İlgili hukuk rehberleri
- Rüçhan Hakkı Nedir? Anonim Şirkette Yeni Pay Alma Hakkı TTK 461
- Anonim Şirket Kurucuları Ne Zaman İbra Edilebilir? TTK 559 ve Azlığın İtirazı
- Kâr Payı Avansı Nasıl Dağıtılır? Halka Açık Olmayan AŞ İçin TTK 509 Rehberi
İstanbul ve Mersin ofisleri
İstanbul · Polaris Plaza
Maslak Ahi Evran Caddesi, Polaris Plaza No:21, Kat:9, 34475 Sarıyer/İstanbulMersin · Profit İş Merkezi
İhsaniye Mahallesi, 4903. Sokak, Profit İş Merkezi No:23, Kat:3, Daire:14, 33070 Akdeniz/MersinHukuki konu hakkında iletişim
İlk iletişimde konuyu, bulunduğunuz ülke veya ili ve varsa tebliğ ya da son işlem tarihini kısaca belirtebilirsiniz. T.C. kimlik numarası, sağlık verisi veya kişisel belge göndermeyiniz. Mesajlaşma tek başına hukuki görüş veya avukatlık ilişkisi oluşturmaz.
