ERP Geçişinde Açılış Bakiyeleri ve Stoklar Yanlış Aktarıldı: Yazılım Firmasının Sorumluluğu
Yeni ERP sistemine geçişte açılış bakiyesi, müşteri kartı veya stok miktarı yanlış aktarılmışsa önce kaynak verinin doğruluğu ile aktarım işleminin doğruluğu ayrılır. Yazılım firması doğru veriyi sözleşmeye aykırı dönüştürmüşse ifa ve sorumluluk hükümleri uygulanır. Şirketin önceki kayıtlarındaki hata ise yalnız yeni sistemde görünür hâle geldiği için otomatik olarak sağlayıcıya yüklenmez.
TBK m. 471–477, eser niteliğindeki veri taşıma ve kurulum işinde özen, uyarı, inceleme ve ayıp haklarının temelini oluşturur. TBK m. 112 kapsamında zarar talebi ayrıca gerçek ekonomik kayba bağlanır. Ekranda eksik görünen alacak, o tutarın hukuken bütünüyle kaybedildiğini tek başına göstermez.
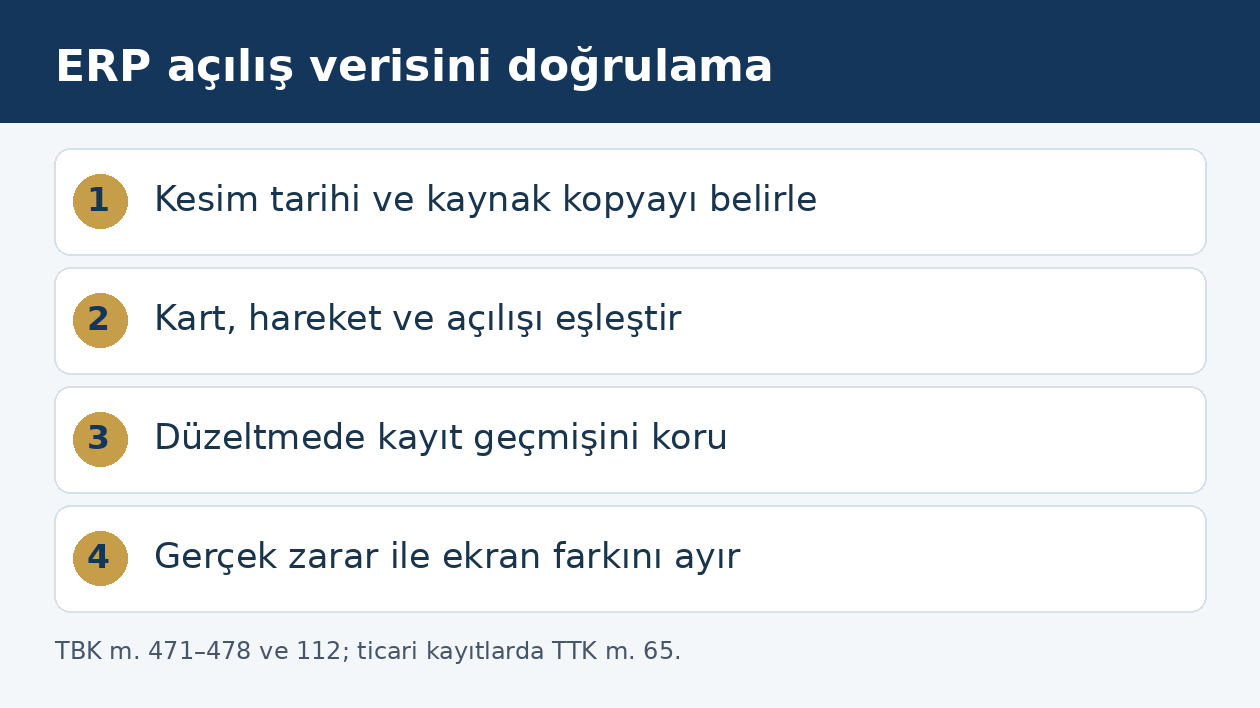
Sözleşme hangi verilerin taşınmasını kapsıyor?
Yalnız müşteri ve ürün kartlarının açılması, açılış bakiyelerinin aktarılması ve bütün geçmiş hareketlerin taşınması farklı teslimlerdir. Firma sadece dönem başı bakiyesini yüklemeyi üstlenmişse bütün eski işlem ayrıntısının yeni ekranda bulunacağı varsayılamaz. Buna karşılık geçmiş hareketlerin devri açıkça kararlaştırılmışsa yalnız toplam rakamların yüklenmesi eksiksiz ifa değildir.
TBK m. 19 uyarınca teklif, teknik ek ve tarafların gerçek ortak iradesi birlikte değerlendirilir. Aktarılacak şirketler, şubeler, dönemler ve veri alanları gösterilir. Açık sipariş, çek, iade veya vade bilgisinin kapsamda bulunup bulunmadığı belirlenir. Talep dosyasında her eksiklik, hangi teslim maddesinin yerine getirilmediğini gösterecek biçimde tanımlanmalıdır.
Eski sistem hangi tarih ve saat itibarıyla esas alınmıştır?
Açılış verisi belirli bir kesim anına dayanır. Eski sistemde işlem yapılmaya devam ederken alınan dosyayla daha sonraki günün bakiyesi aynı olmaz. Sağlayıcıya hangi kopyanın verildiği, bu kopyadan sonra hangi hareketlerin oluştuğu ve aradaki farkın kim tarafından taşınacağı belirlenir. Sadece ay sonu ifadesi her zaman yeterli teknik açıklık sağlamaz.
Son fatura, ödeme, sevk ve depo hareketleri zaman çizelgesine konulur. Firma belirli tarihten sonraki fark aktarımını üstlenmişse bu işlemin yapılıp yapılmadığı kontrol edilir. Müşterinin sonradan verdiği yeni dosya da ilk dosyayla karıştırılmaz. Açılış bakiyesinin yanlış olduğu iddiası, karşılaştırılan iki kaydın aynı zaman aralığına ait olduğu doğrulandıktan sonra değerlendirilmelidir.
Kaynak verideki hata ile dönüşüm hatası nasıl ayrılır?
Eski sistemdeki kayıt, dışarı alınan dosya ve yeni sistemdeki sonuç üç ayrı aşamadır. İlk kayıt doğruyken dosya eksik oluşturulmuş olabilir; dosya doğruyken yeni sisteme yanlış eşleştirilmiş olabilir. Teknik inceleme, hata yerini bu zincir üzerinde belirlemelidir. Yalnız yeni ekranın tutmaması, sorumluluğun hangi tarafa ait olduğunu kesinleştirmez.
TBK m. 471 kapsamında sağlayıcının mesleki özeni, m. 472 kapsamında sonucu tehlikeye düşüren durumları zamanında bildirmesi değerlendirilir. Müşterinin verdiği verinin bağımsız muhasebe denetimini yapma borcu ayrıca üstlenilmediyse otomatik kabul edilmez. Ancak açıkça çelişkili veya teknik olarak yüklenemeyen veriyi fark edip bildirme görevi, kapsamına göre ayrıca incelenir. Sağlayıcı kendi dönüşüm hatasını kaynak veriye yükleyemez.
Müşteri, tedarikçi ve ürün kartları karışmışsa ne yapılır?
İsim benzerliği, aynı işletmenin birden fazla şubesi veya eski sistemdeki mükerrer kartlar eşleştirmeyi etkiler. Hangi benzersiz kimliğin esas alınacağı ve birleştirme kararını kimin vereceği belirlenir. Aynı unvan parçasını taşıyan iki ayrı işletmenin borç ve alacakları tek hesaba aktarılmışsa yalnız toplam bakiyenin doğru olması yeterli değildir.
Eşleştirme tablosu, eski kart numarası, yeni kart numarası ve dayanak belge birlikte incelenir. Firma müşteriden birleştirme onayı almışsa onayın hangi kayıtları kapsadığı gösterilir. Genel canlıya geçiş onayı, açıklanmamış bütün müşteri kartı birleştirmelerine izin verildiğini otomatik göstermez. Düzeltmede geçmiş işlemlerin hangi hak sahibine ait olduğu korunmalıdır.
Açılış bakiyesi ile geçmiş hareketlerin iki kez sayılması nasıl anlaşılır?
Aynı dönemin kapanış bakiyesi yeni sisteme açılış olarak yüklenirken aynı dönemin işlemleri de bakiyeyi etkileyen hareketler şeklinde tekrar girilmişse mükerrer sonuç doğar. Ancak geçmiş kayıtların yalnız arşiv amaçlı ve bakiyeyi etkilemeden taşınması farklıdır. Sözleşmede ve aktarım tasarımında hangi yöntem seçildiği belirlenmelidir.
Kontrol yalnız bütün hesapların toplamına bakılarak yapılmaz. Belirli hesabın açılışı, fatura ve ödeme hareketleri, dönem sonu bakiyesiyle izlenir. Karşılıklı yanlış kayıtlar genel toplamda birbirini götürebilir. Bu nedenle örnek seçimi ve ayrıntılı karşılaştırma, yapılan işin kapsamına uygun olmalıdır. Hatanın nedeni gösterilmeden rastgele dengeleme kaydı girilmesi sorunu açıklamaz.
Stok aktarımında miktar, birim ve depo neden ayrı kontrol edilir?
Adet, koli, ağırlık veya farklı paket birimleri arasında dönüşüm kararlaştırılmışsa oran ve yön açık olmalıdır. Aynı toplam ürün miktarının yanlış depoda görünmesi de operasyon bakımından farklı sonuç doğurur. Fiziksel sayım sonucu ile kayıt aktarım sonucu ayrı belgelerdir; entegrasyon firmasının hangi işlemi üstlendiği belirlenir.
Seri numarası, parti veya son kullanma bilgisi kapsamdaysa yalnız miktar taşımak yeterli olmayabilir. Buna karşılık sözleşme yalnız miktar açılışı öngörmüşse sonradan ayrıntılı izlenebilirlik hizmeti aynı borç gibi ileri sürülmez. Yanlış birim dönüşümüyle şirketin geçmişte fiilen kaybettiği mal ayrılmalıdır. Ekran stok açığı, fiziki malın aktarım firması tarafından kaybedildiğini göstermez.
Aktarımın başarılı görünmesi bütün satırların taşındığını gösterir mi?
Bir toplu işlemin tamamlandı durumuna geçmesi, kaynak dosyadaki bütün kayıtların kabul edildiği anlamına gelmez. Eksik zorunlu alan, tanınmayan kart veya geçersiz tarih nedeniyle dışarıda bırakılan satırlar ayrı raporlanabilir. Kaynak kayıt sayısı, kabul edilen kayıtlar ve reddedilen satırlar karşılaştırılır. Ancak yalnız adet eşitliği de içerik doğruluğunu tek başına kanıtlamaz.
Sağlayıcının reddedilen kayıtları müşteriye bildirmesi ve bunların nasıl giderileceğini açıklaması üstlendiği kapsam ve TBK m. 472 uyarı borcuyla değerlendirilir. Kaydın teknik olarak yüklenememesi ile müşterinin o alacağı veya ürünü kapsam dışında bırakmayı kabul etmesi aynı değildir. Hata raporunun yalnız sağlayıcının kendi ekranında durması, müşterinin eksik teslimi bilerek kabul ettiğini göstermez. Kapanış listesinde hangi satırın hangi nedenle açık kaldığı ve sonraki işlemin kime ait olduğu belirlenmelidir.
Para birimi, borç-alacak yönü ve vade hatası hangi sonuçları doğurur?
Aynı tutarın farklı para birimiyle gösterilmesi, borcun alacak olarak çevrilmesi veya geçmiş vadenin aktarılmaması ayrı veri hatalarıdır. Hangi alanların aynen korunacağı, hangilerinin dönüşeceği belirlenir. Firmanın farklı tarihli değerleri kullanmasıyla müşterinin bilinçli olarak yeni rapor yöntemi seçmesi aynı olay değildir.
Bu yazıdaki inceleme, verginin veya muhasebe değerinin nasıl hesaplanacağına ilişkin yeni karar verilmesini değil, kararlaştırılmış verinin doğru aktarılmasını konu alır. Sağlayıcı bir hesaplama veya değerleme hizmeti de üstlenmişse onun kapsamı ayrıca değerlendirilir. Talepte yanlış alanın tahsilat, ödeme veya rapora etkisi somutlaştırılmalıdır. Bütün mali tablo değişimi tek bir aktarım hatasına bağlanmamalıdır.
Deneme aktarımının kabulü hangi alanları bağlar?
Kabul tutanağı, test edilen veri kümesi, tarih ve yazılım sürümüyle birlikte okunur. Müşteri birkaç hesabı kontrol etmişse bu işlemin bütün geçmiş dönem ve stok serilerini doğruladığı söylenemez. Öte yandan açıkça kontrol edilip onaylanmış hatalı bir sonuç da dosyadan çıkarılamaz. Kabulün gerçek kapsamı belirlenmelidir.
TBK m. 474 ve m. 477 uyarınca eser teslimi sonrası inceleme, ayıp bildirimi ve kabul sonuçları değerlendirilir. Yazılım kabulü bakımından olağan incelemede görülebilen hata ile sonradan ortaya çıkan gizli eksiklik ayrılır. Canlıya geçişe onay verilmesi, henüz teslim edilmemiş veya gizlenmiş bütün aktarım kusurlarının kabulü değildir.
Müşteri hatalı eşleştirmeyi özellikle istemişse ne değişir?
TBK m. 476, yüklenicinin açık ihtarına rağmen verilen talimat veya başka biçimde iş sahibine yüklenebilen nedenin eserdeki ayıba etkisini düzenler. Bu hüküm için gerçek talimat, uyarı ve sonuç arasındaki ilişki gösterilmelidir. Firmanın sonradan müşterinin kabul ettiğini söylemesi, açık uyarının varlığını kanıtlamaz.
Müşterinin belirli kartları birleştirme istemesiyle sağlayıcının başka kartları da yanlışlıkla birleştirmesi aynı kapsamda değildir. Uyarı genel bir risk başlığı değil, mümkün olduğunca somut dönüşümün sonucunu açıklamalıdır. Müşterinin kaynak belge sağlamaması da hangi edimin yapılmasını engellediğiyle değerlendirilir. Sorumluluk, soyut biçimde her şeyi müşteriye veya her şeyi yazılım firmasına yükleyerek belirlenemez.
Yeni ERP ekranı borcun veya alacağın hukuki varlığını değiştirir mi?
Bir borcun yanlış kartta veya eksik görünmesi, temel satış, ödeme veya diğer hukuki işlemi kendiliğinden ortadan kaldırmaz. HMK m. 199 kapsamında elektronik çıktı bir belgedir; ticari defterlerin delil niteliği için m. 222’nin şartları ayrıca değerlendirilir. ERP raporu ile usulüne uygun ticari defter aynı kavram değildir.
Cari hesap ekstresinin ispatı bakımından fatura, teslim, banka hareketi ve kabul belgeleri önemini korur. Şirket, yanlış aktarılmış ekrandaki bütün alacağı tahsil edilemez kabul ederek sağlayıcıdan aynı toplamı isteyemez. Gerçek tahsil kaybı, gecikme gideri veya yanlış işlem nedeniyle oluşan zarar ayrıca gösterilmelidir.
Yanlış kayıtlar iz bırakmadan silinerek düzeltilebilir mi?
TTK m. 65/2–3, defterler ve gerekli kayıtlarda doğruluk ve düzeni; önceki içeriği belirlenemez hâle getiren veya ne zaman yapıldığı anlaşılmayan değişiklik yasağını düzenler. Ticari defter niteliğindeki kayıtların düzeltilmesi, geçmiş yanlış içeriğin delilsiz biçimde ortadan kaldırılması şeklinde yürütülmemelidir.
Teknik çalışma kopyası, operasyonel ekran ve kanuni kayıt birbirinden ayrılır. Düzeltmenin hangi kayıtta yapıldığı, önceki değer, yeni değer, gerekçe ve işlem zamanı belgelenir. Firmanın hızlı çözüm için bütün geçmişi yeniden yazması, kayıt niteliği incelenmeden kabul edilmez. Hatanın giderilmesiyle ticari defter düzeninin korunması birlikte sağlanmalıdır; sonradan doğru görünen ekran önceki işlemleri kendiliğinden doğrulamaz.
Eski sistem kapatılmışsa delil ve okunabilirlik nasıl korunur?
Eski kayıtların hangi kopyasının saklandığı, bu kopyanın açılabilirliği ve kullanılan veri biçimi kontrol edilir. TTK m. 65/4, elektronik tutulan defter ve gerekli kayıtlara saklama süresince ulaşılmasını ve bunların kolayca okunabilmesini arar. Sadece anlamlandırılamayan ham dosyanın bulunması her durumda bu ihtiyacı karşılamaz.
Eski lisansın sona ermesiyle aktarımın teknik doğrulaması aynı takvime bağlanmışsa tarafların üstlendiği geçiş işleri belirlenir. Sağlayıcının eski sistemi arşivleme borcu ayrıca kararlaştırılmadıkça otomatik varsayılmaz; müşterinin kendi kanuni kayıt yükümlülükleri de dış hizmetle ortadan kalkmaz. Buna karşılık sağlayıcının üstlendiği okunabilir arşiv teslimi açıkça istenebilir. Dosyaların hangisinin delil olarak kullanılacağı kaydedilmelidir.
Yeniden aktarım ve düzeltme hangi kapsamda ücretsiz istenir?
Eser niteliğindeki işte ayıp mevcutsa TBK m. 475’in koşullarına göre ücretsiz onarım, bedel indirimi veya sözleşmeden dönme incelenir. Her sınırlı kart hatası bütün sistem sözleşmesinden dönmeyi gerektirmez. Hatanın önemi, giderilme imkanı ve kanundaki ölçüler ayrı değerlendirilir. Müşterinin yeni istediği tarihsel veri kapsamı mevcut ayıpla karıştırılmamalıdır.
Yeniden yükleme önerisinde mevcut canlı işlemlerin nasıl korunacağı açıklaştırılır. İlk açılış dosyasını tekrar yüklemek, arada gerçekleşen gerçek faturaları veya ödemeleri silmemelidir. Sağlayıcının düzeltme planı, etkilenen kayıtları ve kontrol yöntemini göstermelidir. Sadece işlem yeniden çalıştırıldı açıklaması, istenen düzeltmenin gerçekten sağlandığını kanıtlamaz; sonuç karşılaştırma belgeleriyle doğrulanmalıdır.
Aktarım hatasında hangi zararlar ayrı hesaplanmalıdır?
Gerekli yeniden veri hazırlama, uzman inceleme, doğrulama ve işletim kesintisi giderleri kendi dayanaklarıyla gösterilir. Şirket çalışanlarının bütün dönem maaşları otomatik ek zarar değildir; hata nedeniyle yapılan ek çalışma ve gerçek maliyet ayrılır. Başka sebeple planlanan ERP geliştirme projesi de bütünüyle bu zarara eklenemez.
Yanlış tahsilat girişimi, hatalı sevk veya kaçırılmış satış ileri sürülüyorsa ilgili işlem ve sonuç belgelenir. Muhasebe ekranındaki nominal fark, aynı tutarda malvarlığı kaybı anlamına gelmez. TBK m. 112 uyarınca ihlal, gerçek zarar ve uygun nedensellik aranır. Sağlayıcı kendisine kusur yüklenemeyeceğini ispat etmedikçe sözleşmeye aykırılığın bağlanan zararını giderir.
Şirket yanlış veriyle çalışmayı sürdürürse ne olur?
Hatanın ne zaman öğrenildiği ve hangi işlemlerin etkilendiğinin anlaşıldığı belirlenir. Bütün sistemi durdurmak her olayda gerekli olmayabilir; ancak doğrulanmamış hesap üzerinden işlem yapılmasının sonuçları ayrıca değerlendirilir. Yetkili ekipler geçici kontrol düzenini ve hangi raporların kullanılmayacağını somutlaştırmalıdır.
TBK m. 114’ün yollamasıyla m. 52, zarar görenin zararın doğmasına veya artmasına etkisini dikkate alır. Müşterinin makul önlem almaması, sağlayıcının önceki dönüşüm hatasını ortadan kaldırmaz; fakat sonraki kaybın hesabında önem taşır. Sağlayıcının hatayı küçümseyen yanlış güvence vermesi de bu değerlendirmeye dahil edilir. İki tarafın uyarı ve karar kayıtları aynı çizelgede tutulmalıdır.
Ayıp bildirimi ile zamanaşımı aynı süre midir?
TBK m. 474 ve m. 477 kapsamındaki inceleme ve bildirim yükümlülüğü ile m. 478’deki ayıp zamanaşımı ayrıdır. Taşınmaz yapı niteliği bulunmayan eser işinde ayıp nedeniyle davalar için teslimden başlayan iki yıllık süre; yüklenicinin ağır kusurunda yirmi yıllık süre düzenlenmiştir. Hatanın gizli olması bildirimin önemini ortadan kaldırmaz.
Her yazılım ilişkisi ve her zarar talebi otomatik ayıp davası değildir. Sürekli işletim, ayrı işgörme borcu ve eser dışındaki taleplerin hukuki niteliği ayrıca saptanır. İki yıllık süre var diye gizli hata öğrenildikten sonra bildirimin bekletilmesi doğru değildir. Uygulanacak süre, sözleşme başlığına değil gerçek borç ve talep türüne göre belirlenmelidir.
Sağlayıcıya talep ve teknik inceleme nasıl yöneltilir?
İstemde kaynak dosya sürümü, kesim tarihi, yanlış kayıt listesi ve talep edilen düzeltme açık gösterilir. Sağlayıcıdan hangi işlemin hangi tarihte yapıldığını açıklaması istenir. Tacirler arasındaki temerrüt, fesih ve dönme açıklamalarında TTK m. 18/3 dikkate alınır. Genel sistem bozuk ifadesi, yüzlerce farklı kaydın hangi nedenle tartışıldığını açıklamaz.
HMK m. 266 kapsamında teknik ve gerektiğinde muhasebe uzmanlığıyla kaynak, dönüşüm ve sonuç karşılaştırılır. Kaybolma riski bulunan kayıtlar için m. 400 ve devamındaki delil tespiti koşulları incelenir. Nihai kontrol tutanağı kalan hataları, düzeltilen satırları ve canlı işlemlerin korunmasını göstermelidir. Teknik kabul ile geçmiş zarardan vazgeçme aynı işlem sayılmamalıdır.
Sık sorulan sorular
Yeni ERP bakiyesi yanlışsa yazılım firması kesin sorumlu mudur?
Kaynak veri, dışarı alınan dosya ve dönüşüm sonucu ayrı incelenir. Doğru verinin yanlış aktarılmasıyla eski sistemde zaten bulunan hata aynı değildir. Sözleşmedeki iş kapsamı ve TBK m. 112 sorumluluk unsurları belirlenir.
Yalnız açılış bakiyesi anlaşması bütün geçmiş hareketleri kapsar mı?
Kendiliğinden kapsamaz. Müşteri kartı, dönem başı bakiye ve geçmiş işlem ayrıntısı farklı teslimlerdir. TBK m. 19 çerçevesinde teklif ve teknik ekler okunur. Açıkça kararlaştırılmış geçmiş kayıt aktarımı da yalnız toplamla geçiştirilemez.
Genel toplam doğruysa aktarım eksiksiz sayılır mı?
Tek başına sayılmaz. Yanlış müşteri veya depo eşleştirmeleri toplamda birbirini dengeleyebilir. Hesap, ürün, dönem ve belge bazında kararlaştırılan doğruluk kontrol edilir. Doğru toplam bütün satırların doğru olduğunu kanıtlamaz.
Canlıya geçiş onayı bütün gizli hataları kabul etmek midir?
Hayır. Onayın test kapsamı, veri kümesi ve sürümü belirlenir. TBK m. 474 ve m. 477 kapsamında olağan incelemede görülebilen hata ile gizli ayıp ayrılır. Henüz teslim edilmemiş veri de genel onayla teslim edilmiş sayılmaz.
Müşteri yanlış eşleştirme talimatı verdiyse ne olur?
TBK m. 476 koşulları incelenir. Açık uyarıya rağmen verilmiş talimat veya müşteriye yüklenebilen diğer nedenin ayıpla bağlantısı gösterilmelidir. Genel risk açıklaması ve sonradan onay iddiası her durumda yeterli değildir.
ERP ekranında görünmeyen alacağın tamamı zarar mıdır?
Kendiliğinden değildir. Temel satış, ödeme ve diğer belgeler hukuki önemini korur. Gerçek tahsil kaybı veya ek gider ayrıca ispatlanır. HMK m. 199 ve m. 222 kapsamında ekran çıktısı ile ticari defter delili ayrıdır.
Yanlış ticari kayıtlar iz bırakmadan silinebilir mi?
TTK m. 65 önceki içeriği veya değişiklik zamanını anlaşılamaz hâle getiren değişiklikleri yasaklar. Düzeltmede kayıt niteliği, önceki ve yeni değer ile işlem gerekçesi korunmalıdır. Teknik kopya ve kanuni kayıt aynı işlem olarak değerlendirilmez.
Sağlayıcı yeniden aktarım için her durumda ek ücret isteyebilir mi?
Mevcut ayıbın giderilmesi ile yeni veri kapsamı ayrıdır. Eser işinde TBK m. 475 koşullarıyla ücretsiz onarım dahil haklar incelenir. Yeniden yükleme mevcut canlı işlemleri bozmadan kararlaştırılmış sonucu sağlamalıdır.
Ayıp için iki yıl varsa bildirim bekletilebilir mi?
Hayır. Zamanaşımı ile inceleme ve bildirim yükümlülüğü farklıdır. TBK m. 474 ve m. 477 bildirim koşulları, m. 478 ayıp zamanaşımıyla birlikte uygulanır. Her yazılım talebi de otomatik eser ayıbı davası sayılmaz.
Şirketin bütün muhasebe çalışanı ücretleri tazminat olur mu?
Otomatik olmaz. Hata nedeniyle yapılan ek iş ve gerçek maliyet belgelenir. Normal dönem gideri, bağımsız geliştirme ve zorunlu düzeltme ayrılır. Talep edilen her tutarın ihlalle uygun nedensellik bağı bulunmalıdır.
İstanbul ve Mersin ofislerinde ERP geçiş uyuşmazlıklarında aynı kesim tarihine ait eski kayıt, aktarım dosyası ve yeni sonuç birlikte incelenir. Hesap veya stok farkının teknik görünümüyle gerçek hukuki ve ekonomik sonucu ayrılır. Düzeltme istemi, kaynak sürümü ve etkilenen kayıtları açıkça gösteren belgelerle hazırlanır.
Kanun maddeleri ve resmî kaynaklar
- 6098 sayılı Türk Borçlar Kanunu — güncel resmî UYAP metni: m. 19, 52, 112, 114 ve 471–478
- 6102 sayılı Türk Ticaret Kanunu — güncel resmî UYAP metni: m. 18/3 ve 65
- 6100 sayılı Hukuk Muhakemeleri Kanunu — güncel resmî UYAP metni: m. 199, 222, 266 ve 400–405
İstanbul ve Mersin ofisleri
İstanbul · Polaris Plaza
Maslak Ahi Evran Caddesi, Polaris Plaza No:21, Kat:9, 34475 Sarıyer/İstanbulMersin · Profit İş Merkezi
İhsaniye Mahallesi, 4903. Sokak, Profit İş Merkezi No:23, Kat:3, Daire:14, 33070 Akdeniz/MersinHukuki konu hakkında iletişim
İlk iletişimde konuyu, bulunduğunuz ülke veya ili ve varsa tebliğ ya da son işlem tarihini kısaca belirtebilirsiniz. T.C. kimlik numarası, sağlık verisi veya kişisel belge göndermeyiniz. Mesajlaşma tek başına hukuki görüş veya avukatlık ilişkisi oluşturmaz.
